2026 글로벌 암호화 자산 세제 개요
작성자:FinTax
요약
암호화 자산이 점차 주류 금융 시스템에 진입함에 따라 각 관할 구역의 세무 처리도 초기의 규칙 공백에서 제도화로 전환되었습니다. OECD 는 2020 년에 Taxing Virtual Currencies 를 발표했는데, 이는 전 세계 여러 관할 구역의 암호화 자산 세무 처리를 체계적으로 비교한 초기 연구 중 하나입니다. 이후 암호화 자산 시장의 발전에 따라 점점 더 많은 관할 구역이 기존 세법, 특별 규정 또는 세무 지침을 통해 관련 세무 처리를 명확히 하기 시작했으며, 암호화 자산 세금의 절차적 복잡성도 지속적으로 높아지고 있습니다.
기존 제도를 살펴보면 암호화 자산 과세는 여전히 주로 전통 세제 기반으로 이루어지며, 각 지역은 일반적으로 자산의 성격과 거래 활동에 따라 이를 기존 소득세, 자본 이득세, 법인세 및 간접세 체계에 포함시키고 특별 규정 또는 세무 지침을 통해 구체적인 처리를 더욱 명확히 합니다. 다양한 비즈니스의 규칙 성숙도는 일치하지 않으며, 일반 매매 및 채굴 등은 일찍 세무 체계에 진입한 반면, DeFi, NFT 등 온체인 네이티브 비즈니스는 더 복잡한 자산 교환, 수익 확인 및 거래 구조를 포함하여 관련 세무 규칙은 여전히 상대적으로 뒤쳐져 있습니다.
이와 동시에 각 관할 구역 간의 세무 처리와 실제 세 부담 차이도 큽니다. 암호화 자산은 직접세, 간접세 및 재산 관련 세목을 동시에 포함할 수 있으며, 보유 기간, 거래 방식, 소득 성격 및 납세자 신분에 따라 세무 결과도 달라집니다. 따라서 글로벌 암호화 자산 세제는 과세 여부에서 점차 다양한 자산, 거래 및 경제 활동에 대한 더 세분화된 분류 및 처리로 전환되고 있습니다.
암호화 세무 규칙의 지속적 확장
암호화 자산이 세무 제도에 진입한 시기는 상대적으로 늦습니다. OECD 는 2020 년에 50 개 이상의 관할 구역이 참여한 기반으로 암호화 자산 관련 소득세, 소비세 및 재산세를 체계적으로 비교한 Taxing Virtual Currencies: An Overview of Tax Treatments and Emerging Tax Policy Issues 를 발표했는데, 이는 당시 이처럼 광범위한 관할 구역을 대상으로 한 첫 번째 종합 연구였습니다. OECD 는 각 지역의 암호화 자산 세무 영향에 대한 연구는 아직 초기 단계에 있으며, 자산 성격, 과세 사건, 소득 분류 및 평가 등 기본 문제에서 일관된 처리가 아직 형성되지 않았다고 지적했습니다.
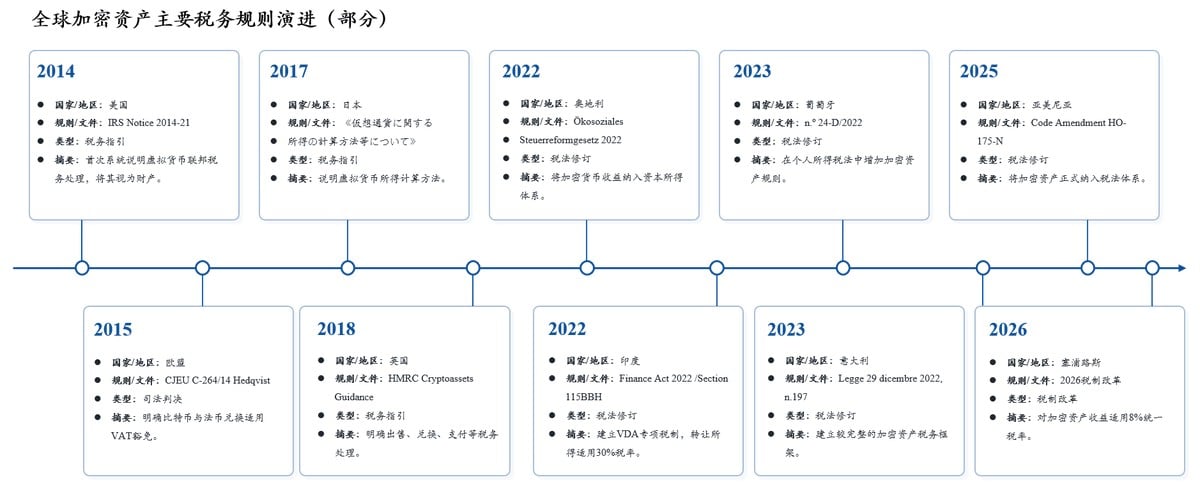
이후 암호화 자산 세무 규칙의 적용 범위는 지속적으로 확대되었습니다. PwC 가 2021 년에 발표한 데이터에 따르면, 암호화 자산 세무 지침이 있는 관할 구역은 2014 년 7 개에서 2021 년 29 개로 증가하여 7 년 동안 원래의 4 배 이상으로 늘었습니다. 2025 년 현재 이 숫자는 추가로 43 개로 증가했으며, 적용 범위가 계속 확대되는 동시에 기존 제도도 세분화 및 확장이 가속화되고 있습니다.

기존 세제가 여전히 주도적이며 규칙 성숙도 분화
현재 암호화 자산 과세는 여전히 주로 기존 세제에 의존합니다. 미국은 디지털 자산을 재산으로 계속 간주하여 일반 세무 규칙을 적용하며, 호주는 2025 년 세무 검토에서 현행 세법이 디지털 자산 거래를 이미 커버할 수 있다고 판단했습니다. 유럽 연합 집행위원회의 27 개 회원국 비교에 따르면, 대부분의 회원국은 주로 기존 세제 프레임워크 내에서 암호화 자산을 처리하며, 기업의 암호화 비즈니스 수익은 모두 법인세에 포함됩니다.
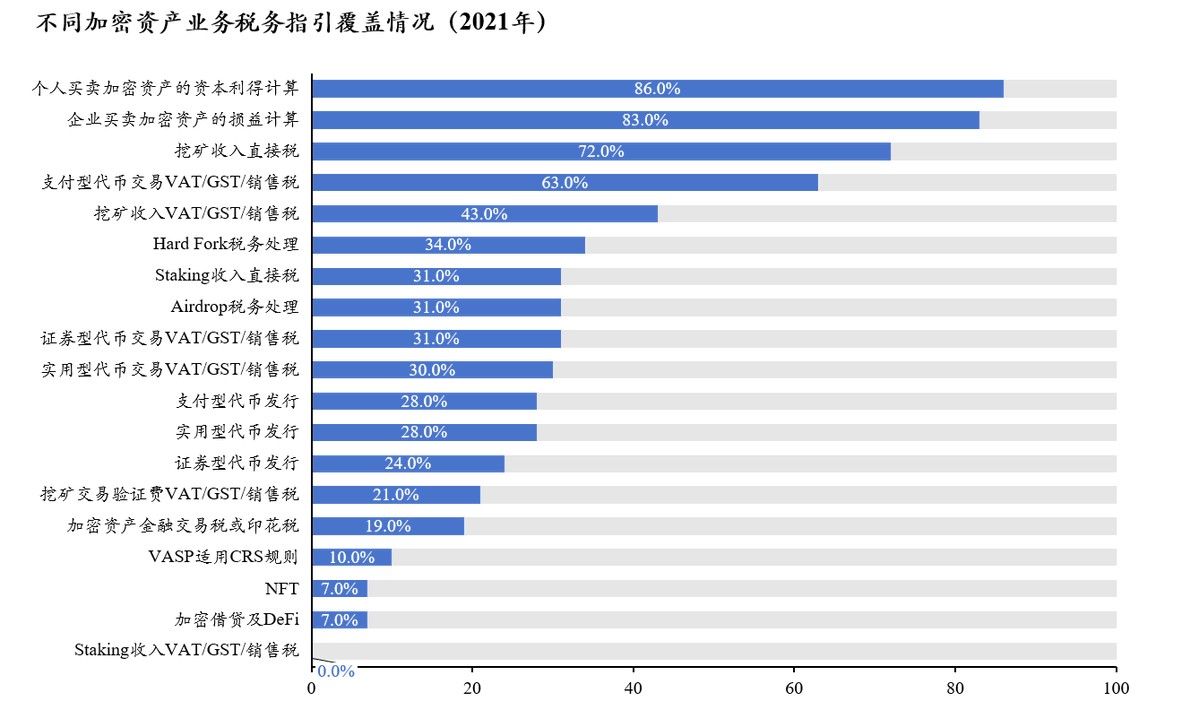
다양한 암호화 비즈니스의 세무 규칙 적용은 불균형합니다. PwC 가 2021 년에 조사한 40 개 이상의 관할 구역 중 개인 및 기업의 암호화 자산 매매에 세무 지침이 있는 비율은 각각 86% 와 83% 였으며, 채굴은 72%, 스테이킹은 31%, DeFi 와 NFT 는 모두 7% 였습니다. 2025 년까지도 이러한 차이는 여전히 존재합니다. 독일의 최신 암호화 자산 소득세 지침은 여러 일반적인 거래를 커버했지만 NFT 와 liquidity mining 은 아직 포함되지 않았으며, 호주도 DAO, DeFi, GameFi 및 NFT 를 추가 연구가 필요한 분야로 분류했습니다. 전반적으로 볼 때, 전통 자산, 소득 및 금융 거래에 대응하기 쉬운 비즈니스일수록 기존 세법에 의해 직접 수용되기 쉽고, 온체인 구조가 복잡할수록 세무 규칙은 종종 더 뒤쳐집니다.
각 관할 구역 간 세 부담 차이 뚜렷
암호화 자산 세무는 높은 복잡성을 가집니다. 세 부담은 단일 세율로 결정되지 않으며, 개인 소득세, 자본 이득세, 법인세, 부가가치세 또는 소비세, 재산세 및 상속세 등 여러 세목을 포함할 수 있습니다. 구체적인 적용은 거래 성격에 따라 달라지며, 예를 들어 매매, 결제, 채굴, 스테이킹 및 경영 활동은 각각 자산 처분, 투자 소득 또는 경영 소득을 형성할 수 있으며 서로 다른 과세 규칙이 적용됩니다.
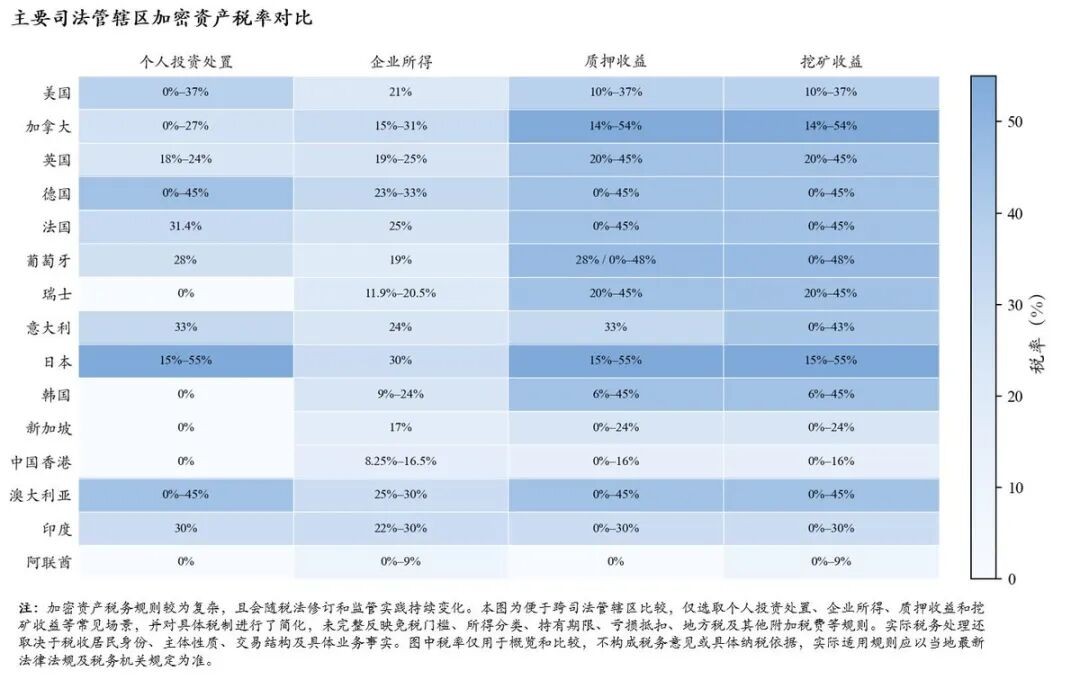
소위 '암호화 세무 우호적'이라는 것은 따라서 개인의 요구와 관할 구역 규칙을 결합하여 내린 종합적인 판단입니다. 명목 세율 외에도 세무 거주자 신분, 개인 또는 기업 주체, 소득 분류, 보유 기간, 면세 한도 및 장기 보유 우대 등 요소를 고려해야 합니다. 동일한 관할 구역이라도 개인 장기 투자에는 비교적 우호적일 수 있지만, 고빈도 거래, 채굴 또는 기업 경영에는 완전히 다른 세 부담을 적용할 수 있습니다.
아래 그림은 개인 투자 처분, 기업 소득, 스테이킹 수익 및 채굴 수익 등 일반적인 시나리오를 출발점으로 하여 경제 규모, 암호화 자산 시장 활성화 및 지역 대표성을 종합적으로 고려하여 주요 관할 구역의 대표 세율을 비교한 것으로, 각 관할 구역 간 실제 세 부담 차이가 뚜렷합니다. 각 지역의 암호화 자산 세무 규칙이 비교적 복잡하고 지속적으로 변화함을 고려하여 직관적인 비교를 용이하게 하기 위해 그림에서 일부 적용 조건 및 특별 규칙을 간소화했습니다. 특정 관할 구역의 완전한 세무 규칙을 이해하려면 당사의 암호화 세무 기초 연구 시리즈를 참조하시기 바랍니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 TaxDAO