

사라진 매수 버튼
국가 간 금융 국경은 복잡해 보이지만, 실제 개인 계좌에 적용될 때는 종종 버튼 하나일 뿐입니다.
2026 년 6 월 12 일 이후, 중국 최대 증권사 푸투 (FUTU) 와 타이거 브로커스 (TIGR) 의 중국 본토 사용자는 미국 주식 계좌를 열었을 때, 포지션과 자산은 그대로 있고 매도 및 자금 이출은 가능하지만, 입금, 매수 또는 추가 매수는 불가능해졌습니다.
자본이 국가 통제를 벗어나는 경향을 보일 때, 규제 긴축이 가장 먼저 제한하는 것은 종종 개인의 자산 선택 및 구성 공간입니다.
이번 중국의 국경 간 증권사 미국 주식 비즈니스 정리는 10 년 전 crypto 청퇴를 떠올리게 합니다. 두 차례 조치 모두 국가 현지 유동성에 장기적으로 불리한 영향을 미치는 금융 익스포저를 전면적으로 긴축했으며, 온셰어 사용자가 거래할 수 있는 자산 채널을 엄격히 구분했습니다.
많은 중국 가정에게 이 채널은 투자 수요만을 담당하는 것이 아닙니다. 임금 성장이 둔화되고 중국 부동산 가치가 크게 축소된 이후, 글로벌 우량 기업을 구성하는 것은 향후 20 년 동안 중국 가정의 부국을 변화시킬 수 있는 몇 안 되는 기회일 수 있습니다. 이제 이 길도 좁아지기 시작했습니다.
중국의 자본 만리장성
중국 증권감독관리위원회 등 8 개 부처가 연합 발표한 <불법 국경 간 증권 선물 펀드 경영 활동 종합 정비 실시 방안>에는 명확히 기록되어 있습니다: 2 년 내 모든 불법 국경 간 투자 활동을 전면 폐쇄하며, 즉시 새로운 계좌 개설 및 자금 유입을 금지하고, 기존 자금만 2 년 내 완전히 이출할 수 있도록 허용하며, 금융 서비스 외에 국경 간 투자를 둘러싼 모든 부대 시설 및 서비스, включая 국내 네트워크상의 정보 노출도 전면 금지합니다.
与此同时, 푸투와 타이거는 각각 18.5 억 (2.7 억 달러) 과 4.1 억 (6070 만 달러) 위안의 벌금을 처분받았으며, 주가는 장 전 한때 45% 와 30% 폭락하여 중국 본토 사용자가 규제 변두리에서 자유롭게 미국 주식을 매매하던 시대가 공식적으로 막을 내렸음을 선언했습니다.
사실 이는 단일 돌발 사건이 아니며, 중국은 최근 몇 년간 과거 합법이었던 위안화 해외 투자 경로를 점차 긴축해 왔습니다, 타격에서 증권사 정비까지:
- 2021/11: 증권감독관리위원회, 푸투 (FUTU) 와 타이거 (TIGR)高层约谈
- 2022/12: 두 회사 불법 경영으로 규정, 중국 본토 신규 계좌 개설 금지
- 2023/5: 앱, 중국 본토 앱스토어에서下架
- 2026/5: 공식 입건 조사 + 8 개 부처 연합 정비
위안화 환율과 통화정책의 자주권을 유지하기 위해, 자본 통제는 오랫동안 중국이 달러 패권에 대항하는 전략적 프레임워크였으며, 국경 간 투자 제한은 그중 한 고리일 뿐입니다. 베이징 당국의 목표는 명확합니다: 중국 본토에서 번 돈은 본토 경제에 기여되어야 하며, 무한정 해외로 유출되어서는 안 됩니다.
어떤 금융 활동도 국가 전략과 상충되거나, 심지어 가장 우수한 본토 혁신 기업과 연루되더라도, 베이징 당국의 우선순위는 항상 금융 안정과 온셰어 통화 강권이 모든 것보다 우선합니다:
- 암호화폐 전면 봉쇄: 선진 데이터센터 설계 및 에너지 통합 능력을 보유한 중국 채굴자들의 해외 진출 강제; 글로벌 최대 암호화폐의 해외 진출 강제
- 바이트댄스의 미국 틱톡 매각 건 간섭: 바이트댄스에게 최우량 자산 분리 강제, 모회사 상장 계획 무기한 연기
- Manus 인수 거부: Manus, 중국 본토 자본 지원 탐색 및 홍콩 주식 상장 가능성 모색 강제
강경한 규제는 자본 흐름 제한뿐만 아니라 기술, 인재, 데이터, 공급망 등 핵심 자원의 해외 이전을 방지하는 것입니다. 이러한 핵심 요소를 국내에 유지하고 국내 자금으로 본토 기업을 지원해야만 기초에서 국가 경쟁력을 향상시킬 수 있습니다.
이전 글로벌라이제이션 라운드에서 중국은 제조업 공급망으로 두각을 나타낼 수 있었지만; AI 시대에서 중국이 마주하는 것은 OpenAI, Anthropic 뿐만 아니라 Nvidia, Microsoft, Amazon, Alphabet 같은 인터넷 버블을 겪은 테크 거대 기업들입니다. 그들은 10 년 이상의 기술 축적뿐만 아니라 미국 방대한 자본시장을 등에 업고 있으며, 자금 조달 및 금융 레버리지 활용 능력에서 중국 기업과 두 자릿수 이상 차이가 날 수 있습니다. 따라서 유동성과 민간 자본을 온셰어 내에 유지하고 자금을 집중하여 본토 테크 기업을 지원하는 것이 중국의 현재 당务之急입니다.
강경한 금융 정비 강도는 홍콩 주식과 A 주 스타보드 지원 시리즈와 협력하여, 전략적으로 핵심 기술과 데이터 민감성을 가진 기업이 미국 ADR 발행 대신 A 주 또는 홍콩 상장을 우선 선하도록 장려하며, 이는 중국 기업가들이 베이징의 선택에 순응하여"동승서락"자본 운영을 선택하게 합니다: 2025 년, 홍콩 주식 IPO 총액은 약 2,850 억 홍콩 달러 (360 억 달러) 로, 2019 년 이후 다시 글로벌 1 위를 차지하여 2 위인 나스닥의 275 억 달러를 크게 앞질렀습니다. A 주와 홍콩 주식 양쪽에 상장된 기업 비율도 지속적으로 상승하여 올해 상반기 이미 거의 60% 를 차지했습니다.
Press enter or click to view image in full size
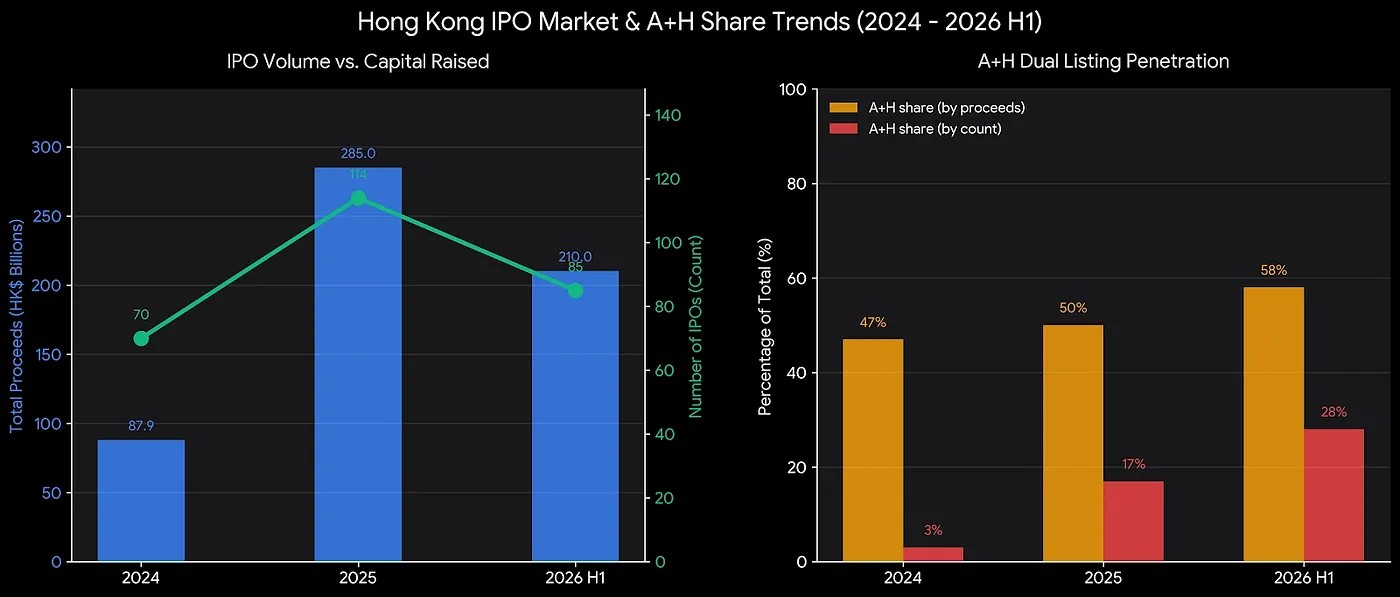
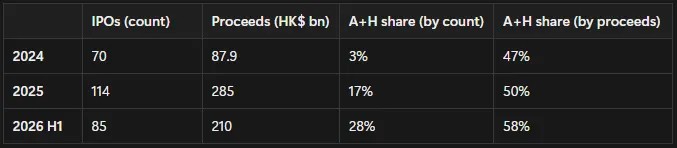
볼 수 있듯이 홍콩 거래소는 중자 기업이 글로벌 유동성을 흡수하는 중심지로 조성되고 있으며, 동시에 지배권을 중국 손에 단단히 쥐고 있습니다.
따라서 이번 미국 주식 증권사의 전면 청퇴는 본토 자본이 지속적으로 미국 자본시장에 평가 프리미엄을 제공하는 것을 방지하는 것뿐만 아닙니다. 중국이 이미 AI 산업 선기를 놓친 상황에서, 이 단계 배후에 대표하는 전략적 의미는 과거 모든 자본 통제 조치보다 클 수 있습니다.
불안한 중국 개인 투자자
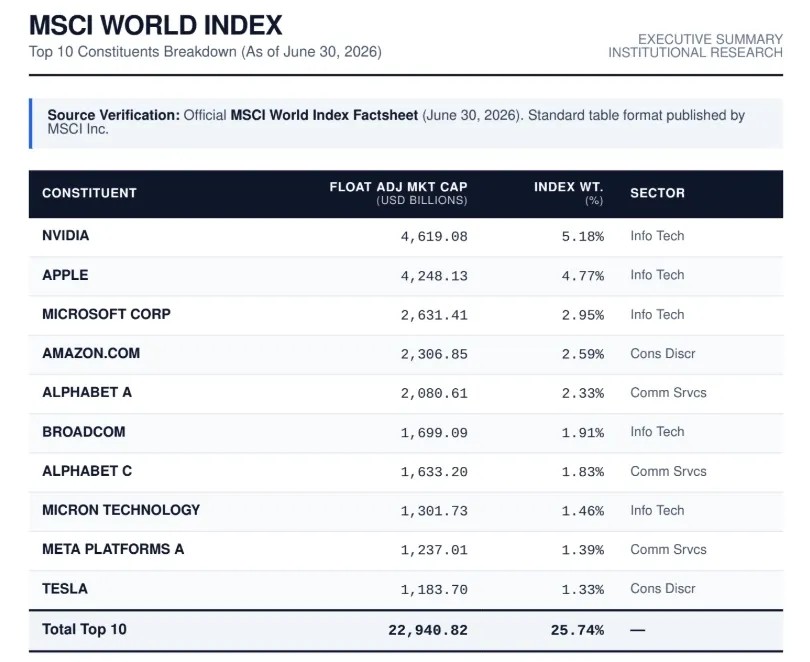
MSCI World Index 2026 년 6 월 말 factsheet 에 따르면, 상위 10 개 구성 종목 합계 지수 비중의 25.74% 를 차지하며, 거의 모두 미국 테크 및 AI 관련 회사입니다. 이러한 회사들은 AI 연산 능력, 클라우드 플랫폼, 칩, 광고 네트워크, 운영 체제, 소비 진입점, 전기차, 위성 인터넷 등 미래 현금 흐름의 소유권을 장악하고 있으며, 글로벌 생산성 자산의 배포 시스템은 소수 회사 손에 집중되어 있습니다. 이러한 극단적인 집중도는 글로벌 패시브 자금의"소용돌이 효과"를 초래했습니다. 패시브 지수 펀드가 시가총액 가중치에 따라 엄격하게 구성되기 때문에, 신규 글로벌 유동성 (예: 각국 연금 정기 투자, 국부 펀드 구성) 중 100 달러마다 거의 26 달러가 기계적으로 이 10 개 미국 테크 회사로 유입됩니다. 이는 그들의 평가 프리미엄을 더욱 밀어올려, 현실 세계에서 거의 끝없는 저비용 자금 조달 우위를 부여하여 M&A, R&D 를 통해 결국 미래의 핵심 디지털 및 물리 자산을 완전히 락인합니다.
Get Wildon Wu's stories in your inbox
글로벌 경제 성장의 4 분의 1 이 이러한 회사들에 의해 포착되지만, 일반 중국 인민에게는 이 가장 명확한 시대 베타를 잡을 간단한 수단이 전혀 없습니다.
Press enter or click to view image in full size
중국 A 주의 산업 분포는 완전히 다른 모습입니다. 후선 300(CSI 300) 역사상, 금융 블록 (Financials) 이 장기적으로 절대적 지배 지위를 차지하며 비중이 종종 20% 에서 30% 사이를 유지했습니다. 그러나 2025 년 말에서 2026 년 초에야 정보 기술 (Information Technology) 블록 비중이 처음으로 역사적인 초월을 실현하여 공식적으로 금융 블록을 제치고 A 주 비중 가장 큰 산업이 되었습니다.
Press enter or click to view image in full size
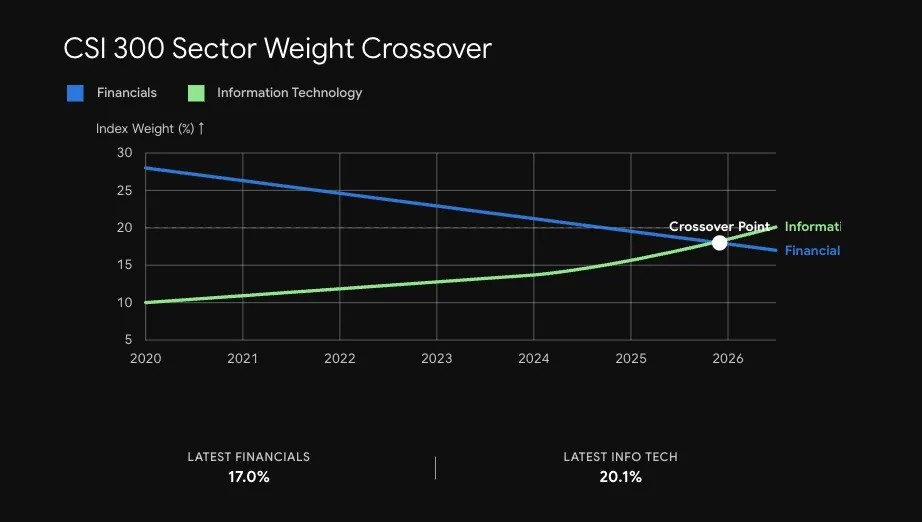
지난 20 년간 중국 경제의 성장 엔진은"부동산 + 인프라"였으며, 이는 극도로 방대한 신용 확장이 필요했습니다. 은행과 비은행 금융 기관이 가장 큰 현금 흐름 중심이 되어 지수에서 지배적 지위를 차지했습니다. 하지만 최근 몇 년간 거시 구조가 근본적으로 변화했으며, 중국 특색의 국가 전략 의지와 구조적 유동성 유도 공명을 잘 체현합니다:
- 신용 주기의转向: 지방 부채와 부동산 레버리지 통제에 따라, 전통 금융 블록의 대차대조표 확장 속도가大幅放缓, 평가 중심축 하향 이동.
- 중앙은행 구조적 유동성: 지난 1 년간,大量结构性货币政策工具 (예: 기술 혁신 재대출) 가 정밀 투입. 유동성이 직접 방향성 주입되어 하드 테크, 반도체 국산 대체 및高端制造领域로 흐름.
- "신질 생산력"의 자본 가격 책정: 자본시장이"자주적 통제 가능"과"기술 자립 자강"을 재가격 책정 중. 연산 인프라, 반도체 장비,高端材料等领域 회사들이 극 높은 평가 프리미엄과 자본 우대 획득.
이러한 반 박자 늦음은 지수 비중의 산업 구조뿐만 아니라 주식 시장 성과에도 반영됩니다. 2022 년 ChatGPT问世 이후, 중국은 글로벌 2 위 경제대국임에도 불구하고 주식 시장 상승률은 상위 5 대 경제대국 중 최하위를 기록했습니다. 중국 개인 투자자는 계좌 내 제한된 투자 한도를 안고 자신이 새로운 부 시스템에서 제외되는 것을 지켜봐야만 했습니다.
Press enter or click to view image in full size
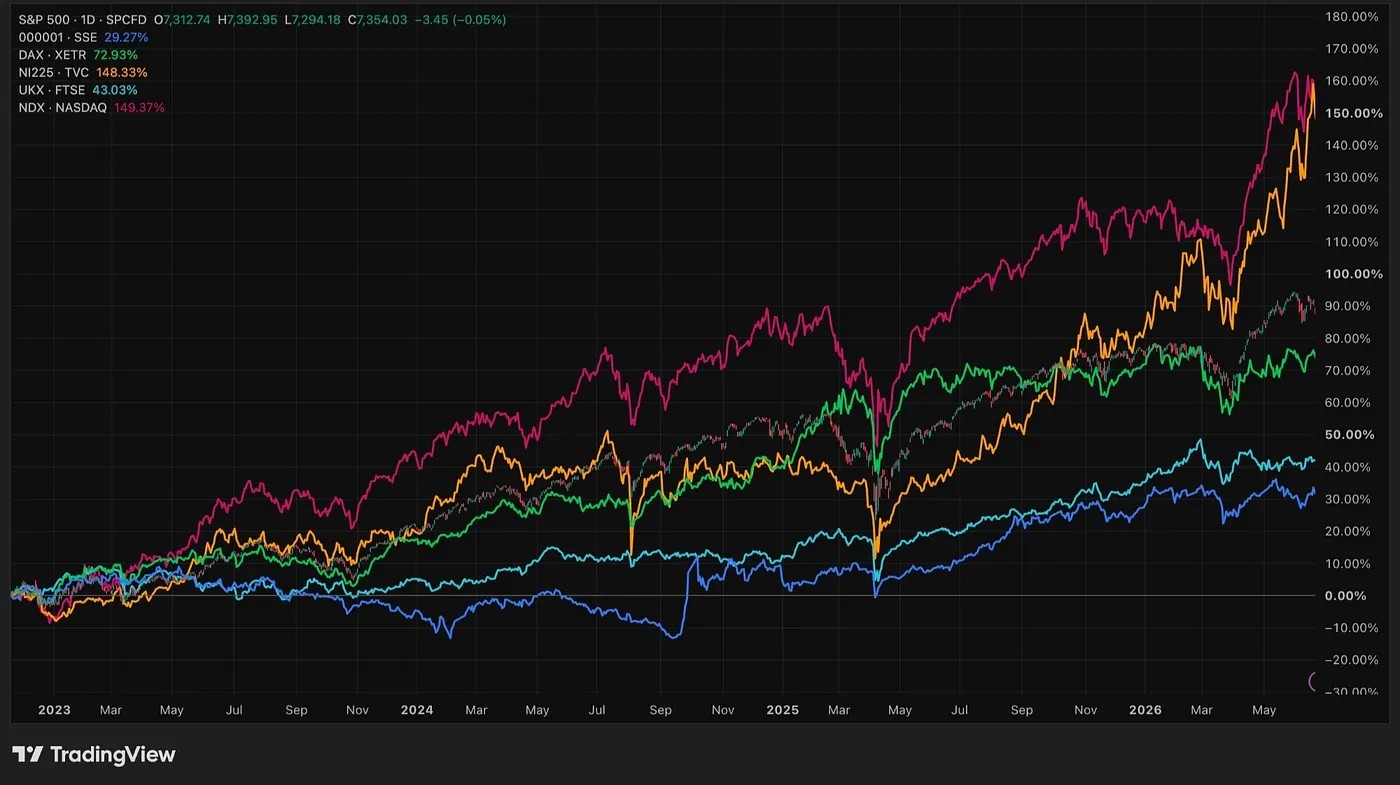
중국 본토의 국경 간 투자 수요는 소위"숭양매외"가 아니라, 중국 본토 테크 기업 성과가 평범하고 부동산이 급격히 축소되며, 부의 상대적 박탈감이 개인 투자자의 불안을 정점에 밀어올렸기 때문입니다. 해외 시장 추적 ETF 는 올해 A 주에서 심지어 10% 에 달하는 프리미엄이 발생했습니다.
Press enter or click to view image in full size
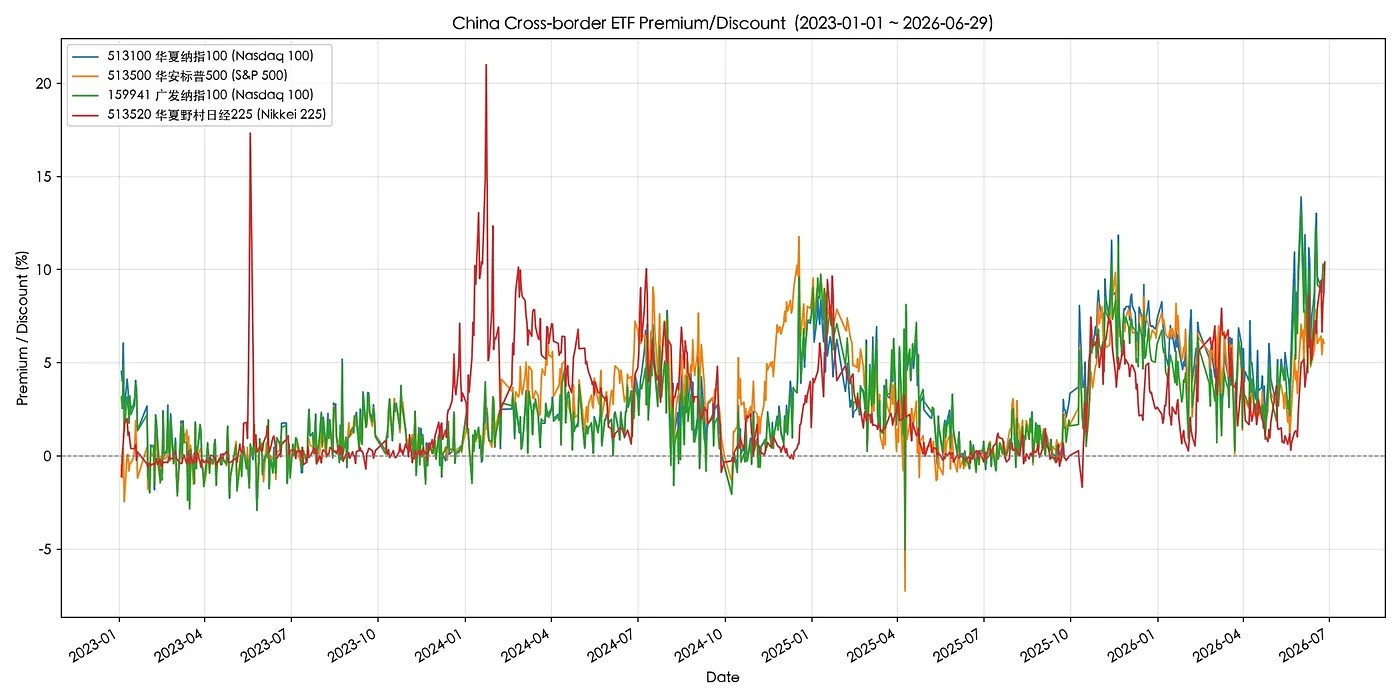
국가 차원에서 보면, 자본 통제는 국내 유동성이 해외 기업을 키우는 것을 막고 전환하여「본토 기업」성장을 지원하며, AI 공급망이 해외에 독점되는 것을 방지하고 자산 가격 결정권을 자신 손에 유지할 수 있습니다; 하지만 개인 투자자에게 우수한 생산성 자산이 어떤 국가에서 왔는지는 중요하지 않으며, 그들은 이러한 종목을 살 수 있는지 여부에만 관심 있습니다.
국가와 개인의 요구가 이반할 때, 이 간격은 마침내 crypto 에 새로운 발전 기회를 제공합니다.
Brokering the unbrokered
과거 15 년간, crypto 의 서사 주축은 banked the unbanked 였습니다: 은행 계좌가 없는 사람들이 결제, 저축, 대출 및 선진 통화 시스템에 접근하도록 합니다. 이 서사는 여전히 중요하지만, 다음 프런티어 기회는 이러한 은행 계좌가 없는 사람들이 글로벌 핵심 자산 배포 시스템에 진일보 진입하도록 하는 것입니다.
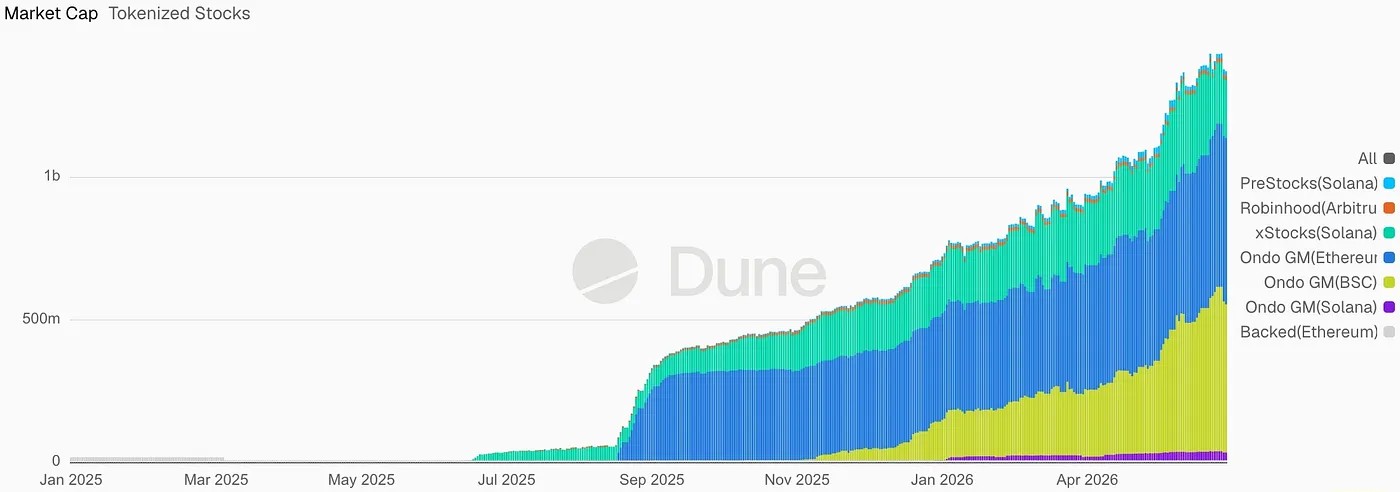
지난 1 년간 토큰화 주식의 시가총액 성장은 13 억 달러를 초과했습니다. 2026 년 6 월, SpaceX 가 tokenized stocks 월간 거래량을 34 억 달러 돌파시켰습니다; trade.xyz 위의 RWA 영구 계약 거래 단일 일은 60 억 달러를 초과했습니다.
Press enter or click to view image in full size
Press enter or click to view image in full size
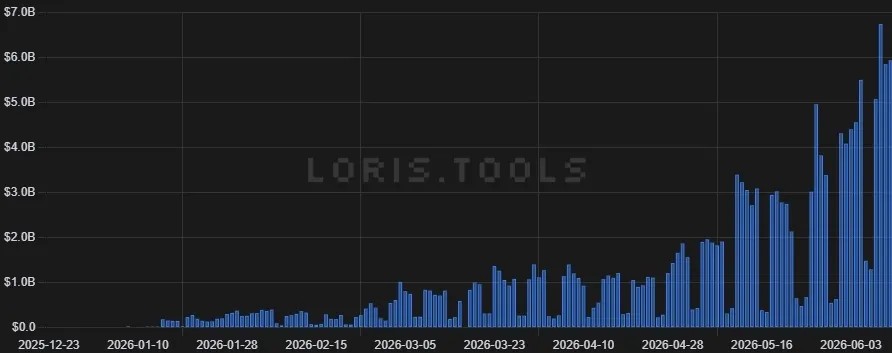
비록 이 규모가 전통 미국 주식 시장과 여전히 매우 큰 차이가 있지만, 토큰화 자산의 체인 위 유동성이 이미 활발해지기 시작했으며, 글로벌 사용자가 접근 가능하고, 연중무휴 거래 가능하며, 전통 시장 휴장 후 지속 가격 책정될 수 있음을 증명하기에 충분합니다.
시간이 지나면, 이러한 토큰화 자산도 현재 crypto 네이티브 자산처럼 담보, 대출, 새로운 자산 구조로 조합되어 대체성 자산 배포 계층으로 성장하여 전통 금융에서 배제된 사람들에게 새로운 broker 시스템을 제공할 수 있습니다.
오늘 문밖에 막힌 것은 중국 개인 투자자이며, 내일은 미국 증권 계좌가 없는 라틴아메리카 사용자, 적격 투자자 자격이 없는 아시아 사용자, 자국 자본 통제에 제한된 중동 사용자, 또는 단순히 현지 금융 시스템이 자산 경계를 결정하는 것을 원하지 않는 젊은이일 수 있습니다. 따라서 crypto 의 다음 라운드 큰 기회는 다시 더 빠른 지갑이나 더 저렴한 거래소를 만드는 것이 아니라, 새로운 자산 진입구를 만들어 글로벌 생산성 자산을 재포장, 가격 책정 및 배포하는 것입니다.
AI 시대의 자본 흐름
AI 시대에서, brokered the unbroked 는 양방향입니다.
이는 기업에도 적용됩니다. 누가 글로벌 범위 내에서 미래 자본 투입, 희소 물리 자원 및 시장 관심을 미리 락인할 수 있는지가 경쟁자보다 먼저 해자를 구축할 가능성이 더 높습니다. 미국 기업은 장기적으로 자산 발행의 1 등 시민으로서 전 세계 어디서나 자금 조달 특권을 누려왔습니다.
미국 대형 테크 회사는 많은 주권 국가보다 우수한 대차대조표와 신용 등급을 보유하고 있습니다. 그들은 이러한 특권을 활용하여"거시 헤지 펀드"역할을 하고 있습니다. 일본은행 (BOJ) 또는 기타 지역 중앙은행이 장기적으로 상대적 유화 금리 환경을 유지하고 달러 자금 비용이 높을 때, 그들은 기업 레벨의 carry trade 를 수행하여 차입 비용을 1% 또는 그 이하의 극저 수준으로 락인합니다. 자금을 대는 대출方は 일반적으로 현지 연금, 보험사 등 기관 투자자입니다. 글로벌 다른 국가 국민의 저축이 직접 미국 테크 거대 기업의 확장에 가장 저렴한 탄약을 제공하고 있습니다.
작년부터 미국 대형 클라우드 서비스 제공업체는 외화 채권을 대량 발행했습니다. 2026 년에만 Alphabet 이 일본과 유럽에서 각각 5,765 억 엔 (36 억 달러) 30.55 억 스위스 프랑 (39 억 달러) 의 채권을 발행했습니다; Amazon 도 28.2 억 스위스 프랑 (36 억 달러) 채권 거래를 완료했습니다. 짧은 2 년, 이러한 기업의 외채 비율은 0 에서 30% 로 성장했습니다.
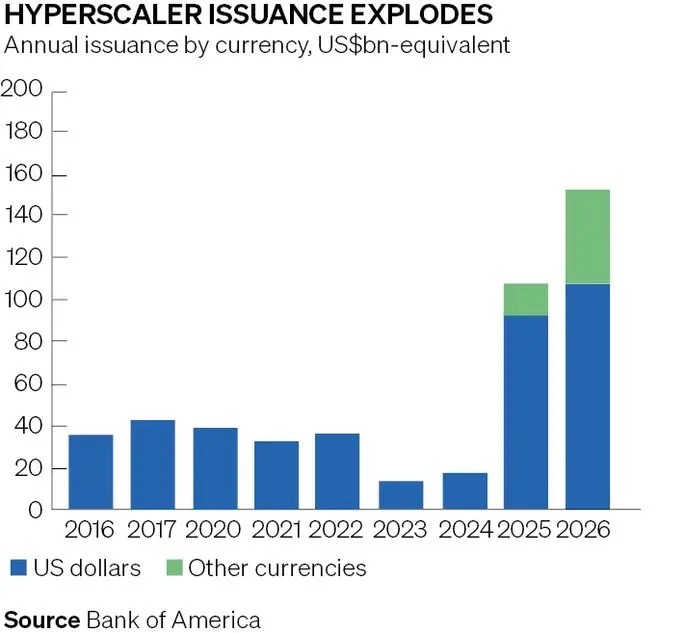
그러나 AI 의 공급망 구조는 많은 신흥 비달러 자산을 창조하고 있으며, 미국 기업이 독점하는 자산 발행 특권은 오래 유지되지 못할 수 있습니다.
한국과 대만의 반도체 글로벌 공급망 중요성이 부각되고, 중국近期上市、获得 500 배 초과 청약된 장신도 AI 공급망에서 일席之地를 차지하고 있으며, 많은 우량 기업들이 여전히 달러 자본 시장 밖에 배제되어 있습니다.这也是为何 장신이 Hyperliquid 에 미리 온라인된 주요 원인이며, 주된 이유는 글로벌 유동성에 접속하기 위함입니다.
Press enter or click to view image in full size
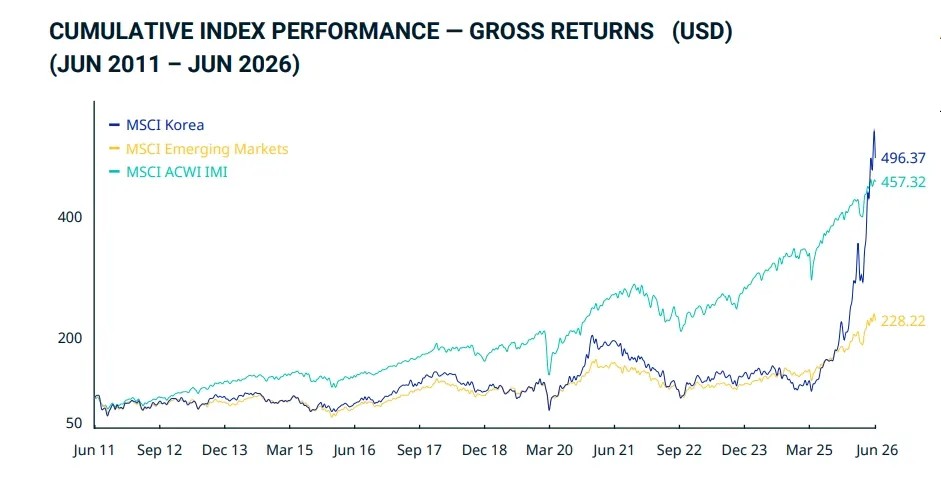
그리고 중국과 미국 간 AI 경쟁 격차는 우리가 생각하는 것보다 작을 수 있습니다. 작년 2 월 출시된 DeepSeek 에서 요즘 놀라운 Kimi K3 까지, 중국이 미국을 쫓는 발걸음을 잡고 있음을 인정하지 않을 수 없으며, 더不用说 인간형 로봇 분야 산업화에서遥遥领先하고 있습니다. 현재 세계 모든 시선은 미국 big tech 와 OpenAI 및 Anthropic 상장에 집중되어 있지만, 미래에 DeepSeek 와 Moonshot 이 A 주에 상장되면, 혹시 그때 통탄해야 할 것은 미국 투자자일 수 있습니다.
자산 수요 측은 점점 더 글로벌화되고 있지만, 자산 소유권과 발행권은 국경에 막혀 있습니다.
이것이 바로「brokered the unbrokered」가 미래 15 년 동안「banked the unbanked」보다 더 중요한 이유입니다: 전자는 개인이 안정적인 통화 시스템에 접속하는 방법을 해결합니다; 후자는 누가 미래 저비용 자금 조달 권리를 소유하고 미래 선진 생산력을 소유할지 결정합니다.
1914 년 포드는 하루 8 시간, 주 5 일 근무제를 실시하기 시작했으며, 지난 100 년간 현대 사회의 거의 모든 것은 작업의 제도화와 작업 윤리를 중심으로 전개되었습니다. 당신은 누구인가, 종종 당신이 무엇을 하는 일인가와 같습니다.
100 년 후 오늘, AI 구동下的 4 차 산업 혁명은 지속적으로 뇌력 노동의 한계 가치를 압축하며, 절대 다수의 뇌력 작업자의 임금 성장은 자산 가격과 통화 확장, 특히 기술红利, 통화红利 및 독점红利을 담을 수 있는 자산을 쫓아가기 점점 더 어려워질 것입니다. 자산 구성권은 이미 오래전에 전통적인 의미의「재테크 문제」를 넘어, 새로운 사회 계층화 메커니즘으로 변할 것입니다.
금융의 본질은「희망을 파는 것」(finance is in the business of hope) 입니다. 희망이 항상 있기를 바랍니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @primitivecrypto















