


다른 대출 프로토콜들과 비교하여 Silo Finance의 강점과 경쟁 우위를 심층 분석해 보겠습니다. Silo Finance는 비상장 자산을 담보로 사용하는 최초의 탈중앙화 대출 프로토콜 중 하나로, 기존의 블록체인 금융(DeFi) 생태계에서 다뤄지지 않았던 중요한 시장을 선점하고 있습니다. 이 점이 바로 Silo Finance의 핵심적인 차별화 요소이자 가장 두터운 '모식성(moat)'입니다. ### 1. **비상장 자산 담보 대출이라는 새로운 시장 창출** 기존 DeFi 대출 프로토콜들은 주로 유동성이 높고 시가총액이 큰 상장 암호화폐(예: ETH, BTC, USDC 등)를 담보로 받습니다. 그러나 Silo Finance는 **프로토콜이 자체적으로 발행한 토큰**(예: xSUSHI, stETH, veCRV 등)과 같은 **비상장 자산**(ilToken, 속칭 "Idle Liquidity Tokens")을 담보로 활용할 수 있도록 설계되었습니다. 이러한 자산들은 일반적으로 유동성이 낮거나, 가격 정보 제공(오라클)이 어렵기 때문에 다른 플랫폼에서는 담보로 인정되지 않거나 매우 높은 할인이 적용됩니다. 하지만 Silo는 이를 가능하게 함으로써: - 자산 보유자가 자산을 해제하지 않고도 유동성을 확보할 수 있게 되며, - 전체 DeFi 생태계의 자본 효율성이 향상됩니다. 이는 마치 "사용되지 않는 자산을 다시 일하게 만든다"는 의미에서 진정한 의미의 탈중앙화 금융 실현에 한 발 더 다가선 혁신입니다. --- ### 2. **Isolated Lending Markets (격리된 대출 시장) 아키텍처** Silo Finance는 각 자산별로 독립된 대출 시장을 운영합니다. 즉, 각 담보 자산마다 별도의 유동성 풀과 리스크 프로파일을 가지며, 한 시장의 문제가 다른 시장으로 전이되지 않습니다. 예를 들어: - stETH를 담보로 한 대출 시장과 - xSUSHI를 담보로 한 대출 시장은 완전히 분리되어 있음 이 구조의 장점은 다음과 같습니다: ✅ **시스템 전반의 리스크 감소**: 특정 자산의 가격 붕괴나 디페깅(예: UST 사태)이 발생하더라도 전체 시스템이 영향을 받지 않음 ✅ **맞춤형 리스크 관리**: 각 시장에 대해 담보율(LTV), 이자율 모델, 오라클 등을 개별 설정 가능 ✅ **새로운 자산 빠른 통합**: 검증된 자산은 신속하게 새로운 시장으로 추가 가능 이와 비교해 Aave나 Compound는 공유 유동성 풀(shared pool) 구조로, 일부 자산의 문제라도 전체 프로토콜에 시스템적 위험이 전이될 수 있는 구조적 취약점이 존재합니다. --- ### 3. **오라클 보안 및 정교한 가격 메커니즘** Silo는 Chainlink뿐만 아니라 TWAP(Time-Weighted Average Price) 등 다양한 오라클 소스를 결합하여 가격 조작에 대한 내성을 강화했습니다. 특히 비상장 자산의 경우 가격 변동성이 크고 유동성이 낮아 조작 위험이 높기 때문에, 이러한 다중 오라클 기반의 견고한 가격 산정은 필수적입니다. 또한 Silo는 **시세 조정 메커니즘**(Market-Specific Pricing Adjustments)을 통해 비효율적인 시장에서도 현실적인 담보 가치를 반영할 수 있습니다. --- ### 4. **자본 효율성과 사용자 유인 구조** Silo는 자산 제공자에게 수수료 수익뿐 아니라, 향후 프로토콜 거버넌스 토큰 배분 가능성까지 제시함으로써 초기 유동성 유치에 성공했습니다. 또한, 담보로 사용되는 ilToken의 특성상, 해당 자산을 스테이킹 중인 사용자들이 여전히 그 자산의 거버넌스 권한이나 리워드를 유지할 수 있어, **기회비용 없이 유동성을 확보**할 수 있다는 점이 큰 매력입니다. --- ### 5. **경쟁 프로토콜과의 비교** | 항목 | Silo Finance | Aave / Compound | 체인링크 VRF 기반 프로토콜 | |------|---------------|------------------|----------------------------| | 담보 자산 | 비상장 자산(ilToken) 중심 | 주로 상장 자산 | 제한적 | | 시장 구조 | 격리된 시장(Isolated) | 공유 풀(Shared Pool) | 혼합 | | 리스크 전이 | 최소화됨 | 가능성 있음 | 중간 | | 자본 효율성 | 높음 | 중간 | 낮음 | | 오라클 보안 | 다중 소스 + TWAP | 주로 Chainlink | 제한적 | 이 표에서 볼 수 있듯이, Silo는 틈새 시장을 공략하면서도 보안과 효율성 측면에서 뛰어난 균형을 이루고 있습니다. --- ### 결론: Silo Finance의 '모식성(Moat)'은 어디에 있는가? Silo Finance의 진정한 경쟁 우위는 단순한 기술적 혁신을 넘어서, **비상장 자산이라는 막대한 잠재 자본을 DeFi 생태계에 안전하게 연결하는 인프라**라는 점에 있습니다. 이는 다음과 같은 형태의 모식성을 형성합니다: 1. **네트워크 효과**: 더 많은 ilToken 자산이 Silo에 입점할수록, 새로운 사용자와 유동성 유입이 쉬워짐 2. **신뢰 기반**: 격리된 시장 구조와 견고한 오라클 덕분에 고위험 자산 도입에도 안정성 유지 3. **생태계 파트너십**: SushiSwap, Curve, Lido 등 주요 프로토콜과의 긴밀한 연계를 통해 유동성 공급자와 자연스럽게 연결 결국, Silo Finance는 "누구도 해결하지 못했던 자본 낭비 문제"를 창의적인 설계로 해결하며, DeFi의 다음 성장 단계를 이끌 핵심 인프라로 자리매김하고 있습니다. 이 점이야말로 그들의 가장 강력한护城河, 즉 지속 가능한 경쟁 우위라고 할 수 있습니다.
작성: Gustavo Lobo
번역: TechFlow
소개
DeFi의 대출 프로토콜은 탈중앙화되고 허가 없이 대출을 가능하게 하며, 사용자에게 효율적인 자본 운용 전략을 제공하는 것을 목표로 합니다. 사용자는 자신의 자금을 빌려주고 이자 수익을 얻을 수 있으며, 차입자는 이자를 지불하기로 동의하면 자금을 빌릴 수 있습니다.
모든 형태의 레버리지와 마찬가지로 가장 직관적인 위험은 청산에서 비롯됩니다.
자금이 대출 프로토콜의 스마트 계약에 예치되고 포지션이 개설되면, 차입자에게 건전성 지수(HF)가 할당됩니다. 건전성 지수는 예치한 담보 자산 대비 차입 자산 원금의 상환 능력을 나타냅니다. 초기 HF 값은 서로 다릅니다. 왜냐하면 각 프로토콜은 서로 다른 자산에 대해 정의된 리스크 파라미터(청산 임계값 등)가 다르기 때문입니다. 간단히 말해, 차입자의 HF가 "1"에 가까울수록 그들은 디폴트에 더 근접해 있는 것입니다.
디폴트가 발생할 경우, 대출 프로토콜은 채무를 상환하기 위해 담보로 맡긴 자산을 압류하고 청산합니다. 또한 차입자에게 남은 담보를 돌려주기 전에 추가 벌금이 부과됩니다.
경쟁사 분석
AAVE
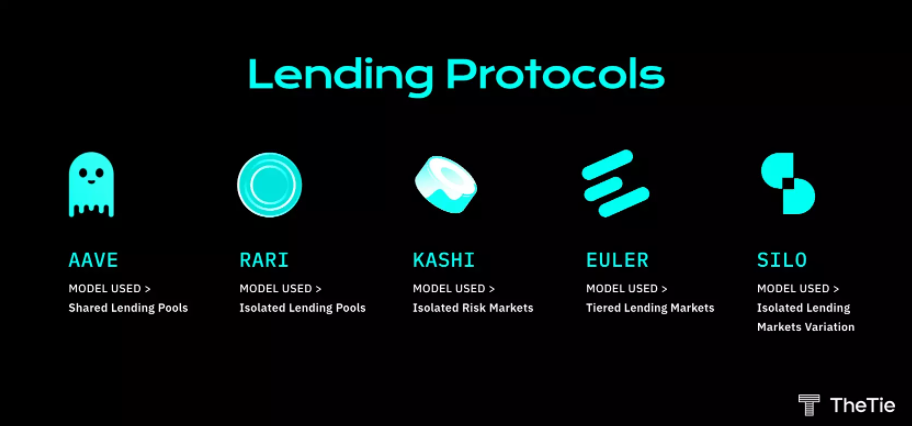
모델: 공유 대출 풀 — 첫 번째 세대의 대출 프로토콜(예: Aave)은 '공유 풀(shared pool)'이라 불리는 유동성 모델을 활용합니다. 예치된 자산은 프로토콜이 보유한 모든 담보 자산이 포함되는 하나의 '공유' 풀 안에 들어갑니다.
리스크 및 고려 사항
이 모델은 기술적으로 더 고립된 구조보다 자본 효율성이 높지만, 동시에 상당한 리스크도 수반합니다. 많은 종류의 토큰이 단일 대출 풀을 공유하기 때문에, 한 토큰이 해킹될 경우 전체 대출 풀이 위협받게 됩니다. 따라서 이러한 시장은 잠재적 취약점을 피하기 위해 주로 단기 자산(숏테일 자산) 중심으로 운영됩니다. 실제로 C.R.E.A.M. 등의 사례에서 이런 문제가 발생했으며, 이로 인해 해커가 1억 3700만 달러 상당의 암호화 자산을 탈취했습니다.
Rari
모델: 고립된 대출 풀 — 사용자는 자신만의 고립된 통화 시장을 생성할 수 있는데, 이를 Fuse 풀이라고 부릅니다. 풀 생성자는 어떤 자산, 오라클 또는 금리 모델이라도 사용할 수 있기 때문에, 이러한 풀은 다양한 토큰으로 구성됩니다. 이렇게 여러 토큰이 하나의 풀에 모여 효과적인 통화 시장 구조를 형성합니다.
리스크 및 고려 사항
고립된 대출 풀은 공유 풀보다 보안성이 향상되었습니다. 하지만 각 풀은 여전히 구성 자산들의 개별 보안성에 의존합니다. 풀 내 한 자산이 침해되면, 해당 풀 전체가 영향을 받습니다. 또한 중앙집중화 문제도 주목해야 하는데, 각 풀의 생성자가 필요에 따라 풀의 매개변수를 조정할 수 있어 보안에 추가적인 부담이 될 수 있습니다. 참고로 최근의 규제 압박과 중대한 취약점 발견으로 인해 Rari와 Fei는 프로토콜 운영을 종료하기로 결정했습니다.
Kashi
모델: 고립된 리스크 시장 — 사용자는 원하는 어떤 통화쌍에 대해서도 유동성을 제공하고 독립된 통화 시장을 만들 수 있습니다.
리스크 및 고려 사항
이 모델은 각 통화쌍이 완전히 분리되어 있기 때문에 매우 높은 수준의 보안을 실현합니다. 만약 한 통화쌍이 침해되더라도 그 영향은 해당 특정 통화쌍에만 국한됩니다. 그러나 이러한 고도의 격리는 단점도 존재합니다. 유동성이 너무 많은 풀에 분산되기 때문입니다. 예를 들어 USDC는 30개 이상의 별도 풀을 가지고 있습니다. 유동성 분산은 문제를 일으키며, 차입자는 자신의 자금 규모에 맞는 적절한 풀을 선택해야 하는 부담을 가지게 됩니다.
Euler Finance
모델: 계층형 대출 시장 — Euler는 Uniswap v3의 가격 오라클을 활용하여 위험 기반 자산 계층을 만들어 프로토콜과 사용자를 보호합니다. 이 자산 계층은 담보층(collateral layer), 크로스층(cross layer), 격리층(isolated layer)의 세 가지로 나뉩니다.
리스크 및 고려 사항
주요 문제는 오라클 리스크입니다. Euler는 과거에 여러 번 공격당했던 Uniswap V3의 가격 오라클에 의존하고 있습니다.
Silo Finance
모델: 고립된 대출 시장의 또 다른 형태 — 사용자는 미리 설정된 연결 자산(ETH)을 활용하여 원하는 어떤 토큰 자산에 대해서도 통화 시장을 생성할 수 있습니다.
리스크 및 고려 사항
Silo는 Uniswap v3와 Balancer v2의 가격 오라클을 활용하므로, 시장 생성은 이 플랫폼들에 유동성 풀을 보유한 토큰 자산으로 제한됩니다. 서로 다른 통화 시장을 격리함으로써 리스크 역시 격리되어 높은 수준의 보안이 실현됩니다. 각 통화 시장은 Silo가 '브릿지 자산(bridge asset)'이라 부르는 자산과 페어링되는데, 현재 $ETH만이 브릿지 자산으로 사용되고 있습니다. 모든 거래는 이 자산을 통해 이루어지며, 따라서 유일하게 신뢰해야 하는 자산이기도 합니다. 만약 어떤 토큰이 침해되거나 악용된다면, 영향을 받는 것은 그 격리된 풀의 브릿지 자산 공급자($ETH 대출자)뿐입니다.
Silo 프로토콜 개요
Silo Finance는 격리 요소를 활용해 안전하고 효율적인 통화 시장을 제공하는 탈중앙화, 무허가 대출 프로토콜입니다. Silo는 기존 대출 프로토콜의 주요 문제점을 해결하도록 설계되었으며, 특히 공유 풀의 보안 결함은 각 대출 풀을 격리함으로써 해결됩니다. 이는 Kashi와 유사한 접근 방식입니다. 그러나 Kashi는 유동성이 너무 많은 풀에 분산되는 어려움을 겪고 있습니다. 이 모델은 공유 풀 대비 높은 보안 수준을 달성하지만, 그 대가로 효율성이 저하되는 단점이 있습니다.
Silo는 다음과 같은 방법으로 고립된 대출 시장 모델을 개선했습니다:
- 거버넌스에 의존하지 않고도 어떤 토큰 자산이든 화이트리스트에 올릴 수 있습니다. 유동성 제한은 거버넌스가 아닌 시장 자체에 의해 결정됩니다.
- 각 자산마다 고립된 풀을 만들어 유동성을 더욱 깊게 만듭니다.
- 거래 상대방만 존재한다면 어떤 암호화 자산이든 상장할 수 있도록 하여 확장성을 높입니다.
아키텍처
대출 모델
구조 자체는 간단합니다. 공급자가 담보물을 사용해 차입할 때 기본적인 절차는 두 가지 포지션을 생성하는 것으로 시작됩니다.
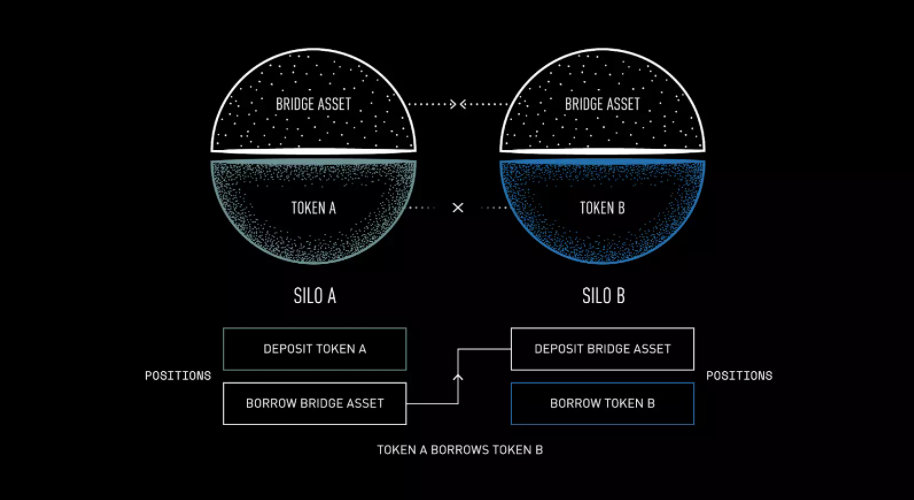
포지션 개설을 결정하는 첫 번째 단계는 차입하고자 하는 토큰을 담보로 예치하는 것입니다. 각 토큰은 신뢰할 수 있는 브릿지 자산(ETH)과 페어링되어 있으므로, 사용자는 담보를 제공하고 그에 상응하는 ETH를 차입하게 됩니다. 두 번째 단계는 차입한 브릿지 자산(ETH)을, 사용자가 차입하고자 하는 자산이 보관된 풀에 다시 예치하는 것입니다. 기억해야 할 점은, 이 모델의 특성상 네 번의 트랜잭션이 필요하며, 즉 네 번의 가스 수수료가 발생한다는 것입니다.
금리 모델
Silo는 기존 대출 프로토콜들이 사용하는 모델과는 다른 독창적인 동적 금리 모델을 채택하고 있습니다. 일반적인 모델에서는 간단히 차입자가 예금자에게 이자를 지불하며, 차입 금리가 대출 금리를 충당합니다. 차입 자산에 대한 수요가 증가하면 차입 금리도 상승합니다.
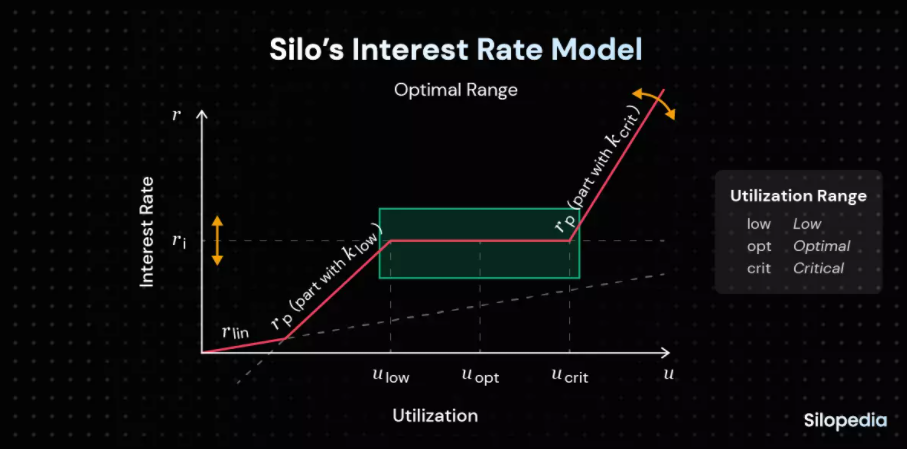
Silo의 금리 모델은 특정 자산의 차입 수요를 최적 범위 내(위 그래프의 녹색 사각형)로 유지하는 것을 목표로 합니다. 최적 범위는 ulow(Utilization Low)와 ucrit(Utilization Critical) 사이의 평균값 또는 중간 지점입니다. 이용률이 임계 수준에 도달하면, 이 모델은 금리(r)를 조정하여 사용자 행동을 변화시키고 이용률을 다시 최적 범위로 되돌리려 합니다.
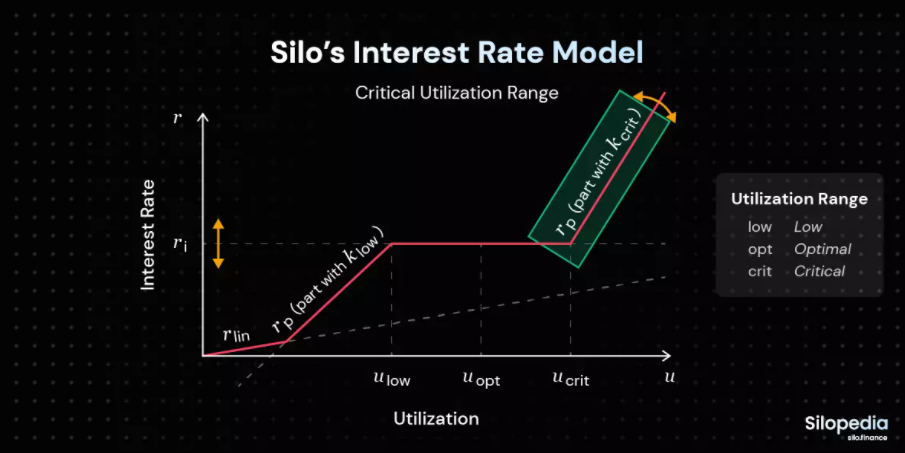
이용률이 ucrit를 초과하면 금리가 급격히 상승합니다. 금리 인상은 더 높은 대출 금리를 활용하기 위해 공급자들이 더 많은 자금을 예치하도록 유도합니다. 또한 높은 차입 비용으로 인해 차입자들은 조기에 대출을 상환하려는 경향을 보입니다.
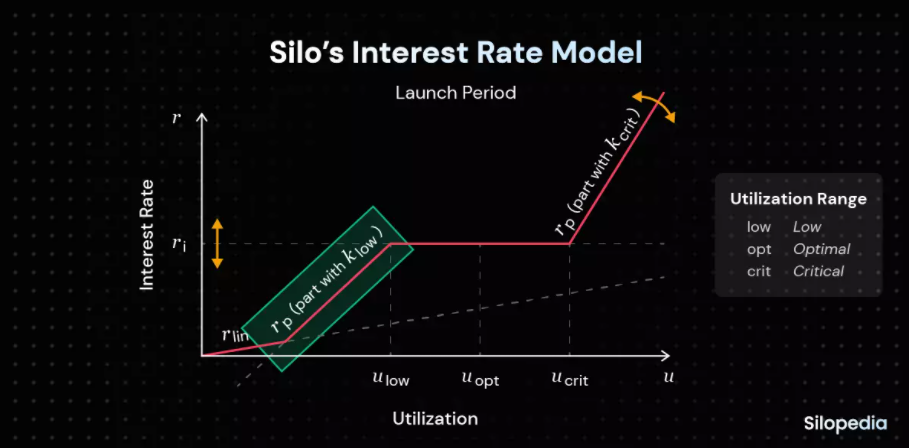
반대로 이용률이 ulow(낮은 이용률) 아래로 떨어지면 금리는 급격히 하락합니다. 금리 인하를 통해 낮은 차입 비용을 활용하려는 차입자를 유인하여 이용률을 다시 끌어올립니다.
토큰 이코노믹스
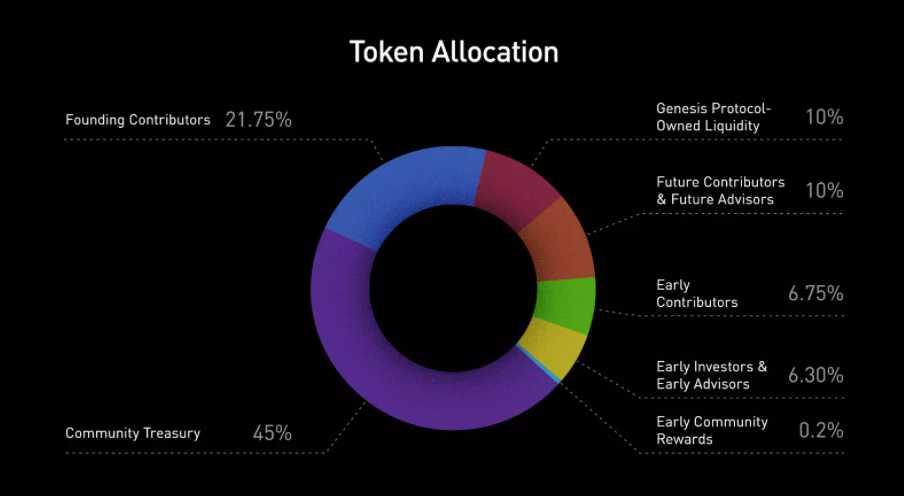
2021년 12월 1일부터 향후 4년 동안 총 10억 개의 $SILO 토큰이 발행되며, 미래의 인플레이션은 관리자 투표에 따라 결정될 수 있습니다. 본문 작성 시점에서 Silo는 제로 인플레이션을 달성하겠다고 이미 약속했습니다.
유동성 인센티브
2022년 3월 6일, Silo는 Curve V2에 $SILO 풀을 구축하고 CRV 배분을 통해 유동성을 유인하는 제안을 만들었습니다. Silo의 계획은 다음과 같았습니다:
- Curve v2에서 SILO:FRAX 풀을 시작하여 유동성을 유도합니다.
- 시장에서 $CVX 토큰을 구매하여 Curve DAO 내 투표권을 확보합니다.
- 새롭게 확보한 투표권을 사용해 SILO:FRAX 풀의 CRV 배분을 위한 투표를 진행합니다.
팀은 이 제안을 실행에 옮겨 CVX 매입을 시작했습니다. 3월 4일부터 3월 6일 사이에 팀은 25만 달러 상당의 CVX를 매입하였으며, 441만 달러 상당의 USDC를 사용했고, 평균 포지션 크기는 17달러였습니다. 몇 달 후, 높은 수익률(최고 약 130%)에도 불구하고 Silo는 Curve에서 상대적으로 적은 유동성만을 유치할 수 있었습니다. 이로 인해 슬리피지가 커졌고, Silo 투자자들의 접근성에 병목 현상이 발생했습니다.
그 이후 커뮤니티는 함께 새로운 제안을 만들고 이를 통과시켰으며, Silo의 유동성을 Curve에서 Balancer로 이전하기로 결정했습니다. SILO:ETH Balancer 풀의 지표를 활성화함으로써, SiloDAO는 뇌물(bribe)을 통한 인센티브를 활용해 자체 토큰의 주요 유동성 공급원을 만들 수 있게 되었습니다. Balancer는 Curve보다 가격 데이터와 DEX 집계기와의 통합 정도가 훨씬 높아 유동성 측면에서 더 바람직한 선택입니다. 또한 안정화폐 대비 ETH 페어링은 LP들에게 더 낮은 영구 손실(IL) 리스크를 제공합니다.
현재 Balancer 인센티브 제안이 최근 통과되었으며, Silo는 Balancer에 ETH 유동성을 주입하기 시작할 예정입니다. 정확한 일정은 아직 없지만, 인센티브는 9월 중순경 시작될 예정입니다.
Silo의 스테이블코인
아직 공식 명칭은 없지만, Silo는 자체 스테이블코인을 출시하고 있습니다. 이 스테이블코인은 ETH와 함께 브릿지 자산으로 사용될 예정입니다.
계획은 기존의 스테이블코인이나 그 바스켓을 래핑하는 것이 아니라, 담보를 기반으로 탈중앙화된 스테이블코인을 발행하는 메커니즘을 개발하는 것입니다. 최근 USDC 및 USDC를 담보로 사용하는 탈중앙화 스테이블코인들의 발전을 고려하면, 이는 특히 중요한 사안입니다.
결론
Silo Finance는 위험을 격리하면서도 자본 효율성을 유지하기 위해 혁신적인 설계 모델을 활용하는 통화 시장 프로토콜입니다. Silo는 '실로(Silos)'라 불리는 각 시장의 격리 구조와 이용률 최적화를 위한 동적 금리 모델과 같은 핵심 기능을 통해 이를 실현하고 있습니다. 그럼에도 불구하고, Silo는 여전히 초기 단계이며, 출시 후 유동성 공급이 점진적으로 형성됨에 따라 토큰 가격의 큰 변동성이 예상된다는 점을 기억해야 합니다.







