ビットコインが6万2000ドルに下落:恐慌売りで損切り離脱、誰が底値で購入しているのか?
著者:Glassnode
翻訳:TechFlow
TechFlow:ビットコインは11月15日に下落し6万2000ドル台へ陥落し、投資家による大量の損切りにより、実現済み損失が過去にサイクルの大底でしか見られない極端な水準に到達した。同時に、デリバティブ市場ではレバレッジ多头が激しく清算され、未決済残高と注文簿のディープネスにおいて長短の攻防が顕在化している。本稿では、オンチェーンでの売却チップスの実際の保有期間、6万2000~6万6000ドルの主要サポート帯における防御力の強度、マイナー資金のAI分野への流動傾向、そしてアルトコインの極端な洗浄(ワッシュアウト)に関する技術的なパターンを、節ごとに厳格かつ客観的に提示する。
コア・エグゼクティブサマリー
ビットコインの近期の急落により、投資家の実現済み損失規模は典型的なカピチュレーション(降伏売り)水準に押し上げられ、同時にデリバティブ市場の投機的レバレッジが完全に洗浄された。
現在のスポット価格は、直近の買い手が比較的多く集中する6万2000~6万6000ドルのコストゾーンに位置しており、その下の6万ドルおよびそれ以下の価格帯では、8月以来最大規模の指値買い注文による防御が待ち受けている。
スポット市場におけるBTCのマクロ需要は依然としてやや鈍いものの、オンチェーン上の実世界資産(RWA)のトークン化拡大勢いは相場の影響を受けず、堅調な伸びを維持している。
カピチュレーション(降伏売り)の幕開け
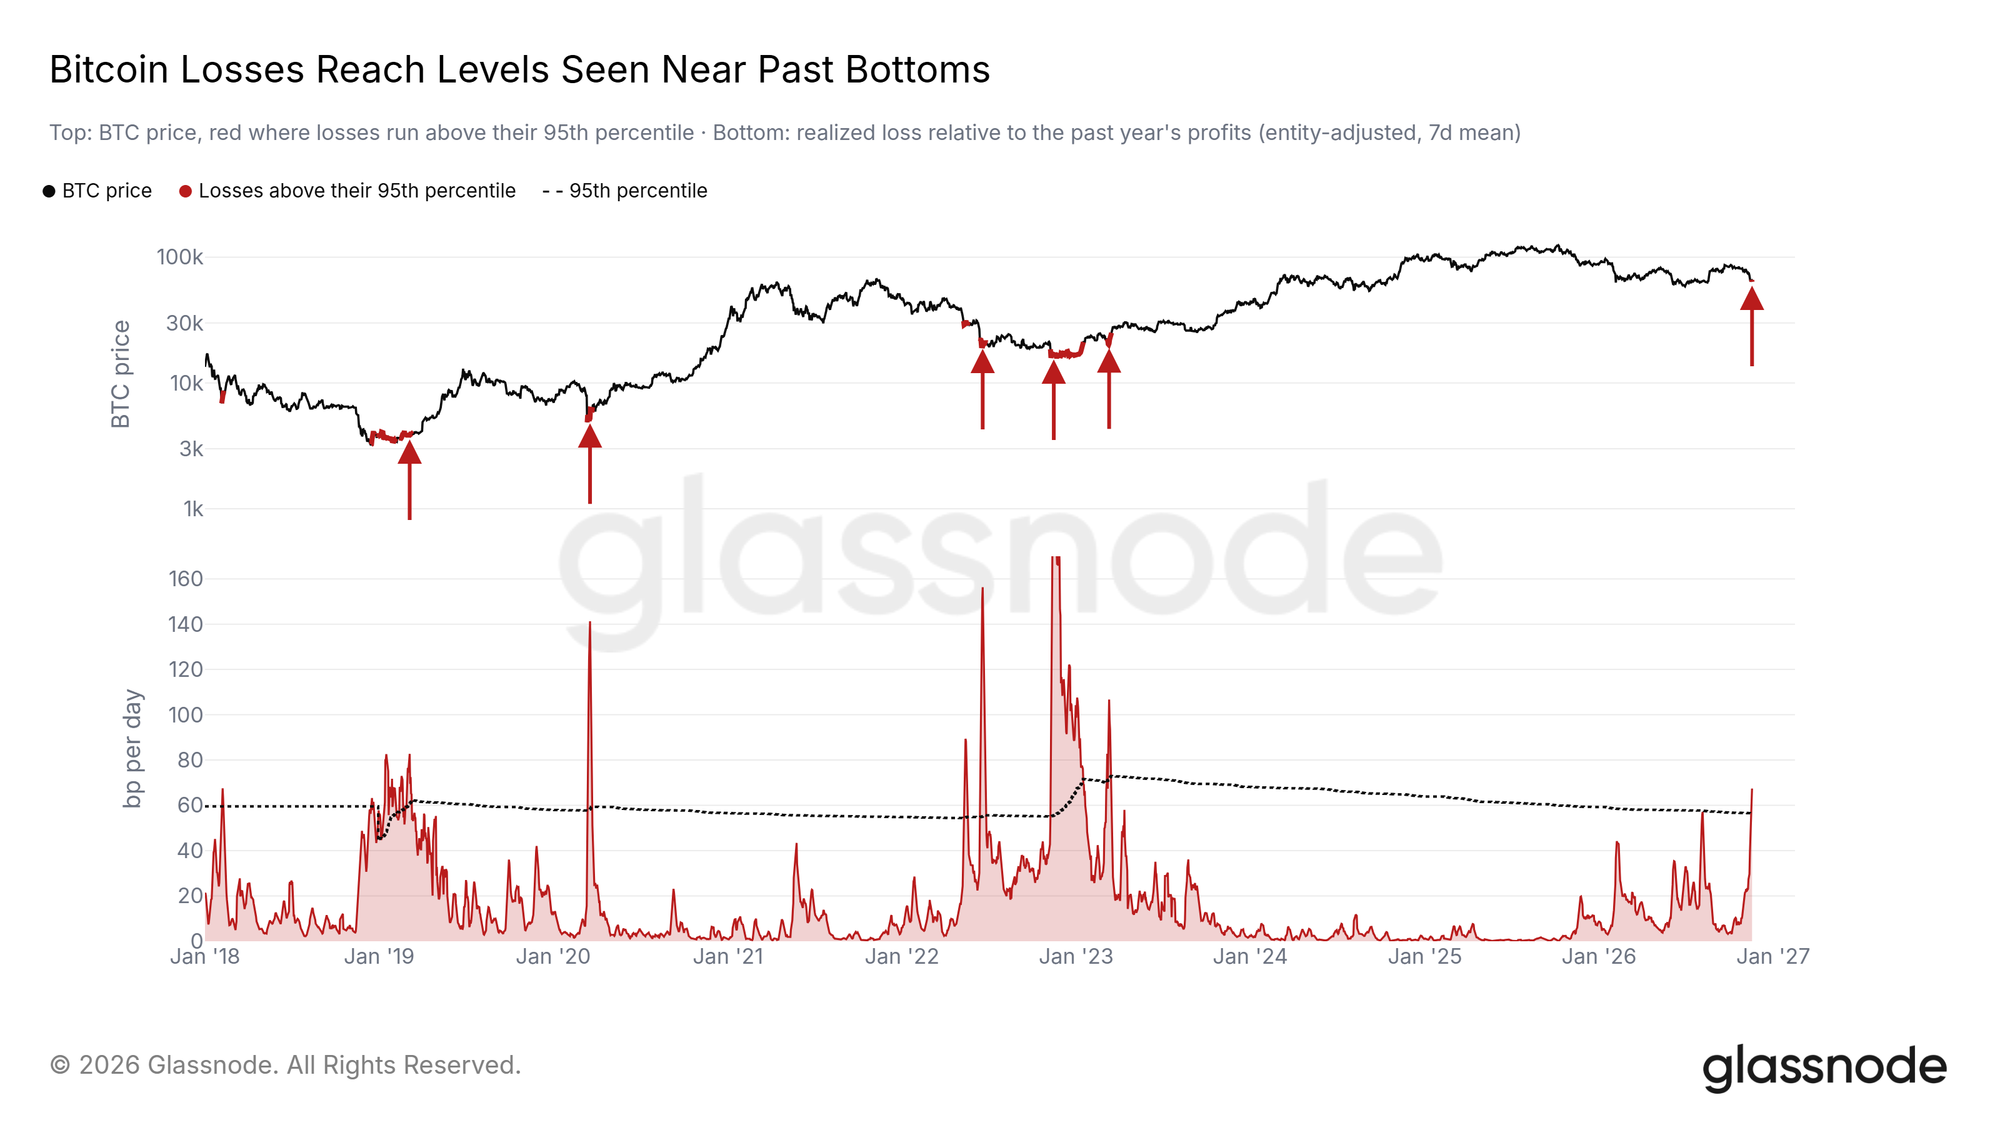
11月15日の暴落はビットコイン価格を直接6万2000ドルまで引き下げ、投資家が損失状態での売却を行った規模は極めて稀である。
異なる市場サイクル間でこの損失の深刻度を横断的に比較するため、当社は実現済み時価総額に対する標準化された実現済み損失指標を採用した。
この指標は現在、2018年、2020年、2022年、そして2023年初頭など、過去に極端な市場底値でしか観察されなかった位置に到達している。これは今サイクルにおいて、実現済み損失がこの水準に達するのは初めてである。
直近の買い手の損失確定出場
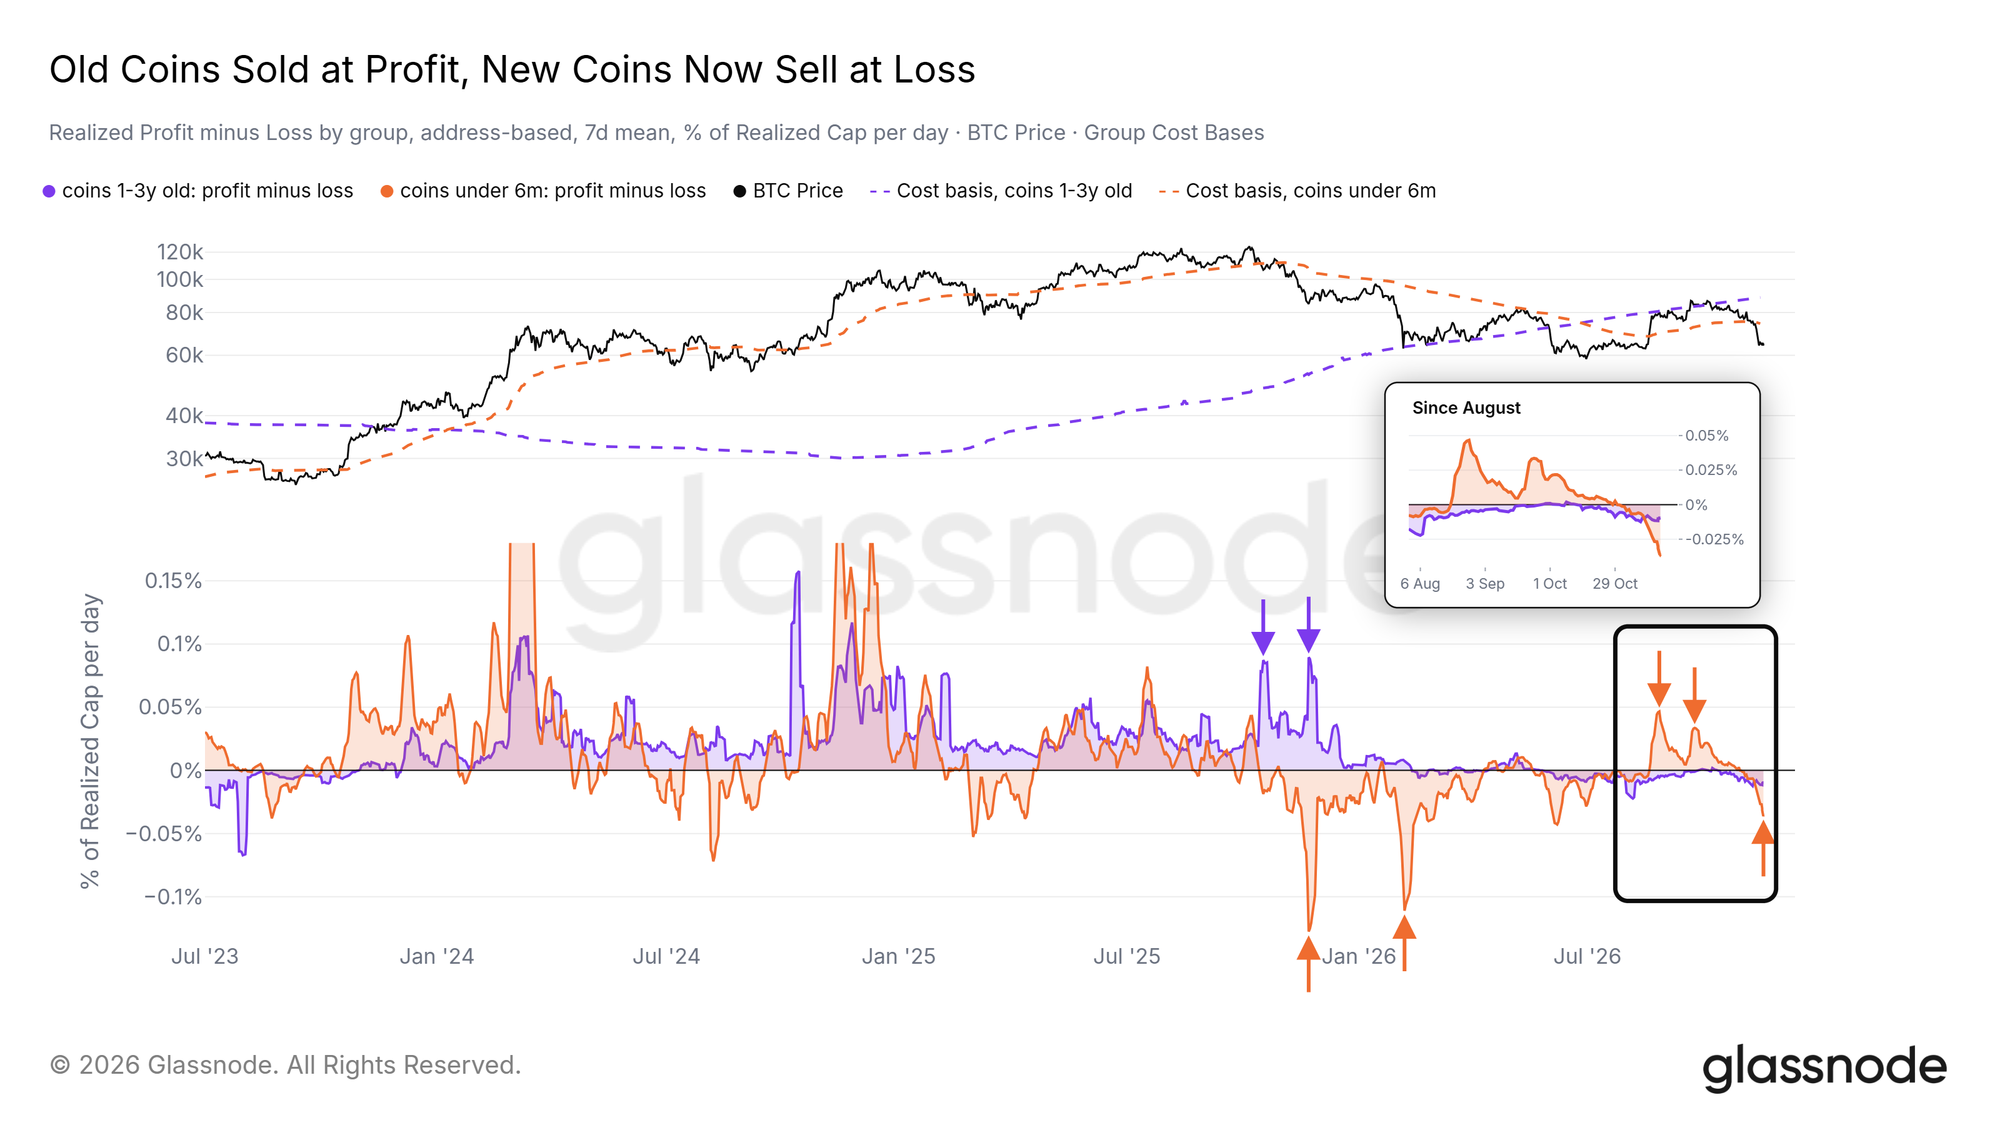
今回の売り圧力の主な源泉は、直近で購入を行った投資家である。
保有期間が1年から3年のチップスはすでに2025年末までに前回の大型サイクルでの利益を確定的にし、その後積極的な取引からほぼ撤退し、保有状態は継続して休眠している。
したがって、今回の売り込みの中核を真正に構成しているのは、過去12ヶ月以内に参入した投資家、および3ヶ月未満の短期保有者(Short-Term Holders)である。
現在のビットコイン価格は上記2グループの平均仕入コスト(図中の破線参照)を両方とも割り込んでいる。価格がコストラインの下で推移し続ける限り、さらなる直近の買い手が損失回避のため強制決済を余儀なくされる可能性がある。
8月のチップス密集帯の防衛
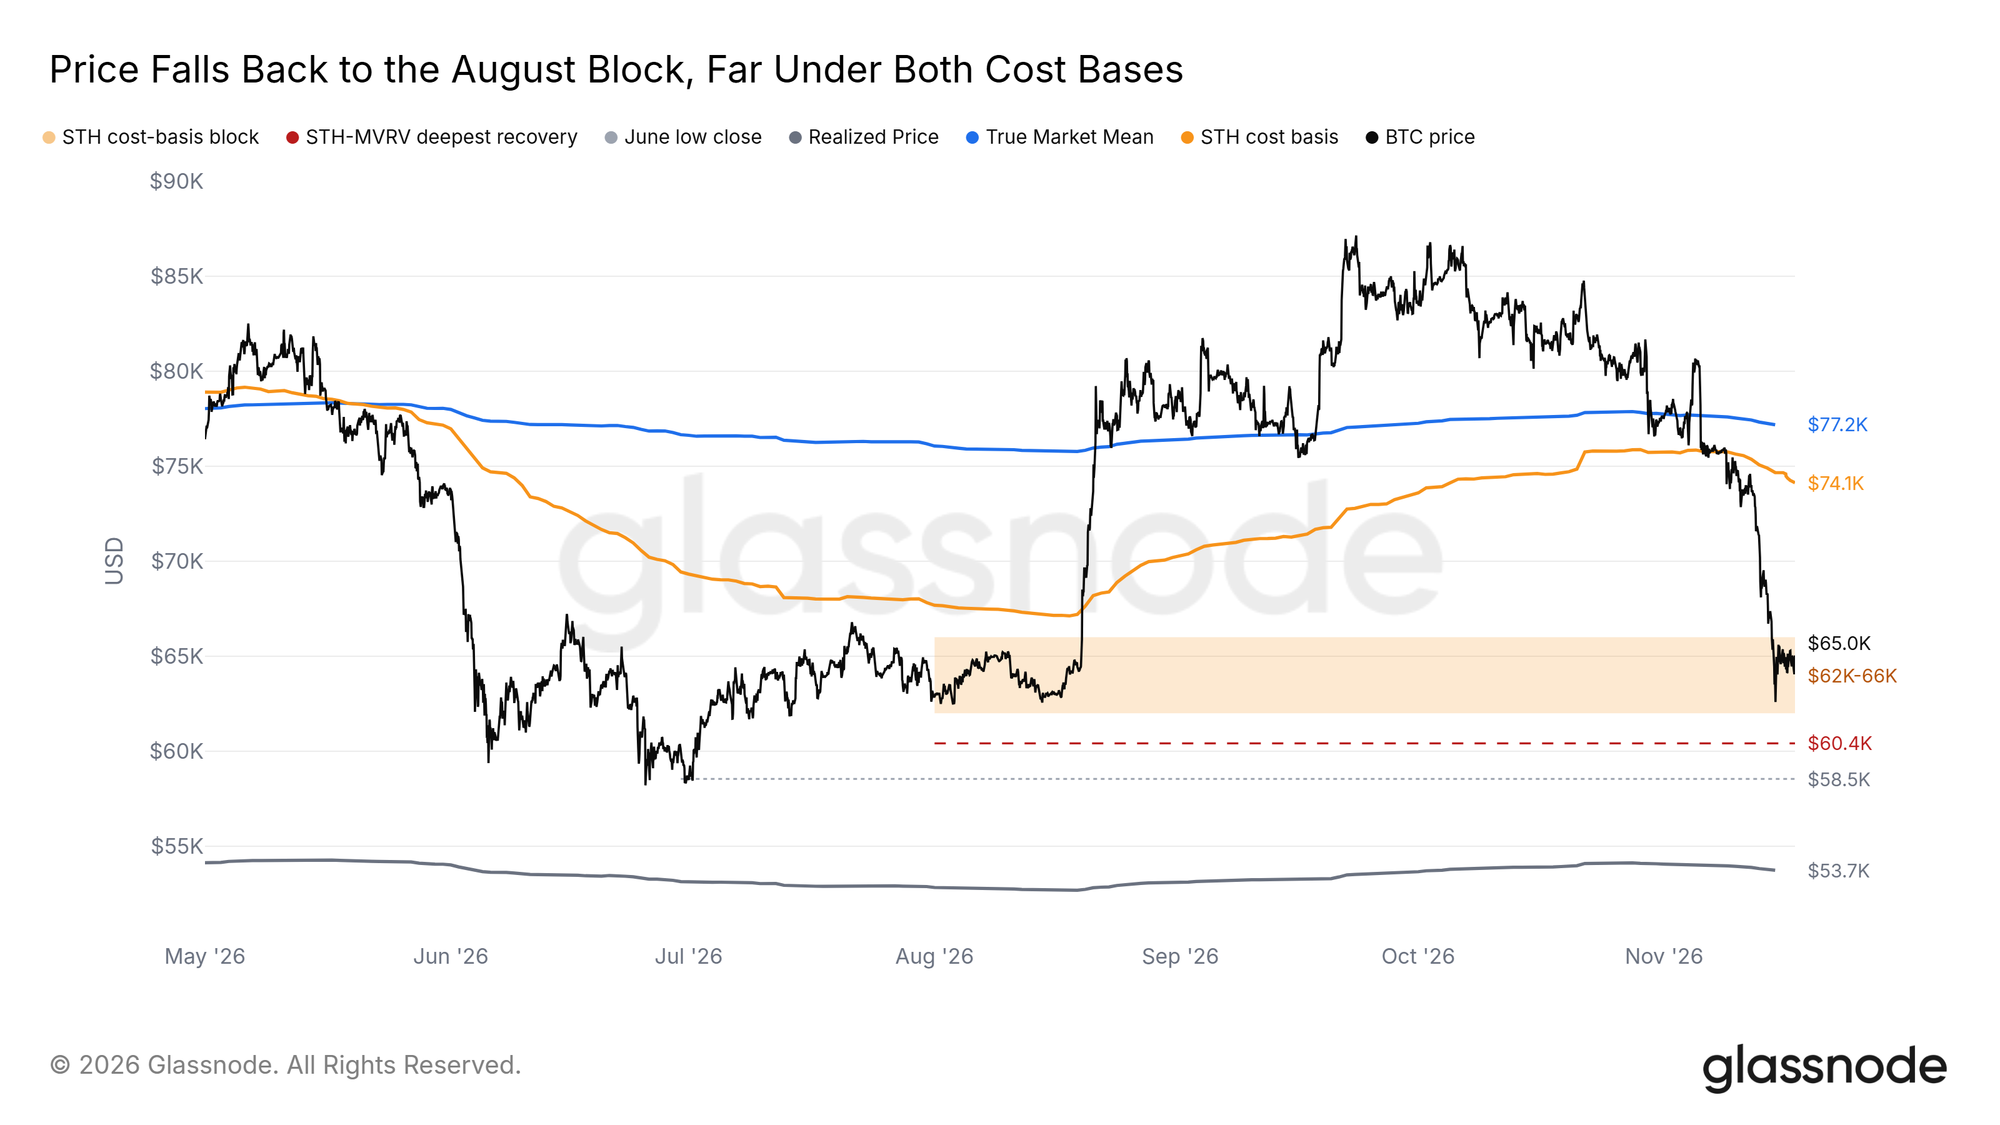
先週のリポートで明確に指摘した通り、6万2000~6万6000ドルのゾーンはスポット価格下方における唯一の高密度オンチェーンサポート帯であり、今回の暴落はちょうどそのゾーンの下沿に到達した。
これは6万2000~6万6000ドルを多头が全力で死守すべき關鍵な生命線へと変貌させ、もしこれを割り込めば下方のテクニカルリスクが極めて大きくなるからである。
6万2000ドル以下では短期保有者の買いチップスが極めて少なく、下方の4万8000ドル付近にようやく既存ポジションによるセカンダリサポートが存在する。
一方上方では、短期保有者コストベース(Short-Term Holder Cost Basis)は7万4100ドルに位置しており、これは直近の買い手全体が損益分岐点に到達する臨界点を意味している。
レバレッジ多头の清算
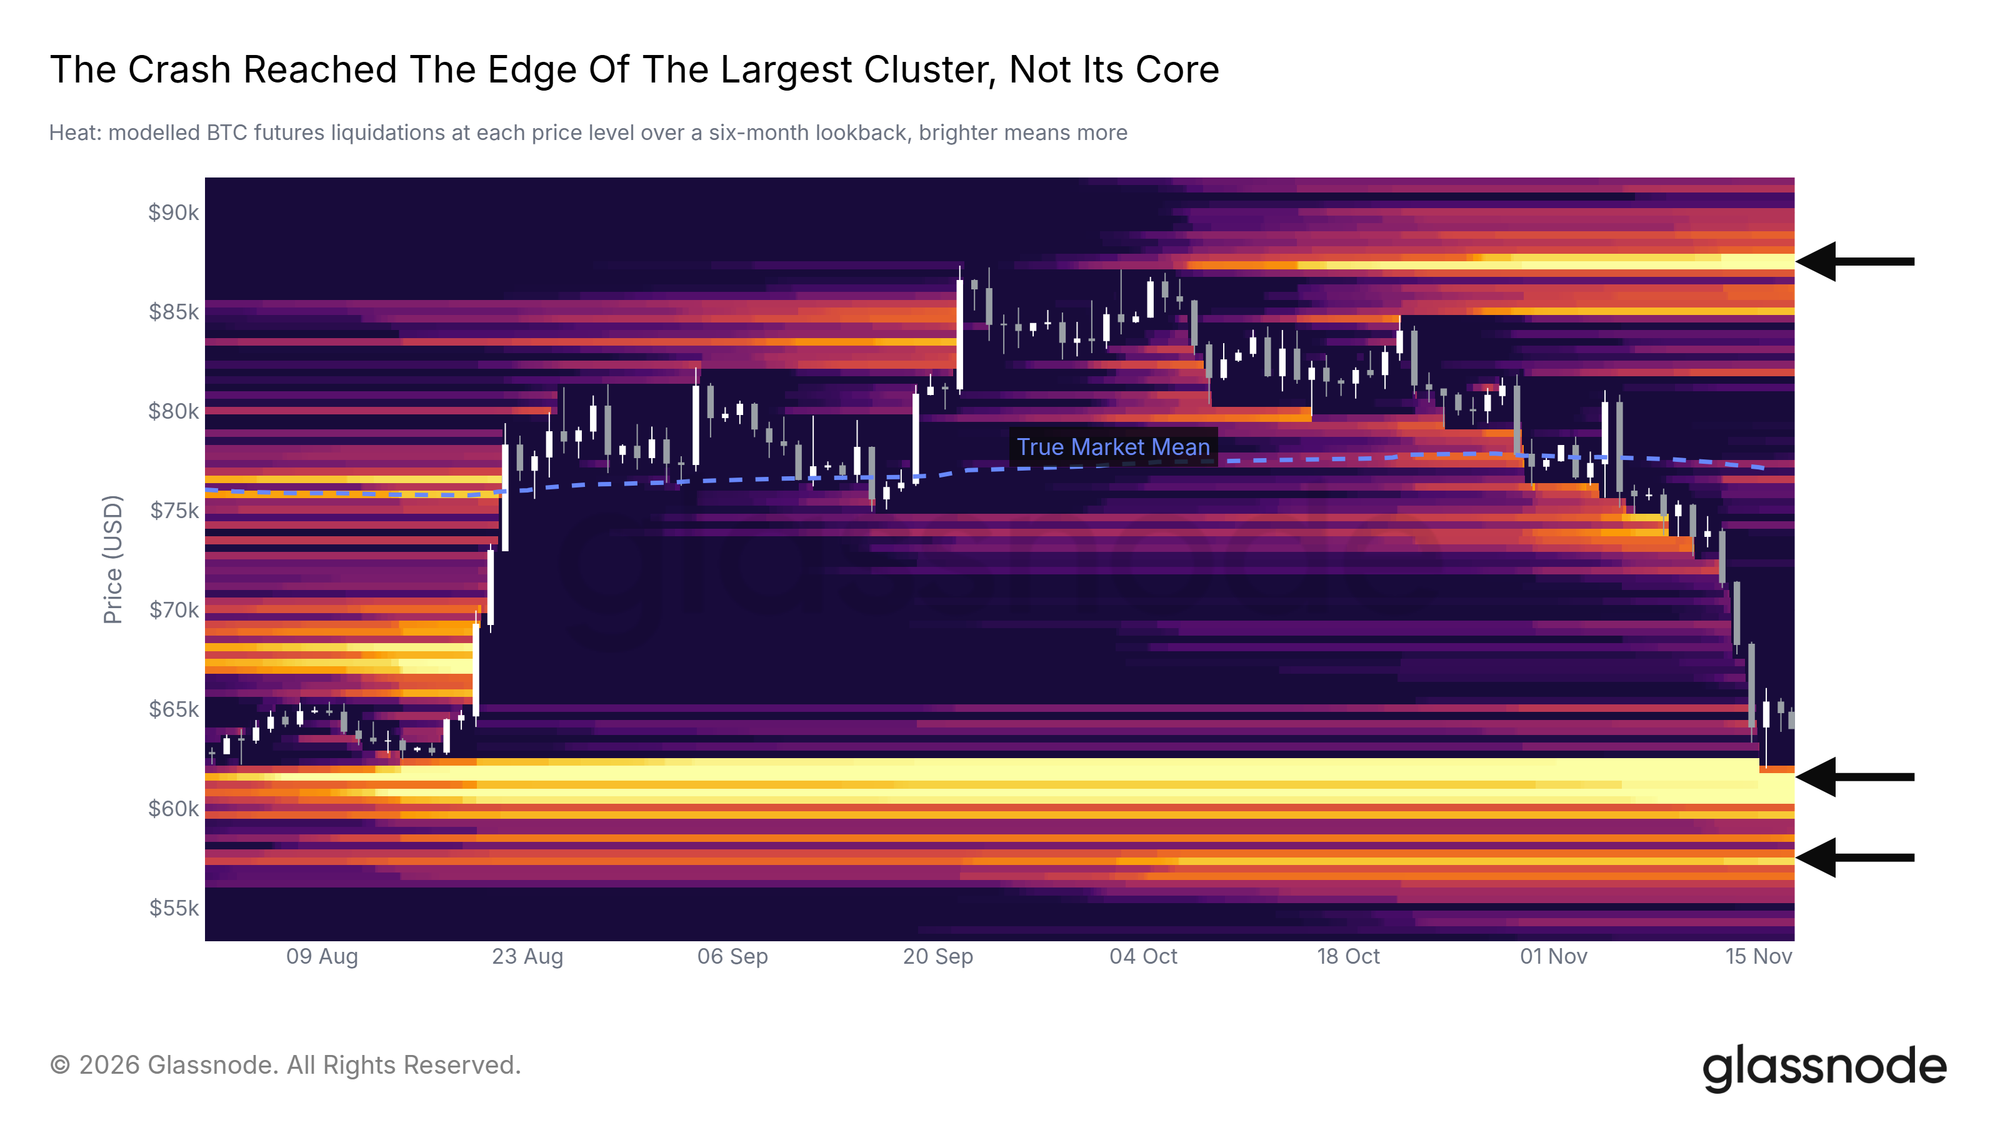
今回の急落は高レバレッジ多头に対して大規模な強制決済と損切りを余儀なくさせた。
未決済残高総量に対する比率で衡量すれば、11月13日と14日の2日間における多头清算規模は、2024年8月以来最も激しいものとなった。
クリアリングヒートマップによると、従来集中していた多头清算帯は5万9500~6万2200ドルの間に位置していた。11月15日の日中安値はこのゾーンの上部まで侵入したものの、最終的にはこのクラスターの上方で維持された。
下方の買い注文による受け皿待ち
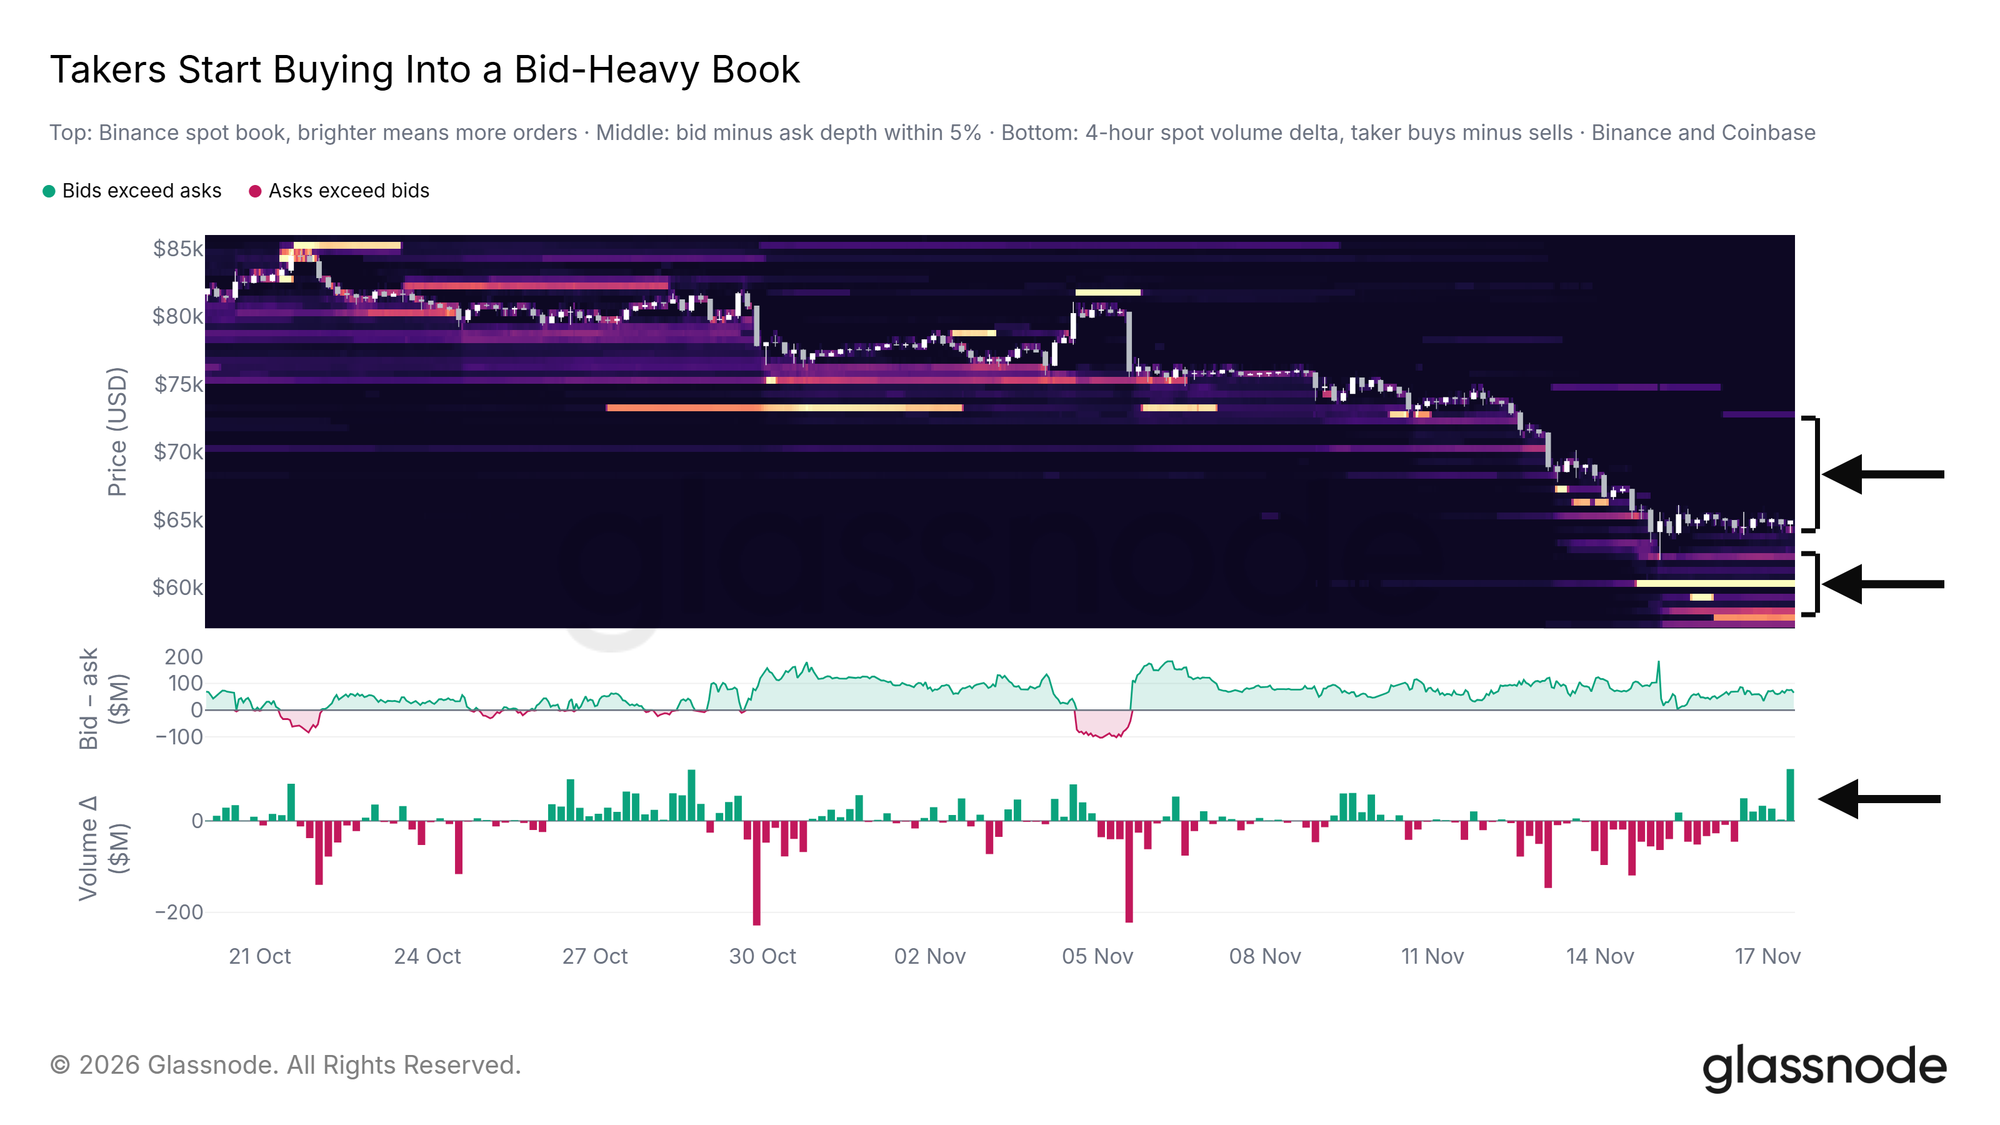
スポット価格から5%以内の範囲では、BinanceおよびCoinbase上の指値買い注文(Bids)の規模は現在、売り注文(Asks)の約2.3倍となっている。
8月下旬以降、買い注文規模は売り注文と同程度またはそれより弱いのが通例だったが、今日の買い密度の大幅な急増は、大規模な指値買い注文が売り圧力を主体的に引き受けていることを示している。
暴落期間中、マーケットオーダーでの売却(Takers)がこれらの買い注文に対して激しく押付けを行っていた(図中の赤柱参照)が、過去1日でこれらは純買いに転じた。
低値帯で現れたプレミアムシグナル
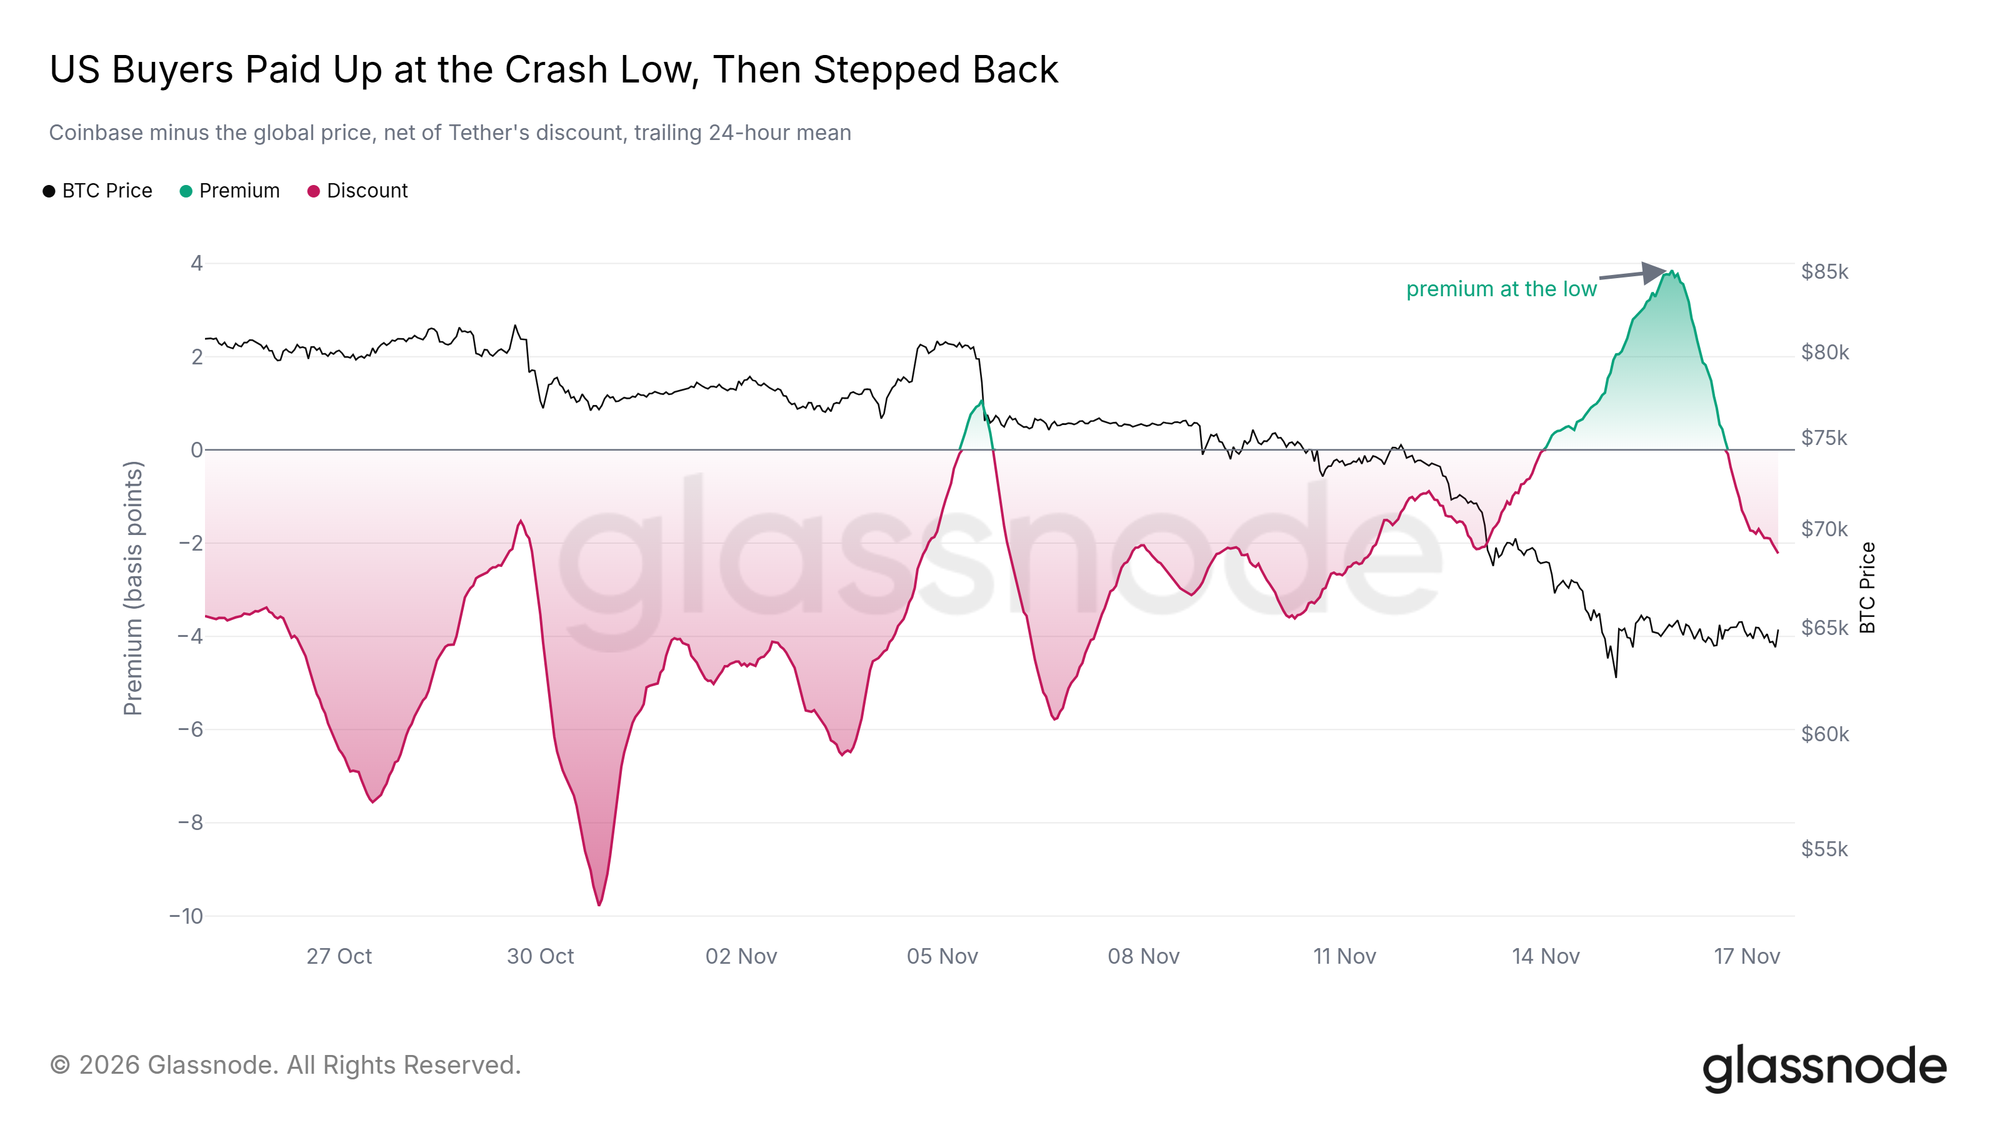
Coinbaseプレミアム指数(Coinbase Premium)は、米国機関主要取引所であるCoinbaseと世界全体のオフショア市場との価格差を比較したものである。
暴落以前、このプレミアムは連続して1週間ディスカウント状態にあり、米国向け買いニーズの不足を示していた。その後、下落安値付近で一時的にポジティブプレミアムのゾーンへ跳ね上がった。
現在、この指標はわずかなディスカウント状態へ戻っている。もしCoinbaseプレミアムが再度プラスに転じ、有効に定着するのであれば、それは米国市場需要の実質的な回復を表す重要な先行シグナルとなるだろう。
現金退出と米国債へのシフト
下落安値における指値ボトムフィッティングに加え、全体的なマクロレベルのスポット需要は依然として鈍化している。
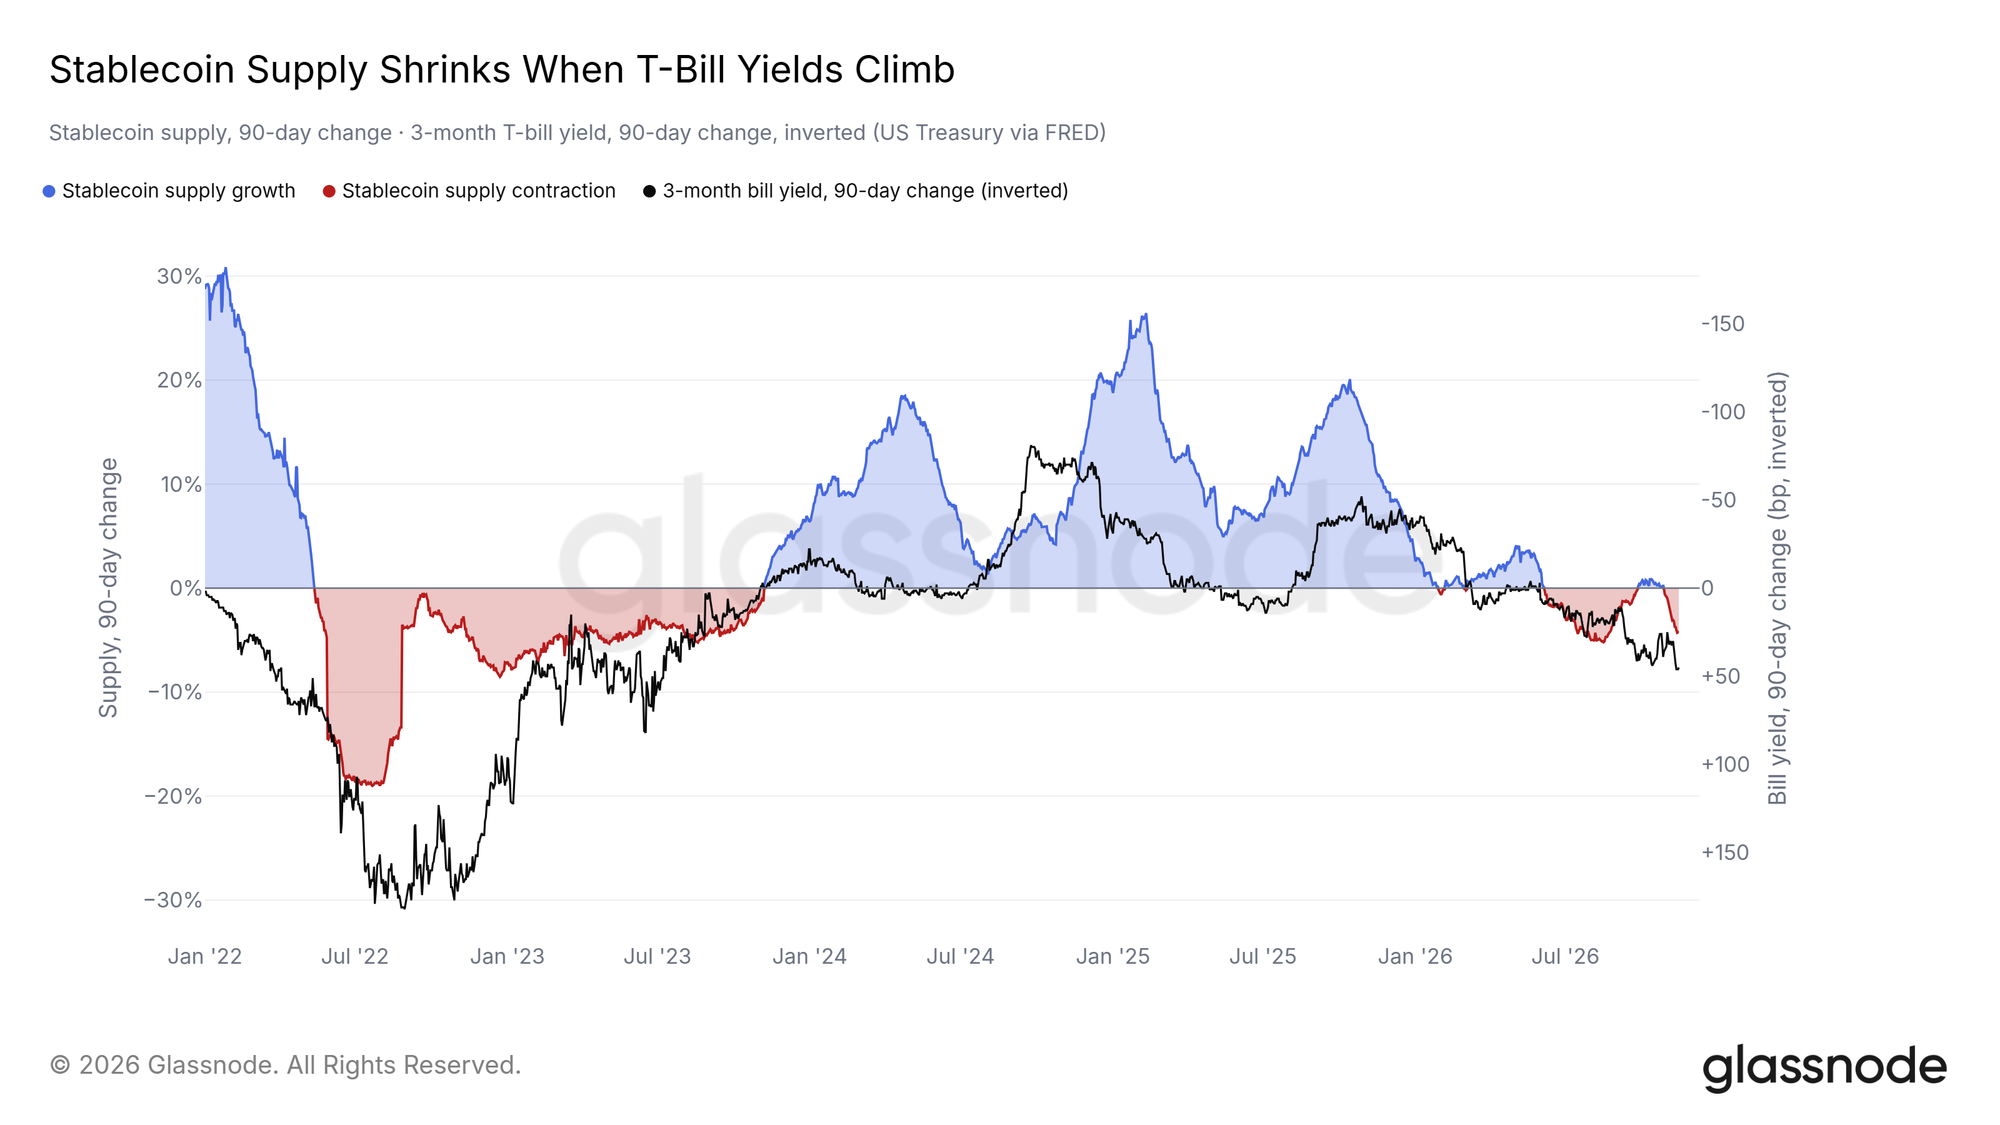
暗号資産市場の現金中枢であるステーブルコインの総時価総額は過去30日間で4.2%縮小し、2023年末以来最速の流出ペースを更新した。
歴史的データは、2022年以降、短期米国債利回りが上昇するたびにステーブルコイン供給量が収縮する傾向を示している。確かにステーブルコイン保有には原生的な収益が生じない一方、3物物米国債は4.3%を上回る無リスク利回りを提供するからだ。
マイナーの売却によるAIトランスフォーム資金調達
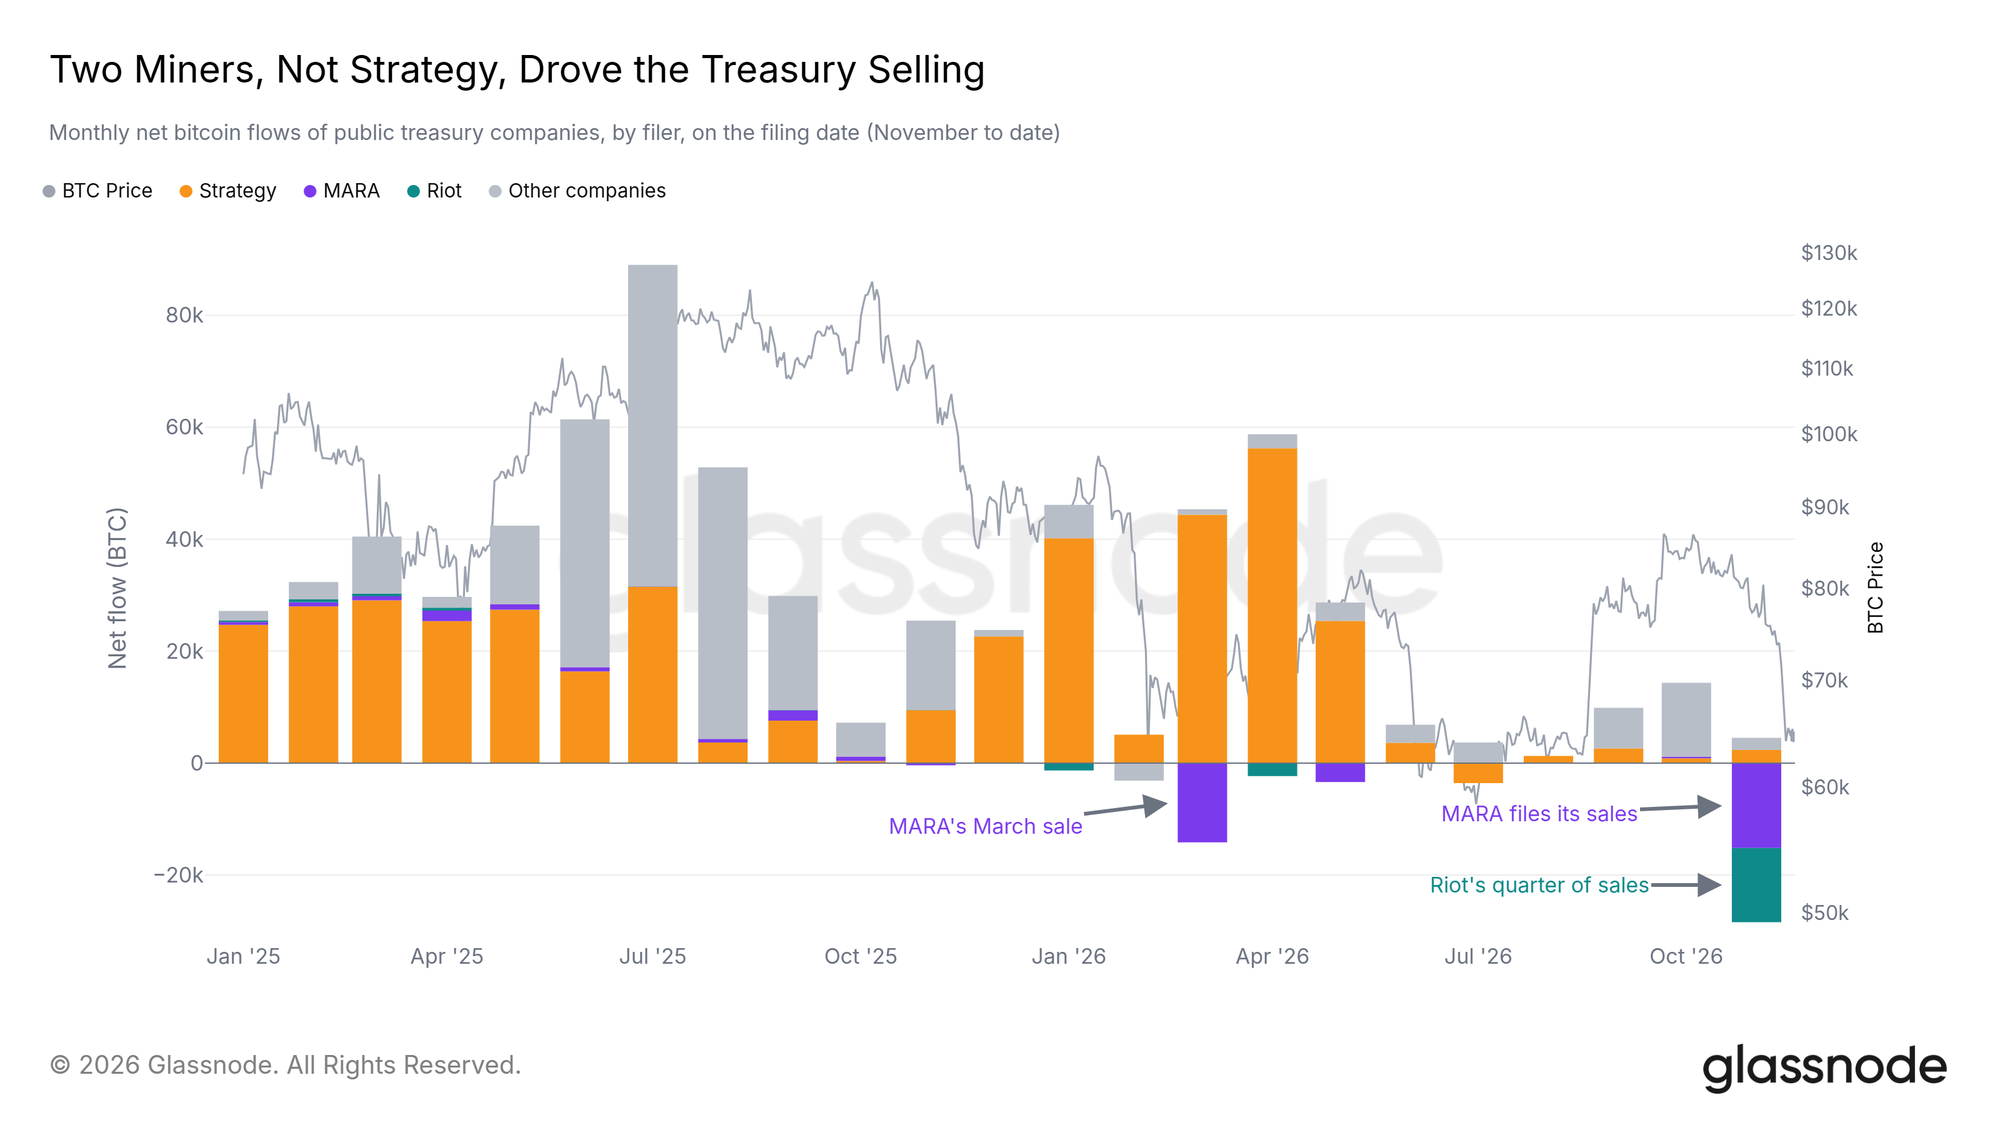
同時に、ビットコインマイナーも持続的に売却を行っている。MARAおよびRiotは今月、計約2万8000 BTCの売却を報告しており、MicroStrategyは引き続き累積買い進めている。
上場マイニング企業によるBTC売却の主な目的は、資本支出を調達し自身の算力をAIデータセンターインフラへ転換することにある。AIリース事業が高いPER倍率をもたらすため、この戦略的シフトがマイナーのBTC準備金を食いつつある。
米国のスポットETFも同様に需要減速を示している。11月13日終了時点の10営業日間の累計純流出額は26億ドルに達した。
将来のリスクイベント価格設定
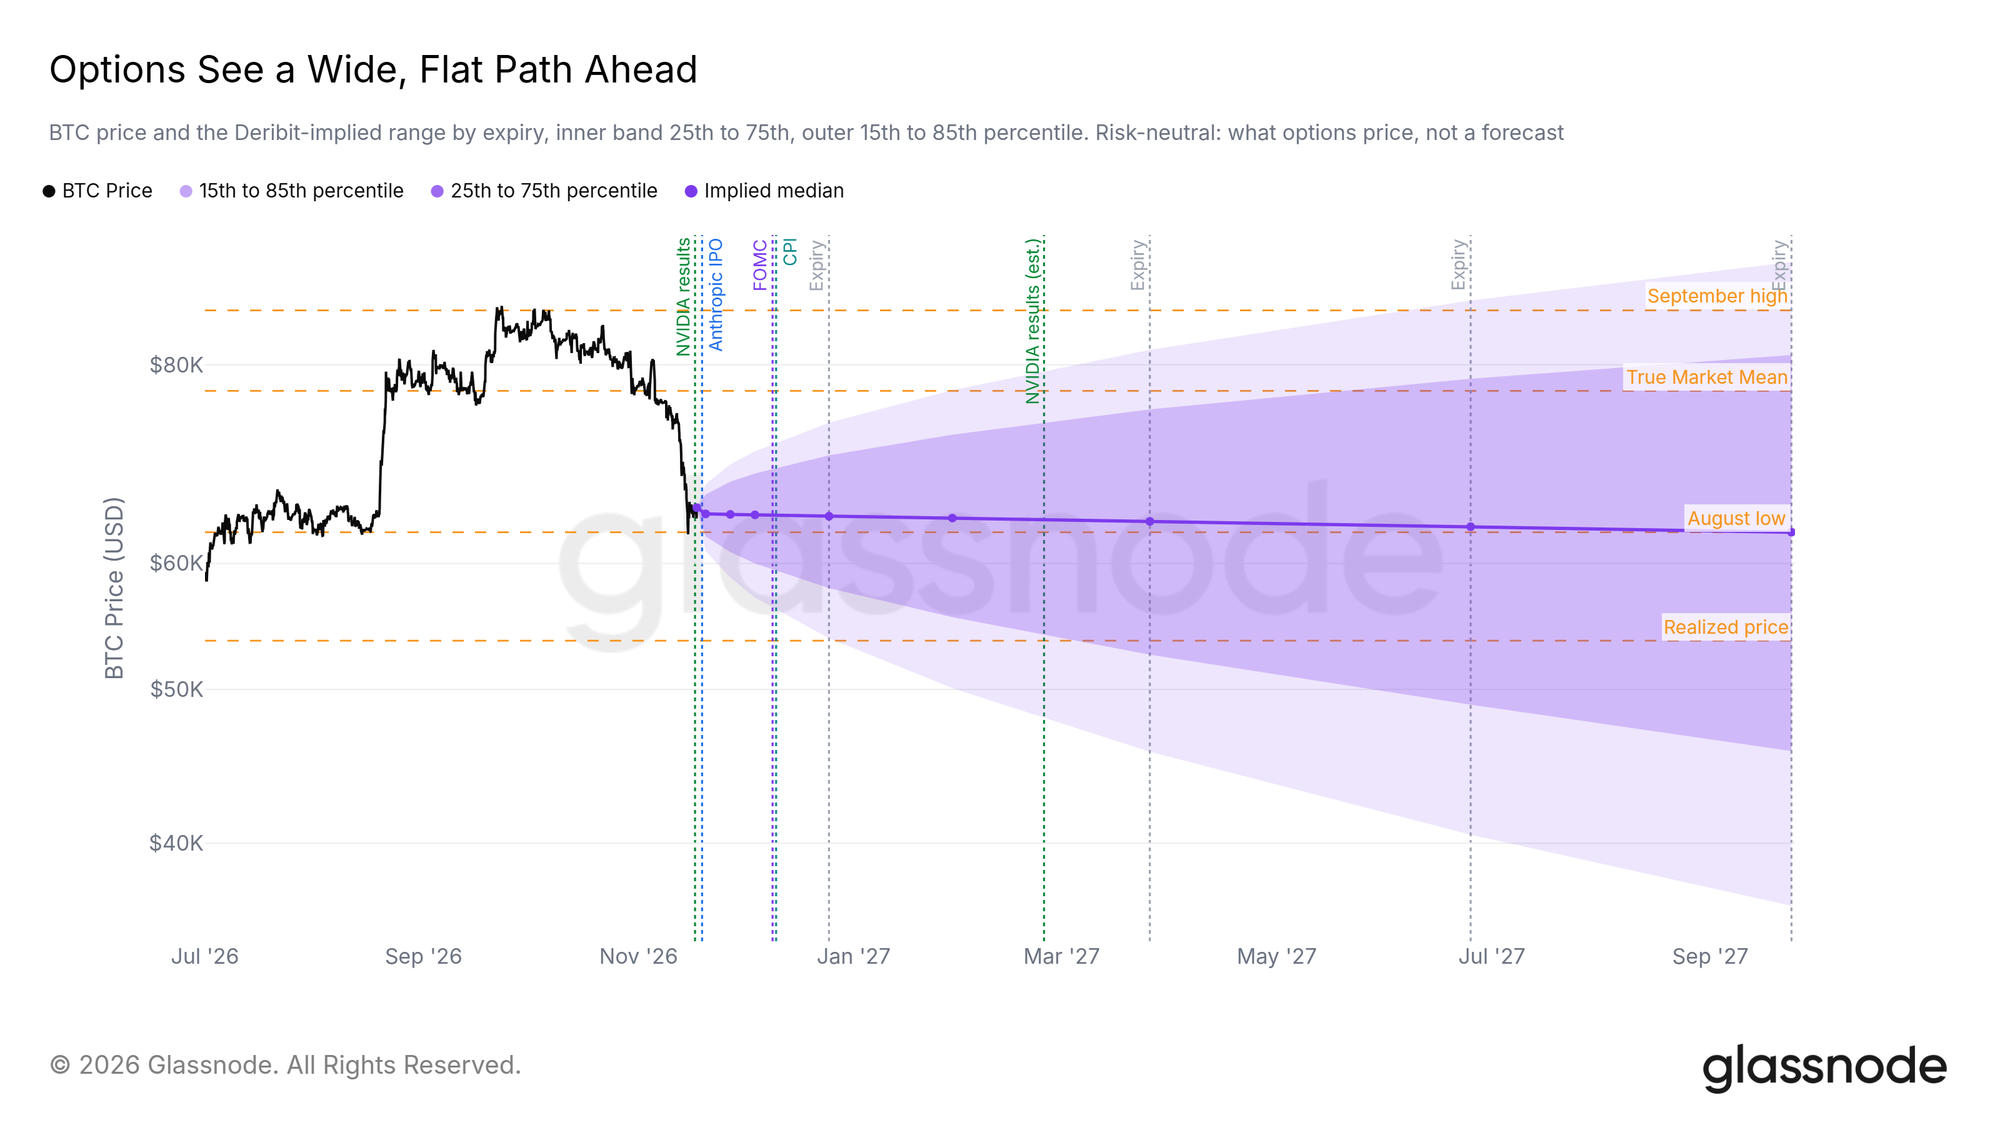
オプション市場のインプライド・ボラティリティ・サーフェスは、Deribit上のオプションインプライド・ボラティリティゾーンが2027年まで継続的に拡張していることを示し、市場が遠期の不確実性に対して十分に価格を設定していることを表している。
今後数週間では、このゾーンを撹乱する可能性のある複数の大型イベントが到来する。NVIDIAは今月中に決算発表を控えており、CEO辞任後、半導体サプライチェーンの動向が注目を集めている。
目に見えるアルトコインの極端洗浄
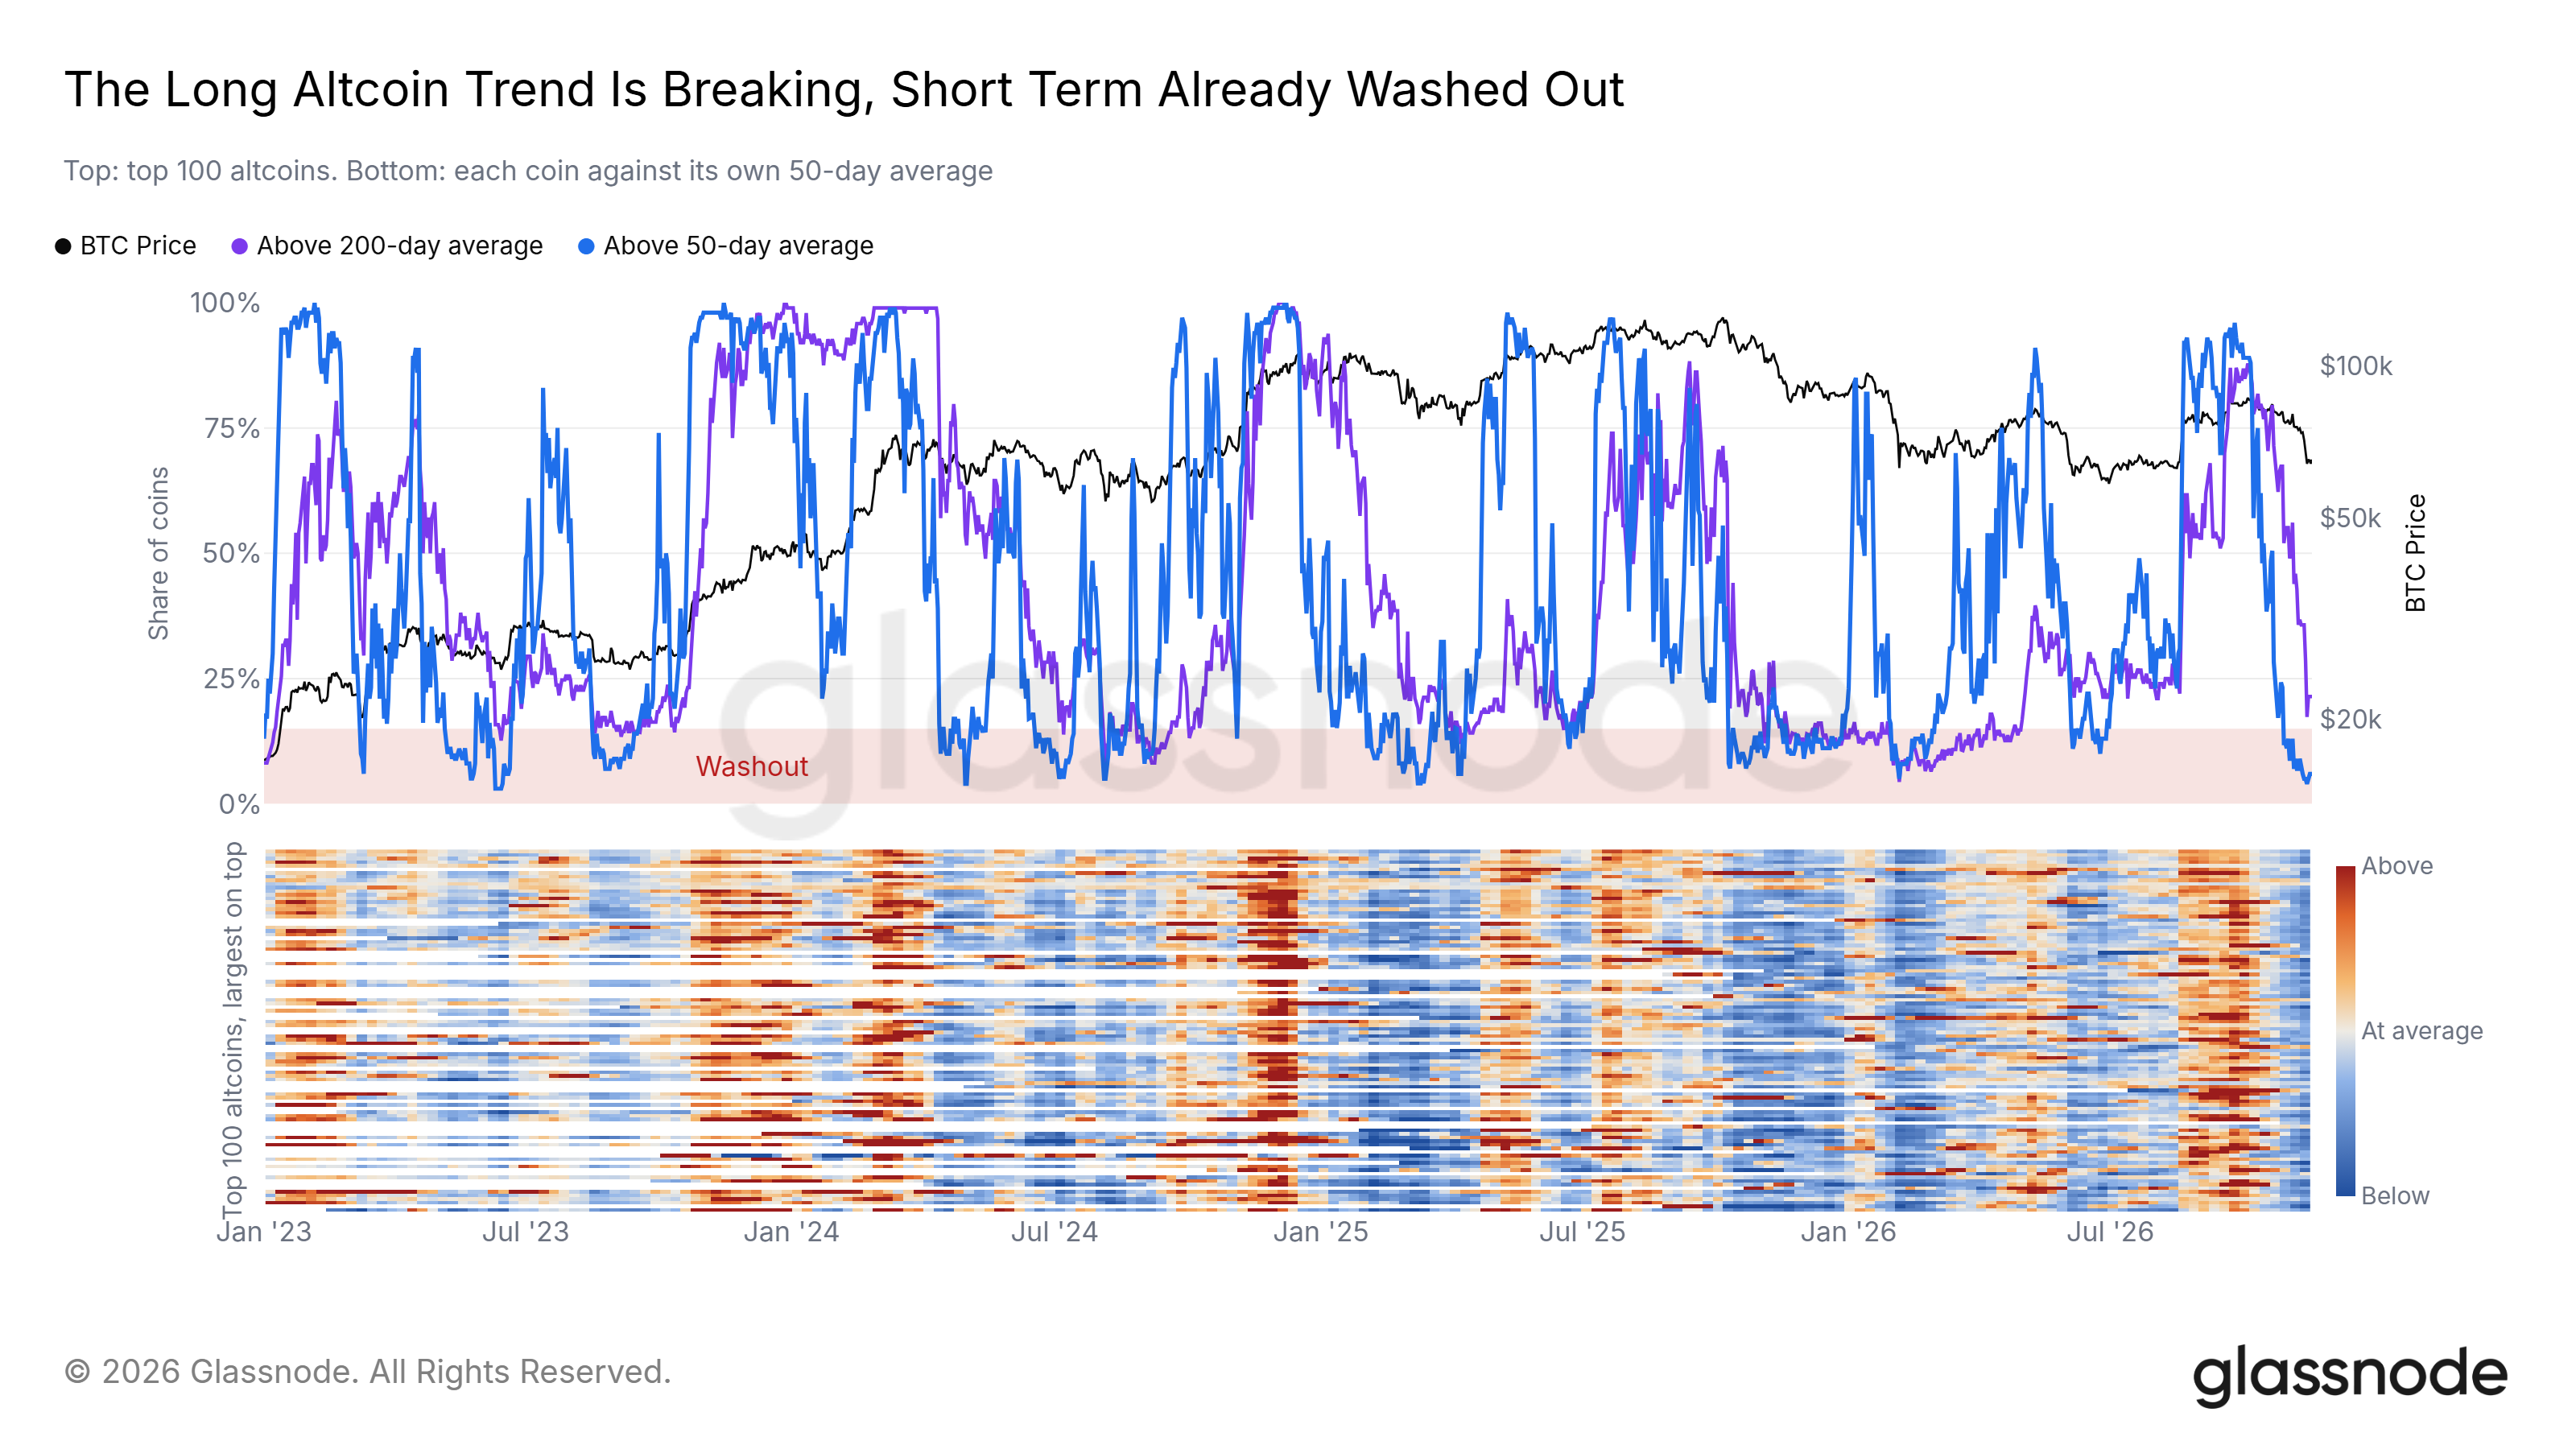
現時点で時価総額上位100位のアルトコインのうち、価格が50日移動平均線上で推移している銘柄はわずか6%のみであり、極めて深い売り越し洗浄ゾーンに位置している。
200日移動平均線上に位置する銘柄の割合はわずか11%であり、今年7月の安値時のリーディングと完全に一致している。
2023年以降の歴史データによれば、過去のアルトコインにおける最深部の極端洗浄は、通常ビットコインの局面的低値発生から4日以内に起こる。そしてその後の60日間は、ビットコイン価格が例外なくより高い騰貴率を記録している。
トークン化エコシステムの持続的構築
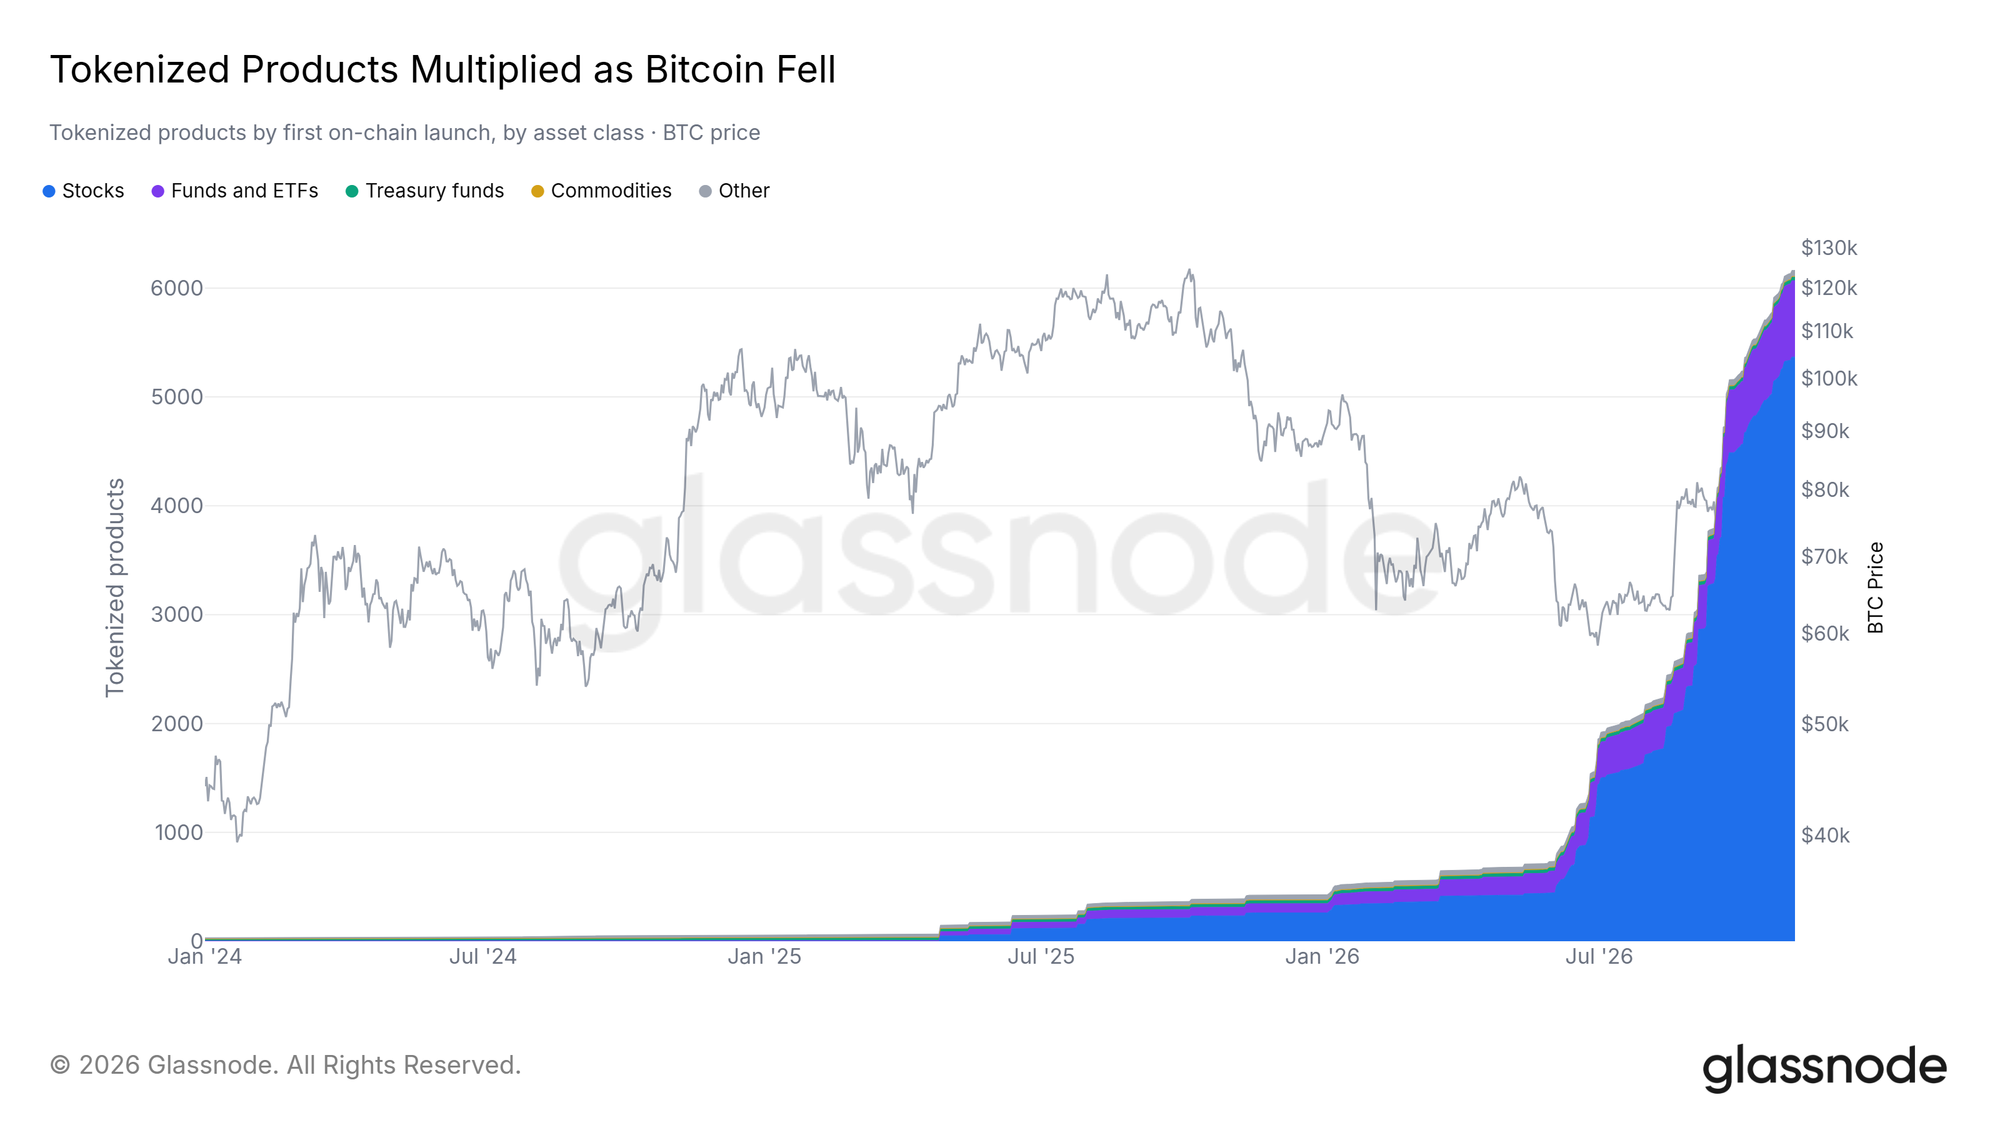
ビットコインが二次市場で増加分散資金を引きつけることが難しい一方で、暗号資産エコシステム他の分野における構築は引き続き推進されている。
オンチェーンのトークン化金融製品(トークン化ファンド、債券、コモディティなど)におけるアクティブプロジェクト数は今年爆発的に増加し、実態金融資産のブロックチェーン移行という長期トレンドが相場の動揺によって妨げられていないことを浮き彫りにしている。
結論
ビットコインは直ちに深い洗浄(ワッシュアウト)を体験した:実現済み損失はカピチュレーション水準に達し、投機的レバレッジが全面的に清算された。
価格安値帯では買い注文が密集して売り注文を受け止め、スポット価格が8月以来築かれた最後の高密度チップスインターバルを守り抜いた。
6万2000~6万6000ドルゾーンは現在重点監視すべき防御線である。もし多头が7万4100ドルの短期保有者コストベースを再奪還できれば、それは大部分の直近買い手が損失状態から脱却したことを意味し、市場構造も再び安定状態へ回归するだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @glassnode