


招股書を読んで、ようやくAnthropicがなぜユーザーを気にしなくなったのかが分かった。
大きいのが、ついにやってきた。
10月26日、Anthropicは米国証券取引委員会に対してS-1目録を公開提出し、NASDAQ Global Select Marketでの上場準備を進めている。証券コードは「ANT」と定められた。報道によれば、この企業のバリュエーションに関する議論範囲はすでに1兆5000億ドル~2兆ドルに達しており、発行価格範囲については未開示だ。
提出後24時間以内に、300ページを超えるこの目録はテック業界および金融界隈で徹底的に検証され、最も注目を集めた数字は多くの人々がすでに見ているはずだ。2026年第1半期の売上高は162億8600万ドルに達し、前年同期の11億6300万ドルを大きく引き離した。第2四半期には9億7400万ドルの営業利益を計上し、同社史上初の営業黒字四半期を迎えた。一方、財務諸表上の純損失額は807億ドルにも上るが、その大部分を占める723億8800万ドルは転換債、デリバティブ負債、SAFE契約の公正価値変動によるものであり、実質的にはキャッシュフローを伴わない会計上の費用に分類される。
ただしウォール街が描くストーリーとは裏腹に、国内の開発者や一般ユーザーには別の断絶した実感が抱かれている。中国本土ユーザーからすれば、Claudeは現在市場に出回っているAIプロダクトの中で最もアカウント停止が多く、リスク管理(フィルタリング/レート制限)が厳重で、実際の運用において最もストレスを感じる製品と言えるだろう。
なぜ最先端の大規模言語モデルを作成している会社が、一般個人ユーザーに対しこれほどまでに冷淡であるように見えるのだろうか。
S-1目録の財務注釈およびリスク要因セクションを精読すれば、答えは既に財務諸表の帳簿に明確に記されている。Anthropicのビジネス構造において、個人ユーザーがもたらす実質的な収益の割合は極めて小さいのだ。
01 個人ユーザーの比率は20%未満
ある企業が真に重要視している対象を理解する最善の方法は、収益構成を確認することだ。目録に含まれる財務注記2では、Anthropicが収益を2つの大きな柱に区分けしている。一つは従量制の収益、そしてもう一つがサブスクリプション(定期契約)収益である。
その数値比較は極めて顕著だ。2025年通年の従量課金型収益は37億9600万ドルだったが、サブスクリプション収益は7億8900万ドルに留まり、比率は約83対17となった。2026年第1半期になると、従量課金型収益は130億6400万ドルまで急拡大し、サブスクリプション収益は32億2200万ドルであった。前者は引き続き約80%を占め、サブスクリプション収益はわずか約20%に過ぎない。
さらに重要なポイントは、サブスクリプション収益の構成にある。この20%の中には個人向けプランのClaude ProおよびMaxに加え、企業向けプランのTeamおよびEnterpriseが含まれており、目録は個人向けのサブスクリプション収益を単独で分離して開示していない。これは、個人ユーザーが月額料を支払って貢献する収益が、Anthropicの総売上に占める割合は確実に20%を下回るどころか、実際には遥かに低い可能性があることを意味している。
では、売上の大半を占める従量課金型収益はいったいどこから来ているのか?その答えはクラウド事業者の販路と、数多の企業顧客にある。
Amazon、Google、Microsoftといったクラウドベンダーを通じて顧客へ販売した収益の占比率は急速に拡大した。2023年は約11%、2024年で約32%、2025年で約47%、2026年第1半期では約48%となった。収益のかなりの部分が、三大クラウド Giants の流通パイプラインによって支えられているのである。
この収益生成エンジンを支えているのは、急速に増加する機関顧客層である。2026年9月30日時点で、過去12ヶ月間に10万米ドル以上の収益をもたらした顧客(独立法人・団体ベース)は、前年同期の950社あまりから1万1900社あまりへと急増した。顧客構造も極めて健全であり、2026年第1~3四半期にかけて単一顧客の収益シェアが10%を上回る事例はなかった。上位5顧客の合計シェアも約25%に過ぎない。
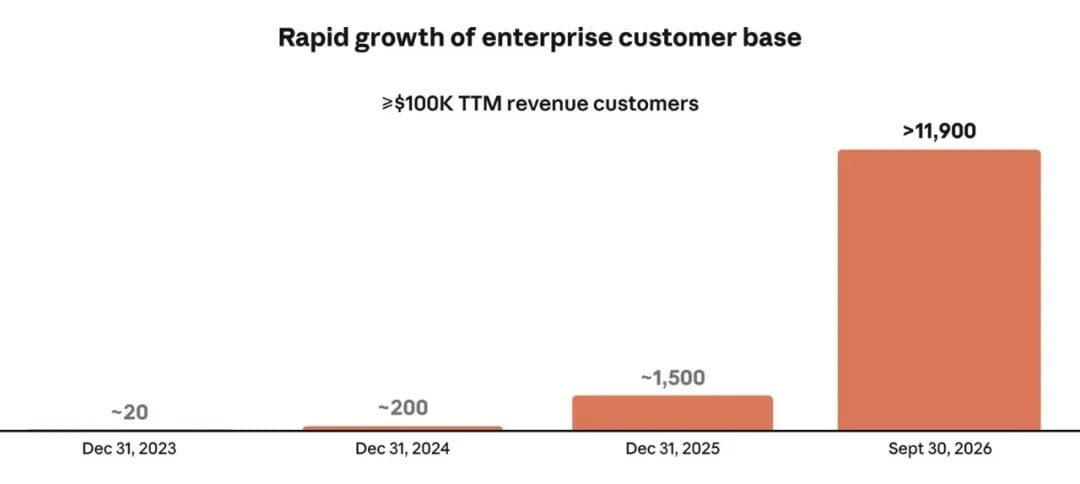
目録に記載された企業顧客成長グラフ:過去12ヶ月間で10万米ドル以上の収益を貢献した顧客が、2023年末の約20社から2026年9月末の1万1900社以上に成長した|画像提供元:Anthropic
S-1目録では個人有料ユーザーに対して「プロシューマー(Prosumer)」という特定の用語を設けている。これはAIツールを定期契約し、知識労働に従事する個人ユーザーを指す用語であり、研究者、開発者、アナリスト、ライターなどが該当する。名称は確かに専門的に響くものの、核心的な財務指標に照らし合わせれば、この層は依然として周辺的な存在に過ぎない。
300ページを超す全卷を通じても、DAU(日間利用者数)やMAU(月間利用者数)に関する開示は行われておらず、有償サブスクリプションの加入者数についての言及すら見られない。
そのような企業の方針を最も象徴している指標が、NRR(純収益維持率)である。
2026年9月30日時点で、AnthropicのNRRは約900%に達しており、あらゆるソフトウェア企業の羨望を集める破格の数値である。ただしこの重要指標を計算する過程において、Claude ProおよびMaxの個人サブスクリプション利用者は意図的に除外された。その理由として、定額制の契約はこの指標が測ろうとする顧客の拡大または解約(収縮)の動向を正確に反映しないためだと説明されている。
ある企業が最も重きを置いている事項を見極めるには、投資家向けにどの指標を開示しているかを観察すれば十分だ。DAUやMAUを公表せず、重要な維持率指標の算定においても個人契約者を除外する以上、通常の個人ユーザーが社内評価において占める地位は言うまでもなく軽微である。
02 お金は Claude Code と企業からもたらされる
収益の大部分が従量課金型であるならば、企業顧客は一体何のために多額のコストを支払っているのか。目録はその焦点を Claude Code に絞り、これを「自律型AI業務の形態を最も具体的にかつ明確に定義したプロダクト」と評している。
単純なチャットインターフェースで使用されるトークン量は限定的であり、真にコンピュートパワーを水源のように消費するのは、自らがコードを記述し、テストを実行し、バグを修復できる自律型エージェントである。目録では以下のような対照データが提示されている。2026年第3四半期において、Claude Codeを未使用のClaude Enterpriseユーザーの月間平均支出は75ドル未満であったのに対し、Claude Codeを活用するClaude Enterpriseユーザーの上位5%の支出は、前者のおよそ20倍に達した。
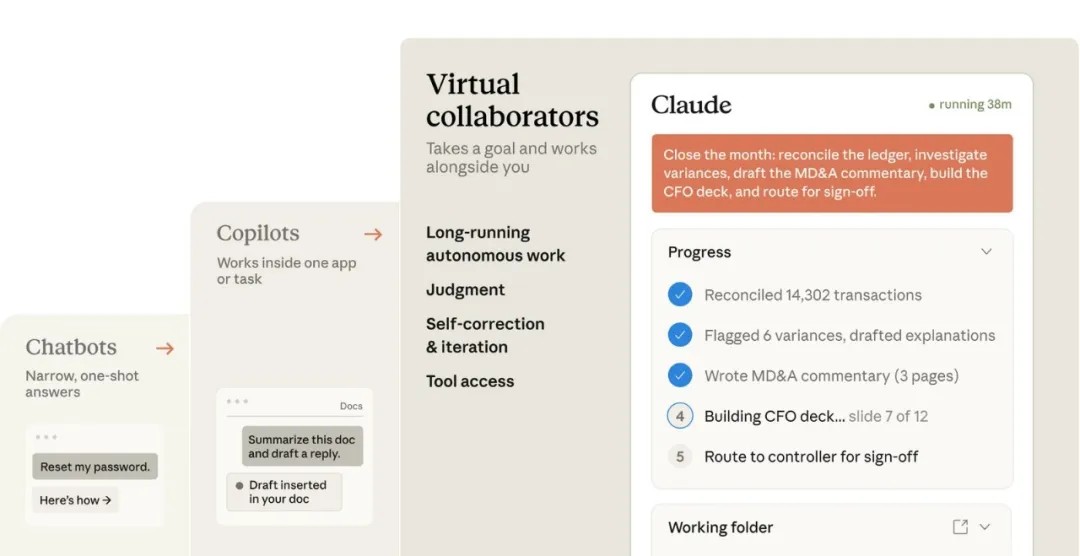
目録ではプロダクト形態を3世代に分類している。チャットボット、単一アプリに埋め込まれたCopilot、そして目標を受領し長時間自律的に作業を行う「バーチャル・コラボレーター」|画像提供元:Anthropic
まさにこれが、Anthropicが少人数体制で数百億円規模の売上高を達成できる背景である。2026年9月30日時点での従業員数は約5,300名。過去12ヶ月間の従業員一人あたり売上高は660万米ドルを超えており、前年同期の140万米ドルから劇的に改善している。
この収益生成メカニズムの作動ロジックを理解すれば、次に無料ユーザーに対する企業の姿勢が見えてくる。
会計処理上、無料ユーザーが消費するコンピュートリソースはすべて「販売・マーケティング費」に充当されている。財務注記には明確に記述されており、当該費用にはチャネルパートナーコスト、マーケティングおよび広告費、人件費、並びに「無料アクセスのためのコンピュートおよびインフラ設備コスト」が含まれる。2026年第1半期における販売・マーケティング費は38億800万ドルに上った。換言すれば、無料ユーザーは財務上の勘定において顧客獲得コスト(CAC)として扱われているのだ。
リスク要因セクションにおける説明はなおさら明確である。同社は公式に認めており、無料アクセスを提供する主目的はブランド認知の向上と利用習慣の形成であり、企業組織外の環境で知識労働に当たる個人ユーザーに到達し、段階的に有償顧客へと転換させることにある。ただし顧客転換が成功しないリスクがあり、無料層が結果的に有料サブスクリプションの収益を侵食する可能性も指摘されている。
目録ではさらに二箇所において、同社が「常にコンピュート資源が逼迫した環境下で運営しており、顧客からの需要が利用可能な演算力を上回っている」ことを強調している。異なる顧客間での演算力配分ルールに関する具体的な記載はないものの、演算力が常に不足状態にある前提を考えれば、月額定額の個人契約者と、支出が約20倍に及ぶClaude Code活用企業顧客との間で資源をどう振り分けるか、その選択は明白だと言わざるを得ない。
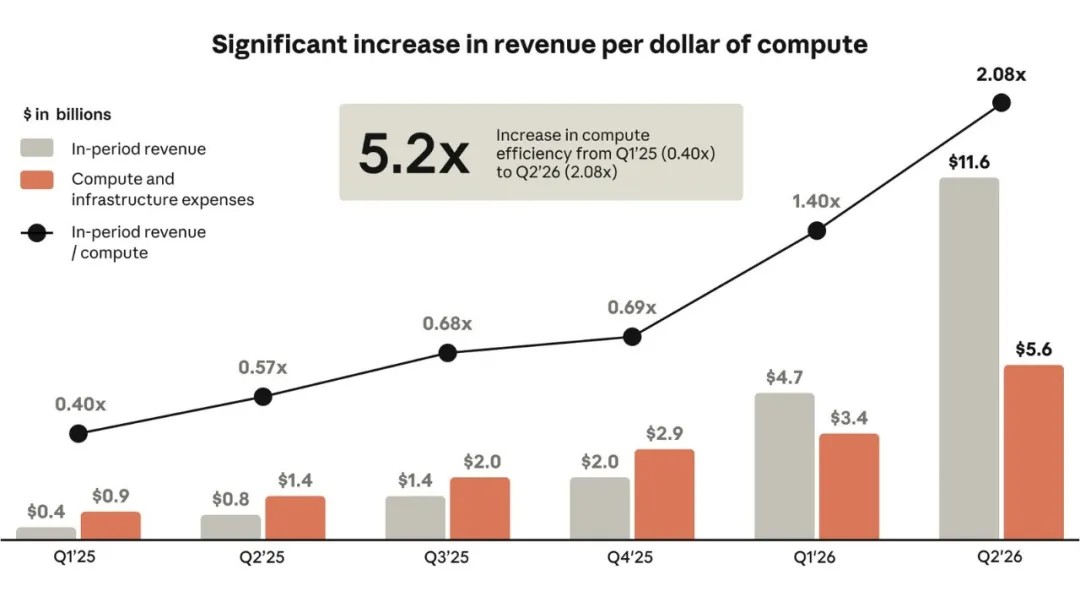
目録記載の「コンピュート投入1米ドルあたりに生まれる収益」グラフ:2025年第1四半期の0.40ドルから2026年第2四半期の2.08ドルまで成長|画像提供元:Anthropic
世界各国のClaude ProおよびMaxユーザーが、同時にクオータ(利用枠)やレート制限の変更を体験している。この点についてAnthropicはリスク要因欄で率直に警告している。私たちはこれまで変更を行っており、今後ともAPI利用率上限、リクエスト頻度上限、あるいはモデルや製品の能力を変更する可能性がある。これにより当社の評判や、ユーザー心中的における製品価値が損なわれるリスクがある。これらの変更のいくつかがすでに法的争いや批判を招いており、将来的にはモデルの利用権限や性能に関する開示が不十分であるとしたり、誤解を招く内容であるとしたりする非難を引き起こす可能性がある。
クオータ変更がユーザーからの批判を招き、企業評判を損なうことを十分に認識しつつも、Anthropicはこの記述をあえて目録に盛り込み、投資家に対してあらかじめリスクの周知徹底を図っているのである。
03 「火種」としてのユーザー
個人ユーザーからの収益寄与がこれほど小さく、しかも逼迫するコンピュートリソースを消費するという条件があれば、Anthropicはどうしてパーソナル向けサービスを終了させ、完全にバックエンドAPIサプライヤーへと徹さないのか。その問いかけがここにはある。
そこに目録の読み所の妙味がある。収益計算上は個人ユーザーの重量が軽いものの、事業拡大のプロセスにおいては代替不可能な戦略的価値を担っているのだ。
彼らはAnthropicが企業組織内へ進出するための「火種」となる存在である。
目録はこの成長の回転翼プロセスを振り返っている。これまでのところ、Claudeの普及は主に自律的な形で、ソフトウェア開発者や専門的な個人ユーザーによって牽引されてきた。これらユーザーは自社でClaudeをまず使い始め、所属する企業組織内でさらに大規模な導入を推進することで、大規模なダイレクトセールス部門を設置する手間を省いている。公式コメントではっきりと述べられている通り、この手法により同社は他大手テック企業と比較して圧倒的に小規模な体制でスケーリングを実現させているのである。
その中で最も核心的な層がソフトウェア開発者である。目録はこう指摘している。彼らはシステムの動作原理をよく把握しており、技術ツールの選定・評価において一定の権威性を備え、組織内部で新技術の導入を促す役割を果たしがちだ。このような開発者たちの信頼を獲得することは、Claudeが企業現場の従業員の間でより幅広く浸透していくための基盤となる。
このビジネスロジックを理解すれば、無料のコンピュートリソースがなぜ「販売・マーケティング費」の枠組みに組み込まれているのかが納得できる。個人ユーザー向けサービスの提供は、本質的にはAnthropicが行うカスタマーアクィジション施策なのである。つまり開発者がまず個人レベルでClaudeを利用し、勤務先に戻ってチームや企業に対してEnterpriseプランの採用を働きかけ、最終的に全体の開発ワークフローを従量課金式のClaude Codeへと移行させるという流れだ。
一方で、この戦略モデルには根本的な脆弱性も存在する。目録は自身で次の点を認めている。つまり、個人ユーザーの利用がそのまま組織レベルでの導入拡大につながると想定している点だ。リスク要因セクションにおいてAnthropicは投資家に対し警告を発しており、消費者向け事業が強化されており、ユーザー基数が大きく、ブランド認知が確立されている競合他社が企業顧客獲得にさらに注力する可能性がある。もしこれらの競合が消費者向けアプリケーション等の経路を通じて「自社の企業側導入の入り口」、すなわち個人ユーザーを奪い取ってしまう場合、本業の業績に悪影響を及ぼす恐れがあると指摘している。
これが一種の葛藤状況を生み出している。Anthropicとしては個人ユーザーにブランディング支援や企業内での採用促進を期待しつつ、競合他社にこれらの層を奪われることを懸念している。それと同時に目録ではっきりと示されている通り、同社の研究重点、プロダクトロードマップ、マーケティング組織はすべて企業顧客のユースケースに沿って構築されているのである。
同社はあなたに「火種」となって活躍することを求めているものの、実際のコアリソースはすべて企業顧客向けに振り向けられている。企業からの大口受注が殺到し、コンピュートリソースがひっ迫する局面においては、最初に利用制限を受けて呼吸を詰まらせるのは、まさしくその火種たる個人ユーザー自身なのである。
04 消費財スタイルを纏ったTo B企業
S-1目録を閉じたとき、Anthropicの実像はすでに明確になっている。同社は本質的にTo B企業なのだ。顧客獲得とエコシステム構築のため、誰もが簡単に操作できるチャットインターフェースという形態を採っているが、真の収益源は一万社を超える企業宛てに、従量課金型のコンピュートリソースと自律稼働するエージェントを販売することに掛かっている。
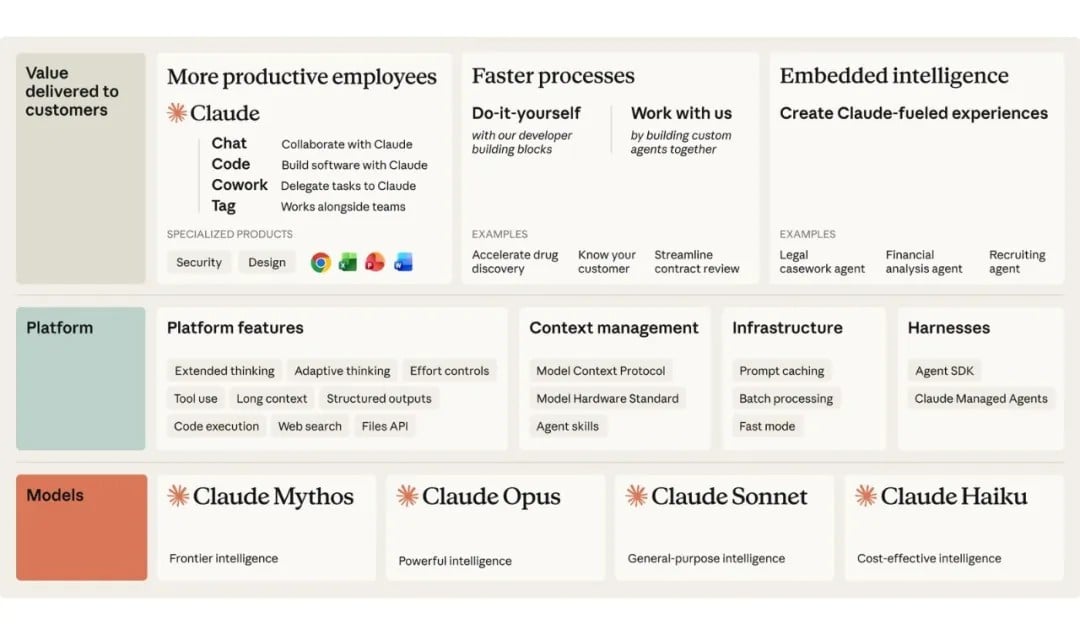
目録記載のプロダクト構造図:最下位はMythos、Opus、Sonnet、Haikuの4モデルシリーズ、中間は開発者向けプラットフォーム、最上位は企業顧客へ提供される付加価値|画像提供元:Anthropic
国内ユーザーが最も神経質になっているアカウント停止問題についても、目録には一項の制度的な解釈が記されている。同社には「サポート対象地域ポリシー」が存在し、IPアドレスに基づく地理的ロックを実施して特定地域からのモデル、プラットフォーム、アプリケーションへのアクセスを制限している。中国本土はそもそも同社のサービス対象地域に含まれていないのである。
企業価値が2兆ドル突破を目指す同社が、その全投資の重点を企業ワークフローとコード自動化エージェントに注いでいる以上、企業内部における個人ユーザーの立ち位置が相対的に低下していくことは必然だと言えるだろう。
唯一不明なのは、利用拒否に直面した開発者が次々と他社競合へ流出していく中で、Anthropicが自身の強みとして標榜する「企業導入の入り口」をいかにして維持できるのかという点である。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 极客公园













