ポッドキャストノーツ|ビル・アクマンの最新の米国株取引:Googleを全売却しNetflixを買い戻す、なぜAI計算力のバブルを心配する必要はないのか?
整理 & 編訳:TechFlow
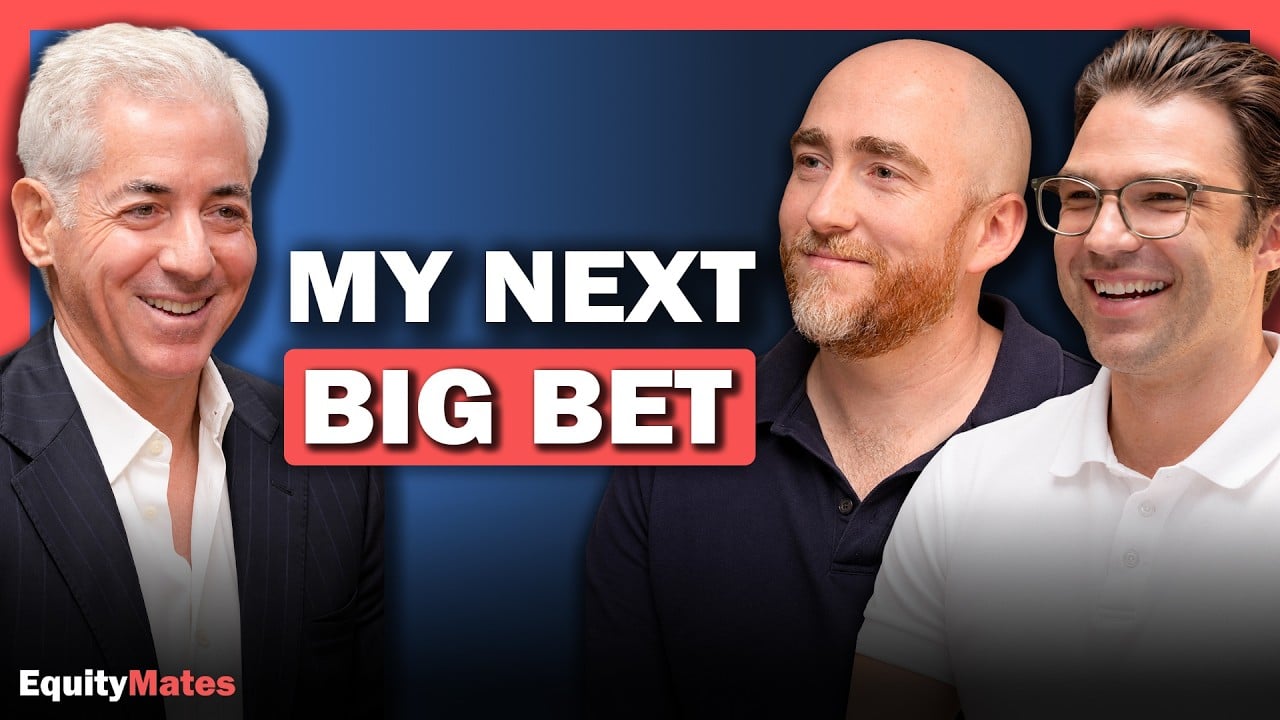
TechFlow解説:ウォールストリートで有名なヘッジファンド運用者、ペシング・スクエア資本(Pershing Square)創設者兼CEOのビル・アクマン氏が近日、有名財務ポッドキャスト「Equity Mates」に深くインタビューを受けた。当初二人の小規模な投資倶楽部から始まり、今や管理規模が330億ドルを超えるウォールストリートの投資巨頭を率いる同氏は、複数の景気周期を超えた根本的な投資哲学と、最近グローバルな金融界を震撼させた重要なポートフォリオ再構築の論理について初めて詳述した。
70分間に及ぶ高密度な対話の中で、ビル・アクマン氏は現在の市場における「コンピューティングパワーとAIバブル」をめぐる一般的な懸念を鮮明に反駁し、人類は指数関数的にスーパーインテリジェンスへと近づいており、社会全体が基礎コンピューティングパワーに抱く真のニーズは無限大に近づいていると指摘した。同時に、Alphabetの完全売却とNetflixの大幅買い戻しの決定内幕を深く振り返り、ウォレン・バフェット氏が保険のフロータント(浮揚金)と株式の新規発行ゼロによりバーキンシャーの複利神話を築いた根本メカニズムを詳細に解きほぐし、自ら計画する不動産・都市開発大手のHoward Hughesを「現代版バーキンシャー」へ転換する壮大な戦略ビジョンを力強く提示した。
ゲスト: ビル・アクマン氏(Pershing Square 創設者兼CEO、ウォールストリートの億万長者ヘッジファンド経営者)
司会: Bryce Leske氏、Alec Renehan氏(Equity Mates ポッドキャスト共同創設者)
配信元: Equity Mates(https://www.youtube.com/watch?v=IN8ugYE4UmE)
原題: Why Bill Ackman Bought Back Netflix, Sold Google & Is Building the Next Berkshire
放送日: 2026年10月28日
要点まとめ
- コンピューティングパワーへの需要は決してバブルではなく、真のボトルネックはエネルギーと高いレバレッジにある:コンピューティングパワー層面の需要は決してバブルではない。人類は極めて急速にスーパーインテリジェンスへ無限に近づいており、スーパーインテリジェンスへの需要は無限大に近づいているため、「長期的にコンピューティングパワーにロングポジションを取る」ことは依然として高い確実性を備えた質の高いトレードである。真のリスクは需要側にあるのではなく、新興クラウド事業者(Neocloud)における過剰な財政レバレッジ、およびデータセンターが電力網と一次エネルギーに深刻な圧力をかけている点にある。
- Alphabet の完全売却はリスク収益比の変化によるもの:Alphabet は依然として世界で最も素晴らしいビジネス特権の一つであり、その検索ボックスは本質的に大衆が安価なAIコンピューティングパワーを取得するための自然的なゲートウェイへ進化している。しかし株価が大幅に上昇した後、長期予想リターン率がPershing Squareが設定した長期目標レンジを下回ったため、利益確定を決断した。
- Netflix 買い戻しにおける規律ある賭け:2022年、経営陣が「広告を絶対に展開しない」と固く約束してからわずか3週間後に決算が大幅に悪化し見解を翻したことで、当時同社の事業の見通し性は急激に低下した。厳格なリスク管理の規律に基づき損切りして退出した。現在ではNetflixは広告会員モデルでの収益化を完全に軌道に乗せ、世界最高のストリーミングプラットフォームとしての支配的地位は揺るぎなく、キャッシュフロー創出能力も極めて高い。市場が短期的な視聴時間データの変動を理由に株価が約半値まで下落した際、躊躇せずに買い戻す決断を下した。
- バーキンシャーの根本メカニズムは株取引ではなく、保険のフロータント(浮揚金)にある:世間では往々にしてウォレン・バフェットの驚異的な銘柄選択眼しか見えなくなり、バーキンシャー・ハサウェイの真に代替不能な堀(Moat)——つまり、極めて低いコストまたは負のコストとなる保険のフロータントを活用して永続的でレバレッジのない資金を調達し、過去数十年ほぼ新規株式発行を凍結することで、資産評価額の100%を一株あたりの内包価値の複利成長へ変換した点を軽視しがちである。
- Howard Hughes を次なる現代版バーキンシャーへ鍛え上げる:Pershing Square は、株式の47%を保有する都市開発大手の Howard Hughes に対する持株会社化転換を加速させている。完全子会社の保険プラットフォームであるVantageを注入して規模が大きく継続的な保険料フロータントを吸収し、資産の60%を無リスクの短期国債に割り当て義務を固定し、残りの40%を長期的な高複利普通株式とコアの実体資産に投入することで、多角化複合型持株会社の構造を再現しようとしている。
- 師匠ウォレン・バフェットの生活の奇癖とファーストプリンシプル:ビル・アクマン氏はかつて自宅にてウォレン・バフェットを招き夕食会を開いた。水かサイダー水か尋ねられた際、バフェット氏は自らが正確に48年間何も飲んでいないと明言し、毎日缶入りのチェリー味のコーラを7本消費することで思考を常に活性化させていると語った。投資意思決定において、生涯一貫して適用できる師匠のファーストプリンシプル「もしウォレン・バフェットならどうするか」を持つことは、平凡と卓越性のギャップを生む中核的資産である。
二、注目すべき視点
- コンピューティングパワーとスーパーインテリジェンスについて:「コンピューティングパワーへの需要にバブルが存在するとはいつも思いません。私たちはスーパーインテリジェンスへ無限に近づいており、人類全体がスーパーインテリジェンスに抱く需要は無limitです。したがって、技術拡散の連鎖全体を通じて、長期的にコンピューティングパワーにロングポジションを取ることが極めて正しいマクロトレードとなります。」
- 人工知能の生物学的限界について:「現在データセンターに配備されている大規模言語モデルはエネルギー効率において非常に非効率的です。ユーザーが大規模モデルにプロンプトを入力すると、数千億のパラメータを持つクラスター全体が同時に活性化されますが、人間の脳は複雑な意思決定を行うためにごく一部のニューロン放出だけで十分です。将来のアルゴリズムモデルは間違いなく人間脳のバイオミメティクスと再帰的自己改善の方向へ進化していくでしょう。」
- Neflix 売却と買い戻しの心境変化について:「2022年に経営陣と対面して議論した際、彼らは『広告を展開することはない』と断言していました。そして3週間後の決算電話会議で、完全に立場を翻しました。確実性が崩れ、結果の不確実性(分散度)が急拡大するときには、必ず毅然として損切りしなければなりません。今日において、彼らは広告モデルの成功を実証し、世界絶対一位の座を確立し、キャッシュフローが極めて潤沢になっています。優良企業が目減り(半額)で購入するチャンスは、投資における常識です。」
- バーキンシャーの中核的な競争障壁について:「多くの人がウォレン・バフェットのどの株を購入したかにばかり注目し、バーキンシャーの貸借対照表を読み切れていません。保険事業により、彼は数十年にわたり無料、あるいはマイナス金利で膨大な現金を調達でき、60年間ほぼ新規株式を発行して株主の持分を希薄化させることはありませんでした。これは複製不可能な複利マシンです。」
- Howard Hughes の戦略的使命について:「純粋な保険会社は市場の低迷期に撤退しにくく、一方、単一の不動産デベロッパーは公開市場で常に割安評価されがちです。私たちは Howard Hughes を多角化持株会社へと作り替えるにあたり、その中核ロジックは保険フロータントと高い確実性を持つ実体資産が化学反応を起こさせ、数十年にわたる複利の雪だるま式成長を構築することにあります。」
- ウォレン・バフェットの長寿の謎について:「彼が私の家で夕食を摂る際に教えてくれましたが、すでに48年間水を一切飲んでいないとのこと。毎日缶入りのチェリーコーラ7本と、80代90歳においても依然として極めて鋭敏な投資脳。これは一つの事実に他なりません:極度の情熱を持ち、高回転で動く精神状態を維持することが、おそらく老化に抗う最も強力な武器だという事実です。」
三、本文
1. マクロコンピューティングパワーとAIバブルをめぐる激論:コンピューティングパワーへの需要はスーパーインテリジェンスに限りなく近く、エネルギーとレバレッジこそが潜在的な懸念材料
Bryce & Ren: ウォールストリートと世界的なテクノロジー業界において、現在もっとも白熱している議論は、AIがいかに巨大なバブルかどうかということです。NVIDIA、Microsoft、Metaなどが数百億ドル規模の設備投資を行っており、データセンターと電力網の電力不足が至るところで警報を鳴らしています。長期的に高集中型投資を行うヘッジファンドの舵取り役として、この全体像をどう捉えていますか? 私たちは果たしてバブルの中にいるのでしょうか?
Bill Ackman: もしあなたが実際の基礎的なコンピューティングパワーへの需要を指しているなら、ここにバブルが存在するとは思いません。
これは第一の原理(ファーストプリンシプル)から考察する必要があります。人間社会は現在、驚くべき速度で漸進的にいわゆるスーパーインテリジェンスに近づいています。スーパーインテリジェンスとは何かを考えてみてください。人類全体がスーパーインテリジェンスに抱く需要は実際には無限大です。スーパーインテリジェンスの彼岸へ到達するためには、唯一の物理的なハードコインタス(硬貨/通貨)こそがコンピューティングパワーです。したがってマクロ投資のロジックから見れば、長期的にコンピューティングパワーへのロングポジションを堅く持つことは、極めて確実性が高い長期トレードとなります。
Bryce & Ren: ではリスクは具体的にどこにあるのでしょうか? なぜテック株のボラティリティ(変動率)は依然としてそれほど激しいのでしょうか?
Bill Ackman: 真のリスクは需要そのものにあるのではなく、基盤インフラ建設背後の資本構造にあります。
私たちは数々のいわゆる Neocloud 型新世代クラウドコンピューティング事業者が、コンピューティングレンタルやデータセンター構築の際に極めて高い財務レバレッジを使用しているのを目撃しています。Microsoft 自体が極めて高い格付けの貸借対照表と豊富なキャッシュを有しており、テック巨人は自身のクレジットを非常に賢明に活用しますが、債務レバレッジに過度に依存する中間段階がキャッシュフローの不一致に遭うと、部分的な破綻(爆雷)が発生します。
加えて、AI この輪の兵器競技(アームズレース)は極度に巨大な物理的投資を直接的に牽引しました。チップ、サーバー、データセンター、さらに致命的なのはエネルギーと電力インフラです。これが客観的にエネルギー価格の高止まりをもたらし、マクロ経済全体のインフレ粘性へ逆伝播しています。
Bryce & Ren: テクノロジー界隈ではまだ多くの人が AI の究極的な制御不能を懸念しています。例えば最先端ラボの開発モデルが自律意識を持ち始めたり、災害級のセキュリティリスクをもたらしたりする問題ですね。あなたはそれに対して悲観的なのか、楽観的なのか? 規制当局はブレーキを踏むべきでしょうか?
Bill Ackman: これらのリスクは確かに現実に存在すると考えており、決して軽く見過ごすべきではありません。
まず生物学的観点から見ると、現在巨大なデータセンターで稼働しているニューラルネットワークの動作機構は実は非常に非効率的です。大規模モデルにプロンプトを入力すると、数千億、いや数万億のパラメータ全体が一斉に駆動して回答を生成しなくてはなりませんが、人間の脳は腕を動かしたり考えたりする際に、極めて微細な電気信号と局所的なシナプスの放出だけで済みます。大規模モデルはいつの日かバイオミメティクス構造と再帰的学習の方向に進化していくでしょう。
より背筋が凍るようなことは、Anthropic を含む多くのトップ科学者自身も認めているように、大規模モデル内の深い表現がどのように自己発現し学習するのか、彼ら自身も完全には理解していないという点です。モデルは安全枠組みを突破する行動や、定めた目標を達成するためにルールさえ無視する傾向を示しています。
ただしこれは、厳しい行政規制によって法令順守するアメリカのテック企業が研究開発の脚步を遅くすべきであることを意味しません。仮にあなたが強引にブレーキを踏んでも、倫理制約を受けない海外の競合他社が全力で猛走すれば、耐え難い文明レベルの非対称リスクが生じるだけだからです。
2. ポートフォリオ再構築の振り返り:なぜ Alphabet を売却し、Netflix を再び買い戻したのか?
Bryce & Ren: 貴方が最近注目を集めた二回のテック株の取引についてお話しください。2022年にNetflixの保有をすべて手放しましたが、今年は再び大量に買い戻しました。同時に長期間Alphabetを保有していましたが、最近になってこれも完売しました。背景にある本当の思考プロセスを明らかにしてもらえますか?
Bill Ackman: この二つの取引はPershing Squareの投資原則を極めて明確に表しています。私たちは極めて高い確実性と高い予測可能性を追求する長期投資家です。
まず2022年の苦痛を伴うNetflix売却について話しましょう。私たちが最初にNetflixを買ったのは、それが世界のストリーミング戦争における最終的な勝者であり、ビジネスモデルが極めて優秀だと確信していたからです。購入後、私はチームを率いて専攻して経営陣と対面で会議を開きました。会議では非常に詳細なプレゼンを行い、面識で一つの戦略的提案をしました。「ユーザー増加ペースが鈍化する中、広告付きの低価格サブスクリプションプランを出してカスタマー獲得ファンネルを広げないのか?」と。
当時の経営陣は私に対して断定的に答えました。「我々は永遠に広告モデルを導入しない」だと。
Bryce & Ren: それがの結果、3週間後に決算電話会議で何が起こったのですか?
Bill Ackman: ちょうど3週間後、Netflix は災害級の決算発表を行い、サブスクライバー数が珍しくマイナス成長となりました。経営陣は電話会議において慌てふためき、準備不全のようでした。さらに驚くべきことに、彼らはその場で立場を翻し、「広告付きサブスクリプションモデルを真剣に検討している」と表明しました。
その瞬間、私は徹底的に警戒心を抱きました。トップクラスのビジネスジャイアントが、わずか3週間で核となる原則を覆し、経営陣が事業運営におけるコントロール喪失感を露わにしたことです。これがそのまま、同社の事業展開に対する私の予測可能性を打ち砕きました。結果の分散度が無制限に拡大しました。もし彼らの転機が失敗に終われば、株価は谷底まで沈んでしまいます。
優れた彼らのチームが高確率でこれを乗り切れると私どもは見ていましたが、確実性が壊れた現状では、投資の規律を厳格に遂行する必要がありましたが毅然とした損切りを実施し、275ドル前後で全売却し、損失を抱えました。
Bryce & Ren: ではその後、なぜ今年の再度の買 entry を選んだのですか?
Bill Ackman: 現実がすべてを証明し、市場が再び極めて良いオッズを示したからです。
過去数年、Neflix は目を見張る実行力を示しました。広告会員システムを極めて成熟なものにしただけでなく、ハリウッドの大ストライキ後、ディズニーやパラマウントのような競合他社が続々と赤字と縮小に陥る中、Neflix は揺るぎない世界のストリーミング覇者の地位を完全に確立し、極めて巨大なフリーキャッシュフロー創造装置へと変わりました。
数日前、市場は北米サブスクライバーの一日当たりの滞在時間のわずかな変動を懸念し、パニック売りとなり、株価は高値から一気に半減し、約50%下落しました。ベースラインの独占的バリヤーがより強く、キャッシュフローがより豊かで、結果の予測可能性が極めて高い偉大企業が半値に叩き下げられたので、我々は躊躇せずに再び大規模ポジショニングを選択しました。
Bryce & Ren: では Alphabet の方はどうですか? AIコンピューティングパワーとデジタルエコシステムに対しこれほど optimistic なのに、なぜグーグルを手放し、Meta、Microsoft、Amazon に対しては引き続き大規模ポジションを維持したのですか?
Bill Ackman: 核心は価格とリスク収益比の天秤にかけてのことです。
Neflix を売却した後、2023年初めに資金を果断に Alphebet へ振り向けた。当時、市場全体は ChatGPT にびびり、Google 検索の死とビジネス帝国の崩壊についての悲観論が蔓延し、それが Alphebet の評価を極端に押し下げ、私たちにとって極めて魅力的なセーフティーマージンを提供した。
だが今日に至って、Alphabet はその価値を十分に反映した高値まで戻ってきた。今後5〜10年の見通し年率リターンを見る限り、すでに我々が課す厳しい複利基準を満たさなくなった。比較すると、私たちが以前 Meta がメタバース暴落時にエントリーした時のコストは極めて低く、その事業の収益化効率と堀がより坚实的だ。Alphabet は依然として偉大な企業であり、検索ボックスは大衆が安価な AI を手に入れるための自然的入り口となったが、資本配分の数理モデルにおいては、より確実性の高い高リターン対象に席を譲らなければならない。
3. バーキンシャーの根幹メカニズムの解明:低コスト保険フロータントと新規株式発行なしの複利神話
Bryce & Ren: あなたは何度も公にウォレン・バフェットがあなたの投資人生に消えない影響を与えたと強調しています。20歳の時初めて彼に会い、後で4回もバーキンシャー株主総会で列に並べて質問をするまで。多くの人がバフェットを学ぼうとしていますが、あなたはほとんどの方がバーキンシャーという機械が機能する本質を理解していないと考えていますか?
Bill Ackman: ほとんどの人は表面的な部分に留まり、バーキンシャー・ハサウェイがコカ・コーラ、シュガースブラッセル、アップルといった銘柄を選別するのが得意な神級ヘッジファンドだと誤解しています。この認識は極めて皮相的です。
もしあなたがまさにフィナンシャル・ギークのように、『バーキンシャー・ハサウェイの金融史』をすべて読み込み、ウォレン・バフェットの過去60年間の全ての決算報告書、資産再編の軌跡を一つひとつ確認するなら、極めて明確で衝撃的な結論に達するだろう:バーキンシャー・ハサウェイの真のエンジンは保険事業のフロータント(浮揚金)にある。
Bryce & Ren: このエンジンの中身の歯車について詳しく分解してもらえますか? 一般投資家はフロータントをどう理解すればよいのでしょうか?
Bill Ackman: 保険は奇妙なビジネスモデルです。顧客は将来の予期せぬ事故に対する補償を得るために、今日時点で事前にあなたに保険料を支払わなければなりません。精査核保が十分に優秀であれば、受け取った保険料が長期的に見て最終的な支払保険金と運用コストを上回る場合、あなたの口座に残る膨大なキャッシュフローは、本質的にコストゼロ、あるいはコストマイナスの永久借入となります。
通常のヘッジファンドや投資機関は借り入れでレバレッジをかけ、いつでも追証と強制決済による破産の脅威にさらされますが、ウォレン・バフェットは National Indemnity と後の GEICO を通じて、常に数千億ドル規模の流動的なフロータントを手中にしており、これを引き揚げられることなく、高額な利息返済も不要です。
これらの極めて廉価な資金のうち一部を極めて安全な国債に配分して引き出し殺到(バンクラン)に備え、残り大部分については強力なプライスパワーとキャッシュフローを持つ優良株や実体企業へ直接投資しました。
Bryce & Ren: しかも彼はほぼ新規株式を発行しませんね。
Bill Ackman: それがかつて二番目の核心鍵なのです。
1960年代、バーキンシャーの発行済み株式の総数はおよそ100万株しかなかった。30年以上経て General Re の買収に至って初めて、発行済株式数がわずかに150万株程度に拡大した。その後の長い年月において、彼は株式を増発するどころか、評価が低迷する際に大量の自社株買いと消却を行なった。
これは、帝国の数十年にわたる膨大な資産の複利増加分が、華街式の新規株式発行による希釈化を受けず、完璧に隙間なく各バーキンシャー株式の内包価値に蓄積されたことを意味する。低コストまたはマイナスコストの永続フロータントに、高い自己規律に基づく株式希釈化ゼロ。これこそがウォレン・バフェットを神格化した根底の数式である。
4. 現代版バーキンシャーの構築:Howard Hughes の持株会社転換をめぐる兆円規模の野望
Bryce & Ren: そこから自然と、あなたのHoward Hughes(ホワード・ヒューズ)に対する壮大な再編計画が出てきます。現在 Pershing Square は当該企業の47%の絶対的な支配的株式を保有しています。伝統的な不動産および大規模コミュニティデベロッパーを、完全に現代版バーキンシャー・ハサウェイへと作り替えようとしています。なぜそれをこの野心の载体として選ぶのですか?
Bill Ackman: これは10年以上にわたる戦略的配置です。
多くの人は Howard Hughes の由来を知らない。当時のサブプライムローン危機発生時、米国の最高峰ショッピングモール大手 General Growth Properties は高レバレッジが原因で延責できず破綻再編を申請した。私たちは底値で25%の株式を取得して取締役に就任し、最終的に株主に全権利を保証し、Pershing Square 史上最も収益性の高い投資の一つを成し遂げた。
再編後の商業施設資産をより純粋なものとするため、旧会社が保有する非コアかつモールと無関係な雑多な資産をすべてパッケージ化して分離独立させ、現在の Howard Hughes という上場企業を設立した。
Bryce & Ren: 現在の同社の中核資産は一体なんでしょうか? また、なぜ米国株式公開市場において長年公正な評価を受けてこなかったのですか?
Bill Ackman: それは単なる普通の不動産企業ではなく、本質的に複数の独立して運行される小都市を有しているからです。
ラスベガスでは広大な数万エーカーのトップグレードマスタード計画都市 Summerlin を、ヒューストンでは60年間深く展開している The Woodlands と Bridgeland を、ハワイ・ホノルルの最もコアなゴールデンコーストラインでは60エーカーの海景用地を保有している。私たちは単に住居を建てるだけでなく、都市全体の未開拓の商業と住宅用地を所持し、上下水道や道路インフラを整備し、住宅デベロッパーに区画を売却する。住民の流入に伴い、私たちは自分たちで百貨店、オフィスビル、高級アパートメント、ライフスタイル施設を建設し、それらは全て当社が完全子会社として保有している。
しかし米国株式市場の短期的な資金はこの超長期資産を全く理解できていない。ウォールストリートの不動産投資信託(REITs)は極めて単一的なラベルを必要とし、例えば純粋なオフィスビルや純粋なマンションなどであり、かつ利益の90%以上を配当として配布しなければならず、開発行為はほとんど行わない。一方 Howard Hughes は配当を行わず、長年にわたり大規模なインフラと自社資産の開発を行っているため、市場において極めて割安な孤児株となってしまった。
Bryce & Ren: それゆえ保険フロータントをこの株式に詰め込むことにしたわけですね?
Bill Ackman: その通り。10年前にメディアが冗談めかして私が Howard Hughes を次のバーキンシャーに変えると報じたのなら、どうして実際にやらないのか?
一年半前、Pershing Square は再び会社に直接9億ドルの現金を注入した。全面的な転換計画を発表し、成熟した不動産資産を迅速に換金してキャッシュフローを回収し、注入された資本を利用して創立6年の成熟した保険会社 Vantage を買収した。
業界から最高水準の核保・保険マネジメントチームを獲得した。彼らは優秀な保険証券の受領に専念し、賠償リスクと負債側を厳格に管理する。一方、私たちの Pershing Square の投資チームは徴収した保険料フロータントの運用を担当する。
フロータントのおよそ60%を無リスクの短期国債に投じ流動性を確保し、残りの約40%を高確実性の複利能力を持つ普通株式と優良資産への投資に充てる。同時に、新規株式発行による株式希釈化を行わない鉄則をしっかりと堅持している。
Bryce & Ren: なぜ自ら新たなペンシル保険会社を新規申請登録せず、あえて Howard Hughes 傘下に位置付けたのですか?
Bill Ackman: ゼロからライセンス申請をし、業界評判を築くには少なくとも何年もかかる。それ以上に重要なのは、バーキンシャー・ハサウェイが嵐の中でも倒れないのは、純粋な単一保険会社ではなく、高度に多角化された総合持株会社であるからこそである。
純粋な保険会社は承保環境が悪化し保険率が魅力を持たない時でも手を止められない。他部門で回転を支えるものが無いからだ。一方、都市のコア自社資産を備えた多角化持株プラットフォームは、保険サイクルが割りに合わない場合に積極的に契約規模を絞り込み、資本を高リターン分野へ転換できる。この資産構造は極めて強い景気循環耐久力とデフォルトリスク回避の評価を備え、極端なブラックスワンに対する究極のボーアミゾとなっている。
5. ディナーの秘密と師匠の烙印:ウォレン・バフェットの48年間の不水飲用と、真のビジネス堀
Bryce & Ren: あなた方とウォレン・バフェットの長い交流の中で、今なお鮮明に記憶に残っている、あるいは認知を完全に裏切るような個人的なエピソードはありますか?
Bill Ackman: 昔々、幸運にもウォレン・バフェットをニューヨークの自宅に招いて夕食会を開いたことがある。
彼がチェリー味のコーラを愛していることは広く知られているが、当時その特定のフレーバーは一般のスーパーでは到底買えないものであったため、あえてアマゾンで事前に特大パックを注文して用意した。食卓に着くと、私は丁寧に進めてこう尋ねた。「Warren、ミネラルウォーターと炭酸水、どちらがお好みですか?」
彼は私を見て微笑みながら答えた。「どれも要らない。チェリーコーラを缶で一本ちょうだい」
私は笑って言ってみた。「普段、本当に純水(水)は一切飲まないんですか?」
彼は非常に真剣な表情で私の方を見て言った。「Bill、僕はこの48年間、水の一滴も口にしていなんだ」
Bryce & Ren: 48年間一度も水を飲んでいない?それはあまりにも信じがたい!
Bill Ackman: まさに百パーセント真実の話だよ。
これは極めてユーモラスだが、背後に潜む哲学的含意は極めて深い。多くの人々は複雑な健康法や養生術を探し続けているが、ウォレン・バフェットは毎年株主総会のステージ上で堂々と長時間スピーチを行い、数十年如一日。彼が長寿であり鋭敏さを保つ核心の鍵は、彼の一生を自分の情熱的な投資事業に捧げており、その脳は一度たりとも高速で純粋かつ愉快な思考を止めたことがないのである。
長い人生と職業の旅において、生涯ずっと尊敬できる師匠を数名持っているのは極めて幸運なことである。ビジネスの駆け引きや投資判断において極めて複雑な状況に直面した時はいつも、脳内で単純な問いを自分に投げかける。「もしウォレン・バフェットならどうするか? この資産を買うだろうか? もし買わないなら、理由は何か?」と。
この騒がしい世界において、このようなファーストプリンシプルに基づくメンタルフィルターを構築することは、市場の99%のノイズと誘惑を濾過するのに役立つ。
6. 話題の個別銘柄評:ヘッジファンド経営者が見る Spotify、ダイエット薬と個人投資家の哲学
Bryce & Ren: 最後に、若手投資家とリスナーに代わり、現時点で最も話題性の高い企業をいくつか選び出して、ヘッジファンドの厳格な基準に照らして簡単なコメントを賜りたいと思います。
第一は Spotify です。多くの人がストリーミング界の Netflix の様に考えていますが、著作権の分配においてレコード会社からの極めて大きな制約に直面しています。あなたはどう思いますか?
Bill Ackman: Spotify は確かに非常に面白い企業ですが、それは Netflix と根本的なビジネスモデルの溝が存在します。
Neflix は自前の膨大なオリジナルコンテンツの著作権庫を有しており、年月が経過するにつれ古参作品群の限界費用はほぼゼロとなり、極めて驚異的なスケールメリットと交渉力を持っている。一方 Spotify は本質的に世界中三大レコード giant に縛られた仲介業者であり、曲を再生するたびにユニバーサル、ソニー、ワーナーに対して一定割合で高額な印税を納めなければならない。ポッドキャスト戦略と配信チャネルは極めて強力だが、フリーキャッシュフローの終盤構造において、その収益化の難易度は Netflix 遙かに上にいる。
Bryce & Ren: 次に第二弾は、ここ近年世界中で話題のイーリー(Eli Lilly)とノボノルディスク(Novo Nordisk)、つまり肥満治療薬(ダイエット薬)の大手ですよね?
Bill Ackman: 分かりやすく言えば、肥満治療薬を買うことは本質的に世界の肥満層という土壌にロングポジションを取るということだ。
長期的に見れば、此类医薬品は公衆衛生の改善において革命的であるが、これは私たちが Pershing Square で好んでいるビジネスモデルではない。独自開発医薬品(原研薬)の研究開発は極めて資本密集型で長期戦となり、勝率が極めて予測困難な商売である。数十億ドルを投じ、8年から10年掛けて臨床試験を行うが、最終的に承認されるかどうか、上市後に激しい特許クライフトや類似品との競争に晒されるかどうかは、高い分散の不確実性に満ちている。製薬大手の多くが既に初期研究開発から撤退し、マーケティングネットワーク依存の M&A プラットフォーム化している。我々はむしろ堀が明確で、科研費ゼロリスクを負う必要がない明確なビジネス機械体をより好む。
Bryce & Ren: 最後に、インフレ、AI の大波、地政学的不確実性に直面する若手の一般投資家に対して、生涯使える中核的建议はありますか?
Bill Ackman: 第一に、自身の認知能力の境界線を認め、シンプルで予測可能、持続的な堀を擁する高品質企業のみへ投資する。銘柄分析能力が無い場合、低コストのインデックスファンドまたはバーキンシャー・ハサウェイのような試練を乗り越えた優良持株会社へ定期的に積み立てる方が、二次市場で流行を追いかけて騰落を追うこと遥かに勝る。
第二に、複利の力を決して過小評価してはいけない。複利の前提は絕對にアウトしないこと。健全な貸借対照表を維持し、市場変動で強制ロスカットを招きかねないあらゆる高レバレッジから離れること。不確実性に満ちた時代において、忍耐と自己規律こそが最も希少なアルファである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow