単季41億ドルのTradFi増加分後:HTX第14年目、「金融」のより深い領域へ
著者:TechFlow
序文
NVIDIAの銘柄を売買できないCEXを見つけることは今日ではほぼ不可能である。
こうした集団的なシフトの背後には、TradFi(伝統金融)が暗号資産プラットフォームにおける核となる成長エンジンであるという確固たる現実がある。
皆が手がけている分野で目立つためには、「ある」だけでなく、「正しく行う」ことが求められる。
そのような進路が分岐し、各社が先行争いを繰り広げる局面において、このたび13歳の誕生日を迎えたHTXは、見応え十分な2026年第3四半期の業績表を発表した。
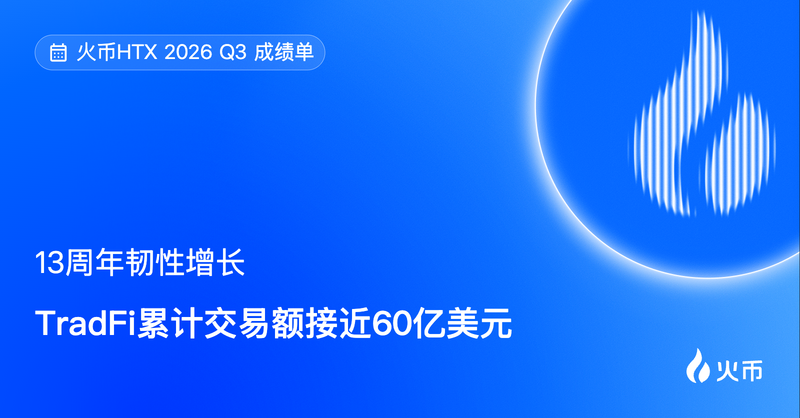
最も注目を集めたデータはTradFiセクターに現れている。2026年第3四半期、HTXのTradFi取引量は単独四半期で41億ドル増え、累計取引量は約60億ドルに迫った。
より直感的な見方をすれば、TradFi事業の開始から1年も経たない間に、取引量の約70%が直近の1四半期に集中して発生していることになる。
現在のTradFi分野においてこの規模が完全な覇権や破壊力を意味するわけではないものの、HTXがこのレーンにおいて明確な勝算を掴んでいることを物語っているのは間違いない。
第3四半期レポートの他の側面を開いてみると、以下のような事実が目につくだろう。
- 単一の取引イベントが68億USDTの先物取引量を生み出した;
- プラットフォーム新規上場資産が最高500%の値上がり率を記録した;
- 第3四半期の$HTX焼却枚数が9.39兆枚となり、前期比で25.6%増加した
クロスオーバー資産の開拓から、ネイティブ資金フローの蓄積、そしてオンチェーンでの自己増殖能力による堅実なフィードバックに至るまで、老舗CEXとしてHTXが提示する「CEXの未来」という課題に対する回答は、TradFiにおいて最初に可視化されているものの、その枠に収まるものではない。
第14年を迎えたHTXが、どうやって「金融」の本質へ深く踏み込んでいくのか。まずは最も目に見えるTradFiセクターから見ていこう。

TradFi:第3四半期最大の成長エンジン
誰もが参加を熱望するTradFiセクターにおいて、HTXはどのようにして取引量の倍増を実現したのだろうか。
多くの人がまず思いつくのは、密な資産供給だ。
データがそれを如実に示している。
第3四半期、HTX先物は合計183件の新規資産を上場し、そのうち154件が注目される株価及び指数関連商品であった。現在までに、プラットフォーム上で株式類の取引資産対応数は278種類に達した。
とはいえ、現在のHTXの上場数業界首位であるわけではなく、そもそもTradFi市場においては「単に上場させればユーザーが購入してくれる」という単純な式が成り立つものでもない。
資産の数が棚の見栄えを決めるなら、選品の品質が実際に注文を出す顧客を左右する。
HTXが取引量を牽引するための2つ目の支柱は選品にあり、資産展開は以下の4大テーマに緊密に関連づけている:
- AIハードウェアおよび半導体演算力
- グローバルECおよびインターネット
- アジア太平洋地域のリーディング企業および大型指数
- 高配当価値株
網を広げたような数の羅列を捨てることで、HTXが目指すのは、ユーザーが今もっとも取引したい銘柄を身近に配置することである。

第3四半期に上場したPOLYMARKET、OURA、MOONSHOTのIPO直前契約は、このアプローチの典型例である。一般の個人投資家が容易に手が届かないこれらトップクラスの資産は、高い注目を集めるだけでなく、取引者がHTXにて世界的な機会の取引に参加するための強力な引力となっている。
資産供給は「何を取引するか」を解決するものであり、製品体験は「なぜここで取引するのか」を決定づけるものである。
製品基盤の改修においては、HTXは株式のパーペチュアル・コントラクトに配当決済メカニズムを導入し、除息時のポートフォリオ価値の変動をより連続的なものとすることで、非取引要因による価格調整へのユーザーの干渉を軽減し、HTX TradFiのプライシング連続性を伝統的なデリバティブ市場に近づけている。
もう一つの細部は資産詳細ページのデザインにある。ここでは相場の動向、ニュース、企業の決算報告書が集約されており、相場ランキングでは股票、コモディティ、ETF用に専用分類が設けられ、ユーザーが資産をより深く理解し、取引をスムーズに管理できるよう設計されている。
同時に、手数料割引、VIPランク付与、$HTXトークンでの決済、およびキャンペーンを実施することで、HTXはTradFi取引の実質ネット取引コストを業界トップレベルに引き下げる取り組みを進めている。
価格、情報、コストという3つの要素を一括で改善することで、HTXは「世界への取引」という観点において、ユーザーを留保するためのより強力な要因を手に入れた。

業務視点を超えて比較すれば、取引量やユーザー数の直接的な成長よりも、TradFiのもたらすより大きな意義は、プラットフォームが遂げる「種の進化」に他ならない。
暗号資産プラットフォームが米株式の上場を開始すれば、サービス対象は暗号資産トレーダーだけにとどまらず、より巨大な層へと拡大する。具体的には、金融インフラが未発達な地域に居ながらにして世界中の高品質資産へのアロケーションを求める人々、米株を購入したががるものの複数の証券会社口座を開設したくない人々、あるいは太平洋岸のタイムゾーンにいながら米国市場休場中にNVIDIAの決算発表に反応したいと考えている人々がそれにあたる。
プラットフォームの取引対象を「暗号資産」から「世界全体のアセット」へと拡張することで、HTXは「暗号資産取引所」から「総合金融センター」へと種別を変遷させたのである。
これと同時に、既存ユーザーの継続利用動機が強化されつつ、新規ユーザーに対してWeb3領域への自然な参入機会をもたらしている。
これはほぼ全てのCEXが歩む道であるが、現状ではその進行方向にすでに分化が見られる。
一定数のトップティア取引所は自社の基盤能力を頼りに、「実物株式+オンチェーン・トークン化株式+TradFiパーペチュアル契約」という「複数路線並行」のパスを取り入れ、カバー範囲と想像余地を広げている。ただし、保管、機関向け提携、コンプライアンスなど各工程の複雑さゆえ、進む脚步はむしろ重くなっているのが現状だ。
中後位に位置する中小型所は市場の熱量に焦点を当て単一ポイントで急進し、上場に素早く対応して撤退もしやすい柔軟性と積極性を持つ一方、流動性の深さとリスク管理能力の制約から、相場転換時に脆さが露呈しやすい傾向がある。
この観点から見れば、HTXのTradFi戦略はその独自性を明確に浮かび上がらせている。
TradFiパーペチュアル契約に特化した選択こそがHTXの動きを軽く見せる一方で、厚みを失わせることはない。老舗CEXとしてのHTXは、13年にわたって培ったマッチングエンジン性能、深い流動性、リスク管理基盤、信頼構築そしてユーザーベースを備えており、それがTradFi事業の下支えとして大きく機能している。
また、現在TradFi取引においてパーペチュアル契約が絶対的な主流を占める状況において、当該分野のサービス充実を徹底することは、TradFiにおける最も核心的なニーズを掴むことと同義である。
速攻型には速攻特有の窗口が、重厚型には重厚特有の壁が存在し、初期段階である現在、いずれの路線にも明確な優劣をつけることはできず、これらが「各自が手腕を発揮できる」市場を構成している。
新規上場資産の500%値上がり率の裏側:資金は眠ることなく、利回りは途絶えない
TradFiが中核であり得ても、それが全てということにはならない。
「効率」によって資金を引き付け維持し続けることは、暗号資産分野の得意とするところであり、13年間の業界経験を経て老舗CEXとしてHTXが持つ自信の源ともなっている。
TOKEN2049にてHTXのグローバルアドバイザーである孫宇晨氏が述べた見通し通りである。
暗号資産業界は伝統金融との接続を強めており、Cryptoおよびデジタル金融が富の保有および移動方法を根本から変革しつつある。
富の創出こそが、取引所が持つ最も根源的な魅力である。ユーザーは財富効果を追いかけ、プラットフォームはユーザーの注目を追う。これに異論の余地はなく、避ける必要もない事柄だ。
直近1四半期において、HTXの新規上場資産「Niulai」が最も直接的な事例を示しており、最高値幅は500%を超えた。また、DOSやSTONKなどの資産も上場後は最高で240%の高値を更新している。
サイクルの各フェーズを通じて、こうした資産は市場における最大のトラフィックエンジンとして機能し、プラットフォームが資産を選定・提示する視線の切れ目が、常に世間の注目を集め続ける原動力となっている。
しかし富の創出機会はいずれも偶然に委ねられやすく、大半の時間は次の500%を待ち侘れる状態に陥りがちだ。では他に何ができるのか。
着実な財産形成こそが、プラットフォームが取引を「長期的なAUM」へと転換させる鍵となる。
この観点に立てば、直近1四半期においてHTXの利回り提供面で最も分析すべき変化は「リズム」にある。earn coin(収益化)の新規通貨製品のリリースプロセスは、「毎週更新」から「プラットフォーム上場とのリアルタイム同期」へと変更された。
つまり、プラットフォームが新規通貨のスロットまたは契約の上場を完了次第、条件を満たす人気通貨はほぼ同時にearn coinの「新作コーナー」に対応する製品を提供するようになる。ユーザーが新規上場に参加してポジションを獲得した後、すぐに「上場ボーナス」を逃さず獲得でき、資金は無駄に浮いた状態になるのを防げる。
資産収益化に関するその他の製品改善としては、大口保有者向けにSVIP短期預金にBTCおよびETH製品を追加したほか、「余剰通貨預金」については取引活動に応じた金利上昇機能を導入。開設時点で基礎年利率4%が適用され、取引額が基準に達すれば最高年利率9%まで引き上げられる仕組みとなっている。
さらに、レバレッジおよびトークン交換ビジネスにおいて取扱可能資産が21件追加され、XAUTが初の貴金属系資産として交換対象に組み込まれた。これにより、収益化および担保対象は暗号資産のみならず実体の貴金属へと拡張された。
収益性を追求する裏面には、ユーザーに安心して資金を留め置く心理的根拠を与えることこそが重要である。
13年間の安定的運用実績に加え、HTXは第3四半期にかけてモバイル端末での利益確定・損切り機能およびMMRに基づいた強制清算リスク管理メカニズムを順次導入。損切りポイントは市場動向に連動して自動調整され、大口保有者や高レバレッジユーザーが激しい波動の中でも本元を守るために柔軟に対応できるように支援している。
加えてコンプライアンス進展も加速しており、ドバイではHTX関連申請主体の設立についてVARA(Virtual Assets Regulatory Authority)の仮承認を取得した。パキスタンでは現地の仮想通貨サービス規制規定が正式公布されライセンス申請制度が始動したことに伴い、HTXはPVARAからの異議なし証明書取得を踏まえ、現地法人設立、正式ライセンス申請、およびコンプライアンス体制構築を着実に推進している。これらの複合的なコンプライアンス施策により、HTXはグローバル市場においてさらに安心かつ放心で事業境界の拡大を進めている。
前面での富の創出から後面でのリスク防御に至るまで、CEXの競争論理は次第に「取引マッチング」から「資産管理効率」へと移行している。
取引が機会の捕捉を担当し、資産管理が「待つこと」自体に価値を与える役割を担う。
そして資金が次の取引機会を待っている空白期間でも相当額の保有収益を得られる状況下では、「プラットフォームを離れる」ことは極めて高い機会費用を伴う行為となり得る。
公式データがこの仕組みの魅力を証明している。HTX earn coin部門における四半期累計参加ユーザー数は約50万人に上り、申込金額は約10億USDTに達した。
さらに「新規上場参加→取引→利回り提供→リスク管理」という資金の効率的な循環ルートを確立させたことで、プラットフォームが動員可能な市場エネルギーは、HTXの13周年記念イベントにおいて集中的に解放される結果となった。
スポットマーケット方面では、HTXは前四半期に合計14回のテーマ別取引キャンペーンを展開。4万6千人以上の参加者を招き、キャンペーン期間中の関連取引量は5億USDTを突破した。
先物マーケット方面では、年間取引大会「Peak Game III」の累計参加者数が4万5千人に達し、先物取引量は68億USDTを牽引。同時に先物のコピー取引取引量は第2四半期比で21%増加した。
68億USDTという先物体量と比較すると、このデータセットで特に注目すべきはコピー取引が占める21%の割合かもしれない。前者がプラットフォームの一時的な爆発力を示すものだとすれば、報酬終了後に数値が減少しやすいが、後者は人間関係に支えられた持続型のビジネスであり、プラットフォームの長期的な蓄積度をより問うものである。

25.6%の焼却増加分:表の線はデフレ、裏の線はバインディング
TradFiセクターによる資産の境界拡大と、製品更新による資金効率の向上がもたらす最も直接的なオンチェーン上の結果とは、以下の通りである。
2026年第3四半期、$HTXの焼却枚数は9.39兆枚に達し、その額は約1,548万ドル。焼却数量は前期比25.6%増となり、累計の焼却および寄付合計はすでに127.17兆枚となった。
この焼却メカニズムの背後にあるのは、最も基本的な数式的論理である。
定められた規定により、HTXは四半期ごとにプラットフォームの収益金の50%を充当して$HTXを自社買いし、その後破棄する。
言い換えれば、プラットフォームの収益が多大であればあるほど、自社買いの量は増え、ひいては焼却量も比例して増加する構造である。
ゆえに焼却データは最も純粋な鏡像となり、プラットフォームの実際の経営状況を映し出す指標となる。
デフレ圧力は、この一連の焼却データが示す表層的な価値のラインである。
累計焼却規模が拡大することは、より多くのトークンが流通圏域から退出することを意味する。
トークン価格は需給構造だけで決まるわけではないが、供給の硬直的な減少が絶えずトークンの希少性期待を改善し、エコシステム内のトークンである$HTXにとって価値の底堅さを生み出す材料となっている。
焼却が生み出す第2の隠れた価値のラインは、すなわち「バインディング(結合)」である。
取引規模が示すのはプラットフォームが抱える市場のスケール感だが、取引所のビジネスが多様化する中で、製品、規模、収益そしてエコシステム参加者の間で、より密接な価値結びつきをどう構築していくかが問われている。
焼却メカニズムがない場合、$HTXとプラットフォーム運営の間の価値フィードバックは往々にして情緒的な伝播に依存してしまう。プラットフォームにとっての好材料が出ればコミュニティは自信を持ち、トークン価値が上昇する可能性があるといった具合だ。
焼却メカニズムが存在すれば、焼却量はプラットフォームの実際の経営状況と直接かつ排他的に強く紐づけられ、プラットフォーム運営とトークン価値の間には、明確かつ検証可能なオンチェーン上の「キャッシュフロー連関」が確立される。
真面目な資金による自社買いおよび焼却がオンチェーン上で公に継続的に行われるとき、プラットフォームの中長期的な商業価値と信頼の土台は劇的に強化される。この透明度がユーザーの心理的不安を解消し、結果として資金がプラットフォーム内に留まって収益化、資産運用、コピー取引に参加しやすくなるだけでなく、デフレ効果による資産インフレ益を受けるために$HTXを長期保有する動きへとつながっていく。
第3四半期における25.6%超の焼却増加分は、TradFi分野での突破口発見や資産管理効率化といった製品方向性が正しいことを検証するものであり、前端の取引量のみならず経営の根幹に近い成長品質を示す証拠であり、同時に$HTXのエコシステム内における価値伝達ループの完結を検証する具体的なシグナルでもある。
CEXから「一つの入り口で世界中を取引する」へ
最初の問いに戻ろう。
HTXは第14年を迎えるにあたり、どうやって「金融」のより深い層へと足を踏み入れていくのか。
この観点から再度第3四半期の業績表を見直せば、特定の数値を記憶することに比べ、むしろ観察すべきはそれらの数値が収束しようとしている方向性かもしれない。
- TradFi:資産の境界を暗号資産から世界規模へと押し広げる
- 新規上場参加:注力と流動性を誘引する
- 資産管理収益化:プラットフォームに多様な金融活動を担わせる
- $HTX焼却:プラットフォームの経営成果をオンチェーン上で直観的かつ明確に検証可能な価値伝達ルートとして刻印する…
13年前、CEXの役割は暗号資産の取引マッチングであった。
13年後、暗号資産と伝統金融の境界線が徐々に曖昧になるにつれ、取引所が受け入れるべき事項はもはや買いと売りの瞬間だけでなく、資産アロケーション、保有収益、リスク管理、そして異なる市場間を流れる資金の移管を含むものへと変化している。
過去13年間の蓄積してきた技術、製品、ユーザー、エコシステム能力を携え、第14年の始点に立つHTXは、「一個のプラットフォームで世界中を取引する」というビジョンを、より具象的かつ自然な形で実現しつつある:
暗号資産のみならず、株式、指数、ゴールドなどの銘柄をも含む。
取引のみならず、新規上場参加、投資、資産管理といったニーズにも応える。
単なる「暗号資産取引所」という過去のラベルを剥ぎ取り、「総合金融サービスプラットフォーム」への進化を加速させている。
TradFi取引量が19億ドルから60億ドルへと急成長したことも、$HTXの焼却量が前期比25.6%増となったことも、それらはデータ結果として規模感を示すとともに、ある重要な事実を物語っている。それは「方向性が正しければ、ユーザーはそれに追随する」のである。
しかし、方向性が正しいだけでは、それはただの参加資格(チケット)に過ぎない。
TradFiセクターだけに焦点を当てて部分を見てみても、累積取引量の60億ドルとTradFi市場全体の月額取引量1,000億ドルとの間に開いているギャップは、この道程においてHTXがまだ長い道のりを歩んでいることを示唆している。
短期的な爆発的生長を持続的な需要にどう昇華させるか?資金効率と製品の健全性検閲の間には、どの程度の溝を残しているか?さらにパーペチュアル契約の外側においても、より深層のTradFiビジネス構築は、テクノロジー、製品開発、コンプライアンス能力を試す長距離マラソンである。
これら諸問題は一枚の四半期財務報告書ですべて答えが出るものではなく、今後のHTXにおける製品イテレーション、コンプライアンスの実装、TradFi分野の拡張といった具体的な展開の中に、より長期的に書き込まれる必要がある。時間と市場による検証が求められている。
金融の深層において、資産カタログの充実化以外で、資金の有用性・効率性、そして背後に潜む富の機会こそが、ユーザーとプラットフォームをつなぐ最も根源的な絆なのである。
資本の波乱の中でいかにして確実性を固定し、真に「金融の深層」へ踏み込んでいくのか。HTXに残りの成績表は、まさに今も着々と綴られ続けているところである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow