


Galaxyリサーチレポート:ビットコインの熊相場は6月に底打ち済み。短期資金が完全に撤退し、既存コインの売圧が半減しているため、今こそ追加購入して保有する最適タイミングだ。
著者:Alex Thorn(Galaxy グローバルリサーチ主管)
訳:TechFlow
TechFlow概要:市場が熱狂と沈滞を繰り返す中、真のマクロ戦略的転換点は誰も注目しない底で着実に形成されることが多い。Galaxyグローバルリサーチ主管アレックス・ソーンは本レポートにおいて、多次元的データから現在がビットコインを購入し長期保有するための最適ウィンドウである理由を実証している。
テクニカル面では、200週移動平均線の鉄板サポートが再テストされ、44週間の沈静を経て50週移動平均線を奪還し、4年ごとの半減期サイクルの底値形成タイムフレームと強く共鳴している。
ポジションおよび資金構造を見ると、CME先物および13F提出データによれば、前期にスプレッド裁定やマクロ投機によって駆動された短期資金の大部分が撤退する一方で、主権富基金や長期アロケーション資金が継続的に蓄積しており、余分な浮遊在庫が洗い流された後のポートフォリオ構造はますます堅実になっている。
マクロファンダメンタルズでは、米国連邦債務が40.44兆ドルの大关を突破し、年間利子支出が1.28兆ドルに達している。主権債務の拡大とAIインフラ整備による信用超過は、法定通貨の構造的な目減りを不可逆的に推進している。
センチメントサイクルでは、ウォールストリートが第3次にわたって「ブロックチェーンは必要だがビットコインは不要」という認識錯誤に陥っており、ステーブルコインや資産のトークン化への熱狂の中で、検閲耐性を持つ非主権型の原生的ハードアセットの本質的価値を見落としている。
歴史が証明するように、技術への狂乱と資産への冷遇が乖離するたび、ビットコインの次の大規模なスーパーアップサイクルが育まれてきた。
本研究アルートは当初、2026年10月22日にGalaxy TradingおよびGalaxy Asset Managementの顧客へ直接配信された。なお、本稿で引用されているデータと価格はすべて2026年10月22日を基準としている。Galaxyでの取引または投資を行うことで、受信トレイへ最も迅速な研究成果を直接お届けできる。
コアサマリー
ビットコインは昨日(10月22日、木曜日)に$81,391で取引され、水曜日の終値$84,176と比較して3%下落した。木曜日価格ベースで計算すると、ビットコインは2025年10月の過去最高値から35%戻っており、2026年6月30日に付けられた安値からは39%上昇している。当社は、今回のベアマーケットは6月に正式に終了したと見ており、現在ビットコインは歴史的なメインアップウェーブが始まる前に必ず経由する必須の積み上げ局面にあると考えている。
テクニカル観点では、200週移動平均線によるサポートが効果的に維持され、50週移動平均線も5週連続で回復済みだ。半減期サイクル916日目となる本日、ビットコインは過去の各サイクルで底値を確定する典型的タイムウィンドウを無事に通過している。
保有構造を見る限り、売り圧力はほぼ消滅していると言える。2025年10月の高値時にスプレッド裁定やマクロ追随投機で一斉にロングしていたトレーダーは、保有するETFおよび先物のエクスポージャーを半数以上削減しており、他の長期保有者は引き続き強気ホールドを選択している。一方、世界株式市場は現在過去最高付近に位置しており、ビットコインが高値を再取得するにはわずか53%の上昇だけで済む。
ファンダメンタルズの論理も次第に強まっている。国債利回り5%を抱え、年間2兆ドルの財政赤字を維持する主権国家にとって、期中における法定通貨の切り下げ確率は高まり続けている。現在株式やハードアセットをショートすることの本質は法定通貨にベットすることであり、これは現在のマクロ環境下では論理的根拠のない唯一のポジショニングだ。さらに市場センチメントはすでに第3次に「ブロックチェーンは必要だがビットコインは不要」の方向へ振り子になっており、前2回の同様の方向転換時は歴史的なサイクルの大底を示す指標となっていた。
結論は極めて明確だ。現在がビットコインを購入し長期保有するための魅力ある戦略的タイミングであると当社は断信している。
先月末、私は韓国ブロックチェーンウィークに参加したが、この素晴らしい業界イベントは韓国市場におけるデジタル資産に対する巨大かつ増加の一途を辿る興味関心を如実に示していた。会場内の情熱は高いものの、会議全体の焦点テーマは非常に特定の一点、すなわち「デジタル資産と伝統的な資本市場の深い統合」に集約されていた。
大会ではトークナイズーション、リアルワールドアセット(RWA)、ステーブルコイン、そして決済インフラのアップデートに関する円卓会議が数十回実施された。私もビットコインと暗号資産市場に特化した数少ないパネルディスカッションの一つに参加した。この光景は、ニューヨークで開催された2018年のConsensus大会を思い起こさせる。当会はスーツ姿のビッグ3コンサルティングファーム専門家で溢れ、「エンタープライズ・ブロックチェーン」としてR3 CordaやIBM Hyperledgerが熱く議論されていた。
2017年の天井決着による暴落の後、当時の感情の揺り子はビットコインや暗号資産から、リスクが低くより「成熟した」ブロックチェーン・テクノロジー概念へと激しく振れていた。さらに遡る2015〜2016年(もう一つの深刻なベアサイクルの谷底)においても、当時フィデリティ・インベストメンツにいた私が見た限り、市場には全く同じ空気が漂っていた。誰もビットコインに言及することを恐れていたのに、銀行家たちは「ブロックチェーン」に対しては熱狂していたのだ。
シルクロード事件による世論の反発(「ビットコインは犯罪者の道具」)とICOバブル崩壊による汚名(「暗号資産は詐欺だ」)が、基礎技術の明白な効率優位性と相まって、様々な金融機関が無記名資産、検閲耐性、および許可不要金融から遠ざかり、より「社会的評価が高い」コンプライアンス対応型へシフトする要因となった。当時ビットコインと暗号資産が明らかに死んだわけではなかったが、今日と同様、一般大衆と資本の関心は脱中心化のコアな精神から劇的に逸れ、既存の金融システムをアップグレードする技術インフラという、ほどなくして革新性に欠ける概念に凝縮されていった。
ウォールストリートが2016年および2018〜2019年にブロックチェーンを取り入れる試みが結局さほどの効果を生まなかったとしても、今回はおそらく異なる結果になるだろう。現在の機関投資家のデジタル資産およびブロックチェーン・テクノロジーへの全面的な受容は否定できず、金融システムの大幅な効率向上をもたらす可能性が高い。それでもなお、非主権型で検閲耐性を持つハードマネーの論理は決して忘れてはならない。なぜなら、それは自ずと消滅することはないからだ。
テクニカル分析:底値確定、積み上げ局面進行中
ビットコインの過去のベアマーケットはいずれも明確かつ信頼性の高いナビゲーションチャートを踏襲してきた。200週移動平均線が強固な床であり、50週移動平均線が抑え込む天井となっている。
2025年11月16日週締めでは、価格は50週移動平均線を割り込み、その下にきっかり44週間ぶら下がった。今年6月の安値は床サポートをテストして見事に防衛した。最大の週終値ボロスは200週移動平均線を僅かに4.7%下回っただけだった(対照的に、2015年は1.4%、2018年は2.8%、2022年は32%)。2026年9月20日週の週締めにて価格は50週移動平均線を再び上側へ奪還。10月18日週締めまでで5週連続の上値更新に至った。2011年以降のすべての完全ベアサイクルにおいて、天井ラインに持続的に定着する初めは、サイクル大底が確定した後であった(図1)。木曜日のスポット価格$81,391はこの移動平均線を6%上回っており、水曜日以降の調整は突破成果に対して実質的な脅威とはなっていない。
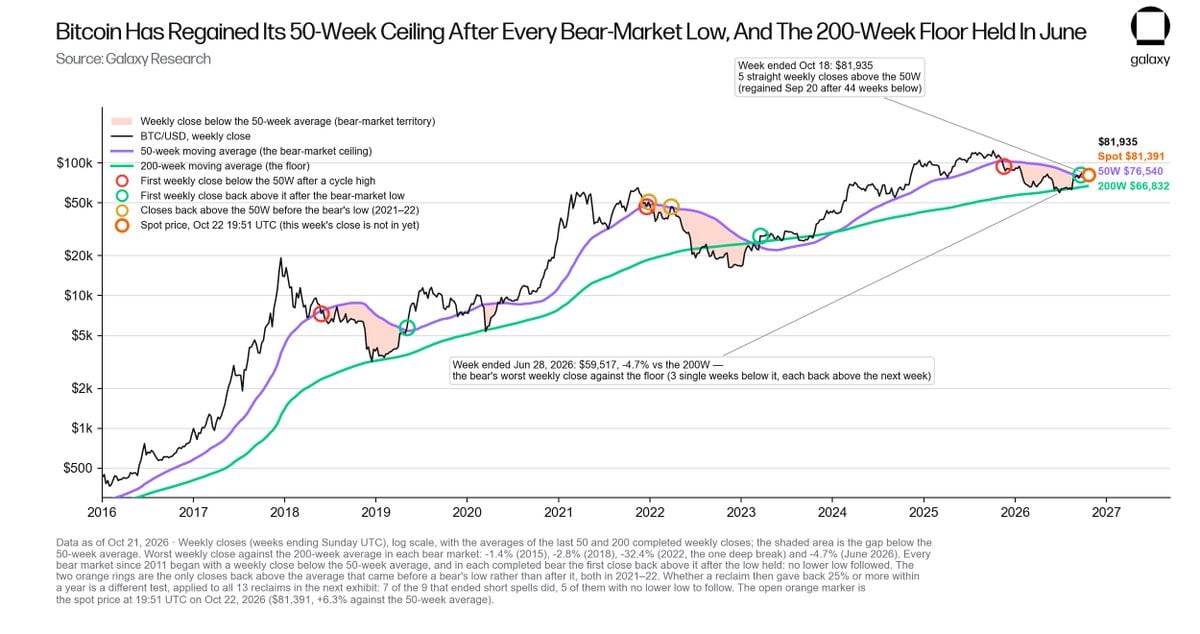
図1:2016年以降のビットコイン週間終値が50週および200週移動平均線に対して示す動き。ビットコインは2025年11月16日週にて50週移動平均線を喪失し、6月に200週床サポートへの戻りテストを実施(最悪の週終値で-4.7%偏差)、9月20日週にて50週移動平均線を再び奪還。10月18日週締めにて5週連続でこれを上側に維持。白抜きマーカーは10月22日19:51 UTCのスポット価格を表し、50週移動平均線を6.3%上回っている。
移動平均線の回復後に、再び新たな大幅下落が起こる確率はどうなのか。2011年からの13回の回復事例を振り返ると、そのその後の展開を分ける分水嶺は、以前どの程度の期間移動平均線を割れてきたかにかかっている。そのうち20週以上の下落サイクルを終結させた4回の回復局面は極めて強い規則性を示している。
第一に、翌年中の週間終値は突破水準を下回ることは一度もなく、最大でも8.4%を超えていない。
第二に、1年後の価格変動率はそれぞれ+1497%、+128%、+55%、+142%に達した。
第三に、いずれも33〜83週内で過去最高価を再更新している。
一方、14週以内の比較的短い調整サイクルを終結させた残り9回の事例では、7回が1年以内に再び25%以上下落している。今年9月の回復局面は44週間の低迷期を終結させた(図2)。この歴史的法則は極めて参考になる。
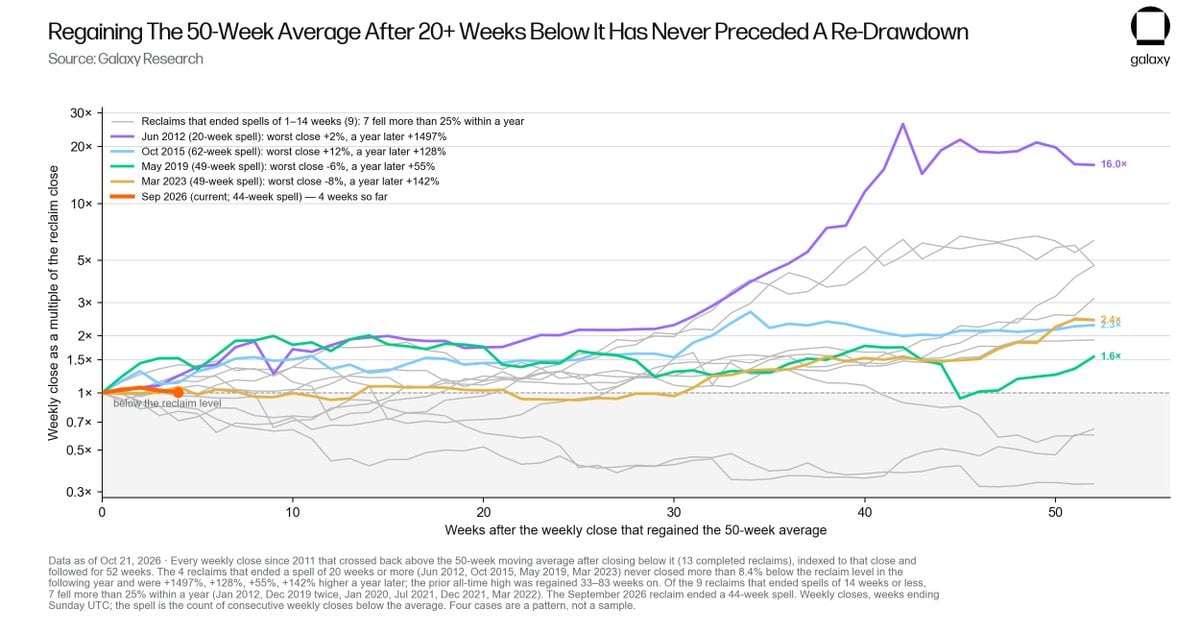
図2:2011年以降、50週移動平均線を再び上側へ取り戻した後の推移追跡(回復週終値を基準100とし、1年間跟踪)。20週以上の下落サイクルを終結させた4回の回復において、その後の週間終値が突破位を下回った幅は8.4%を超えた例はなく、短期的な割れを修復した9回の事例のうち7回は1年内に25%超の下落を記録している。今年9月の回復は、44週間にわたる移動平均線下でのボラティリティを終結させた。
4年ごとの半減期サイクルもこの判断を支えている。過去の3つの完全サイクルでは、サイクルの底値はそれぞれ半減期発生から777日目、889日目、912日目に出現した。今回サイクルの現時点での最低点は半減期から802日目に付いており、昨日は半減期から916日目にあたる。この時期から過去サイクルの次なるピークまでの上昇率がそれぞれ87倍、19倍、7.6倍に達していた点を参考に試算しても(この毎サイクル減少する倍率関係自体については具体的に予測するものではない)、サイクルの進行方向が過去に失敗したことは一度もない(図3)。
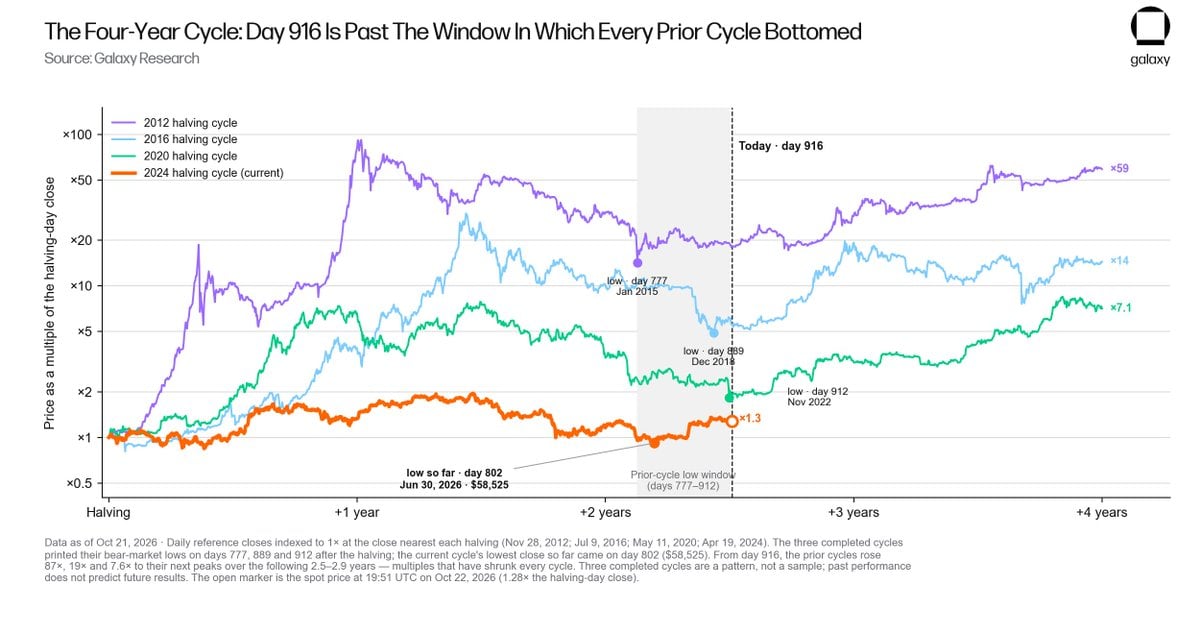
図3:各半減期サイクルにおいて半減期の日々の終値を基準とした相対推移。過去の3つの完全サイクルの底値はそれぞれ半減期発生後777日目、889日目、912日目に出現。昨日が今回サイクルの916日目にあたり、これまでに付けた最低終値は802日目だった。白抜きマーカーは昨日のスポット価格を表す。
今回のベアマーケットは記録上もっとも浅い調整幅となった(下落率は-53%で、以前のサイクルはそれぞれ-93%、-85%、-84%、-77%)。また、史上初めて価格がネットワーク全体のコストベースを下回ることもなかったサイクルでもある。MVRV(Market Value to Realized Value)比率は底打ち時1.10に留まり、過去の3つの大底ではそれぞれ0.56、0.69、0.75まで低下していた。
$58,525での値安定・反発を支えた保有コストの平均値は$74,811。8月19日に価格が初めてこのコスト基準を上側へ奪還した(図4)が、当時このコストラインは$69,268にあった。昨日の価格を基に計算すれば、この銘柄保有層の未実現利益は約9%にとどまり、SOPR(Spent Output Profit Ratio)はわずかに1.009に過ぎない。大量の利回り出しが出揃わない状況は、典型的な accumulation サイクルの特徴である。
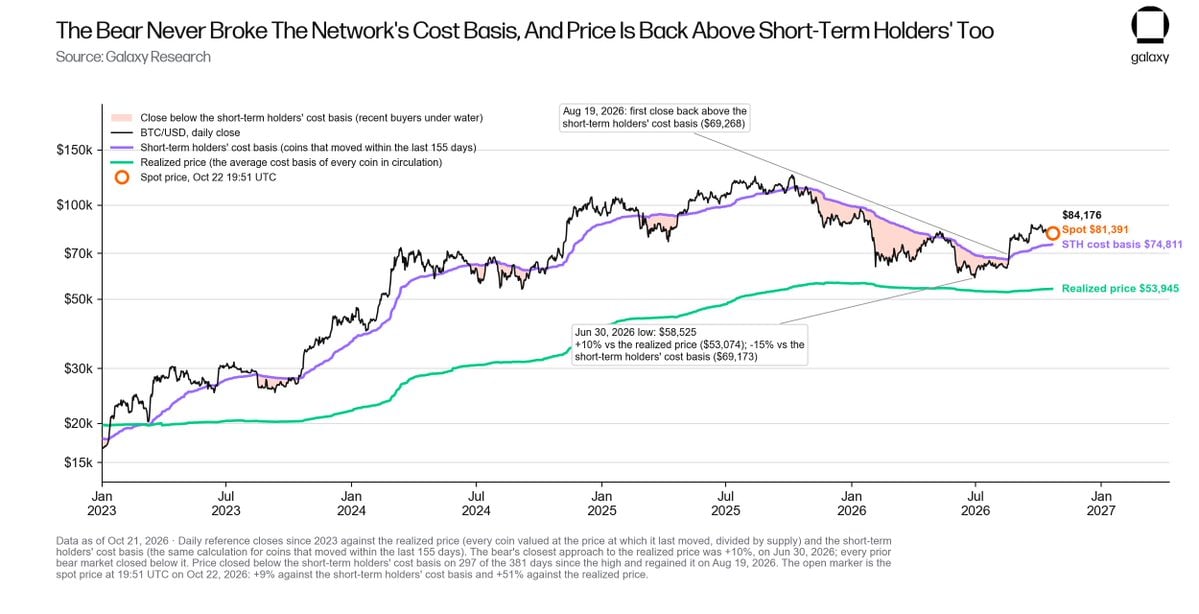
図4:2023年以降の日間終値が実現価格および短期保有者のコスト基準に対して示す推移。今回のベアサイクルでは実現価格に近づいた時もなお10%上回っており、価格が短期保有者のコストラインを再奪還したのは8月19日で、木曜日のスポット価格は当該基準に対し約9%の高値を付けた。
同時に、2025年のブルトップを圧迫する売り圧力も急速に弱まっている。5年以上動かなくなった sleep コインは、2024年に月額6.7万BTC、2025年に月額4.7万BTCのペースで流出した。2024年10月以降に累積流出量は111万BTCとなり、史上各サイクルを通じて最大規模の古代コイン配布を記録した。この大部分が現物ETFおよびビットコイン デジタル アセット テasury(DAT)設立企業の吸収に終わった。2026年に入るとこの売りペースは月額3.4万BTCへ低下し、2024年のピーク水準の半分となった(図5)。
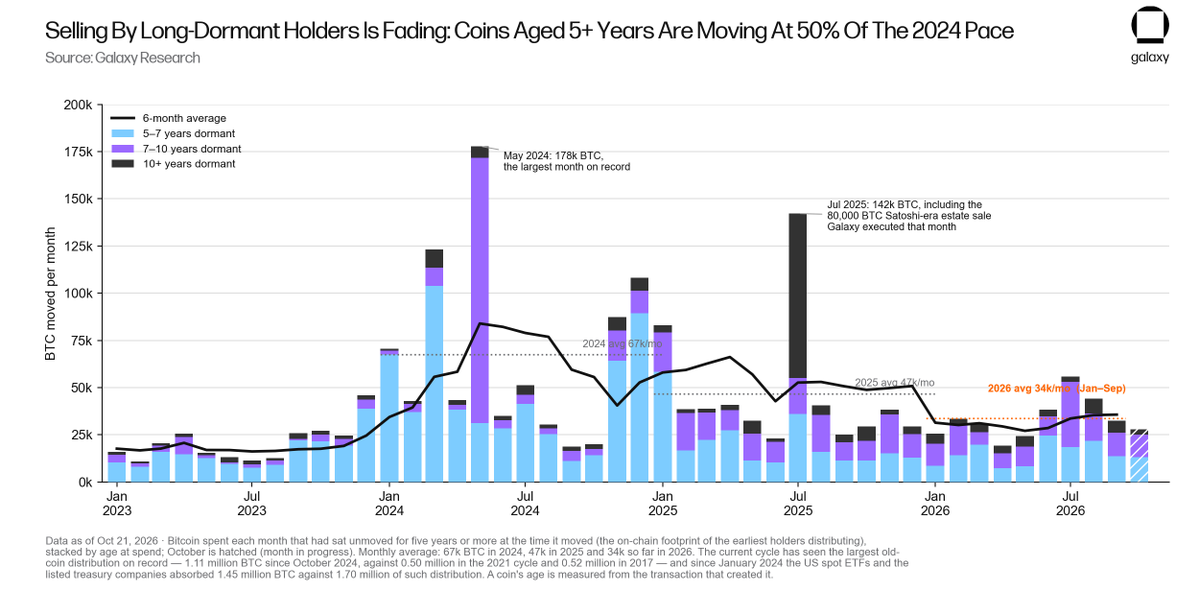
図5:5年以上休眠したまま各月に移動されたビットコイン数量(移動時のcoin age別区分)。月間流出規模は2024年の6.7万BTCおよび2025年の4.7万BTCから、2026年現時点の3.4万BTCまで低下している。
資金および保有構造:投機性短期資金の撤退、長期基盤の残留、他資産の価格設定は既に完成度へ
先物市場の構造は、現在のマクロ流動資金がビットコインに対してどれほど低いエクスポージャーを保持しているかを明確に照らし出している。
CFTC が公開している金融先物トレーダー(TFF)の保有データによれば、過去最高価を付けた週、資産運用機関の CME ビットコイン先物における純ロングポジションは 4.33 万 BTC に達していたが、現在は 1.84 万 BTC まで減少(前年同期比 -57%)。レバレッジドファンドの純ショートポジション(現物ETFを対象としたキャリートレード用先物側ショート)も 7.14 万 BTC から大幅に縮小し 3.06 万 BTC となった。米ドル建ての市場全体でのオープンインタレストも急激に 51% 減少した(図6)。
上記ショートポジションに豊かな収益を提供してきた裁定スプレッドはほぼ枯渇した。天井圏手前の30日間における近月契約の基本金利(ベーシス)年間収益率は平均 7.9% で、3ヶ月物米国債利回りを 3.9 ポイント上回っていた。しかし 10 月 21 日締めの30日間ではこのスプレッドは年間 4.8% に収束し、米国債利回りを 0.6 ポイント上回るのみとなった(図7)。
ロングエンドカーブにはまだわずかな利鞘余地が残ってはいる(10月21日終値時点で11月・12月契約のベーシス年間率は約6.3%〜6.5%、摩擦費用控除前は米国債を約2ポイント上回る)。ただしベーシス裁定トレーダーが粗収益を丸々確保できるわけではない。ETF手数料、毎月のロールオーバーコスト、および清算所に預ける必要があるマーケントコストが大半を削ぎ落とし、最終的に得られる純利鞘は現金利回りを約1.5ポイント上回る程度に過ぎない。一方、過去最高価を付けた月の同式モデルでは約3ポイントの超利鞘が残されており、天井時の近月契約年間率が9.8%に達していた際にはさらに高利回りが期待できた。
現物ロング側がSOFR加点でレバレッジ融資を行った場合、レバレッジがもたらす追加収益は極めて限定的であり、残ったわずかな利鞘ではテールリスクをカバーできない。例えば2022年12月にはCMEベーシスが年間-31%まで深くマイナス転じた(図7)。こうした利ザヤとリスクの算術的反転こそが多様な戦略を持つヘッジファンドが撤退した主因であり、単なる価格変動が原因ではない。
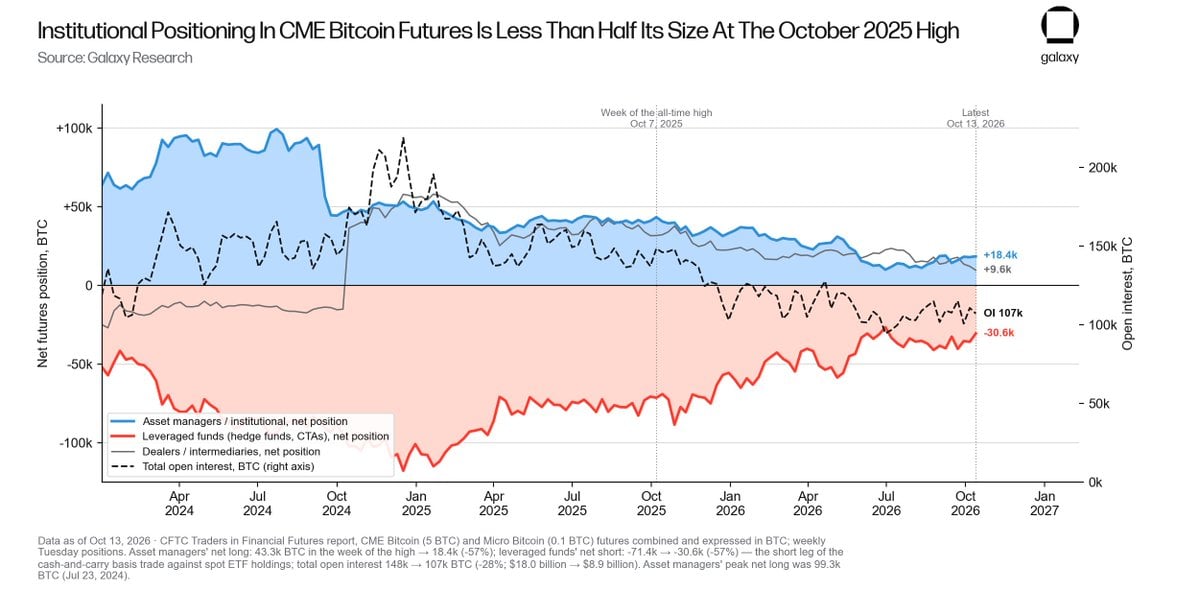
図6:トレーダー群体別のCMEビットコイン先物純ポジション(単位:BTC)。資産運用機関の純ロング規模は過去最高価週から57%縮小し、レバレッジファンドの純ショート規模も同様に57%縮小。BTC建てのオープンインタレストは28%、米ドル建てでは51%減少した。
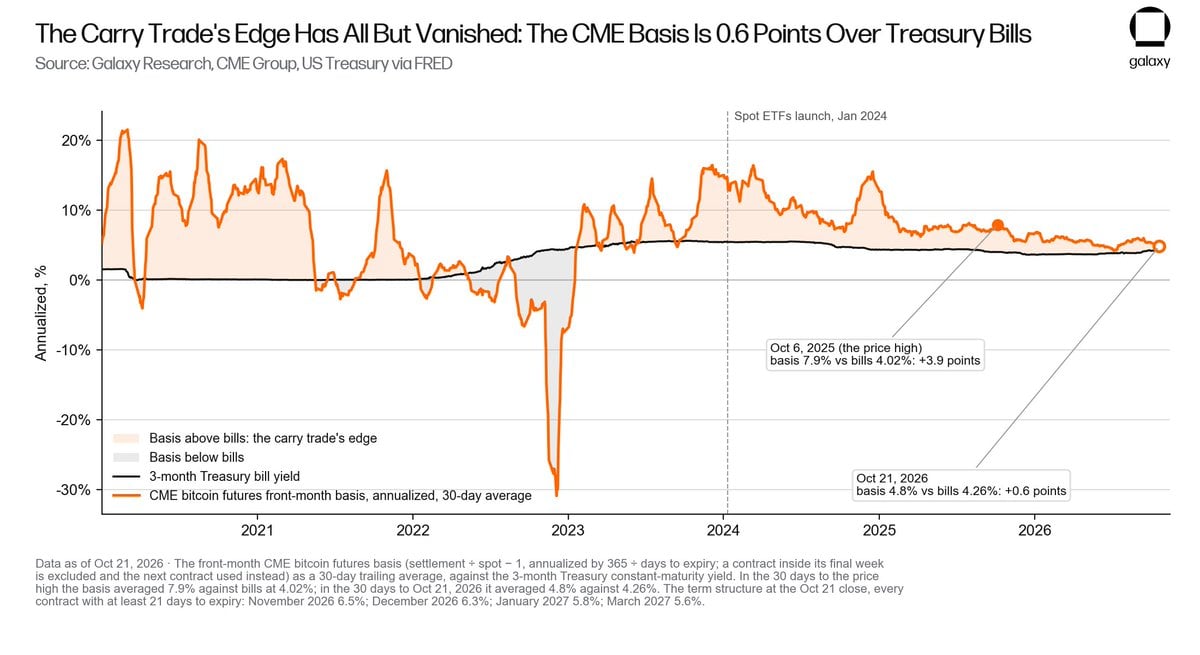
図7:2020年以降のCME近月ベーシス(30日間年平均)が3ヶ月物米国債利回りに対して示す推移。影付き領域は先物キャリートレードが米国債に対して得られる超利鞘範囲。天井手前の30日間は米国債を3.9ポイント上回っていたが、10月21日締めの30日間では0.6ポイントのみに留まった。
機関投資家の四半期提出書類(13F)データは、機関売りの実際の顔つきを教えてくれる。彼らの大半はベーシス裁定トレーダーやマクロ過渡資金だ。2025年9月30日(過去最高価到達直前の最終四半期末)には、提出機関が合計35.5万BTC相当の現物ETFを保有していたが、2026年6月には30.7万BTCまで減少(前年同期比-14%)。保有縮小はほぼ全て、ETFを裁定やモメンタム取引に利用するマルチストラテジーファンド、マクロヘッジファンド、ベーシスProp Desk、投資銀行取引口座によるものだ。Millennium Management、Brevan Howard、ゴールドマン・サックス・グループ、Capula Management、ファロンキャピタル、D.E.シャウ、Shonfeld Strategic Advisors、Symmetry Investments、Tudor Investment Corp の9機関は29%〜100%の売却率で、合計6.8万BTCを売却している。
この数字は全米2200社の提出機関が合計で見せた4.8万BTCの純減少幅をも上回っており、残りのすべての提出機関が総体的にネット買い増し状態にあることを意味する(表8)。富裕層向けプラットフォームおよび主権富ファンドが投機的過渡資金による売り受けを果たした(モーガン・スタンレー富裕層部門、アラブ首長国連邦のマ bada la および アブダビ投資委員会が購入増進、Horizon Kinetics は継続保有を選択)。幣価が半減する49%下落が続く中でも、アドバイザー機関、ファミリーオフィス、HNWI個人による非提出底層保有は僅か6.6%の微減にとどまった(図9)。
天井から谷底への変動を通じて、市場全体の現物ETF保有は僅か11%しか減少せず、同時期の価格下落は53%に達した。6月の安値以降、ETFは純買い増しで8.7万BTCを追加しており、この時期レバレッジファンドのショートポジションは依然として縮小を続けていた。この資金流れは明確に方向的なロング買い注文の特徴を示しており、先物現物裁定資金のものではない(図10)。
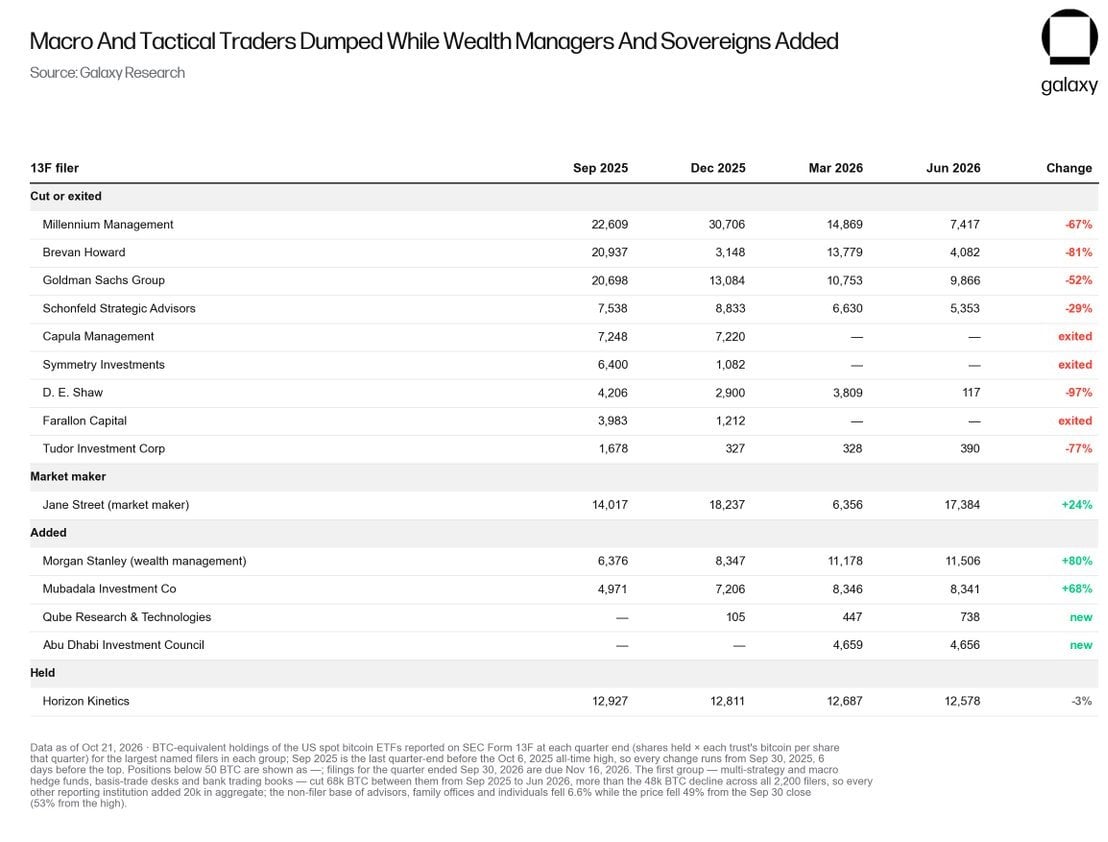
表8:著名13F提出機関の2025年9月度から2026年6月度にかけてのポジション変動。上位リストの9機関は合計で6.8万BTCを売却しており、すべての提出機関の純減少額4.8万BTCを超えているため、それ以外の提出機関が総体として2万BTCをネット買い増ししたことを示している。
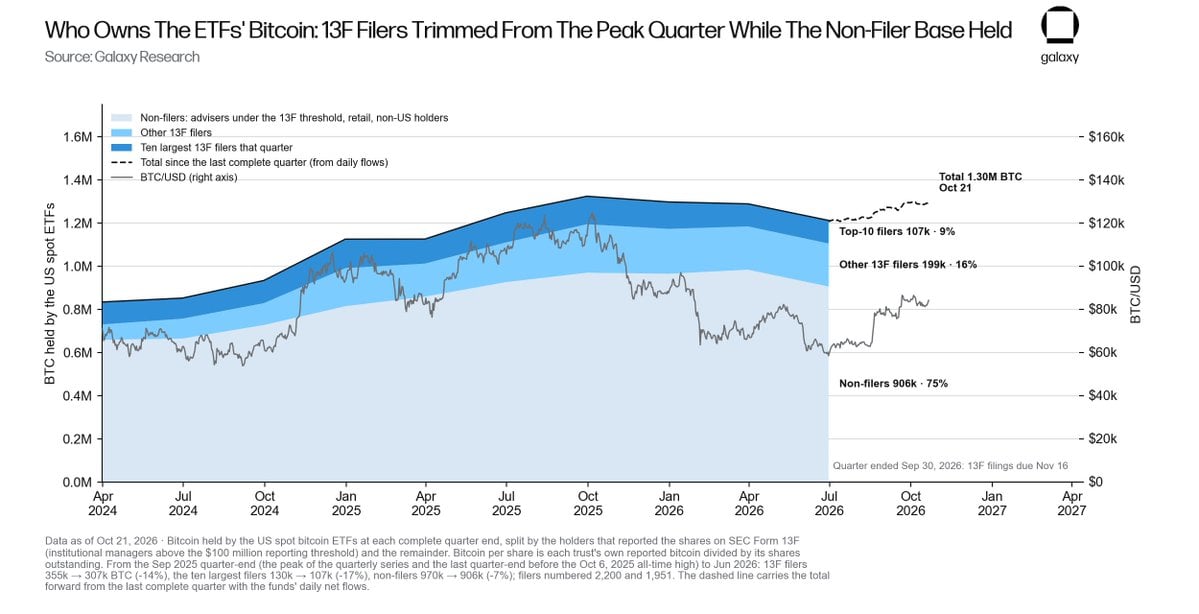
図9:四半期末時点での米国現物ETFのビットコイン総保有量(13F提出機関とそれ以外の保有者に区別)。2025年9月度から2026年6月度にかけて、13F提出機関の保有は14%減少、上位10社の保有は17%縮小。価格が49%下落している間でも、非提出ベース保有はわずか6.6%の減少にとどまった。
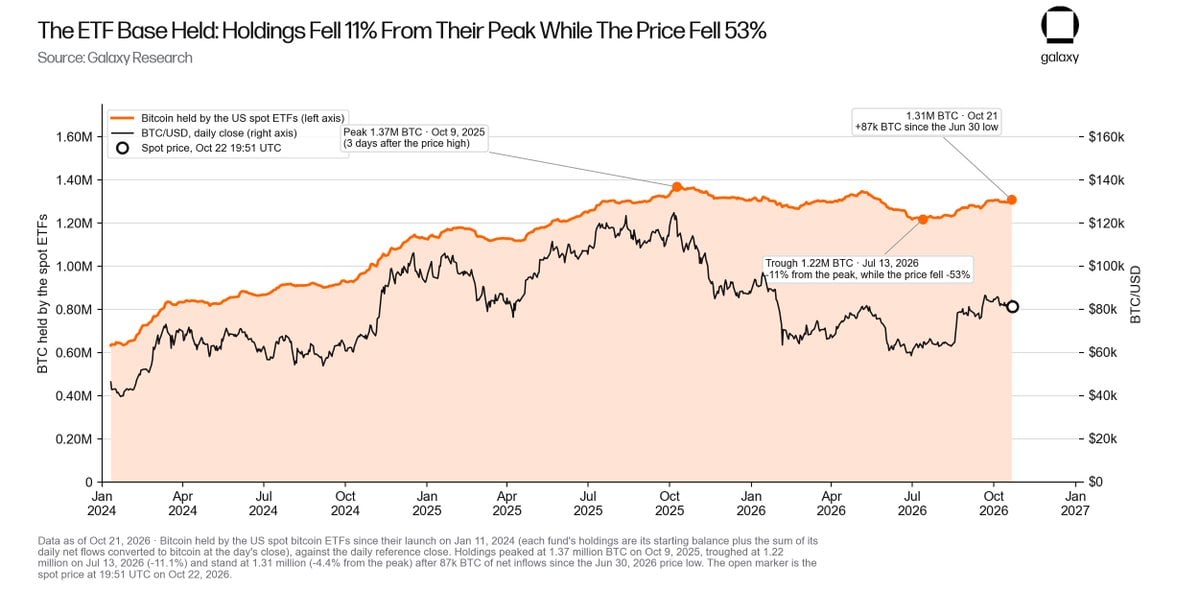
図10:米国現物ETF登場以降のビットコイン保有量と価格推移比較。2025年10月9日の天井から7月13日の谷底にかけて、ETF保有量は11%減少にとどまったが、同期間に価格は53%暴落。6月の安値以降、ETF保有は再び8.7万BTC増加した。
これが今年のあらゆるパニック事案が大多数においてBitcoinの大量売りに繋がらなかった理由の説明となり、同時に魅力的な相対的価値論理を構成している。現在のS&P500指数は10月6日の過去最高価から0.8%足りず、NASDAQ100はそのピークから4.5%不足しており、ゴールドは1月の高値から22%下落している。木曜日終値に基づけば、Bitcoinは自身の過去最高価を35%下回っており、つまり53%の上昇だけで1年前の取引量に戻れることになる(図11)。
これら全てのリスク資産の唯一の代替品はキャッシュである。現在株式やハード資産をショートすることは本質的に法定通貨にベットすることであり、法定通貨発行主体はすでに年間2兆ドルの財政赤字と5%に達する10年物米国債利回りで法定通貨が避けられない形で継続的に希薄化されることを宣言している。これはまさに現在のグローバルマクロ環境下では立場がない唯一の投資スタンスである。
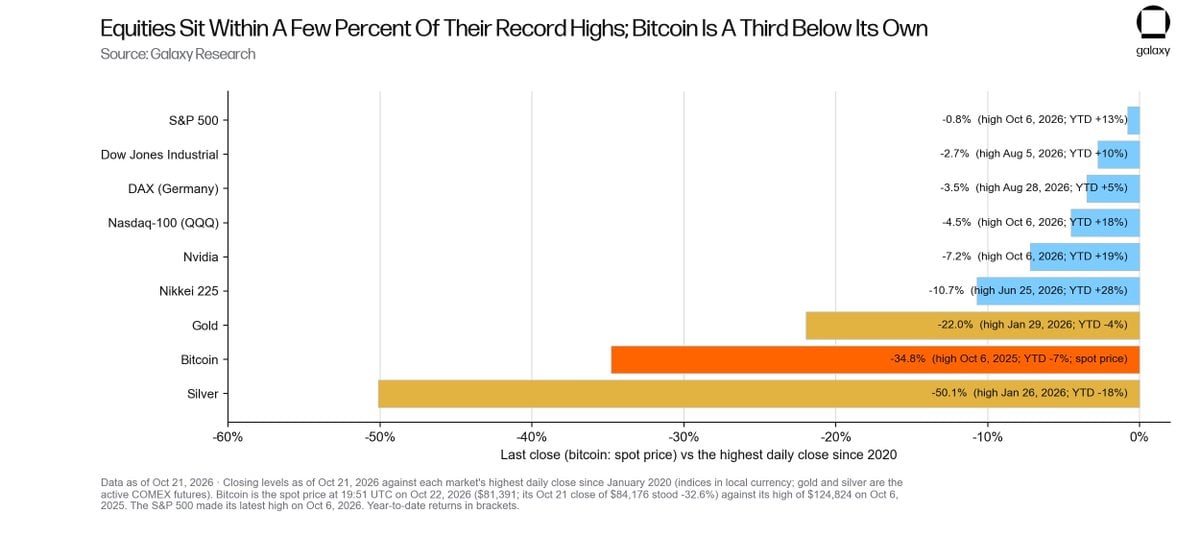
図11:主要市場の最新終値が2020年以降の最高終値に対して示す動作比較(Bitcoinは10月22日19:51 UTCのスポット価格$81,391基準)。S&P500指数は10月6日の過去最高価から0.8%足りず、Bitcoinは自身の過去最高価より35%低いが、53%の回復余力を持っている。
ファンダメンタルズの論理:法定通貨の切下げ論理は過去最高価時点よりもなお強い
2026年10月20日時点で、米国連邦政府債務規模は40.44兆ドルに押し上がり、2020年初頭の23.2兆ドルから大幅に拡張した。2026会計年度は1.99兆ドルの巨額赤字で幕を閉じ、GDPに対する割合は6.2%に達し、政府が支払う年次利子コストはすでに1.28兆ドルに達している(図12)。
債券市場はこの事態に対してすでにリスク補償を要求し始めている。2026年10月5日、10年物米国債利回りは5.31%に到達し、2007年以来の高値を更新した。3.7%のCPIインフレ率と5.7%のM2伸び率に対峙して、FRBは2026年9月16日に政策金利を3.75%〜4.00%へと引き上げるのを余儀なくされた。GDP比6%の赤字を維持しながら、40兆ドルの債務を5%のコストで借り換える主権国家は、インフレを通じた債務希薄化を余儀なくされる圧力が日益に増している。歴史の流れがこの結論に繰り返し突き進む中、システム的な流動性逼迫が発生するたびに、中央銀行が究極の買い手として再登場するのは当然の帰結である。これは2020年のパンデミック危機や2023年3月の銀行危機で実際に起きたことである。
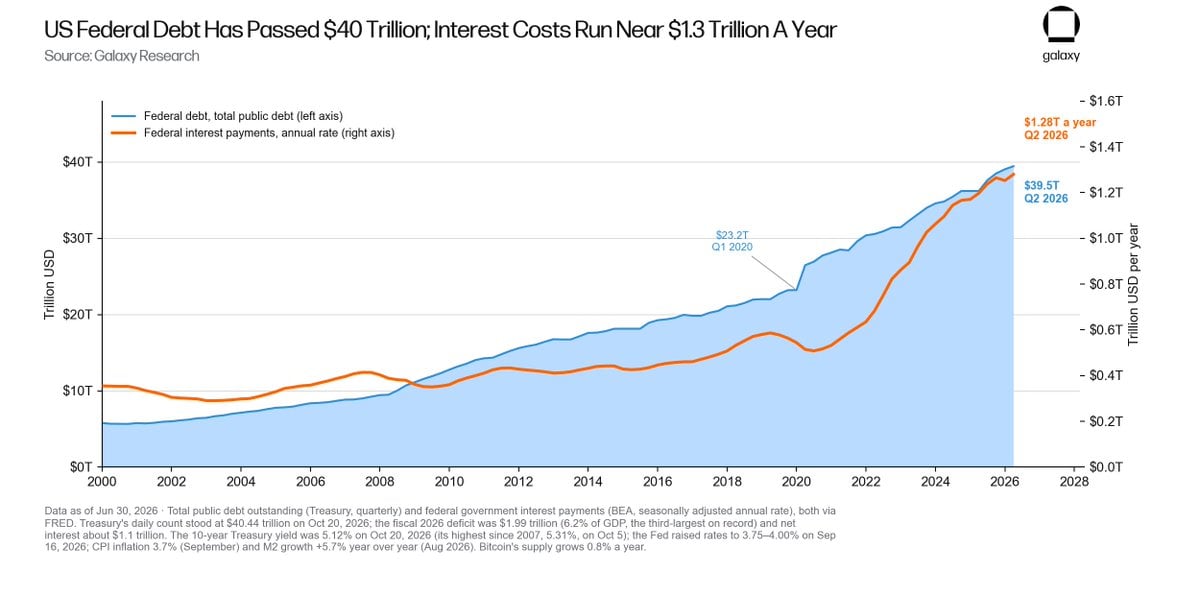
図12:2000年以降の米国連邦総債務と連邦年次利子支出の推移。2020年初頭以降、連邦利子支出は2.4倍に急伸している。
通常Bitcoinと資本を巡って争うものとみなされているグローバルAIインフラ軍備競争は、実のところ強力な貨幣毀損マシンそのものである。モーガン・スタンレーは2026年にAI関連債務発行規模が5700億ドルに達すると予測しており、2028年までのインフラ整備において1.5兆ドルの外部調達支援が必要になるとしている。これらの巨額投資が期待通りのリターンを得る場合、その前提には大規模な信用創造・信貸拡張を経なければならない。もし最終的に採算が合わなければ、債務損失はシステムを通じて社会共有されるしかない。どちらの場合でも、将来の富に対する請求権としての信用証拠の供給は大幅に膨張しており、これ逆に発行量が固定された非主権型ハードマネーの内在価値を一層押し上げる要素となる。
2番目の核心的ファンダメンタルズ論理はどんな金利サイクルよりも古い。監視、凍結、または資金フローの書き換え技術能力が増していくにつれ、凍結・監視・改竄されない通貨への人間の需要同步に高まり、AI技術は此种の包括的検閲・監視の実施コストを劇的に低下させている。預金のトークナイズーションであれ集中型ステーブルコインであれ、システム設計当初からいつでも凍結可能な属性を具備している。Bitcoinは現在全世界で唯一の巨大規模かつ中央集権的発行体が存在しない無記名資産である。グローバル金融システムがプログラムマネーおよび全面的な監視時代へ加速度的に移行するにつれ、究極の安全出口資産への需要は増す一方である。
市場センチメントサイクル:感情の揺り子が第3次に「ブロックチェーンは必要だがビットコインは不要」へ転倒
過去のサイクルにおいて、主流伝統金融は二度にわたり基盤技術に夢中になったにもかかわらず、Bitcoinそのものに対して冷笑を投げかけてきた。
2015〜2016年にかけて、各種国際銀行が設立したR3連盟と『エコノミスト』誌の有名な「Trusted Machine」表紙記事により、「ブロックチェーンは必要だがBitcoinは不要」が金融エリート階級の最も上品なコンセンサスポジションとなった。当時Bitcoinの週間最低終値はわずか$231に過ぎず、その後に来るブルサイクルの天井は実に83倍も高かった。
2018〜2019年には市場論調が「ブロックチェーンは必要だが暗号資産は不要」へと変化。JPモルガンのJPM CoinやFacebookのLibraプロジェクトが華やかにデビューし、Bitcoinは$3,195の絶望的な谷底まで下落して主流からは死にかけているものとみなされた。しかし、その後のブル天井はこの底値からさらに20倍も高くなった。
2026年の新バージョンは「ステーブルコインとトークナイズーションは必要だがBitcoinは不要」へと変貌した。主流銀行がトークナイズード預金を集中的にパイロット展開中であり、9月15日のCLARITY法案討論終了動議が阻止された一方、生成AIが市場全体の成長物語をほぼ独占している。歴史的法則によれば、感情の揺り子がこのように極端に偏転する際、Bitcoinは往々にしてサイクル安値確定から1年以内に反応する(図13)。
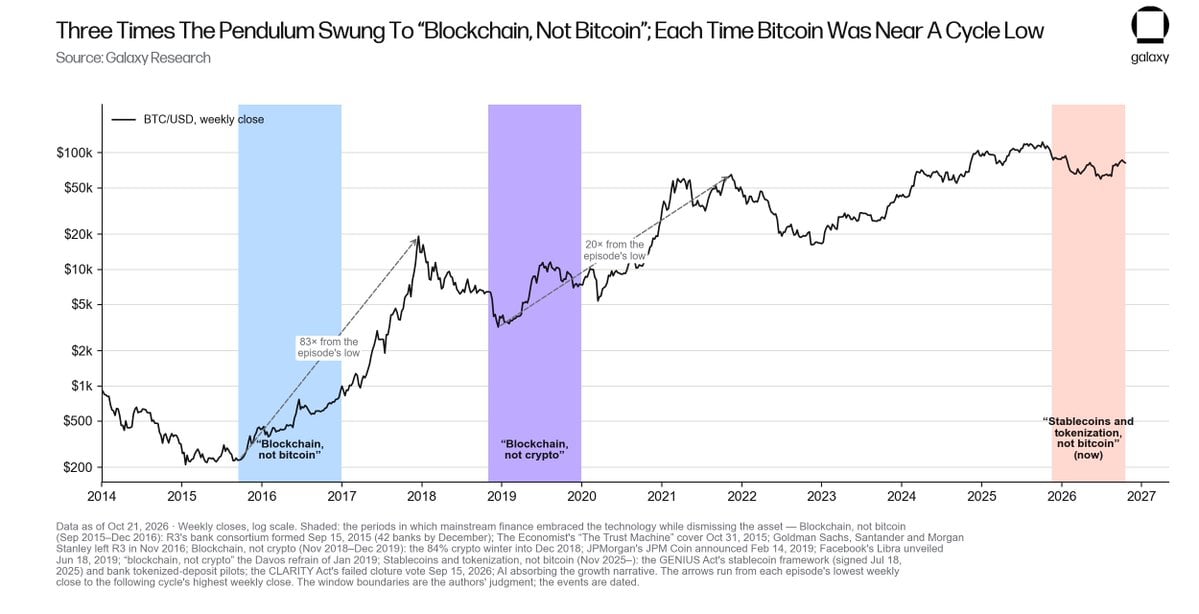
図13:主流金融機関が3度にわたり技術を歓迎しつつ原資産を棄てた歴史的週期における週足価格動作。前2回の局面ではBitcoinがそれぞれ底値から83倍および20倍のサイクル天井を記録した。
2026年の方向転移はオンチェーンデータにおいて顕著に映し出されている。USD流動性は大規模にブロックチェーンへ移行した。2024年初頭以降、ネットワーク流通量のステーブルコイン規模は129%増加し3040億ドルという膨大な規模へ到達した。同時に、これらのブロックチェーン軌道が本来載せようとした決済用コア資産Bitcoinは、依然として過去最高価から3分の1低い価格で推移している(図14)。これは多くの乾薬(ウォッチングキャピタル)が暗号生態系内部に留まって時機を伺っているだけで、決して市場から永久に退出したわけではないことを十分に示している。
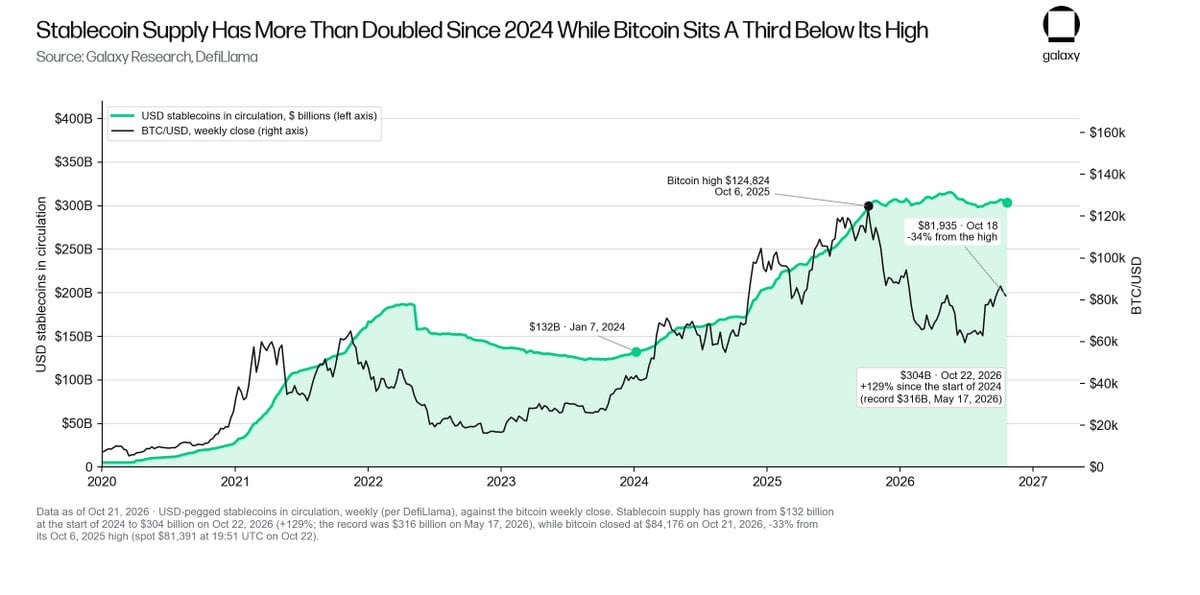
図14:USDステーブルコイン流通量(データ元:DefiLlama)がBitcoin週間終値に対して示す推移。2024年初頭以降、ステーブルコイン供給量は129%増加し3040億ドルとなったが、Bitcoin価格は依然として過去最高価から35%低い。
ネット関心度データも市場の極めて冷淡な雰囲気を裏付けている。2026年10月13日、Google検索「Bitcoin」のトレンド指数は何年ぶりの氷点に落ち込んだ。2025年10月に71まで達したFear & Greed Index(Alternative.meデータ)は、2026年2月には極端な氷点の5まで低下し、6月の安値時には15に留まった。今月の現物ETF純資金流動はほぼ停滞横ばい状態にある。しかし、市場全体がほとんど注目していない冷徹な環境下で、Bitcoinは着実に安値から39%反発している。これは一般的に見捨てられ、機関投資家がアンダーウェイトながらも着実に上昇力を蓄積している典型的なブル前夜なのである。
潜在的リスクと緩和メカニズム
下落リスク:Btcitonは一時的なさらなる下落の可能性を常に孕んでいる。グローバル伝統金融市場が大幅下落に直面した場合(AIバブル破裂への懸念や突発的地緣政治紛争などが原因でも)、Bitcoinも流動性収縮と修正抵抗に直面する可能性がある。
緩和メカニズム:長期のライン割れから50週移動平均線を再奪還した4つの歴史的ケースにおいて、その後の最悪の週間終値下落幅は突破水準を下回る8.4%を超えたことはなかった(図2)。加えて、歴史的にそれぞれのベアサイクルの調整幅は前サイクルより明らかに小さくなっている(図15)。
われわれのリスク警報トリガーは以下の通りである。週終値が再び50週移動平均線($76,540、昨日スポット価格より6%低い)を割れ、1ヶ月以内にこれを再獲得できない場合、移動平均線回復パターンは失効したとみなす。さらにマクロ投機資金のBTCエクスポージャーが極めて低い水準にあるため、伝統的リスク資産の調整時にBitcoinへの波及ショックを大幅に軽減できる。
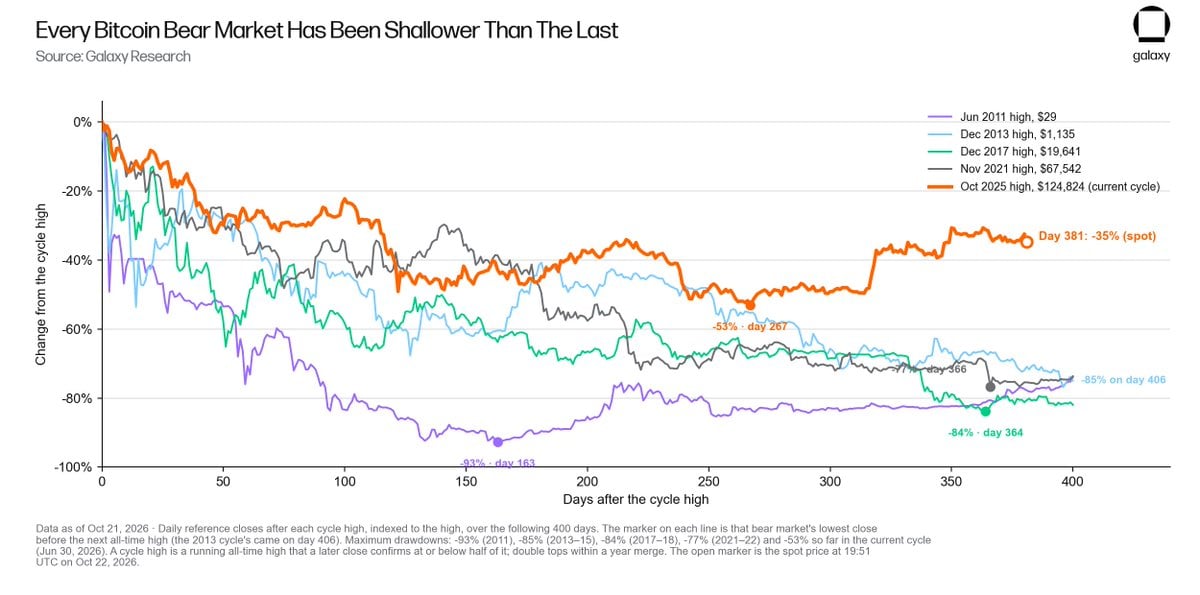
図15:各サイクルにおける過去最高価からの下落幅(400日間経過)。今回サイクルの53%という最大下落幅は記録史上最も浅く、381日目時点でスポット価格は過去最高価から-35%まで縮小した。
AIリスク:私はAIが業界に及ぼす潜在的リスク伝播経路として3つを挙げている。
第一に、資金の吸い上げ競争(NASDAQ100指数が年内に18%上昇したのに対し、Bitcoinは同期間中に7%下落)。;
第二に、AIを活用した自動化ハック攻撃および高度なソーシャルエンジニアリング詐欺(2025年の暗号資産盗難総額は34億ドルに達し、2026年第3四半期だけでも約11億〜13億ドルに上る。これにはBitgetへの3.875億ドル攻撃、初期バックドアが仕掛けられたLedgerハードウェアウォレットの販売チャネルを通じた約9100万ドル窃盗、Coldcardメモニーフレーズエントロピー脆弱性を利用し9218アドレスから1837BTCを盗難した事件が含まれる)。;
第三に、AIバブル崩壊が引き起こす可能性があるマクロリスク資産流動性のパニックセリング。
緩和メカニズム:上記すべてのセキュリティインシデントはBitcoinの基盤プロトコルセキュリティに触れておらず、破壊対象は分散型取引所、第三者サプライチェーンベンダー、ハードウェア端末デバイス、またはエンドユーザー自身に限られている。
AIインフラ整備は債務調達と政府税制補助金に大きく依存している(今年発行されたAI関連債券は約5700億ドルで、2025年7月より施行されている税制上サーバーおよびチップ購入費をその年度全額費用計上できる仕組みにより、今後10年で推定3630億ドルの財政ギャップを生じさせる)。これは連邦財政赤字を一層悪化させ、総供給量が固定された資産の価値をいっそう高めている。
さらに、AIがSHA-256ハッシュアルゴリズムまたは楕円曲線電子署名アルゴリズムの数理的基盤を弱めることはない。仮にAI投資バブル崩壊で市場に圧力がかかってしまった場合、最終的にFRBが流動性開放を再開せざるを得なくなり、これこそBitcoinの根本論理を否定するのではなく、むしろ検証し強化するのである。
量子コンピューティングリスク:現在710万BTC(総供給量の35%)は、公開鍵がオンチェーン上で直接的に晒されているUTXO出力に保管されている(図16)。
しかし現実には、現在暗号学的に実害を与えられる量子コンピュータ(CRQC)はまだ存在しない。現時点で量子ハードウェア上で解読された最大の楕円曲線暗号鍵はわずか15ビットであり、Bitcoinが採用しているのは256ビット強度である。グーグルが持つ最先端の量子チップは物理量子ビットが105個に過ぎず、自身で2026年3月に学術論文で指弾した解読に必要な最低50万物理量子ビットとは遥かに離れている。
Galaxy Research が2026年3月に発表した特集レポート「Bitcoin が量子準備課題に余裕を持って対処している」において明確に指摘されている。「量子リスクは実際存在し業界で既に広く認識されている。この課題解決に長けた一流の専門家が積極的に対策を進めている」。関連防御開発には十分な専用資金が提供されている。
量子耐性出力タイプ仕様であるBIP-360は2026年2月に正式に取り込まれた。Galaxyが設立したBitcoin量子準備倡導基金が最大500万ドルを投入することを約束し、9つの業界機関(Galaxyを含む)から構成されるBitcoinセキュリティアライアンスが三年間で1500万ドルの資金支援を約束している。世界中の伝統銀行および金融機関の基盤暗号システムが皆同じ量子アップグレードカウントダウンに直面しているなか、Bitcoinの量子耐性への移行ソリューションは世界で最も先進的で資金豊富なモデルとなる可能性が高い。
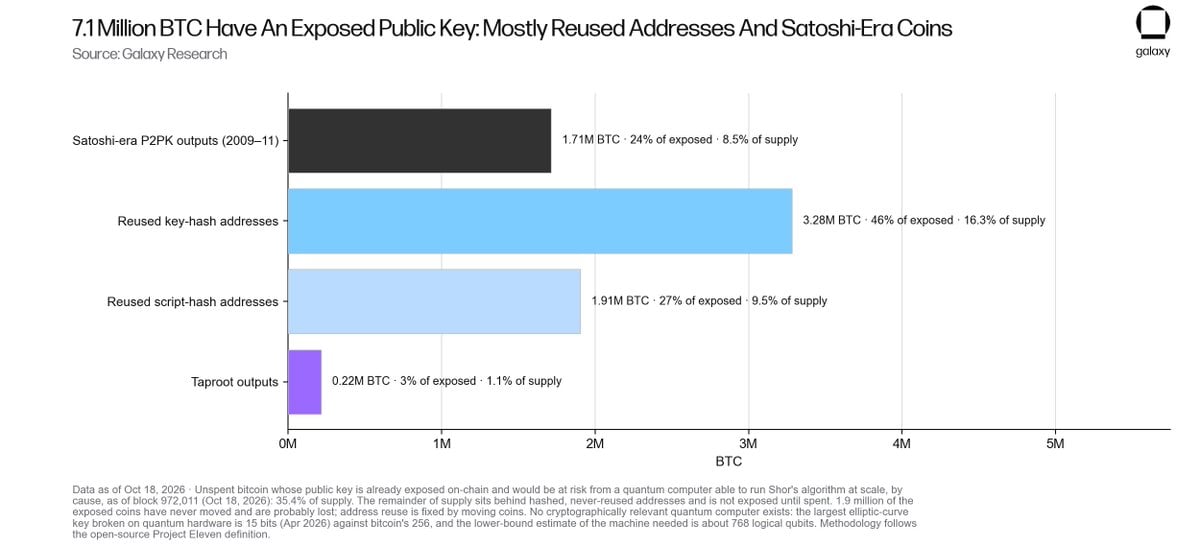
図16:オンチェーン上で公開鍵が公開されている未使用ビットコイン(発生源別分類)。合計710万BTC(全网供給量35.4%)の公開鍵晒しがあり、うち170万BTCは Satoshi の初期 Pay-to-Public-Key(P2PK)出力である。
当社の強気見通しを覆す可能性があるシグナル
当社の強気ポジションを覆す可能性がある潜在的シグナルとしては、週終値が50週移動平均線($76,540)を1ヶ月以内に再奪還せずに割れること。全米現物ETF保有が7月13日に付けられた122万BTCの最低水準を割り込むこと。暗号解読能力を持つ実用的な量子計算の具体的な時間表を伴う信頼できるロードマップが登場すること。あるいは米国連邦財政が突然実質的な財政規律導入および赤字縮小を実現することが挙げられる。現状においてこれらのいずれの仮説も微細な兆候すら確認されていない。
われわれは確信している。市場サイクルの大底はすでに確定し、各方面からの売り圧力は大幅に枯渇し、マクロ通貨目減りのファンダメンタルズ論理はかつてより堅牢であり、浮気な追従型投機家はほぼ退場している。これら全ての状況が、Bitcoinの将来に対して強気姿勢を揺るぎなく保つ我々の根拠なのである。
Btcitonはすでに少なくとも$125,000へ到達する能力を十分に証明しており、この価格高地を再獲得できない理由を疑うものは何もない。実際、現在の総合テクニカルおよびマクロ環境はきわめて好条件である。
Alex Thorn,Galaxy グローバルリサーチ主管
ニューヨーク
2026 年 10 月 22 日
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @galaxyhq

















