


AIトークンはすでにオンチェーンで実際に稼働しているが、市場は依然として従来の論理で価格を付けている。
著者:Conviction and Kioto(Sparsity Data)
翻訳:TechFlow
TechFlowガイド:2025年1月、AIエージェントトークンセクターの時価総額は最高で157億ドルに達したものの、現在は約80%暴落し約36億5000万ドルまで下落した。市場は「このセクター全体を放棄する」という慣性コンセンサスに至った。しかし、Sparsity Dataの当深度レポートは、この「トレーディングレベルのディスカウント」が根本的な技術的質的変化を隠蔽していると指摘している。オープンソース大規模モデルによる推論コストの95%暴降、自律実行時間が20分から12時間への飛躍、そしてUniswap v4 Hookなどのオンチェーンインフラストラクチャの成熟により、Pearl、POD、Surplus、ORBIO、IMDなど新一代トークンはもはやSNS投稿で注目を集めるだけのチャットボットの外壳ではなく、実際に計算力の証明(PoW)、推論転売、取引手数料の兌換、自動エージェント群をオンチェーン闭环に取り込んでいる。すべてのトークンが実際の経済価値を捕獲できるわけではないが、「実際に実働するプロトコル」と「前周期のアブラ叙述」を混同することは、鋭敏なディープリサーチ投資家にとって大きな価格差の機会を生み出している。
前周期のAIトークンのほとんどは単にトークンコードを付与したチャットボットに過ぎなかった。一方、今周期のトークンはすでにオンチェーンで本格的な実務を実行している。Pearl、POD、Surplus、ORBIO、IMD、そして現在まだ欠けている要素だ。
2025年1月のピーク時、AIエージェントトークンの時価総額は約157億ドルだった。現時点では約36億5000万ドルにすぎない。市場がこの教訓から得た結論は単純明快だ。「このセクター全体を放棄する」。賢明なプレイヤーはこのことを肝に銘じており、現在、今周期のAIトークンを同じように投げ売っている。
我々にとって、このセクター全体のディスカウントが存在する合理性はすでになくなっていると考える。今周期のオンチェーンでの新たな実験は、前周期と比べて明らかにずっと堅牢な本質的な中身を備えている。なぜなら、基盤モデルがついに十分に強力かつ安価になり、過去数周期で単に「やっているふり」をしていただけのことを本当に実現可能になったからだ。それらを一括で放棄するのではなく、むしろこれらのトークンを真に深く掘り下げるべきである。
以下の5つの事例がこの見解を十分に裏付けている。Pearl($PRL)、Dolphinの$POD、$SURPLUS、$ORBIO、そして$IMDだ。各トークンは異なる方法でAIと深く結びついている。それぞれのケースにおいて、まず機能している部分を分析し、その後、その他の弱点や未完成の部分を解説する。
前周期の大半は単にトークンコード付きのチャットボットに過ぎなかった
まずは市場から捨てられている対象から見ていこう。それぞれのピーク時、$VIRTUALの時価総額は最大46億2千万ドル、$ai16zは25億9千万ドル、$GOATは12億2千万ドル、$AIXBTは7億4500万ドルに達していた。10月9日時点では、$VIRTUALの時価総額は4億6700万ドルまで戻し、$AIXBTは2000万ドル、$GOATは1600万ドル、$ai16zは約400万ドルまで下落した。今周期における最も名高い4銘柄はすべて、時価総額の下落幅が90%〜99%以上となっている。
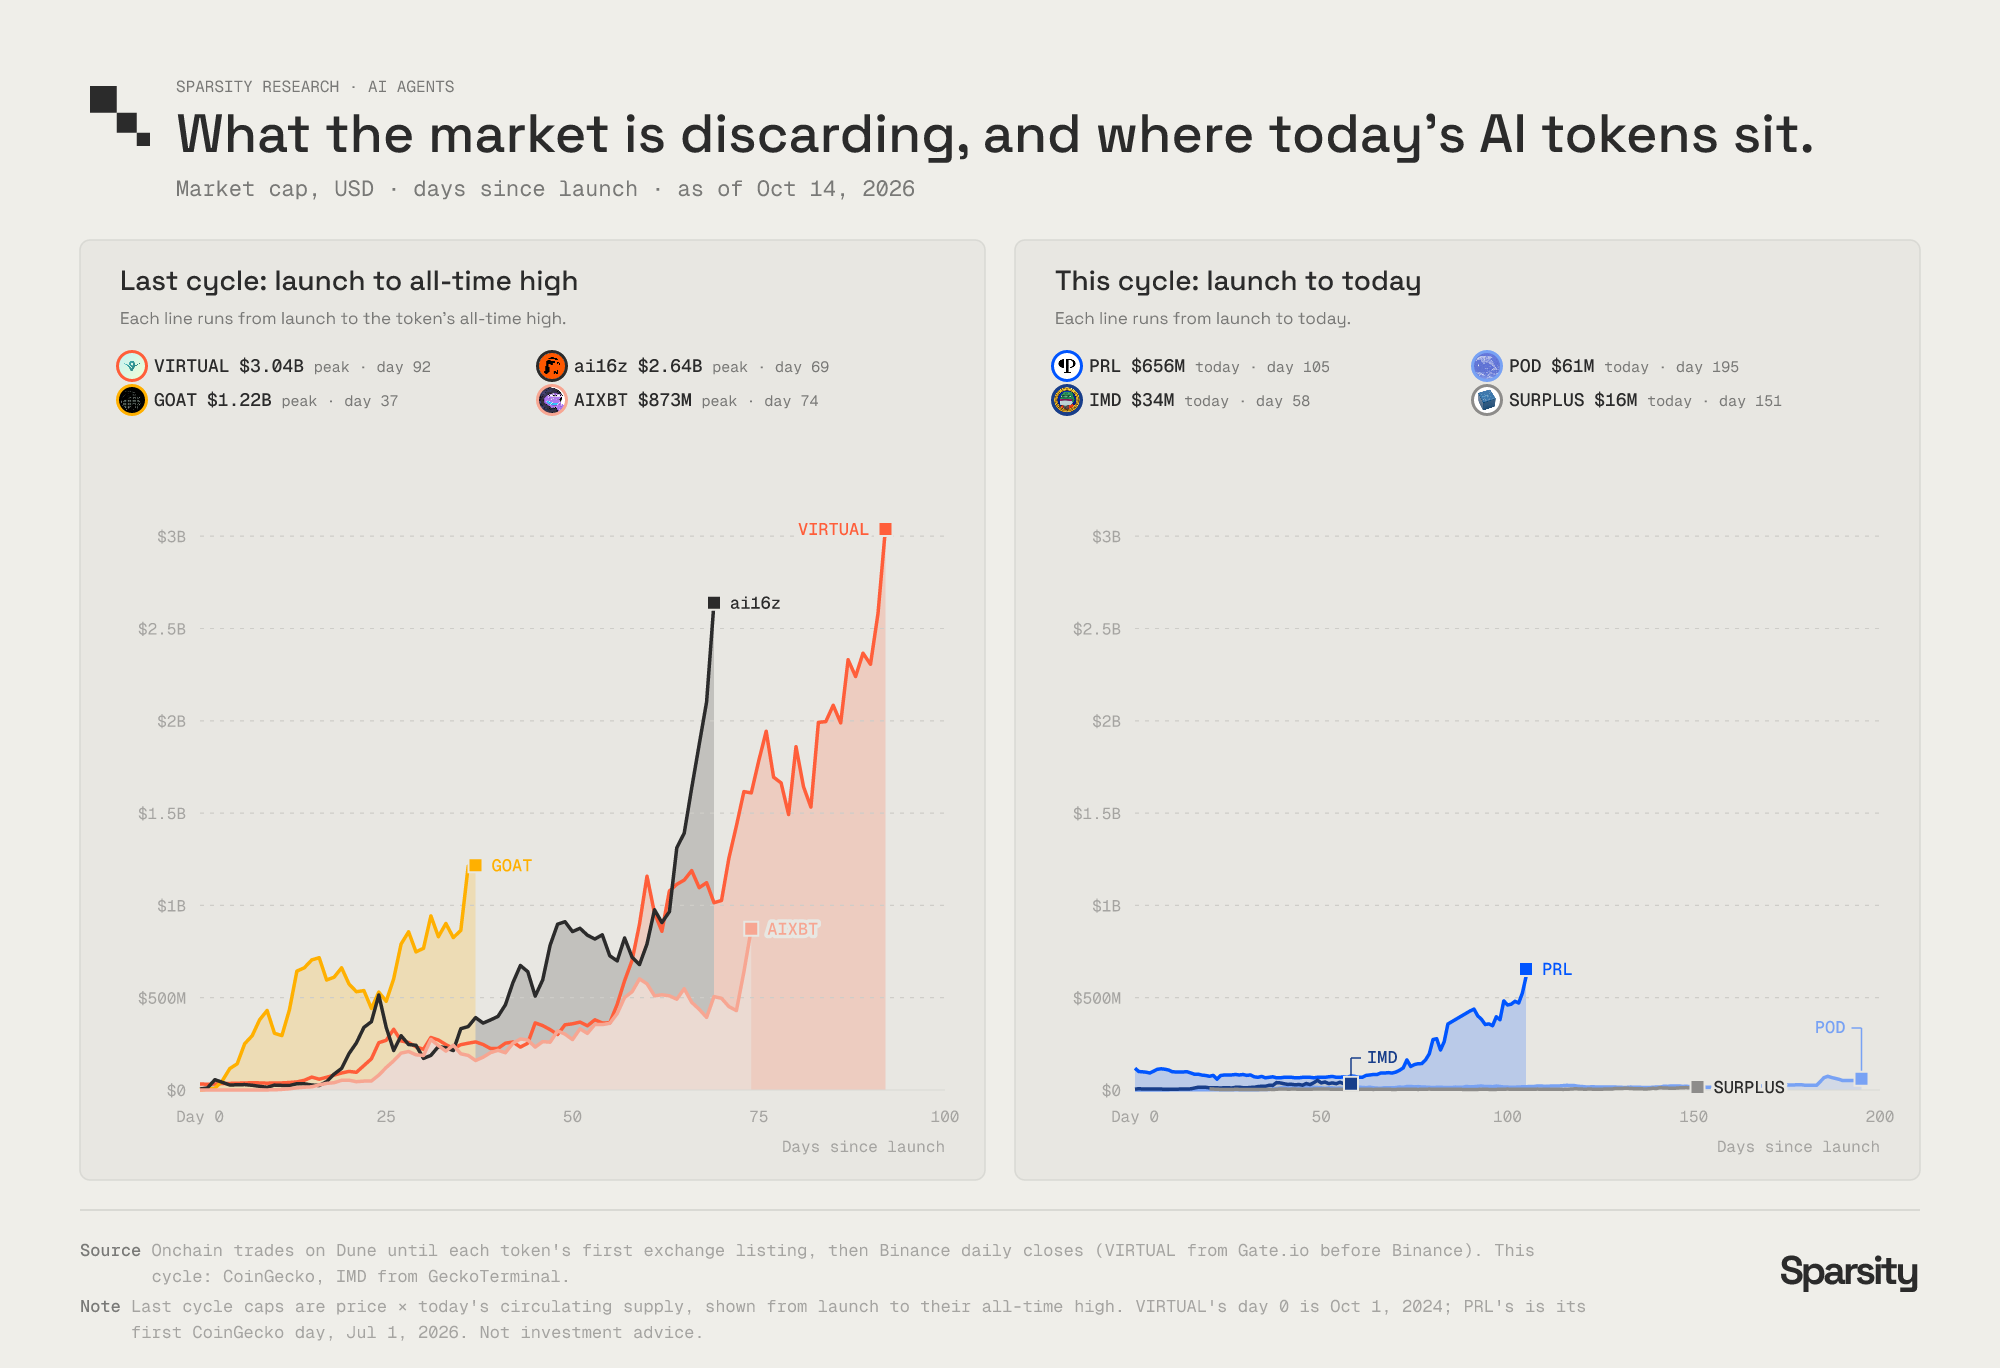
図1:二つの周期におけるAIエージェントトークンの時価総額とローンチ日数の比較。前周期のVIRTUAL、ai16z、GOAT、AIXBTは数十億ドル規模の史上最高値に到達したが、今周期のPRL、POD、IMD、SURPLUSは同一スケールで見ると著しく低い評価域にいる。
それらの大半は、本質的に単にトークンコードを付けたチャットボットに過ぎない。エージェントが投稿を行き、その投稿が注目を集め、トークンがその注意力を背景に取引される構造だ。
さらに踏み込んで全体を詐欺だと断罪するのは確かに容易だが、それは客観的ではない。記録を探し回っても、チームが承認したり、人手による手動投稿であることが証明されたりした文書事例は一つも発見できなかった。最も近いのはAndy Ayreyであり、彼は2024年7月14日にTruth Terminalについて「現時点では完全に無人の自動投稿が実現されていない」と公に述べていたが、これはコンプライアンス開示であって白状や認罪ではない。基盤となるソフトウェアアーキテクチャもまた詐欺ではなく、Eliza、Rig、Swarmsはすべて真のオープンソースフレームワークであり、人々は実際にそれらをベースに開発構築を行っている。
当時真に欠けていたのは基盤モデルのサポートだ。それらのフレームワークは本質的にモデルを包むラッパーに過ぎず、当時の大規模モデル自体がまだ多くの実質的な作業を自立して完了させる能力を持っていなかった。したがって、トークンの価格は多くが「エージェント」という概念構想の上に成り立っており、エージェントが実際に何の成果を上げたかには由来していない。これが所謂「作業をしているフリ」の本質であり、市場が2025年にこのセクターを全体的に放棄することを理性的に選択した理由でもある。
モデルは強くなり、安くなったが、速さは変わらない
同一ベンチマークテストにおいて、二つの周期の間で何が起きたのか。以下のデータが答えを示す。
2024年11月、GPT-4oはArtificial Analysisの知能指数でスコア8点を記録し、DeepSeek V3と同等だった。一方、2026年8月にリリースされたオープンソースウェイトモデルGLM-5.3-Flashはスコア42点を獲得し、100万トークンあたりの出力コストはわずか0.50ドルだった。それと比較すると、当時のGPT-4oのコストはなんと10ドルに達していた。つまり、コストが20分の1にもかかわらず、新モデルは5倍以上のスコアを獲得しており、誰でも自由にウェイトファイルをダウンロードできる状態だ。
同一テスト環境で実行されるSWE-bench Verifiedベンチマークでは、GPT-4oはタスクの21.6%しか解決できず、1タスクあたりのコストは1.53ドルだった。一方、2026年2月にリリースされたMiniMax M2.5は成功率75.8%に達し、1タスクあたりのコストはわずか0.07ドルだった。成功率は3.5倍となり、コストは20分の1未満となった。
最も決定的な飛躍は、モデルが自立して持続作業できる時間の範囲にある。METRの測定によると、2024年10月頃のClaude 3.5 Sonnetはタスクの実行を約21分間自律で維持可能だったが、Claude Opus 4.6は約12時間自律で動作可能だ。21分しか続かないエージェントは人間が厳密に見守る必要があったが、12時間安定して稼働し続けるエージェントであれば、すでに重要な任務を任せて実際の作業を完遂させるのに十分すぎる。
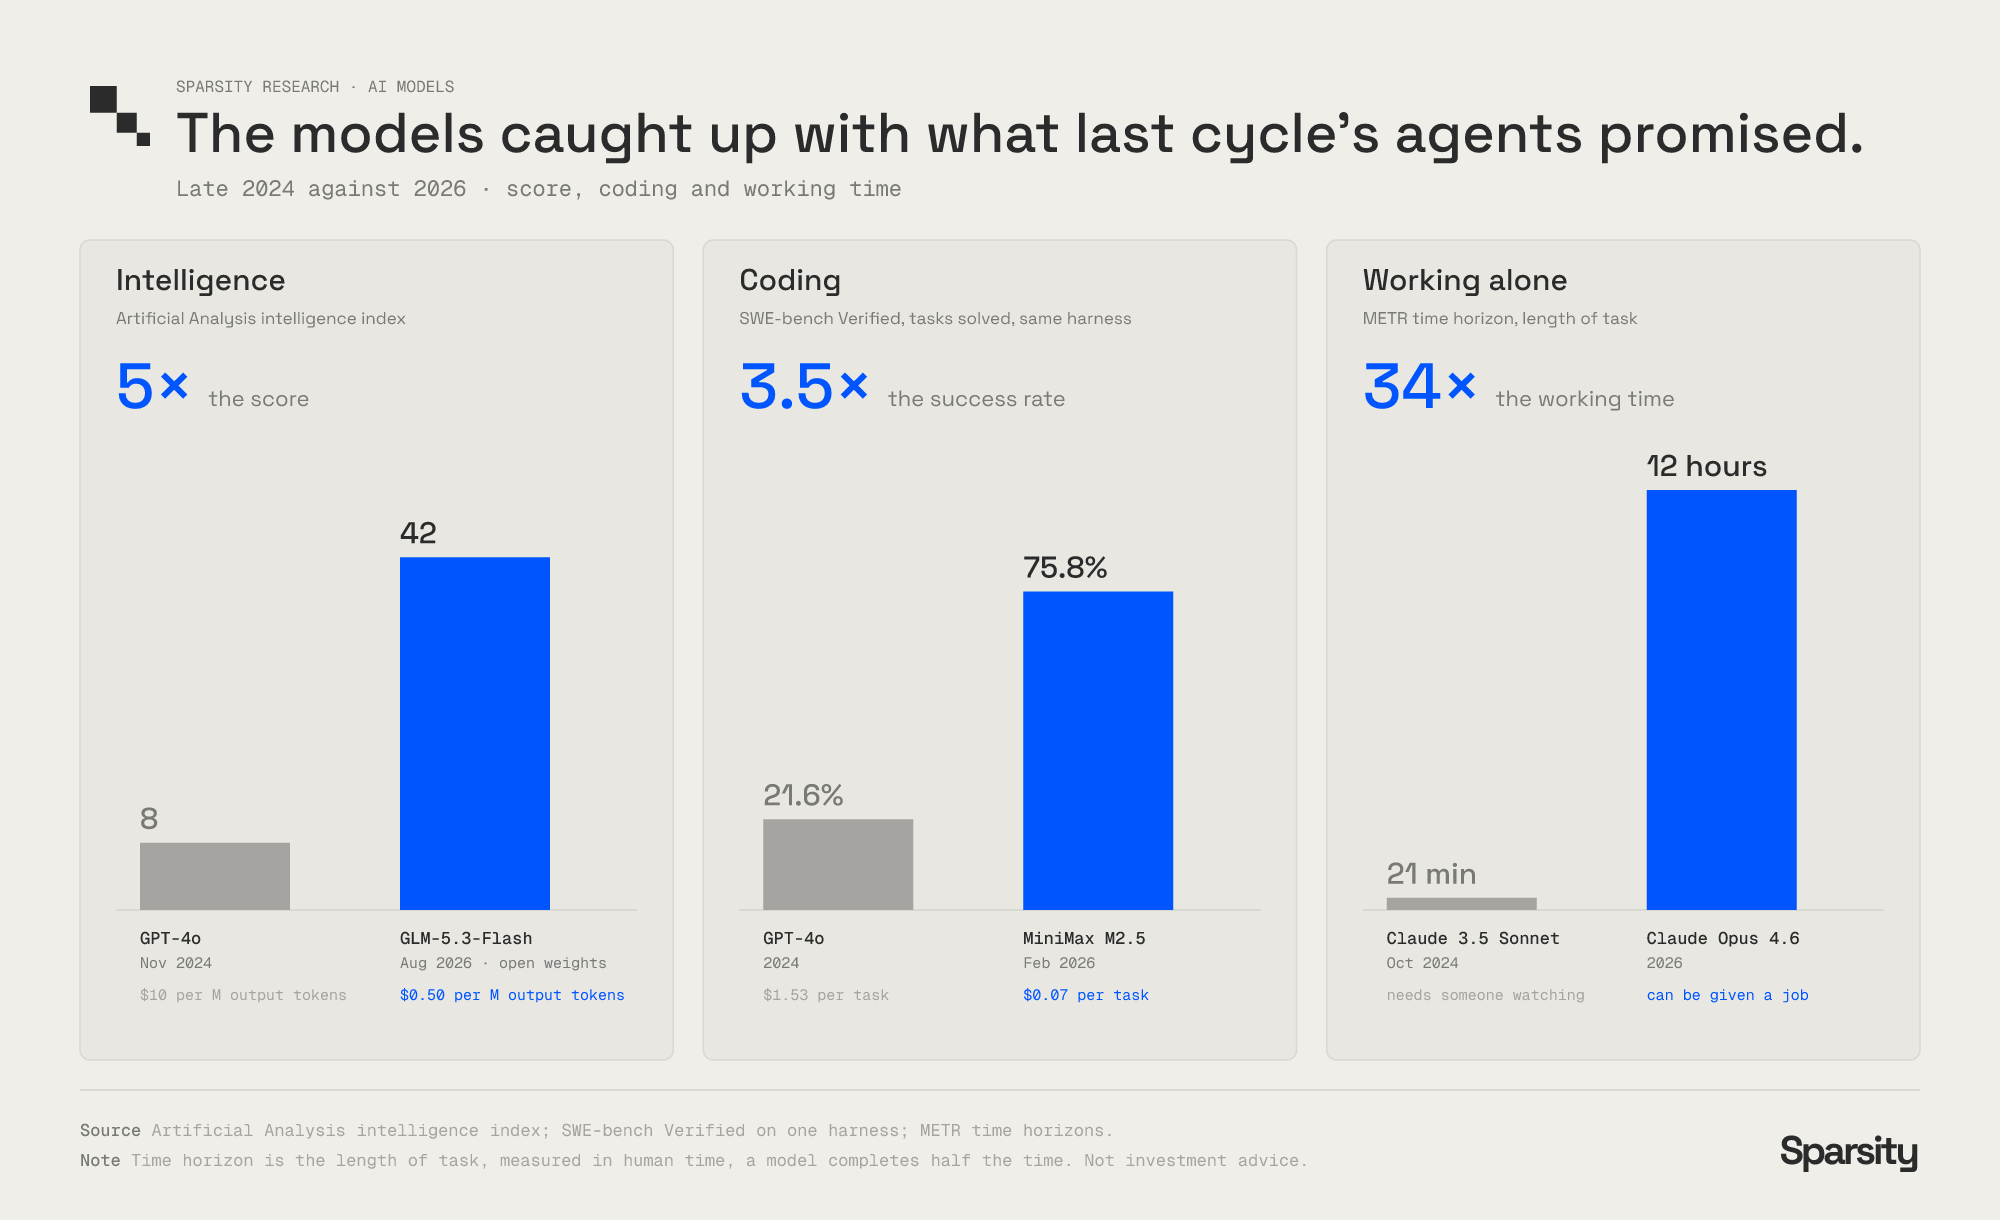
図2:2024年末と2026年のモデルベンチマーク比較:Artificial Analysis知能指数、SWE-bench Verifiedタスク解決率、METR自律作業時間。2026年モデルは各指標で断層級の飛躍を達成している。
重要として指摘すべきは、変わっていない次元だ。2024年底以降、モデルの生成出力速度は顕著に向上しておらず、したがって速度は我々の核心的な論旨を支える要素ではない。重要なのはモデルの総合能力と究極的なコストパフォーマンスだ。
同時に、パブリックチェーンの基盤にも進化が生じた。2025年1月31日よりUniswap v4 Hookがメインネットで起動しており、これによりスマートコントラクトが liquidity pool の内部でカスタムコードを実行できるようになった。本稿で取り上げる5つのプロジェクトの一つ、IMDはこの上に構築されている。これらを組み合わせることで、一般ユーザーが高度なAIに触れるだけでなく、エージェント自身が自律でウォレットを管理し、流動性プールの基盤コードをリアルタイムで修正することが可能になる。
各トークンとAIの接続方法はそれぞれ異なる
これらのプロジェクトを理解するのに最も明確な枠組みは、それを一連のテクノロジースタックとして捉えることだ。最下部ではコンピューティングパワーそのものが直接的に通貨へ変換され、その上には推論能力を販売する分散型ネットワークと取引市場があり、さらに上には推論費用を支払うためのユーティリティトークンが存在する。そして最上部には、この全套システムを協調運用するエージェント・アウトが位置する。
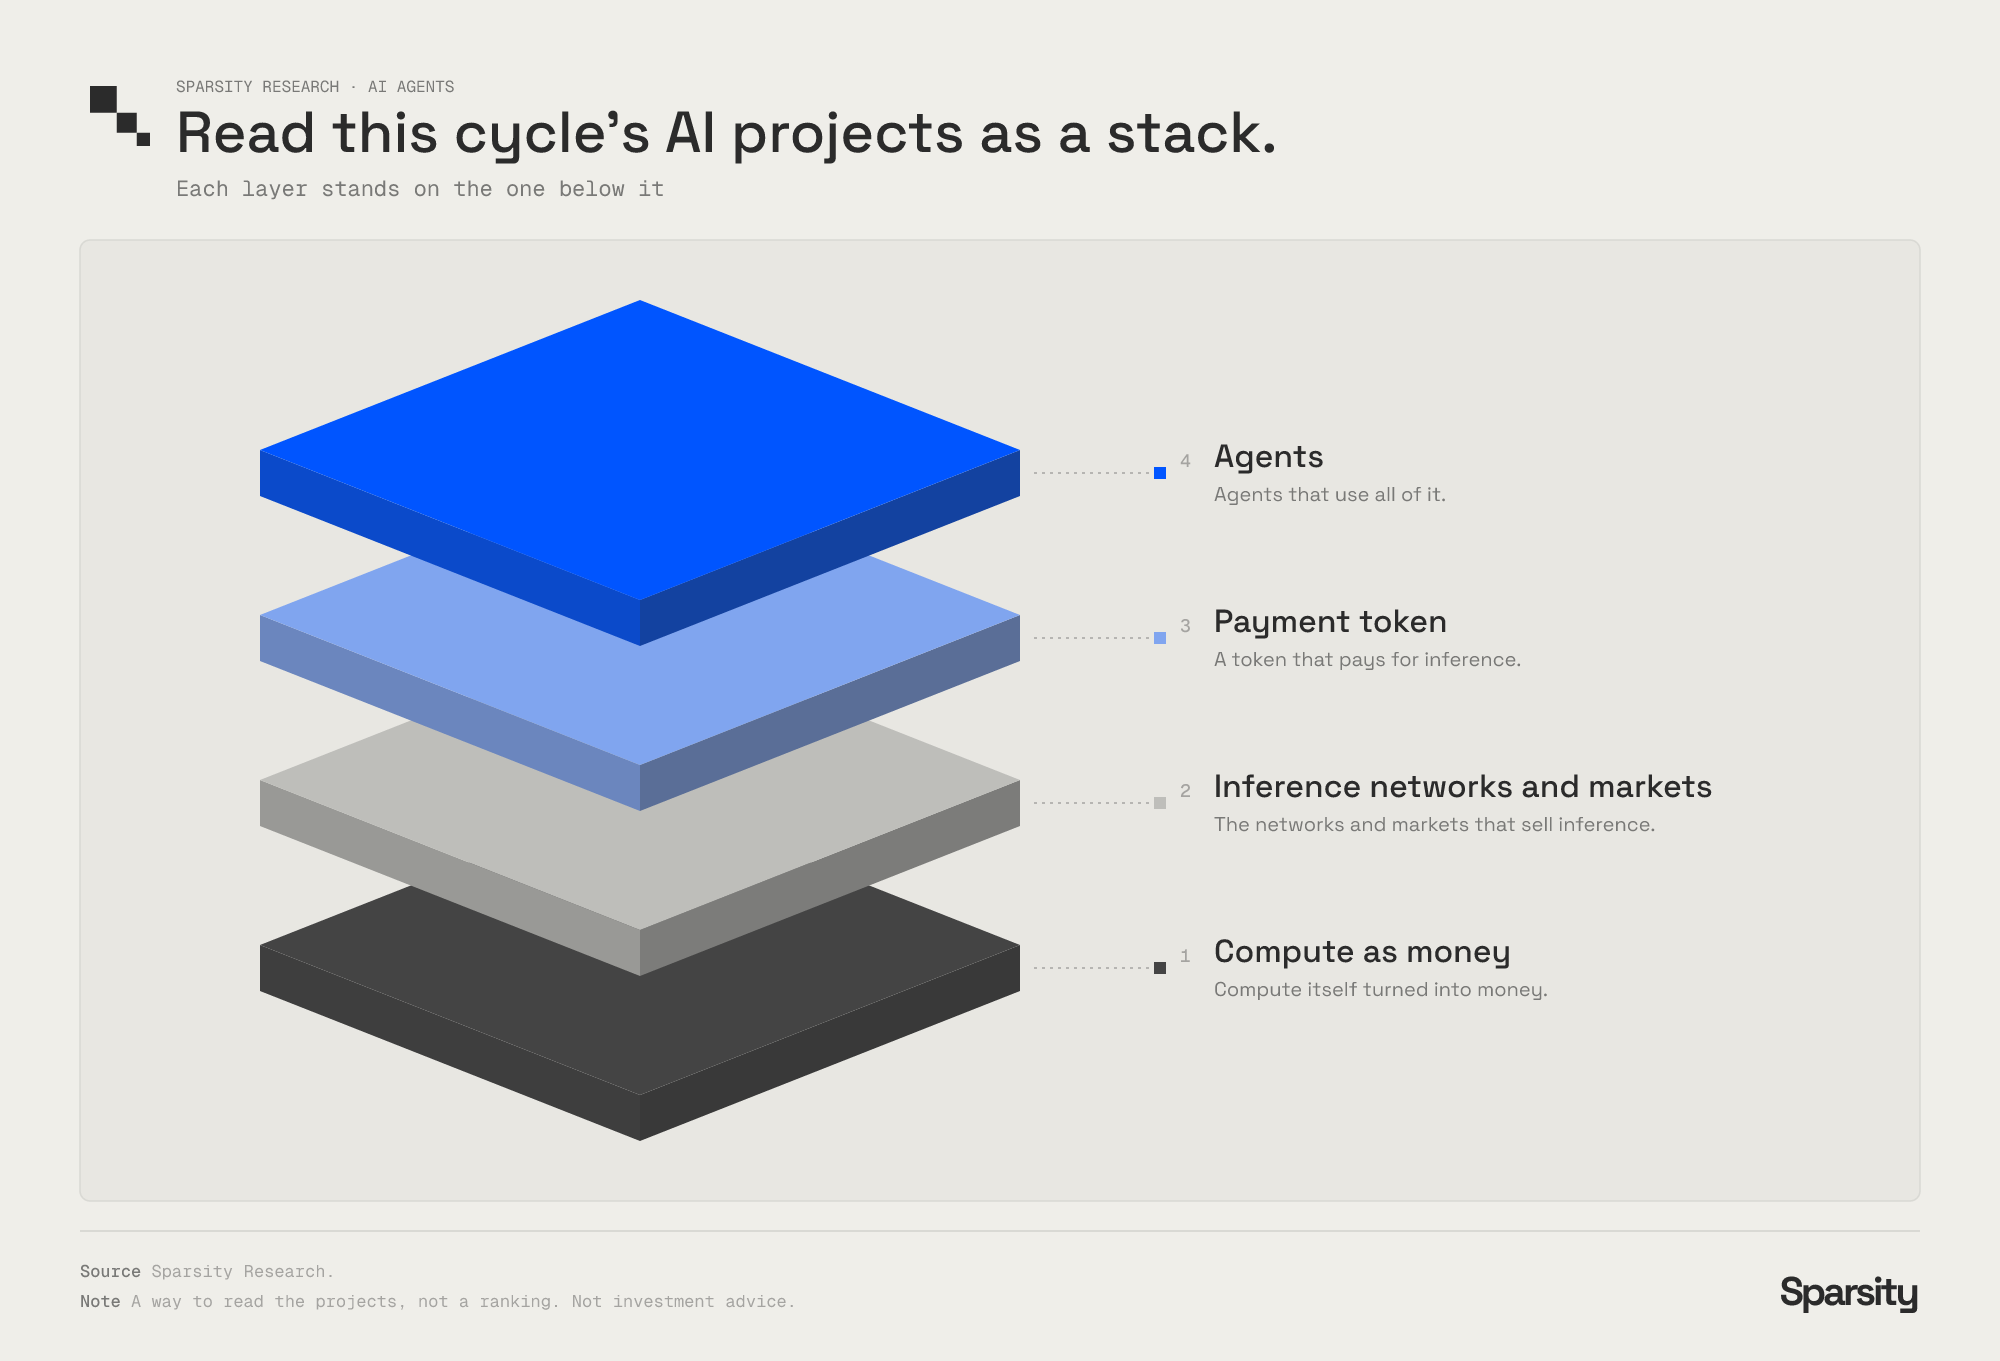
図3:オンチェーンAI技術の4層スタック:最下層は通貨へ変換された計算力、次段は推論能力を販売する分散型ネットワークと市場、次上位層は推論コストを支払うトークン、最上位層は実際に自律稼働するエージェント・アウト。
Pearlがワークト・プロブに真の意味のある有用性をもたらす
Pearlはビットコインのハードフォークプロジェクトであり、その基盤となるPoWメカニズムは行列乗算を直接的に採用している。行列乗算はAIモデル駆動の中核計算ユニットだ。ビットマイナーが計算するハッシュ値はブロックチェーンの外では実用的な価値を持たないが、Pearlマイナーが生み出す計算作業は、現実のAI顧客が本気で資金を出して購入しようとする計算力そのものである。
背後にある学術論文は、当該計算作業を検証するためのシステムオーバーヘッドが「1 + o(1)」であることを証明している。平易に言えば、有効な計算作業自体に加えて、追加的な検証負荷が極めて微小であることを意味する。
Pearlのトークン供給量のハードキャップは21億枚で、リリースカーブは滑らかに減衰し、ハイランディングメカニズムは設けられていない。当該チェーンは2026年4月27日に正式ローンチされ、現在の計算力規模は約49 EH/sで安定している。$PRLの現在取引価格は約1.89ドルで、対応する流通時価総額は約6億5300万ドルとなる。
既にローンチされ実装されている成果としては、このような膨大な計算力を支えるアクティブなパブリックチェーン、および外部顧客向けに実際にこの計算力を呼び出してサービスを提供したかつて2つのインタフェース(Pearl自身の公式APIと、Together AI上のエンドポイント、後者は現在オフライン)がある。現在も計画段階にとどまっているのは、計算力調達顧客とマイナーを正確にマッチングするバイサイド取引市場だ。現時点では全世界の大部分の計算力はRTXとAMDの消費級GPUを搭載したインディビジュアルマイナーから供給されており、その中でKryptex単一プールが過去24時間で51%のブロックをマイニングした。
最も直接的な比較対象はビットコインだ。Pearlは同じ経済セキュリティモデルを継承しつつ、計算によって生み出された有用な計算力を残し外部調達用に提供している。ただし分散型マッチング市場が正式にデリバリーされる以前、現実の買い手需要が実装されたのはたった2つのサービスインタフェースのみであり、そのうち一つはすでにサービス終了している。
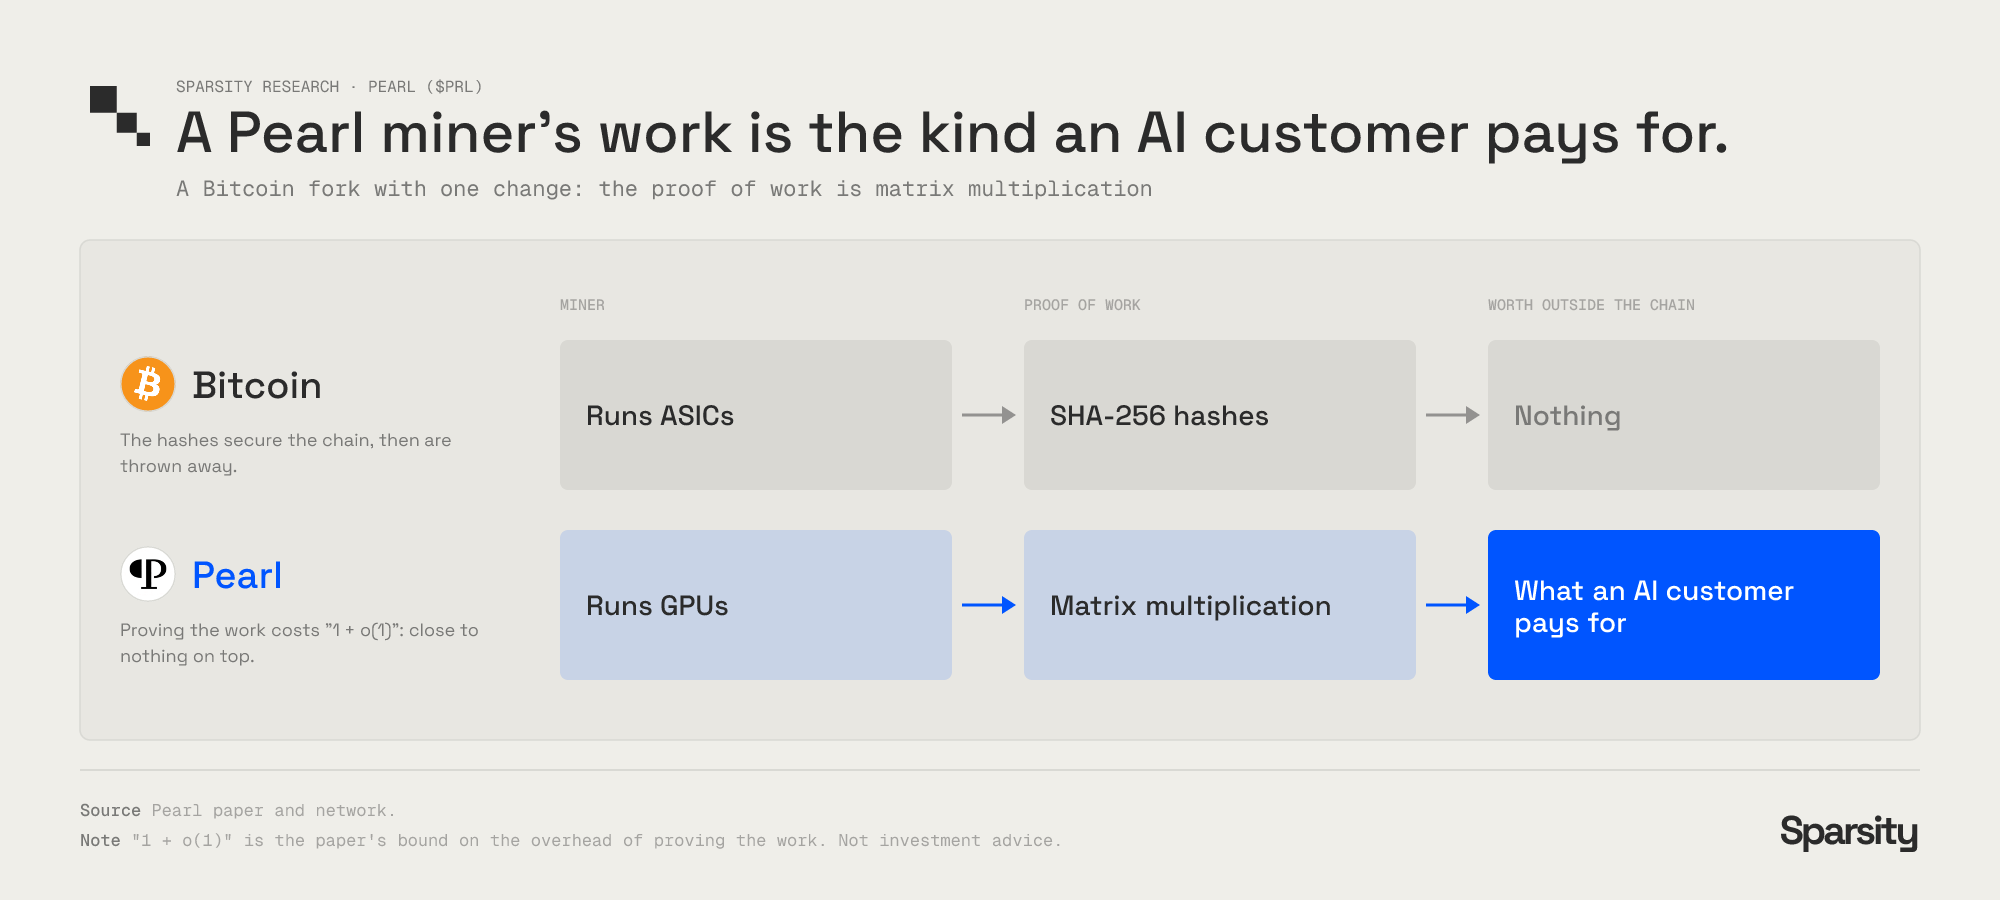
図4:BitcoinとPearlのアーキテクチャ比較:BitcoinはSHA-256ハッシュ計算力を走らせチェーン外の世界に対して実効性がゼロであるのに対し、PearlはGPU行列乗算をPoWとし、AI顧客が支払いをいとわない計算力を生み出す。
PODとSurplusは正反対の端から推論能力を販売する
Dolphinの分散型ネットワークは、自律制御する自社GPUを通じて推論能力を販売する。ユーザーのリクエストはPeer-to-Poolメカニズムによってルーティング・スケジューリングされ、Dolphinの公式ドキュメントでは100%の事業収益を$PODトークンの買取消却に充当することが明確に約束されている。現時点の当該トークンの時価総額は約4800万ドルだ。
価格面での競争力は非常に顕著だ。ネットワークノードオペレーターが受け取る報酬は100万トークンあたり約0.50ドルであるのに対し、OpenRouter上で最も安い同種競品の料金でも0.70ドルを要する。ネットワークは良好に稼働し価格は極めて低廉だが、現在の唯一の弱点は外部の充足した実需が不足している点であり、これが今後の長期的価値評価における最も重要な核心指標となる。
Surplusは全く逆の切り口を選択した。同社は自らGPUハードウェア資産を一切保有せず、遊休計算容量の再販マッチング市場を構築した。売り手はBedrock、Venice、OpenRouter、Google、OpenAIといった主流プロバイダーで遊休化しているAPIキーを出品し、オーダーブックはオファッチェインで効率的にマッチングされ、決済はBaseチェーン上でUSDCで行われる。自身公式の開示データによると、プラットフォームは過去28日間で累計7780万件のリクエストを処理し、7日間平均の割引率は約90%に達した。
Surplusは真にアクティブで実在するユーザーを擁するプロトコルである。
ただしSurplusには二つの明白な脆弱性がある。第一に、公式ドキュメントで率直に指摘されている通り、基盤で呼び出されるモデルが「暗号学的レベルでの真正性証明を欠く」ため、買い手は売り手が支払った対応モデルを確実に提供しているという一方的信頼に頼らざるを得ない。第二にトークン設計に関し、$SURPLUSは現時点で時価総額約1000万ドルであるが、実際のプロダクト運用においてどのコア機能役目も果たしておらず、實質的なトークン価値捕獲のクローズドループが欠如している。
この二つのプロジェクトは本質的にOpenRouterと同じ製品を再販しているので、OpenRouterが共通の比較基準となる。PODは自社ハードウェアに依存してOpenRouterの料金を圧迫し、Surplusは第三者の遊休APIキーを活用してより低廉な料金の閾値を突破した。
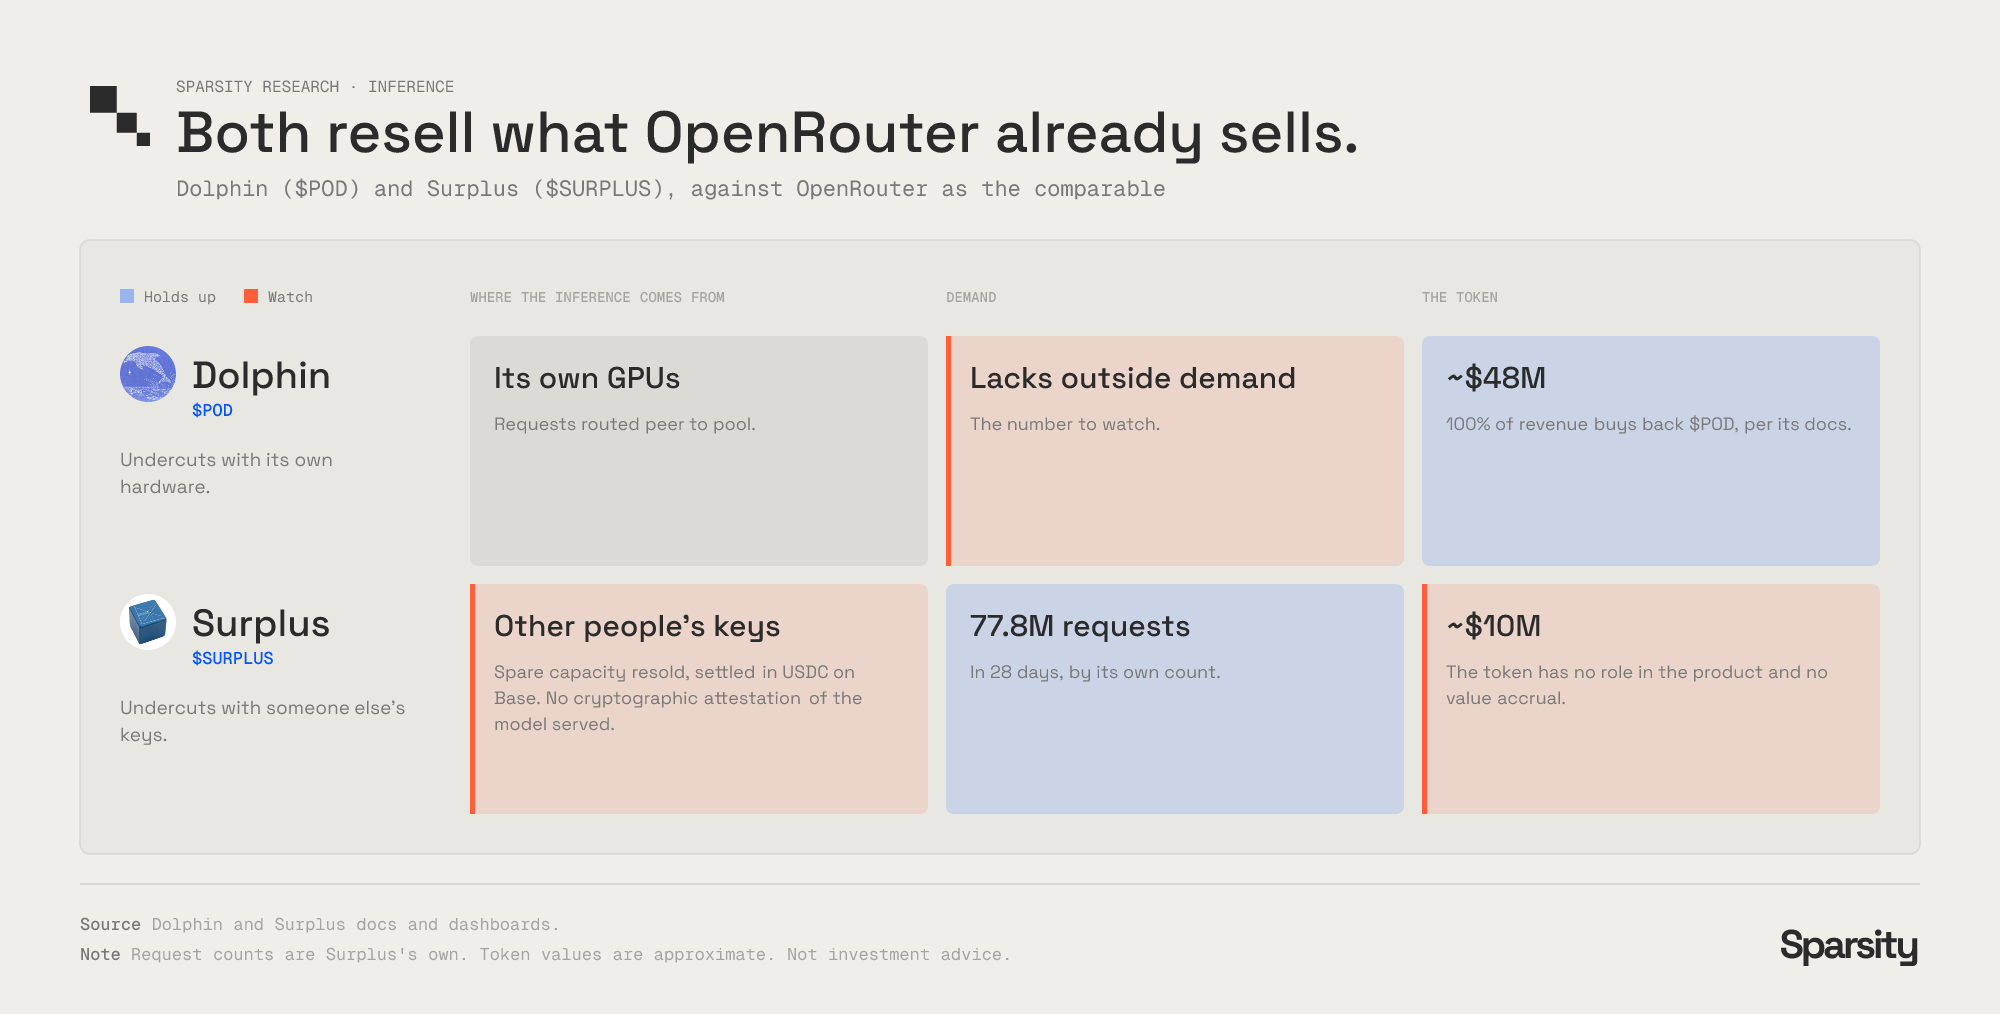
図5:Dolphin(POD)とSurplusのメカニズム比較マトリックス:推論源、市場実需、トークンエンパワーメントロジックを網羅。
ORBIOが取引手数料を推論計算力へ転換する
$ORBIOは8月31日にPonsプラットフォームで正式ローンチされ、トークン化された米国株NVDAと取引流動性ペアを組成した。ユーザーは1000枚以上の$ORBIOをステーキングすることでCREDITを獲得でき、CREDITは名目でそのままAI推論残高に変換できる。トークン取引で生じる手数料は、直接ホルダーのAI利用料を負担する。
この経済メカニズムは円滑に稼働しており、現時点で該チャネルを通じて価値28万5180ドルの推論クレジットが資金提供され、その内約4万3500ドルが実際に呼び出され消費された。第2市場において、名目1ドルのCREDITは現在約0.35ドル付近で取引されている。これはホルダーが推論クレジットを名目の3~5掛けで売却していることを意味し、大半のユーザーが実際のAI消費よりも手数料を直接現金化して確保することを好む傾向を反映している。
当該トークンは10月4日に0.1221ドルの史上最高値を記録し、対応する流通時価総額は約1億1600万ドルであった。現在は約3700万ドル付近で推移調整中だ。チームは10月10日に公式SNSで120万ドルのシードラウンド資金調達を完了したと発表した。
Veniceは当該ビジネスモデルの大規模運用における終焉形態を示している。同社は2026年7月の登録ユーザーが350万人に到達し、月間消費トークンが1.3兆個に達したと開示した。Erik Voorheesは8月17日に年間経常収入が「1億ドル」に達したと明らかにした。その後Veniceは10億ドルの評価額でDragonflyリードの6500万ドルAラウンド資金調達を完了し、そのトークン$VVVの時価総額は現在約10億6000万ドル前後だ。推論計算力を購買できるユーティリティトークンは完全に拡大成長するポテンシャルを秘めており、ORBIOの現在の規模はVeniceの30分の1に過ぎず、実際の呼び出し規模に至っては微々たるものである。
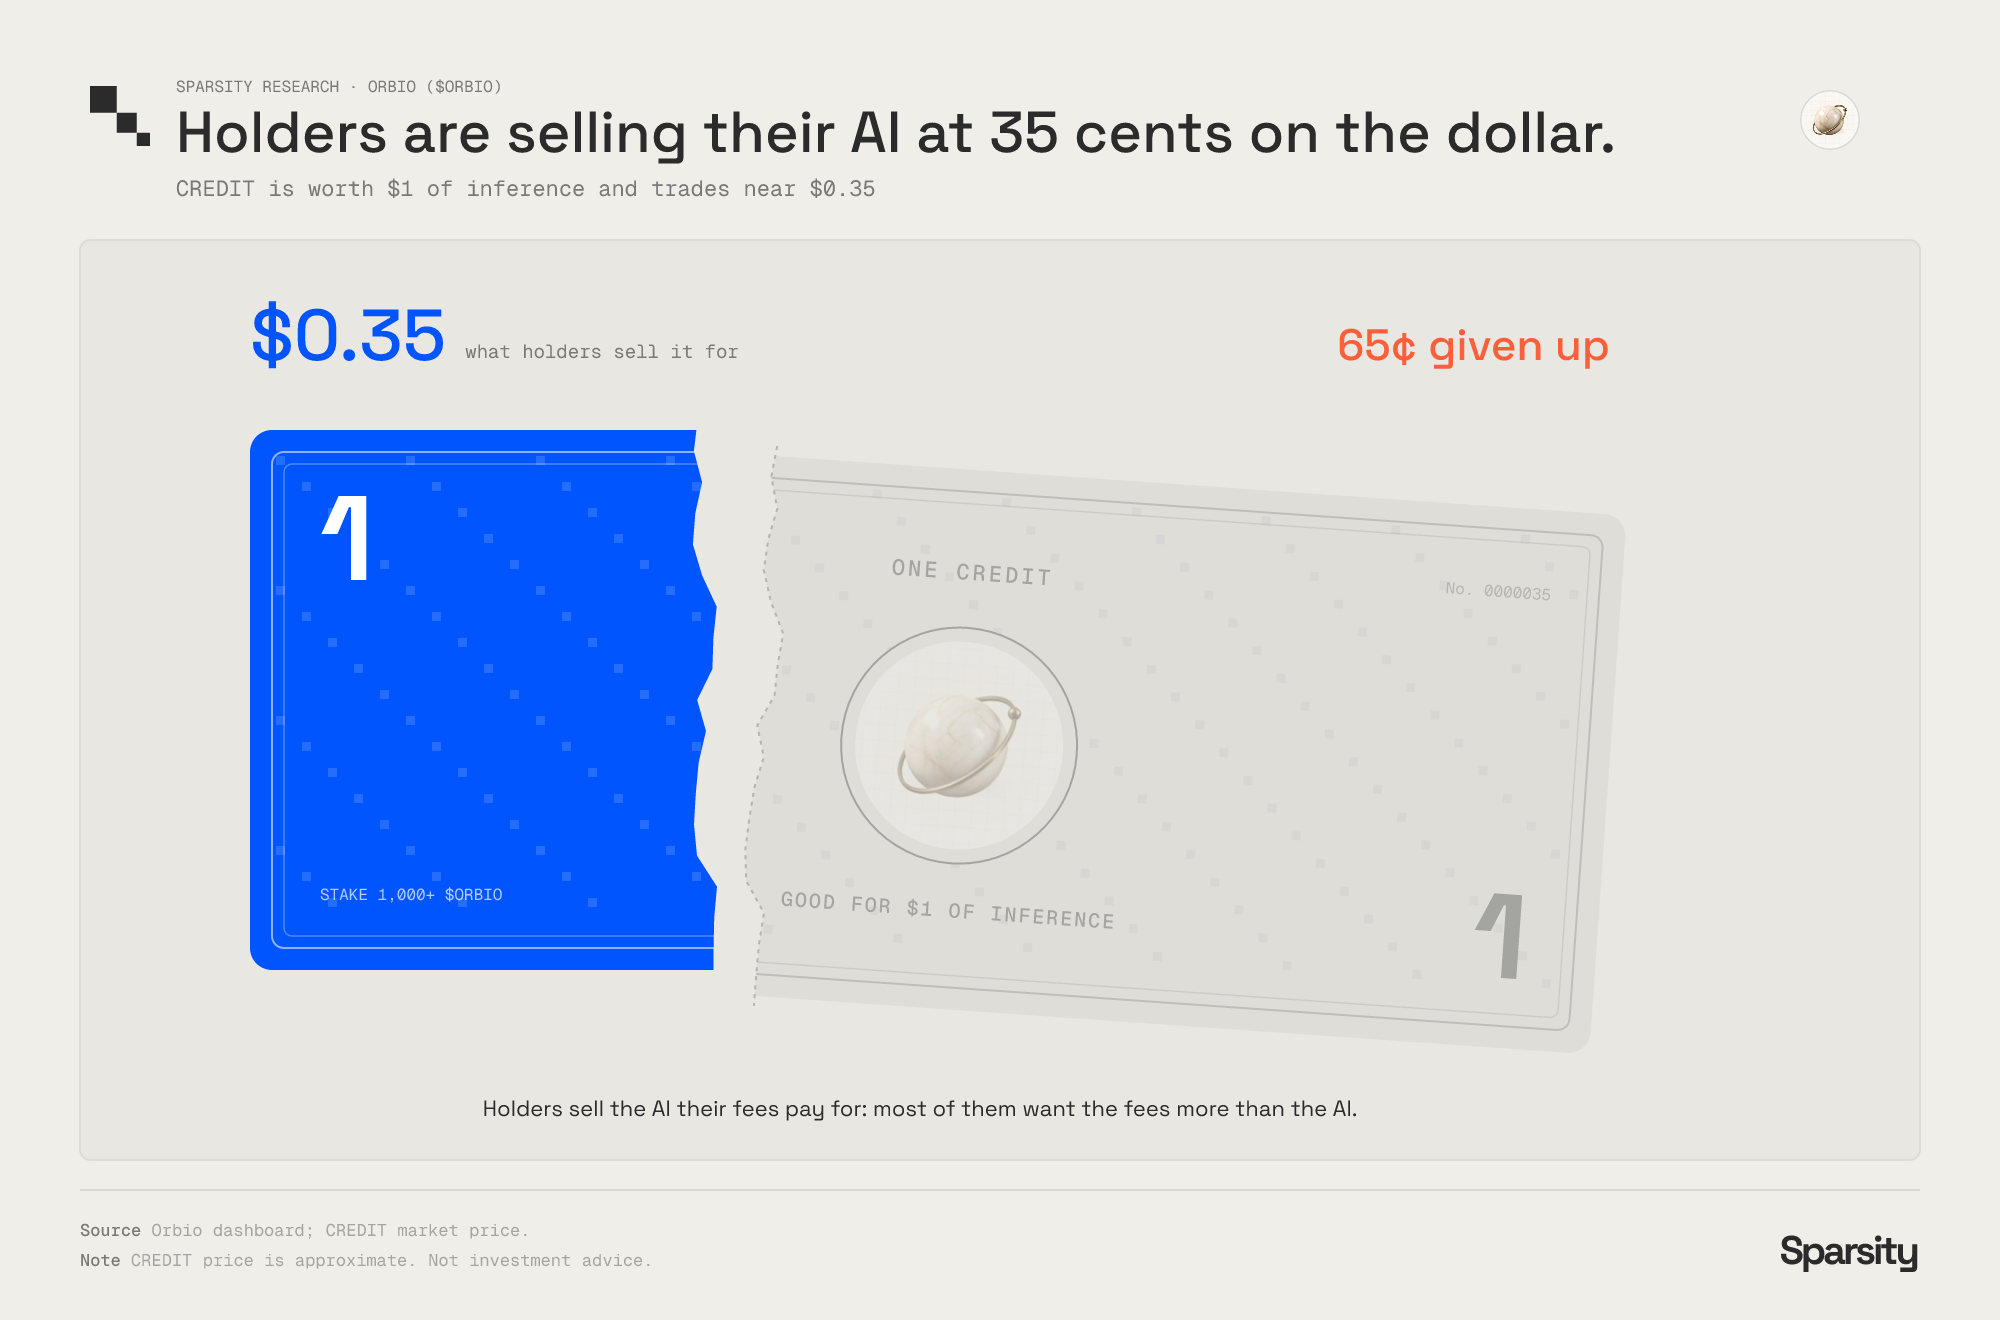
図6:名目1ドルのCREDITが0.35ドルへ折扣取引されていることは、多数のホルダーがAI推論消費よりも手数料の現金化をより望んでいることを反映している。
IMDはより明確な実証である
$IMDはこれまで著名なオンチェーンペットアプリFren Pet配下のトークン$FPの名義変更・バージョンアップ版である。同社は有料エージェント職場で構成される巨大コロニーを直接スケジューリングする:合計2000の職場席がすべてマイニング済みで、日常的にオンライン協同作業を行うエージェントは1000を超えている。これらのエージェントは計1万1014件のタスクを共同で完了し、累計約1900億トークンの推論計算力を消費し、自律的に320件のプロジェクト発行を創出した。うち10月5日以降にイーサリアムメインネットへのリスト化に成功したのが105件だ。
トークノミクスとシステム基盤は深く一体化している:Uniswap v4上のPOOL4 Hookコントラクトは直接的に34.28 ETHの下支え壁を維持しており、かつプロトコルは累計3万3279枚の$IMDを消却した。現時点の当該プロジェクトの流通時価総額は約6550万ドルだ。
業務用エージェントは自らが推論費用を負担し、主にclaude CodeまたはOpenAI Codexのサブスクリプションプラン経由で支払う。一年半前、巨大なエージェントクラスターが稼働を維持するには外部からの継続的な資金補助に依存せねばならなかったが、今日に至っては開発者の日常サブスクリプションに含まれる計算力クレジットがすでに協同コロニーの自律運転を完全に支えるのに十分である。
現時点でもなおシステムが人間の介入を依存しているのは給与決済の環節だ:至今業務エージェントへ支払われた$IMDはマルチシグウォレット経由での手動配布である。加えて、単一ウォレットがコアHookコントラクトの管理権限(closeMarket市場閉鎖遮断権限を含む)を掌握しており、これは単一の中央集権エンティティが理論上、取引市場全体を強制的に閉鎖する権利を持つことを意味する。
最も適切な比較対象は前周期のエージェント発行プラットフォームVirtualsだ。ピーク時、$VIRTUALの時価総額は現在の$IMD規模の約70倍であった。
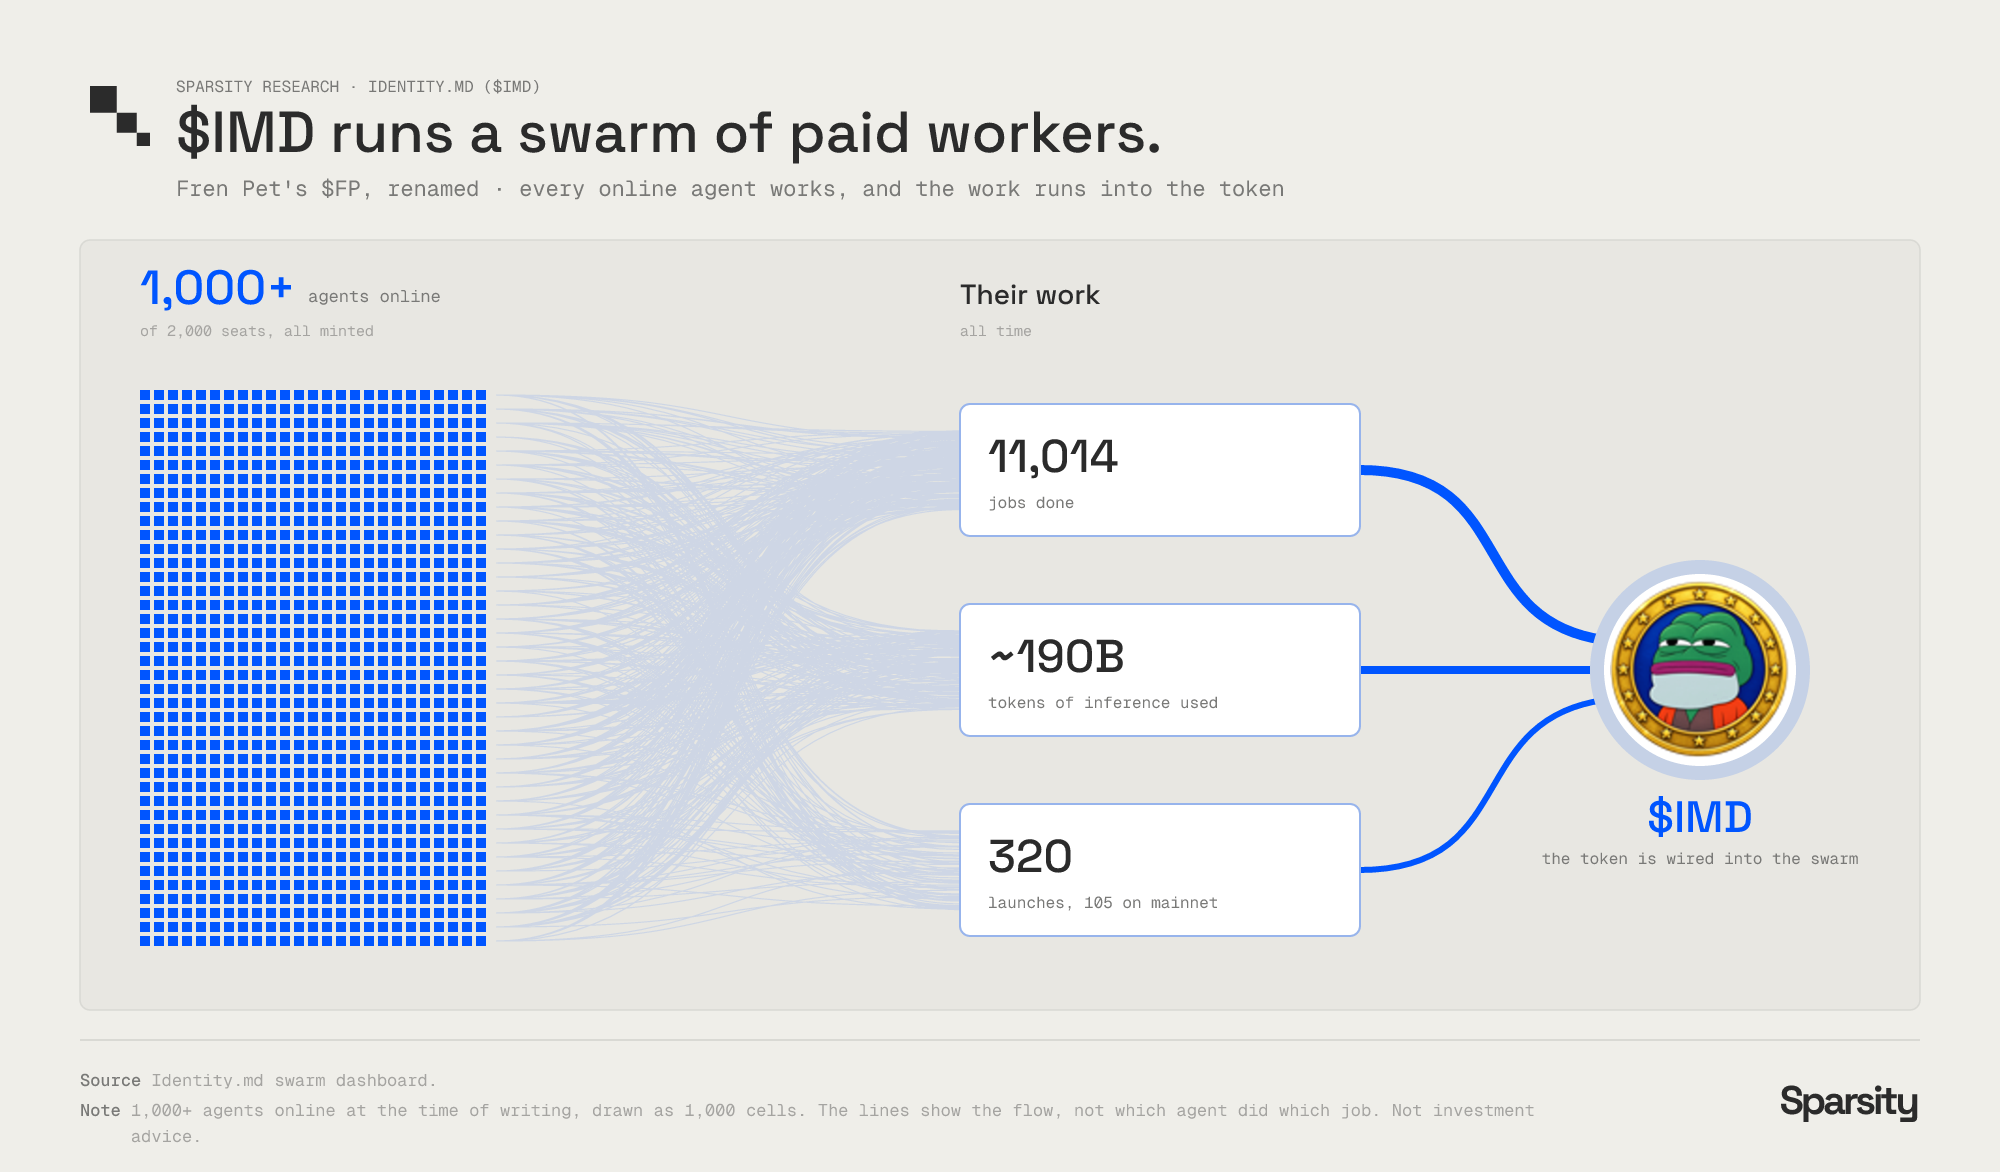
図7:数千のエージェント職場が協同運用され、完了タスク数、消費推論トークン数、およびプロトコル発行量がIMDトークン価値クローズドループへ収束している。
相互呼び出しと協同がすでに始まっている
これらオンチェーンAIプロジェクト間では、すでに分散型のコンポーザビリティが自発的に出現している。例えば、Veniceの推論クレジットポイントはSurplus市場にて折扣転売されており、あるトークンで資金提供された推論計算力クレジットが、別の独立プロジェクトのセカンドハンド市場で公開流動していることを意味する。このクロスプロトコルリンクはいかなる顶层デザインも施されていないが、オンチェーンで自然的に成長し効率的に稼働している。
この傾向がさらに展開すれば、エージェントは最終的にオンチェーンでトークンを用いて自発的に他エージェントへ推論計算力を購買し、全过程人類介入なしの自律クローズドループを実現するであろう。私たちは将来の大半のオンチェーン自律エージェント呼び出しがSurplusのようなアグリゲートプロトコルを通じて完了することを明確に予見できる。その時を迎えたとき、$SURPLUSトークンが果たして有効な価値捕獲パスを構築できるかが、その死活を左右する最大の勝負の分かれ目となるだろう。
プロダクトは確かに稼働しているが、大半のトークンモデルは成立しない
必然として対立する見方の空レポートを書く者が現れ、背後にある論理も荒唐無稽ではない。空売りの核心的な議論は概ね以下の通りだ。基盤プロダクトが確かに効果を発揮しているとはいえ、トークンそのものはこれらの価値を捕獲できない。$SURPLUSはプロトコルの成長利益を捕獲できず、CREDITに至っては0.35ドルへの折扣取引しかできない。プロダクトが実質的な中身を備えていることが即ちトークンに投資価値があることを意味するわけではなく、第2市場の投資家が最終的に買い受けるのはあくまでトークンだ。
我々は上記の空売り議論の大多数の事実に対して完全に同意するが、これがまさに細部にわたる調査を進める根拠であり、一括否定しない理由でもある。我々がここで主張する核心的論点は、これらの基盤プロダクトが真の商業的実体を備えていることであり、各トークンが現時点で過小評価されていると主張しているわけではない。トークンが果たして経済価値を捕獲できるかは全く独立した問題であり、各プロジェクトごとに全く異なる答えが導かれる。$PRLそれ自体が計算力プロダクトであり、トークンが計算力で鋳造された貨幣本体である。$IMDはその専用Hookコントラクト内にトークン消却メカニズムと本物の資金による下支え壁を設定している。一方スペクトルの一端では、$SURPLUSは現時点で基盤事業成長との実質的紐帯が欠け、ORBIOのクレジットポイントは第2市場において3分の2もの大幅割引になっている。
「一手当たり」のセクターレベルのディスカウントは、この5つの異なるプロジェクトすべてを$ai16zの破綻論理に従って一律にpricingしている。前周期において、このような一括清算ロジックはほぼ完全に正しいものであった。しかし今周期において、それはオンチェーン実務と深く紐づけられたトークンが、空気系シェルトークンと全く同じゴミ評価を与えられることを意味する。それらを泥水が混じった市場の中から精密に選別するためには、まさにこのセクターレベルの偏見が直接的にスキップしているディープインベストメントリサーチの労力が求められるのである。
真なるゲームとベット
前周期において、绝大多数のAIトークンは単にトークンコード付きのチャットボットに過ぎず、市場がそれらを放棄する選択は全く理性的かつ正しい決定であった。一方、今周期では基盤大モデルがすでに仕事をするための知性を真に備え、これらの作業はオンチェーンで実際に発生し、あらゆるインタラクションの詳細が公開監査可能である。にもかかわらず主流市場は依然として機械的に前周期の陳腐な視点でこれをディスカウント pricing している。
今周期のAIトークンはすでにオンチェーンで真に仕事をこなしている。しかし市場は依然として、作業をしているフリをする空気トークンを扱う論理でこれに Pricing している。
免責事項:本稿はいかなる投資助言も構成しません。Sparsityはオンチェーンでの実際の行動を客観的に記述することを目的としており、本稿に含まれるあらゆる内容は特定の資産の購入または売却に関する推奨または要约ではありません。














