ベンスタイン・レポート解説:メモリ株の調整後、価格上昇鈍化が頂点到来と誤解されている
記事執筆:Rita
ストレージ銘柄は6月のピークから下落し、空売り筋はダイナミックランダムアクセスメモリ(DRAM)とフラッシュメモリ(NAND)の価格上昇率鈍化をサイクル転換のシグナルとみなしている。バーンスタインは2026年10月21日のレポートで反対の見解を示した。上昇率の鈍化はベース効果と長期契約による価格上限によって引き起こされたものであり、絶対的な価格上昇額は過去15年の95パーセンタイルに位置しており、サイクルは下行に転じていない。
バーンスタインは空売り説を3つの理由で反論している。歴史的にみると、前四半期比15〜20%の価格上昇は90〜95パーセンタイルに位置する。GBあたりの絶対価格上昇額はC3Q26とC4Q26でそれぞれ約5セントとなり、過去15年で95パーセンタイルに達している。また、長期契約の価格上限が見かけ上の成長率を引き下げているが、サンディスク(SNDK)のFY27における出荷量の過半数が同契約の対象となっている。
HDDに成長鈍化の問題はない。ニアラインHDDのEBあたり価格は前年同月比でわずか13.6%上昇したのに対し、NANDとDRAMは約400%上昇している。HDDにはなお上昇余地があり、過去2四半期の動向を踏まえると価格上昇ペースの加速が可能だ。バーンスタインはシーゲイト(STX)、ウエスタンデジタル(WDC)、サンディスクのアウパフォーマンス レーティングを維持した。3社のFY27利益予想はコンセンサス比で約12%高い。
上昇率鈍化の原因はベース効果
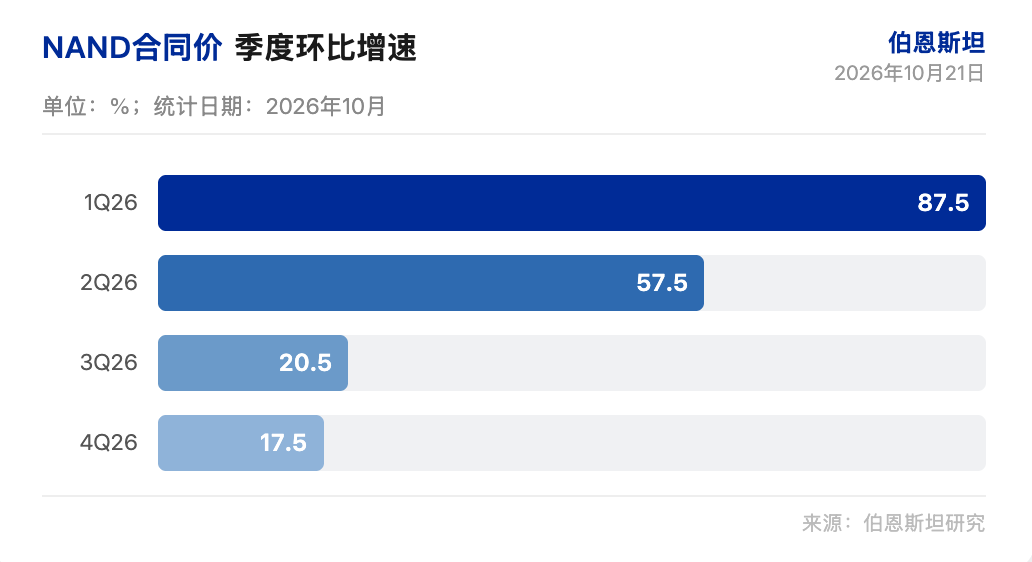
空売り筋は四半期ごとの上昇率減退に注目したが、ベース効果を無視している。NANDの契約価格は1Q26に前四半期比85〜90%、2Q26に55〜60%、3Q26は推定18〜23%、4Q26は推定15〜20%上昇した。DRAMも1Q26の93〜98%から4Q26には10〜15%まで低下した。
バーンスタインは過去15年のデータを探り、NANDの前四半期比15〜20%の上昇が90〜95パーセンタイルに位置し、DRAMの10〜15%上昇は76〜89パーセンタイルにあることを指摘した。この成長鈍化は、1Qと2Qでの異常な急騰の後に生じた現象である。
スマートフォン各社は2026年上半期より価格改訂に乗り出し、一部のメーカーは生産計画を慎重に運用している。消費市場の価格耐性が上限に近づいていることも、上昇率鈍化の一因である。AI搭載の高端末が底堅い需要を支えている。サンディスクのデータセンター向けビット構成比は2025年4Qの12%から2026年4Qに38%まで拡大した。
絶対価格上昇額は依然として歴史的な高水準
NANDの契約価格は過去1年で5倍以上高騰した。この高いベースにおいて、C3Q26で18〜23%の上昇があり、GBあたり約5セント追加となった。C4Q26でも15〜20%の上昇で、GBあたりさらに約5セント増加する。GBあたり5セントという絶対上昇額は、2026年上半期を除けば過去15年で95パーセンタイルに位置する最高水準だ。
単位コストに占める割合で見るとより直接的だ。C3Q26の絶対価格上昇額は単位コストの97%に相当し、C4Q26は104%に達する。いずれも過去15年で95パーセンタイルを超えるレベルである。単位コストは短期的に価格変動に連動しない。
DRAMにも同様の傾向が見られる。絶対上昇額および単位コストへの寄与率はともに歴史的な高水準に達している。
長期契約が見かけ上の成長率を希釈
長期契約の対象比率が高まるにつれ、表向きの加重平均価格の成長率は市場契約価格の成長率に対して機械的に後れを取るようになる。サンディスクはFY27ビット出荷量の50%超とFY28の約3分の2が新ビジネスモデル下にあり、価格の下限と上限が設定されている。美光(MU)は2030年までの供給契約で収入の3分の1超がカバーされる。キオクシアは2028年までに出荷量の半分を契約枠内に収めることを目標としている。
バーンスタインは具体例を提示している。市場価格がすでに契約上限に到達していると仮定すると、長期契約の比重が40%の場合、市場価格が30%上昇しても実際の価格上昇は18%に過ぎない。比重が60%の場合は12%のみとなる。
サンディスクの長期契約は下行リスクからの保護を提供する。FY27〜FY30の平均で53%のビットが契約対象となっており、内包される価格下限は0.26米ドル/GBで、直近四半期の加重平均価格よりわずかに19%低いだけだ。データセンター企業は既に165億米ドルの預金と保証金を預けており、これはサンディスクの939億米ドルに相当する最低契約収入の17.6%をカバーする。顧客は3〜5年間の価格下限ロックを受け入れ、高いカバレッジ比率の現金を預ける意志を持っている。
HDDに成長鈍化の問題なし
ニアラインHDDのEB単価は前年同月比でわずか13.6%上昇にとどまったのに対し、NANDとDRAMは約400%上昇している。HDDはまだ上昇サイクルの初期段階にあり、価格上昇余地が大きい。過去2四半期の動向を踏まえると、その傾向が加速する可能性がある。
SNDKのFY27年間EPS予想はバーンスタインが238.36米ドル、コンセンサスは212.98米ドルで、前者が11.9%高い。STXはバーンスタイン予想が40.61米ドル、コンセンサスが36.34米ドル(11.7%高)。WDCはバーンスタイン予想が23.39米ドル、コンセンサスが20.82米ドル(12.3%高)となっている。3社ともアウパフォーマンス レーティングとし、目標株価はSNDKが3000米ドル、STXが1350米ドル、WDCが770米ドルとしている。
ストレージ銘柄の現在のPERはサイクルピーク範囲の下限に位置している。サンディスクのFY28 PERは5.2倍。歴史上、サイクルピーク時にはストレージ銘柄が低一桁から低二桁程度のPERで取引されていた。バーンスタインは長期契約構造がサンディスクの評価を歴史的ピーク範囲以上に支えうるとの見通しを示している。価格下限が存在することで、サイクル谷間時点の収益性を前提とする必要が低下するためである。
ストレージ価格上昇の鈍化は数字上の錯覚に過ぎない。長期契約の価格下限が本当に2028年の利益を支えられるかどうかが、今後の検証ポイントとなる変数である。
免責事項
本稿はテックフロー研究所が第三者証券会社レポート(バーンスタイン、2026年10月21日)を整理・解説し、公開市場情報と併せてまとめたものである。文中に記載されているレイティング、目標株価、利益予測および関連判断はすべて該当証券アナリストの見解であり、所属機関の立場を代表するものにすぎず、テックフロー研究所の見解を表すものではなく、いかなる投資助言にも構成されない。
市場にはリスクが伴うため、意思決定は独立で行ってほしい。本稿はあらゆる証券の売買根拠としては使用すべきではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo