「カジノ」から「金融データインフラ」へ:予測市場に果たして真の価値はあるのか?
著者:Ryan Yoon(Tiger Research)
翻訳:TechFlow
TechFlow解説:PolymarketとKalshiが世界の主流選挙および経済イベントで存在感を高める中、予測市場は分散型ネットワークをまとった「新しいカジノ」に過ぎないのか、それとも真の有用性を備えた「次世代の金融データインフラ」なのか。Tiger Researchの本深度リサーチレポートでは、過去40年にわたる予測市場の発展史を体系的に振り返り、厳密なデータ分析と実証比較を通じて、予測市場が持つ4大メカニズム——切実な関与(Skin in the game)、リアルタイムの継続的更新、全領域確率分布、事後検証の客観性——により、伝統的な静的世論調査や専門家アンケートを凌駕し、選挙動向、インフレ・利下げ見通し、公衆衛生警告、さらには企業意思決定に至るまで高精度な情報提供を実現していることを明らかにしている。予測市場はグローバルな情報価格付け体系を再構築し、機関投資家や政策立案者が不可欠とする高頻度監視の基盤へと進化している。
コアポイント
• 真の財務上の「当事者意識(Skin in the game)」によって駆動され、予測市場は動的かつリアルタイムで正確な確率分布を提供し、その精度は従来の世論調査、専門家アンケート、経済予測を上回るかまたは肩を並べている。
• 予測市場は単なるスポーツや選挙予測の枠を超え、重要なマクロ経済・地政学データインフラへと進化し、主要金融メディア、中央銀行研究者、機関級市場プラットフォームによって広く採用されている。
• グローバルレベルで信頼できる意思決定インフラとして予測市場データを定着させるため、各プラットフォームは流動性を深化させて市場操縦を防ぎ、規制当局と積極的なコミュニケーションを取って予測市場を監視ツールとして再定義し、独立研究コミュニティによる公開透明なデータの維持を図らなければならない。
賭博から高価値データへ
第1回レポートでは予測市場の定義と仕組みを探り、第2回レポートでは重大な規制動向を整理した。両者の核心論点は一つだ。予測市場は単なる賭博の場ではなく、本質的に高価値なデータソースであるということ。
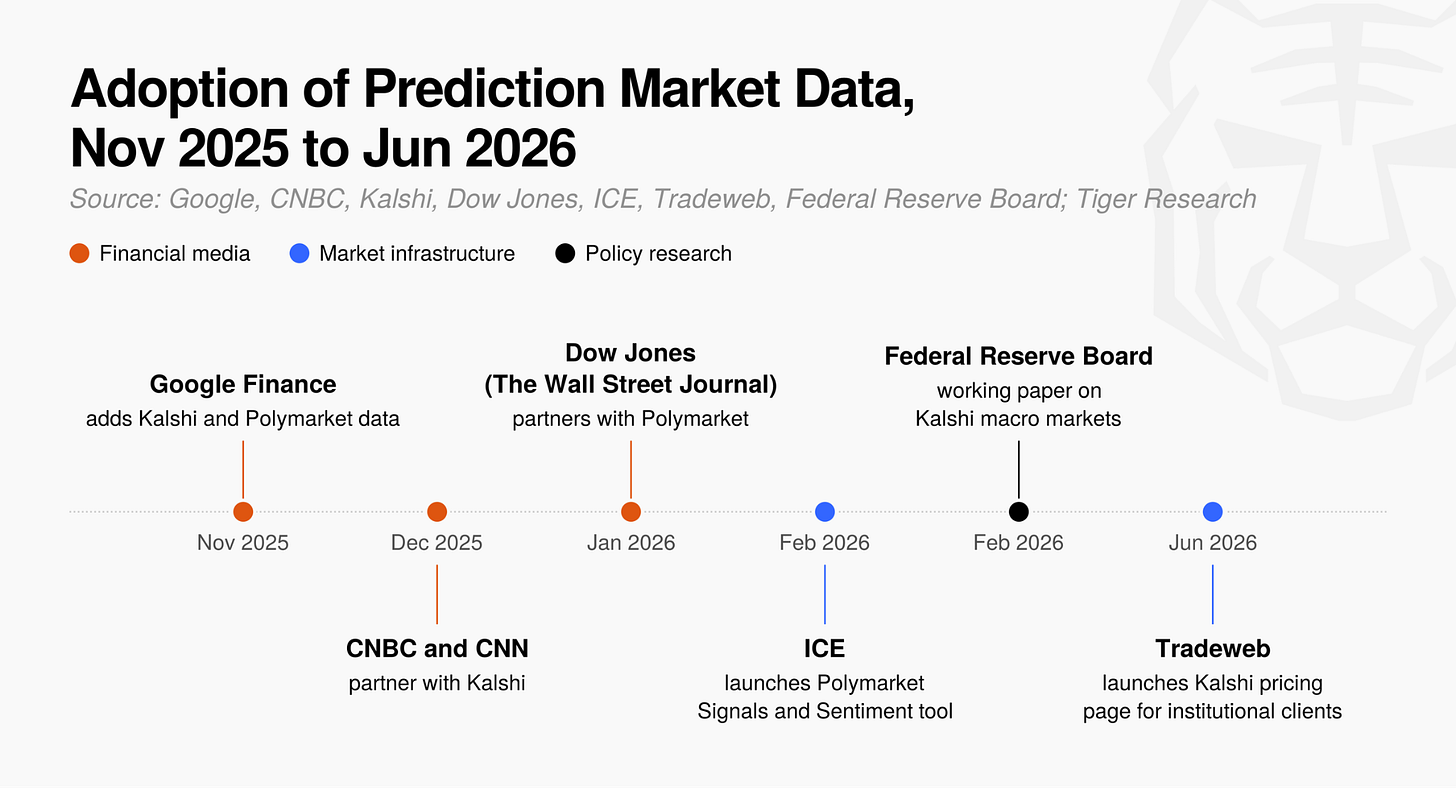
図1:予測市場は単純な賭博プラットフォームから、高価値な金融データインフラへと進化している。
主要な金融メディアおよび金融市場インフラ提供事業者は既に予測市場データを幅広く採用しており、これが該データのコアバリューを十分に物語っている。
Google Finance、CNBC、CNN、ウォールストリート・ジャーナル(WSJ)は既に予測市場の勝率確率を表示し始め、ニューヨーク証券取引所の親会社である洲际交易所(ICE)や債券その他の資産電子取引プラットフォームTradewebも、既存市場データとともに予測市場データを機関顧客に配信し始めている。
FRB(連邦準備制度理事会)のワーキングペーパーにおいても、予測市場データは利子裁定決定、インフレ、失業率、GDP成長率などのマクロ経済見通しのベンチマーク指標として記述されている。
FRBエコノミストとその共著者は、予測市場Kalshiのオッズデータを「研究者および政策立案者にとって非常に価値のある、高頻度で継続的更新され、分布が豊富なデータベンチマーク」と定義している(Diercks, Katz and Wright, 2026)。これにより、予測市場は徐々に純粋なゲーミングサイトではなく、厳密なデータソースとして主流の見解に組み込まれている。
業界全体はすでに予測市場データの価値を十分に認識し、実践に活用しつつある。予測市場シリーズの総括レポートとして、本レポートでは以下の3つの核心課題を通じてこれらのデータの実際の有用性を深く分析する:
• 予測市場の価格はどのようにして高価値データに変換されるのか?
• 予測市場データは具体的にどの分野で応用されているのか?
• 現在の予測市場は実際にこのような高品質データを生成しているのであるか?
予測市場価格はいかにして高価値データへ進化するのか?
第1回レポートでも述べた通り、予測市場の核心メカニズムはバイナリーコントラクトであり、特定の事象が発生するか否かに応じて$1または$0を支払う仕組みとなっている。例えば、「明日雨になる」コントラクトの取引価格が$0.62の場合、市場参加者は当該事象が発生する確率を62%と見積もっていると解釈できる。
したがって、予測市場の価格($0.62)は将来の事象発生確率(62%)の尺度として直接的な役割を果たす。これらの価格が軽微なオッズ数字ではなく、世界の金融機関やメディアが実際の意思決定で重視する高価値データとなり得る理由は、4つの構造的特徴によって説明できる:
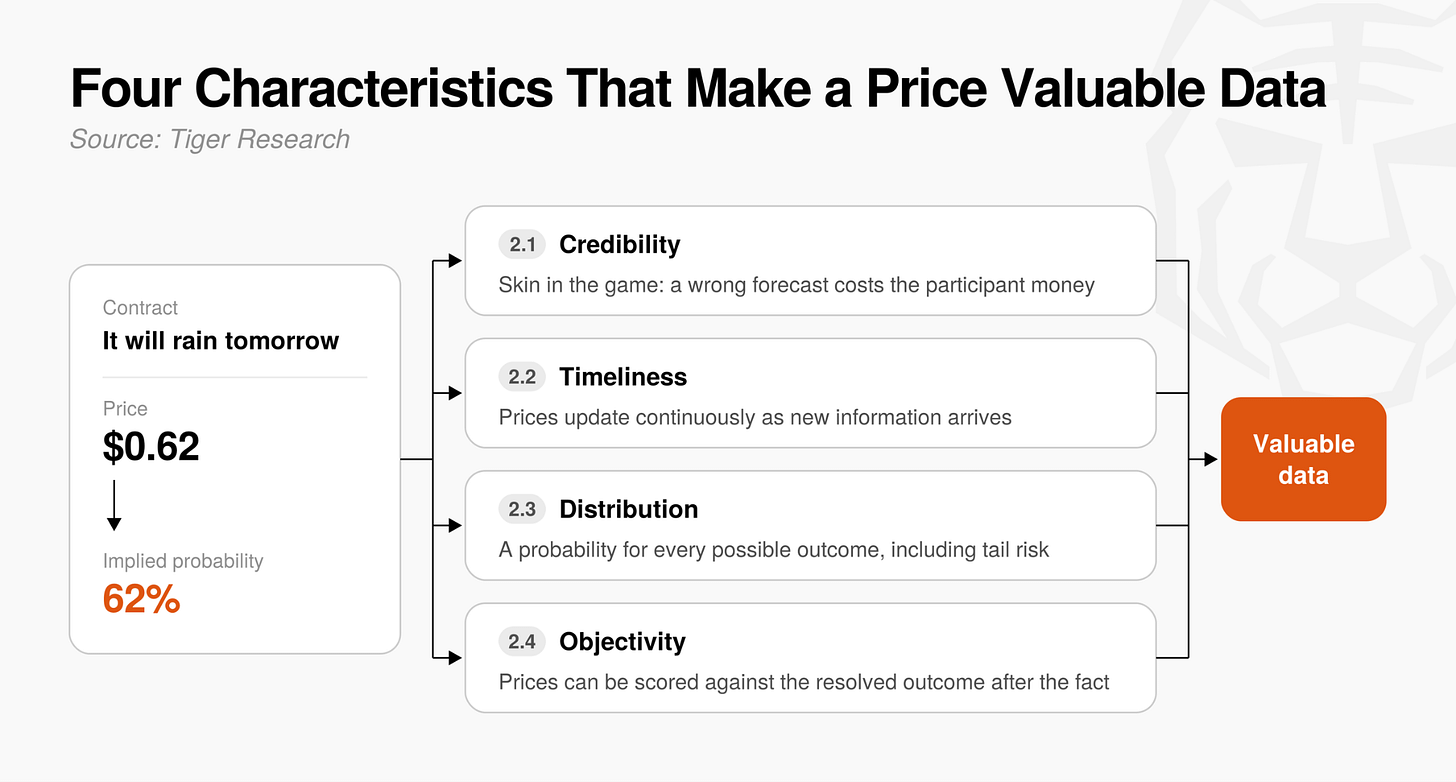
図2:予測市場価格が高価値データに変換される4つの核心特徴:当事者意識、リアルタイム更新、確率分布、事後検証。
当事者意識が生む信頼性
一部の人々は予測市場への賭けを純粋なギャンブルと見なすが、実際の資金投入は参加者に真の「当事者意識(Skin in the game)」を与える。
「当事者意識」とは、参加者が自らの判断に対して真のリスクと責任を負うことを意味する。無償で行われる口先の意見表明とは異なり、誤った予測は参加者に実質的な財務損失をもたらすため、参加者は慎重に検証された情報と真の信念だけを価格反映に織り込む。
多数の当事者意識を持つ個人予測が集約され、市場に十分な流動性があれば、予測市場の価格は極めて信頼性の高い確率データへと変容する。
継続的なリアルタイム更新が生む時効性
伝統的な世論調査や専門家アンケートは調査実施時点の静的スナップショットしか提供できず、急速に変化する市場変化を捉えることが難しい。例えば、明日中央銀行が金利決定を発表する前夜に外的経済ショックや緊急政策声明が発生した場合、数日前に完了した世論調査や月次更新の専門家アンケートではこれらを一切反映できない。
これとは対照的に、予測市場の価格は新情報が市場に入力されたと瞬間に直ちに変動を開始する。突発ニュース、予期せぬ出来事、規制公告が出されるたびに、参加者は迅速にポジションを調整し、価格の不中断なリアルタイム更新を牽引する。
したがって、予測市場の価格は過去の凝固された古い確率ではなく、事態展開に伴ってリアルタイムに変遷する高い時効性を備えた動的データである。
あらゆる結果を網羅する確率分布
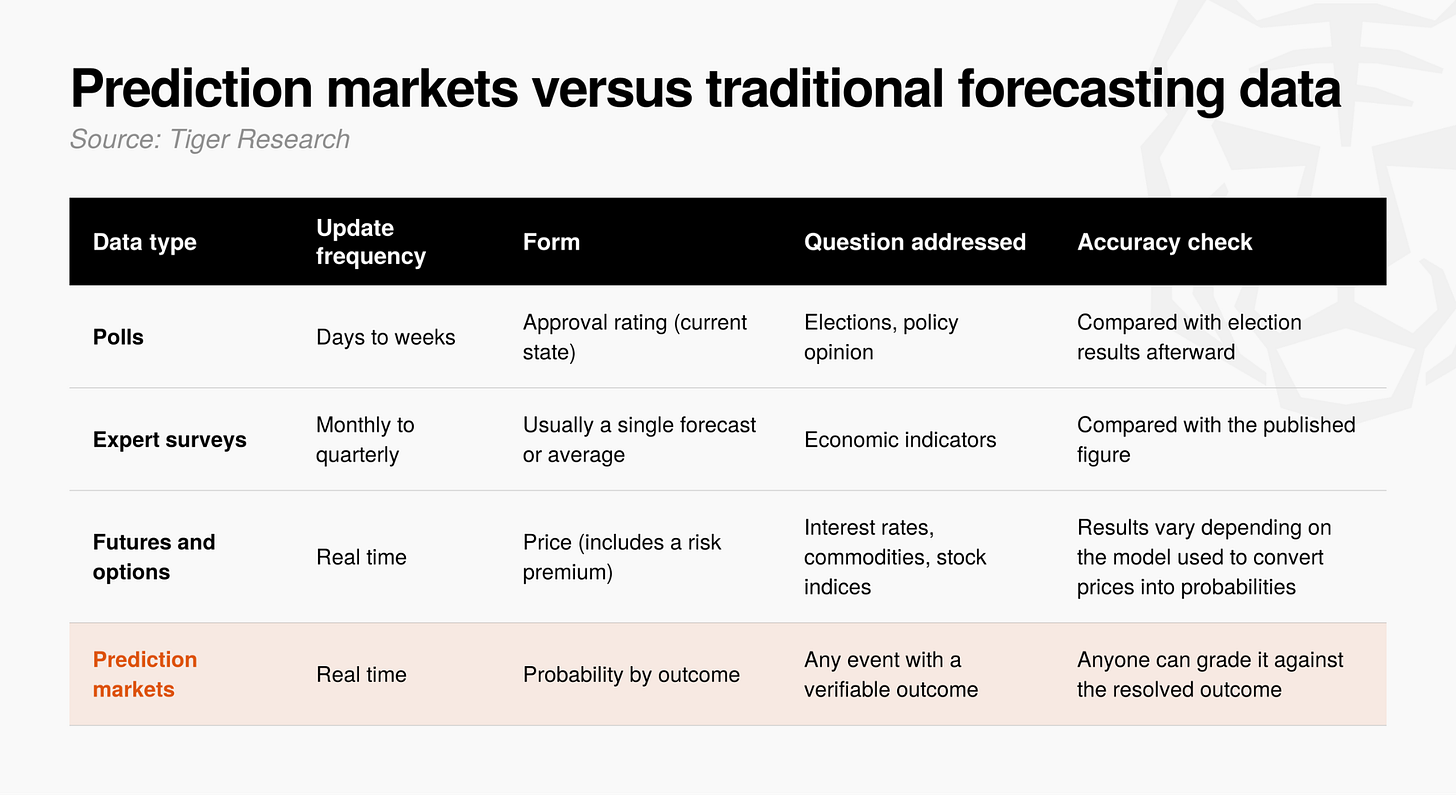
図3:単一點數値預測與全領域確率分布(各シナリオ及びテールリスクを含む)の比較概要。
単一平均値や最頻値に焦点を当てた伝統指標は、多くの複雑な見解を孤立した数値に強制的に圧縮するため、大量の情報を損失しがちである。例えば、中央銀行の利下げ幅を予測する場合、従来の専門家アンケートは平均予想値(例「利下げ25ベーシスポイント」)のみを示すのが普通で、委員会の発言の微妙な変化に応じて様々に変動する複数のシナリオ確率を示すことはできない。
それに対し、予測市場はあらゆる可能な結果に対して完全な「確率分布」を生成できる。この確率分布は、すべての潜在的シナリオに対応する確率(例:据え置き20%、利下げ25bps70%、利下げ50bps10%)を同時に示すとともに、連続した時間系列として表現される。
これにより、予測市場は最も発生しやすい中心基準シナリオを測定できるだけでなく、発生確率は極めて低いものの発生すれば劇的な衝撃をもたらしうるテールリスク(Tail Risk)も効果的に算出できる。したがって、予測市場が提供するものは単一の点数予測にとどまらず、その全領域確率分布は今後の市場ボラティリティと潜在的リスクの評価に対する包括的な数量サポートを提供する。
事後検証が生む客観性
予測市場データが学術界およびグローバル金融市場で深い信頼を得ている最大の基礎は、その予測結果が事後において完全に客観的に検証可能であることにある。
通常の専門家予測やアンケート調査は状況が決着した後であれば精度を確認できるが、評価過程には通常大きな主観的解釈の余地があり、各機関は自国に有利な戦績を選択的に引用する傾向がある。それと比較して、予測市場データは明確な定量価格(確率)として完全に記録され、満期時は通常0または1で明確に決済される。したがって、その精度評価には厳密な数学的精密さが伴い、いかなる主観的飾り立ても許されない。
いずれの人も透明かつ誤りなく、歴史的価格推移と実際に発生した結果を横断比較できる。この客観的記録は誰によっても改ざん不可能であり、いつでも公開取得可能であるため、予測市場の価格は主観的推測の範疇から完全に脱却している。専門データチームや権威ある機関はその歴史的精度を厳密に検証することができ、これがコアな意思決定の参照項として採用する最も説得力のある基盤を提供する。
予測市場データはどこに適用されているのか?
予測市場データは近年ようやく一般に広く注目を集めたものの、その歴史的原点は1980年代のアイオワ電子市場(IEM)にまで遡る。長年にわたり最も名高い応用場面は大統領選挙予測であったが、近年予測市場がより多くのマクロ分野へ拡大するにつれ、その実用的価値はますます鮮明になりつつある。
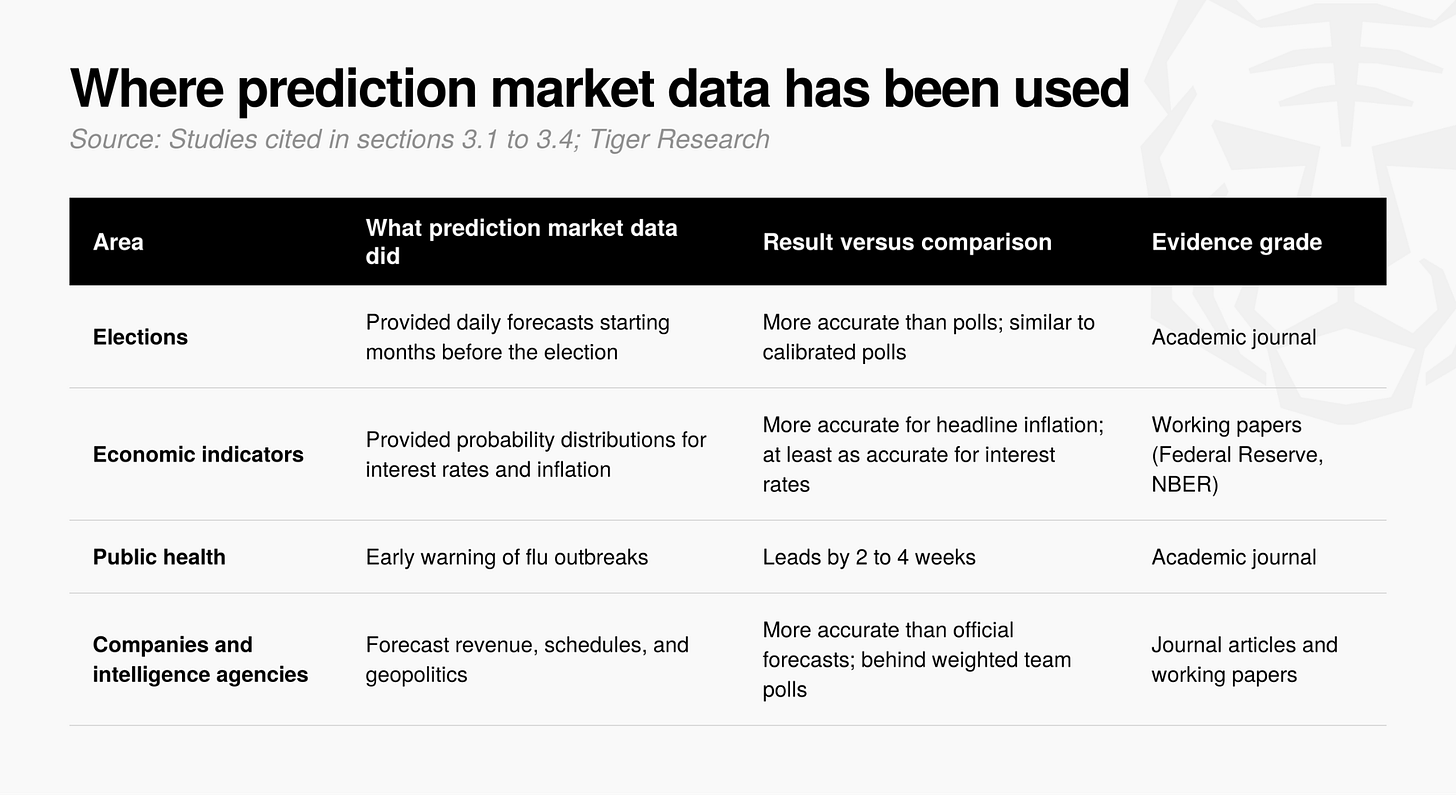
図4:予測市場データが選挙、マクロ経済、公衆衛生、企業インテリジェンスなどの分野で広く適用されている版図。
選挙:世論調査よりも早く、そして正確に
予測市場の強力なポテンシャルを最初に示した古典的なケースこそ、前述のアイオワ電子市場(IEM)である。研究者たちは1988年から2004年にかけて行われた5回の米国大統領選挙におけるIEMのパフォーマンスと、964回の伝統世論調査の結果を体系的に比較した。その結果、74%の事例において、IEMの実際の大統領選結果予測精度が同時期の世論調査を大幅に上回っていたことが明らかになった(Berg, Nelson and Rietz, 2008)。
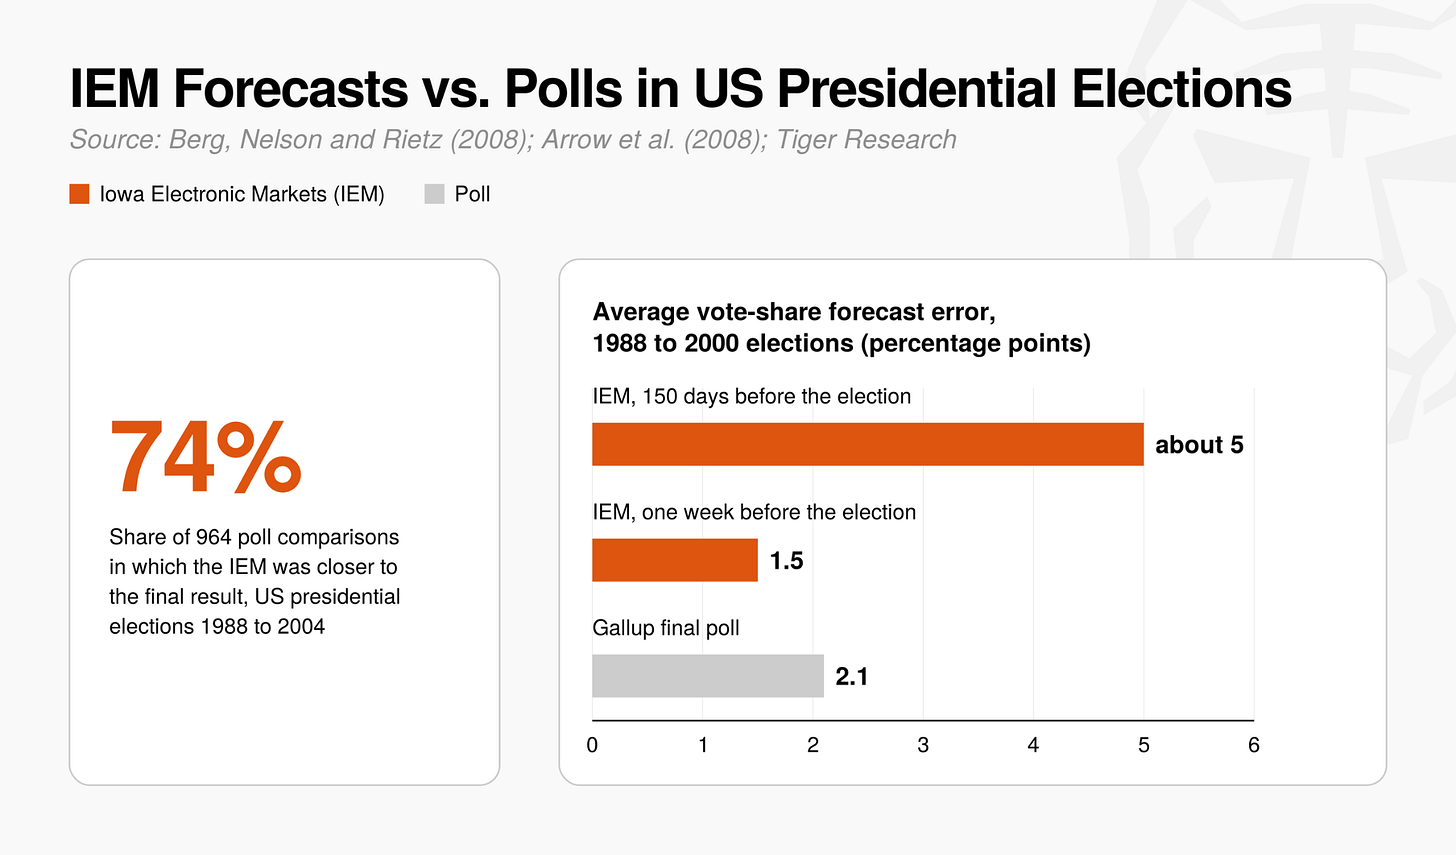
図5:アイオワ電子市場(IEM)は米大統領選挙历届における予測精度が伝統世論調査結果を大きく凌駕している。
この予測優位性は単に選挙当日前の時期に限られない。1988年から2000年の選挙データ分析によると、投票前週におけるIEMの得票率予測誤差(実得票率との乖離)は平均わずか1.5%ポイントであり、ギャラップ(Gallup)の最終世論調査の2.1%ポイント誤差を下回っていた。さらに選挙150日前という早期段階においても、平均予測誤差は約5%ポイントにとどまっていた(Arrow et al., 2008)。
ただし、両者は指標の性質上そのまま同一視することはできない。世論調査は当期状態指標であり、「もし今日投票したら誰を支持するか」を問うものである。一方、予測市場の価格は先行的指標であり、「選挙当日最終的に誰が勝利するか」に価格付けされている。
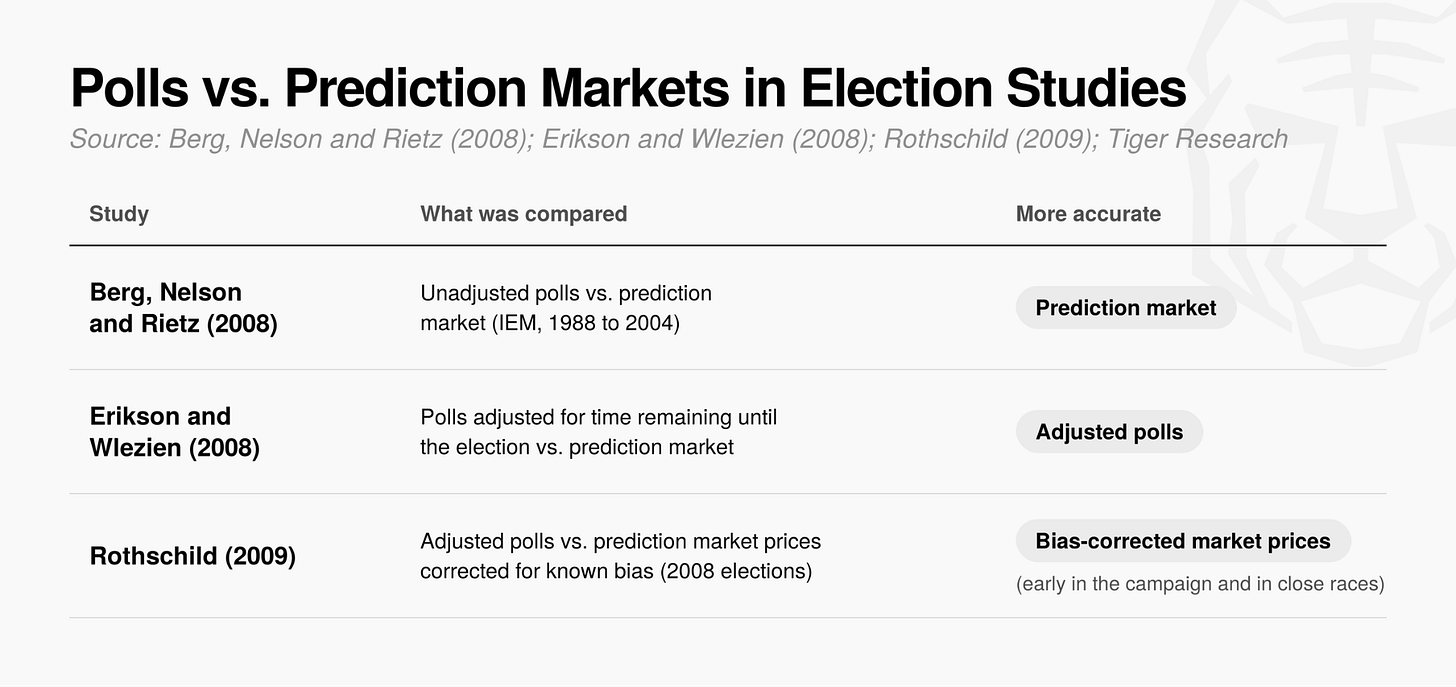
図6:世論調査の当期感情スナップショットと予測市場の先行予想価格付けメカニズムの比較。
実は、ある研究では、世論調査データを選挙までの残日数に応じて時間調整すると、その精度は予測市場よりもわずかに勝る場合すらあることが明らかになっている(Erikson and Wlezien, 2008)。しかし、2008年大統領選挙に関する別の詳細分析では、予測市場の既知の構造的バイアスを補正した場合、キャンペーン初期および膠着状態の激しい競合において、その予測力は時間調整済みの世論調査を全面的に凌駕し続けると指摘している(Rothschild, 2009)。
したがって、予測市場価格の精緻さは調整なしの伝統世論調査を大幅に超えるだけでなく、高度に補正された先進世論調査モデルと互角に渡り合う水準にある。さらに重要なのは、予測市場が選挙数ヶ月前から毎日高頻度で更新される先行予想を提供でき、伝統的な調査では到底実現できない付加価値を生み出している点である。
経済:マクロ経済見通しをリアルタイムで洞察
金利、インフレ、雇用といったマクロ経済指標において、公式発表前に市場の見通し水準を正確に把握することは極めて重大な実務的意義を持つ。
伝統的には、市場の見通しは主に専門家アンケート調査または伝統金融デリバティブ価格に基づいて計算されてきた。しかし、調査は通常数週間ごとにしか更新されず、時効性の欠如が深刻である。先物価格は単一点数値しか示せず、オプション隠れ分布も金利や総合インフレなど限られた銘柄にしか存在しない。それに対し、予測市場は潜在的結果それぞれに個別で価格付けすることで、直接多次元リアルタイム確率分布を生成できる。
このような計量的実用価値は、2002年から2005年の経済デリバティブ市場ですでに十分裏付けられていた。非農業部門雇用量、小売売上高、新規失業保険申請者数などの指標公表値とリンクしたバイナリーオプション取引データ分析によると、市場が示す隠れ予測の精度は専門家調査の平均並みかそれを超えており、市場が示す確率分布は事象の実発生頻度と高く一致していた(Gürkaynak and Wolfers, 2006)。
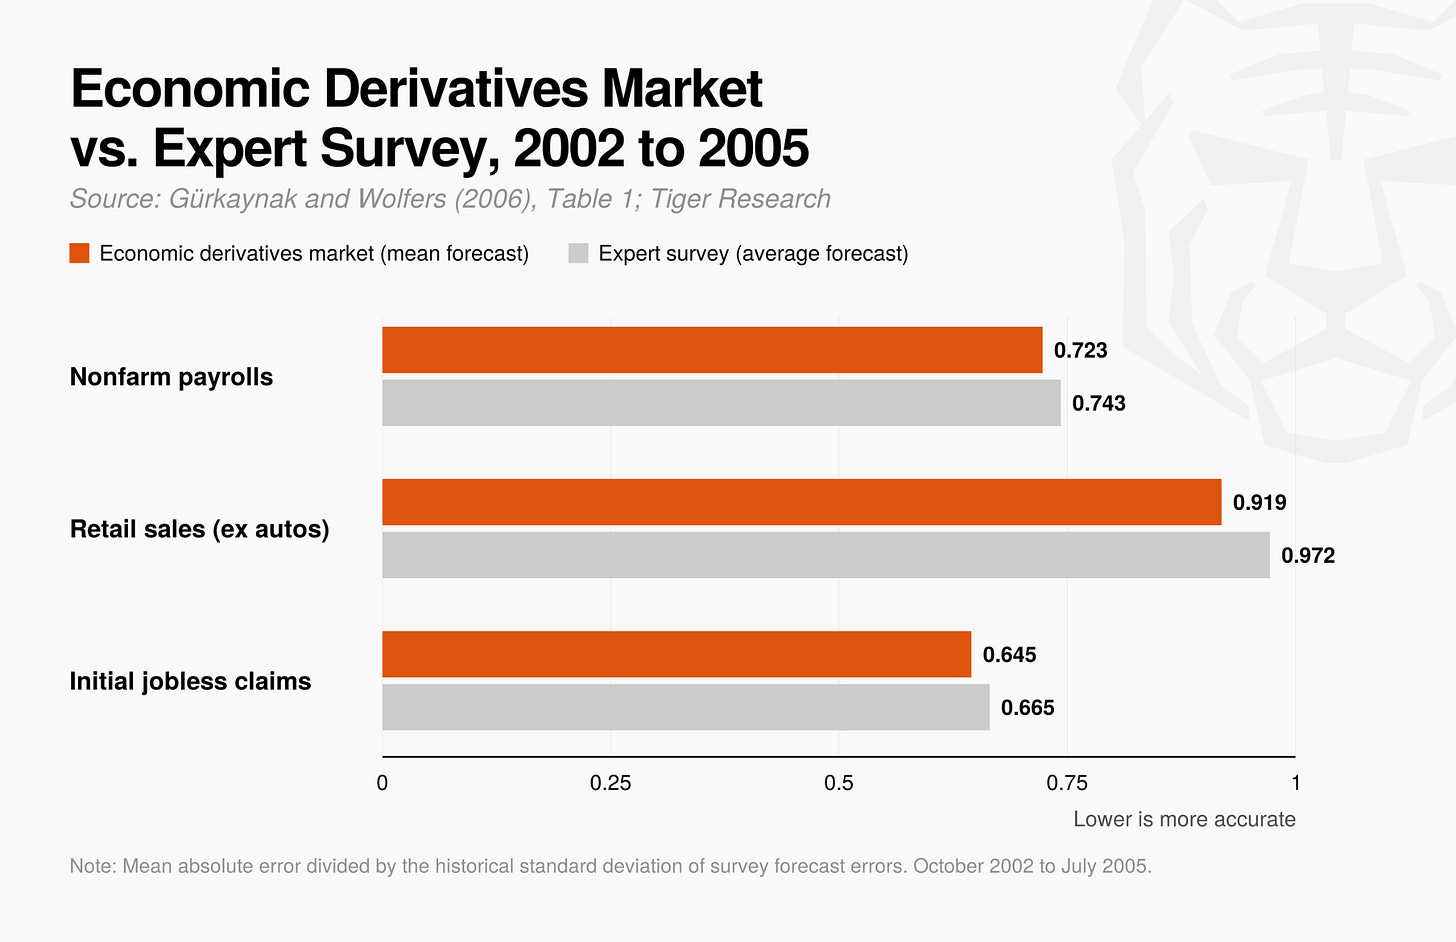
図7:ドイツ銀行とゴールドマン・サックスが共同運営する経済デリバティブ市場における非農・小売データ予測パフォーマンス。
FRB理事会の最近のワーキングペーパー(Diercks, Katz and Wright, 2026)は既存ベンチマークと照らし合わせて予測市場のパフォーマンスを深く評価した。論文著者は、Kalshi予測市場の連邦準備金利(フェデラルファンドーズレート)の中位数および最頻値予測がFOMC政策決定会議前日に完璧な予測実績を誇り、この時間スケール内で連邦準備金利先物を著しく上回ったことを発見した。Bloombergコンセンサス予想と比較すると、Kalshiの総合CPIインフレ予測精度は著しく高く、核心CPIと失業率の分野では統計学的に同等水準であることを示している。これは予測市場が一部の重要指標において従来のベンチマークを既に凌駕し、他の分野でも完全に同等の水準を具備していることを示唆する。
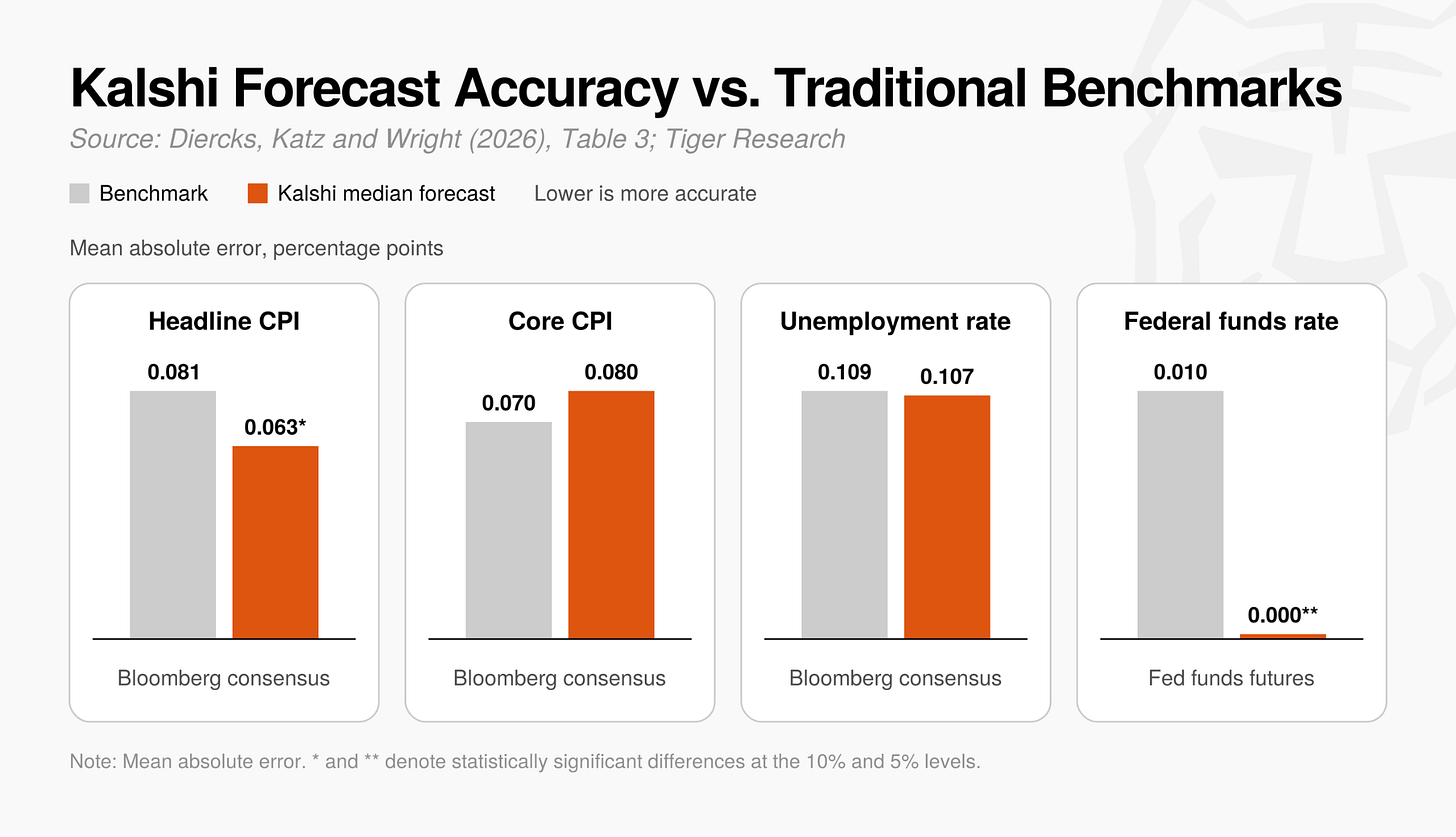
図8:FRBワーキングペーパーによると、Kalshi予測市場は連邦準備金利の予測において政策決定会議前夜に先物市場を上回るパフォーマンスを示している。
同研究はまた、予測精度に加え、予測市場はより広範な現実的応用展望を備えていることも指摘する。従来、実質GDP成長率、核心インフレ率、失業率、非農部門雇用などのコアマクロデータは、十分な流動性を備えたデリバティブ指標を一貫して欠いていた。予測市場は真金銀のギャンブルに基づく市場化予想と細粒度確率分布をリアルタイムで提供することで、この制約を徹底打ち破り、学者およびマクロ政策立案者にとって極めて参考となる新型データベンチマークを提供した。
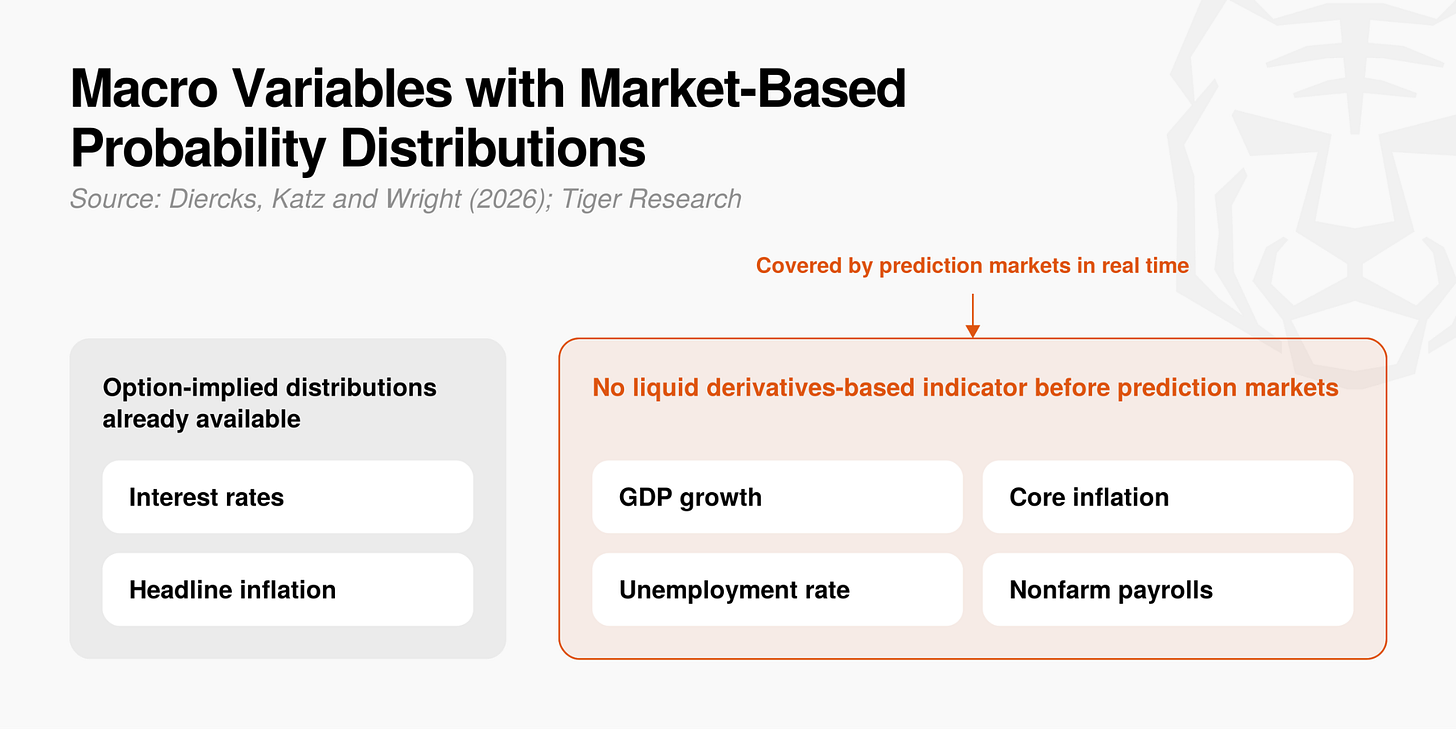
図9:予測市場は流動性デリバティブを欠いていたGDP、核心インフレ、失業率などのデータに対し連続確率ベンチマークを提供している。
予測市場は総合CPIにおいて伝統指標より高精度であり、金利決定においては少なくとも同等の精確さを保つ。さらに、伝統金融市場がかつてカバーしていなかった広範なマクロ見通しをリアルタイム確率分布の形式で鮮明に提示しており、これが極めて実務的な価値を持つ高効率情報源となっている。
公衆衛生:季節性インフルエンザの動向を2〜4週間事前に警告
米国疾病予防管理センター(CDC)は毎週公式なインフルエンザ統計データを定期発表しており、そのため実際の拡散動向を追跡する際には必然的に一定の時間遅延が存在する。
この遅延欠陥を補うため、アイオワ大学の研究者は医療専門家が取引に参加するインフルエンザ予測市場のパイロット事業を実施した。この市場は参加者の自発的に提供された第一線の臨床観察情報を効果的に集約し、アイオワ州全域においてインフルエンザ活動度の拡散趨勢を2〜4週間前に正確に警告することに成功した(Polgreen, Nelson, and Neumann, 2007)。
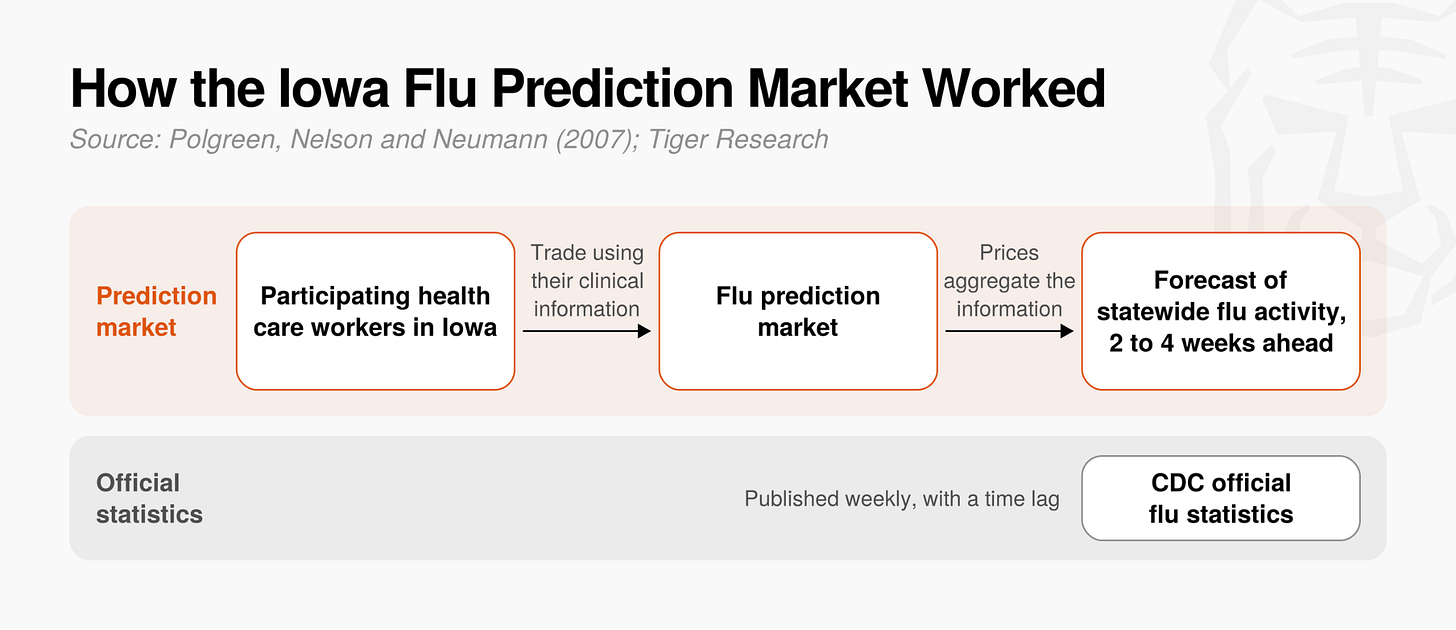
図10:アイオワ大学のインフルエンザ予測市場は州全域でインフルエンザ拡散動向を2〜4週間先に警告している。
このような先見的予測は臨床診断治療、早期防疫、および公衆衛生政策策定にとって貴重なウィンドウ期間をもたらした。この実証は予測市場が公衆衛生緊急対応に対して強力な意思決定サポートを提供する能力を有することを十分に証明したが、当時の研究はアイオワ州内のパイロット範囲に留まっていた。
企業・情報機関:伝統的な報告階層を回避する高効率情報
伝統的な企業組織構造において、ネガティブな情報や不確実な事業見通しは等級別の上申プロセスの中で層ごとに希釈または軽視されがちである。一方、社内予測市場では従業員が取収、新製品発売スケジュール、重要人事募集などの社内業務が成功するかどうかに対して直接賭けることができ、正確な予測に対して明確な報酬が与えられる。このメカニズムは硬直した行政報告階層を効果的に迂回し、現場従業員の最も真正かつ坦白な判断を速やかに市場価格へ凝縮する。
• ヒューレット・パッカード(HP):20〜26名の活発な従業員が参加する社内販売予測市場において、予測精度は8つの比較可能な事例のうち6つで経営陣の公式予測を上回り、かつ全8事例において公式予測が外れる具体的な方向を正確に予見していた(Chen and Plott, 2002)。
• インテル(Intel):2006年から2013年の間に運用された979の社内予測市場において、半数以上の予測結果が会社の公式見通しよりも精確だった(Gillen, Plott and Shum, 2017)。
• フォード(Ford):2011年、フォードは社内製品機能予測市場の取引動向に基づき、今後の車種において当初計画していたフォードブランド自転車ラックおよび車載掃除機搭載を中止することを決断した(Cowgill and Zitzewitz, 2015)。
• ゴogle(Google):ある執行役員は全員出席会議で坦々とし、会社の某執行部招聘指標が连续6クォーターにわたって達成できなかったことを明かし、社内予測市場は事態発生以前にこの停滞を正確に見越していた(Cowgill and Zitzewitz, 2015)。
• シーマーメン(Siemens):伝統プロジェクト進度表がまだ納期遵守が可能を示していた某ソフトウエア開発工事に対し、社内予測市場は2〜3週間の延期警告を事前に出し、最終的に当該プロジェクトは実際13日遅延で納品された(Ortner, 1998)。
予測市場は国家安全保障および地政学分析においても同様に重要な役割を果たしてきた。米国諜報機関先端研究計画庁(IARPA)が2011年から2015年に開催した地政学予測コンテストにおいて、研究者は連続2シーズンの間、予測市場と伝統予測世論調査(予測対象専門家向けアンケート)のパフォーマンスを系統的に比較した。
2400名を超える参加者が261件の重大地政学事象に対して展開した予測において、予測市場の価格は2シーズンとも世論調査アンケートの単純平均値を顯著に凌駕した。そのパフォーマンスは歴史的勝率に基づいて統計的重みづけ補正を行ったエリートチーム世論調査を完全に上回るものではなかったものの、この結果は予測市場が手数のかかる事後統計修正を必要とせずとも本来優れた情報集約能力を備えていることを十分に示している(Atanasov et al., 2017)。
企業内部において、多数の事例は予測市場が公式予測や階層別報告で見落とされがちな重要情報を効果的に捉えることができることを証明している。諜報演習においても、予測市場は一般的な世論調査の単純平均値を全面的に凌駕している。ただし、歴史的業績に基づき深度補正が行われた専門家チームモデルを未だ超えておらず、かつ一部の社内市場(HPおよびシーメンなど)の参加規模は20〜60名に留まり、サンプルの広さにおいて依然として制限が残る。
現在の予測市場は高価値データを出力しているのであるか?
現在活発に運用されているオンチェーン予測市場も同様に此类の高価値データを生産する能力を備えているか?答えを求めるため、当方はオンチェーン予測市場プラットフォームLimitlessの2026年10月末時点での公開APIデータに基づき、その市場タイプのカバー範囲と予測精度を深く分析した。
市場タイプの多様性
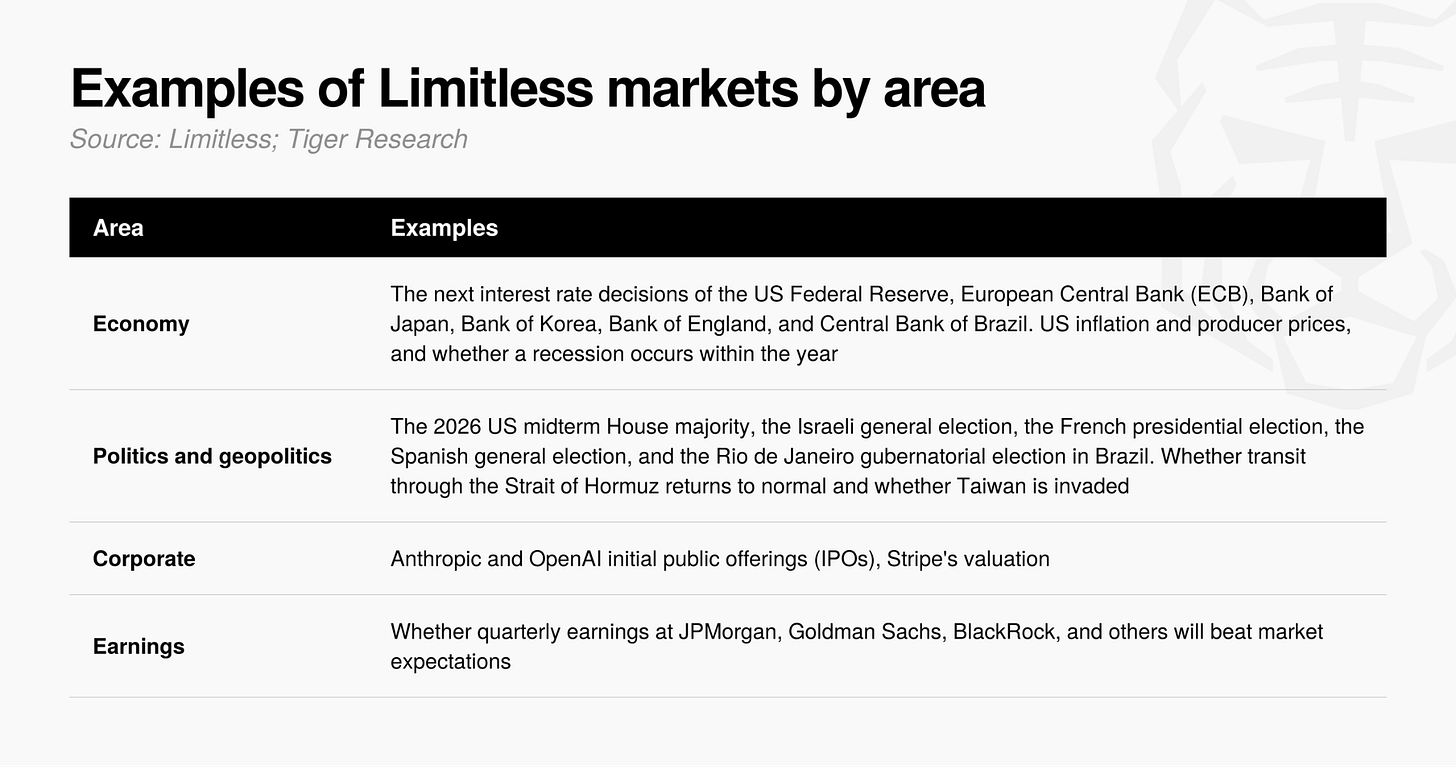
図11:Limitlessプラットフォームにおける各類予測市場のテーマ分布(マクロ経済、政経イベント、科技企業動態を含む)。
サンプル分析期間中、プラットフォーム上には合計556のアクティブ市場が存在した。その範囲は単なるスポーツ競技やエンターテインメントイベントに限定されるものではなく、政策的・マクロ経済指標を全面的にカバーしており、メインストリーム中央銀行の金利決定、重要大選・地政学変数、ならびに著名科技企業のIPO進捗および四半期決算実績を含む。
予測市場は過去に少数の離散的イベントに限定されていたものが、段階的にマクロ指標と政策変数を全方位でカバーする範囲へ拡張されてきた。これは前述で検証された実用効率(高精度、高時効性、事後検証可能性)が特定の専門分野からより広範な地球経済およびマクロ意思決定シーンへと拡大しつつあることを示している。
伝統金融システムと静的世論調査が十分に捉えきれない不確実性と将来の潜在波動は、今や高度に信頼できる確率データとして定量化されており、市場参加者および政策策定者に対して極めて参考価値の高い意思決定の抓手を提供している。
予測精度
これらオッズ価格が事象発生の実際確率をどの程度実際に反映しているかを検証するため、収集したサンプルから決済済み2681件のイベント市場(うち約85%がスポーツ系オッズ)を選別し、各市場の予定決済日の前日価格と最終的な実際発生結果を厳密に比較した。
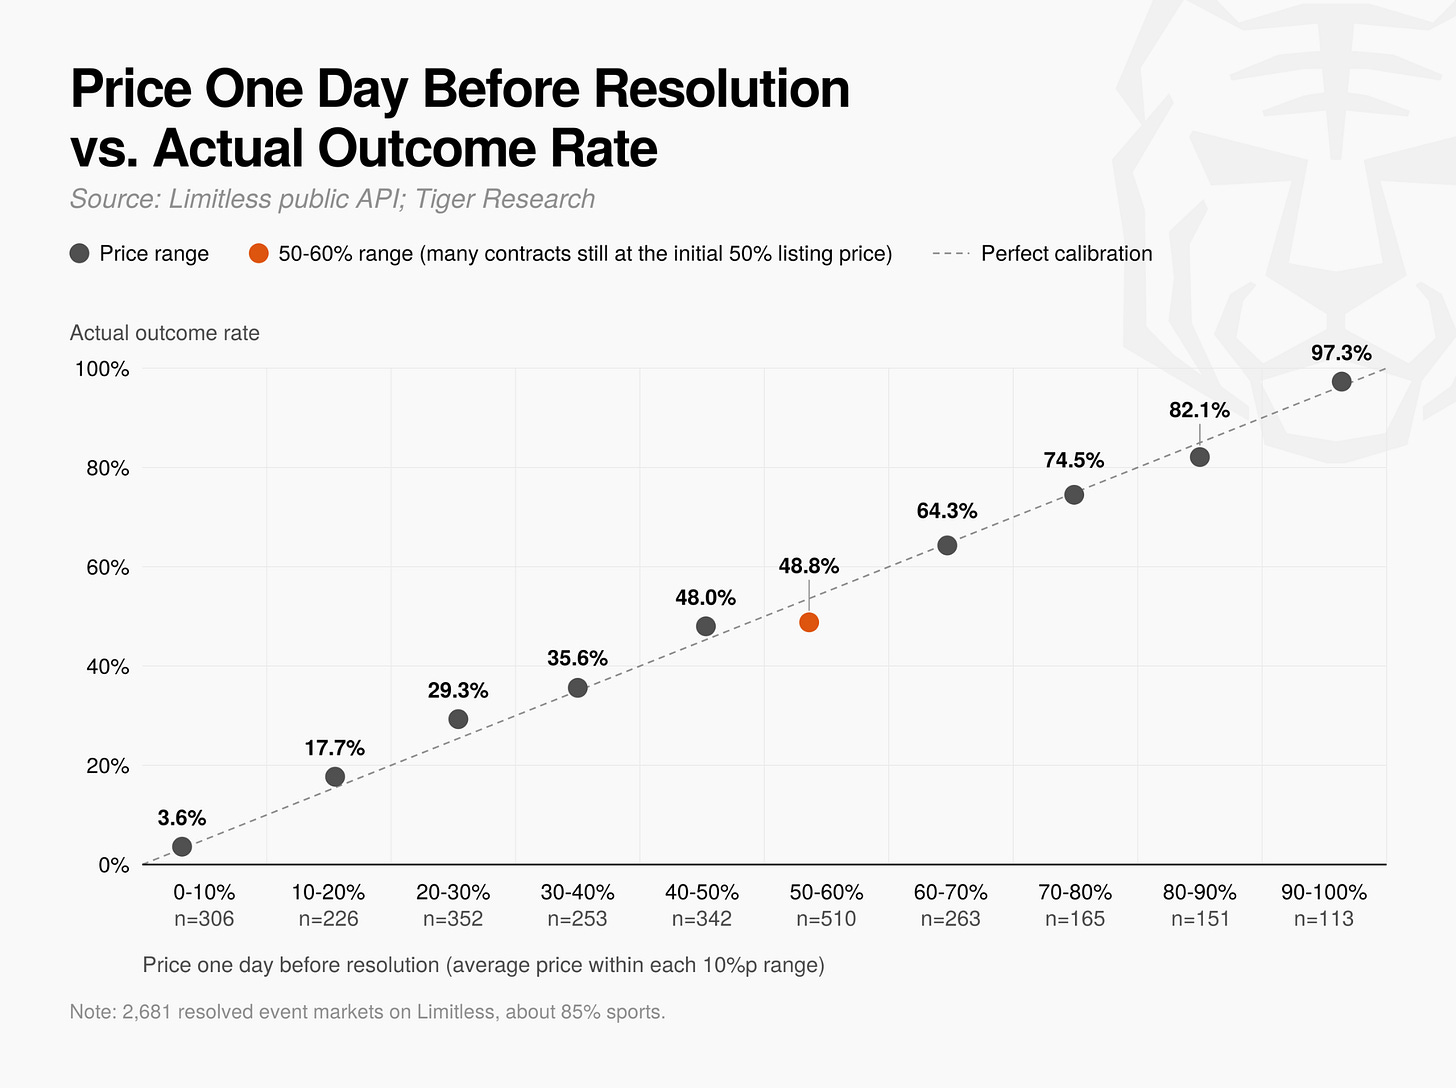
図12:予測市場価格と実際事象発生確率のキャリブレーション曲線(9つの価格帯において誤差はすべて4%ポイント以内)。
全10の価格帯において、9つの区间の實際発生比率とオッズ価格間の偏差はすべて4%ポイント以内に厳格に抑制された。例えば、決済日前日に70%〜80%帯に価格付けされた165契約のうち74.5%が実際に発生し、90%以上に価格付けされた113契約では實際履行率が97.3%に達した。
著しい統計誤差が見られたのは唯一50%〜60%帯(実際発生率はわずか48.8%)のみであり、これは主に該区间内にある約3分の1の契約(主にマイナースポーツオッズ)が決済まで僅か1日を切ってなお50%の初値発行価格に留まり、充分的な取引が行われていなかったためである。
これらの流動性不足のマニアックなオッズを除けば、予測市場の価格付けは圧倒的大多数の場合において極めて高い精度で事象発生の真實確率に忠実に追従している。
新情報に対する応答能力
卓越した時効性は予測市場高精度を支える核心柱である。市場価格が新情報の出現と同時に即時に吸収できるかどうかを検証するため、当方は連邦準備金利決定のオッズ価格時系列の全程追跡を展開した。
最新経済データまたは政策変数が発表されるたびに、連邦準備金利決定市場の勝率確率は即時に適応調整を行う。8月中旬、市場は金利据え置き確率が約70%付近で推移していたが、8月下旬から9月初頭にかけて多项コアマクロ指標が相次いで発表されると、該確率は50%未満へと急速に低下した。
9月11日にインフレデータが正式に発表されると、金利据え置き確率はさらに急落して約20%となり、決定発表前日には完全に10%の低域まで引き下げられた。一方、25ベーシスポイントの利下げ確率見通しは決定当日に86%〜89%へと急騰し、CME FedWatchにおける連邦準備金利先物が示す約90%確率とほぼ完全に一致した(Diercks, Katz and Wright, 2026; Daiwa Capital Markets, 2026)。Limitlessの他の主流中央銀行決定前夜の価格形成においても同様の強力なリアルタイム応答鋭敏度が示された。
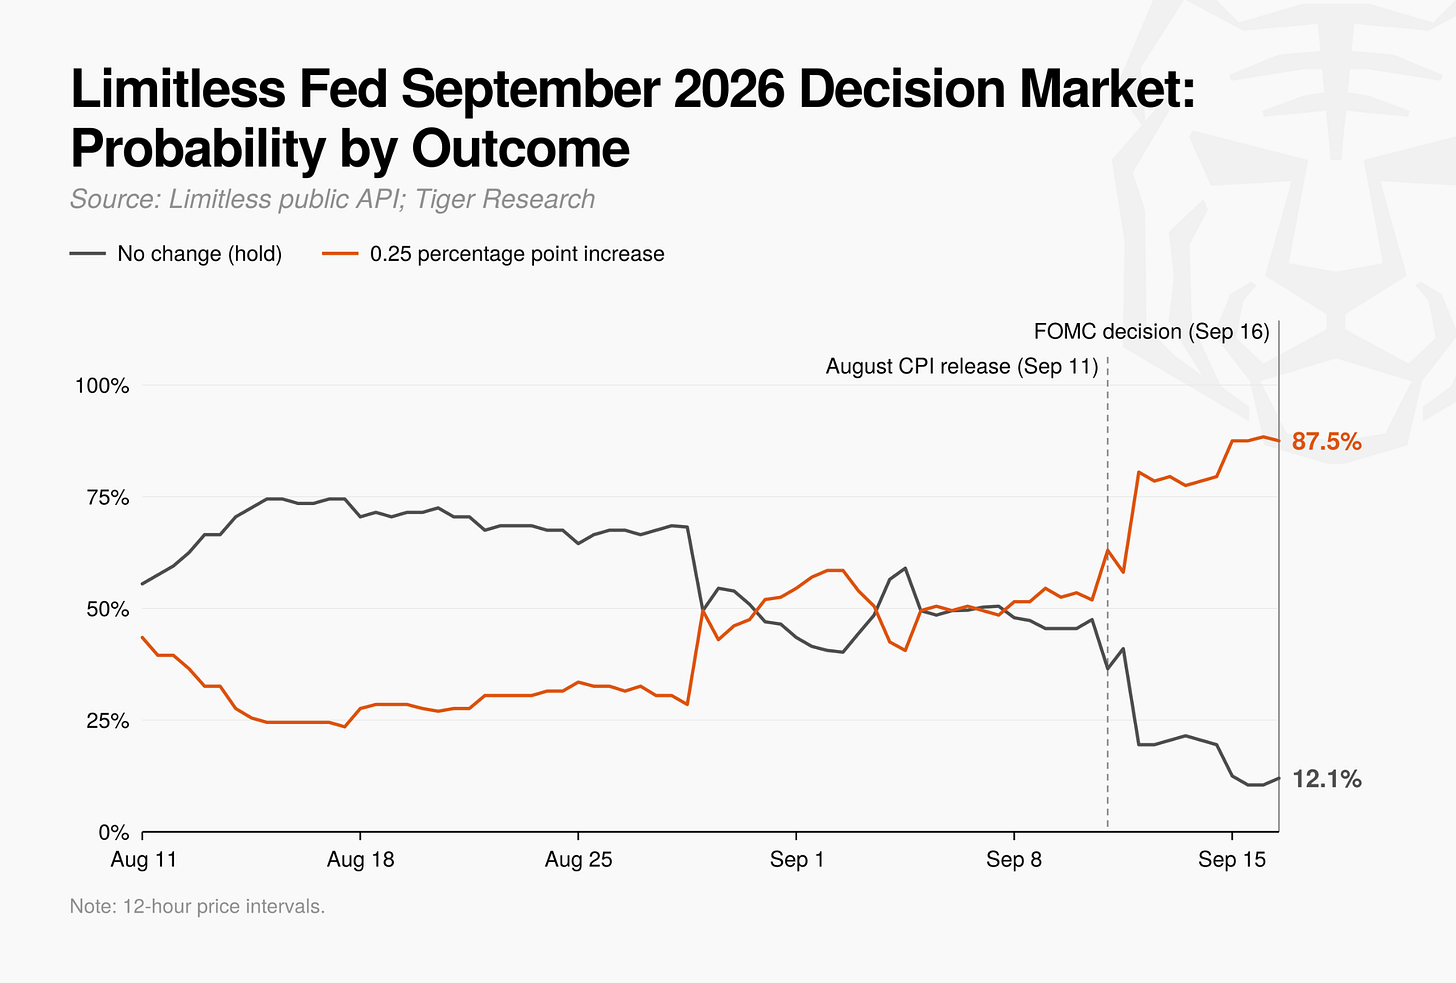
図13:連邦準備の利下げ見通しは重要なインフレデータ発表と政策情報醸成過程におけるリアルタイム確率動態変遷。
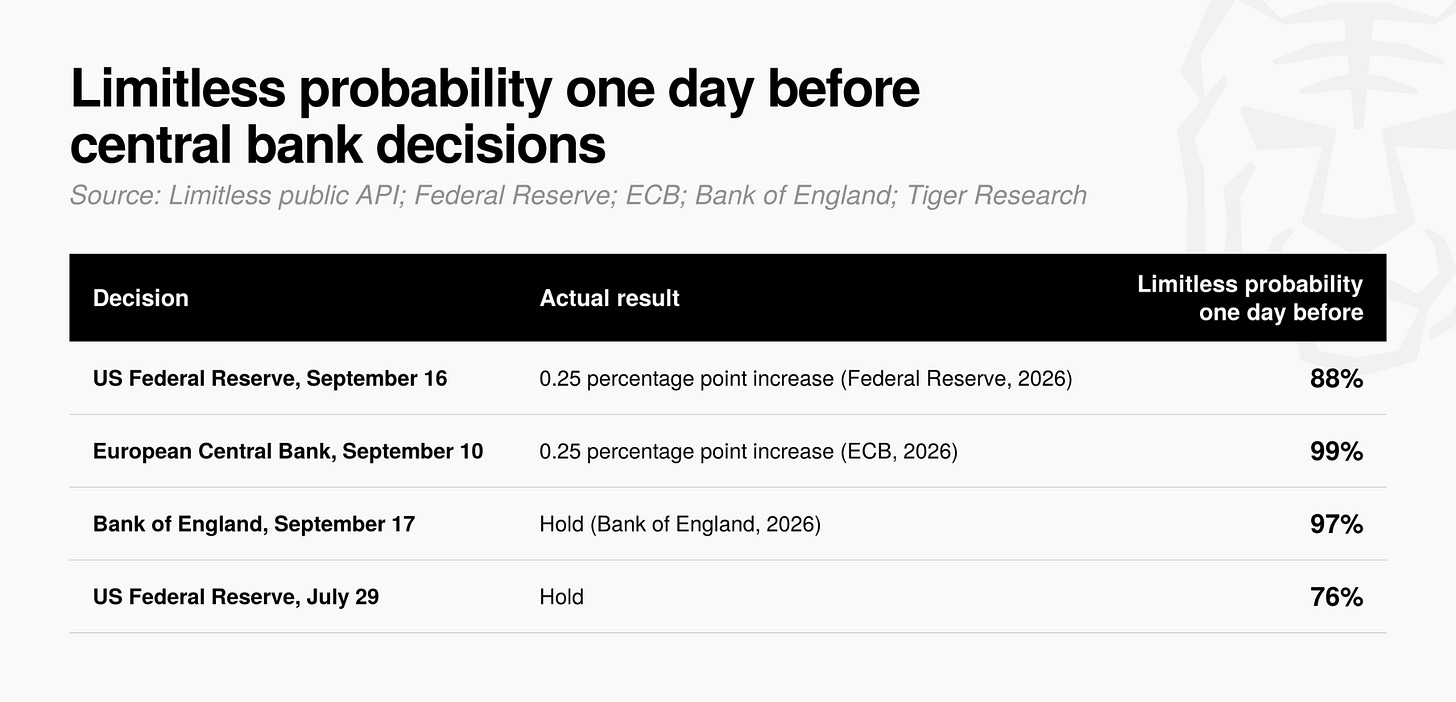
図14:オンチェーン予測市場の新情報吸收速度および重大突発事象に対する即時的価格付け応答能力。
これより明らかにされるように、現在活発に運用されているオンチェーン予測市場プラットフォームは実践において前述で確立された高価値データの二大核心要件:時効性と精度を完全に満たしている。上記実証ケースは十分にも明らかにしている。予測市場価格が外部から流入する最新増量情報をリアルタイムで充分に吸收し、絶えず高精度確率ベンチマークを出力し続けていくことを。
予測市場は真の効用をもたらしているのであるか?
本リサーチレポートが全体像において論証した通り、予測市場のコアバリューは短期投機取引またはアービトラgeージ収益に留まるものではない。数十年にわたる蓄積された学術文献と本稿の実証計測は一致して示す。選挙動向、マクロ経済指標推移、ならびに企業経営前瞻などの重要分野において、予測市場が生み出す確率データは精度および時効性の両面で伝統調査や専門家定性的予測を凌駕し、あるいは有効に補完していることが。グローバル主流金融メディアとコア金融市場インフラが相次いで予測市場データをリアルタイム指標に採用するのは、まさにこの代替不可能な実用効率に依拠しているからだ。
アジア主要諸国をはじめその他多くの地域において、予測市場は公眾認知の中で依然として狭義的にギャンblingタグを貼られがちである。しかし本実証は示している。仮に一部マイナー市場が現時点で取引が依然として冷たいとしても、Limitlessのようなプラットフォームは実際には韓国中央銀行および日本中央銀行の政策金利決定などを軸とした一系列の重大地域性経済政策議題に対して豊かなオッズを設定していることが。
アジアを含むグローバル範囲で予測市場データを広く認知された権威ある意思決定インフラへと進化させるため、今後業界は以下の三つの次元において深耕细作を図らなければならない。
第一に、メカニズム設計層面から持続的に力を発揮し、価格歪曲を減少させ市場操縦を根源的に除去しなければならない。プラットフォームはマクロ経済および重大地政学イベントオッズの全体流動性深みを重点的に向上させ、より健全で多元的な参加群体を育成し、小規模資金または投機操縦勢力が公正価格付けを故意に揺るがすことを阻止しなければならない。
第二に、積極的で実務的な政府関係(GR)コミュニケーションを展開し、規制意思決定層の予測市場に対する固有感識を再構築する必要がある。業界はアジアなどの重要地域の政策主管当局と積極的に常態化した良性コミュニケーション協力フレームワークを構築し、規制層が予測市場が單純に警戒封止すべき投機対象ではなく、民知を集約しマクロガバナンスに対して先導的方向性を提供する強力な補助的監視ツールであることを認識するよう推進しなければならない。
第三に、全プロセス透明なデータ公開メカニズムを堅持し、健全な独立第三者研究生態を育成しなければならない。各大プラットフォームは主動的に定期的に精度評価指標および長期履歴時系列データセットをオープンソース化し、Limitless Researchのようなプロ研究シンクタンクの独立評価をサポートし奨励し、科研機関、主流メディアおよび政策監督部門が敷居なくデータを取得でき、堅固で再現可能な客観実証に基づき長期的信頼を構築できるようにしなければならない。
予測市場プラットフォームは今や単一の取引マッチング場から次世代金融データインフラへの躍進という重要な十字路に立っている。もしグローバル政策および経済の脈拍を緊密に追跡するリアルタイム確率データを継続安定的に提供し透明に検証できれば、予測市場は間違いなく将来の多様な不確実性に直面する際、人類社会が科学的意思決定を行う際に最も客観的な説得力を持つ強力なツールとなるだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @tiger_research