予測市場を超えて、ある出来事がビットコインを上昇させるか下落させるかをどう判断するか?
執筆:Vaidik Mandloi
翻訳:Chopper、Foresight News
現在、PolymarketであれKalshiであれ、あらゆるプレディクションマーケットが出力する結果は一つだけです:確率です。確率とは、市場参加者全体の総合的な判断に基づき、特定の事象が起こる可能性を表す一つの数字です。
過去2年間、この基盤ツールは、市場が各所の断片的な情報を統合し、将来の事象を予測する精度が世論調査や専門家の評価、そして人類がこれまでに用いてきたあらゆる予測手法を上回ることを証明しました。
しかし「確率」という情報は、金融の文脈では実は不十分です。あなたがビットコインを保有しており、市場が連邦準備制度理事会(FRB)の来月における利下げ幅度が75ベーシスポイントで、その起こる確率が65%であると予測しているものとします。この事象が高い頻度で発生することは知っていても、それがあなたの手持ちポジションに与える影響について全く見当がつきません。利下げの可能性が高いことは分かっても、ビットコインの価格が具体的にどのように動くかは分かりません。利下げが実際に行われた場合、ビットコインは11万米ドルまで上昇するのか、それとも9万5千ドルか、あるいは14万ドルなのか。通常のプレディクションマーケットはこの問いには答えられません。
事象自体と、その事象が企業や資産にどれだけのインパクトを与えるかは、全く異なる二つの事柄です。長年、金融市場はこの二つをごちゃ混ぜにしてきました。そしてこの両者を区別することが、次世代金融製品の開発方向性となります。
現在、業界では全く異質な二種類の製品が開発されています。第一種はプレディクションマーケットからの着想に基づいています:市場が情報を統合する能力がこれほど強力であるなら、なぜ組織のガバナンスは依然として投票に依存しなければならないのか?此类製品をデシジョンマーケットと呼びます。第二種はまったく新しいものです:もしFRBが75ベーシスポイント利下げした場合、ビットコインの価格はどうなるのかを直接教えてくれます。単に利下げが行われるかどうかを予測するだけでなく、この仮定されたシナリオにおけるビットコインの対ドル相場を算出します。此类市場をインパクトマーケットと呼び、その価値は現在大きく過小評価されています。これら二種類はともにコンディショナルマーケットに分類されます。
以降、インパクトマーケットについて詳しく解説していきます。なぜそれが重要なのかを迅速に理解するためには、まずデシジョンマーケットが抱える課題を知る必要があります。
ガバナンスがマーケット化されるとどうなるか?
デシジョンマーケットが当初ガバナンスの場面で適用されたのは、DAOおよびトークンボートには生来的な欠陥があるからです:最も多くのトークンを保有している人が、最も少ない情報しか持っていない場合があります。一方で、重要な情報を持っている人がトークンを十分に保有していない場合、投票結果を変えることはできません。デシジョンマーケットはこの逆を行います。資金を投入さえすれば誰でも自分の見解を示すことができ、トークンを所持しているかどうかは関係ありません。市場は情報に対してリアルタイムで価格付けを行います。
リービン・ハンソンはすでに2000年に「プロフェシーガバナンス(予言ガバナンス)」の概念を提唱し、その核心となる考え方は非常にシンプルです。あるプロトコルがステーキング報酬の削減を行うかどうかを決定する場合を想定してください。トークンボートの代わりに、トレーダーに二つの先物コントラクト内でプロトコルのトークン価格を付けるさせます:一つは「報酬削減」、もう一つは「現行報酬維持」に対応します。どちらのシナリオでトークン価格が高くなるかによって、該当する施策が実行されます。プロトコルの経済メカニズムを理解せずに盲目的に取引すると、専門家が大儲けし、あなたは損失を被ります。さらに、その損失は今後のすべてのガバナンス提案に対する投票権重を直接的に低下させることになります。
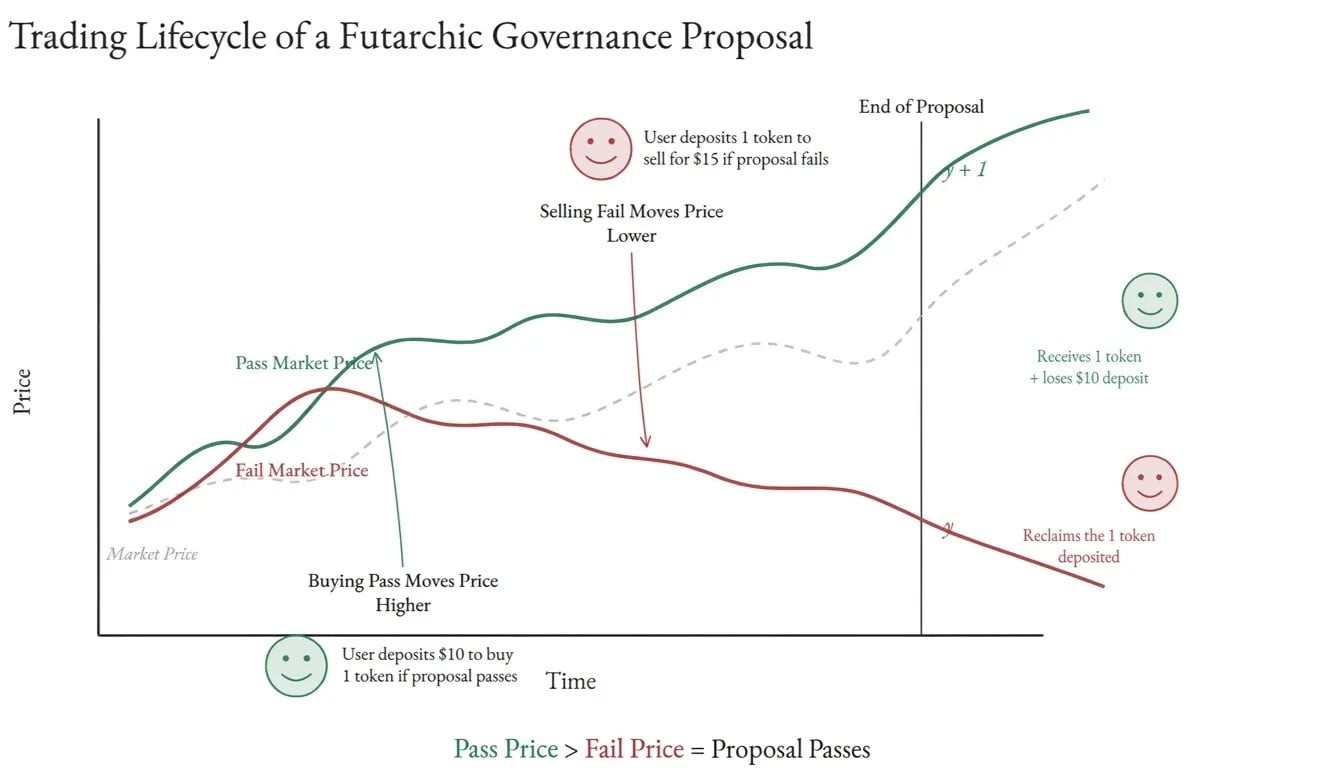
このシステムは使い込むほど賢くなり、市場の機動性を理解していない資金は継続して損失を出して撤退し、専門的で内幕情報の揃った資金が着実に蓄積されていきます。トークンボートはその真逆です——たとえ1年間連続で全ての提案に対して誤った選択をしていたとしても、あなたの投票権重が減少することはありません。プロフェシーガバナンスは無知に対して現実的な代償を支払わせるものであり、これまでいかなるガバナンス体系もこれを達成したことはありません。
MetaDAOは、このメカニズムを実装した最初のチームです。2023年末にSolana上で稼働を開始し、バイナリモードを採用しています。各提案に対して「可」「否」の二択の結果のみを用意し、最終結果をコンディショナルマーケットが決裁します。トークンボートは廃され、市場が出す結論に強制力があります。
しかしこの二択モードは新たな問題を招きます。マーケットは「Yes」か「No」に答えることしかできず、予算、タイムライン、技術改修など、提案に含まれるすべてのパラメータは、市場がオープンする以前にフォーラムで事前に合意しておく必要があります。これはデシジョンマーケット本来の目標に反するもので、提案の詳細はいまだに従来の非公式なコンセンサスを通じて議論されており、大口保有者が議論全体を支配し続けています。単に最終的な二択をマーケットに委ねたに過ぎず、それは改良と言えますが、提案の設計プロセスは置き換えようとする古い体制に留まったままです。
今年9月、UmiaはMetaDAOのこのシステムをマルチ結果バージョンへとアップグレードしました。単純な承認/否認ではなく、同一提案に対する複数のパラメータ案が同時に競合できます。マーケットは取引を通じて不合理なパラメータを自動的に淘汰します。最良の提案案はフォーラムで事前に決められるのではなく、マーケット内の取引相互作用の中で直接生まれます。このメカニズムの原点が価格発見に頼ることにあるのであれば、当然こうあるべき姿です。
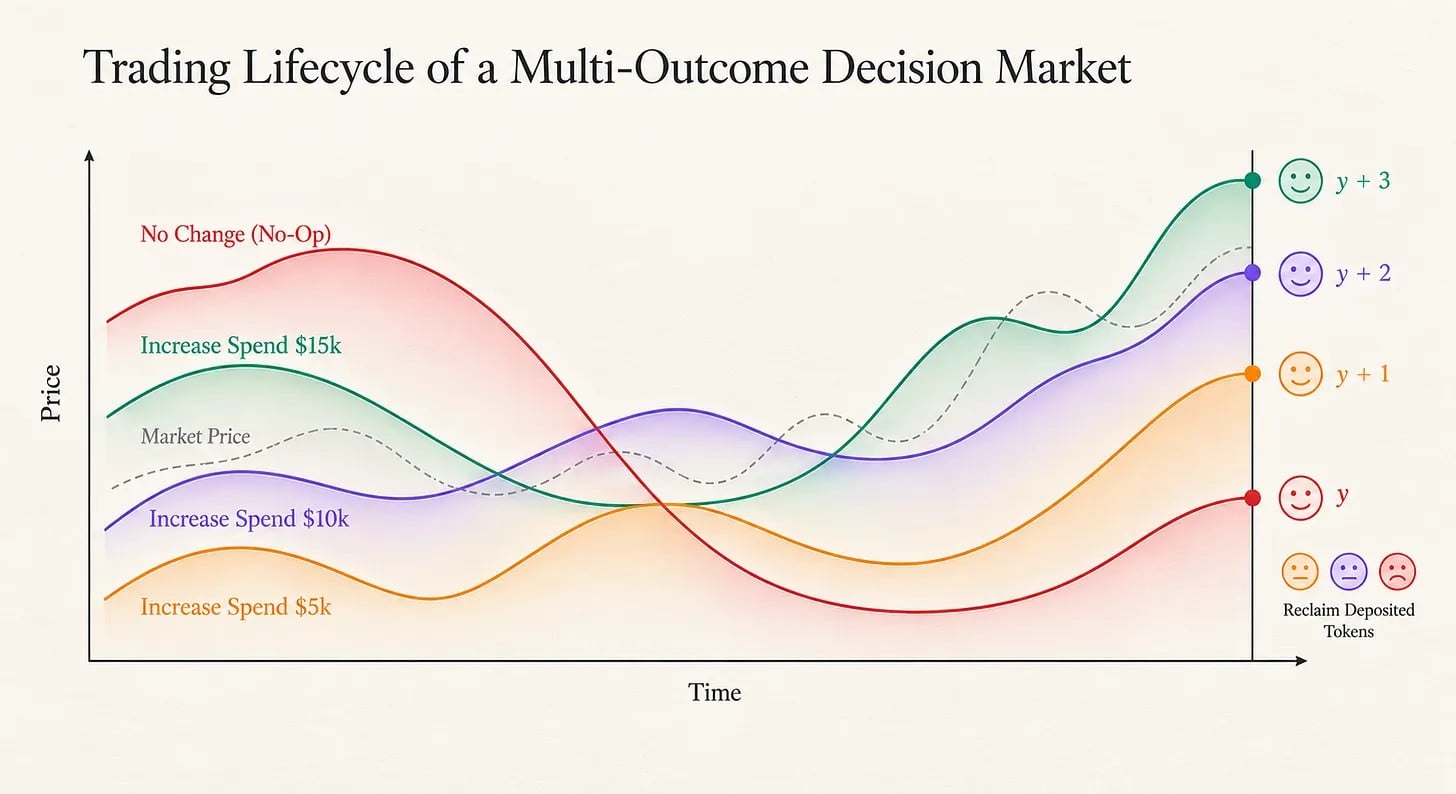
現在、このメカニズムを採用しているDAOは合計22プロジェクトあり、すでに96件の提案がマーケット治理によって処理されています。マーケット管理下の国庫資金は総額5,050万米ドルで、うちMetaDAOが3,930万米ドルを占めています。このモデルには拡大するポテンシャルがあることが伺えます。しかし、たとえ国庫の規模が100倍になっても、デシジョンマーケットには必ずしも上限が存在し、このボトルネックは資金、ユーザー規模、開発チームの能力とは無関係です。
経済学にはグッドハートの法則というものが存在します:ある指標が目指すべき目標になってしまうと、それはもはや信頼できる測定基準ではなくなります。信用格付本来はデフォルトリスクを評価するために使われるものです。銀行が格付を頼りに住宅融資商品を選別し始めると、投資銀行は優良ローンの選別ではなく、格付基準を満たすように証券を意図的に設計し始めました。基礎となる住宅ローン資産は次第に悪化しますが、証券は依然としてAAAという最高格付を獲得し続けます。
デシジョンマーケットには生来的にこのような欠陥があります。提案が承認されるとトークン価格は上昇しますが、その理由は提案自体が価値を生み出したことに加え、提案が通ったことが運営陣の強い自信を裏付けるためでもあります。たとえ優良プロジェクトが国庫資金を用いて青銅の牛像を作るよう提案しても、その提案が通ればトークンは依然として上昇します。トレーダーが賭けているのは像そのものではなく、ガバナンスに関する自信だからです。Appleが高評価時に株式買い戻しを発表した際にも株価に類似の現象が見られます。
この仕組み全体が機能不全に陥り、マーケットが出す結果がかえって対象资产评估に影響を及ぼすようになります。この問題を修復しようとすれば、トレーダーは参加するインセンティブを持たなくなってしまいます。しかし、ガバナンスの工程を除外し、この条件メカニズムを使ってプロトコルの外部事象、つまり取引の結果では変えられない外部事象の分析に用いれば、互いに干渉し合う循環は消滅し、価格を人為的に操作することは極めて困難になります。これがインパクトマーケットです。
インパクトマーケットで何ができるのか?
現在、暗号資産業界のヘッジツールは非常に粗雑です。あなたがビットコインを保有しており、特定の規制決議がポートフォリオに影響を与えることを心配しているとします。その場合、選択肢は二つに限られます:一つは直接売却して、その他の好材料に基づくあらゆる値上がり利益を放棄すること。もう一つはボラティリティ商品を購入することですが、此类商品は市場全体の需給変動を追跡しており、あなたが本当に懸念している事象とは無関係です。過去には、単一の事象だけを切り離して抽出し、その事象が特定の資産に与える価格インパクトの大きさを取引するための金融商品は存在しませんでした。それを可能にするのがインパクトマーケットです。
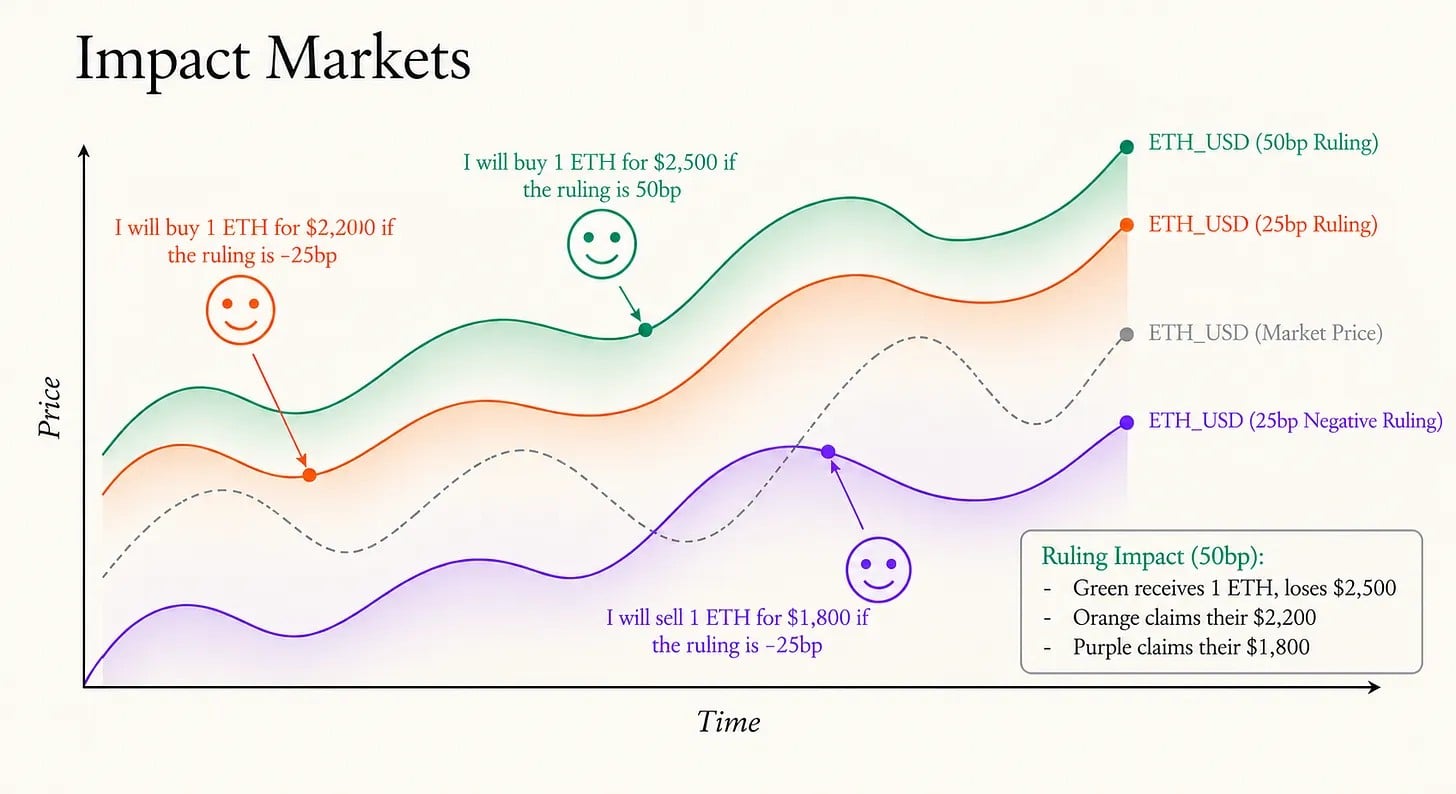
例えば、米国SECが特定のDeFiプロトコルを証券とみなすかどうかを間もなく決定しようとしており、あなたが多額のETHを保有しているとしましょう。あなたは裁定がDeFiにとってネガティブであれば、ETHは1,800米ドルまで下落すると考えています。そしてこの「SECネガティブ裁定シナリオにおけるETHのインパクトマーケット」の現在の市場価格は2,300米ドルであり、これは参加者全員が共通して予測している内容、つまり裁定が確定すればETH価格は2,300米ドルになるだろうという意味です。
あなたは2,300米ドルでこのコントラクトを売却します。その後、ネガティブな裁定が下り、ETHが1,800米ドルまで下落します。あなたの判断が市場予測よりも正確だったため、一枚あたり500米ドルの利益を得ることができます。たとえ判断を誤り、ETHが2,200米ドルまでしか下落しなかったとしても、依然として100米ドルの利益を残せます。インパクトマーケットが存在する以前、此类の取引は不可能でした。単一の事象が特定の資産に与える価格変動幅を個別に取引でき、かつリアルタイムのマーケットが全ての人々によって価格形成される商品は、かつて存在しませんでした。
その原理は、私たちが目にしている現在の資産価格が、実質的には将来起こり得るあらゆる可能性の結果を平均化して圧縮した一つの数値に他ならないという点にあります。インパクトマーケットは、この表層を超え、特定の将来シナリオのみを個別に取引することを可能にしてくれます。
現在、特定のリスクを回避したい場合、参加者は通常多種類の資産に分散投資します。しかしそれは本質的に、資産間の増減の相関関係を粗く推測しているに過ぎません。インパクトマーケットはまったく違うアプローチを採用しています:ビットコインに集中保有しながらも、あなたが懸念している規制上の出来事やマクロ経済的事象に対してのみ個別にリスク保護を購入できます。ポートフォリオを売却する必要はなく、関連性の薄い数千のシナリオに対してボラティリティ保険を購入する必要もありません。
資産分散や価格変動の相関に賭けてリスクを回避するのではなく、特定のシナリオのリスクを直接ヘッジするのであります。これは全く新しいリスク管理手法であり、その前提は製品がイベント発生の確率ではなく、条件付き価格を提示することです。
私はインパクトマーケットの影響力がプレディクションマーケットを大幅に上回ると考えています。プレディクションマーケットが満期時に決済するのは「発生/非発生」の二択のみであり、確かに有用ではあるものの応用範囲は限定的です。確率自体を直接取引に使うことはできず、それに基づいて複雑な金融商品構築することは不可能です。
一方、インパクトマーケットが出力するのは、特定の仮定シナリオにおける資産の対ドル価格です。これを用いてリスクヘッジを行えるだけでなく、デリバティブの開発も続けられます。条件付き価格が存在する以前、此类のツールが作られることなど絶対あり得ませんでした。信頼性の高い条件付き価格の上に構築される各类の派生商品は、最終的に条件市場自体の規模を凌駕することでしょう。オプションおよびデリバティブ市場の規模が基礎となる株式市場をはるかに超えている例と同じです。
「事象が発生するか否か」という分野の市場ポテンシャルは決して小さくありませんが、生来的に上限が存在し、確率だけでできることに限りがあります。「この事象が資産価格をどれだけ変化させるか」と対応するシナリオは無数に存在し、その市場の奥行きは金融業界全体と同程度です。
第1弾のプロダクトが既に稼働を始め、拡張スピードはますます速くなっています。Branchpointのようなプロトコルは、Branchmapを開発しました。これはプロジェクト横断型の汎用的な命名標準であり、各類の条件シナリオの定義を一括で規定するものです。標準化は極めて重要です。すべての取引プラットフォームにおいて、「SECネガティブ裁定シナリオにおけるETH」という意味が完全に一致して初めて、インパクトマーケットは真の金融インフラとなり得ます。統一規格がなければ流動性は分断され、異なるプラットフォーム間の条件付き価格を互いに比較することは不可能です。
Branchpointはこの体系をマルチバースファイナンスと命名しています。それぞれの条件市場は一つの窓のようであり、ある一つの未来や現実の枝分かれに対応し、特定の変化が起きるか起きないかの後の世界を表します。インパクトマーケットが成熟し流動性が向上するにつれて、市場は単一の事象に対する条件付き価格を提示するだけでなく、膨大な並行未来や様々なシナリオにおける一つの資産の全体的な評価額を完結に提示するようになります。
数十年にわたり、金融業界は資産価格を支える要因を分解することを目指してきました。イベントスタディという学問分野全体は、過去のデータを遡って解析し、特定の事象が価格変動にどの程度寄与したかを推定し、残りをノイズとして処理します。しかし過去において人々がこれらを推計したのは、せいぜい事象終了後の粗々な段階にすぎませんでした。
インパクトマーケットはこの分解作業を事前かつリアルタイムで完了させることができます。此类データが利用可能になれば、リスク価格設定の基盤となるロジックが書き換えられることになります。
次の段階では、条件付き価格がリスクモデルやポートフォリオシステムに接続されます。現時点で此类システムはスポット価格とインプリド・ボラティリティのみを駆使して運用されています。一度接続が完了すれば、暗号資産領域におけるキャピタルヘッジやリスクエクスポージャー管理フレームワークは根本から再構築されるでしょう。
このメカニズムは暗号資産業界に限定されません。一度この価格指標が確立すれば、資本配分の方法に連鎖反応が起きます。保険会社は自社の保有能力で引き受けることが難しいニッチなリスクを条件市場に移転することで、従来拒否せざるを得なかった保険契約を引き受けることができるようになります。ベンチャーキャピタルファンドは業界リスクと個別企業リスクを分別してヘッジでき、自信不足を補うために30件のプロジェクトに分散して投資するのではなく、見込みのある創業者に対して大胆に集中投資できるようになります。政府が最低賃金の引き上げを計画する際には、条件市場を通じて資金が交わして生み出した雇用影響のリアルタイム価格を確認でき、矛盾した経済モデルの数々で言い争いを繰り広げる必要がなくなります。
1970年代、オプションが株式市場に同じような変革をもたらし、それ以前は想像もできなかった新規産業を多数育成しました。条件市場もオプション同様、金融において最も基礎的なインフラツールに分類されます。異なる点は、リスクを分解する基準が資産そのものではなく各類の事象に基づいていることです。世界中に潜在的に存在しうる事象の数に上限はないのです。