


再保険イールドのオンチェーン化:Reが従来の暗号資産リターンとは無関係な新たな宝庫を切り開く
作者:Noveleader (Castle Labs)
編訳:TechFlow
TechFlow 導読:現在のオンチェーンRWA収益の大半は短期米国債に依存しており、その利回りの推移はマクロ金利引き下げや暗号貸出手動と強く連動しています。一方で実体保険ビジネスを基盤とする7,600億ドル規模の再保険業界は、金融市場から極めて低い相関性を持つ安定的なキャッシュフローを自然に生み出します。オンチェーン再保険のパイオニアであるReプロトコルは、階層型金庫構造と高度にコンプライアンス適合・透明な台帳メカニズムにより、高流動性と過剰で安定したリターンを併せ持つ代替資産への道をDeFiユーザーに開きました。
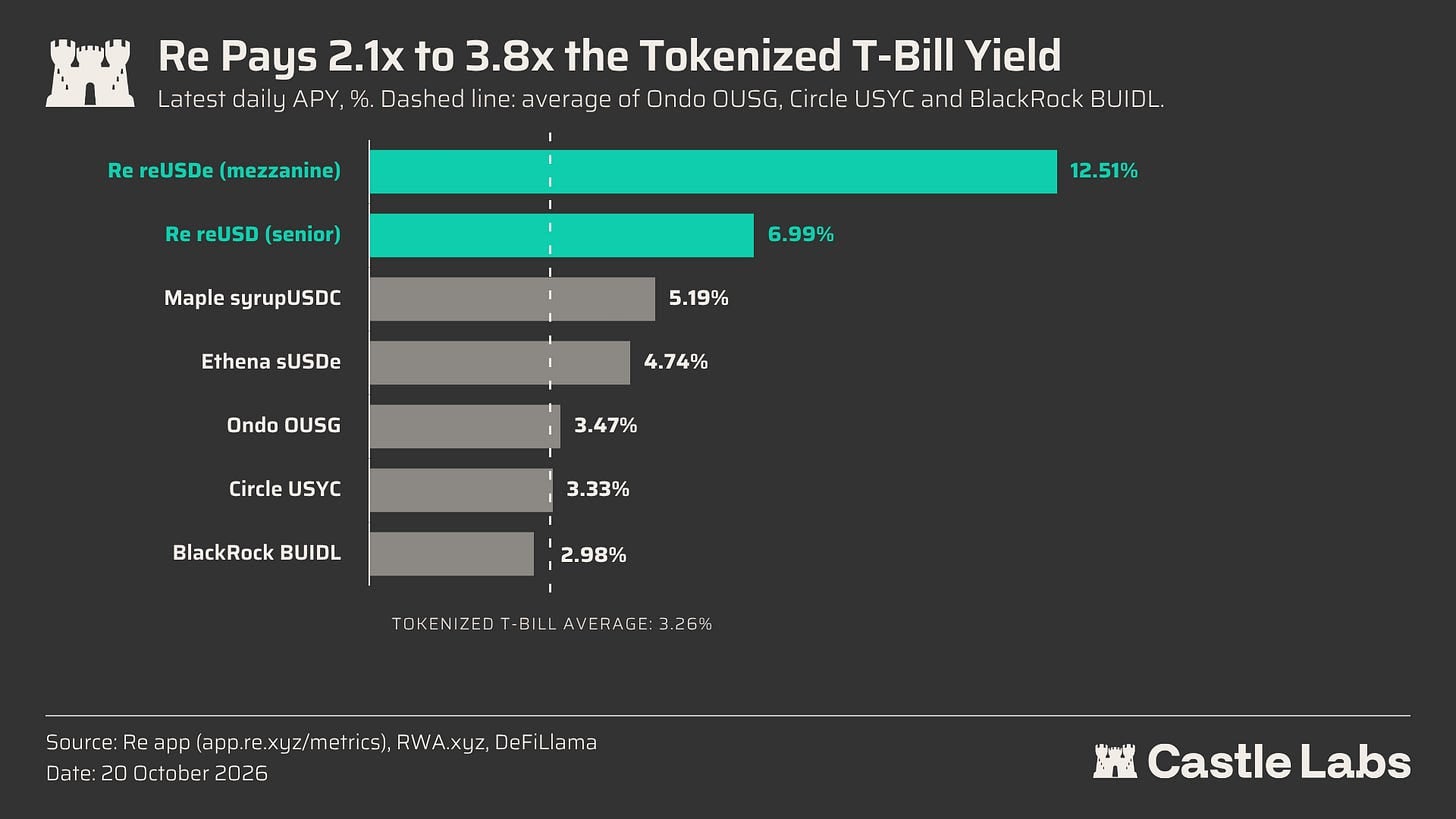
現在、多くのオンチェーン実世界資産(RWA)収益は主に短期米国債(T-bills)由来であり、これらの資産はブラックロックのBUIDL、サークルのUSYC、OndoのOUSG、フランクリンテンプルトンズのBENJIなど、100種以上のトークン化国债製品にパッケージされています。これらは総管理資産額(AUM)が147億ドルに達し、オンチェーンRWA全体の38%を占める極めて低リスクなカテゴリーに属しており、7日平均APYは約3.48%です。
同様に、マーブルのsyrupUSDCの30日間平均APYが約5.1%となるようなプライベートクレジット分野や、エセナのsUSDeのAPYが約4.7%となるような暗号資金费率、DeFiおよび機関向け借貸分野においても活発です。
これらの製品は範囲や構造が異なるものの、基準金利、借り手の信用力、暗号レバレッジ需要において高い相関性を示し、往々にして同方向に変動します。
つまり、マクロ金利が低下すれば、クレジットは緊縮に向かい、それが永続先物取引量や資金费率に影響を及ぼすのです。
より多様な利回り発生型RWA資産を模索するにあたり、本稿ではこのようにまったく異なり、かつ大幅に非相関性の高い利回り源である再保険(Reinsurance)に着目しました。
Reを事例として分析します。2026年10月20日時点で、同プロトコルの報告する預入総額は3億7,500万ドルを超え、預け手に累計で支払われた収益は1,200万ドルに達しました。
本稿では、なぜ再保険が魅力的なRWA資産カテゴリーなのか、Reプロトコルの仕組み、そしてその収益がどのように生まれるのかを深く掘り下げていきます。
再保険は「保険会社の保険」であり、2026年10月時点では7,600億ドル規模に達する巨大産業です。
他のRWAと比較するとこの概念はやや複雑に思えますが、基本的な論理は以下の通りです。あなたが保険契約を購入するとき、保険会社はあなたのリスクを他の数千件の保険契約とバンドルします。自身のリスクエクスポージャーを軽減し、収益変動を平滑化するため、保険会社はポートフォリオの一部のリスクを再保険会社に売却します。さらに再保険会社はその一部を他の再保険会社に転売することも決めることができます(これを再再保険(ロートロセション)と呼びます)。
独自のリスクエクスポージャーを提供することで、再保険市場は極めて魅力的な非相関収益源にもなっています。これはマクロ市場の変動に依存せず、実際の再保険引受ビジネスを通じて収益を生み出します。伝統金融において、いくつかの再保険製品(Reグローバルキャタストロフィーボンド指数など)は2025年に年間11.40%のリターンを実現しました。
これらの製品をオンチェーンに移行することで、以下の3つの核心的なメリットがもたらされます。
• より広範なアクセシビリティ:従来は参入障壁が高く制限の厳しかった市場を一般市民向けに開放します。
• 究極の透明性:オフチェーン資金の日次検証、公開された再保険台帳、定期的な厳格な監査により、運営の完全な透明性を強制します。
• 即時流動性:遊休資金の解放。再保険リスクを支える資金は従来モデルではしばしばオフチェーンにロックされていましたが、オンチェーンでのトークン化表征により、資金は再保険期間全体を通じて高い流動性と隨時の取り出し状態を維持します。
上記の認識に基づき、次に再保険をオンチェーンに導入する中核プロトコルであるReについて探っていきます。
Reはオンチェーン再保険プロトコルであり、預け手がステーブルコインを預け入れ、それらの資金が規制対象の再保険契約の引受に使用されることを可能にします。
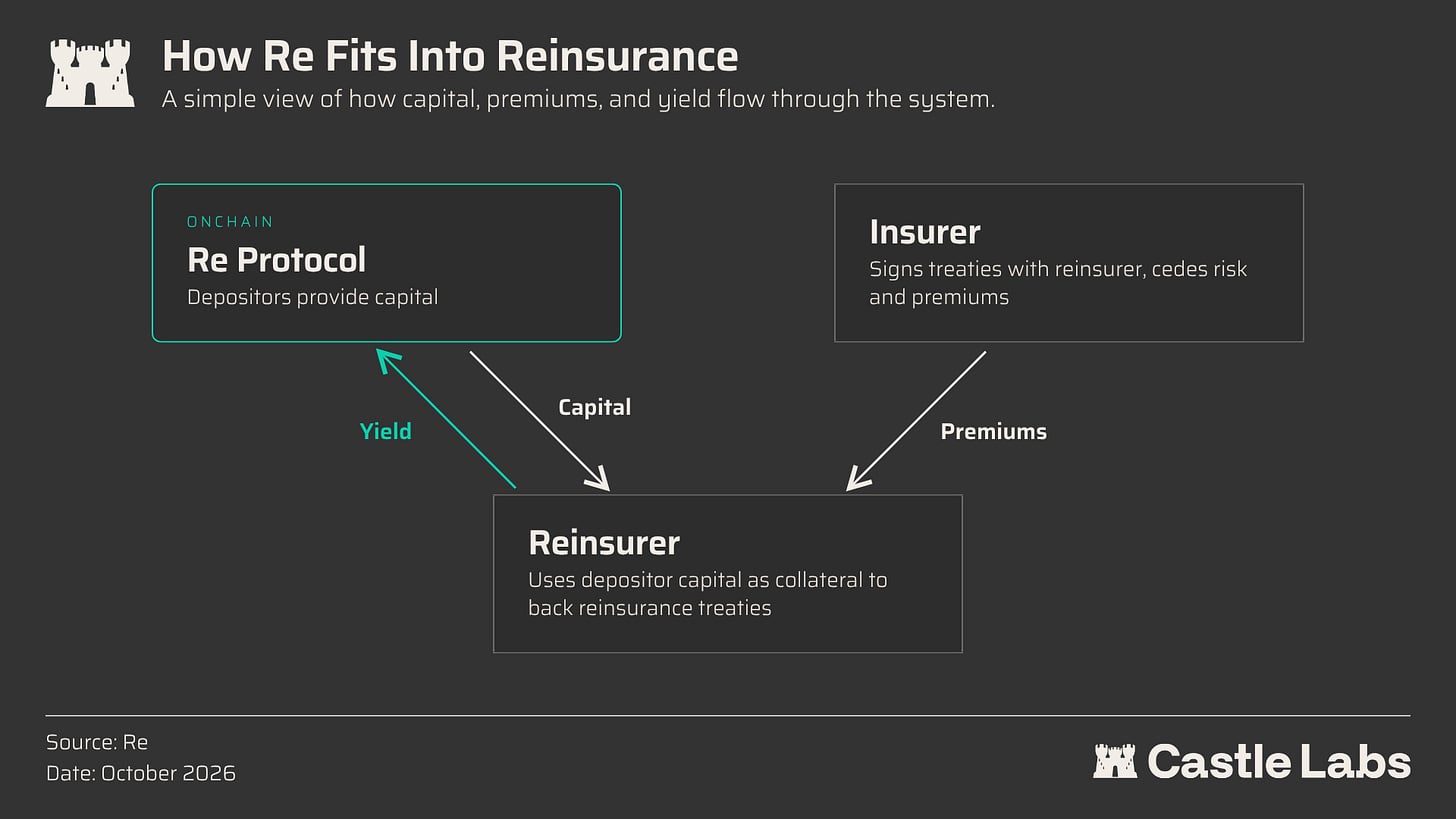
預け入れられた資金の一部は米国の信託銀行口座に担保として保管され、再保険会社の履行義務を保証します。再保険会社が再保険条約(Treaty)を引き受ける前に、ケイマン諸島金融庁(CIMA)の法規要件と元保険会社の基準の両方を満たす担保を預け入れる必要があります。残りの資金はオンチェーンに残され、流動性バッファーとして機能し、解約ニーズに対応します。ポートフォリオの業績(引承利益)は、トークンの純資産価値(NAV)を上昇させることでトークン収益を支えます。実際、ReにとってNAVは総資産総額ではなく、収益の累積度を測定する指標です。
現在、Reの預入総額は3億7,500万ドルを超え、9月以降45%成長し、預入資金規模では最大のオンチェーン再保険プロトコルとなっています。
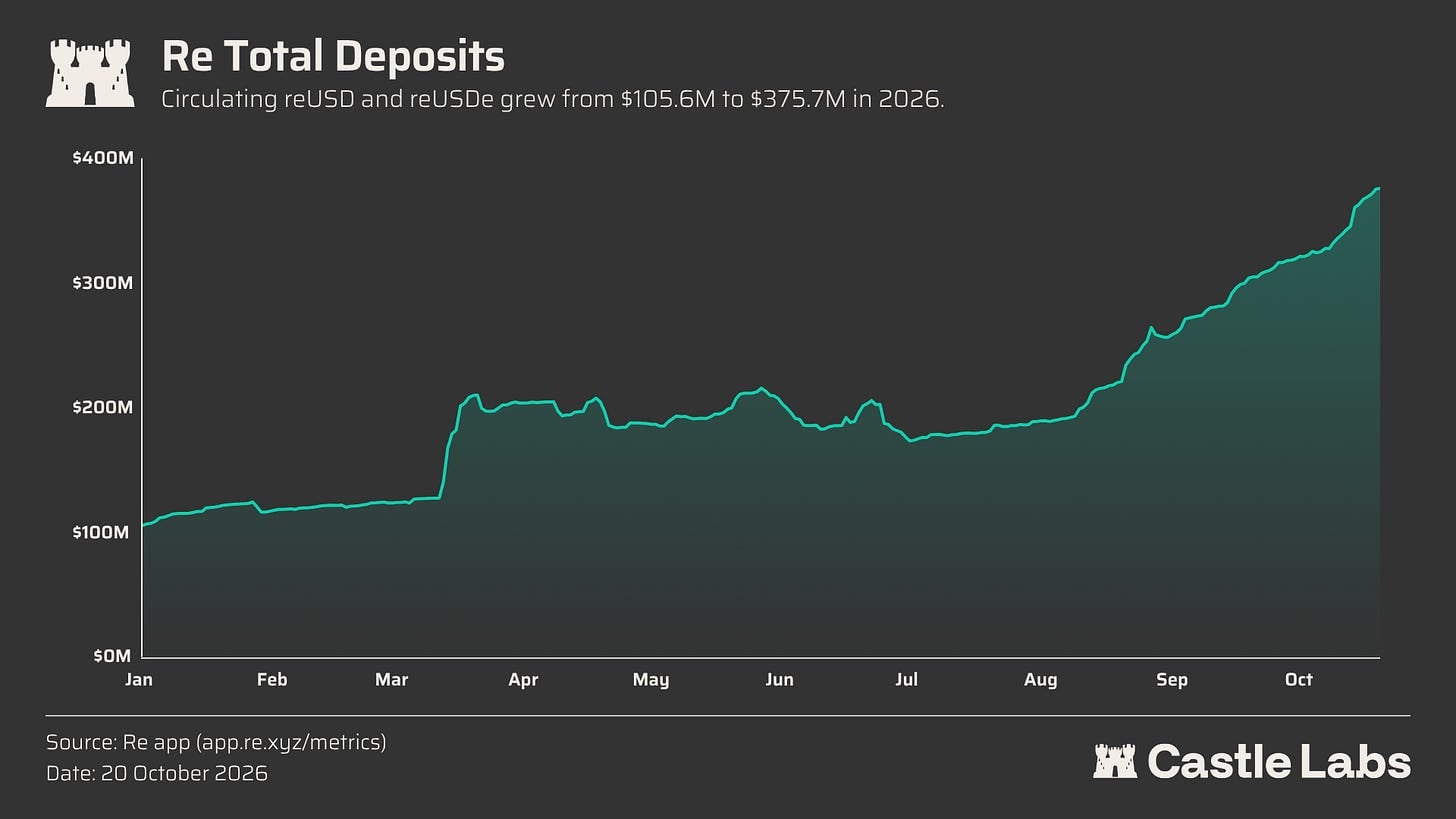
主要データ指標はすべて公式ダッシュボードで追跡可能です:https://app.re.xyz/metrics
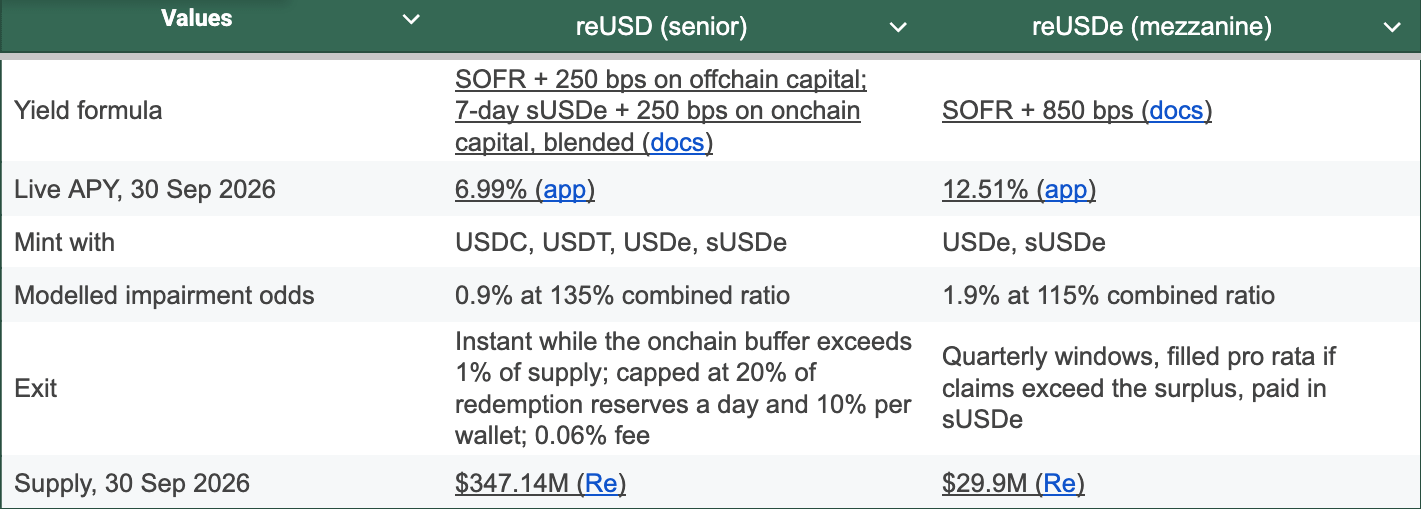
異なるリスク許容度の預け手を引き付け、リスクを効果的に管理するために、Reは潜在的な引承赔損を負うための3層階層(Tranched)構造を採用しています。
• Re自体の資本と準備金(ジャニォーター・トランシェ):最下層にはReの自己資本があり、任意の潜在的引承損を吸収するファーストロスレイヤーとして機能し、ユーザー資本に手を付ける前に優先的に損失を受けます。
• reUSDe保有者(メザニン・トランシェ):引承損がジャニォーター層を使い果たした場合、この層は上位層の資金に行き渡る前にさらなる損失を負担します。損失受取順序が遅く、流動性が低い(四半期ごとの解約)代わりに、より高い収益率を獲得します。
• reUSD保有者(シニア・トランシェ):最上層に位置するのはreUSDで、比較的安定した収益を獲得し、損失リスクから深く隔離され、高い流動性(即時解約)を享受します。
同プロトコルは、シニア層とメザニン層の預入資金に対して異なる運用方法を採用しています。
reUSDの預入は二重の機能を果たします:一方ではオンチェーン解約流動性を提供し、他方では再保険ビジネスへ展開されるオフチェーン担保として機能します。
資金がオフチェーンに振り当てられる際には、常に少なくともreUSDの過去最高預入総額の50%に相当する資金がオンチェーンに残され、即時解約ニーズを満たします。この資金は主にsUSDeの形で保有され、Ethenaによって生成される収益を獲得します。USDeの担保プールが株式ヘッジ永続先物に拡大していくにつれて、sUSDeの収益率はさらに上昇すると期待されており、それがRe預け手に恩恵をもたらします。
残余資金はオフチェーンの信託口座に入金され、再保険契約の引受のための担保として活用されます。
2026年10月時点、オフチェーン部の資金は無リスク基準金利(SOFR)にプロトコル設定の250bpsのスプレッド(再保険事業収益で賄われる)を加算した収益を得ており、オンチェーン資金は過去7日間のsUSDeの移動平均収益率に同250bpsのスプレッドを加算した収益を獲得しています。
流動性バッファーに余力がある限り、reUSDは即時解約をサポートします。2026年10月時点、解約可能なオンチェーン資金は通貨供給量の40%を下回ることは一度もありませんでした。
対照的に、reUSDe資金はすべてオフチェーンに振り当てられ、再保険担保としてのみ使用されます。これは無リスクのSOFR金利に再保険事業由来の850bpsのスプレッドを加算した収益を得ています。
reUSDeの解約計画は四半期ごとに行われ、具体的には担保要件と満了する再保険契約からのキャッシュフロー回収状況に応じて決定されます。
現時点まで、Reはより堅調な引承ビジネスに集中し、「ほとんどまたはゼロに近いキャタストロフィーエクスポージャー」という原則に従い、より強固なポートフォリオと戦略体系を構築してきました。これはその資産配分に十分に表れており、小規模企業向け商業財産・賠償責任保険、商用車保険・賠償責任保険、住宅主の財産保険、労災補償保険、商業財産・個人車両保険が含まれています。
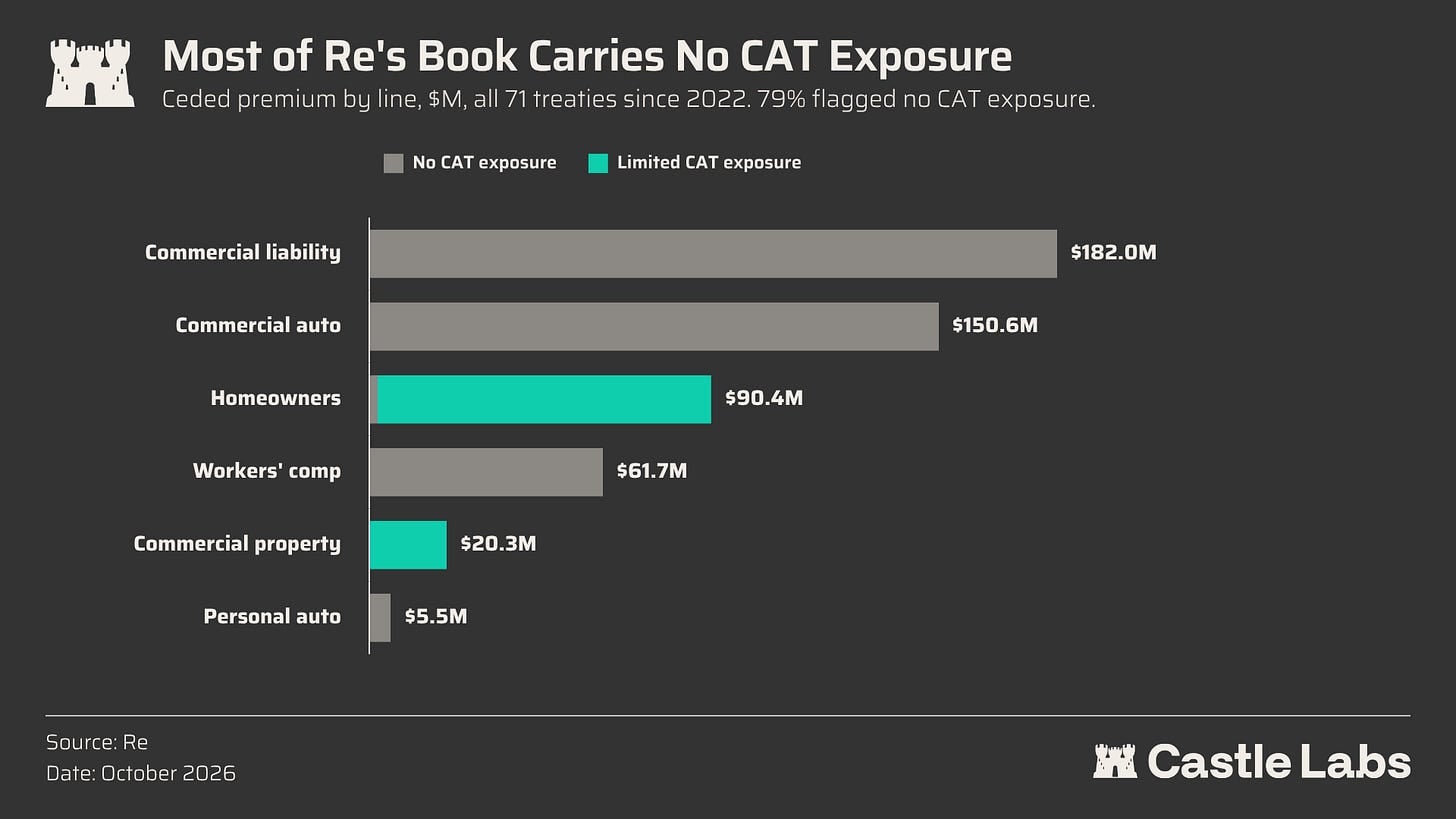
現在、彼らは事業カバー領域を段階的に拡大する準備をしており、キャタストロフィールスクを试点として引き受ける動きを見せています。
Reの収益は、基礎金利に再保険引承利益で賄われるプロトコルスプレッドを加えたものから構成されます:reUSDスプレッドは250bps、reUSDeスプレッドは850bpsです。
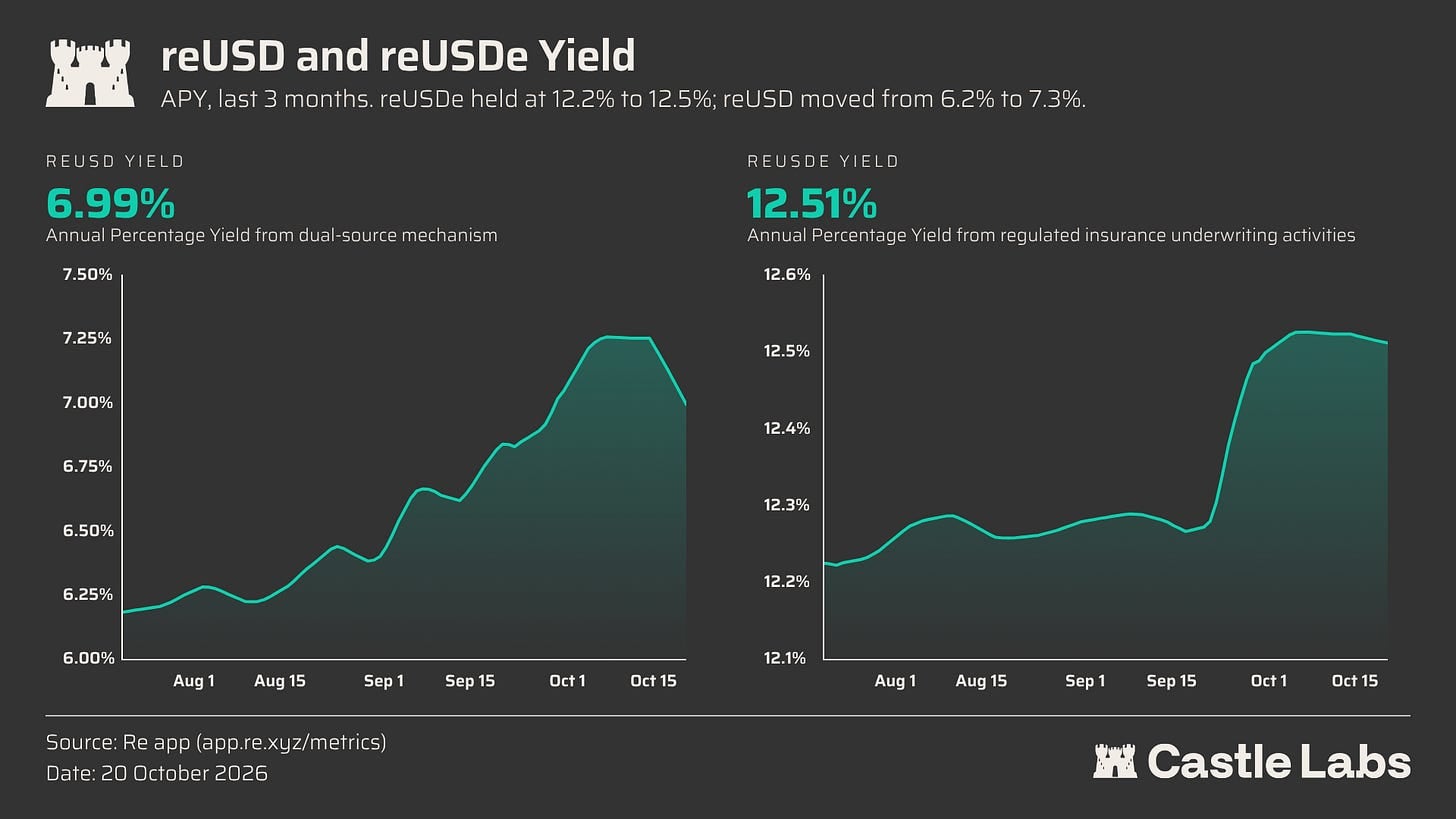
オンチェーンに導入されると、これらのリターンはトークン化国债(平均約3.7%)、プライベートクレジット(約5.1%)、資金费率(約4.7%)を大きく上回ります。記事執筆時点でAPY換算すると、reUSDの利回りはトークン化国债を約300bps上回り、reUSDeは約800bps上回っています。
基礎収益
オフチェーン資金は概ねSOFR収益を得ています。オンチェーンバッファーは主にsUSDeの形で保管され、Ethenaの収益を獲得します。
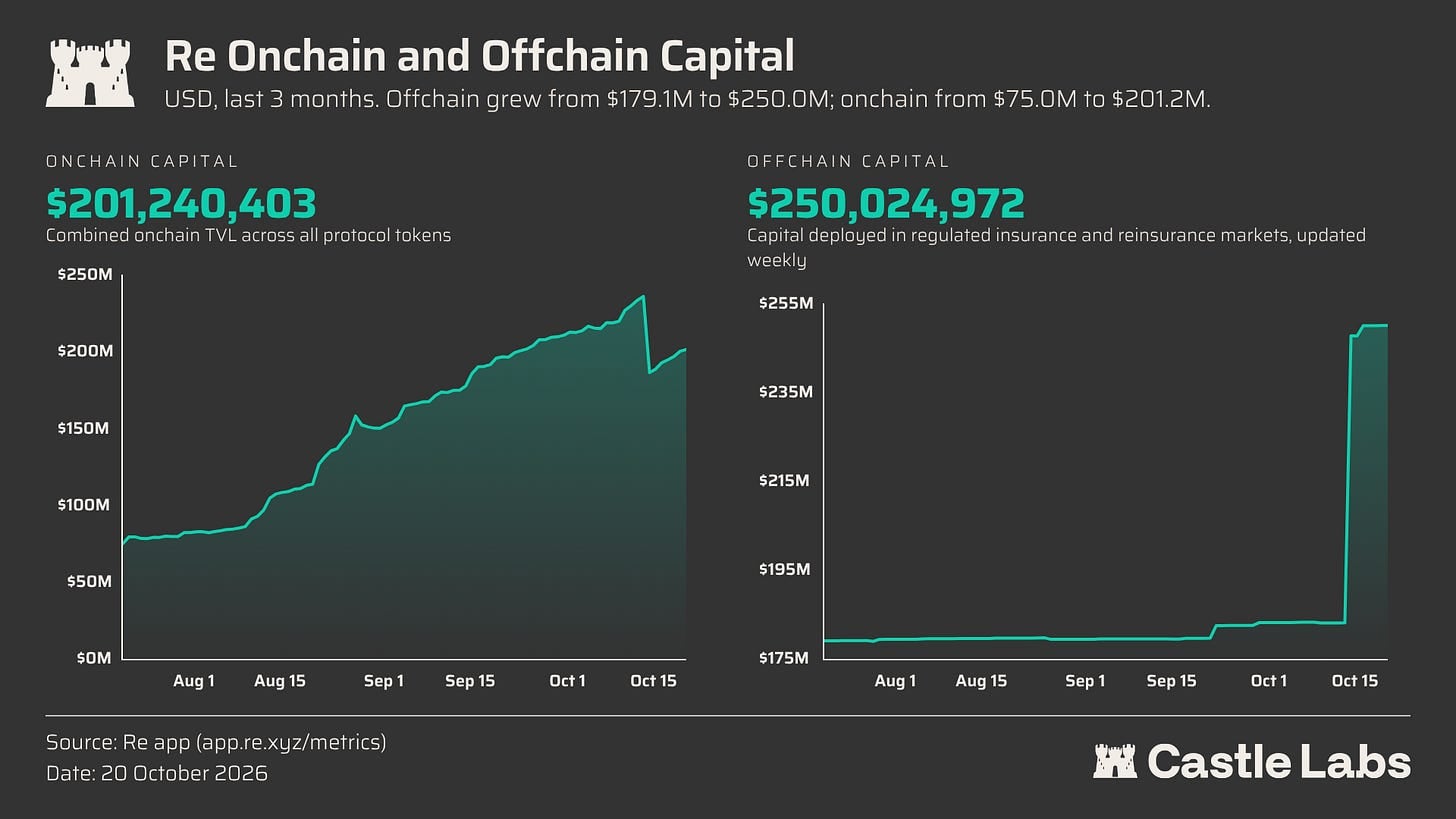
2026年10月、Reは約2億ドルのオンチェーン資金と約2億5,000万ドルのオフチェーン準備金(reUSDおよびreUSDe預入を含む)を報告しました。オンチェーンとオフチェーンの資金配分は単一の戦略を反映するだけでなく、複数の要因によって決定されます。これは主にreUSD流動性バッファーの維持基準(前述の過去最高預入総額の50%要件)と、資金が再保険ビジネスへ展開される時間サイクルによって決まります。さらに、資金の流れの最初の目的地は常にオンチェーンであり、ステーブルコインの即時預入が資金が一時的にオンチェーンに偏る理由を説明しています。Reは定期的に動的なリバランスを行うためです。
成長ドライバーとDeFi統合
Reの中核戦略の一つは、reUSDをDeFiの中核担保として深く統合することであり、一連の最新の統合進捗がこの方向性を裏付けています。
Solanaエコシステムの拡大は、チームにとって最も戦略的な施策の一つです。SolanaのRWA資産規模は主要パープルチェーンの中で3位であり、当然ながらReにとって最重要コアマーケットの一つです。
8月、Kamino上の統合は稼働開始からわずか1週間以上で規模が2,000万ドルに達し、Jupiter Lendは3時間未満で600万ドルを集めました。これは市場がこの収益源に対して抱く渇望を十分に示しています。
独特なリスクリターン特性を背景に、reUSDは非常に魅力的な差別化RWA収益源としてSolanaエコシステムと高度に適合しています。
Solanaは最速で成長するRWAエコシステムの一つであり、これはReが初期から投資した方向性であり、Reの利回り資産の適用規模を拡大するための理想的な土壌でもあります。
また、reUSDはMorpho駆動の金庫において基軸資産としても機能し、その供給規模は近期内に1億ドルの閾値を突破しました。手持ちの遊休USDCを持つユーザーは、資金を貸し出すことでPT-reUSD担保に対応し、APY7%超を獲得することができます。
9月28日時点、reUSDはPendle上で最大規模のルーピングレバレッジ(Looping)マーケットとなり、2026年12月満期のPT-reUSDを対象とした最高ルーピングレバレッジAPYは32%を超え、TVL(Total Value Locked)は2億ドルを突破しました。
加えて、Arbitrum上のFluidプロトコルも3つの異なるreUSD金庫をローンチしました:
• reUSD / USDC
• reUSD / USDT
• reUSD-USDC LP / USDC
DeFi分野におけるreUSDの統合分布マップの詳細については以下の表をご参照ください:
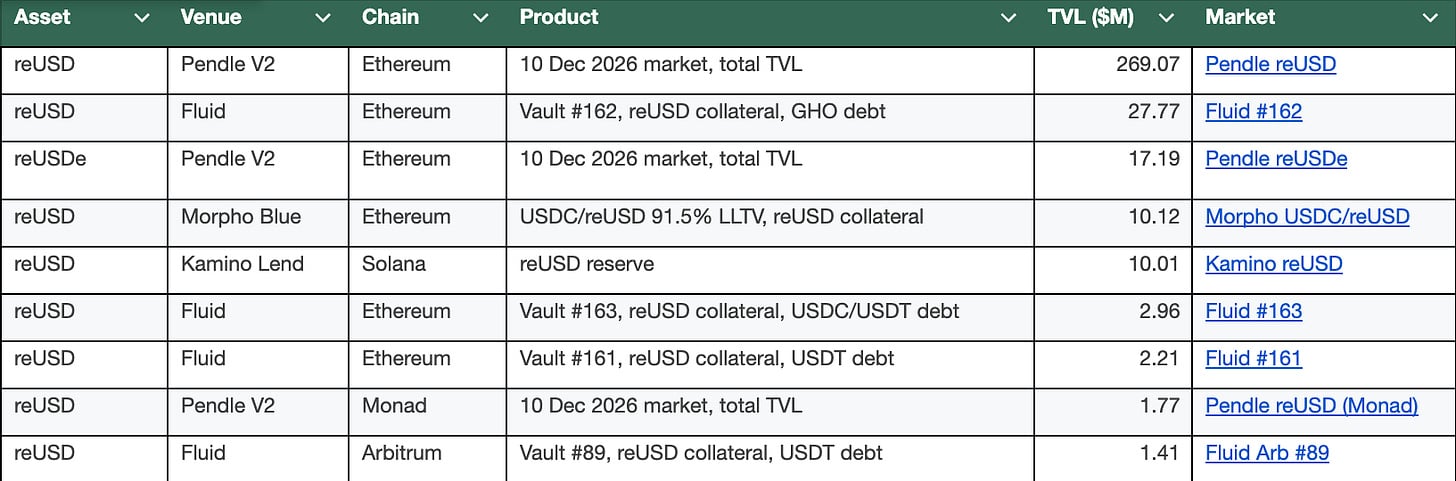
しかし、これらのDeFi配置には二次的なリスクも伴います。
いずれかのlendingマーケットで不良債権が生じると、清算人が公開市場に殺到して資産を売却し、オンチェーン流動性を枯渇させる可能性があります。その結果、reUSDがセカンドマーケットで深刻なデパンク(アンペグ)リスクに見舞われる恐れがあります。
例えば、サードパーティの価格オラクルが変動性の高いオンチェーン流動性プールに依存している場合、レバレッジ付きPT-reUSDポジションはオラクルリスクに晒され、大規模な清算を招く可能性があります。
この脆弱性は直近顕在化しました:ある大額のYT-reUSD買い注文がPT-reUSD価格を約3%下落させ、その後Morpho上で3,640万ドルの連鎖清算トリガーとなりました。
この事象はRe自体によるものではなく、同プロトコルのスマートコントラクトおよびreUSD本体は無傷ですが、レバレッジ資産においてオラクルリスクやマーケットレバレッジなどのサードパーティリスクを慎重に検討する重要性を浮き彫りにしています。
最後に、Reのオンチェーン流動性はsUSDeのサポートに依存しており(reUSD資金のうち53%がsUSDeに投資されている)、Ethenaエコシステム内のあらゆる二次的なデパンクや大規模なパニック解約圧力は、直接Re預け手の資産制限や損害につながりかねません。
本稿で紹介したReは、差別化された収益をオンチェーンに導入する極めて貴重な探求です。7,600億ドルの再保険市場と比較すると、既に展開された約3億2,000万ドルという資金体量はなお微々たるものであり、それは将来の巨大な機会を示しています。代替RWA収益資産が暗号世界に普及し始めたばかりだからです。
階層構造システムを通じて、同プロトコルはそれぞれ明確な資産流動性特徴を備えた2種類のトークンを創出しました。
この差別化優位性に加え、reUSDはKamino、Jupiter Lend、Morpho金庫において中核担保として稼働しており、Pendleにて収益取引が可能です。
これらの製品が二位数のリターンを提供する一方で、8月のMorpho清算事案が明らかにしたように、DeFi統合に伴う二次的リスクも付随しています。
設立以来、Reは引承リスクにおいて何らかの見落としや違反は一切発生していませんし、毎年年間堅調な利益を維持してきました。
Reは正しい方向へ歩みを進めています。膨大な伝統的な再保険領域を目指し、RWA収益を差別化へ導くと同時に、既存の利回り資産(短期国債など)の制約を打破しています。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @castle_labs
















