


「GENIUS法」最終規則公布:米が暗号資産の流動性を取り込み、あなたのステーブルコインの利子を誰が奪ったのか?
著者:TechFlow
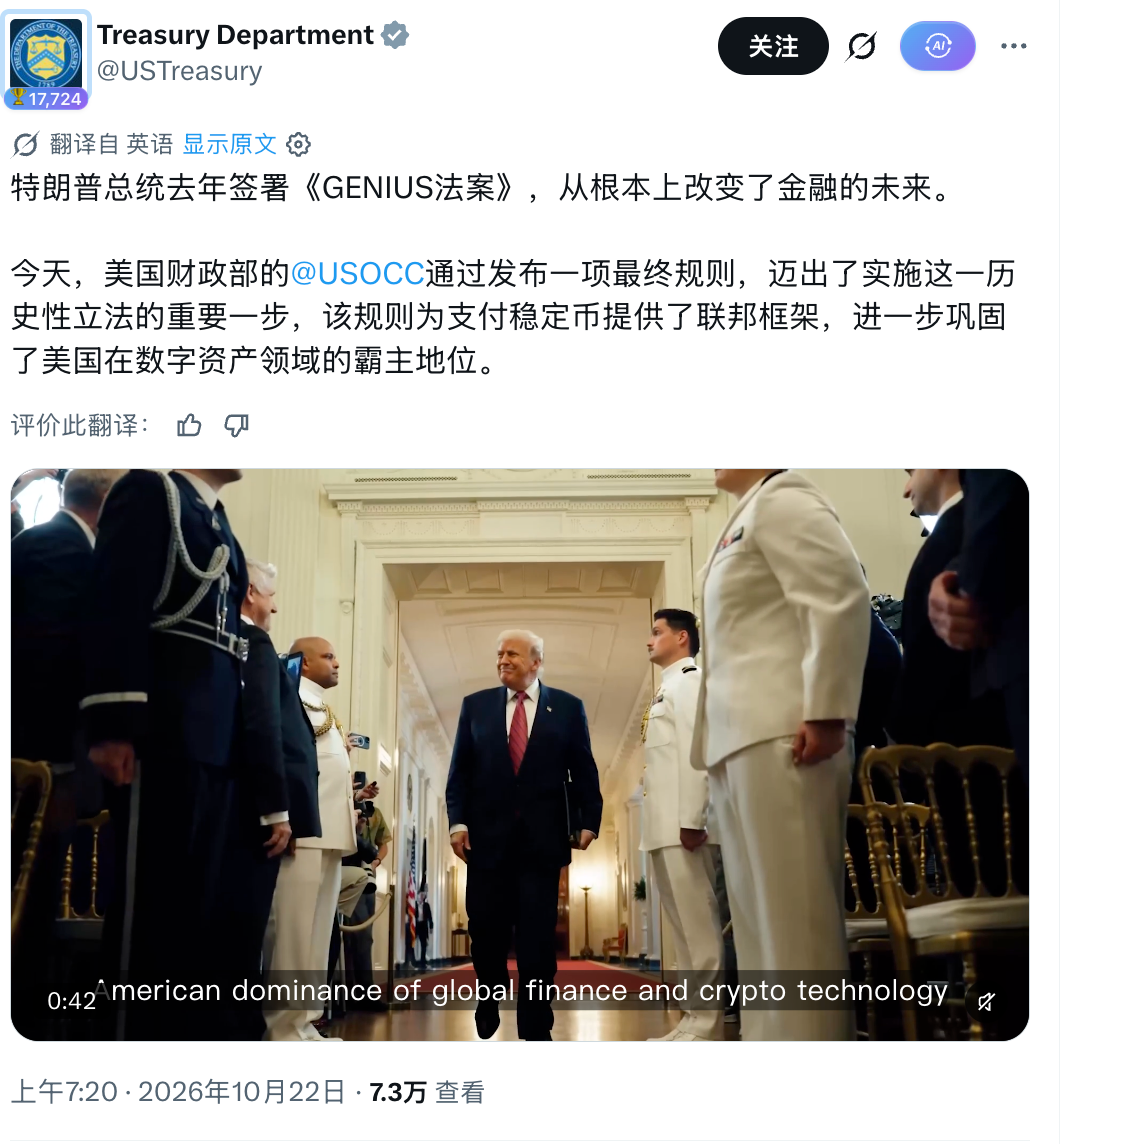
TechFlow 解説: このほど米国財務省とOCC(通貨監督庁)は、決済用ステーブルコインに対する『GENIUS Act』の最終規制ルールを正式に発表した。米政府の大きな物語の中で、これはデジタル資産分野における米国の世界的主導的地位を確立する歴史的な一歩と位置づけられている。
しかし、2027年1月に発効予定のこの規制の表紙を開いてみれば、それが単なる「業界保護ガイドライン」を超え、極めて緻密な国家的資源動員であることがわかるだろう。コンプライアンスという枷を通じて、数千億ドル規模の暗号資産流動性を、米国債に対する最も忠実な買い付け主体へと完全に転換すると同時に、「リスク抑止」を名目として、一般保有者のステーブルコインによる利回り獲得経路を合法的に遮断しているのである。米公的規制とウォール街機関とのこの共谋において、コンプライアンスによる代償は、おそらくセカンダリマーケットの個人投資家が負担することになるだろう。
OCCが決める連邦規制の「締め付け枠」
この規制競争の実質を理解するためには、まず法案の施行タイムラインを振り返る必要がある。
トランプ大統領により2025年7月に署名された『GENIUS Act』は、決済用ステーブルコインを対象とした米国初の連邦レベル規制枠組みである。このほど、OCC(通貨監督庁、以下OCC)はこの法案の実施規則の最終版を正式発表し、2027年1月18日に正式発効することを明らかにした。
以前の草案の曖昧さとは対照的に、今回OCCが確定させた最終規則は、以下の3つの硬性な禁止事項を示している。
第一、1:1の高品質資産準備: ステーブルコインの裏側には、純粋な現金や米国債など、適合資産のみが備わっていなければならない現金と米国債。
第二、絶対的な「利付禁止令」: ユーザーがステーブルコインを保有している理由だけで、それに対して利子を支払う行為を明示的に禁止する。
第三、引き出し殺到時のサーキットブレーカー機構: 1日あたりの換金量が総流通量の10%を超える場合は、直ちに報告義務を負い、延長処理を認めるかどうかは監督機関が決定することになる。
これら3つのルールは一見、システムの安定性を保護するように見えるが、資金の流れ(Follow the Money)に沿って深く掘り下げると、その背後にある商業的・マクロ経済的な論理が見えてくるだろう。
暗号資産流動性を米国債の「自動預け入れ装置」に変える
なぜ財務省がこの法案にこれほど力を注ぎ、自らツイッター上で支持表明にまで及んだのだろうか。
筆者の見解では、その答えは「1:1の高品質資産準備」の中に隠されている。
従来の暗号資産世界では、一部ステーブルコインの準備資産は常に透明性の低いブラックボックスだった。しかし『GENIUS Act』は連邦レベルで明確なルールを規定し、米国でライセンスを取得してコインを発行したいのであれば、裏側の資産は素直に米国債または現金で購入しなければならないと定めた。
現在、世界のステーブルコインの時価総額は2000億ドルに近づいている。コンプライアンス枠組みが整備され、伝統的な金融機関が相次いで参入すれば、この資金プールは何倍にも膨張する。つまり米国政府は、暗号資産世界に巨額かつ完全統制下の「米国債の法定購買メカニズム」を間接的に構築したことになる。本質的に言えば、これは暗号資産流動性を、米国債に対して最も安定した買い付けを行う主体へと転換させるものである。
米国内の個人投資家にとっての「無リスク資産運用」ボーナスの終焉?
これは同法案が、一部ステーブルコイン資産運用の受益者にとってもたらす好ましくない影響である。
現在、短期米国債の収益率は非常に魅力的であり、発行元(サークルなど)はユーザーの資金を用いて米国債を購入し、年間数十億ドルの無リスク金利をただで稼いでいる。しかし、OCCの最終規則は、この収益を「保有金利」としてユーザーに直接還元することを明示的に禁止している。
これは何を意味するのかというと、コンプライアンスを満たす米国市場において、ステーブルコイン発行元が基礎資産からの全ての利回りを独占し、法定通貨インフレのコストを負担させられるのは広範な個人投資家であるということだ。
さらに言えば、これは一部CEX(集中取引所)が「ステーブルコインの高い利回りの資産運用」から得ていたボーナスの終焉を直接宣言するものだ。米国のライセンス取得を目指す正規軍(コインベースやUSDCエコシステムなど)にとって、高利回りの運用経路は完全に封じられることになる。
OCCは明確に指摘しており、第三者または取引所の報奨制度は直接的に違法と定められているわけではないものの、規制当局はその回避行動に該当しないか段階的に審査していく方針だ。このような苛酷なコンプライアンス上の圧力は、コンプライアンス遵守プラットフォームに対し、個人投資家の利回り経路を自主的に遮断せざるを得なくさせる。
DeFiがステーブルコイン資産運用の最後の砦となる可能性
『GENIUS Act』が拘束するのは「発行元による米国債準備資産に基づく利払い」のみであり、純粋な市場の借贷需要を阻止することはできない。
DeFiの世界では、AaveやCompoundといった分散型融資プロトコルにおけるステーブルコインのAPYは、実際のオンチェーン借款者(レバレッジをかけて暗号資産を取るトレーダーなど)が支払う利息、またはAMM方式に基づいた取引手数料に由来している。
この「市場の真の需給」によって駆動される有機的な収益は、法的分類において「発行元の隠れた利払い」としてみなすことは難しい。したがって、一部のCEXが魅力的なステーブルコイン資産運用を提供できなくなった際、インフレに対抗し安定した収益を得るために、個人投資家や機関投資家は手持ちのUSDCといったコンプライアンス対応ステーブルコインをDeFiプロトコルに預けるしかないだろう。
言い換えれば、『GENIUS Act』の「利付禁止令」は個人投資家からの収益収奪を行う一方で、結果としてオンチェーンDeFiの爆発的成長をもたらす触媒となりうる可能性がある。コンプライアンス規制による圧力下、DeFi融資と流動性プールはむしろ溢れ出た資金を吸収し、TVL(Total Value Locked)のパッシブな増加を迎えることになるだろう。
コンプライアンス遵守型とオフショアの二極化
全体として見れば、『GENIUS Act』はステーブルコインを殺そうとしているわけではなく、単に「ステーブルコインの利潤を再分配しよう」としているに過ぎない。米ドル体制が暗号資産世界に対して統治権を確立すると同時に、個人投資家の無リスク収益に対する合法的な収奪も完了させたのだ。
将来のステーブルコイン市場には、完全な分裂が訪れるだろう。
一方は米国の高い規制を受けるコンプライアンス対応ステーブルコインであり、これらは極めて安全でウォール街の機関資金に人気があるものの、個人投資家はここでいかなる保有利子も得ることができない。
もう一方は事業が完全に米国外にあるオフショントレーディングプラットフォームおよびオフショアステーブルコイン(USDTなど)だ。これらが米国のライセンスに触れなければ、理論的には市場流動性提供やオンチェーンプロトコルを通じて引き続き個人投資家に定期預金のような収益を提供し続けることができる。
「絶対的コンプライアンス」がリスクの受け入れだけを意味し、利益の分配を拒否するものとなった時、「米国ライセンス」と「高額金利」の間で、数百億ドル規模の資金が足で票を入れる動き――つまり大規模な資金移動が始まったばかりなのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow
















