Papertradeはなぜトークン取引を認めないのか?自社カジノへの空売りに潜む致命的な脆弱性を解明する
著者:Bankless (William M. Peaster)
翻訳:TechFlow
TechFlow解説:今月月初の月曜日、Hyperliquidエコシステムにおいて1000倍の超高レバレッジ型永続先物を提供する取引所チームは、明確な方針を示した。短期間でPAPERトークンをステーキングから引き出したり、外部ウォレットへ転送することを許可する計画は皆無だと。「現在の状況では、コンセンサス外でのトークン自由転送や流通を許可する予定は一切ない。」
これは当初コミュニティに約束されていたロードマップと比べて180度の回転をした。今月初旬にPapertradeのローンチを先行して報じた際、公式の計画書にはPAPERの最終的な自由転送の開放が明確に記載されていた。また10月1日の公式発表でも、チームはトークン転送機能が「十分に時間を置いた後」に正式に有効化されると力強く宣言していた。
現在、この有効化計画は見通せる限り長期にわたり延期された。この直接的な打撃を受け、既にPAPERのプレマーケット永続先物をいち早く上場させていたAsterやParagonなどの複数の取引プラットフォームは緊急に上場廃止とした。理解できることだが、「トークン取得率を上げるため」に以前より取引で意図的に損失を出してきたエアドロップファーマーたちは、今や激高しているだろう。
しかし、コミュニティがこの「約束違反」に対してどれほど強い否定的感情を抱いても、チームの判断背後にある深い経済学の論理は、このような新興の「ハウスプール」型取引所の最も致命的な生来の欠陥を容赦なく暴くものである。トークンが本質的にカジノの所有権を求める証明書である場合、そのトークンをショートすることはカジノの破綻への賭けと同じであり、この外部ショートによる暴利は、カジノの資金を食い尽くすための悪意ある攻撃を直接支払うのに十分すぎるほどである。
苦しい選択:流通可能の約束から無限期限定へ
この仕組みを知らない読者のために、まずは背景を簡単に振り返っておこう。Papertradeプラットフォームにおいて、取引所自体が統一共有のUSDCプールを通じてすべてのユーザーと相反売買(カウンターパーティ)を務め、そのプールの資金源は完全に取引者の実際の清算(リーク)と損失に依存している。
取引で損失を出すたびに、システムは対応する数量のPAPERトークンをミントし、これらのPAPERをステーキングすることで、プロトコルが徴収するUSDC手数料や、プールサイズの上限を超えたあふれ出る潤沢な利益を比率に応じて受け取ることができる。私たちが5月に分析した通りだ:ここでは、負け続けるギャンブラーが次第にカジノの新たな株主へと変化していくことになる。
しかし、今月月初の月曜日に公表された技術調整はゲームルールを根本から書き換えた。
• トークン流通のロック:PAPERは引き続き自由なステーキングとアンステーキングが可能だが、他の外部ウォレットアドレスへの送信は絶対に不可能であり、セカンダリーマーケットで自由に売却することもできず、チームに現状制限を解除する計画は現在ありません;
• 動的希釈とインセンティブの激減:将来のメカニズムでは、トレーダーが$100万の損失を生むたびに、当時のPAPER総供給量のおよそ0.1%のみがミントされ、新規トークンの発行は新規ユーザーに偏り、早期保有者の比率が継続的に希釈される。同時に損失報酬も大幅に縮小:プラットフォーム稼働直後はユーザーが$1損失するごとに最大100枚のPAPERを獲得できたが、現在は約10枚へと激減。唯一の例外は資金プールが枯渇寸前に達した危機的状況だ:システムが追加報酬機能を作動させ、さらに損失を出す取引を呼び込んで救済を図る。チームはこのメカニズムを形象化し「カジノが自身の将来キャッシュフローをディスカウントオークションで売却している」と表現している。
こうした重要パラメータの変更はタイムロックキューに提出されており、最終的なセキュリティ監査が完了した時点で、24時間後に正式に運用開始される。それではなぜチームはこうした緊迫した状況で厳格な措置に出たのか。
点火器はまさに前述の外場デリバティブ市場にある。ParagonプラットフォームはPapertradeのローンチからわずか8日後の10月18日に、いち早くPAPER永続先物を上場させ、それに続きAsterも月曜日の午前中に追随して上場した。共同創設者のJezは事後に次のように率直に告白している。「確かに、外部市場におけるプレマーケット永続先物への狂気とも似た需要を重大に過小評価していた。」
取引可能なトークンが致命的な攻撃兵器に変身
PAPERの収益はすべてカジノの実質的な手数料収支由来のため、その内在価値は基盤となるプール状態と密接に紐づいている。誰かが流動性プールを空にしたり、勝ったトレーダーが出金キューに囚い込まれる(未払いの利潤が新たな損失資金の補充を待つ状態になる)ことを招けば、PAPERの時価総額は瞬時にゼロに落ち込むことになる。
そしてこれが最も致命的なセキュリティリスクが発現する箇所だ。PapertradeのマッチングメカニズムはHyperliquidのミドルレート(最高入札価格と最低売却価格の中央値)に直接アンカーしている。つまり攻撃者が極めて短時間でHyperliquid上の価格を押し上げたり叩き下げたりできれば、Papertradeの決済基準を同時に変動させることができるのだ。
プラットフォーム稼働当日には実際に警告発令があった:The Blockの報道によれば、ある不詳のウォレットがHyperliquid上でイーサリアム価格をわずかに0.12%程度上げただけで、Papertrade上で純益約$128万を上げて撤退した。Papertrade公式は後にこのトレーダーがその後他の新規アカウントで大半の利潤を戻したが、この攻撃経路の危険性はすでに明瞭に露呈していた。
チームはこの脆弱性については非常に誠実だった。10月11日に発表した技術メモにおいて、チームは率直に次のように記している。「価格操作攻撃は技術的に常に実行可能だ。唯一の疑問は、そうした攻撃を起こすことが経済的にペイするかという点である。」
通常時、攻撃を防ぐデフォルトの手段は、攻撃者の期待値を損益分岐点以下に留めることだ。その中核防御とは、ハウスプールの総額上限を厳格に制限することだ。賞金が小さいほど、攻撃者が奪える上限も低い。しかし、外部取引所に自由取引およびショートが可能なPAPER先物が出現すると、全体のゲーム理論モデルは完全にひっくり返される。
チーム自身の試算を覗いてみよう:プールの現在のベースサイズを$1000万と仮定する。スポットまたはメインマーケットでBTCやETHの価格を操り、この$1000万プールを完全に吸い取るためには、攻撃者は約$1500万のスリッテージと取引コストを負担しなければならない。片方のポジションだけでのゲームなら、この攻撃は明らかに赤字で、チームは一言で「自腹を切って赤字経営をするようなもの」と要約している。
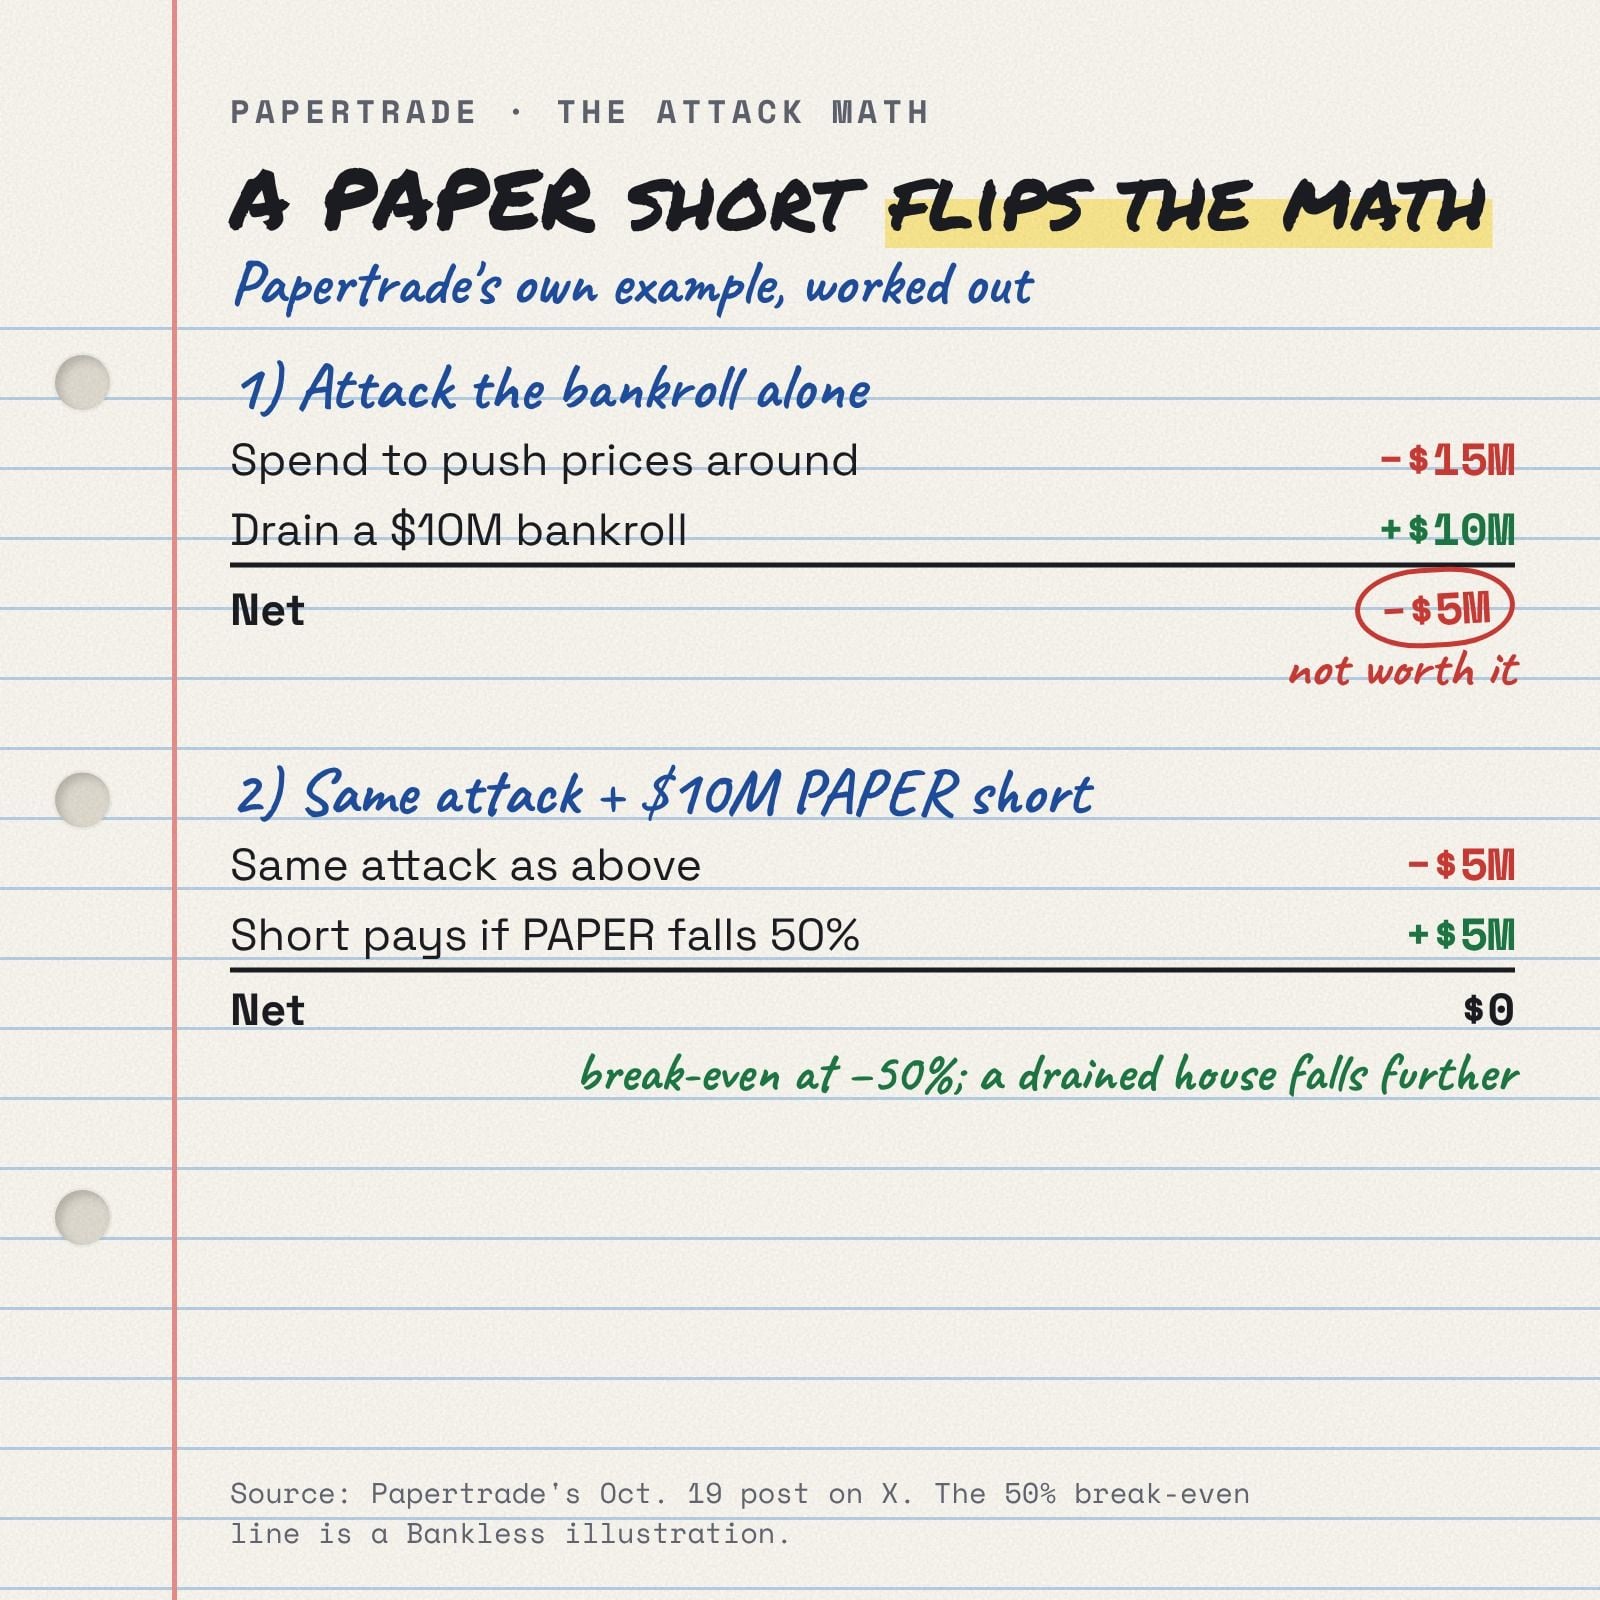
しかし、攻撃者が操作を開始すると同時に、外部の某取引所で事前に$1000万のPAPER永続ショートポジションを構築していると仮定しよう。そうした場合、彼が内部の資金プールを正常に枯渇させ支払い危機を引き起こせば、PAPERの時価は瞬時に崩壊し暴落する。外部のショートポジションで獲得した暴利は、$1500万の市場操作コストを完全にカバーできるだけでなく、巨額の純利益さえもたらす。刹那のうちに、元来赤字だった自殺的な操作が「経済的に極めて妥当な」無リスク出金装置へと変貌する。
Papertrade公式の言葉を借りれば、一度トークンが外部で自由にショート可能になれば、該トークンに対する永続先物は直接的に「ハウスの支払能力に対するレバレッジ型ショートの毒餌ツール」へと異化してしまう。
さらに厄介なのは、これらの致命的なショート派生物が第三者が支配する主要取引所に散在しており、Papertradeには干渉する権利が全くないことだ。プールの上限を制限することはできるが、Paragon、Aster、あるいはその他のプラットフォームが自主的にPAPER先物を上場するのを妨げることはできない。プラットフォームが取れる唯一の消極的な防御策は、自社プラットフォームでの単一の最大ポジション規模を極めて厳しく圧縮することに他ならない。それはつまり、外部にPAPERの取引ペアが増えるたびに、Papertrade自身のビジネスの天井がガチガチに一段引かれることを意味する。
崖っぷちに追い込まれ、「流動性の自由なトークンを求めるか」、「健康的に成長可能な取引所を求めるか」という生死をかけた択一問題に直面した時、チームは迷わず取引所そのものの保存を選んだ。
皮肉なことに、この致命的な盲点はプロジェクト稼働前の最も権威あるストレステストですら完全に逸脱していた。今年8月、セキュリティチームSumcapはHyperliquid上の約360万件の実際の取引履歴データをPapertradeの基盤アーキテクチャに読み込ませ、600以上の厳しい極端シナリオ下で全面的なバックテストを実施したが、結果としてプールは全てのテストシナリオにおいて100%の支払能力を維持していた。しかし同モデルには致命的な前提条件が存在した:シミュレーションにおいてPAPERトークンの外部セカンダリーマーケット価格を完全に除外しており、真の致命的な脅威こそがこの外部価格の中に潜んでいたのだ。
現状分析:保有者の権利と利回りの崩壊
では、現在のPAPER保有者が手にしているものは何か。簡単に言えば、プロトコルのUSDC利潤分配を引き続ける権利証を手に入れたことになるが、その権利証自体は永久にセカンダリーマーケットで現金化する道はない。共同創設者のJezが説明するように、「PAPERを従来の暗号通貨ではなく、取引所内部の利潤配分権(レベニューシェア)と捉えるのがいいだろう。」
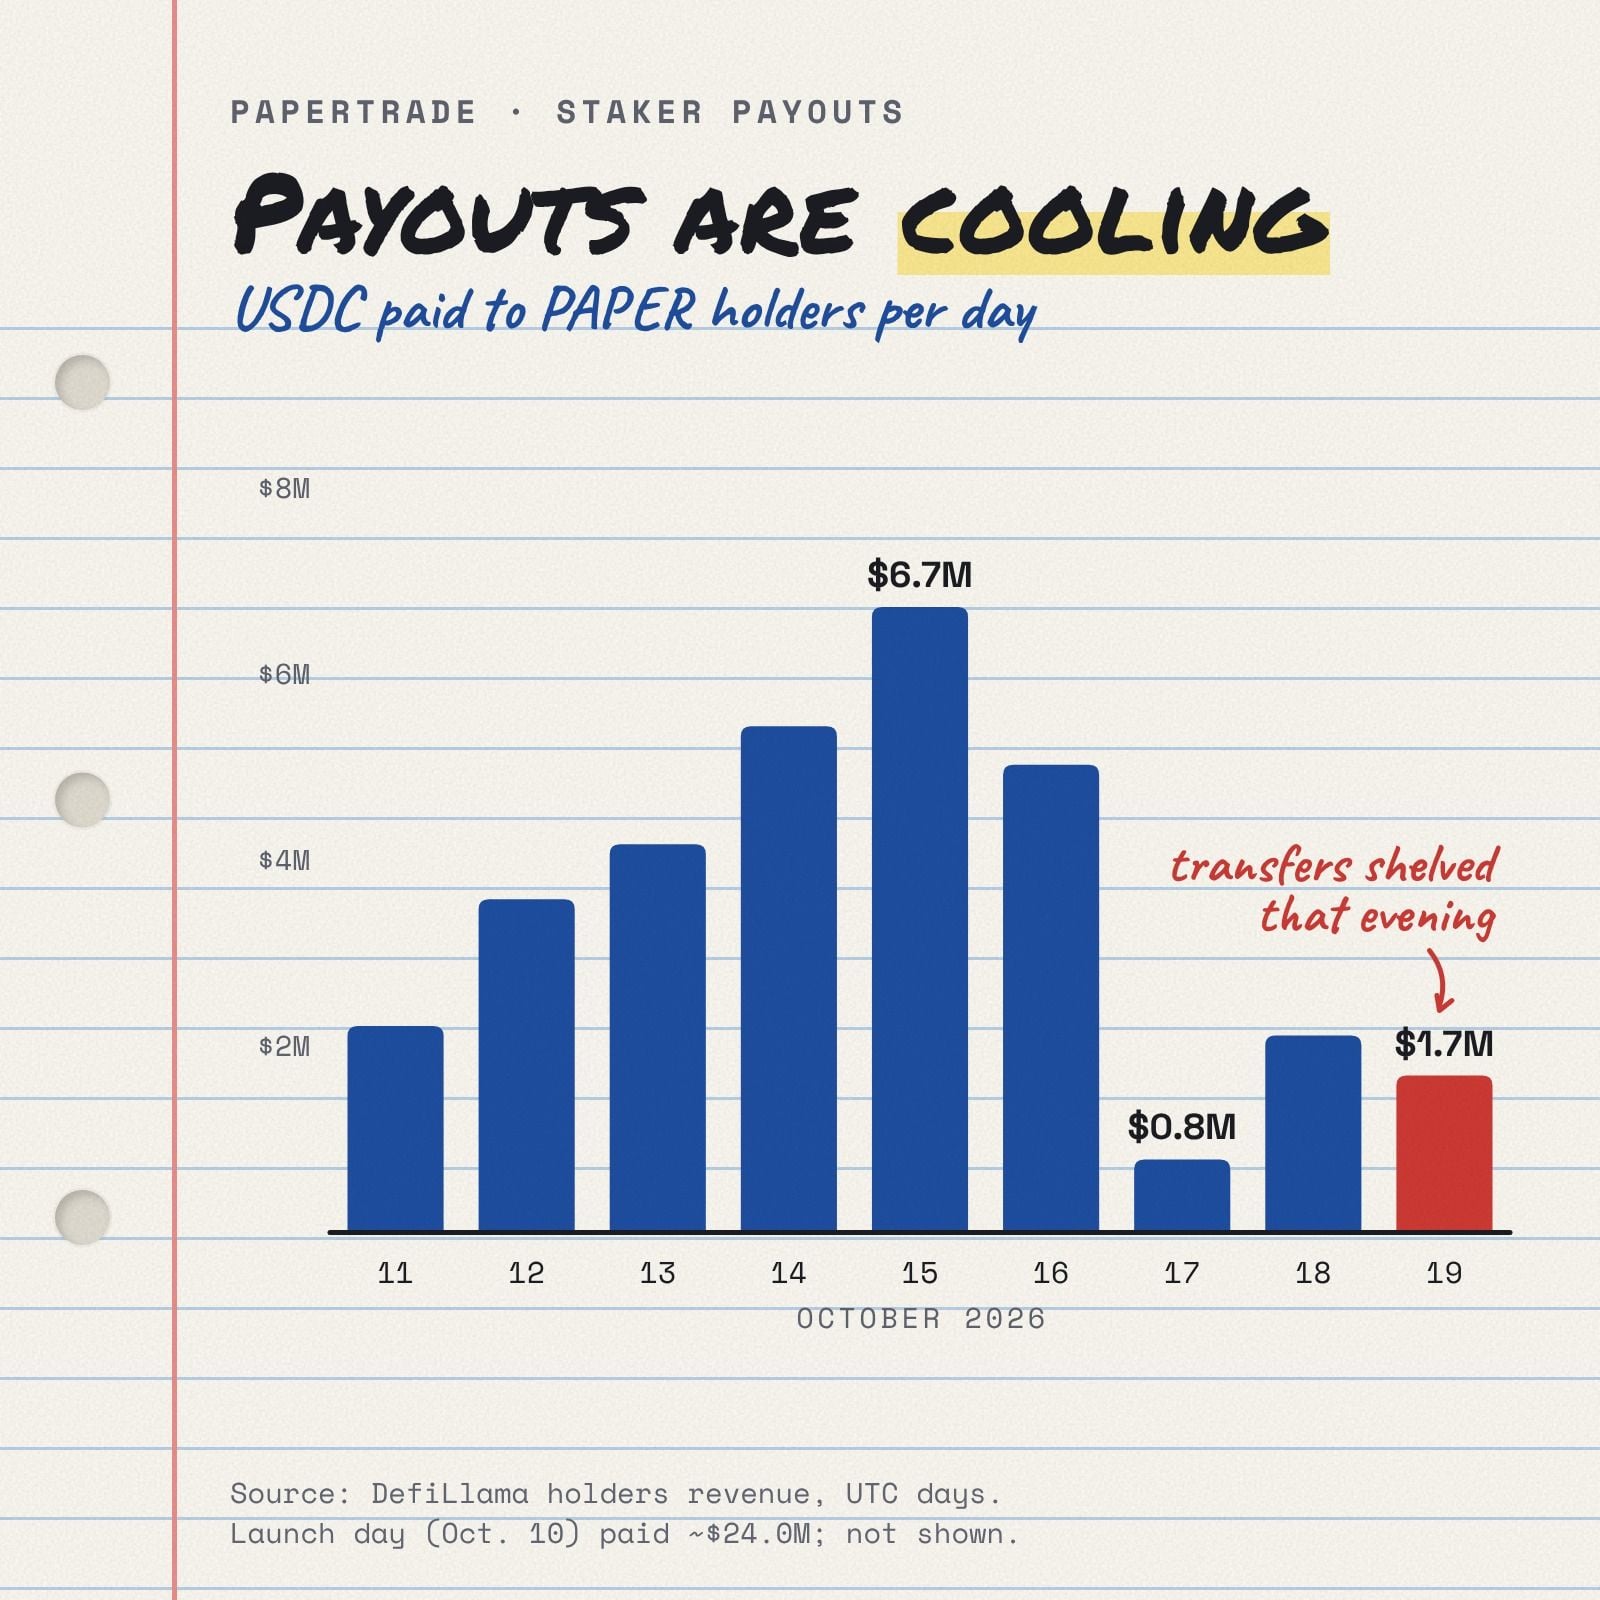
認めるしかないが、10月10日の本格稼働以来、Papertradeが累積で生み出した分配金額は無視できない程度だ。DefiLlamaの監視データによると、現時点で当該プロトコルはPAPER保有者に対し累計約$5800万のUSDC実質分配金を支払済みである。しかし、このキャッシュフローの噴出ペースは最近極めて急激な鈍化を見せている:日次分配金は10月15日の最高峰約$670万から、10月17日から19日にかけての平均約$150万まで急落した。
同時に、新規参画の損失出しトレーダーの経済計算はますます過酷さを増している。
直近の単一トークンあたりの日次分配水準が約$0.00017と推算される中、トレーダーが$1損失するごとに得られる10枚のPAPERが毎日もたらす分配は僅か約$0.002である。これはつまり、ユーザーが分配金のみに頼って$1の元本を回収するには丸々600日(約1.6年)を待たねばならないことを意味する。実際、最も早く参画し規模が最大の早期ボリューム稼ぎの大口投資家さえも、現在ほとんどが損切りできていない。オンチェーン分析機関Lookonchainの監視によると、全网損失額ランキング上位25名の大口のうち、ステーキング分配金を算入してもなお純資産がマイナスのままとなっている者が実に21名いる。
加えて、セカンダリーマーケットが上場廃止直前にPAPERに付けた最後の価格付けも、市場信頼の崩壊を鮮明に証明している。Paragonプラットフォームは永続先物の清算において決済価格を$0.026に設定し、当時のPAPER総供給量約88.5億枚に対応させると、内包される時価総額は僅か約$2.3億程度にとどまった。もし直近の日次平均$150万の分配ペースが奇跡的に年間継続すれば、ステーキング者は累計約$5.6億を受け取ることになり、これは同時価総額の2倍以上に相当する。それほど大きな時価総額ディスカウントは明確に示している:市場参加者はこうした高強度の分配が長期的に持続できるとは全く信じていないということだ。
Papertradeチームはこの厳峻な現実をよく承知している。月曜日のアナウンスで、公式はこの基盤アーキテクチャの再編を「PAPERの本質への回帰」と位置づけた。「設計当初の本来の姿により近づけるため、つまり取引所の取引手数料還元(レークバック)としての役割を果たし、カジノに燃料を供給する実際のプレイヤーに対し、ハウスが徴収した一部利潤を再び還元するものだ。」
言い換えれば、PAPERは急速に投資グレードの金融資産としての性格を褪せ、極めて緩やかなペースで分割償還される「損失補填チケット」へと様変わりしつつある。
魂の問い:誰が損失燃料を引き受け続けるのか?
このメカニズムの完全な固定化は、直ちにコミュニティ内でビジネスモデルの本質を問う核心質問の一連を引き起こした。
• 誰が自発的に損失を引き受け続けるのか?:ステーキング者に流れる資金の唯一の源泉はトレーダーの清算損失だ。以前の多数のファーマーが1000倍レバレッジ下で意図的に負けていたのは、PAPERの将来の自由流通とセカンダリーマーケットでの高値売却に賭けていたからだ。今は流動性出口が完全に遮断されており、ボリューム稼ぎマイニングは600日間続く長い試練となり、収益がいつでも減衰する可能性がある。この投機ボリューム層が一斉に撤退すれば、プロトコルが頼れるのは、純粋に1000倍の極端な興奮を求めて自発的にゲームに参加するネイティブな個人ギャンブラーだけとなる。これがPapertradeの最も実態のある商業基盤であり、われわれはそのベーシックな規模が本当にどの程度なのかを目の当たりにしようとしている。
• 外部ショートの力を完全に絶つことができるのか?:部分的には確かに遮断効果がある。Paragonのプレマーケット永続先物が機能するのは、トークンが将来的にスポット価格を得てプレミアム/ディスカウントが収束するという前提あってこそだ。スポットアンカーが消えれば、派生物は水のない川となり、取引所に市場閉鎖を強いられる。しかし、隠れた「横穴」は依然として存在する。例えばUniswapで取引されているPaperDAO(トークンはPULP)は、本質的に大量のPAPERステーキングポジションを保持する分散型金庫だ。ホワイトペーパーは「Papertradeが転送を開放した後」のみ兌換可能と謳っているが、こうしたトークン化封印証書の出現は、外部資本がショートエクスポージャーを求めている衝動が永遠に完全には封じられないことを証明している。
• 対賭型取引所のカテゴリーは自由流通するネイトーブントークンを保有できるのか?:比較のために、10月15日に稼働した超高レバレッジ製品YOLOを手がけたJupiterは、全く同じハウスプールアルゴリズムを採用しながら、極めて聡明にも初日からネイトーブントークンを完全に排除した。YOLOのハウスプールは敗者の資金によって直接的に満たされ、Jupiterの中核JLPプールとは物理的に分離されており、市場にショート可能な的がない。対照的に、Solanaエコシステムで同じ1000倍レバレッジを提供する競合Cardboardは、Papertradeと全く同じルートを選んだ:ユーザーが$1損失するごとにCARDBOARD100枚がミントされ、トークンもまた厳格に転送が制限される。Pine Analyticsのデータによると、Cardboardは10月15日から19日の期間に合計$44.8億のオープンノミナールを記録し、そのかなりの割合はヘッジのためのボリューム稼ぎと思われるロング/ショートの相互取引で構成されていた。Papertradeの事例が先鞭をつけるにつれ、Cardboardのマイナーらは自らのトークンロックアップに伴う巨大リスクを見直すよう強いられている。
• このロックは永久なのだろうか?:アナウンス内の「現在の局面では」という表現は、明らかに将来の変数への扉を開けている。Papertradeは自システムの安全性がHyperliquidのオラクル深度に完全に依存していると率直に認め、Hyperliquid底層の注文帳流動性が指数関数的に増加することを賭けている。なぜなら深度が深ければ深いほど、スポット価格を操るコストは高くなるからだ。操縦コストが高すぎて外部ショートの利潤がどのように計算してもカバーできなくなった時点で初めて、PAPERの自由流通再開が理論的に安全となる。加えて、YOLOのような遅延オラクル価格配信メカニズムを導入することも、即時のパイク(急騰急落)操作回避の有効な手法だ。ただしこれら前提条件が完全に整うまでは、PAPERはおそらくステーキングプール内に頑強にロックされ続けるだろう。
マクロ視点:対賭型取引所が向き合う共通の課題
疑いない、今回のPapertradeの緊急転回はチームに莫大な評判とコミュニティ信頼のコストを課した。流動性プレミアムを奪うために損失を背負った初期の信奉者たちは、今や現金化不能かつ継続的な希釈に晒される超長期キャッシュフローを受け入れることを余儀なくされ、これは明らかに彼らが最初に交わした精神的契約から大きく乖離している。
しかし、純粋なシステムアーキテクチャと金融工学の視点から見れば、私はチームが完璧に筋が通っており、むしろプラットフォームの倒産を防ぐ正しい決断を下したと考える。プールの究極の使命は、合法に勝ったトレーダーに対し約束通りに利潤を支給することだ。もしネイトーブントークンの存在が攻撃者にショートを通じてプールを略奪する無リスクアービトラージモデルを与えてしまうなら、ステーキング者は元本を失うだけでなく、プラットフォーム上で正常に取引に参加する全ユーザーがシステミックな支払い危機という巨大なリスクに曝されることになる。
この事案がオンチェーン派生物全体にもたらす教訓は深远である。「ハウスプール」アーキテクチャを採用する全てDEXにおいて、トークン自体がカジノの純資産のすべてを表す。もしカジノの株式を外部金融市場で障壁なしかつ高レバレッジで自由にショートさせれば、悪意ある捕食者に対しヘッジツールの無料プレゼントと変わらない。予測されるのは、今後同様のモデルを試みるあらゆるプロジェクトが、この乗り越え難い制度的断絶を正面から突きつけなければならないということだ。
このゲームにおいて「カジノは常に勝者である」という鉄則は依然として成り立つが、Papertradeの自救はまた証明している:脱中心化のジャングルにおいてハウスを撃破することは、常人が想像する以上に遥かに複雑である。流動性、トークン化、攻撃コストをめぐるこのゲームドラマは、間違いなくさらに起伏に富んだ章立てを繰り広げていくことになるだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Bankless