バーンスタイン リサーチレポート解説:光モジュール調整も基本面は変わらず、Coherentの売上高が予想を上回る
執筆:Rita
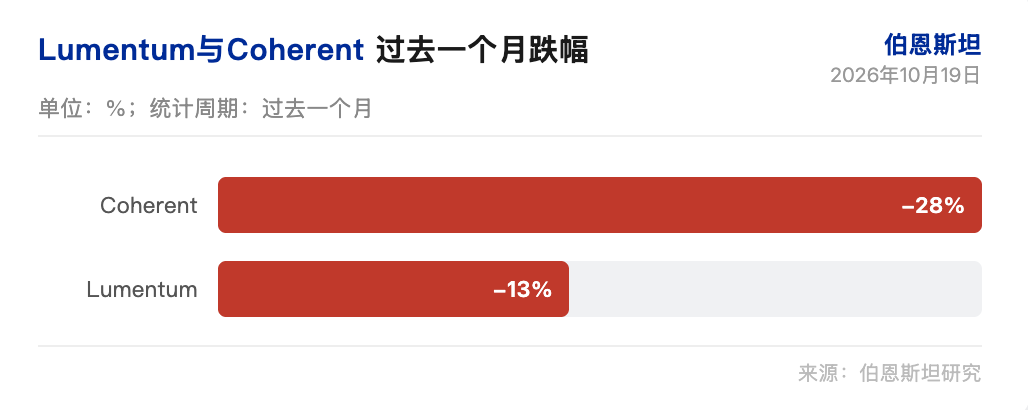
ルミナムは過去1ヶ月間で13%下落し、コアレントは28%下落してAIセクターの調整局面において顕著な値下がりを経験した。バーンスタインは、調整を引き起こした要因が光学モジュールの基本需要を変更したわけではないと見なし、両社のオーバーウエイト評価を維持している。コアレントの第1四半期売上高予想はコンセンサスを上回り、ルミナムの第1四半期売上高はコンセンサスとほぼ同水準となる見込みである。
バーンスタインは2026年10月19日に発行したレポートで、市場が注視する要因として、AIラボ収入の減速、CoreWeaveの資金調達難、OCP関連のネガティブ材料、プレビュー段階での上方修正欠如、マクロ環境の弱含みなどを挙げている。このうち前者二つとマクロ環境が主要な駆動要因であり、AIラボ収入の減速を除き、他の要因は光学モジュールの基本需要に実質的な変化をもたらしていないと分析している。
コアレントとルミナムはそれぞれ11月4日と11月5日の終業後に決算発表を行う予定だ。バーンスタインは両社ともリスク対リターン面ではプラス偏向しており、バリュエーションは他のハードウェアや半導株と比較して妥当だと指摘。バリュエーションギャップの拡大後、バーンスタインは両社への好みバランスをより均等なものとし、以前ルミナムを優位とした理由についてはすでにインベスター側にも理解が得られていると述べている。
光学モジュールの調整も基本需要を変えない
両社の過去一ヶ月間の下落率はCoreWeaveに近い。バーンスタインは今回の引き落としが主にAIセクター全体のリスク回避によるものと考えられ、光学モジュールの需給および利益トレンドはそれに応じて悪化していないと指摘している。
バーンスタインは、AIラボ収入の減速には競争シェアの変化とオープンウェイトモデルの採用増加が一部起因していると指摘。これらはAIラボ収入には否定的だが、AIインフラストラクチャーレベルでの業界需給や光学モジュールの成長軌跡に必ずしも影響するものではない。AIモデルが継続的に改善され、採用データが健全であれば、テック大手は新しいモデルのトレーニングに引き続き投資し、AIインフラ生態系は支えられたままであると見ている。
最近のニュースフローはポジティブ寄りだ。NVIDIAはCPO(集積光学)の実装スケジュールを2027年に前倒しし、ラック間縦拡張CPOを採用すると発表した。MicrosoftのMaiaは光学レイヤ2スイッチを採用し、128ラックを12,288個のアクセラレーターで構成されるスーパークラスターに接続している。またルミナムとコアレントは周辺機器拡張規格(PCIe)over VCSEL(垂直共振器型表面放出レーザ)光学技術を実証し、コアレントはPhotonLinkをリリースした。バーンスタインはこれらの情報が経営陣に決算電話会議で前向きな発言をするよう促す可能性があると見ており、決算電話会議で経営陣が前向きな姿勢を示す可能性が高いと考えている。
コアレント売上高は予想を上回る
コアレントの第1四半期売上高とEPSともにコンセンサスを上回った。バーンスタインは売上高を24億ドルと見積もり、コンセンサスの23億ドルを上回るものと予測。EPSは2.05ドルとなり、コンセンサスの1.99ドルを上回る。売上高はガイダンス範囲(22億〜24億ドル)の上端に位置し、コンセンサスの中央値も超える。バーンスタインは四半期比較で約50%増と予測し、業界モデルは年間成長率を約60%と見通している。
粗利率は41%となり、ガイダンス中央値(39.5%〜41.5%)をやや上回る。四半期比では約80bp上昇し、第3・4四半期の約60bpの上昇幅を上回る。営業費用は4.15億ドルと予測され、ガイダンス中央値(4億〜4.2億ドル)をわずかに上回る。研究開発費は持続的な成長を支えており、販売管理及費は売上高に対する比率が8.2%から7.5%へ低下した。
バーンスタインは第2四半期の売上高を26.13億ドル(コンセンサス25.47億ドルを上回る)、EPSを2.28ドル(コンセンサス2.23ドルを上回る)と予測。経営陣はガイダンスを引き上げる可能性もある。投資家からはコアレントの粗利率がルミナムと比較して劣っていることへの不満の声が上がっており、6インチウェハーの生産立ち上げに伴う粗利率の上昇が十分明確でないとの声もある。バーンスタインは経営陣がこの粗利率への影響を投資家が定量化できるよう支援できるはずだと考えている。
コアレントは主な収益源として完備トランシーバの販売を手がけており、ルミナムは中国のトランシーバOEM工場向けのモジュール供給に重点を置いている。完備トランシーバの組立工程は粗利率が低く、コアレントは中国のOEM工場に対してコスト面で不利であり、低いユニットあたりの粗利率が全体粗利率を希釈させている。限界粗利率が低いため、コアレントは事業成長から得るオペレーティングレバレッジがルミナムよりも弱いように見える。6インチウェハーの生産立ち上げ効果が粗利率押し上げにおいてやや穏やかだったため、粗利率に関する失望感がさらに強まった。経営陣はこの影響の度合いを理解させるための説明責任を果たす必要がある。
ルミナム第1四半期結果はガイダンス中央値に迫る
ルミナムの第1四半期の実績はコンセンサスとほぼ同等であり、第2四半期では引き上げの可能性もある。バーンスタインは第1四半期売上高を12.54億ドル(コンセンサス12.52ドルにほぼ匹敵)と予測し、これはガイダンス範囲(12.25億〜12.75億ドル)の中央値に位置し、前年同期比135%増となる。営業利润率は40%と予想され、ガイダンス中央値(39.5%〜40.5%)と一致。粗利率は52%となり、四半期比で160bp向上、年率ベースでも増加分が見られる。営業費用は四半期比約250bp増加したが、売上高および粗利益の伸び率を下回っており、オペレーティングレバレッジの顕著な効果を確認できる。
EPSは4.18ドルと見積もられ、コンセンサスの4.20ドルをわずかに下回るものの、ガイダンス範囲(4.05〜4.35ドル)の中央値に収まる。バーンスタインは第2四半期売上高を14.97億ドル(コンセンサス14.77億ドルを上回る)、EPSを5.15ドル(コンセンサス5.04ドルを上回る)と予測。経営陣はガイダンスを上方修正する可能性があり。
ルミナムは既に2028年のEPS目標として40ドルを提示しており、市場の関心は長期的な議論の方が強く、近況の数値は二の次となっている。特に注目されているのがOCS(光パス切り替え)をめぐる論争だ。チャネル調査によると、ルミナムのOCSソリューションのポート単価は約600ドルであり、TPU v7 IronwoodラックにおけるOCS搭載額は約15万ドルとなる。2026年のTPU v7出荷台数は260万ユニット、1ラックあたり64基のTPUを搭載するため、TPU関連のOCS市場規模だけで約60億ドルに達する見込みだ。ルミナムのOCSソリューションはCelesticaがGoogle向けに製造する自社開発品より価格が高いものの、粗利率は健全に見える。GoogleがCelesticaからルミナムへと供給先をシフトさせた理由は不明であり、コスト差が存在するにも関わらず、バーンスタインはルミナムがどの程度シェアを獲得できるかについて確信を持っていない。
バンドワンス計算は2028年を指し示す
長期論争の核心はバンドワンス計算にある。バーンスタインは、この計算式が2028年以降の数値の大幅アップサイドを示唆していると主張。ショートポジション側は、この数学的外挿が過大評価された経済性を前提としており、その過大評価はInP(リン化インジウム)供給制約に依存していると考えている。両者の意見衝突は今期中に解決することはないが、最近のニュースフローはポジティブ寄りに振れており、経営陣が前向きなトーンを示す可能性が高い。
アジアサプライチェーンの調査によると、1.6T プラグオプティカル モジュールと3.2T CPOの単位帯域幅あたり価格はほぼ同等であり、それぞれ約0.48米ドル/Gbpsおよび約0.44米ドル/Gbpsとなる。NVIDIAのVera Rubin NVL72アーキテクチャにおけるNVLink縦方向拡張帯域幅は216TB/s、横方向ネットワーク帯域幅は32.4TB/sとなっており、約7倍の開きがある。この比率と価格体系が今後のラックアーキテクチャーでも維持されると仮定すれば、縦方向拡張CPOの市場機会はいまのところの横方向拡張プラグオプティカル機会の6倍に相当する。CPO縦方向拡張の採用率が限定的であったとしても、数値への持ち上げ効果はかなり明白である。
ショーターズの反論は、この計算が価格不変を前提としており、実際には歴史的に価格は下落傾向にあるという点にある。より有利な価格設定環境を生み出したのはInP供給のボトルネックだった。ショーターズはInP供給が大幅に増加し、VCSELおよびマイクロLEDが需要を奪い取るほか、連続波(CW)レーザのInP含有量が相対的に低いため、需給バランスが逆転すれば経済性が著しく悪化し、ルミナムとコアレントは楽観視された予想を下回るだろうと分析している。バーンスタインはこの議論が今期の電話会議で決着つくことはなく、信頼を得るためにはさらなる検討作業が必要だと見ている。
バリュエーションギャップ縮小により好みバランスが均等に
両社のバリュエーションギャップは縮小してきた。ルミナムの現在のP/FE(先行益性倍率)は32.37倍であり、2016年以降の平均±1標準偏差は19.50倍(±10.64倍)、3年平均は32.62倍、5年平均は24.96倍だ。コアレントの現在のP/FEは21.54倍で、2016年以降の平均±1標準偏差は19.26倍(±6.87倍)、3年平均は26.47倍、5年平均は21.49倍となっている。
バーンスタインはルミナムのターゲットプライスを1,220ドル(2028财年EPS35ドルに対して約35倍乗)で維持し、コアレントのターゲットプライスは350ドル(2028财年EPS16ドルに対して約22倍乗)のまま据え置く。
バリュエーションギャップ拡大後、両社への投資好みはより均衡した状態となった。コアレントは第1四半期の売上高とEPSがコンセンサスを上回り、ルミナムも第1四半期実績はコンセンサスとほぼ同等で、第2四半期には両社ともガイダンス引き上げの可能性を秘めている。長期的なバンドワンス計算は2028年にかけての上昇を指し示しており、InP供給制約と価格推移が論争の焦点となっている。
経営陣は間もなく開催される決算電話会議で、市場が短期的な資金調達の喧騒やマクロノイズから離れ、2028年のバンドワンス計算に再び注力するような十分に前向きな発言を行えるだろうか。
免責事項
本稿は潮向リサーチが第三者証券会社レポート(バーンスタイン、2026年10月19日付)を整理・解釈したものであり、公開市場情報を併せて収集しております。文中に引用されている評定、目標株価、利益予測および関連する判断はすべて当該証券会社アナリストの見解であり、その所属機関の立場を代表するものですが、潮向リサーチの見解を代表するものではなく、投資助言を構成するものではありません。
市場にはリスクが付随します。意思決定は自己責任にて行ってください。本稿を有価証券の買買取引の根拠として使用しないでください。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo