


バーンスタイン・リサーチレポート解説:Azureの売上高は45%増と予想、Office商用クラウドは20%へ加速
筆者:Rita
市場はマイクロソフトのAIへの巨額な資本支出が利益を圧迫すると懸念しているが、バーンスタインはAzureとOfficeの両方で成長加速が可能だと見ている。1Q27の財務報告は10月28日市場終了後に発表される予定であり、バーンスタインはアウパーフォーマンス格付けを維持し、ターゲット価格を660ドルから662ドルに上方修正した。現在株価は529.05ドルで、上昇余地は25%である。
バーンスタインは2026年10月19日付レポートで、1Q27売上高を921億1,000万ドルとコンセンサス予想を1.6%上回り、EPSを4.76ドルと同0.7%上回ると予測。営業利益も446億1,400万ドルで同1.6%上回る見込み。総利益率は66.7%となり、コンセンサスを0.5ポイント下回るが、これは主にクラウドおよびAI収益比率の上昇によるもの。バーンスタインは、総利益率の差は構造変化に起因するものであり、Azure AIの総利益率は段階的に改善し、オペレーティング・レバレッジによって相殺されると分析している。
Azureの再分類の影響は限定的
マイクロソフトは1Q27より事業セグメント区分を見直し、GitHub Cloud、Security Copilot、ヘルスケア&ライフサイエンス・クラウドをAzureから分離し、Azureは純粋なIaaS/PaaS事業へと変更された。過去の成長率への影響はわずかであり、1Q27のファクト・レートベースのガイダンスは機械的に45%から44〜45%へ引き下げられたのみで、為替の逆風は1ポイント未満。また、マイクロソフトはAzureの収益額を個別開示する予定だ。
バーンスタインは、再分類によりAzureと他大手ハイパースケールベンダーとの比較が依然として正確でない点(競合他社の収益にはより多くの製品・サービスが含まれるため)を指摘しつつも、マイクロソフト側の区分変更がAzureの成長ロジックそのものに影響はないと述べている。1Q27のAzureファクト・レートベースガイダンスは44〜45%で、コンセンサスは44.9%、買い手予想は少なくとも1ポイント上とされている。
Azure成長率は45%超を達成可能
バーンスタインの見通しでは、1Q27のAzure成長率は45.6%(コンセンサス44.9%を上回る)、2Q27は46.5%(同44.8%を上回る)。成長率45%を達成するにはAzureで約29億ドルの増収が必要であり、46%であれば約32億ドルの増収が求められる。
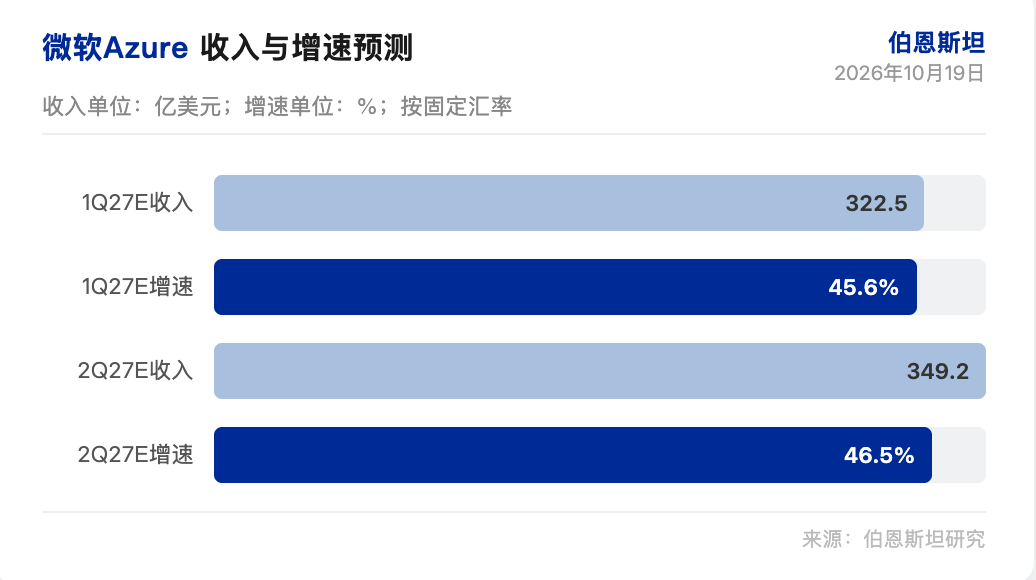
マイクロソフトは2026カレンダー年度において四半期あたり約1ギガワットの計算容量を増設しており、直近2四半期ではそれぞれ19億ドル、34億ドルのAzure増収をもたらした。経営陣は直近の決算電話会議で、容量の納入が計画通り進んでいることを確認した。バーンスタインは45%成長の見通しは実現可能であり、コンセンサス予想を約1ポイント上回る程度と判断。ただし、Azure自体のコパイロット導入が進むため、新規容量の割り当てがAzureとCopilotの間で行われ、Copilot側も容量を消費することから、Azureの純粋な成長余地(アップサイド)は限定的であると指摘。
バーンスタインは、Azureの顧客は企業主体であるのに対し、競合他社はデジタルネイティブ顧客を中心としており、両者の成長速度は異なると指摘。エンタープライズにおけるAI採用はデジタルネイティブ層よりも早期から進んでおり、企業の採用が加速すれば、マイクロソフトはハイパースケールベンダーの中で最大の恩恵を受けるはずだ。また、Azureはスポット価格の影響をあまり受けず、容量サービスの多くは長期契約に基づいている。
Officeの成長加速が現実味を帯びる
M365商用クラウドの成長率は1Q27に18%、2Q27に20%と見込まれている。再分類に伴い、Azureから分離された開発者ツール等の収益がM365商用クラウドに組み込まれたことで、過去の成長率は約1ポイント上方修正され、1Q27のファクト・レートベースガイダンスも15%から17%へ引き上げられた。経営陣はFY27通期のM365商用クラウドで成長加速があるとガイダンスを出している。
コパイロットの有料ライセンス数は3,000万超に達し、4Q26では前期比50%の伸びを記録した。バーンスタインの推計によれば、コパイロットがM365商用クラウド成長に寄与する割合は1Q27で8%、2Q27で11%となる。容量制限の緩和により、マイクロソフトはAzureとOfficeの双方の成長加速を同時に支えられる見通し。E7バンドル価格設定は妥当で、エンタープライズ契約割引に対応し、IT環境への展開も容易。これにより中核的なOffice 365ビジネスを守りながら収益増加を促進する。
バーンスタインは第三者製プラグインの方が市場投入が早く、一部の製品性能が高い点を認めている。しかしマイクロソフトが最高峰の最先端モデルを持つ必要はなく、販路拡大能力、データの引力(データグラビティ)、ワークフローへの深い統合が強みとなっている。「十分高性能かつ経済的」という位置づけだ。Copilot CoworkはGA(一般利用開始)に突入し、クレジット課金モデルを採用しており、経営陣の採用動向および収益への影響に関する発言に注目が集まる。
資本支出の規律が強み
マイクロソフトはFY27のフリーキャッシュフロー(FCF)プラスを約束し、CY27以降のハードウェアコミットメントは極めて少ないとしている。1Q27の資本支出(ファイナンスリース含む)は500億ドル超、2Q27も500億ドル前後と見込まれる。バーンスタインはFY27の資本支出(リース含む)を2,000億ドルと予測し、現金ベースの資本支出は前年比60%増となる。
データセンターの耐用年数を15年から25年に延長し、一部のアセットファイナンスリースをオペレーティング・リースに再分類した結果、CY26の資本支出ガイダンスは機械的に1,900億ドルから1,750億ドルへ下方修正された。バーンスタインは、経営陣は2Q27でFY27/CY27のガイダンスを更新するとみており、構成部品の価格変動が大きいため、早期更新には大きな意味がないと分析。
現金ベースの資本支出成長率とAzure成長率は収束傾向にある。バーンスタインは、FY27のAzure成長率がFY26を上回る点はほぼ確定としており、資本支出がCY27を通じて上昇リスクを抱えるため、収束ペースが鈍化する可能性があるとする。転換点がFY27に来るかFY28かどうかが今後の注目点となる。成熟フェーズに入ると、クラウド資本支出成長率はクラウド収益成長率の約半分まで低下し、株価はこれに先行的に反応する。
OpenAI集中リスクは管理可能な範囲
マイクロソフトのFY26年次10-K提出資料によればOpenAI関連収益は241億ドルで、Azure AI収益の約80%を占める可能性が高い。バーンスタインは、この金額にはOpenAIとの収益配分と、OpenAIがAzure IaaS/PaaS上で発生させた支出の両方が含まれており、その大半は推論処理であること(トレーニングに比べ顧客接点や粘着性が高い)、さらにCPUコンピューティング、データベースその他のPaaSサービスも含まれることを指摘。
OpenAIがマイクロソフトの未達成契約債務(RPO)に占める割合は40%未満にとどまる。企業における推論利用が加速すれば、OpenAIは依然として主要顧客であり続け、Azure AI収益成長の追い風となるほか、事業構造の変化やAzure総利益率の改善を促す可能性もある。最も懸念されるのは、最先端ラボの成長停滞が原因で過剰な容量投資が生じることだ。これに対してマイクロソフトは2つの緩衝策を持っている。第1に自社SaaSであるCopilotが容量を吸収できる点。第2に、特定のワークロードが明確になるまでサーバー設置を延期でき、余剰となったデータセンター容量は迅速にCPU利用側に振り向けられる点だ。
バリュエーションの再評価余地
目標価格662ドルは、12ヶ月先行NOPLAT(税引後運用利益)を24.3ドルとして27倍のP/FEに乗じ、純現金残高5.49ドルを加算し、15%で割引いた値に基づく。現在株価は529.05ドルで上昇余地は25%。現時点の評価水準は歴史的低位にあり、マイクロソフトはハイパースケールベンダーと比較されるケースが増えている。
バーンスタインは、AzureとOfficeの堅調な推移が続く中、コパイロットに対する懐疑的見方が後退していることを受け、マイクロソフトにとってポジティブな再評価機会があると考えられている。1Q27の売上高およびEPSはコンセンサス予想を上回る見込みで、AzureとOfficeの両方で成長加速の可能性が残っている。資本支出の規律保持とFCFプラスの確保は、同業他社に対するマイクロソフトの強みである。
バーンスタインはマイクロソフトに対しアウパーフォーマンス格付けを維持し、目標価格は662ドルとする。AzureとOfficeの同時加速がバリュエーション再評価の大前提となる中で、1Q27決算と2Q27ガイダンスが今後の注目点となる。
免責事項
本記事は潮向研究所が第三者証券レポート(バーンスタイン、2026年10月19日)を整理・解釈し、公開市場情報と併記したものです。文中で引用されている格付け、目標価格、収益予測および関連判断はすべて当該証券会社アナリストの見解であり、その所属機関の立場のみを表すものであり、潮向研究所の見解を示すものではなく、一切の投資助言を構成するものではありません。
市場にはリスクが存在し、判断はご自身で責任を持って行ってください。本記事はいかなる有価証券の売買にも応用しないでください。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo















