米株からアジアへ、公開市場からプレIPOへ:Ondo非公開AMAが明らかにするトークン化資産の次なる章
毎年開催されるトークン2049は、プロジェクトがグローバルな聴衆に対して集中的に自己紹介を行う舞台となる。
直近市場の注目を集めているOndoも例外ではない。
大会前後において、Ondoからの大型ニュースが相次いだ:
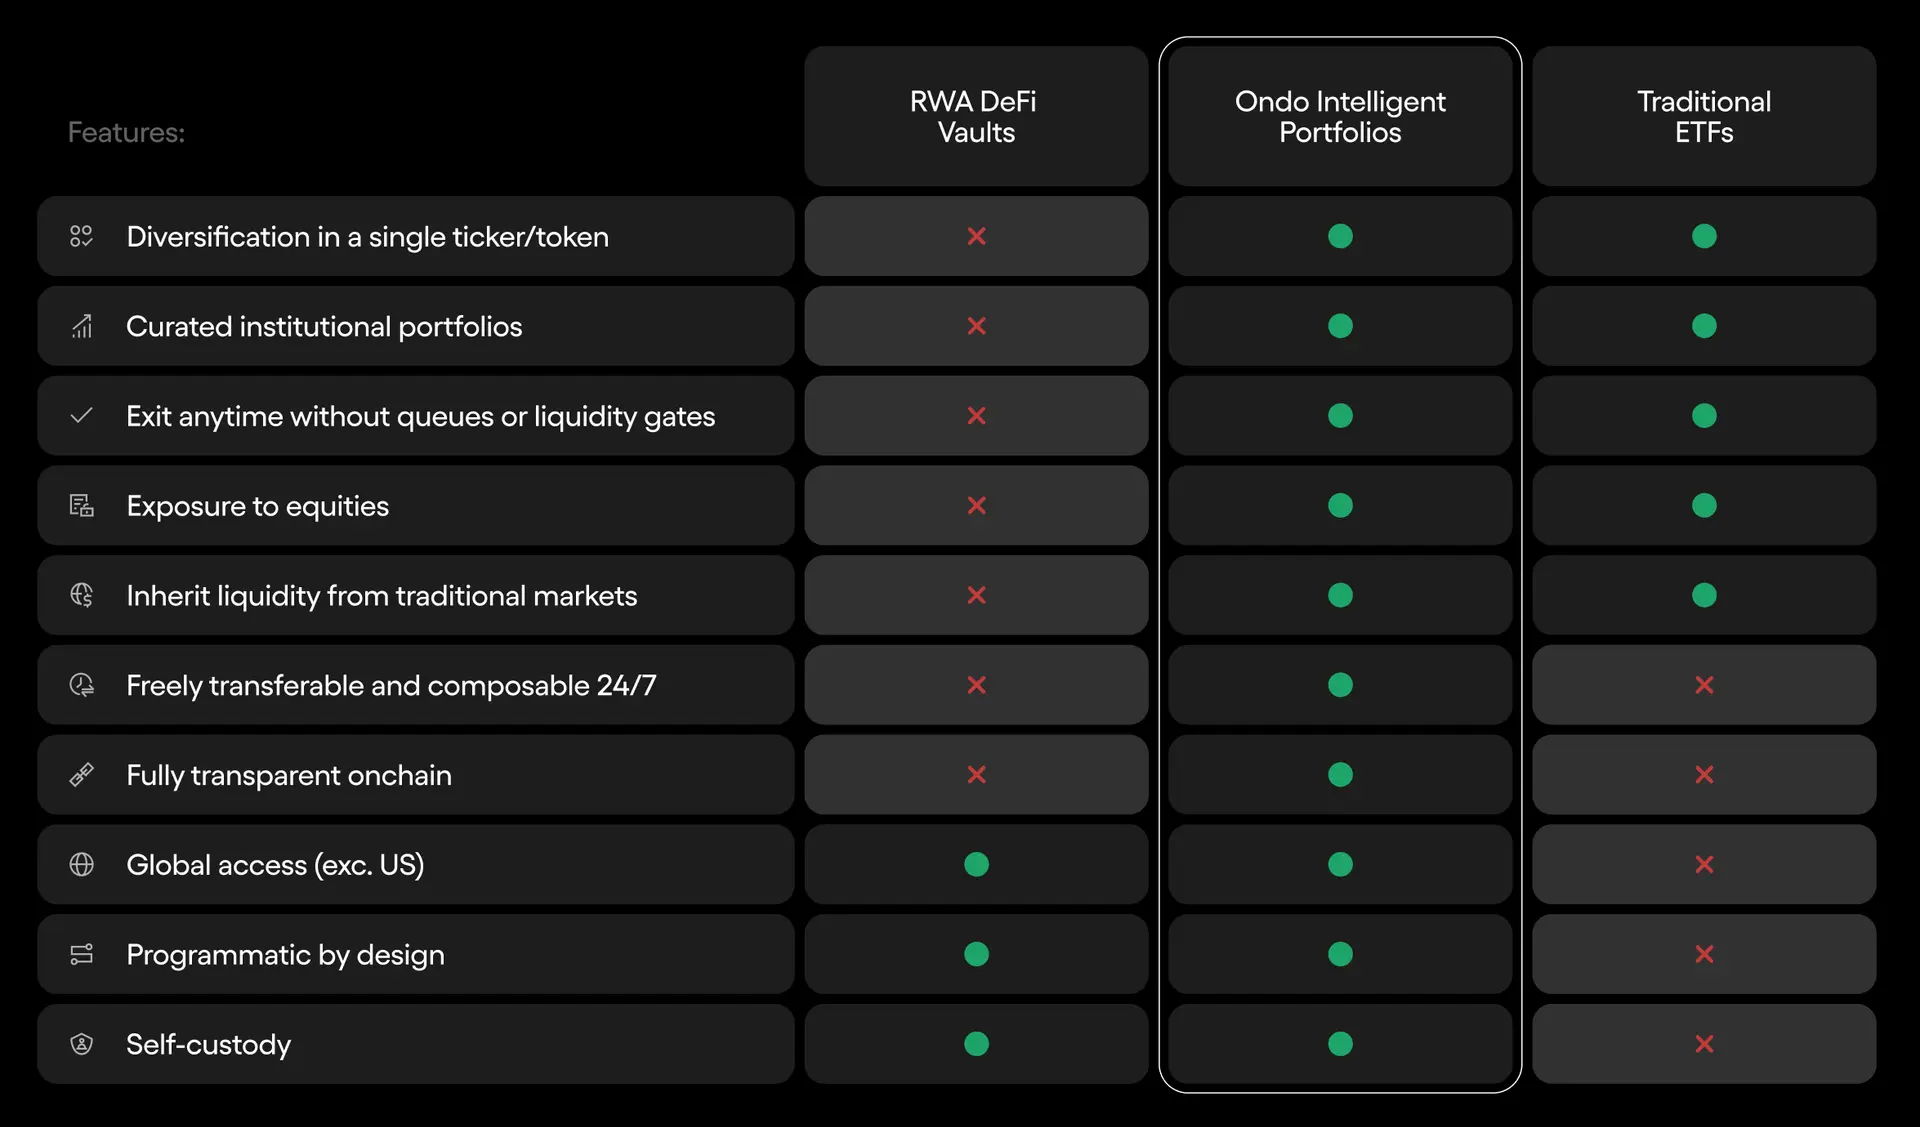
9月24日、Ondoは完全新規のオンチェーン製品「Ondo Intelligent Portfolios」をリリースし、BlackRockなどのポートフォリオ戦略をブロックチェーン上に持ち込みました。
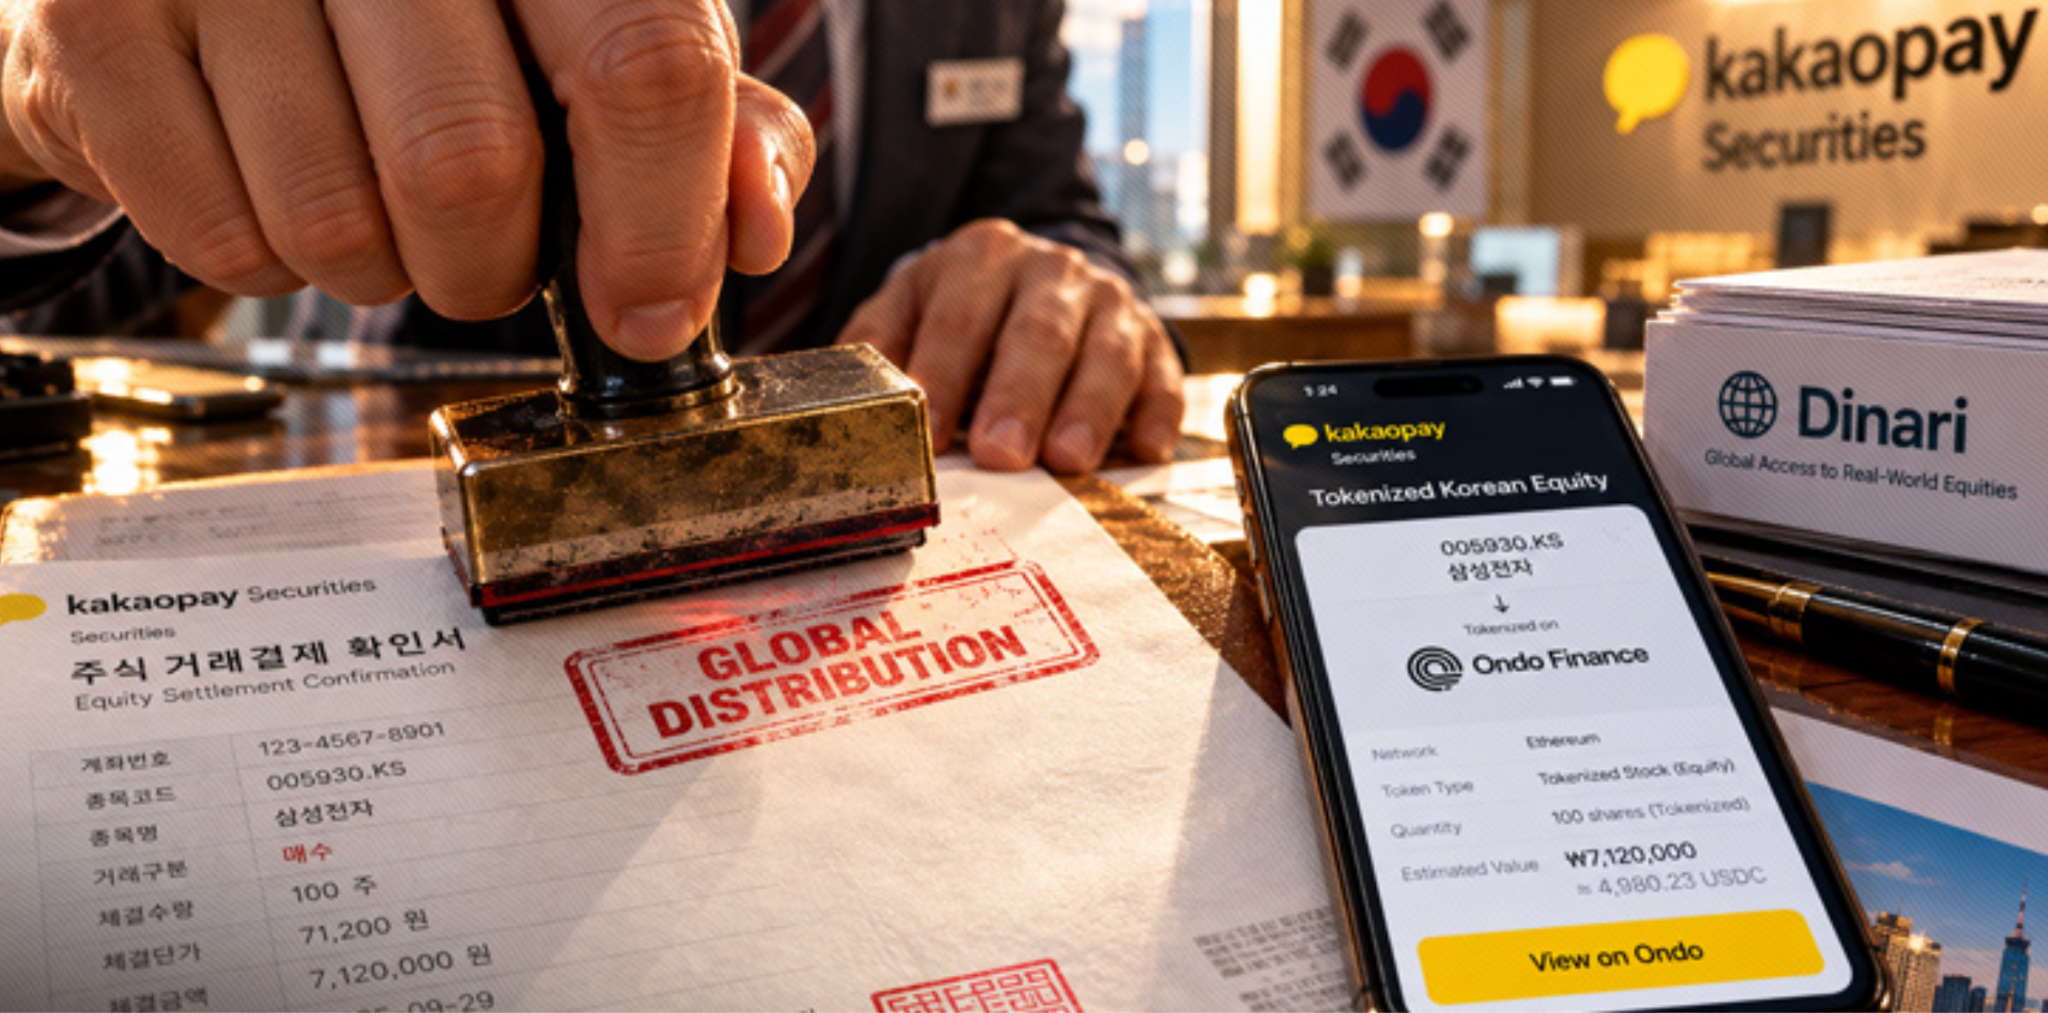
9月29日、Ondoは韓国のKakao Pay SecuritiesとMOUを締結し、韓国上場株式のトークナイズを探求すると発表しました。
10月6日、Ondoは「Ondo Private Markets」の提供を開始すると発表。トークナイズされたノートを介して投資家への非上場企業の経済的エクスポージャーを提供することを目的としています。
製品の継続的な拡張に伴い、価格も反応を示した:CoinGeckoのデータによると、過去30日間で$ONDOは43.3%以上上昇した。
オンチェーンポートフォリオからアジア市場、さらにはPre-IPO資産に至るまで、一連の動きが示すより大きな問いがある。トークナイズド資産が単一製品からより広範な金融市場へ展開する中で、Ondoは伝統金融、オンチェーン流動性、そしてグローバルユーザーをどのようにより効率的に結びつけているのか?
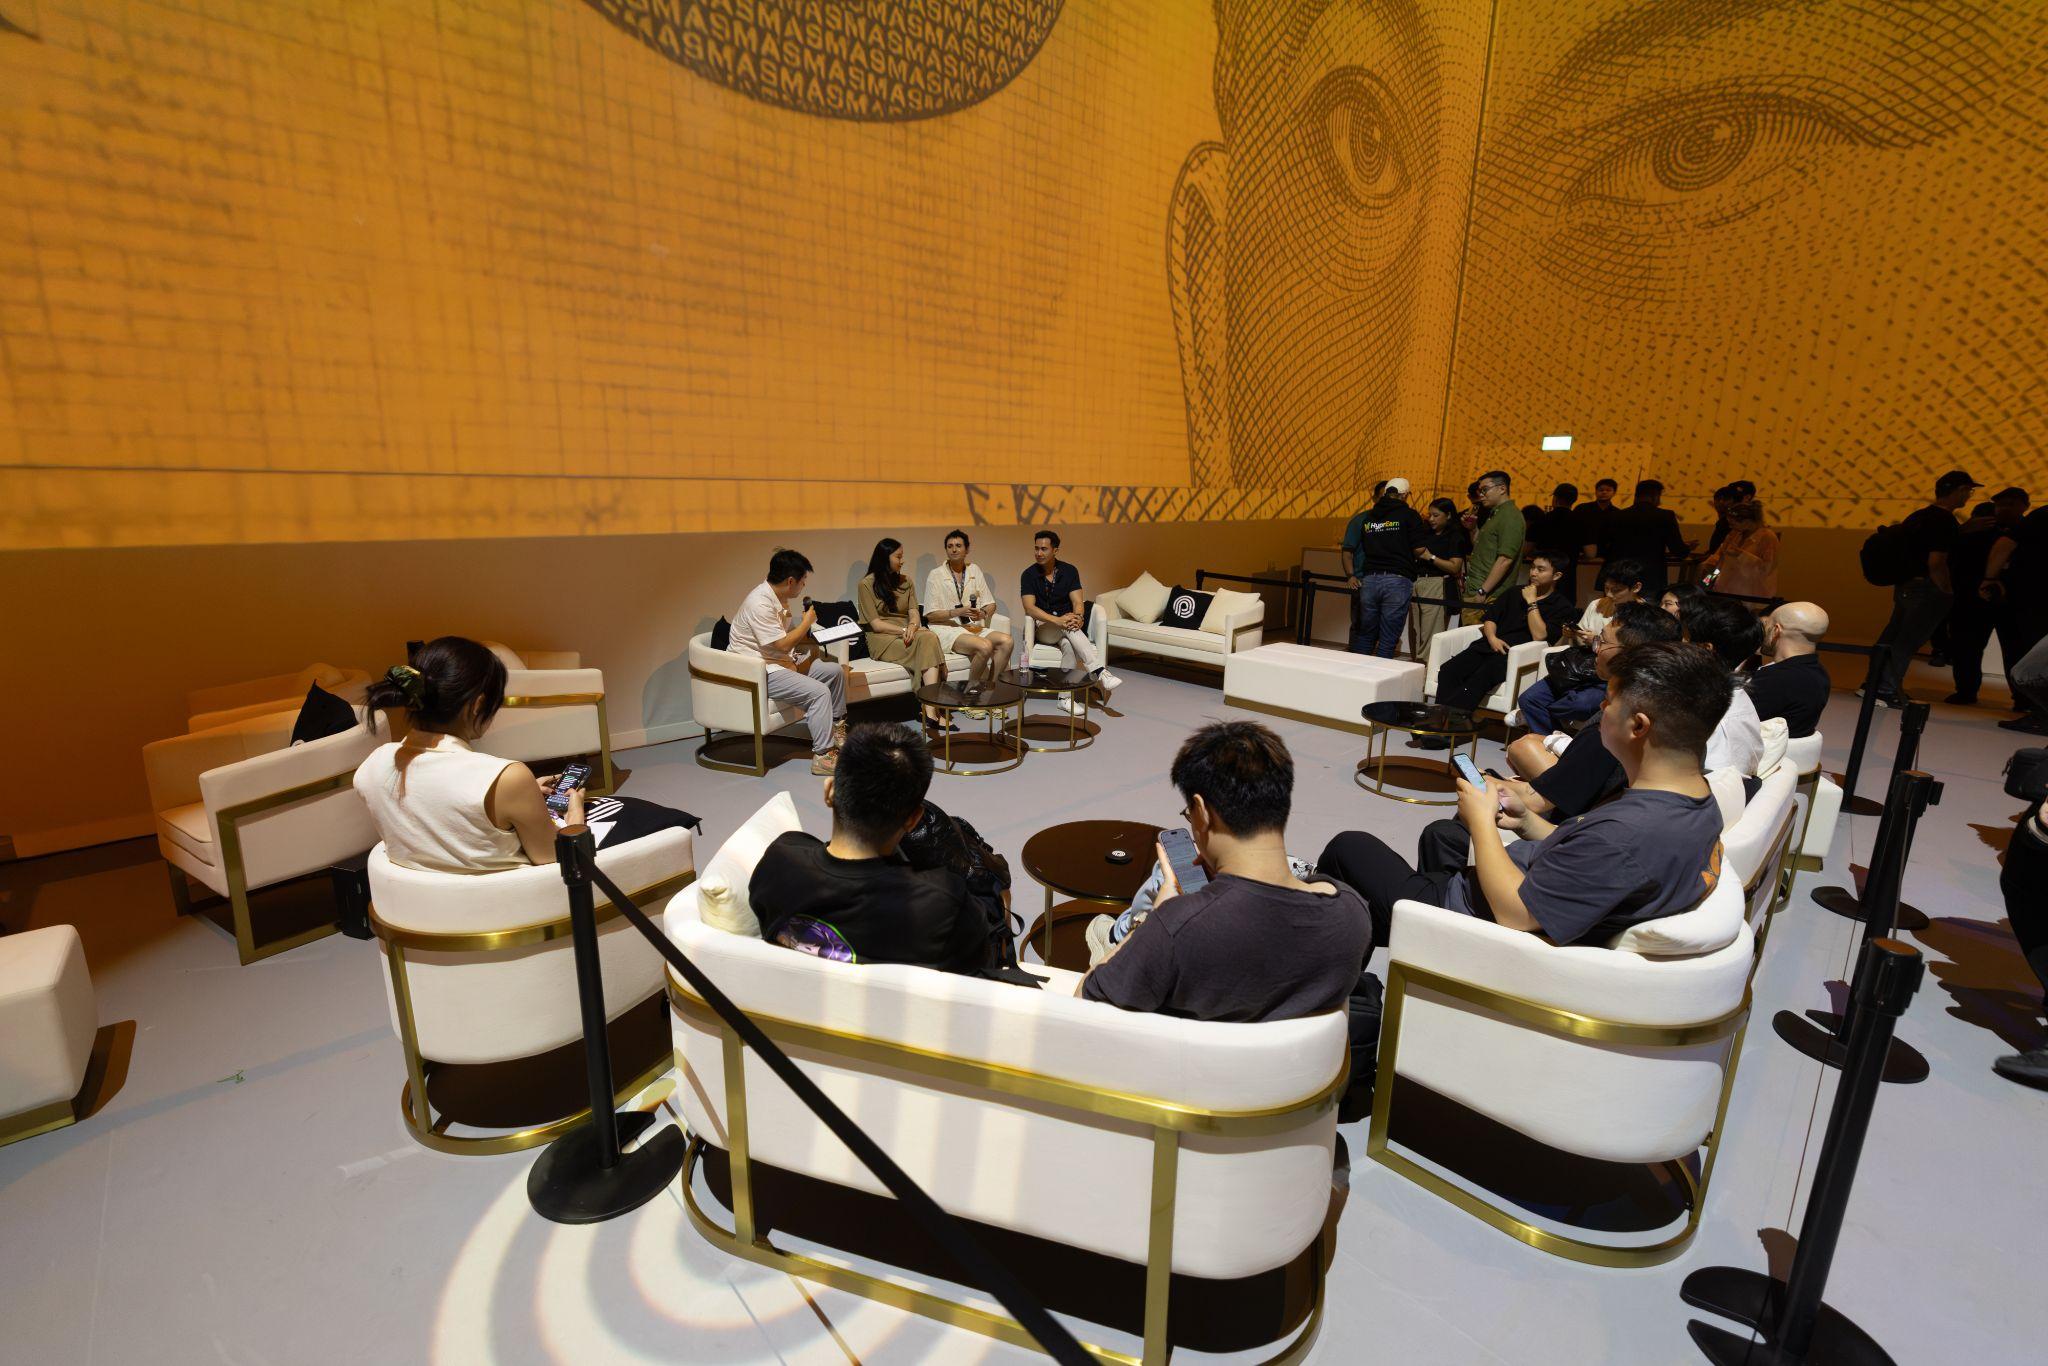
この問いに対し、OndoはTechFlowと連携し、10月6日にシンガポールで開催されたオフラインクローズドドアイベントを通じて真剣に回答することを目的としている。
情報密度の高い本イベントでは、Tom Leeやブラックロック、フランクリンテンプロトンの機関コアメンバーといった市場の重鎮たちが先端的な知見を共有した。最後のAMAセッションでは、Ondoチームのコアメンバーが製品革新、アジア市場の拡大、取引所での配布などについて議論し、現場のKOLから出された具体的な質問に回答するとともに、製品設計の背景にある考察とトレードオフを共有した。
モデレーター:
- Zolo:TechFlow共同創設者
ゲスト:
- Ondo グローバルビジネスデベロップメント マネジングディレクター Min Lin氏
- Ondo DeFi責任者 Matt Blumberg氏
- Ondo アジア太平洋地域シニアダイレクター Rania Rahardja氏
新市場の開拓から新製品の設計まで、今回のAMAで語られた全編の内容にご招待いたします。
米株を超えて:韓国株でアジア市場に参入、香港株にも注目
TechFlow:Ondoは直近、Kakao Pay SecuritiesとMOUを締結したが、その方向性は韓国株市場との協業である。
また今回は中国語圏向けのAMAであり、チャイニーズユーザーにとって香港株への需要も非常に高いものとなっている。
そのため多くの人々が知りたいのは、Ondoが香港の証券会社や託管銀行との協力体制を構築する計画があるかどうかだ。計画がない場合、何らかのハードルが存在するのか。ある場合、現時点でどの段階まで進んでいるのかということである。
Min Lin:
世界最大級のトークナイズド株式プラットフォームとして、Ondoは当初米株市場から参画した。これは米国資本市場の規模が大きく流動性も強固であり、世界中の投資家が米株に対して高い需要を持っているためである。しかし長期的に見れば、トークナイズド株式の機会が米株に限定されるとは考えておらず、同時にOndoというモデルをさらに多くの国々と地域へと展開し、サービスを提供する方法についても慎重に検討している。
直近でKakao Pay SecuritiesとMoUを締結したことは、Ondoのアジア市場への展開において重要な一歩である。**韓国は非常に活発な資本市場と成熟したデジタル資産ユーザー層を擁する一方、海外の小売投資家が韓国株式市場に参加するには依然として一定の経路制限が存在する。現地の機関と提携することで、Ondoのグローバルな配布能力とパートナーが保有する既存の証券市場インフラを組み合わせ、より多くの国際投資家が韓国上場企業への投資機会に触れる機会を得られるよう望んでいる。
今回の提携は単なる製品に関する議論にとどまらず、基幹株式の取得と託管、トークンの発行と償還メカニズム、さらに資産残高管理や照合といったインフラを含む。両者は業務運営フレームワークをさらに検討するため、合同作業部会の設立も計画している。
より効率よく、より多様なアジア株式市場の製品をユーザーに提供したいと考えており、チャイニーズ市場は間違いなくOndoの重点注力市場の一つであるため、香港株に対しても継続的に注目している。**とはいえ、新規市場に進出する際は、ユーザーニーズや商業機会の評価に加え、協議や交渉すべき事項が数多く存在する。現在調査を進めており、持続可能な事業基盤を着実に築いていきたいと考えている。
取引所の株式製品に向き合う:競合よりも、共に市場を拡大することを希望
TechFlow:コミュニティで最も関心を集めている問題の一つは、現在Binance、Bybit、Bitgetなどを始めとする多くの取引所プラットフォームが株式関連製品を発売している点であり、取引所の優位性はユーザーベースとチャネル配布能力にあるということだ。
一方で、Ondoの製品はすでに多数の取引所プラットフォームにリストされており、取引所独自の株式製品と並行して運用されている。
これを踏まえ、多くの人々は疑問を抱いている。Ondoは取引所を自社の発展戦略およびエコシステムの中でどう位置づけているのか。配布チャネルの観点から、Ondoはどうやってそれらとユーザーを奪い合うのだろうか。
Rania Rahardja:
私の中核的な意見は次の通りだ。外見が似た製品であっても、実際の体験には大きな違いが生じる可能性がある。この違いは、ユーザー体験、プライシングメカニズム、および基礎資産の流動性など、多方面に表れる。
Ondoを例に挙げると、私たちの一つの核心的な優位性は、製品のプライシングが常に伝統市場における基礎資産の実勢価格に基づいている点にある。ユーザーが100ドル、1万ドル、あるいは100万ドルを取引する場合でも、私たちは最も競争力のある価格と最適な取引体験を提供することに尽力している。
もう一つの側面として、我々は継続的に新製品の開発に取り組み、トークナイズド資産の境界を広げている。例えば、Ondo Financeは最近「Ondo Private Markets」の提供を開始すると発表しており、トークナイズドノートを介して投資家に非上場企業の経済的価値への参加機会を提供することを目指している。
当時Oondoはこの種の製品をリリースしなかったのは、準備が整っていないと判断したからである。自信を持って仕上げられない製品については着手せず、手がける製品に関しては全て最高の品質を出そうと努めている。
Matt Blumberg:
業界にいると暗号通貨(Crypto)自体に注目が向きがちだが、実際には暗号資産業界全体の未来の可能性は、今見えているよりも遥かに大きい。
トークナイズはまだ始まったばかりである。仮にトークナイズの歴史全体を一冊の本に例えるなら、今はまだ最初のページに残っているかもしれない。この視点から見れば、競合他社の多くの行動も、市場発展を推進するために我々を助けてくれていると解釈できる。**彼らは独自のプロダクトやチャネルを通じて、Cryptoに触れたことのないユーザーにトークナイズド資産を理解させ、関連製品の試用を始めさせている。
これらのユーザーは最初は他のプラットフォームで米株を購入したものの、ニーズが豊富になるにつれ、香港株の取引、レバレッジの使用、パーペチュアル・コントラクトへの参加、あるいはPre-IPO資産へのエクスポージャー獲得を求めるようになるかもしれない。こうした異なるニーズは、Ondoがユーザーにより深く奉仕する機会をもたらす。
つまり、ユーザーが最初は他のプラットフォームを通じてこの市場に入ったとしても、最終的にはOndoのユーザーとなる可能性が残されている。我々にとって、業界参加者が共に市場教育を推進し、新規ユーザーを引き込むことは、結果としてトークナイズド資産市場全体の成長空間を広げることに繋がってくる。
Min Lin:
私も同感だ。現時点では業界全体の規模はまだ比較的限制されている。トークナイズド株式を例に挙げると、現在の市場規模は数十億ドルレベルにとどまるのに対し、世界的な株式市場の規模は数万億ドルに達する。この格差こそが、該市場に尚も巨大な成長余地があることを意味している。
ゆえに、取引所が株式関連製品の提供を開始した際、プラットフォーム間の競争圧力が確かに存在する一方、同時に取引所はより多くのユーザーにトークナイズド資産の理解と接触を促し、多くの暗号ユーザーをこの市場へ誘導する役割も果たしている。
業界発展の初期段階においては、競争だけにとらわれるべきではないと考えます。既存市場でのユーザー争奪戦よりも重要なのは、他の参加者と連携し、より多くの人にトークナイズド資産の認知と利用を促し、業界全体の規模を大きくすることです。
Ondo Intelligent Portfolios:「機関投資家レベルの資産配分」をより多くの投資家に届ける
TechFlow:先ほどRania氏が製品革新について言及していたが、9月24日にOndoが3つの「Ondo Intelligent Portfolios」をリリースし、BlackRockなどのポートフォリオ戦略をオンチェーンに持ち込んだ点は興味深い。
このような製品の提供にはどのような考えがあったのか。今後どのような方向性の銘柄を増強する予定であり、なぜか。
Matt Blumberg:
実際には数ヶ月前、初めてこの種の製品提供を検討した際、市場が必ず受け入れると想定するのではなく、まずリサーチとユーザーヒアリングを行い、ユーザーがこれに興味を持つか、どのような投資戦略を求めているかを把握した。
全く新しい製品の場合、ユーザーはコンセプトだけでは最終的な使用体験を想像しにくく、自身が必要とするものを正確に判断するのも難しい。実はBlackRockのような専門機関とコミュニケーションを取る際も、どの方向性がユーザーに受けるかを確信するのは容易ではない。
そこで我々は、まず基礎的な製品をリリースして市場に実際に触れさせ・使っていただいた後、ユーザーのフィードバックに基づいて次の展開を決めることが最善だと判断した。
それが基盤技術を重視している理由でもある。技術アーキテクチャは優れた拡張性を備えており、製品の迅速なイテレーションをサポートできる**という土台がある。次第にユーザーの嗜好を把握していくにつれ、新たなポートフォリオをより速く立ち上げ、市場の反応を継続的にテストし、実際の需要に応じてラインアップを整備・拡張していくことができる。
Rania Rahardja:
付け加えるとすれば、「Ondo Intelligent Portfolios」の意義は新しい投資戦略を提供するだけでなく、従来得ることが難しかった投資商品へ、より多くの個人投資家が触れる機会を提供することにもある。
一部の国や地域のユーザーにとって、特定の資産への投資や特定の投資戦略を採用したいと思っていても、従来のチャネル経由では気軽に参加できないケースもある。Ondoのオンラインプラットフォームを通じて、これらの投資機会へのアクセス障壁を下げて、より多くのユーザーに直接関連製品に触れてもらいたいと考えている。
加えて、ここまでの取引所の話題に戻ると、往々にして取引所は市場参加者であるだけでなく、Ondoの新製品の重要な配布チャネルとなり得る。**取引所に既に蓄積されたユーザーベースと配布ネットワークを活用することで、より多くのユーザーにリーチでき、新製品を広範な市場へ展開する機会が生まれる。
上場前後をつなぐ:Ondo Private Markets は Pre-IPO 資産の流動性と体験をどのように革新するか
TechFlow:最近のOndoにおける最大の発表が「Ondo Private Markets」である。次世代テクノロジーを形成しつつある多くの企業が未だ非上場企業であり、大多数の投資家は上場前に参加することができない。Ondo Private Marketsは此类のエクスポージャーをオンチェーンに持ち込み、7×24時間の取引をサポートしている。
他の製品と比較して、Ondo Private Markets の特徴は何だろうか。
Min Lin:
OndoのPre-IPOトークンは他のプラットフォームと比較して、最も特筆すべき点が流動性である。**
他のプラットフォームとは異なり、OndoのPre-IPOトークンを保有すれば、ユーザーは当該企業が正式に上場した後のStockトークンへ比較的スムーズに変換(移行)できる。つまり、OndoはPre-IPO段階とPost-IPO段階を接続し、ユーザーはポジションの再開や製品の切り替えを必要とせず、よりシームレスな体験が得られる。一方、他のプラットフォームが提供しているPre-IPO関連製品には通常ロックアップ期間があり、一般的には約6ヶ月間設定され、この期間中はユーザーが大幅に制約を受けることになる。
Ondoは製品設計において流動性を極めて重視しており、関連メカニズムを通じてユーザーにより良い流動性、より柔軟な資産管理、そして優れた取引体験を提供したいと考えている。
Matt Blumberg:
さらに、OndoのPre-IPOトークンはDeFi上で担保として使用可能であり、他のプラットフォーム製品にはこれほどの有用性がない。
KOL Q&Aセッション
質問 1:
質問者:Ondoにとって今後、配布に関してオンチェーン部分を重視するのか、それとも中央集中型取引所(CEX)部分を重視するのか。
Rania Rahardja:
あなたが挙げた項目は我々すべて取り組んでおり、複数のチャネルに対する提携を同時並行で進めている。
設立当初より、OndoはBinance、Bitget、OKXなどのグローバル取引所と提携している。同時に、アジア各地域の取引プラットフォームへの積極的な展開や、ウォレット、パブリックチェーン、DeFiプロトコルなどのオンチェーンパートナーシップを構築している。機関投資家レベルにおいても、協業ネットワークの拡大を継続的に行っており、例えば先週は大韓民国のKakao Pay Securitiesとの提携契約を交わした。
多様なパートナーネットワークを通じて、Ondoの製品を異なる市場や異なる類型のユーザーへ届け、単一の配布チャネルへの依存を脱したいと考えている。**
これらの提携を継続的に推進できていた理由は、過去一年間の市場環境の変化にも関係している。まず、RWAの発展可能性を注視し認める機関が増加している。関連規制フレームワークが次第に明確化するにつれ、機関の同分野への参入に対する信頼も高まっている。
次に、ユーザーのトークナイズド資産及び関連製品への認知度が向上しており、Ondoブランドへの親和性と信頼も徐々に醸成されている。これらの変化が、パートナーと配布チャネルの拡大に好条件をもたらした。
Min Lin:
追伸として付け加えると、取引所や他パートナーを通じた製品配布のほか、我々も観察しているが、Ondoへの直接Onboardingをするユーザーが確実に増加傾向にある。特に大口購入ニーズを持つユーザーには、KYCなどの関連サービスも提供している。
質問 2:
質問者:私はパブリックチェーン出身ですが、以前マルチチェーンエコシステムでは同じ資産が異なるパブリックチェーン上で異なるトークンバージョンを生み出すことが往往にしてあった。トークナイズド株式においても同様のことか起きるか。Ondoは将来すべてのチェーンを接続(ブリッジ)することを検討しているか。
Matt Blumberg:
我々には関連技術「Ondo Bridge」がすでに整備されている。
我々のデザインはBurn and Mint(バース&ミント)メカニズムを採用しており、元チェーン上のトークンを単純にロックしてターゲットチェーンにもう一つのトークンを発行するという手法ではない。
一例を挙げると、ユーザーがEthereum上のTeslaトークナイズド株式を保有しており、Solanaへクロスチェーン移転したい場合、対応するクロスチェーンメカニズムを満たせば、元チェーン上のトークンは消去され、ターゲットチェーンには該当するトークンが新規ミントされる。
この手法には重要な目的があり、それは同一資産が異なるチェーン間で流動性が断絶するのを防ぎ、ユーザーが異なるブロックチェーン間でもっと柔軟に資産を移転できるようにすることだ。
質問者:それでは、これらのトークンが表す基幹株式の権利は、最終的にオンチェーン記録を基準とするのか、それともチェーンアウトの株式保有記録を基準とするのか?
Min Lin:
基幹株式は常に我々が関連するブローカー口座を通じて保有し続ける。クロスチェーン実行時に変わるのはオンチェーン上のトークンである。例えば、ユーザーがトークンをSolanaからEthereumへ移転する場合、Solana上のトークンは消去され、Ethereum上に対応するトークンがミントされる。
いずれのチェーン上でトークンが流通しようと、基幹株式は引き続き対応するブローカー口座に保管され、クロスチェーン操作によって所有権が移転することはない。言い換えれば、クロスチェーンはトークンが属するブロックチェーンネットワークを変更するのであり、基幹株式の保有構成を変えるものではない。
質問 3:
質問者:Ondoは現在主にどの類型のユーザーを獲得したいと考えているのか。暗号資産やオンチェーン取引に精通したCryptoネイティブユーザーなのか、それとも従来より伝統金融市場で米株、ETF、オプションを取引してきた投資家なのか。
Matt Blumberg:
現時点では、OndoのユーザーはいまだにCryptoネイティブユーザーが中心だが、伝統金融ユーザーも我々が非常に重視している層である。私は、業界の発展に伴い、両者の境界線は次第に曖昧になりつつあると考えており、Ondo Perps がこの点をよく象徴している。
製品の種類がさらに豊かになり、ユーザー層が拡大するにつれて、将来はますます多彩な背景を持つ投資家が参画してくると信じている。
Rania Rahardja:
私見では、Ondoの製品はオンチェーンユーザーに対して強い吸引力を持っており、彼らはRWAを配分することでポートフォリオを充実させ、投資の多様化を実現できるからだ。
同時に、Ondoが一貫して堅持している核心的目標はAccessibility(アクセシビリティ)、つまりより多くの人が質の高い金融資産により手軽に触れられるようにすることである。**
異なる国と地域の多くのユーザーにとって、伝統金融チャネル経由で株式市場に参加するのは困難な場合がある。もしトークナイズという方法で、彼らが関連資産への投資エクスポージャーを手軽に獲得できるようになれば、彼らがCryptoネイティブユーザーかどうかは実はそれほど重要ではない。
我々にとって重要なのは、ユーザーに真の投資ニーズがあるか、そして適切な製品とチャネルでそれらのニーズに応えられるかどうかだ。ユーザーが暗号資産業界由来であれ伝統金融市場由来であれ、彼らが質の高い金融資産に触れる障壁を下さえできれば、より広範な投資家層に奉仕する機会が生まれる。
質問 4:
質問者:アジアにおけるトークナイズド株式市場は発展しつつあるが、現状のトークナイズド株式領域は依然として米株が主体となっている。あなたはアジア株式のトークナイズを推進する際の最大の障壁は何だと思いますか。主に規制制限か、それとも流動性の不足か。
Min Lin:
私は、規制と流動性の両方が重要な要素であると考える。
日本のSBIグループとの提携を例に挙げると、我々は一直に日本株をトークナイズド製品に組み込む方法を模索している。まずは解決すべきは規制の問題である。日本金融庁(JFSA)が我々の関連事業を許可するかどうか、そして製品をどの市場に配布できるか。市場展開の過程において、これらは絶対に考慮しなければならない課題だ。
二つ目の鍵となる問題は流動性である。我々は5x24、あるいは7x 24の取引体験を実装し、同時にユーザーが合理的な見積もりと良好な取引体験を得られるよう保証したいと考えている。伝統的な株式市場には固定の取引時間帯があり、これは毎日伝統市場の流動性が欠如する時間帯が発生することを意味する。この流動性のギャップをどのように埋め、非営業時間中にもなお合理的な価格決定と有効な取引を保証するか。これが我々が解決しなければならない課題である。
これらの課題はすべて現地機関パートナーと共に探求する必要がある。規制要件、伝統市場インフラ、そして新しい取引メカニズムを組み合わせられてこそ、伝統株式市場の取引時間と流動性に関する制限は次第に克服されていくだろう。
質問者:Hyperliquidなどの分散型取引プラットフォームは既にパーペチュアル・コントラクトを通じて伝統市場取引時間帯以外の取引機会を提供している。Ondoは類似メカニズムの導入や、自社製品のカスタム構築を検討しているか。
Min Lin:
確かに特定市場向けにパーペチュアル・コントラクトを用いたヘッジ案を評価した経験はあるが、率直に言うと、現時点では本格的に実施しておらず、これも我々が新規市場を開拓したり新製品を設計したりする際に検討対象の一つとし続けている方向性である。**
Matt Blumberg:
私の見解では、一つの中核的課題は、ユーザーが保有する資産の裏側に実在する株式が存在し、かつそれらの株式がブローカーによって実際に保管されていることを確認したいという点にある。
パーペチュアル・コントラクトが完璧に機能すれば状況は異なるかもしれない。しかし現実には、此类製品には依然としていくつかのリスクが存在する。
したがって現時点では、パーペチュアル・コントラクトは伝統的ブローカー口座を通じて実物の株式を保有することにもたらされる確実性を完全に代替し得ない。Ondoにとって必要な考慮は、取引時間の延長方法だけでなく、より柔軟な取引体験を提供しつつ、製品の信頼性とリスク管理能力を確保する方法を含んでいる。
質問 5:
質問者:オンチェーンエコシステムの部分はどのように捉えているか。特定の生態系との関係を特意に維持するつもりはあるか。例えば最近のRobinhood Chainなどがそれに当たる。
加えて、Perpsの部分については、多くの人がMemecoinなどより多くの資産の接続を希望しているが、あなたの見解はどうか。
Matt Blumberg:
Robinhoodの発展は非常に注目に値すると考え、より効果的にそのエコシステムへ参画する方法を模索中だ。今後数週間以内には、我々のこの分野におけるアクションがより明確に見えるだろう。
もう一つの重要な方向性は担保資産の種類拡大である。まず他取引プラットフォームと協議中であり、Ondoのトークナイズド株式をそれらが担保として認める資産の一つにできるか検討している。
我々は、トークナイズド資産を担保とした場合、資金効率向上が重要な優位性になると考えている。ただ、それほど深く取引に携わっていない多くのトレーダーにとって、資金効率は依然として比較的抽象的な概念であり、それが自身の取引戦略や投資利益にどのように影響するかを十分に理解できているわけではないかもしれない。
我々チームの多くが伝統金融業界出身であるため、担保効率の重要性を熟知している。しかし他の一部プラットフォームにとっては、これはいまだに段階的に啓蒙・理解を進めるべき方向性であり、したがって関連する提携には時間がかかる。
資産カテゴリーの面でも、広大な拡張余地があると考える。例えば、一部のユーザーはビットコイン売却を望まないものの、それを担保として活用したいと思っている。過去2021年から2022年にかけての時期、市場は多くのリスクを晒した。我々はトークナイズドされたビットコインETFやイーサリアムETFなどの資産に一定の応用価値があると考えている。
Memecoinに関しては、より慎重なアプローチが必要だと考える。鍵となる問題は流動性の不足と価格の激しい変動であり、これはユーザーにとって極めて危険な事態になりうる。一般的に、資産規模が小さく市場の深さが薄いほど、それを担保資産とする難易度は高くなる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @OndoFinance