Bitget UEX デイリーレポート|サウジアラビア空港襲撃により中東リスク増大;米株3大指数反発;BTC、8万4000ドル付近まで回復
1. 注目ニュース厳選
1. 中東情勢:サウジアラビアの国際空港連続襲撃、エネルギー供給リスク再燃
サウジアラビアの首都リヤドにあるハリード王国際空港で10月10日~11日にかけ連続した襲撃が発生した。イエメンのフーシ派が責任を表明し、攻撃はサウジアラビア東部の空港およびエネルギー関連施設へ拡大している。襲撃により多数の死傷者が出たほか、フライトのキャンセルや空港運営の中断を引き起こした。米国はフーシ派に対する軍事行動を支援する可能性を示しており、中東の情勢は再エスカレーションのリスクに直面している。
市場への影響: 今回の紛争リスクは原油輸送路からさらに空港、精製、その他重要インフラへと広がっている可能性がある。襲撃が続けば、地域エネルギー輸送のコスト増と供給途絶リスクが高まり、価格上昇を通じて世界のインフレ期待に影響を与える可能性がある。航空、観光、輸送業界はコスト圧迫にさらされ、エネルギー・国防関連資産への注目が集まるだろう。今後の注目点は、サウジのエネルギー施設の実質的被害、紅海およびホルムズ海峡の輸送状況である。
2. 国際原油:ロシア・ウクライナのエネルギー停戦噂により原油価格は下落、ブルネットは103ドル前後へ低下
トランプ米大統領は、ロシアとウクライナがエネルギーインフラに関する停戦合意を行う可能性があると表明。これにより市場ではロシアのエネルギー供給制約緩和の見通しが広がりつつある。ただし現時点で両国による完全な確認は得られていない。このニュースを受け、10月12日のアジア相場初値でブルネット原油は一時的に約103.35ドル/バレルまで下落、WTIも約90.55ドル/バレルまで低下した。同時に、中東でのタンカー襲撃やサウジの空港攻撃は供給不確実性を引き続き高めている。
市場への影響: 現在の原油価格は相反する2つの要因の影響を受けている。ロシア・ウクライナのエネルギー停戦見通しが供給緊張を和らげる一方、中東衝突の激化は輸送およびエネルギー施設へのリスクを高めている。停戦合意が実現すれば一部で成品油供給圧力が緩和される可能性があるが、中東の襲撃が拡大を続ければ地政学リスクプレミアムによって価格が支えられる可能性もある。短期的には外交発言だけでなく、実際の供給回復動向を見る必要がある。
3. 米国経済:今週はCPIと銀行決算の二重の試練を迎える
米国の9月消費者物価指数(CPI)は10月14日に発表予定。市場ではエネルギー価格上昇の影響により総合CPIが前月比約0.6%増加し、コアインフレは比較的穏やかな推移を示すと予想されている。此前に発表された10月ミシガン大学消費者信頼感指数速報値は46.3まで低下し、年間インフレ期待が4.7%へ上昇。消費者の経済・物価前景への懸念が継続的に高まっていることを示している。今週はJPモーガン、シティグループ、ウェルズ・ファーゴ、ゴールドマン・サックスなどの大手銀行が第3四半期の業績を発表する。
市場への影響: インフレ指標と企業収益が、株式市場が近期的な反騰を続けられるかどうかを決定づける。CPIが予想を上回れば米国債利回りが再び上昇し、高評価額銘柄であるテクノロジー株を圧迫する可能性がある。一方、銀行決算でクレジット品質の安定や法人融資・トレーディング業務の成長が示されれば、経済の弾力性に対する市場の見通しが改善するかもしれない。現在特に注目すべきは、高金利が企業債務調達、AI資本支出、消費ローン需要にどのように影響するかである。
2. 市場振り返り
1. コモディティと為替のパフォーマンス
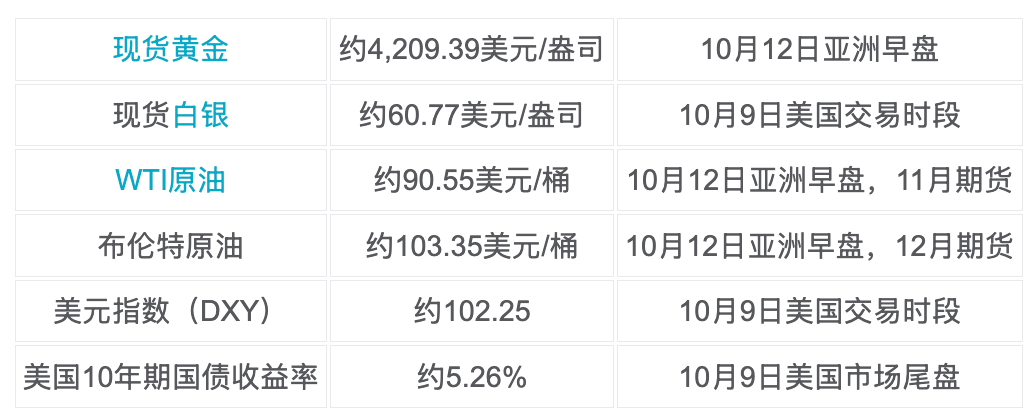
国際原油は月曜朝方に下落したが、1バレルあたり90~100ドルという高値水準を維持している。中東の襲撃とロシア・ウクライナのエネルギー停戦見通しが相殺作用をもたらし、原油価格の短期的な変動幅の拡大につながる可能性がある。金価格はアジア市場で約0.4%上昇し、地政学的および経済的な不確実性に対するヘッジ需要を示唆した。ただし、高い米国債利回りは無利息資産の評価額を抑制し続けている。米国債券市場は10月12日に休市のため、米国債利回りは最終営業日の参考数値を採用している。
2. 暗号資産のパフォーマンス
- BTC: 約83,849.77 USDT;BTC/USD参考価格は約83,887.55ドル、24時間変動率+1.08%。
- ETH: 約2,545.71 USDT;ETH/USD参考価格は約2,542.42ドル、24時間変動率+1.62%。
- 暗号資産の時総額: 約2兆8,130億ドル、過去24時間で2.58%減少。
BTC、ETHデータはBitget提供、北京時間の10月12日09:26:26および09:17:21にそれぞれ更新。24時間変動率はページ内のUSD基準口径を採用している。時総額はCoinGecko提供、北京時間09:29:48時点。対象範囲と計測時間が異なるため、BTC・ETHの上昇と時総額の減少を単純な矛盾と解釈したり、他の暗号資産の一斉上昇を示すものとしては扱わない。
BTC|清算ゾーン観察
タイムリーな要件を満たし、完全な価格帯と清算強度を含んだCoinGlassのBTC清算マップデータが本稿では入手できなかったため、現在の価格より上の主要ショートを考慮した潜在的清算ゾーン、下側のロングポジション潜在的清算ゾーン、および距離計算については一時的に提供を見送る。BTCは直近で約8万ドル圏から8.4万ドル附近へ回復したものの、価格の反騰だけでは集中的なショートの清算が発生したと断定できない。
ETH|清算ゾーン観察
ETHは調整安後の底値から2,500ドル以上へ反騰したが、これも検証可能な最新の清算強度分布データが不足している。現在、上方ショートの潜在的清算圧力と下方ロングの潜在的清算圧力を確実に比較することはできず、通常のテクニカルサポートレベルを清算ゾーンとして扱うこともない。
機関保有コスト|BTC
ストラテジー社の最新検証済み公式開示によれば、10月4日時点で848,000枚のBTCを保有し、平均購入コストは約75,441ドル。Bitget社提供の北京時間10月12日09:26:26時点BTC/USD参考価格83,887.55ドルを基準に計算すると、BTC価格はストラテジー社の平均コストより11.20%高くなる。これは平均購入コストに対する参考プレミアムの表記であり、同社の全体的な投資収益率を示すものではない。米国現物BTC ETFの統合コストは最新の検証可能推計値が未取得のため、本稿では記載しない。
ワンポイント・マーケット観
BTCは約8.4万ドルへ反騰し、ストラテジー社の平均購入コストに対して約11%のプレミアムを維持しており、機関コストの緩衝余地は前期比で幾分回復した。一方で、清算マップデータでは現在の主要なレバレッジリスク位置を確認するには不十分である。今後はBTCが反騰を維持できるか、およびETF資金流入を持続的に改善できるかを併せて観察する必要がある。
3. 米国株主要指数のパフォーマンス
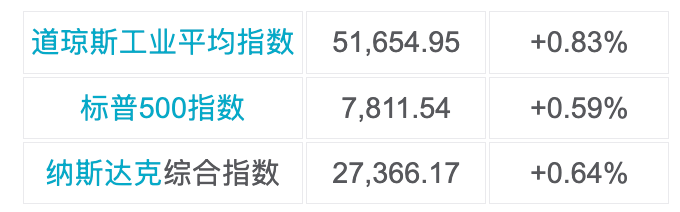
米国株は10月9日三大主要指数が一斉に反騰。ダウ平均は400ポンド超の上昇、S&P500指数とナスダック総合指数はいずれも約0.6%上昇。週全体ではダウ平均が約0.9%、S&P500指数が約1.2%、ナスダック総合指数が約0.6%上昇し、主要指数が弾力性を維持していることが示された。
ただし、市場内では明確な分化も存在する。SpaceXが無線スペクトルを取得するという知らせが従来型通信事業者の株価大暴落を招き、通信鉄塔企業は逆行して上昇した。テクノロジー株では、マイクロソフトとアマゾンが好調な一方、アップルとエヌビディアは圧迫感があった。市場はテクノロジーセクター全体の一律評価ではなく、個々の企業の利益実現にもっと目を向け始めている。
4. テック7大企業(メガキャップ)のパフォーマンス
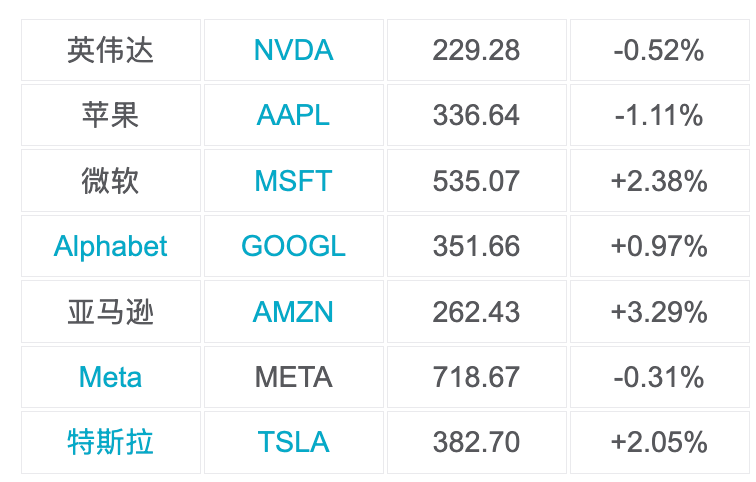
7大企業の中で4社が上昇、3社が下落。アマゾンは3.29%上昇、マイクロソフトは2.38%上昇、テスラは2.05%上昇し、主な上昇個別株となった。アップルは1.11%下落、エヌビディアは0.52%下落した。マイクロソフトの時価総額は既に4兆ドルに近づいており、クラウドサービスとAI事業に対する高成長期待が寄せられているが、将来の評価額はAzureの成長、AI収益、資本支出の回収率にかかっている。
5. 分野別動向観察
通信事業者:SpaceXの無線スペクトル市場参入が価値評価の見直しを促す。 スペースXは約80億ドルの取引を通じて全国的な800MHz帯低周波スペクトルを取得し、Starlink Mobileのより完結した移動体通信能力を整備する計画だ。Tモバイルは10月9日に約13.3%下落、AT&Tは約9.8%下落、ベライゾンは約8.8%下落した。通信鉄塔企業は顕著に上昇しており、新ネットワークには依然として地上インフラが必要だという市場の見方を示している。
金融セクター:大手銀行の決算が高金利環境下における収益の弾力性を検証する。 今週はJPモーガン、シティグループ、ウェルズ・ファーゴ、ゴールドマン・サックスの決算発表が行われる。市場は純利息収入、投資銀行部門、トレーディング収益、貸出損失準備金を重視する。高金利は一部の銀行のネット金利マージンを拡大させる可能性がある反面、ローン需要を減退させ、借り手の債務返済負担を増大させる可能性がある。
半導体とAI:業界の関心は収益実現へ移行。 先週のAI関連銘柄は、OpenAIの収益見通しや大型計算プロジェクトの資金調達コストの影響を受けた一方、一部の半導体企業が修正局面に入った。今週は、ASMLおよびTSMCの経営データと決算が、チップ需要、資本支出、利益実現を観察する重要な窗口となる。
3. 米国株注目個別株詳細分析
1. Tモバイル(TMUS):SpaceXのスペクトル買収が伝統的事業者の競争障壁を揺さぶる
事件概要: Tモバイルは10月9日に約13.3%下落した。スペースXは800MHz無線スペクトルの取得を計画しており、米国におけるStarlink Mobileのネットワークカバー率を拡大し、室内通信サービス改善を目指す。本取引は規制当局の承認を必要とする。
市場の見方: 従来の移動体通信事業者の競争優位性は、主にスペクトル、地上基地局、ネットワークカバレッジ、利用者規模の上に築かれている。スペースXは衛星と低頻度無線スペクトルを組み合わせ、長期的に新たなネットワーク競争モデルを構築する可能性がある。ただし、スペクトルを取得したとしてもすぐに既存事業者を置き換えることはできず、インフラ整備、端末互換性の確保、商業運用への移行に必要な投資が仍として不可欠である。
投資示唆: 今後の注目ポイントはFCCの審査、スペースXの実サービス提供エリア、そしてTモバイルの顧客離脱率と1人当たりの平均収入(ARPU)への影響である。新技術が迅速に安定した商業サービスへ転換できない場合、短期的な市場の懸念は実際の本業への衝撃よりも大きくなる可能性がある。逆に、スペースXが大規模運用を形成できれば、従来の通信業界の競争環境に長期的変化が生じる可能性がある。
2. アップル(AAPL):サプライチェーン生産縮小報道がiPhone需要不安を誘発
事件概要: アップルは10月9日に終値336.64ドルをつけ、1.11%下落した。これまでのサプライチェーン報道によれば、アップルは一部の部品メーカーに対しiPhone 18 ProおよびPro Max関連部品の注文削減を要請しており、背景には消費需要の推移、メモリチップ価格の高騰、製品価格設定などが考えられる。該当する注文調整規模はアップル公式には未確認である。
市場の見方: AIデータセンターにおけるメモリチップ需要の持続的な拡大は、サプライチェーンを通じたコスト面においてスマートフォン市場に影響を与える可能性がある。アップルの高級ブランドラインは価格維持力、販売数量、利益率の同時維持が必要であり、部品コストが上昇しながらエンド需要が満たされない場合、利益への圧迫が高まる。ただし、サプライチェーン上の注文変化は在庫管理や製品発売スケジュールに関わるものであり、直接的な最終販売台数の減少を意味するものではない。
投資示唆: 今後注目すべきは、アップルの四半期iPhone売上高、製品粗利益率、およびそれ以降のサプライチェーン受注動向である。高級機種の販売が持続的に低迷する場合、ハードウェア売上高および利益成長に対する市場の見通しを損なう可能性がある。一方、単なる短期間の在庫調整に留まる場合は、長期的な影響は限定的にとどまる可能性がある。
3. ヒューマネ(HUM):医療保険の評価改善により、市場は収益見通しを再度評価
事件概要: ヒューマネは10月9日に約11.6%上昇した。米国Medicare Advantage(医療保障プログラム)の最新スター評価データによると、同社の関連会員約95%が星4つ以上のプランに加入しており、既往の評価状況を大幅に上回る改善を示した。
市場の見方: Medicare Advantageのスター評価は、保険会社の一部の品質ボーナスや事業競争力に直接影響する。評価が向上すれば将来より大きな報酬収入をもたらす可能性があり、収益見通しの改善につながる。ただし、評価の改善が直接的に医療給付費の低下を意味するわけではなく、実際の医療費負担や会員構成の変化に対応し続ける必要がある。
投資示唆: 今後は評価に応じた報酬金の受け取り状況、医療損失率、新規加入者数を注視する必要がある。医療保険企業にとって規制上の評価改善は収益見通しの向上をもたらすが、最終的な投資価値は持続的な利益及びキャッシュフロー成長に依存する。
4. 市場・プロジェクト動向
- サウジアラビアのエネルギー安全保障リスクの高まり: リヤド国際空港の連続襲撃以後、サウジ東部の空港およびエネルギー関連施設も標的となった。複数の国際エネルギー企業経営陣がリヤド開催のエネルギー会議出席を中止したことから、安全リスクがすでに地域のビジネス活動に影響を与え始めていることが示唆される。
- 米国株トークン化が新たな進展: Securitizeは10月8日、ベースとしたソラナブロックチェーン上の米国株トークン化製品をリリースした。当初はアップル、マイクロソフト、エヌビidiaなど米株12銘柄を対象とし、真正な基礎証券バックアップおよび対応する経済的権利を強調している。本業務はすでに開始されているが、将来NYSEなどの取引所設備への接続を想定した計画とは明確に区別しておく必要がある。
- 伝統的金融によるオンチェーン取引の探求: OKXICEは全天中取引に対応した米国有価証券のトークン化プラットフォーム開発を計画しており、関連する規制申請を進行中だ。機構参入がさらに進むにつれ、将来の競争焦点は単なるオンチェーントークン数ではなく、法的な証券権益、流動性、保管(コールドウォレット)、決済効率へ移っていく可能性が高い。
- 企業のBTC保有状況: ストラテジー社の直近の検証済みの公式帳簿では、848,000枚のBTCを保有し、平均購入コストは約75,441ドルとなっている。現時点では、10月12日に未検証の新規買い伝聞または未開示事項を実際に成立した取引きとみなすことはできない。
- 暗号資産機関の資金動向: 10月8日付けで集計が完了した米国現物BTC ETFの純流出額は2億4,410万ドル、現物ETH ETFの純流出額は7,250万ドルだった。後半の数値の一部がまだ完全に検証されていないため、本稿では未確定の10月9日の資金動向データを実態として扱い、機関資金の継続的な還流を判定する材料とすることはない。
5. 今日の市場カレンダー
日付:2026年10月12日、北京時間。米国株式市場は通常通り取引を実施、米国国債現物市場はコロンブスデー/ネイティブアメリカンの日に伴い休場。以下の注視度は編集部による評価とする。
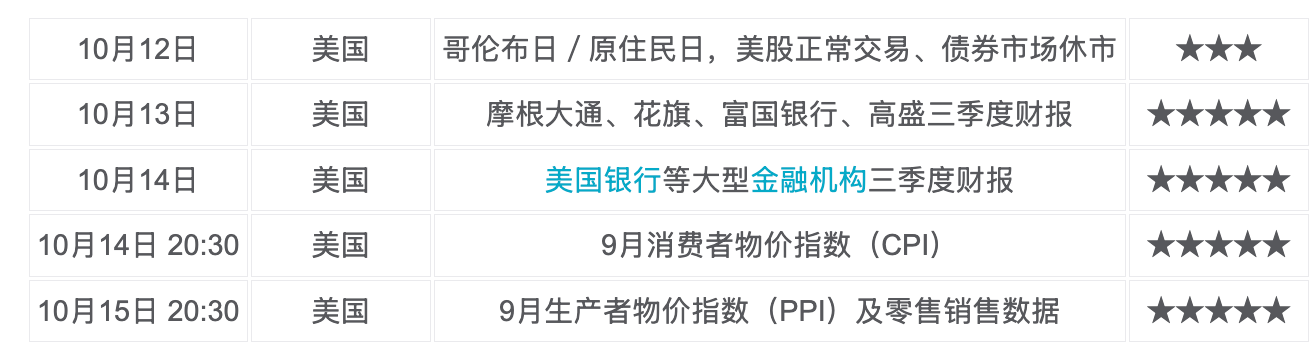
重要イベント事前解説: 今週市場最大の不確実要素はCPIと銀行決算である。原油価格の長期的高水準は全体インフレ水準を引き上げる可能性があり、銀行の経営データが企業や一般家庭が高金利環境をなお耐えられるかどうかを検証する。同時に、サウジの空港襲撃や中東運輸リスクは、データ発表前にエネルギー価格に新一輪の波動をもたらす可能性がある。テクノロジー株にとっては、半導体業界の経営データを通じてAI需要が真の収益へどう変換され続けるかが問われることになる。
機関の見解: ベアード投資戦略アナリストのロス・マイフィールド氏は10月9日、中東に関連する情報が矛盾しているため、投資家にとって単一の地政学的発言に基づき明確な方向性を判断するのは困難だと指摘した。一方、インフィノックスのアナリストであるセザール・ドス・サントス氏によると、原油価格の下落はインフレおよび債券利回りへの圧力を緩和しゴールドを支持する可能性があるが、高金利環境は依然として貴金属が直面する主要な制約要因となっている。
免責事項:本デイリーレポートは市場情報参照のみを目的としており、投資助言は一切含みません。行情価格は各所に明記した時点に基づく。清算ゾーンおよびETF統合コストについて検証可能なデータが未取得の場合は、推測に基づく記入を行わない。