渣打銀行がENAに対し2米ドルのターゲット価格を提示したとしても、来週の14億枚という大規模なトークンアンロックは隠しきれない。
著者:ジェミニ、TechFlow
過去1ヶ月、ENAは教科書的なナラティブのアップグレードを遂げた。その核心的な「推奨者」が、ハイレバレッジを好む暗号資産大手のアーサー・ヘイズから、伝統的な金融界の大物であるスタンダードチャータード銀行へと、直接交代したのである。
ちょうど9月30日、スタンダードチャータード銀行はEthena(ENA)に対する初のレポートを公開し、グローバルデジタルアセット責任者のジオフ・ケンドリック氏が、2028年末までに2ドルに到達するという驚くべき目標価格を示した。以前アーサー・ヘイズ氏が「推奨」していた0.5ドルと比較すれば、伝統金融が描いたこの見通しには10倍もの期待ギャップが存在する。

大手機関のバックグランドが登場すると、一部のトレーダーにとって「機関投資家の参入」が無条件のロングポジション絶対シグナルのように見え始めた。しかし投信の広報レイヤーを剥ぎ取り、Ethenaの真の基帳と近い将来のタイムラインを検証すると、個人投資家がいまだ稼働していない循環モデルに対して、極めて高価な流動性コストを前払いしていることが分かる。
スタチャの2ドル推奨も、依然としてよくある論理でしかない
客観的に見て、スタンダードチャータードが提示する2ドルのバリュエーションモデルはマクロ推論において整合性が取れているものの、議論としてはやや標準的である。同レポートのコアベットは、以下の3つのファンダメンタルズに集中している。
- RWAセクターの急成長: スタンダードチャータードは予測する、チェーン上のRWA規模が現在の400億ドルから2028年末までに2兆ドルへと急騰すると。
- 利付安定通貨(生息ステーブルコイン)のボーナスフェーズ: 現在、利付安定通貨は安定通貨総時価総額のわずか5%に過ぎない。また暗号資産史上、最短で時価総額100億ドルを突破したUSDeは、ファーストムーブの優位を活かし最大の増加分野を席巻することになる。
- クローズドループの買い戻し循環モデル: Ethenaが最近承認したトークノミクス改革では、プロトコルの純益を用いてENAを買い上げ・焼却し、単なる「ガバナンストークン」から「価値獲得資産」へと変貌させることを計画している。
この論理はマクロ観点で致命的な欠陥はなく、Ethenaが生息ステーブルコインのトップランナーとしての正統性を確立している。ただ金融市場の残酷な現実は、「方向性が正しい」ことが必ずしも「今こそ購入すべき」を意味しない**ことに他ならない。
スタンダードチャータードが描いているのは2028年の最終局面ビジョンであり、二次市場が目にするのはそれとは全く異なる状況である。
幻の循環モデル、買い戻しスイッチには未だ電源が繋がれていない
今回のENA価格が安値から2倍に跳ね上がった背後にある核心的なストーリーの一つは「プロトコル収入による買い戻し・焼却」である。だが高位追従する個人投資家は、この仕組みの実際の発動ハードルを精密に試算しておらず、大半が無視している。
買い戻し作業は現在進行形で行われているわけではない。Ethenaのルール設計によれば、手数料収益の分配を発動するための硬性条件は、USDeの流通供給量が 75億ドル を突破することである。
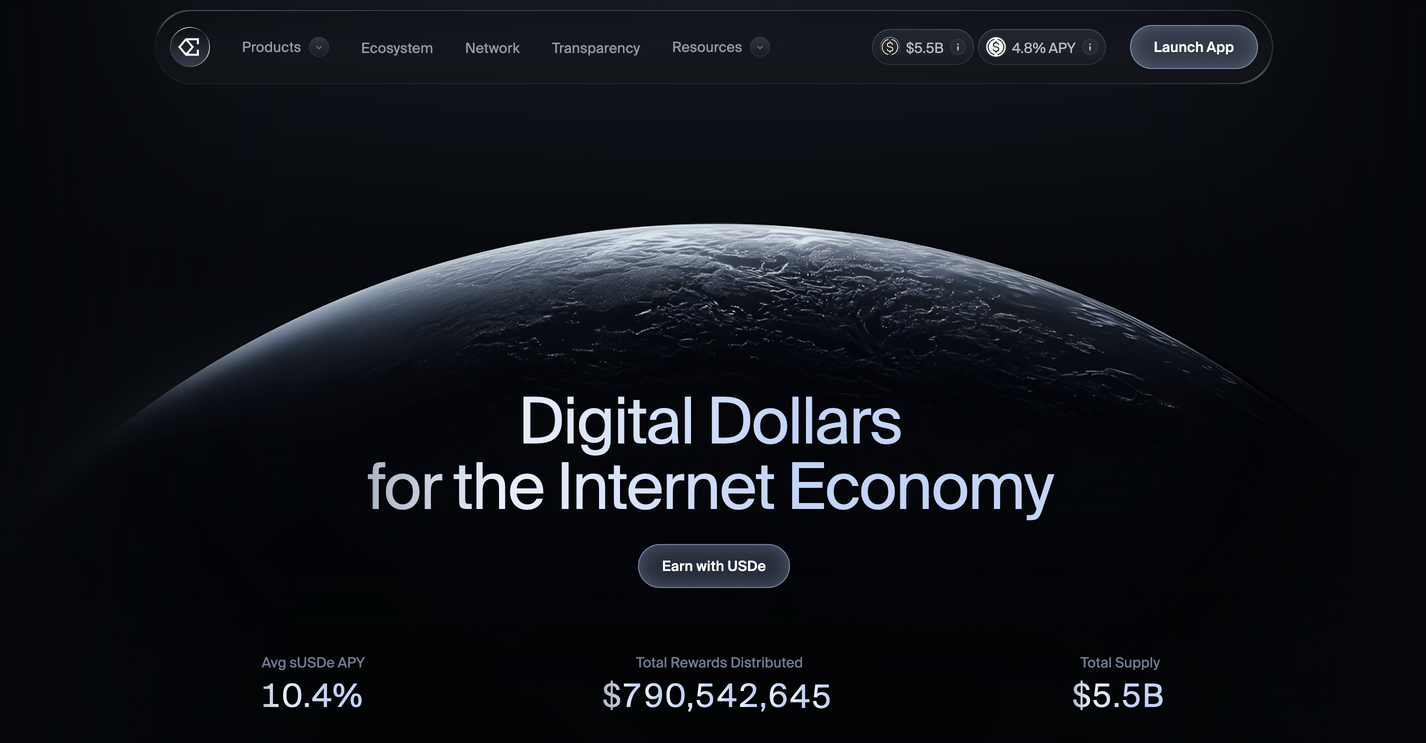
現時点での現実をみれば、USDeの規模は49億ドル前後で停滞している。これは、USDeの規模が今後50%以上拡大するまでの間、プロトコルによる全収益が引き続きsUSDeステーカーや提携パートナーに分配され、実態ある資金がENAの買い圧力に転換されることは決してないことを意味する。

さらに注目すべきは、仮に将来的にUSDeが75億ドルという基準線を突破したとしても、買い戻しが「一度スイッチを入れれば全額が買い注文になる」わけではないということだ。75億ドル台の第一段階では、プロトコルは総収益からわずか 5% を財団へ分配するだけである(当該純益の95%はENA買い戻しに充てられる)。
つまり言及されている「買い戻し輪」は、現状では電源さえ挿されていない状態である。
現在のENAは依然として、コアとなるキャッシュフローを捕捉しえないガバナンスシェルに過ぎない。個人投資家は今日から配当を得られるCashCowを購入したと思っていたが、実際は非常に厳しい行使条件を備えた先渡しオプションに他ならない。

機関が描く2年後の夢、個人が担う来週の売りに対する対応
買い戻しスキームの延期が単に「Expectation Gap」と捉えられるなら、目前のトークンリリースは、持ち株(ロング)を握る投資家たちに降りかかってきた物理的なハンマーである。
8月末、Ethena財団は「巧みな」トークン保有比率の整理を実施した。売却意向の強いシードラウンド保有分を買上がって買い支え、残る投資者向けに設けられていた月次リリース規則を撤廃し、一括して 10月5日 の解禁としたのである。
市場は当初これを「長期の売玉圧力が早期に除去された」と楽観的に解釈し、これが9月時点での価格高値更新の一因となった。だが取引構造の上では、致命的なタイミングズレが生じている。
10月5日には、最大 14億枚(現時点の流通量14%強、時価3億ドル超)に及ぶVCおよび投資家向けトークンが一括して市場にリリースされる予定だ。こうした物理的な供給ブロックが落下してきた際、売り玉を受け入れる前提となる「買い戻しトリガー」(TVL75億ドル)が未達のため、何ら買い防御を行う能力を持たないまま暴露されてしまう。
これらのタイムラインを並べて見ると、これは極めて緻密な流動性管理ゲームだったことがわかる。
プロジェクト側が先にルール改定を行い、長期の売り圧力を集約させ「長痛より短痛」という強気観測を形成 ➡️ アーサー・ヘイズ氏らKOLによる短期的な推奨で価格下限を上昇 ➡️ 巨量のアンロック前夜にちょうどスタチャの大規模レポートを公開し、個人投資家のFOMO感情を最高潮に煽った。
このスタチャによる初のフォローアップレポートは間違いなく信頼性の高い業界認証でもあり、Ethenaが伝統的なメインストリーム資本の注目を集めたことを証明している。しかしそれは、あくまで2028年末に償還が確定する長期債券に他ならない。
現在の価格帯(0.25ドル超)において、ENAはすでに「機関カバー」と「将来の買い戻し」という材料を過剰にプレイングしている。USDeが75億ドルの命取りラインを超えていない間に、そして10月5日にリリースされる14億枚という巨大ボリュームが市場で完全に行き渡っていない間に、ここで安易に飛びつく行為は、むしろ自らの実資をもって、退場準備中の初期段階の大型持主たちへ最も完璧なExit流動性を提供しているようなものである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow