a16z:永先契約は始まりに過ぎず、将来的にはあらゆるリスクが取扱い可能な資産となり得る
著者:ロビー・ピーターセン
訳:TechFlow
TechFlow解説:a16z cryptoの長編記事は直感に反する判断を提起している。暗号資産が本当に破壊的なのは取引効率ではなく、市場のサプライサイド(供給側)である。トークン発行、上場、マーケットメイキングに承認が不要になれば、あらゆるリスクを取引可能な資産に変えることができる。これはマーケットメーカー、取引所、投資家にとって、完全に新しい市場空間が開かれつつあることを意味する。

金融史の大部分の期間において、新たな市場におけるボトルネックは(需要ではなく)供給側であった。ブロックチェーンはこのボトルネックを解消した。私はこれが一連の全く新しい市場の爆発的成長を生み出すと信じている。
市場とはリスクを移転するためのメカニズムである。すべての取引は本質的に、対向する2者が特定の価格で何らかのリスクエクスポージャーを移転することに合意する行為に他ならない。抽象的に見れば、リスクは2つの独立した次元に沿って展開される。
- 対象物:基盤となるリスクエクスポージャー(企業のキャッシュフロー、原油1バレル、選挙の結果、借り手のクレジット、GPU使用時間1時間など)
- ツール:そのエクスポージャーを移転するメカニズム(スポット、期限付き先物、パーペチュアル(永継)契約、オプション、イベントコンストラクトなど)
ほぼ全ての金融史は、一度に一つの次元のみでゆっくりと革新が起こってきた物語である。スポット穀物市場は数千年にわたり存在したが、シカゴで穀物先物が上場したのは1865年のことだった。通貨が変動相場制に移行したのは1971年で、先物が登場したのは1972年になってからのことだ。株式オプションは何世紀もの間カスタマイズされたブローカー間の契約として存在したが、1973年にCBOEとブラック・ショールズモデルが登場して初めて上場市場となった。ETFが存在し始めたのも1993年に入ってからである。
新しいリスクの対象物の方がより稀である。金利が広く取引られるようになったのは1981年まで待たねばならなかった。デフォルトリスクが扱われるようになったのは1994年の信用デフォルトスワップ(CDS)であり、ボラティリティは2004年のVIXデリバティブを待たねばならず、イベント結果が真の市場となったのも近年になって予測市場を通じてのことである。

これらの市場に対する需要が問題になったことは決してない。農民はCBOTが登場する以前から収穫リスクのヘッジを望んでいた。債権者はCDSが登場する以前からデフォルトリスクの移転を図っていた。成長を遅らせてきたのは常に、これらの市場の供給側だった。歴史的に見て、供給を抑制し続けてきた要因は次の2つである。
- 上場委員会および法的枠組み
- 地理的な断片化
ブロックチェーンはこの両方を同時に解消した。それは発行をパーミッションレス(許可不要)にし、流通をグローバル化したと考える。私にはこれがキラーユースの最も純粋な形態に見える。ブロックチェーンこそが、市場供給を世界的な潜在的需要に追いつかせた最初期の技術なのである。
この主張は実証データにおいても同様にあてはまる。暗号資産分野におけるカテゴリを定義するような成果のほとんどは、このキラーユースの結果派生である。パーペチュアルや分散型スポット取引所から、予測市場、レンディングプラットフォーム、memecoin、NFT、リアルワールドアセット(RWA)のトークン化に至るまで、価値は常にオンチェーンでの新規市場発行権および/または取引権を手中にする人々へと流れていった。

これらのカテゴリそれぞれは、いずれもパーミッションレスな方法で全く新しいリスク対象物を生み出したか、あるいは全く新しいリスク移転メカニズムを創出したかのいずれかである。
対象物の側面において、暗号資産エンジニアリングは過去において金融表現がほとんどなかったリスクエクスポージャーを体系的に創造した。予測市場はアイオワ電子市場に遡ることができるが、それはオンチェーンでPMF(プロダクトマーケットフィット)を見出し爆発的成長を遂げ、離散イベント(選挙、FRBの決定、法廷判決など)を取引可能な対象物へと変えた。ピアツーピア lending は個人のクレジット関係を、リアルタイムで連続した価格を持つものに変換した。プレIPO市場は元来少数のセカンダリーブローカーによって独占されていたリスクエクスポージャーを、ユーザーが大規模に取引・保有できるものへと昇華させた。まさに memecoin や NFT でさえも、抽象的なリスク対象物(注目の流れや文化的相関性など)を読み取り可能で取引可能な市場へと変えてしまったのだ。
さらに暗号資産分野は、これらのリスク対象物を移転する全く新しいメカニズムの創造・拡大にも貢献してきた。AMM(自動流動性提供者)は、マーケットメーカーが報價に合意する以前から市場を存在させうるものにした。パーペチュアルは1993年に最初に提案されたものの、オンチェーンでPMFを見出すことで、期限付きで断片的なエクスポージャーをファイナンスレートによって均衡取った一個の契約へ圧縮した。バイナリコンストラクトはイベント結果を$1またはゼロの取引可能な市場に変えた。P2Pプールのレンディングは二項間の融資に代わり共有プールと利用率カーブを採用した。ボンディングカーブは発行と価格発見を一体化させ、アセットが取引者の最初の購入者から市場性を備えさせることに成功した。
パーミッションレスな発行はノイズも多分に生じる。これは上場フィルターを除去する代償である。重要なのは、すべての新規市場が良いというものではない点だ。重要なのは、市場それ自体(特定の委員会ではなく)が、生き残れる市場を篩いにかけ抜ける自律選択メカニズムとして機能しているという事実である。
パーペチュアルが証明するもの
この議論をより純粋に表現したものはない。また、オンチェーン上での非暗号資産(レガシー資産)の取引量がここ最近増加している事実ほど明確な証拠もない。
パーペチュアルはシンセティックであるため、上場に関する制約は以下の2点にまで縮小される。信頼性の高いオラクルと、互いのカウンターパーティとなる意愿を持つトレーダーである。これら2点が満たされれば、レバレッジ市場は事実상あらゆる対象に対して存在しうる。この意味で、パーペチュアルは有史以来最も効率的な調整メカニズムの一つと呼べる。
同じ論理に基づけば、Hyperliquid は我々がグローバルな金融調整プラットフォームに近づいたものとみなせる。HIP-3 および HIP-4 によりユーザーは独自のデリバティブを発行でき、プラットフォームのグローバルフロントエンドに接続してそれに応じた収益を得られる。市場発行における摩擦の低減は、より多くの市場を生み出し、需要が自然と勝者を選別していくことになる。

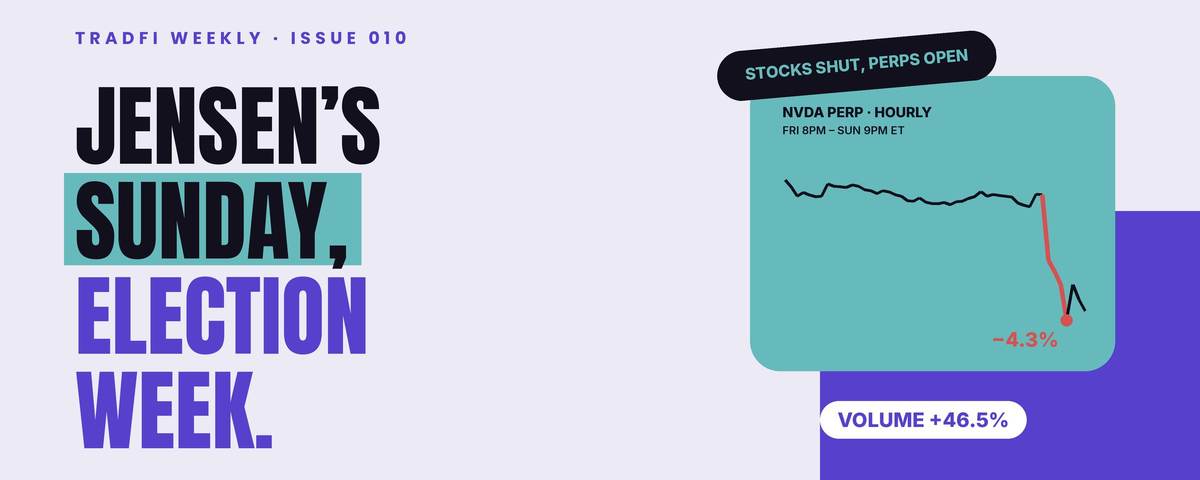
暗号資産分野で最も急速に成長している市場の一つ(しかもそれは次第に金融全体における成長率トップクラスの市場となっている)が、オンチェーン上でパーミッションレスに発行されグローバルに流通しているという事実は、決して偶然ではない。7月、オンチェーンのRWAパーペチュアルの取引量は年率換算で1.4兆ドルに達し、Hyperliquidのブックの半分を占めた。抽象的に見れば、これも既存のリスク対象物(株、石油、ミーム株)がパーミッションレスに新しい移転ツールと出会っただけの話である。こうした再構成が、下流において取引量の爆発的拡大をもたらしているのである。
なお、四半期ごとに新たな市場が台頭して支配的な地位を確立していることも注目すべきだ。2025年第4四半期は米国株とコモディティが、2026年上半期は石油・天然ガス・金属が、直近では半導体とミーム株が牽引している。これも核心となる議論を裏付けている。新たな市場の供給が、世界中が四半期ごとに取引したいと思っているものに追いつきつつあるのである。

しかし、さらに深層にある下流への影響として、パーミッションレスかつ7×24時間取引が、オンチェーンにおける価格発見の楔となっていることが挙げられる。今年のオイルショックの際、CMEが休業していた際、WTIはtrade.xyzにおいて世界の流動性最高水準の市場の一つとして価格発見の役割を果たした。同様に、CerebrasおよびSpaceXのプレIPO株式市場は銀行家よりもIPOの値付けにおいて正確であり、プレIPOパーペチュアルの最終時刻の価格と実際の初値との差異は極めて小さいことが確認できる。
市場は次第に、従来型の市場が抱える構造的制約(7×24時間取引の欠如、地理的制限、プレアクセスの不在、マージンの隔離など)こそが、オンチェーン市場にとって持続的な競争優位性を形作るものであると実証しつつある。
市場とはリスクの対象物を移転する場所である。金融史のほぼ全期間を通して、市場は地理、上場委員会、法的枠組みに縛られてきた。しかし現在、これらの制約は消滅した。オンチェーン市場のアドレス可能なスペース(TAM)とは、今日存在している資産のコレクションではない。誰であっても(あるいはどのようなエージェントであっても)、いかなる場所においても取引したいと願うあらゆるリスクのことを指すのである。
これは今後、オンチェーン上における新規市場の爆発的成長が続くことを意味する。従来のリスクを移転する新しい手段として、コモディティや為替のパーペチュアル、インデックス、全天候型株式エクスポージャーがある。一方で、まったく新規のリスク単位そのものとしても、コンピューティングパワー先物、CPIなどのマクロ指標のパーペチュアル、音楽、ソーシャルトレンド、スポーツ、そしてオラクルで捕捉可能かつロング・ショート双方が存在するあらゆる事物が挙げられる。これらの市場を発行するアプリケーションやプロトコル、およびそれらを取引するプラットフォームこそが、最終的に価値を捕獲する主体となる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 a16z