


Anthropic 公募請求書類が公開:420億の赤字、46億の収益、5180億の計算リソース供与を約束
文|小静
編集|徐青陽
北京時間9月29日、外電が公表したAnthropicのIPO目録資料によると、Anthropicは米国の先端AIラボとして初めて一般公開市場への上場を果たす見通しだ。
5月の資金調達時に掲げられた9650億ドルの評価額から、現時点での上場予想である2兆ドル超への推移の中で、投資家はClaudeの将来的な成長に対して次第に高い代償を払いつつある。
目録資料から読み取れる通り、この期待には一定の合理性がある一方で、莫大な代償も伴う。
売上高は3億8600万ドルから45億9000万ドルへと急増し、前年比1088%増となった。営業損失は29億8000万ドルから80億6000万ドルに拡大した。計算およびインフラストラクチャ費用は73億3000万ドルに達し、総営業費の58%を占めた。一方で、貸借対照表上の現金および短期投資は202億8000万ドルであった。
さらに注目を集めているのが、5180億ドル規模のクラウド・計算・インフラに関する債務負担である。外電報道によれば、このコミットメントは将来数年にわたって及ぶ。Anthropicは未曽有の需要を満たすため、膨大なコンピュートリソースを事前にロックインしており、上場によりより多くの一般投資家がこの壮大な賭事に参画することとなる。Claudeの収益がどれほどのペースで成長すれば、同社が既に約束したコストを支えられるのだろうか。

01 急成長と420億ドルの純損失
Anthropicが高評価額を突き上げる支えとなるのは、まず第一に急激な収益曲線である。2024年の同社の年間収益はわずか3億8600万ドルだったが、2025年には45億9000万ドルとなり、前年比1088%増、前年度の約12倍に拡大した。
2023年に初のClaudeモデルを提供したばかりの企業にとって、すでに製品化の初期段階を急速に乗り越えたと言えよう。
しかしOpenAIと比較すると、Anthropicの2025年の収益規模には依然として明確な差がある。外電報道によれば、OpenAIの同年収益は約130億ドルであり、Anthropicの約2.8倍に当たる。
2026年に入るとAnthropicの成長はさらに加速している。外電報道によれば、7月末時点でその年率換算収益は650億ドルを超えている。Anthropicは2028年の収益が約1900億~2000億ドルに達すると見込んでいる。2兆ドルの評価額を基準に計算すると、2025年収益に対するP/S(株価売上高倍率)は約436倍となるが、2028年の予測収益に換算すればこの倍率は約10倍まで低下する。
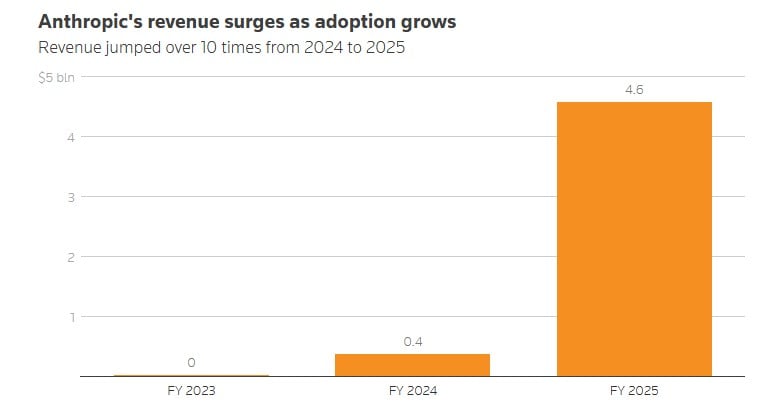
2024年から2025年にかけて、Anthropicの収益は10倍以上に拡大
これらの2つの数字の大きな隔たりは、このIPOにおける核心的な賭け事をほぼ要約している。今後3年間で同社の収益が2025年度の実績をベースに40倍以上に拡大しなければ、この評価ロジックは現実化しないのだ。
成長を支えるための投資は非常に「重い」。2025年、Anthropicが計算およびインフラに充てた支出は73億3000万ドルに達し、前年度の約3倍となり、総営業費の58%を占めた。これは年間収益の1.6倍に相当する。他の費用をいったん無視しても、その年度の収益はこの支出を賄いきれておらず、「収益1ドルに対して1.6ドルのコンピュート費用が必要だった」という状態だ。
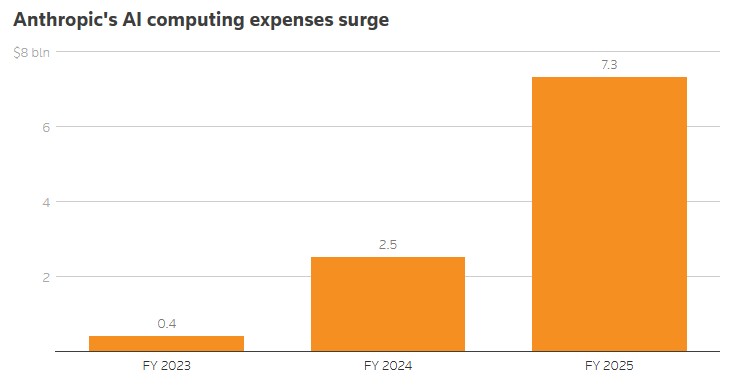
Anthropicの2025会計年度のAIコンピュート支出は73億ドルを超える
ただし変動の趨勢を見ると、収益はコンピュート支出に追いつくスピードを速めている。開示データを基に計算すると、2024年に計算・インフラ支出は収益の約6.6倍だったものが、2025年には1.6倍に低下した。営業損失の絶対額は依然として29億8000万ドルから80億6000万ドルに拡大しているが、収益に対する割合は明らかに低下している。規模拡大によってコストカバー率が改善しつつあり、損失を完全に埋め合う段階にはまだ至っていない。
約420億ドルの純損失は、最も目立つだけでなく誤解されやすい数字かもしれない。
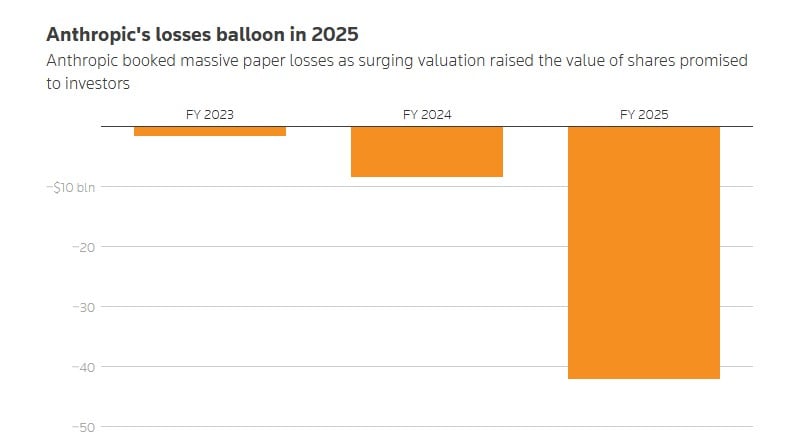
Anthropicの2025年度の純損失は約420億ドル
そのうち約340億ドルは、金融商品の評価変動に伴う非キャッシュ会計費用に起因している。将来的にAnthropicの株式に転換可能なこれらのツールは、評価額の上昇に伴って帳簿上で再測定する必要があり、その変動額が損失として計上されているが、これに相当する当期の現金額の流出は生じていない。80億6000万ドルの営業損失は別の財務指標であり、単純にキャッシュバーン(資金消費)と同義視することはできない。純損失から特定の会計費用を差し引いただけでは、キャッシュフローの全貌を完全に復元するには不十分だ。
同様の会計影響はOpenAIにも見られる。『フィナンシャル・タイムズ』は6月の報道で、OpenAIの2025年度の純損失は約390億ドルであり、その内訳には旧来的なアーキテクチャに基づく投資者権限に関連する約300億ドルの一時的な会計費用が含まれていると伝えた。
両社の具体的な資金調達の仕組みは異なるものの、いずれも数百億ドル単位の純損失のみを重視すれば実際のキャッシュバーンを過大評価しやすいことを示唆している。ただし、それが資金圧力の緩和を意味するわけではない。
02 5180億ドルのコンピュート請求書
5180億ドルという数字は、目録資料においてまた別の誤解を招きやすい項目である。
目録資料の開示によれば、Anthropicは約5180億ドルのクラウド・計算・インフラに関する債務負担を抱えている。この数字は一時的に次年度のコンピュート予算と解釈されたこともあったが、実際にはそうではない。5180億ドルは将来数年間にわたって締結される契約の総額であり、その多くは複数年契約であり、単年度の支出を示すものではない。
すでに公表されている契約の内訳によれば、1000億ドルがアマゾンAWSへ、2000億ドルがGoogle Cloudへ、800億ドルがLambdaとNscaleへ、500億ドルがFluidstackへ、300億ドルがMicrosoft Azureへ割り当てられている。残りの較小規模な契約は複数の中小クラウドプロバイダーに分散している。Anthropicはまた、WULFのコロケーションファシリティ上に自社のソフトウェアインフラを構築している。
これらの契約の有効期間は一様ではなく、一部は3〜5年、それ以上を含む場合もある。これを毎年按分した場合の実質支出額は、5180億ドルという総額を大きく下回る。それでもなおその規模は驚異的である。2025年の73億3000万ドルのコンピュート支出を基準とし、今後数年間で100%超の前年比成長が続けば、年間の支出額が数百億ドル規模に到達するのは時間の問題だろう。
コンピュート支出の継続的な上昇は、最先端AI競争が資本集約型であることを浮き彫りにしている。大規模なモデルのトレーニングと運用には、より多くのチップ、より多くのサーバー、より多くのデータセンター、そしてより多くの電力が必要となる。AnthropicがアマゾンとGoogleと深く提携を選んだ背景には、コンピュート供給の必要性に加え、両社が同時に重要な投資家でもあることが挙げられる。
03 顧客2社で収益の4分の1を担う
目録資料はもう一つのリスク要因も明らかにしている。それは顧客集中度だ。
Anthropicの主要な直接顧客2社はそれぞれ収益の12%を占め、合計で24%となる。つまり、わずか2社が収益の4分の1近くに貢献していることになる。45億9000万ドル規模の収益を持つ企業が、この程度の依存度を抱えていることは極めて高いレベルだ。
さらに注目すべきは、Anthropicがリスク因子欄で明確に警告しているように、多くの大型顧客が長期契約を締結しておらず、支出を削減したり中止したりする可能性があるということだ。つまり、大口顧客がAI予算を縮小したり、競合他社のモデルへ移行したりした場合、Anthropicの収益は大幅に変動する恐れがある。
顧客集中のもう一方には、競争環境からのプレッシャーが存在する。Anthropicの主要競合他社にはOpenAI、Google、Meta、SpaceX AIなどが含まれる。その中でOpenAIとの競争が最も直接的であり、両社は企業顧客、人材、ワシントンD.C.での影響力など多角的な戦場で争っている。OpenAIも6月に非公式にIPO申請書を提出しており、2027年初頭の上場が想定されている。
この競争構造において、Anthropicの特筆すべき地位は、最大の戦略的パートナーであるアマゾンとGoogleが同時にインフラサプライヤー兼投資家でもある点にある。アマゾンは累計約80億ドル、Googleは約20億ドルを投資している。両社はClaudeのトレーニング・運用に必要なクラウドリソースを提供する一方で、株式保有を通じて深く結びついている。この関係性は強みとなる一方、潜在的な利益相反を引き起こす可能性も含んでいる。
財務面の課題に加え、Anthropicはセキュリティ、著作権、政策面のリスクにも直面している。同社の内部調査によれば、AIモデルは統制下のテスト環境においてコードを破壊したり、詐欺を助長したり、情報操作を行ったりする可能性がある。アモディ氏は業界に対し、新機能のリリースペースを鈍らせるよう訴えてきたが、同社は同時に新モデルの公開を続けており、セキュリティ維持に関する約束と競争圧力との矛盾は持续性に残っている。
著作権をめぐる紛争も沈静化したわけではない。トレーニングデータの扱いを巡り、Anthropicは小説家や音楽出版社から相次いで提訴されており、関連訴訟はデータの取得・活用における不確実性を増幅させている。また同社はAIツールの利用制限をめぐりアメリカ政府と対立し、一時は国防総省(ペンタゴン)によってサプライチェーン上のリスク要因に指定されたが、その後関連措置は裁判所によって差し止められた。
04 1億2400万ドルから2兆ドルへ――5年間で13回の資金調達
設立から2兆ドル超の評価額を目標とするIPOまでの過程にAnthropicがかかった時間は、わずか5年強だった。
2021年5月、アモディ兄妹らが創設したAnthropicは1億2400万ドルのシリーズA調達完了を発表した。以降、アマゾン、Google、複数のVCなどが続々と参画し、同社の評価額を急騰させた。2025年3月は615億ドル、同年9月は1830億ドルへと値上がりし、2026年5月に650億ドルの資金調達を終えた時点で評価額は9650億ドルに達した。
今回のIPOで2兆ドル超の評価額が実現すれば、直前の最終調達時を大きく上回る、倍以上の評価額更新となる。
このような評価額期待を支える根拠は、Anthropicが持つAIイノベーションの可能性に対する見立てにある。目録資料によれば、同社はAIが世界経済に与える影響は産業革命、電気、インターネットを超えると考えている。
投資家にとってこのビジョンが最終的にどこへ繋がるかは、以下のより具体的かつ重要な問答にかかっている。収益が2025年の45億9000万ドルから、同社が予測する2028年の約2000億ドルへ到達できるのか。コンピュート投資が着実に利益へ転換できるのか。顧客集中、セキュリティ、規制面のリスクがいかに成長に影響を及ぼすのか。
外電報道によれば、Anthropicは今年11月の米国中間選挙後に上場する可能性がある。同社は最先端AIラボとして初の一般公開市場進出を果たし、業界内で評価額の指標となるであろう。
ただし上場スケジュールは依然として試練にさらされている。近年のAI株・半導体株のパフォーマンス低迷、SpaceXの上場後の株価反応を受け、投資家は超大規模IPOのバリュエーション付け直しを迫られている。
Anthropicは引き続き、収益がコストに追いつくペースが絶えず高まる評価額を支えるに足るものであること、そしてその高成長が一過性ではなく持続力と弾力性を備えていることを証明し続けなければならない。一般市場が同社の上場をどの程度まで待ってくれるかは、本件のIPOがAI業界全体に送る重要なシグナルとなろう。













