


9月の季節的な弱気による下落が底値仕込みの窓を開き、クオンツがWDC、米銀、LMT、Ichorへ強買いを集中
執筆:Steven Cress, Quantチーム
翻訳編集:TechFlow
TechFlow解説:Seeking AlphaのQuant戦略責任者であるSteven Cress氏は、9月は歴史的に年間でも最もパフォーマンスが弱く、中間選挙年の底値も概ね9月30日付近に形成されやすいと指摘する。加えて1950年以降、10月と11月は逆に中間選挙年において最もリターンが良い2ヶ月となっている。彼はQuant「強力買い」かつ50日移動平均線に対してディスカウント、さらに高値からのリトレースを示す銘柄をスクリーニングし、ウエスタン・デジタル(WDC)、バンク・オブ・アメリカ(BAC)、ロッキード・マーチン(LMT)、半導体デバイスメーカーのIchor(ICHR)を特定した。このうちWDCとIchorはAIストレージおよび半導体材料・装置サプライチェーンに直接的に組み込まれている。
9月の季節的な鈍化により、依然として堅実な財務体質を持つ銘柄が顕著なディスカウント状態に晒された。
中間選挙年には、歴史的に10月と11月が年間を通じて最も力強い月となることが多く、成長性、利益、キャッシュフローを維持しつつ、季節要因による下落で割安感が出ている銘柄ほど、回復のチャンスが大きい。
本稿では、Quant評価が「強力買い」であり、直近のリトレースを耐え抜き、ファンダメンタルズとバリュエーションともに改善傾向にある4銘柄を紹介する。
私はSteven Cress。Seeking AlphaのQuant戦略責任者であり、プラットフォーム上の株式とETFのQuant評価およびファクタースコアリングを担当するとともに、Quant Growth and Incomeポートフォリオの運用も手掛けている。

9月の季節要因が生む10月の投資機会
現在市場は、年間を通じて通常最も不調となる2週間の局面に入っている。過去約100年のデータによると、9月の平均下落率は1%超で、過半数の年で年末引けがマイナスとなり、平均リトレースは約4.7%に達する。

中間選挙年にはこうした季節的要因が一層顕著になり、一時的な底値は往々にして9月30日に形成される。今年の推移も一時はこの歴史パターンに沿っていた。9月16日時点での各指数の当月収益率は、ダウ工業種均等、NASDAQ総合、S&P500ともに負の値であった。

市場のリバウンドへ向けて
ただし過去1週間でNASDAQ総合とS&P500は小幅な反騰を見せ、当月収益率を再びプラス圏に押し上げた。反騰のタイミングは歴史的なペースよりもやや早いものの、決して予想外の展開ではない。中間選挙年の第4四半期には、市場が急激な転換を迎えることが多いためだ。

1950年以降、中間選挙年には10月と11月が市場パフォーマンス上位の2ヶ月となっており、それぞれ平均上昇率は3.0%、2.7%を記録している。これは現在の局面が、投資家にとって貴重な買いエントリーウィンドウであることを意味する。
注目すべきは、季節要因によってファンダメンタルズの悪化とは無関係に大きく下落した銘柄だ。企業の財務体質と、Seeking AlphaのQuantファクタースコアが、今後の判断における鍵となる。
第4四半期の推薦銘柄4選
スクリーニング手法は極めてシンプルだ。Seeking Alphaの股票スクリーン機能を用い、Quant評価が「強力買い」、最新株価が50日移動平均線に対し負のプレミアム(ディスカウント)、かつ直近の高値からリトレースを示す銘柄を対象とする。条件に合致した4銘柄は以下の通りだ。ウエスタン・デジタル(WDC)、バンク・オブ・アメリカ(BAC)、ロッキード・マーチン(LMT)、そしてIchor Holdings(ICHR)。
1. ウエスタン・デジタル(Western Digital)
時価総額:1,623.6億ドル
Quant評価:強力買い
セクター:情報技術
業界:テクノロジーハードウェア、ストレージと周辺機器

1つ目はテクノロジー株であり、より広義のAIサプライチェーンに沿って、年末にかけて回復が期待される銘柄だ。ウエスタン・デジタルはデータストレージ機器およびソリューションの開発・製造を手掛ける顧客には、世界中のメガクラウドベンダーが含まれる。同社はHDD供給元の上位に位置しており、長期納入契約が2031年まで締結済みで、需要の見通しが非常に堅牢である。

直近決算において、ウエスタン・デジタルの売上高と利益はいずれもアナリストコンセンサスを上回った。経営陣は、40TB ePMRの生産能力引き上げおよび2027年上半期における44TB HAMR出荷への突入を主要なカタリストとして位置付けている。2027財年第1四半期の売上高ガイダンスが41億ドルに設定されていることも、事業の勢いが継続していることを示唆している。
ウエスタン・デジタルのQuant「強力買い」スコアは4.95と非常に高く、業績実績にほぼ瑕磣が見つからない。収益性(A+)と成長性(A)の評価が特に顕著であり、利益率の拡大と豊富なキャッシュフローは、AI駆動型データセンターにおけるストレージ需要に強く連動している。

同社の売上高成長率は35.70%で、セクター中央値の12.74%のほぼ3倍に達する。クラウドストレージ需要の上昇と価格決定力が相まって、利益面の拡大も同時に牽引している。

過去1ヶ月間で約11%のリトレースが起き、バリューエーションスコアがFからB−へ引き上げられ、投資家に潜在的なエントリーポイントを提供している。PERはセクター平均水準に再び追いつき、先物PEGはわずか0.32であり、同業他社に対して約74%のディスカウント状態にある。
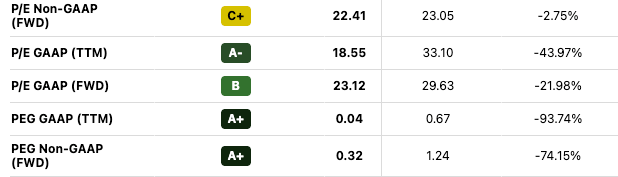
より適切なバリュエーションでAIサプライチェーンへの参入を狙う投資家に対して、ウエスタン・デジタルは堅実なクラウド需要、強力なキャッシュフロー、優れる財務体質を示し、今後も続くAI成長需要に対応する余力を十分に備えている。
2. バンク・オブ・アメリカ(Bank of America)
時価総額:3,918.0億ドル
Quant評価:強力買い
セクター:金融
業界:総合銀行
先物配当利回り:2.28%
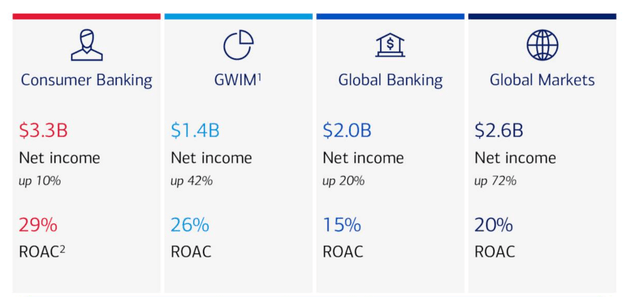
本銘柄は8月の最高値から約13%のリトレースを示している。全米最大の金融機関の一つとして、第3四半期末には成長モメンタムが明確に鈍化したものの、逆に投資家に資金投入の余地をもたらしている可能性がある。第2四半期決算はコンセンサスを全面的に上回り、売上高は前年同期比15%増の316億ドル、純利益は同27%増の91億ドル、EPSは34%上昇の1.21ドルとなった。平均貸出残高は8%増の1兆2,200億ドル、平均預託残高は2%増の2兆0,200億ドルと、基盤が非常に宽广である。ネット利息収入は貸借の拡大を受け第2四半期に9%増の160億ドルとなった。最新のFOMC政策委員会は25ベーシスポイントの利上げを実施し、新たな緊縮サイクルを開始した。資産側が高金利で再プライシングを開始すれば、ネット利息マージンにはさらなる改善余地が残る。
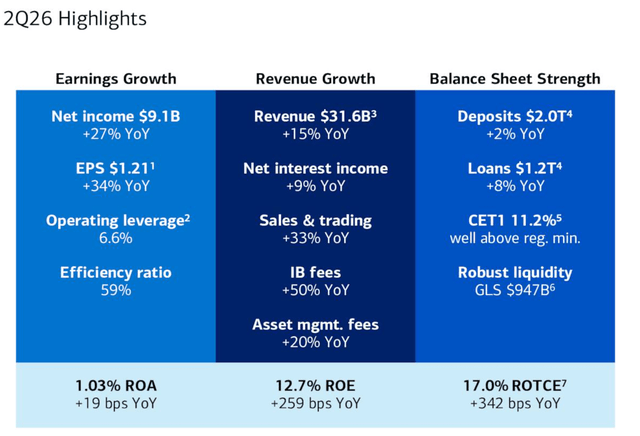
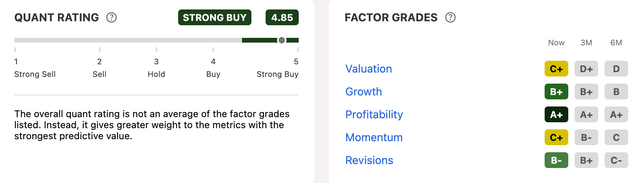
バンク・オブ・アメリカはQuant「強力買い」を取得し、業種内ランキング2位に位置する。収益性(A+)と成長性(B+)の両方が目を引く。各事業ラインの成長が純利益率を29.52%まで押し上げ、セクター中央値(約16%高い)を上回る水準とした。効率比率が59%まで改善したことは、収益に対する費用管理が良化していることを示唆している。
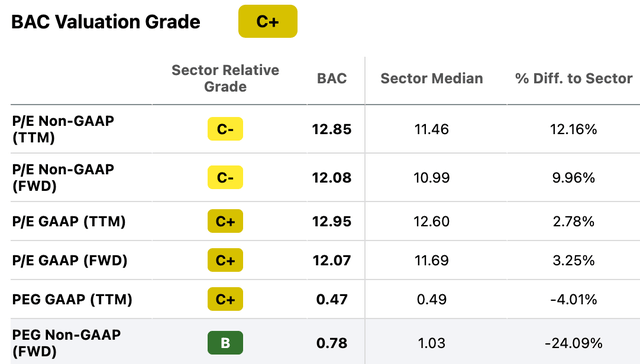
各項ファクターは根拠があり、中でも特に注目に値するのはバリューエーションスコア(C+)だ。表面上は平均並みだが、ここ数四半期で改善幅が非常に大きい。先物PEGは0.78であり、セクター中央値に対して約24%のディスカウント状態にある。
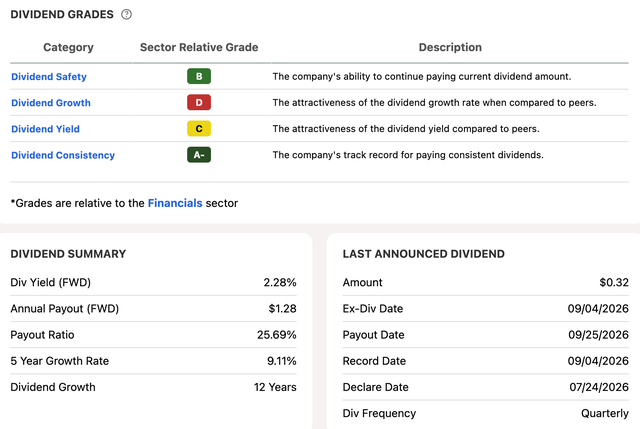
収益面も良好だ。配当安全性スコアはBで、12年連続で配当金を増額している。先物利回りは2.28%、第2四半期には60億ドル分の自社株買いを実施し、配当支払率は約25.69%となっている。
バンク・オブ・アメリカは依然として全米随一の規模と収益力を誇る銀行の一つだ。金利環境が有利に働いているにもかかわらず、株価が二桁のリトレースを記録した点は、金融セクターで「成長+配当」を組み合わせたポートフォリオを探したい投資家にとって、注視すべき選択肢となる。
3. ロッキード・マーチン(Lockheed Martin)
時価総額:1,208.7億ドル
Quant評価:強力買い
セクター:産業資本
業界:航空宇宙・防衛
先物配当利回り:2.64%
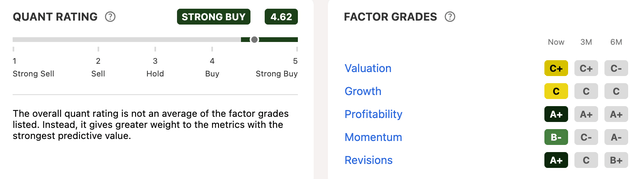
3つ目はおそらく最も「魅力的」だ。過去6週間で約14%下落したが、Quant評価は引き続き「強力買い」となっている。ロッキード・マーチンは防衛巨大企業であり、世界的な防衛調達網を広く持つ。需要が加速する中、バックログは過去最高の2,300億ドルに到達した。最近では陸軍向けミサイル契約12億ドル、およびサウジアラビア向けF-35発注243億ドルも含まれる。
ロシア・ウクライナ危機と外交膠着状態は、欧州諸国およびNATO加盟国の防衛費を過去最高水準へと押し上げ、兵器システム需要のサイクルを延長させている。中東ではイラン関連の紛争が約半年間続いておりますが、米軍の弾薬消費量が膨大です。国内外での在庫補充により、ロッキード・マーチンには長年にわたり持続する需要パイプラインが残っている。
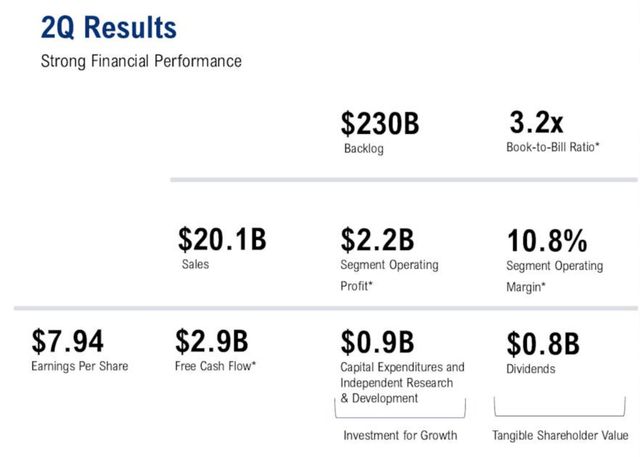
Quant「強力買い」の評価は、収益性とアンサーチップ修正の両方からA+が支えている。4つの主要事業部門はいまだに受注を着実に利益に変換する能力を発揮しており、アナリストらは世界的な紛争に伴う需要拡大および米国国内予算の追い風を織り込んだ企業価値を上方修正している。修正の勢いは極めて強い。
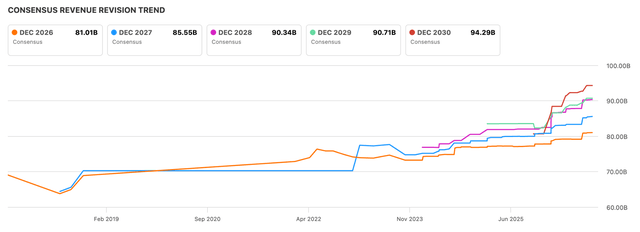
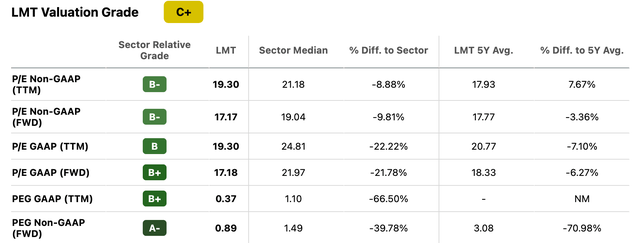
バリューエーションスコア(C+)は若干「欺瞞的」だ。予想利益と成長性をベースに見ると、現在のディスカウント水準は実際には深い。先物PEGはセクター平均に対して約40%のディスカウントであり、自身過去の5年平均値と比較しても約71%の割安状況にある。
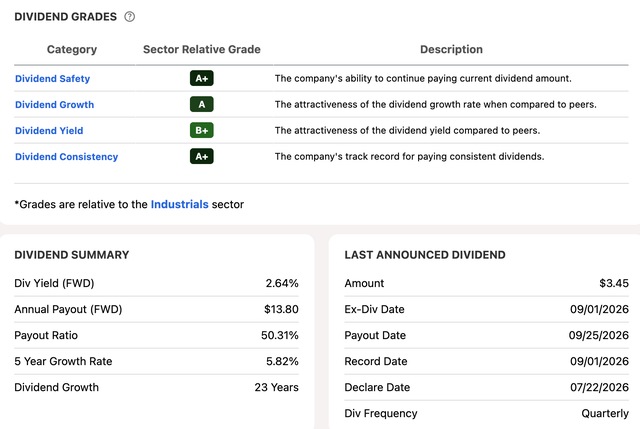
配当重視型の投資家にとっても、配当面態は良好だ。20年以上にわたり配当金を増額し続けており、先物利回りは2.64%。すべての配当スコアが堅固であり、現金流出が豊富な同防衛企業は、株主還元の約束を履行する能力を依然として保持している。
4. アイコアー・ホールディングス(Ichor Holdings)
時価総額:21.2億ドル
Quant評価:強力買い
セクター:情報技術
業界:半導体材料および装置
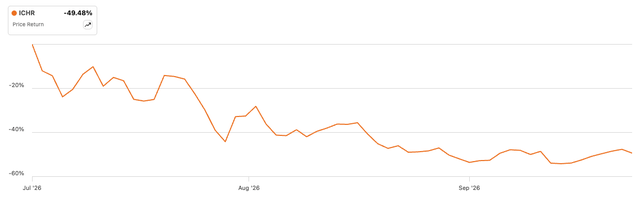
最後の1銘柄は「おまけ」的な存在であるが──9月の季節要因による下落をほとんど受けていないものの、7月高値からのリトレース幅は無視できない。アイコアーは半導体製造部品のリーディングカンパニーであり、現在の株価は52週高値の113.58ドルからほぼ半値に近い水準となっており、検討に値するエントリーポイントを提供している。
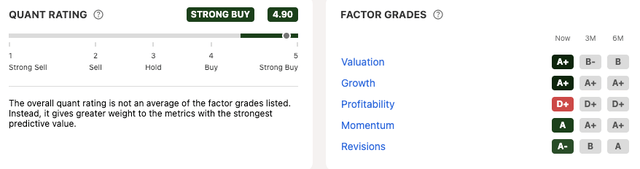
Quant「強力買い」のパフォーマンスはほぼ完璧であり、バリューエーションと成長性のスコア共にA+が付いている。同社は近年戦略を「コンテンツ拡充」へ転換させ、クオーター単位の売上高実現力は5億ドルを超え、長期目標は年間30億ドルに達することである。
CEOフィリップ・バロス氏は第2四半期の電話会にて、「今回の成長サイクルの規模と持続期間に関して、以前よりも強い自信を持っている」と述べた。先物PEGは僅か0.51であり、セクター中央値を約60%下回る。長期先物EPS成長率は70%で、セクター中央値を254%、自身過去5年平均値を24%それぞれ上回っている。
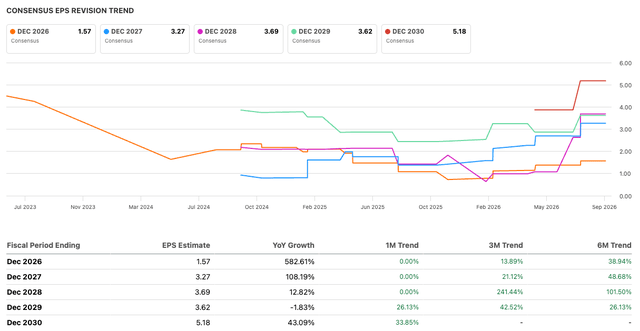
アンサーチップ修正スコアはA−であり、過去90日間のアナリストによる利益・売上予測修正はほぼすべて上方修正だ。公平に指摘しておくと、Quantによる収益性スコアは低い(D+)ものの、利益率と収益力のトレンドは依然として改善方向に向いている。流動性は豊かで、バックログが拡大中、かつ株価も魅力的であるため、第4四半期の集計段階においてアイコアーは異なる角度から半導体に投資したい投資家に向けた差別化されたオプションを提供している。
優良株が再度ディスカウント販売
9月の季節的要因は、再び優良株の一部を「ディスカウントゾーン」へ押し下げた。これら銘柄は繰り返しが証明している。時間を遡れば、強力な財務体質が最終的には短期的なノイズに勝つこと。歴史的に見て、中間選挙年の市場底値は概ね9月30日頃に形成される。しかし機会はそこにある――同じ周期において、10月と11月がまさにリターン最高の2ヶ月となる点である。私は依然として、季節的な頭風が強烈な年末相場へ取って代わられると信じており、それを牽引するのは最も堅牢な財務体質を持つ銘柄群だと考えている。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Seeking Alpha















