


安定通貨は米ドル覇権への決定打であり、Backpackが米国株のトークン化に賭けるのも同様の筋書きを演じるものである。
著者:Frictionless Capital
編集:TechFlow
TechFlow導読:ステーブルコインの成功は、ドルをチェーン上に持ち込むことが米国の金融覇権拡大において最も効果的な手段であることを証明した。現在、同じシナリオが米国株市場でも展開されつつあり、Backpackは米国資本市場全体をインターネットネイティブなプロダクトへと変革することに賭けている。資産発行および取引インフラに注目する投資家にとって、これは無視できない重要なシグナルだ。

Backpack:インターネット資本市場のエンジン
米国は今、インターネットを通じて資本市場を輸出する初期段階に立たされている。過去10年間、このプロセスがドルに対してどのように展開されてきたかを我々は目の当たりにしてきた。今や我々は、Backpackこそが米国資本市場の輸出を牽引するのにふさわしい企業であると信じている。
6月12日、SpaceXが上場した。これは歴史上最大規模のIPOであり、750億ドルの資金調達を実現した。ほぼ同時に、同社のトークン化された株式「$SPCX」がブロックチェーン上で取引を開始した。このトークンはBackpackによって発行され、1:1で実物の株式と交換可能であり、世界中の誰もがアクセスして取引できる。伝統的な市場が閉場した後、$SPCXは主要な価格発見ツールとなり、ナスダックが休業している終始週末を通して株式が取引された。月曜日、SpaceXのNYSEにおける始値は、Backpackトークン化SpaceX株式のブロックチェーン上での取引価格から数bps高いだけでしなかった。Backpackトークン化SpaceX株式は初月に10億8000万ドルの出来高を記録した。これは暗号資産や週末トレードの話ではなく、米国が安定通貨を通じてドルを輸出したのと同様、資本市場の輸出を始めたことを意味する物語なのだ。我々はBackpackがこの分野で世界のリーダーになる可能性が高いと固く確信している。
ステーブルコインはドル覇権に対する決定打である
過去5年間、米国はすでにTetherやCircleといった企業を通じてドルをインターネット上に搬入し始めていた。現在、発展途上国に住む約3億人が、自国の通貨よりも劣る通貨に代わるものとして、3000億ドルのデジタルドルを預金口座として利用している。TetherとCircleの天才的な点は、ドルへの極めて強い需要を理解し、貨幣作成と解約のエントリポイントを掌握することで、預かり資金(フローティングマネー)の発行を通じて収益を得られることに気づいたことだ。
当初、米国政府はドルがトークン化されインターネット上で世界中を流通させる姿を見て、率直に言って非常に懐疑的な態度を示していた。しかし、これらの企業が世界最大の米国債買付者の一つになりつつあると認識すると、懐疑は一瞬にして圧倒的な支持へと変わった。5年間でCircleも他の通貨のトークン化を試みたが、世界各国のユーザーがインフレヘッジにドルを望み、かつ最も広く受け入れられている通貨がドルであるため、結果は限定的だった。年月が経つにつれ、USDTやUSDCなどのドル建てステーブルコインは、米国がデジタル通貨分野で圧倒的な市場シェアを確保するのを助け、わずか数年でドルステーブルコインは驚異的なスピードで成長している。
ステーブルコイン市場の 99.4% を占有
330億ドルの米国政府債務を購入。日本の保有額を超え、中国の保有額の3倍となる
2025年の決済規模は30兆ドルに到達
現実には、海外ユーザーは自国の通貨よりもドルを保持することを好んでいる。自国通貨は没収されるリスクや、一晩で増刷されて価値が目減りする可能性があるからだ。明確な規制枠組みの創設を求める声に応える形で、米国は『Genius Act』を可決し、ステーブルコインが米国内の銀行口座に保管された実ドルにより1:1 backing されている場合、その合法性を認めた。さらに2026年8月17日、スコット・ベッセンツ財務長官は、財政部がステーブルコインを戦略的なドルインフラとして認定し、ユーロドルのようにドル覇権の拡大を許容する方針を発表した。
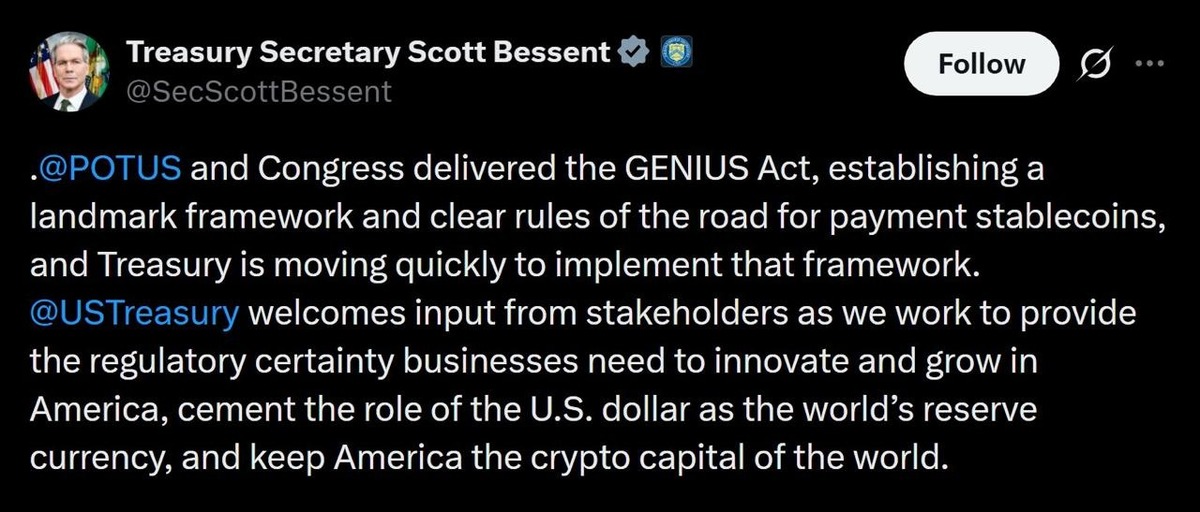
これはドル建規制における最終ステップを示している。ドル輸出がこれほど成功したことで、現在米国はより大きな製品——すなわち資本市場、そして米国株から始まる完全な証券体系を輸出しようとしている。
ステーブルコインのシナリオが、トークン化を通じて米国株市場にも適用されつつある
人々が自国通貨よりもデジタルドルを保有したいと考えるのと同様に、一般的にトークン化された米国株も好まれる傾向がある。現在、インターネット接続が可能であれば誰でも、世界最高の成長企業を持つ機会を獲得できる。ステーブルコインは既に150カ国以上、3億人以上のユーザーをドル化し、これらのユーザーは既にドル預金口座を有しており、いつでも米国株(これも当然ドル建て)を購入するために活用できる。米国株を選択する理由は明白だ:米国株は世界の利益の52%と大半の成長貢献を果たしており、今後12〜18ヶ月の間にAnthropicやOpenAIといった主要AIモデル企業ならびに関連するインフラ・ハードウェア企業の歴史的上場ラウンドが控えている。中国の主要証券会社である富途、長橋、タイガー証券などが実質的に米国株取引を禁止されている現状を考慮すれば、ブロックチェーンによるトークン化を通じて世界中へ株を発行し、需要を取り込む能力はさらにおもしろいものとなる。自国通貨の資本管理と同様、ドルと米国株への需要が消滅することはなく、単に新しいプラットフォームへ移行するだけであり、この傾向はトークン化株式の採用をさらに加速させるだけだ。これはSWIFT設立以来、米国金融パワーの最も重要な拡大であり、我々はまだ非常に初期段階にいる。
規制面では、株式対象の『Genius Act』の基盤と前哨戦が既に整っている。まずSECとCFTCは各々の暗号資産関連業務を統合し、統一行動に移行した。SECは3月にNASDAQのトークン化取引パイロットプログラムを承認した。9月1日、SECは株式の公式所有権記録をブロックチェーンに保存することを許可する案を提案し、これは1970年代以降当該規則に対する初めての大規模書き換えとなった。9月17日、SECとCFTCはトークン化株式取引の規制を緩和し、AMMのようなブロックチェーン上のパーミッションレス流動性プールでの取引を認めるとともに、自社運用のAMMや取引所・ブローカー登録申請に関するルールを柔軟化した。これらの画期的な免除規定は、事実上今後少なくとも5年間、米国株式のブロックチェーン上取引への道を開くことになる。その論理構造はステーブルコインと同じだ:トークン化された株式は実質的に米国を出ていない。米国株は米国ブローカーの手に留まり、ニューヨーク州法の管轄下にあり、米国のデポジット体制内に収まるべきだ。グローバル購入者はエクスポージャーを獲得し、米国は一夜にしてかつて実際にサービスを提供できなかった150カ国以上へ資本市場の覇権を拡大したのである。
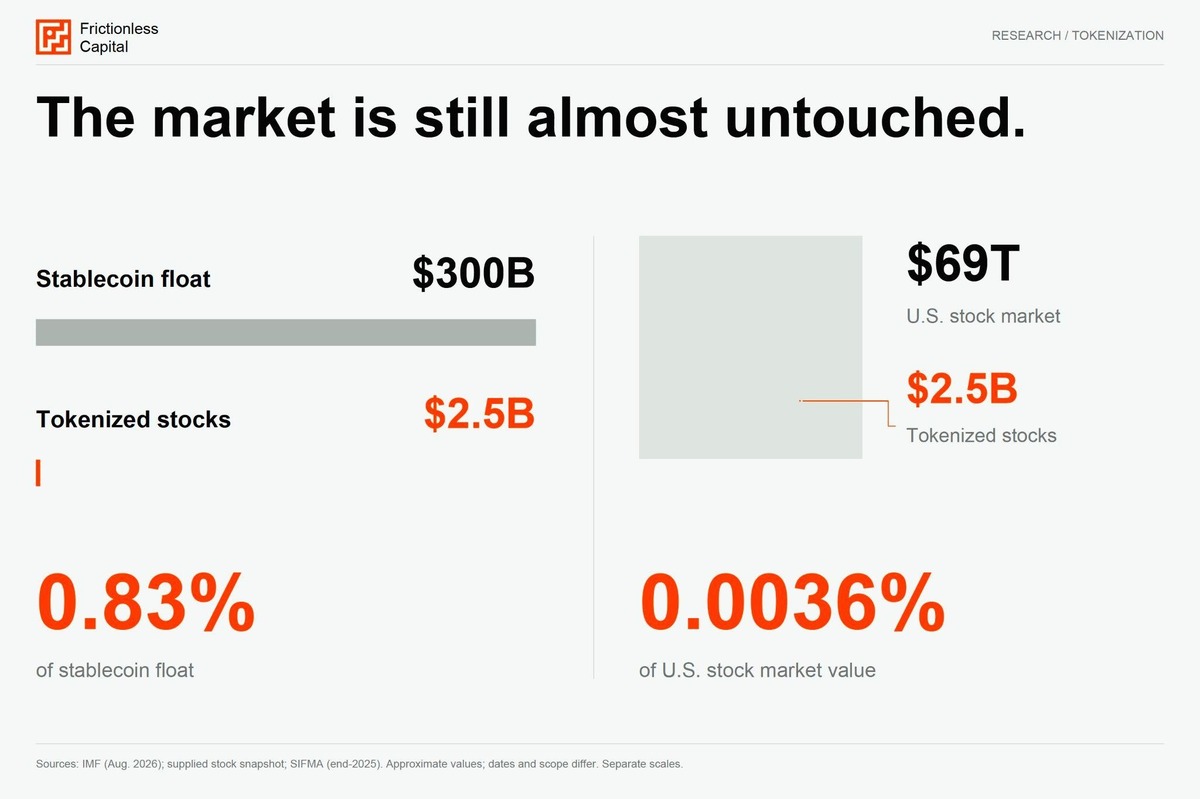
既造のデジタルドル:約3000億ドル。全世界のトークン化株式合計:約25億ドル(前者の1%未満)。米国株式市場時総額:69兆ドル(トークン化株式はその0.01%未満に過ぎない!)
つまり、これがゲームの舞台設定だとすれば、プレイヤーは誰なのか、そして彼らは何によって勝てるのか?
インターネット接続が可能であれば誰にでもアクセスでき、流通規模を100倍に拡大するチャンネルを提供することで、トークン化株式は今後の数年間で金融業界最大の機会の一つとなり得る。ドルがどのようにこの競争を制したかを検証する際、TetherとCircleが示したのは、最大の収益を握っていたのは貨幣作成と解約機能を掌握していたプレーヤーだったということだ。それは取引でも支払いでもなく、エントリポイントを制御するライセンス holder だった。企業の位置を貨幣作成と解約の玄関口に置くことを選んだ結果、Tetherは歴史上一人当たり利益が最も高い企業の一つに数えられるまでに至った。株式という資産輸出も、米国株と同じエントリポイントを掌握する企業に対し、同様の結果をもたらすだろう。
本日現在、Backpackは証券トークン化レースで首位を走っている。Backpackが勝利し、引き続き米国資本市場輸出(金融全体の中で最も大きな機会の一つ)を主導し続ける理由を説明する4つの要因が存在する。
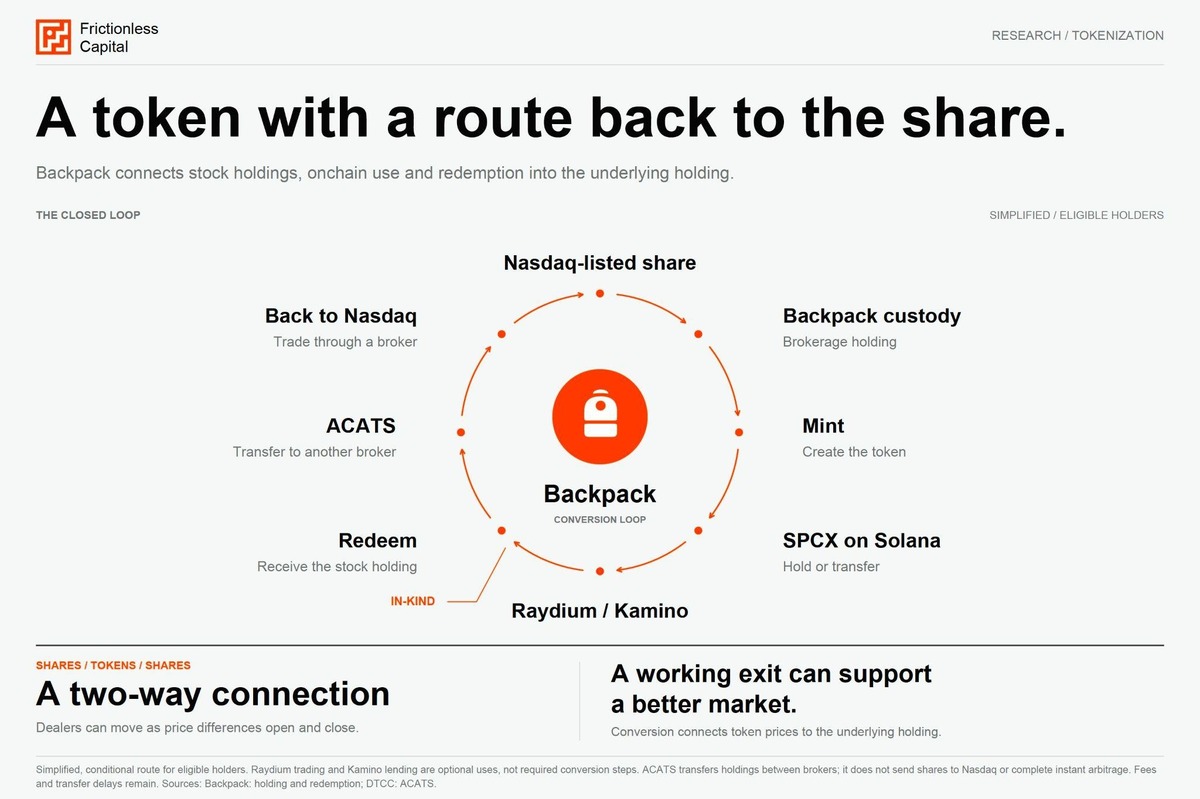
Backpack のトークン化株式は実物交換で実際の株式と引き換え可能
これまでのトークン化株式の取り組みはすべて現金決済で行われてきた。つまり、NVIDIAのトークン化株式を換金したい場合、NVIDIAのA種普通株ではなく、当時の相対する現金を受け取る仕組みだ。この方式には深刻な問題がいくつか存在する。第一に、トークン化株式を実際の株式に交換できない場合、あなたは実際にはその株式を保有しておらず、オフショアSPVへの請求権を持つにすぎず、完全な権利と議決権を伴わない。第二に、現金による解約は課税対象イベントとなるが、現物解約(Backpackが初導入)では税金が発生しない。なぜなら、あなたは現金に変えて売却しているわけではなく、トークン化株式を実際株式と交換しているだけだからだ。これは法務上の言葉遊びのように聞こえるかもしれないが、出来高や市場構造に与える影響は極めて甚大だ。
Backpack(現物解約)は既存のトークン化株式の約4%を保有しているのみだが、インセンティブなしで出来高の64%を担っている。最大競合のxStocks(現金決済)は株式の68%を保有するものの、出来高はその半分にも満たない。
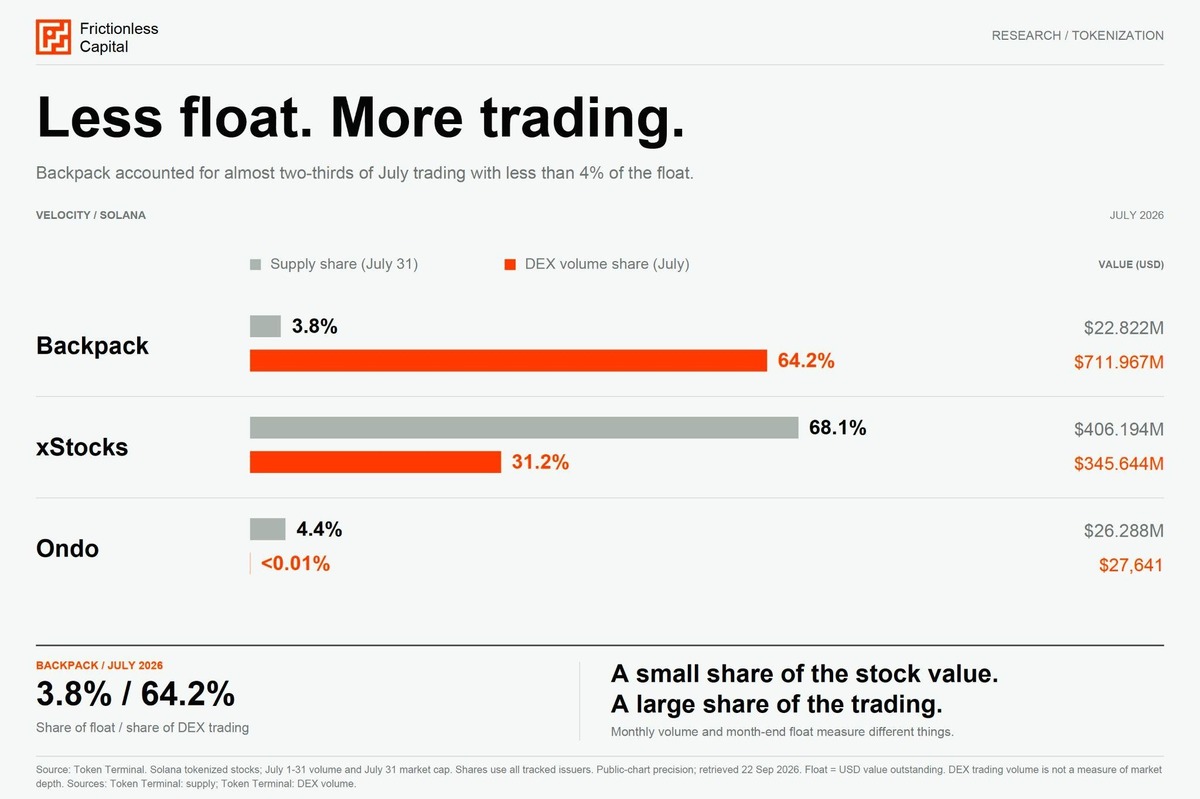
ではなぜ、Backpack に存在する1ドルあたりの効率が、xStocks や Ondo よりも30倍から1000倍も高いのだろうか。まずはBackpackが現金決済ではなく現物株式の引渡を行っている点を指摘しなければならない。Backpack SPCXトークン1枚の裏には、実際のSpaceX株式1株に対応しており、それは米国規制下のブローカーに保管され、ニューヨーク州法に基づきあなたの名義で保有されており、配当権も付随する。トークンを返し戻せば、実際に株式を引き出すことができ、別のブローカーのアカウントへ移動しても課税イベントとはならない。競合他社のSpaceXトークンは価格以上のものを一切提供せず、あなたの請求権はジャージー島のシェルカンパニーに向いているだけだ。基礎株を直接保有していないため、それらを別のブローカーへ移管することは不可能だ。
市場への影響を見る前は、これは単なる法務上の技術的細目のように思えるかもしれない。トークンを実株に交換できる場合、あなたは特定の金額の現金しか交換できない紙束縛から解放される。マーケットメーカーは既にブローカーに株式を保有しているため、彼らに互換性の高いリスク単位を総合リスクエクスポージャー内でシームレスに移動できるシステムを提供するだけで、大きな損失リスクを負うことなくより狭いスプレッドと深い流動性を提示できるようになる。言い換えれば、価格逸脱時にいつでもトークンを実株と交換できれば、解約リスクは圧縮される。ブロックチェーン上の価格はNASDAQから大きく逸脱することはできない。なぜなら、交換権を保有する者にとって逸脱は無料の利益となるためであり、熟練トレーダーが铸造・解約による裁定取引を行うことで価格を一貫方向に引き戻すからだ。これがS&P500ファンドが保有銘柄の価値から1セント以内で取引できる理由である。
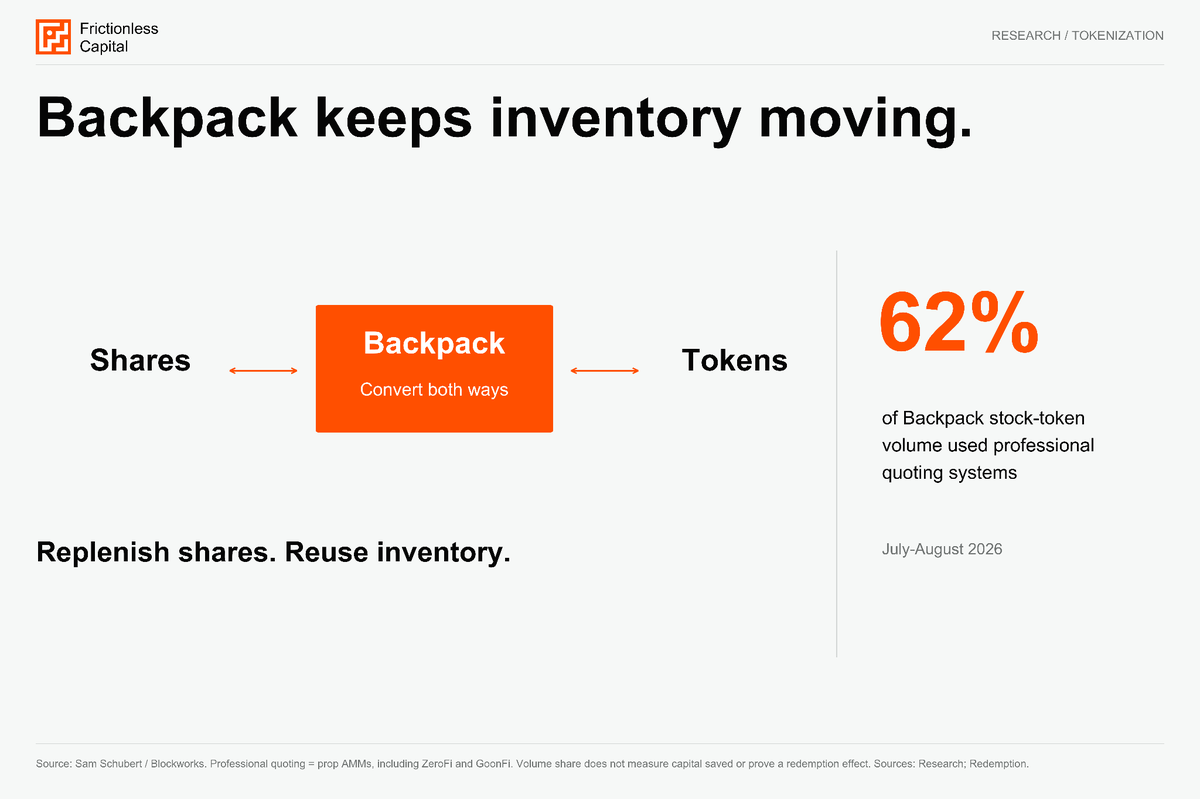
つまり、クリーンな解約メカニズムと低い取引コストが出来高を牽引し、出来高増加がさらに多くの取引会社を引き寄せ、それらがより狭いスプレッドを提示することで、再び出来高が増加するという好循環が生じる。これがエンジンであり、複利的に成長する。そのため、株式僅か4%しか保有しないBackpackですでに全体の三分の二の事業を消化しているのである。一見シンプルだが、一晩で実現したものではない。Backpackは米国ブローカーライセンスを取得し、コンプライアンス路線を先に歩み、それをシームレスに実現するプロダクトを構築した。
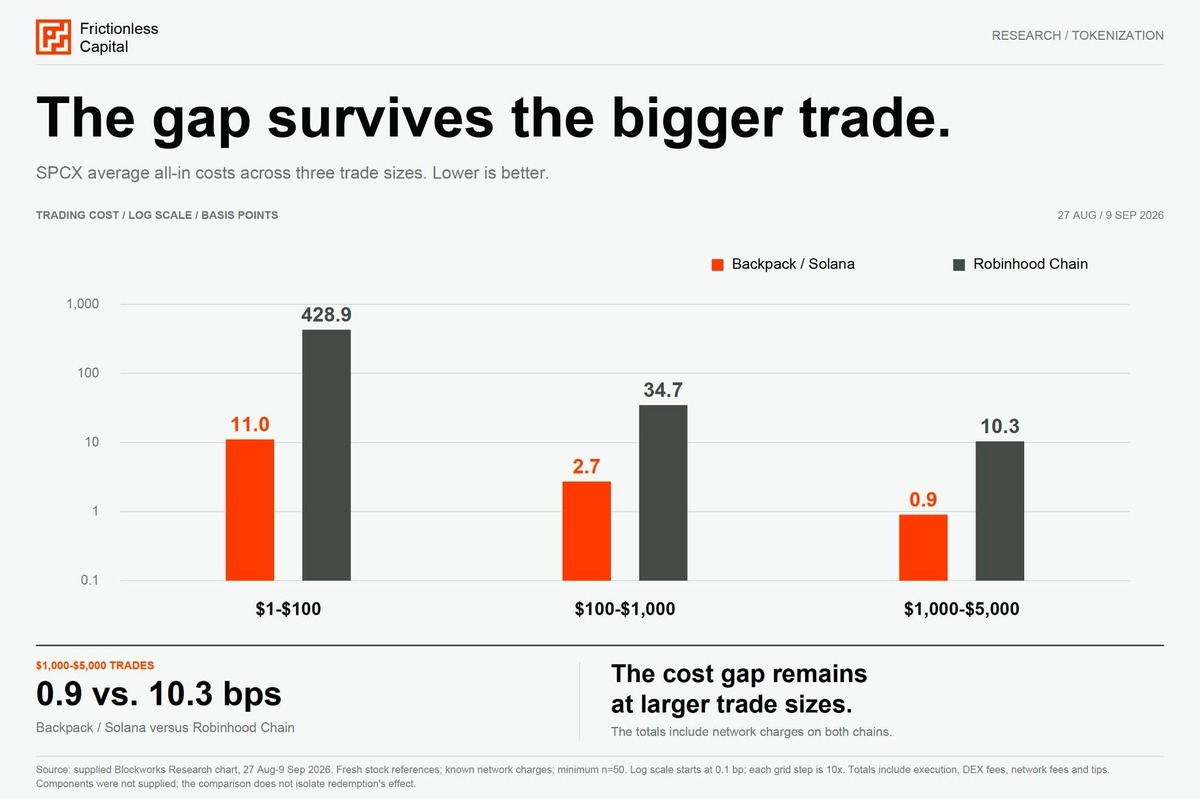
全体を俯瞰すると、その結果は衝撃的だ。Backpack Securities でトークン化株式を取引するコストは、Robinhood のオンチェーン比約11倍安い。Blockworks Research が9月の2週間にわたる実注文を対象に価格調査を行ったところ、1000〜5000ドルの取引において、Backpack のコストは 0.9 ベースポイントであり、Robinhood 固有チェーンでは 10.3 ベースポイントだった(ベースポイントは 0.01% を意味する)。少額注文の場合、差額は 11 ベースポイント(0.11%)対 428.9 ベースポイント(4.29%)に達する。
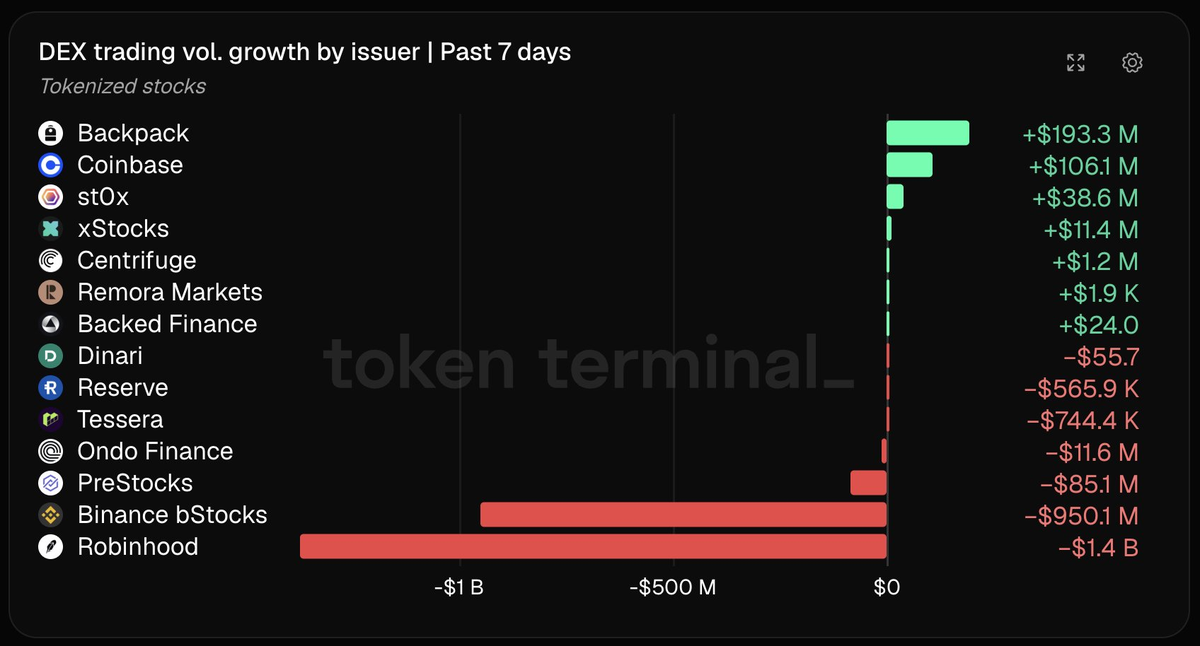
資金はこの格差を見逃すことはなく、市場は抵抗と摩擦が最小となる経路へと急速に流れていく。直近1週間(9月18日時点)で、Backpack は出来高を1億9300万ドル増加させた一方、Robinhood は 14 億ドル、Binance バージョンは 9.5 億ドルそれぞれの出来高を失った。
しかし、Backpack がトークン化を牽引する理由のもう一つに、他社が模倣困難な要素が存在する。
Backpack は株式を含む全資産に対して一元マージン(担保)を提供
最もクリーンな解約アーキテクチャで株式の铸造と解約を行えることは重要だが、株式が存在した場合、次に問われるのは「取引之外にそれらを何に使えるか」だ。Backpack では株式を担保としてさらに多様な用途に充てることができ、これは世界中どこへ行っても実現できない機能である。他のほぼすべてのプラットフォームでアカウントを作成した場合、資金は異なる分離ボックスに分けられる。株式はブローカーに、暗号資産は取引所に、ステーブルコインはウォレットに、先物は自分の口座に別々の現金で入れる。各ボックスは独自の担保と遊休残高を持ち、それらの間での資金移動には数日を要する。言い換えれば、資金と資産間は相互に連携しておらず、財務管理のために5〜7個のアプリを使用せざるを得ない状態だ。
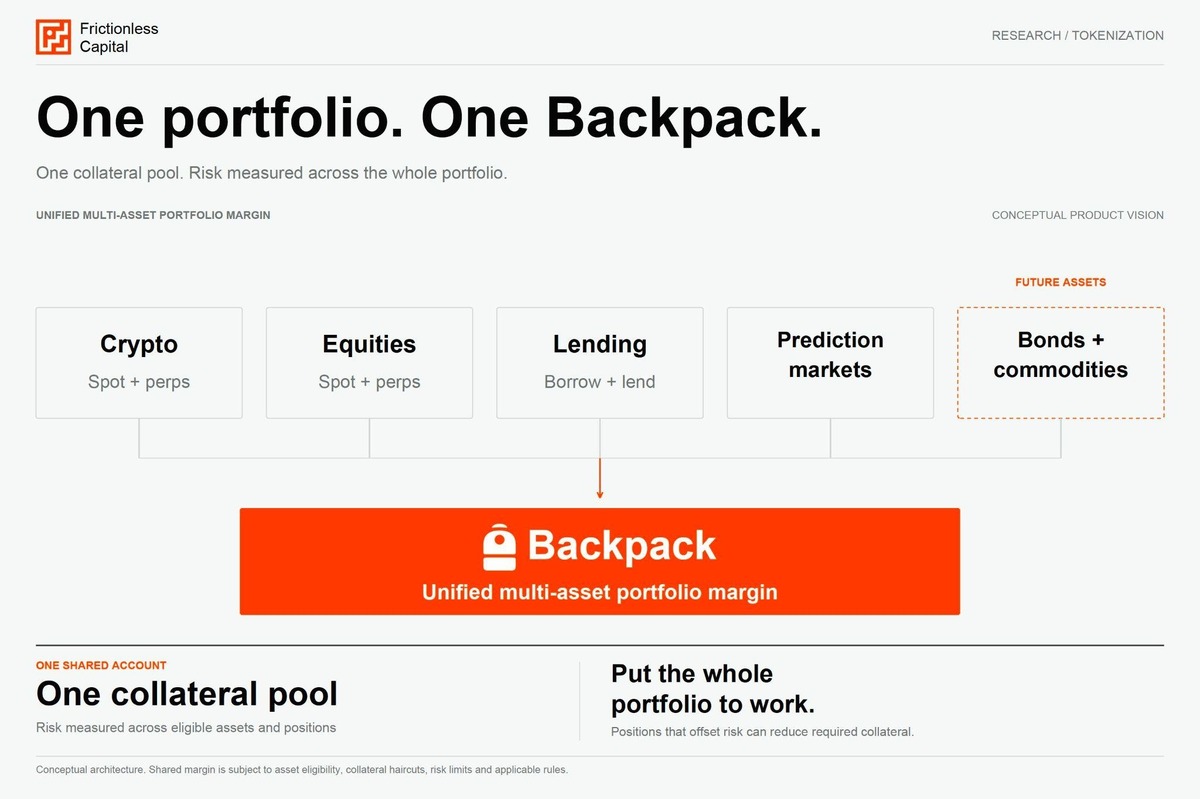
一方、Backpack は一つのアカウントの下で一元担保プールのバックエンドを稼働させる。あなたの NVIDIA 株式はビットコイン取引のマージンとして使用できる。決済済みの利益はポジション開放中に貸出収益を生み出し続ける。ステーブルコインは売却することなく借り入れ可能だ。次の取引が発生する前に、何も売却したり、パッケージ化したり、移管したりする必要はない。これは米国の銀行や証券会社が提供する能力を持たず、法的な背景がある。米国法は50年をかけてこれらの機能を取引所、クリアリングハウス、カストディアン、転記代理人、および証券会社に分散させ、各社は独立した規制対象企業として運営され、既存機関はいずれもこれらの壁を継承している。Backpack はファーストプリンシプルから出発し、これらの壁が存在しないため、ユーザーにとって純効果が優れたプロダクトを構築しているのである。
同じ発想が現在流動性に向けられている。NVIDIA株式1株はニューヨークのプールで取引され、もう一つはロンドンで、トークン化バージョンはオンチェーン上の第3のプールで、先物契約はさらに別の場所で取引されており、それぞれが独自の資本を保有し互いに無縁の状態にある。Backpack はそれらを統合された国際オードブックへと集約しており、ここで株式、トークン、先物、およびそれらの決済に用いられるステーブルコインはすべて同一の担保に対して清算される。Backpack は流動性を5分割しているのではなく、完全な資本効率と資産コントロール権を備えた超大型トークン化複合施設を建設しつつある。
他の取引所が可能な限り長期にわたって KYC 回避を行い規制裁定ゲームを展開している間、Backpack は資本市場輸出とグローバル顧客サービスの支援に必要なライセンスの取得を着実に進めてきた。米国がブロックチェーン上の証券取引規制を緩和するにつれ、この法とコンプライアンスへの重視は次第に顕著になりつつあり、それが Backpack とチャンスを掴むために一時的改造を加える他機関との決定的な違いとなっている。
Backpack は意図的に「先に国際化、最後に米国参入」を選択
ブローカーおよび取引所の版図は各地域のプレーヤーに分散しており、Robinhood、Coinbase、Schwab はいずれも米国企業であり、米国ルールを持ち出して世界展開を図ってきた。Binance はオフショア企業であり、米国復帰を目指している。一方で Backpack のアプローチは非常に意識的で、まず世界の大半の地域へサービスを展開し、後に米国に戻ってくる。Backpack のライセンス取得は順次ではなく並行して進められた:FTX 欧州子会社の 3270 万ドル買収を通じ MiFID II ライセンス(欧州銀行が株式取引権を持つライセンス)を取得し、さらにドバイのフルマーケットライセンス、日本取引所会員資格、オーストラリアライセンス、そして米国決済システムに直接アクセス可能な米国ブローカーライセンスを追加取得了。
その 24/7 株式製品は 150 か国以上でサービスを展開しているが、意図的に米国国内での提供は見合わせている。この手法には目に見えないメリットがいくつか存在する。
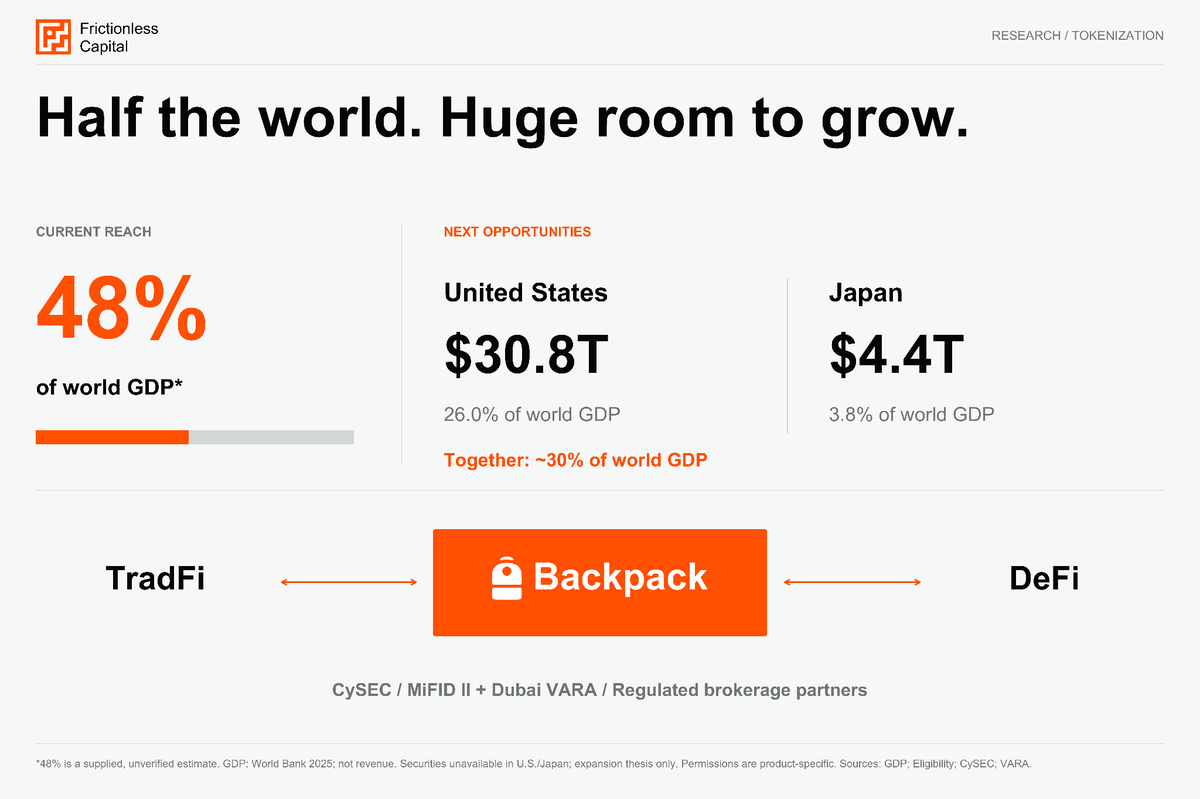
GDP 基準で見ると、Backpack が法的にサービスを展開できる市場比率は現時点で世界の 48% に過ぎないが、世界最強の経済大国である米国と日本の参画に伴い、この数値は大幅に跳ね上がるだろう。
現在、トークン化株式取引の 55% が米国市場の取引時間外で行われており、つまり大半の取引実施時は伝統的な取引所による価格付けが行われていないということだ。これは三年前には存在しなかった市場だ。仮に NYSE が今後数ヶ月かけて 23/5 取引へ移行しても、週末には市場閉鎖時に市場参加者がポジションを表せる現物 1:1 取引製品は依然として存在しない。
Backpack が先物製品を先行して立ち上げ、その後でトークン化株式を投入した点は極めて重要だ。先物こそが非取引時間帯において価格活動を維持する原因だからである。先物契約は 24 時間価格形成を行い、その 24 時間価格がまさに土曜日の午前 2 時に株式担保の評価を行うブローカーに必要な要素である。現在、新規上場する株式先物は自動的に該当する基礎株式を担保として解除する仕組みになっており、9月17日時点で上場済み全 17 銘柄が担保資格を満たしている。
Backpack は完全に統合されたトークン化エンジンを構築済み
各トークン化株式 issuing 間の最も重要な違いの一つは、選択した垂直統合度合いである。Backpack は単一のエコシステム内で証券発行と解約、スポットおよび先物取引所、自己保管型ウォレットを統合している。これにより Backpack はトークンの発行、取引市場の提供、およびクライアントが取引・使用するためのインターフェースの制御を一体化できる。ここには順序による優位性(堀)が存在する。先物製品がなければ市場閉鎖時に基礎資産の価格情報が得られないからだ。発行から後場取引に至るまで、単一のスポット-先物マージンアカウントでトークン化株式をエンドツーエンドでサポートできる製品は市場に唯一無二のものだ。
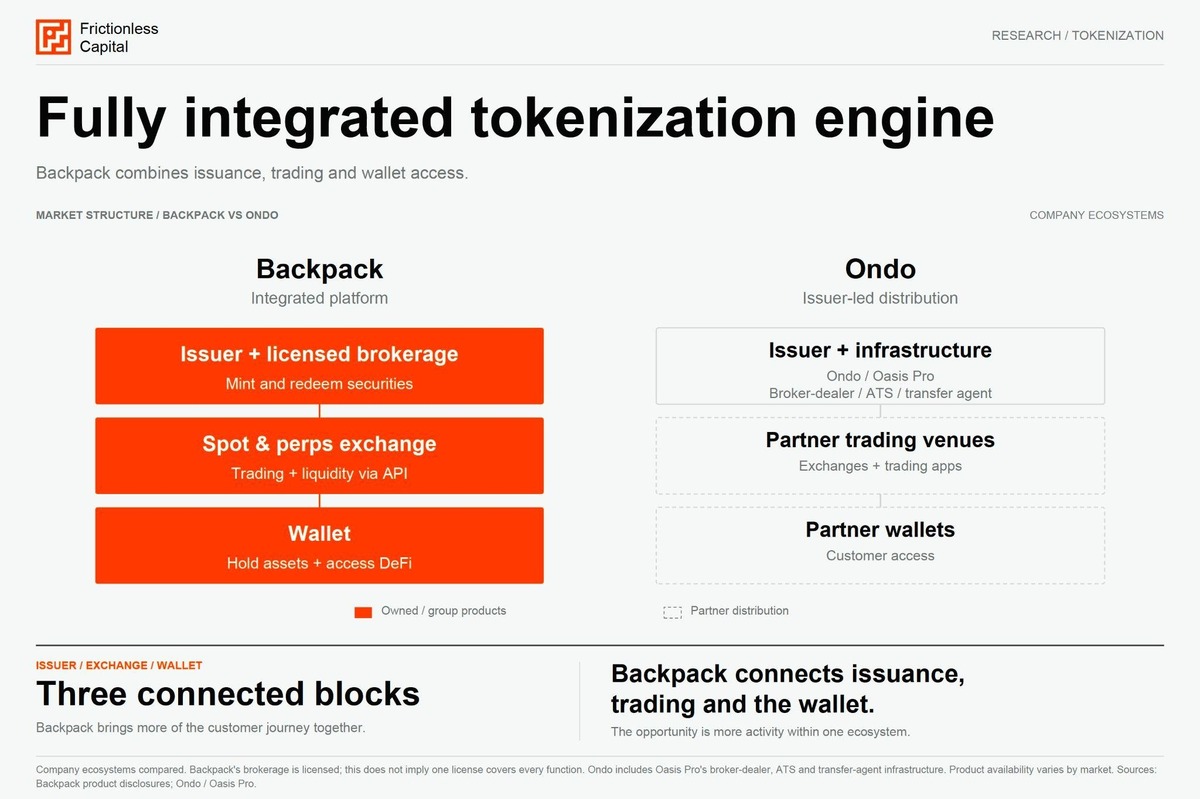
この点は統合および上場(リストイング)の速度にも表れている。SpaceX の上場日を見れば、3 つの issuing 側が数時間のうちに相次いでトークン化 SpaceX をリリースした。Backpack は最初の 7 時間で 3700 万ドル、初日で 1.08 億ドルを記録し、6 日間以内にホルダー数が 1 万人を突破、xStocks の約2倍に達した。その理由は Backpack が上場意思決定を一度行うだけで済むからだ。一方 Ondo はまず意思決定を下し、次に取引所、DEX、ウォレット起動パートナーを調整して上場を手配する必要がある。上場当日における各時間軸が極めて重要な市場において、パートナー数を最小限に抑えることが鍵となる。
ブロックチェーンはこの体系における最後のピースであり、Backpack が自前で構築するのではなく選択すべき唯一の領域である。Solana は最先端の取引市場構造を有するだけでなく、業界全体のオンチェーンアプリケーション収入の大部分を支えている。これは Fomo、Pump、Phantom、Raydium といった企業が Backpack の铸造・解約機能にすぐさま接続し、自社の事業展開に活用できることを意味する。プラットフォームとしての Solana は、実際の取引量(ガバナンス投票を除く)が他の全ネットワークの合計を上回る。このインフラストラクチャは 2025 年 1 月の $TRUMP リストの際にその耐久性を実証しており、当時 Solana はダウンタイムもなく、中央値取引手数料の急騰も招かずに、NYSE の単一取引セッションの約 45% に相当する取引量を処理した。これは業界他ネットワークがこれまで見たこともない実戦認証済みのインフラレベルであり、トークン化株式発行のスケールアップ拡張に最適だ。高性能ネットワーク、規制遵守のトークン化発行・取引フロントエンド、UGC フラインホイールによりユーザー獲得が可能なアプリケーションという三つの組み合わせは、極めて強力な戦略的打法であり、リアルタイムで検証が進められている。
では市場の今後どのような展開を迎えるのか?
おそらく後々、Tether と Circle が最終的にドルのキーポジションを掌握したのと同様に、二三の企業が米国資本市場の証券において重要な地位を独占することになるだろう。その層はハイウェイである。収益源はフローティングマネーではなくトランザクションフィーだが、確実に言えるのは、新たな資産がそれを越えるたびに複利的に成長していくということだ。
現在 Backpack はその内の一角になるのに最適な立場にあり、現在の証拠を見る限り、価格発見と出来高の面で既に最大手となっている。株式保有数が20分の1未満にもかかわらず、出来高の三分の二を占め、150 ヶ国向けに販売可能なライセンスを所持している。これらの国々は既存之大物が自らの基盤から再構築しない限り到底届かない市場である。
もしこの判断が大げさだと感じるのであれば、このような米国輸出製品の前例(ドル)がどのような軌跡を描いてきたかを思い出してみたい。ステーブルコインは新しいユーロドルであり、10 年未満の期間で 3000 億ドルの預かり資金規模まで飛躍的に成長した。トークン化株式はその次の局面であり、現時点のデータは 25 億ドルである。天才(あえて二重の意味で)でなくとも次に何が訪れるか容易に想像がつく。実際、トークン化株式は Backpack がトークン化市場に足を踏み入れるための最初の試みに過ぎず、同社が保有するライセンスは株式の範疇を遥かに超え、コモディティ、外貨、固定収益(債券)、構造化商品、さらには不動産へと展開するだけの余力を持っている。ドル化の流れは既に進行中であり、株式の時価総額は通貨供給量を大きく上回るため、次に来るトークン化の波はステーブルコインの普及を上回る規模と速度を持つかも知れない。
総括すれば、Backpack は単に暗号資産、フィンテック、RWA プロトコルのいずれかを推進しているのではない。我々はインターネットを通じて資本市場を輸出する黎明期にあり、Backpack のポジショニングは株式版の Tether または Circle であり、他のすべての証券をシームレスにトークン化するライセンスと製品を具備している。この時代の勝者は、マーケティングによって自らを特定のプロットに無理やり嵌め込むような勢力ではなく、ウォールスト리트の全製品をスケールアップし、高い効率でトークン化して世界中に配布するプレイヤーだろう。Backpack はライセンスとコンプライアンス整備を進め、その主張を具体的な数値で裏付けつつある。過去15年に活躍したフィンテック企業は、ほとんどがより洗練されたフロントエンドを用いて工業時代型のレール上で地域資本市場を作り変えただけであったが、現在のチャンスの規模はそれらを遥かに凌駕している。米国の規制スタンスが開いたインターネット資本市場の新時代において、Backpack は同種の企業の中で初めてインターネットレール上でグローバル資本市場をネイティブに提供する企業であり、スマホを持つ全ての人々に開かれている。金融のこのセクターにかつて存在したことがないグローバルレイヤーが出現しつつある。暗号技術こそが、インターネット金融のネイティブなグローバリゼーション時代を可能にする唯一の技術である。これは静謐な盤上の書き換えであり、新たなゲームが幕を開け、我々は人類史上一条、金融と市場において最も興味深く刺激的な時代に投資しているのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @_Frictionless_
















