


オプション分野の全体像:取引所、プレディクションマーケット、リターン商品――もう混同するな
著者:Castle Labs
翻訳:TechFlow
TechFlowによる解説:オンチェーンオプションが再び盛り上がりを示しているが、市場は取引所型、バイナリオプション&予測市場、構造化リターン型の3つの全く異なる製品を混同している。本稿では各プラットフォームが実際に誰を対象としているかを明確にし、間違ったツールの選択による失敗を防ぐ。

オプションが再び注目を集めている。
複数のバズ記事が巨額の収益を示し、$DRV の上昇も相まって、オプションが再び大衆の視野に戻ってきた。それでは、オプションが主流となる時なのだろうか。
事実は単に少しの追い風が必要なだけだ。
今年の早い段階で、私達は Block Scholes とのコラボレーション報告書においてオプションについて既にカバーしている。
今回の短い記事では、研究を一段階進め、市場におけるオプションへの最も主な誤解——人々がまだ一つの言葉でまったく異なる複数のオプション製品を指しているという点——に対応する。
このカテゴリを少なくとも3つの活発な製品ファミリーに分解する:
1. 取引所型オプションプラットフォーム:Derive と Paradex。
2. バイナリオプションおよび予測市場系プラットフォーム:Polymarket、Kalshi、Hyperliquid HIP-4。
3. 構造化商品およびリターン戦略:Rysk と Hegic。
Derive で明確なリスク上限付きのコールオプションを購入するトレーダーと、Rysk を通じてカバードコールを売却する HYPE 保有者が行う行為は同じではない。Polymarket で選挙結果や BTC 価格に賭けるユーザーと、Paradex でスキューを価格決定するトレーダーが使用しているのも同一の製品ではない。
この区別は重要である。なぜなら、各プラットフォームのバリュープロポジションを理解し、自らの戦略やユースケースに本当に適したものを選ぶのに役立つからである。
オプション取引所
このカテゴリには、従来のオプション取引所に近いプロトコルが含まれる。これらを「オプション版 Uniswap」と想像して欲しい。誰でもこれらのプラットフォームを使用して、自らのエクスポージャーニーズに適したオプション戦略を見つけられる。このカテゴリはすでに大きな進展を遂げている。
当初、これらのプラットフォームは受動的な流動性提供プールを通じて稼働しており、流動性と拡張性が大幅に制限されていた。
現在、それらは中央照会型注文簿(CLOB)とリクエスト・フォー・クォート(RFQ)のハイブリッドモードへ移行し、プロフェッショナルなマーケットメイカー流動性で注文簿流動性を補っている。
例としては Derive と Paradex が挙げられる。
適合するユーザー:プロフェッショナルトレーダー、マーケットメイカー、ファンダ、アクティブな個人オプショントレーダー。
太适合的用戶:パスティブホルダー、「ワンクリック」リターンを求めるユーザー、「YES/NO」の結果を望む予測市場ユーザー。
Derive
Derive は Lyra から派生しており、Lyra は初期のオプション AMM の一つだった。
現在、Derive は Optimism テックスタック上で独自の L2 を運用し、注文簿インターフェースを介してクロスマージンのオプションを提供している。
その取引量は年間で継続的に成長しており、日次オプション総取引量の 90% 以上を占めている。

ユーザーインターフェース(UI)を軽く眺めるだけでも、彼らの目標が明確であることがわかる。オプションの複雑さを隠そうともせず、ターゲットは成熟したボラティリティトレーダーだ。
体験を簡素化するのではなく、Derive はオプションを理解している層に完全な機能を提供することを目指し、自社を取引所インフラとして位置づけている。
ユーザーは異なるアセット、行使価格、満期日を選択し、それらを組み合わせることで自らのリターン構造を構築できる。
KoolAid によって共有されたある事例が最近話題となった:

このユーザーは ETH でカルス・パッド(Long Call Spread)を展開した。
彼は 2027年3月26日expiration、行使価格5000米ドルのETHコールオプションを購入すると同時に、行使価格7000米ドルのETHコールオプションを売却した。
オプションに不慣れな人にとって、これは彼が次のように賭けていることを意味する。2027年3月までにETHの価格が5000〜7000米ドルの間になること。あなた自身はすでにETHに非常に強いニュウポジションを持っていると思ったか?
この夢のようなターゲットに加え、この投稿が話題になった理由として莫大なリターンもある。このユーザーは30万米ドルを投入し、もしETHが7000米ドルまで上昇すれば最大2000万米ドルを獲得できる。価格が5000〜7000米ドルの範囲内にある場合のみ利益となり、そうでなければオプションは満期時に無価値となる。
これは Derive の能力を示している。つまり、プラグアンドプレイのインターフェースであり、成熟したユーザーが自らのオプション戦略を構築可能にするものだ。
Derive はつい最近、歴史的な最大の単日取引量を記録し、名目上の取引量は5億米ドルを超えた。

バックエンドでは、即時実行を保証するためにオフチェーンマッチングエンジンを使用し、チェーン上の L2 で決済を行う。
Derie はまもなく V3 をリリースし、プロトコルをイーサリアムメインネット上の zkVM 化し、それに伴うすべての恩恵をもたらす予定だ。
その他:
- より高いスループット
- ポートフォリオ間のクロスマージン
- RWA および長尾アセットの高速リストアップ
- ネイティブカバ(Vault)
- 追加の非現金資産の貸借
Derive は株式やコモディティなど、より幅広いアセットでのオプション提供が可能になる。ネイティブカバのデプロイは、サードパーティが戦略を作成し、実質的に構造化商品のキュレーター役を担えることを意味する。
したがって、Derive は真のオプションインフラを求めるユーザーにとって最適であり、リターンを単純化したいユーザー向けのものではない。その弱さがそのまま強みとなっている。
Paradex
Paradex は 2026年9月中旬、自らのオプションプラットフォームに Paradigm RFQ を統合すると発表した。

ユーザーはシンプルな戦略からマルチレッグ戦略まで選択し、自らのリターン構造を構築できる。その後、オファーが RFQ に送信され、マーケットメイカーや機関流動性提供者がベストオファーを提供して実行する。
RFQ の採用により、各市場に対して注文簿流動性を誘導する必要がなくなり、これが初期オプションプロトコルの大きな障壁であった。
さらに、Paradex は Paradigm の RFQ を活用できる。これは最深部かつ流動性最高の実装の一つであり、長年の実績を誇る。2019年の設立以来、1兆米ドルを超える取引量を処理してきた。

補足すると、これがトップオプション取引プラットフォームである Deribit が利用している同一の RFQ システムであり、平均して 27% の取引量を貢献している。

このオプションプラットフォームは、可能な限り多くのアセットとリターンストラクチャ設計の提供を目指している。しかし、実行品質と流動性がしばしば制約要因となる。次第に多くのオプションプラットフォームが注文簿流動性に依存せず、プロフェッショナルなマーケットメイカーによる効率的なオファーを提供する RFQ システムに頼るようになっている。
この実装により、Paradex は成熟したオプション取引プラットフォームへ進化し、ユーザーは自らの RFQ スタイルを選択でき、業界随一の流動性を持つ RFQ の一つからオファーを受けられる。
バイナリオプション
Block Scholes とのコラボレーションによる以前のレポートで議論した通り、予測市場は構造的にバイナリオプションと完全に同一である。
各契約は満期時点で条件が満たされれば固定金額を支払う。否则満期時はゼロとなる。
この観点から言えば、予測市場は通常のコールオプションの価格によって決定され、同一アンダードライバー上の二つのコールオプションの組み合わせである「カルス・パッド(Long Call Spread)」に似ている。
この戦略では、ユーザーは低い行使価格のコールオプションを購入し、同時に高い行使価格のコールオプションを売却する。その結果、三つのゾーンに分かれたリターン構造が生じ、その両極端なゾンはバイナリオプションに類似している。
- 低い行使価格未満:二つのコールオプションともに満期時に無価値となり、リターンは 0 ドル。
- 高い行使価格超:リターンは二つの行使価格の差額。
- 低い行使価格と高い行使価格の間:リターンは 0 ドルから行使価格差額まで線形に上昇。

Polymarket
Polymarket は Gnosis の condtoken フレームワークに依存して結果契約を作成する。流動性を確保するために、マーケットメイカーのインセンティブを組み合わせたハイブリッド CLOB モードを採用している。
マーケットの裁定は Polymarket において最も批判を集めるポイントの一つかもしれない。暗号通貨市場では UMA のオプティミスティックオラクルと Chainlink に依存しているためだ。UMA はこれまでにも問題を抱えており、例えば「ゼレンスキー大統領はスーツを着ていたか」といったマーケットが存在したことがある。
これらのマーケットは本質的にオプションよりもシンプルであり、超短期満期によって多くの個人投資家を集めることができるため、プラットフォーム上のその他のスポーツや政治関連マーケットの良い補完役割を果たしている。
現在、Polymarket は 5分、15分、1時間のマーケットを提供しており、ユーザーはロングまたはショートを執行可能だ。固定満期とバイナリーペイアウトのため、これらこそがバイナリオプションである。しかし、問題はペイアウトがマーケットの最終タイムスタンプ時点の価格に依存し、価格が行使価格を上回ったり下回ったりする場合があり、トレーダーがアセットのレンジに対する見解を表せないということだ。
それでも、これらのマーケットの採用は急速に成長しており、オプションプロトコルは予測市場から学ぶべき点がある。すなわち、複雑なマルチプルイベント結果を、「YES/NO」の単純な意思決定へと抽象化する方法だ。
Kalshi
Kalshi の重点は米国顧客に向けた規制遵守製品の提供にあり、それが主な差別化要因となっている。
Kalshi も同様に 5分、15分のマーケットを提供しており、流動性パターンは Polymarket に近く、CLOB と機関マーケットメイカーのハイブリッドモデルとなっている。
現在、Polymarket と Kalshi はいずれも許可制のマーケット作成を提供している。ただし、ユーザー生成マーケット(UGM)を含むノンパーミッションのプロセスは、最終的に追加のバイナリオプション(例えばヘッジツールとして行使価格と満期日をユーザーが設定可能)となり得る。これは予測市場プラットフォームのアセットカテゴリーの拡大に伴って補完され、推進されていくだろう。
HIP-4
HIP-4 は同カテゴリの他の二大巨頭とはわずかに異なる道を歩んでいる。実際、HIP-4 はデセントラライズド結果マーケットのためのフレームワークだとさえ言える。
HIP-4 は 2026年5月にローンチし、Hyperliquid による結果マーケットの実装であり、バイナリーマーケット結果をサポートし、8月末にノンパーミッションデプロイメントを公開した。
これらのマーケットを出荷するには HIP-3 に似たフローに従う必要がある。ユーザーはマーケットを作成するために資金をステーキングし(HYPE 50万枚以上)、手数料の 50% を獲得する。
HIP-4 マーケットは予測市場だけでなく、スケールしたオプションも含む。これらのプリミティブをサポートすることに加え、HIP-4 の最大のブロッケイングポイントは、全てを同一環境内でサポートし、それ以前より遥かに複雑な取引戦略を実現できるようにしたことだ。
ユーザーは過去、少なくとも二三つの異なるプラットフォーム間で操作せざるを得なかった(例えば、利下げの投票と同時に、同一の担保を用いて BTC ショートポジションで自身のポジションをヘッジするなど)。
最終的に、HIP-4 によってすべての操作を単一のプラットフォームで完了できるようになる。
HIP-4 は段階的なローンチを採用しており、これまでの累計取引量は 1.5億米ドルを超えている。
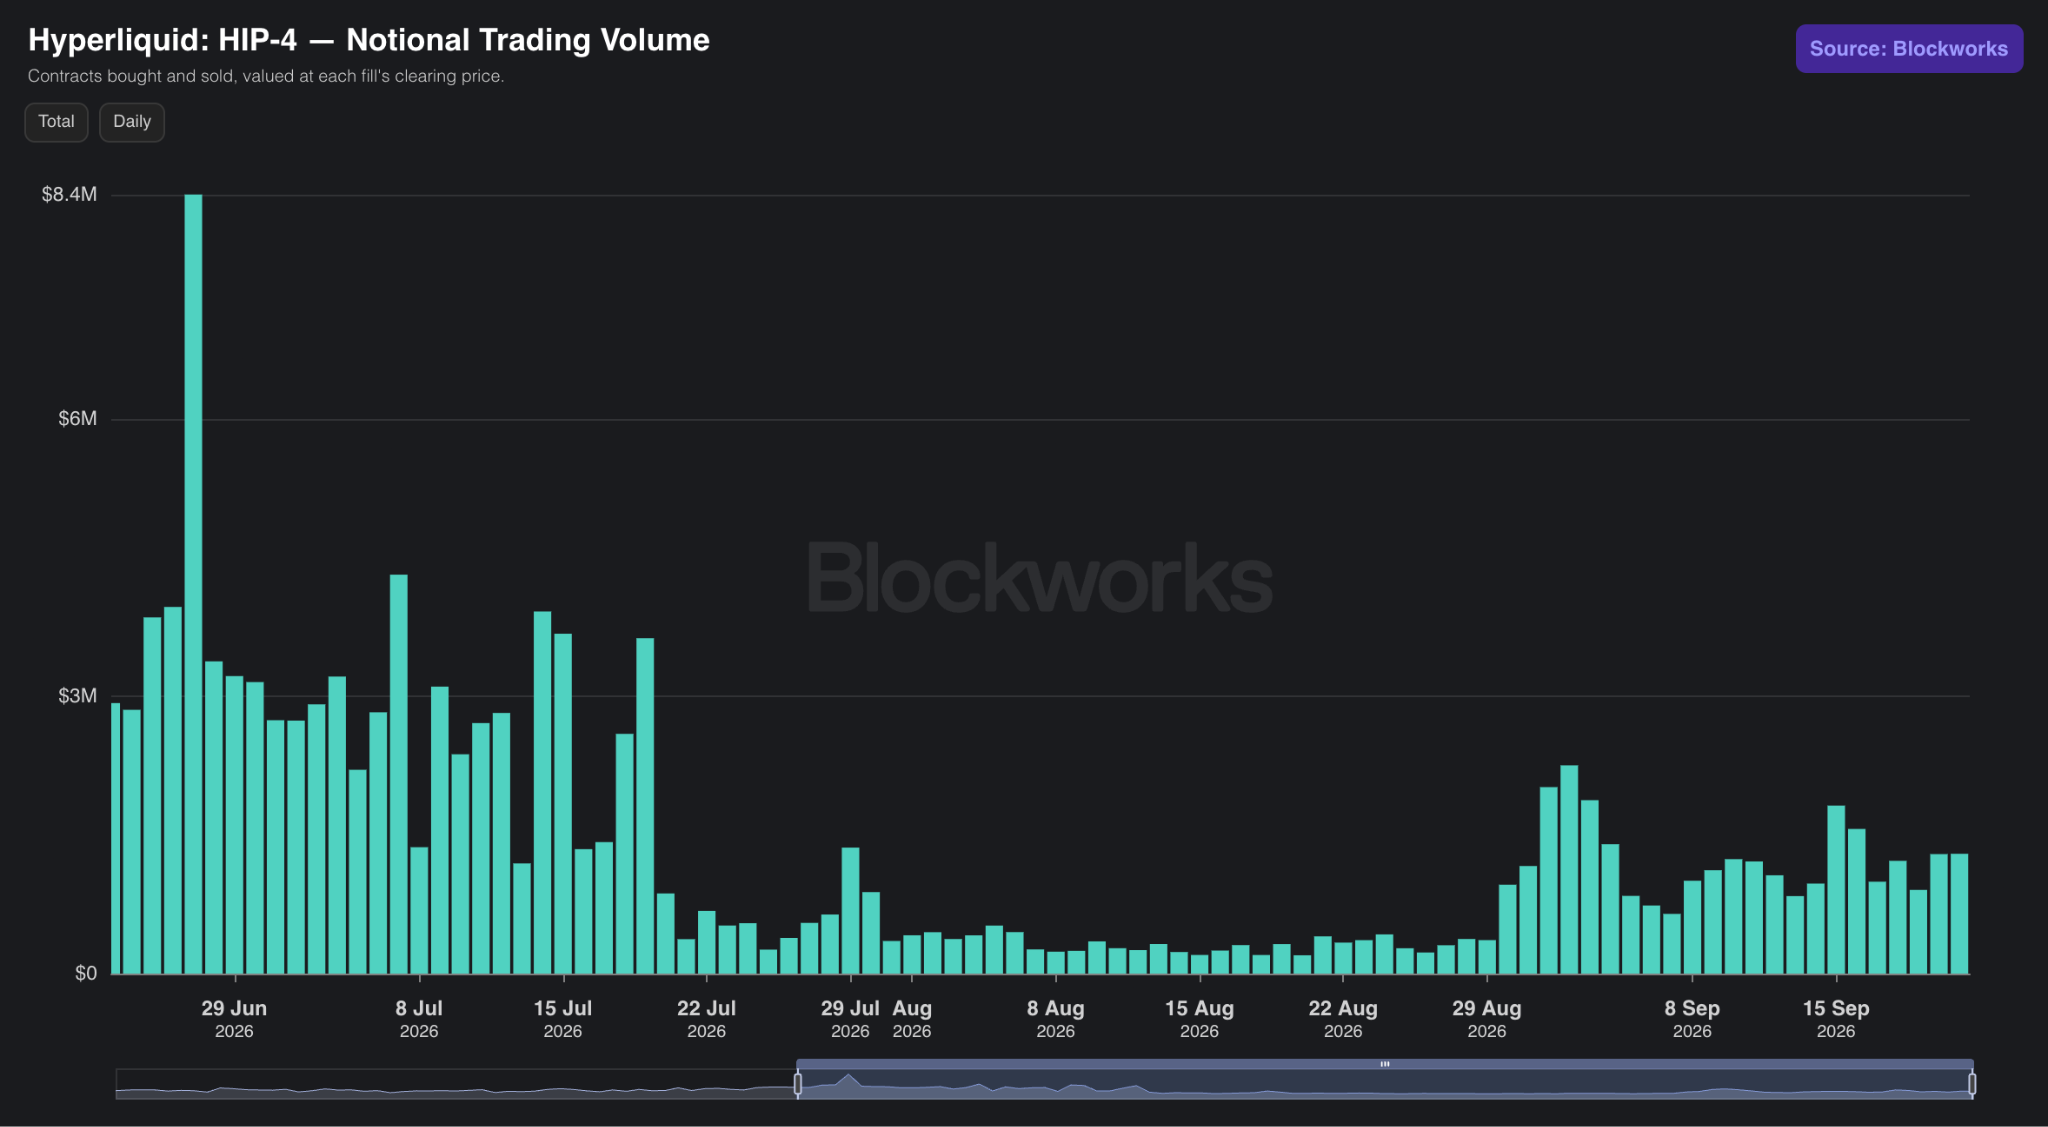
当初 15分 BTC マーケットとしてローンチした後、HIP-4 は一旦沈静化したものの、近日中にノンパーミッションデプロイメントが公開されると、Outcome や Tradexyz が自らのマーケットをリリースした。
ビルダーにとっても同様に関連性の高い出来事であり、Hyperliquid の「インフラファースト」アプローチのさらなる証明だ。アカウントと担保の共有、そして完全なコンポザビリティが、Hyperliquid 上で何が構築可能になるかという新たな可能性を開いた。
適合するユーザー:アクティブな Hyperliquid トレーダー、個人トレーダー、ヘッジや複雑な戦略(スポットやパーペチュアルトレードと互換する)を求める成熟したトレーダー。
太适合的用戶:「ワンクリック」リターンを求めるパスティブホルダー、または予測市場ユーザー。
構造化商品およびリターン製品
オプションの売買と決済のための汎用プラットフォームとは異なり、これらのプロトコルはより狭い設計思想に基づいている。
これらはオプション設計のある特定の側面とユースケースに焦点を当てている。そのため、前述のもの(多くが取引所型インターフェースに近い)ほど汎用性は高くない。
Rysk
Rysk は、HYPE ホルダーにとってオプションをプロフェッショナルなボラティリティ画面ではなく、よりリターン製品として捉えさせている。
当初 Arbitrum でスタートしたが、Hyperliquid 上で PMF(Product-Market Fit)を見出している。
Rysk のバリュープロポジションはシンプルだ。ユーザーが自らのスポットポジッションに対して事前にリターンを earning 可能にするものである。
実際、巨額の未実現利益を保有する HYPE ホルダーが多数存在する。Rysk は彼らにとって、自らのポジションをヘッジしながらカバードコールを通じてリターンを生成する方法を提供している。
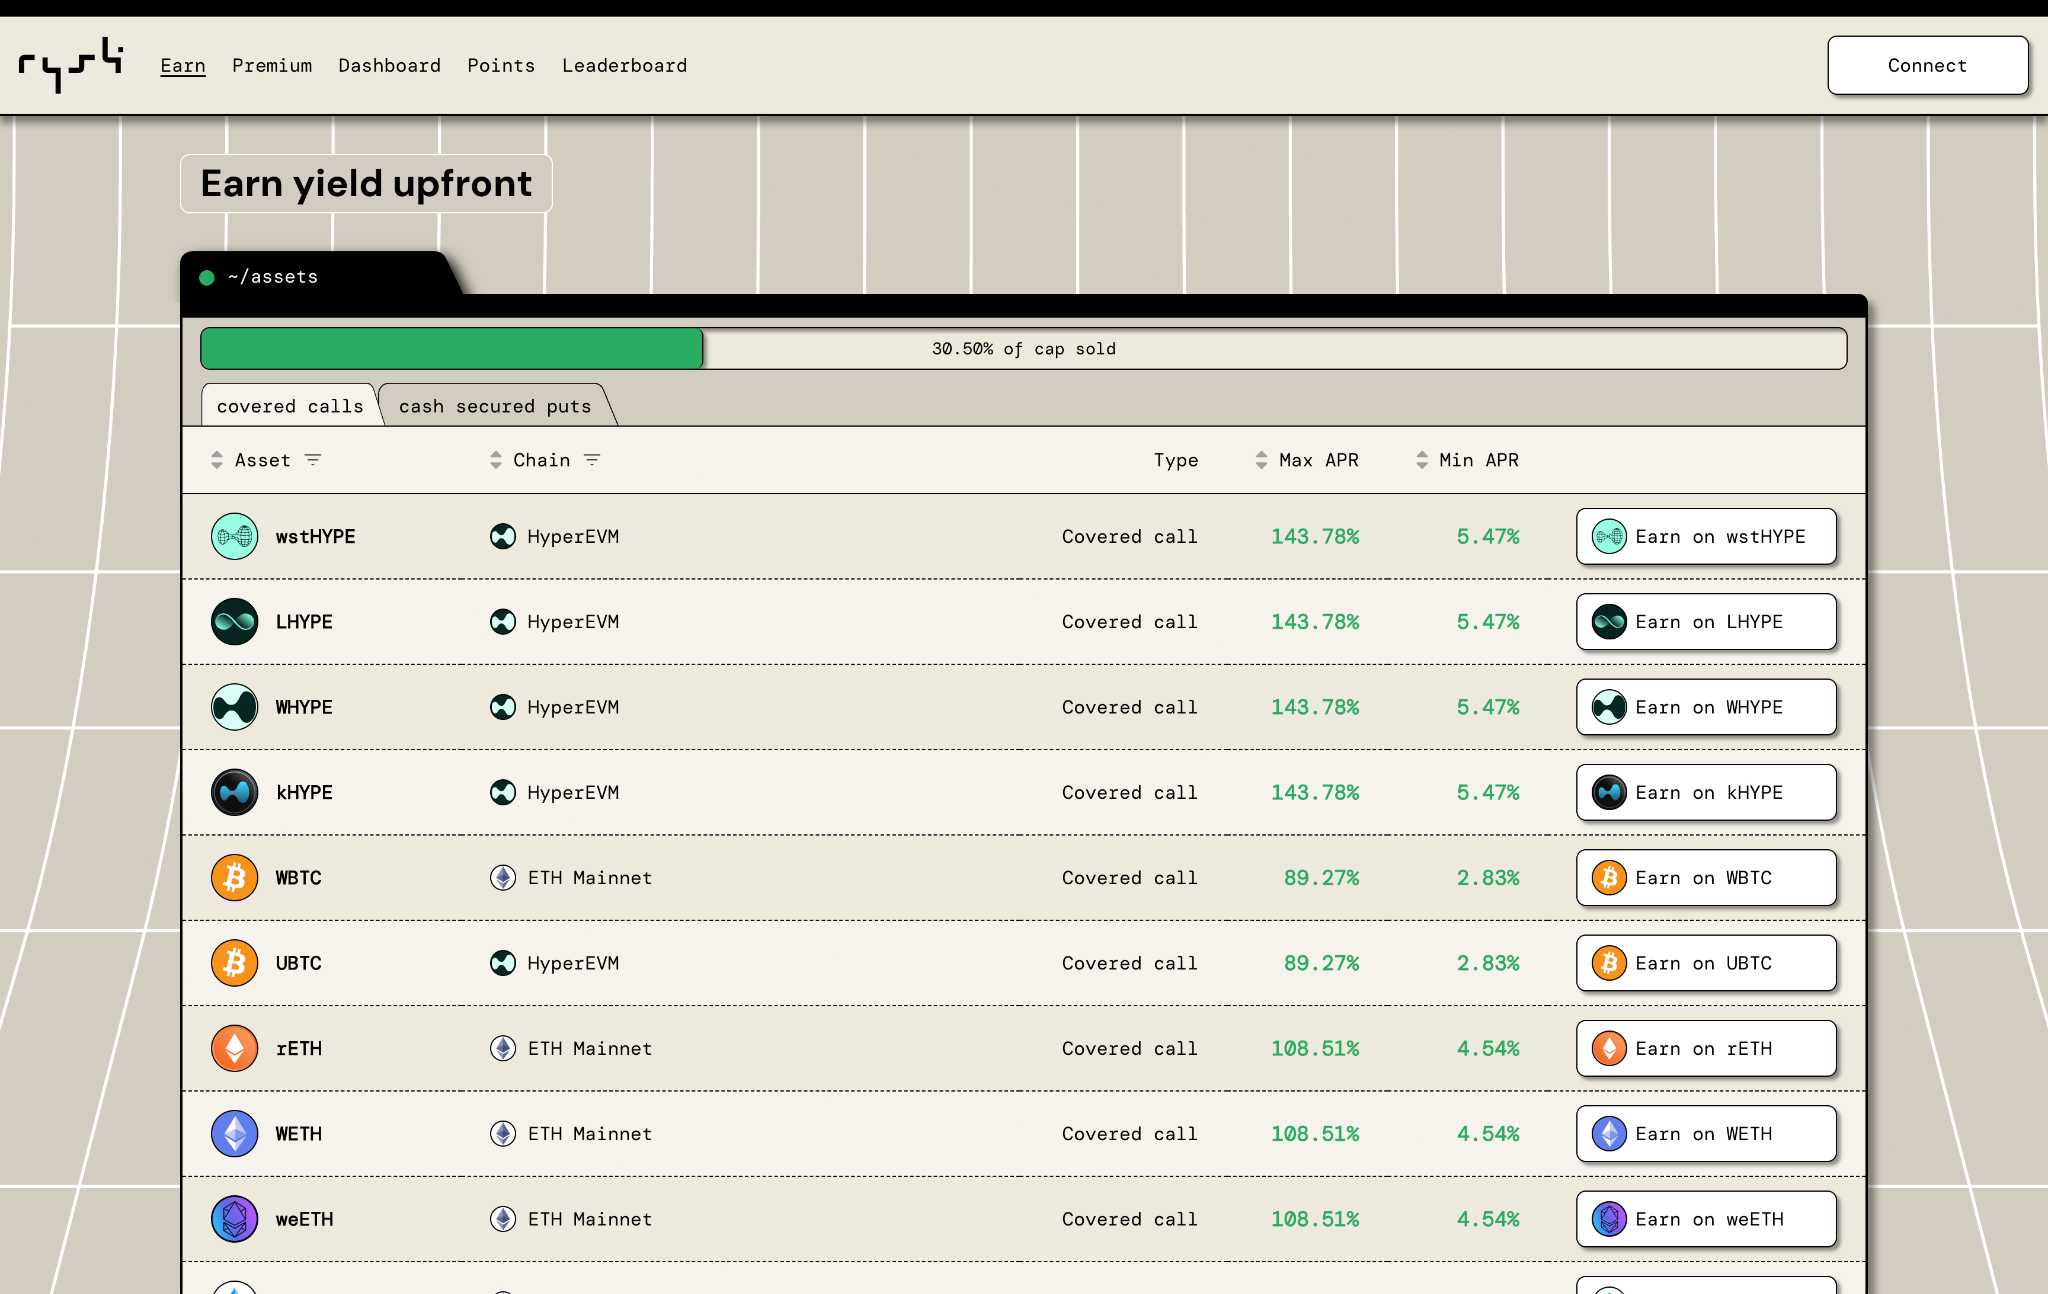
これは該製品が他プラットフォームと持つ直接的な違いを浮き彫りにする。すなわち、オプション戦略を探す一般的な個人投資家向けではないのだ。一方で、Rysk には特定の用途がある。スポットエクスポージャーを持つユーザーがカバードコールを使用してポジションをヘッジし、リターンを生成することを可能にすることだ。
ある意味で、その動作は Pendle に似ている。収益を生まないスポットアセットを生息製品へと変換するからだ。
Pendle が YT(Yield Token)と呼ぶものを取り込み、それをカバードコールが満期になるまでの間、ユーザーにリターンとして分配する。
Rysk の動作メカニズムの具体例を見てみよう。
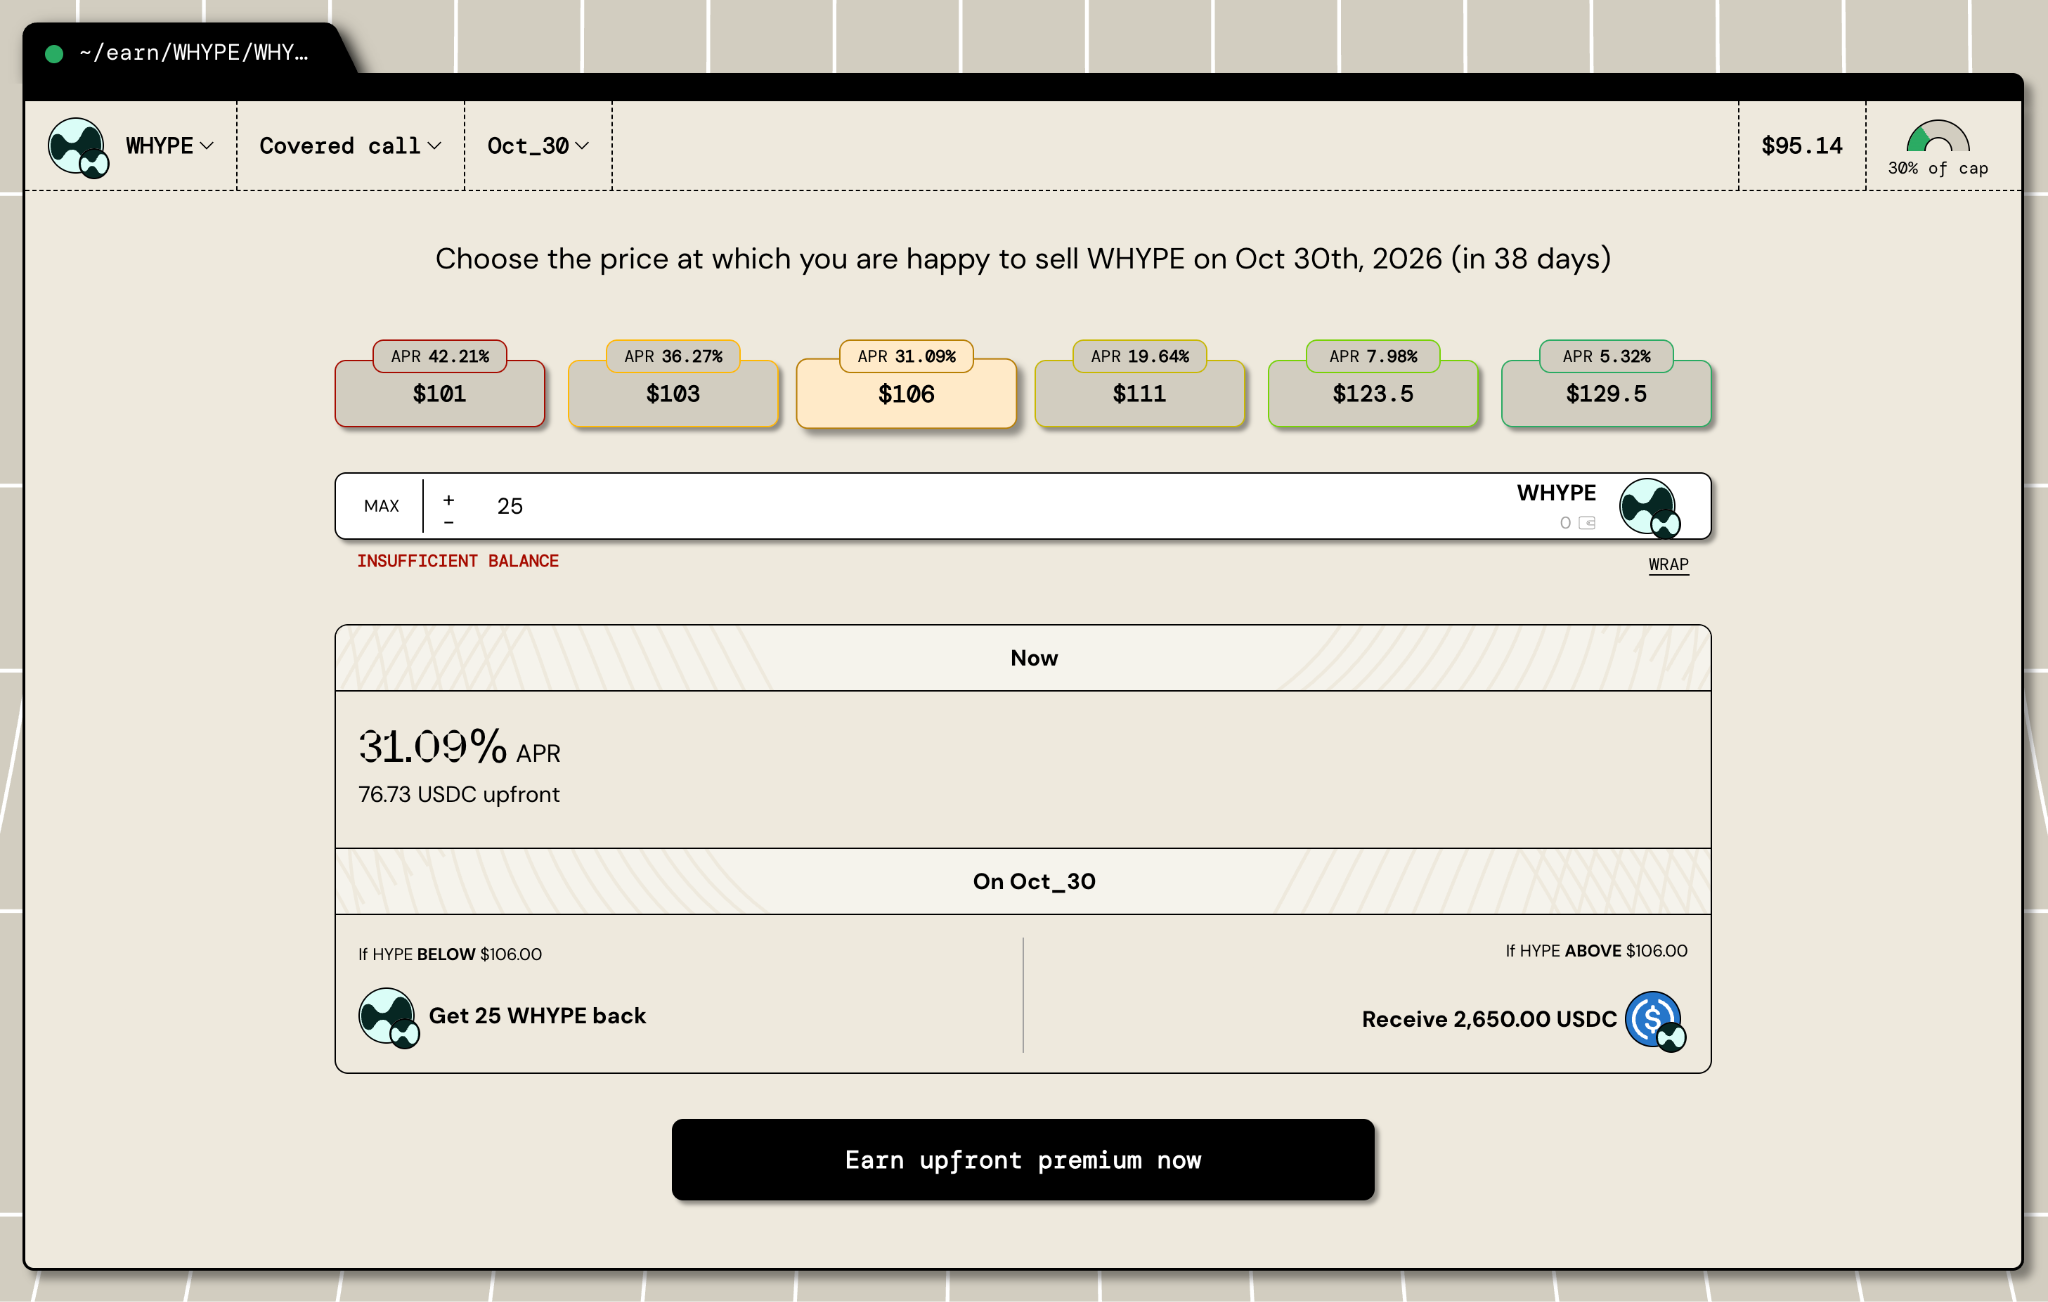
ユーザーは自らのアセットと満期日を選択でき、生成されるリターンを明確に把握できる。
彼らは直ちに APR 形式の事前リターンを受け取る。その後、満期時にアセット価格が行使価格を下回れば、自らのスポットアセットとリターンが戻る。もし HYPExx が逆に 106 米ドルを超えて上昇すれば、他們は等額の USDC と先に生成されたリターンしか受け取らない。
したがって、オプションプレミアム取引量で計測される他のプロトコルとは異なり、Rysk の成功はより TVL によって定義される。つまり、リターンを生成するためにユーザーがカバードコールにロックするアセット規模だ。月次満期によって TVL が 0 にリセットされることを考慮すれば、近期 5000万米ドルに達したことはより印象的である。
これは、他のオプションプラットフォームとは完全に異なるユーザープロフィールを反映している。
適合するユーザー:機関投資家、大型資金プール、ディスクリショナリーファンド、マーケットメイカー、個人大型トレーダー(リテールウォール)、ワンクリックリターンを求めるパスティブホルダー。
不适合的用戶:個人オプショントレーダー、マーケットニュートラルファンド、「YES/NO」の結果を求める予測市場ユーザー。
Hegic
Hegic はオンチェーンオプション取引プロトコルであり、オプション取引をワンクリック体験に簡素化し、ユーザーを匿名のまま保つ(Hegic 開発陣のように)。
Hegic は上場アセットを ETH と BTC に限定している。ただし、Rysk と比較すると、ユーザーがスプレッドなどの戦略を通じて異なる見解を表明することも可能だ。
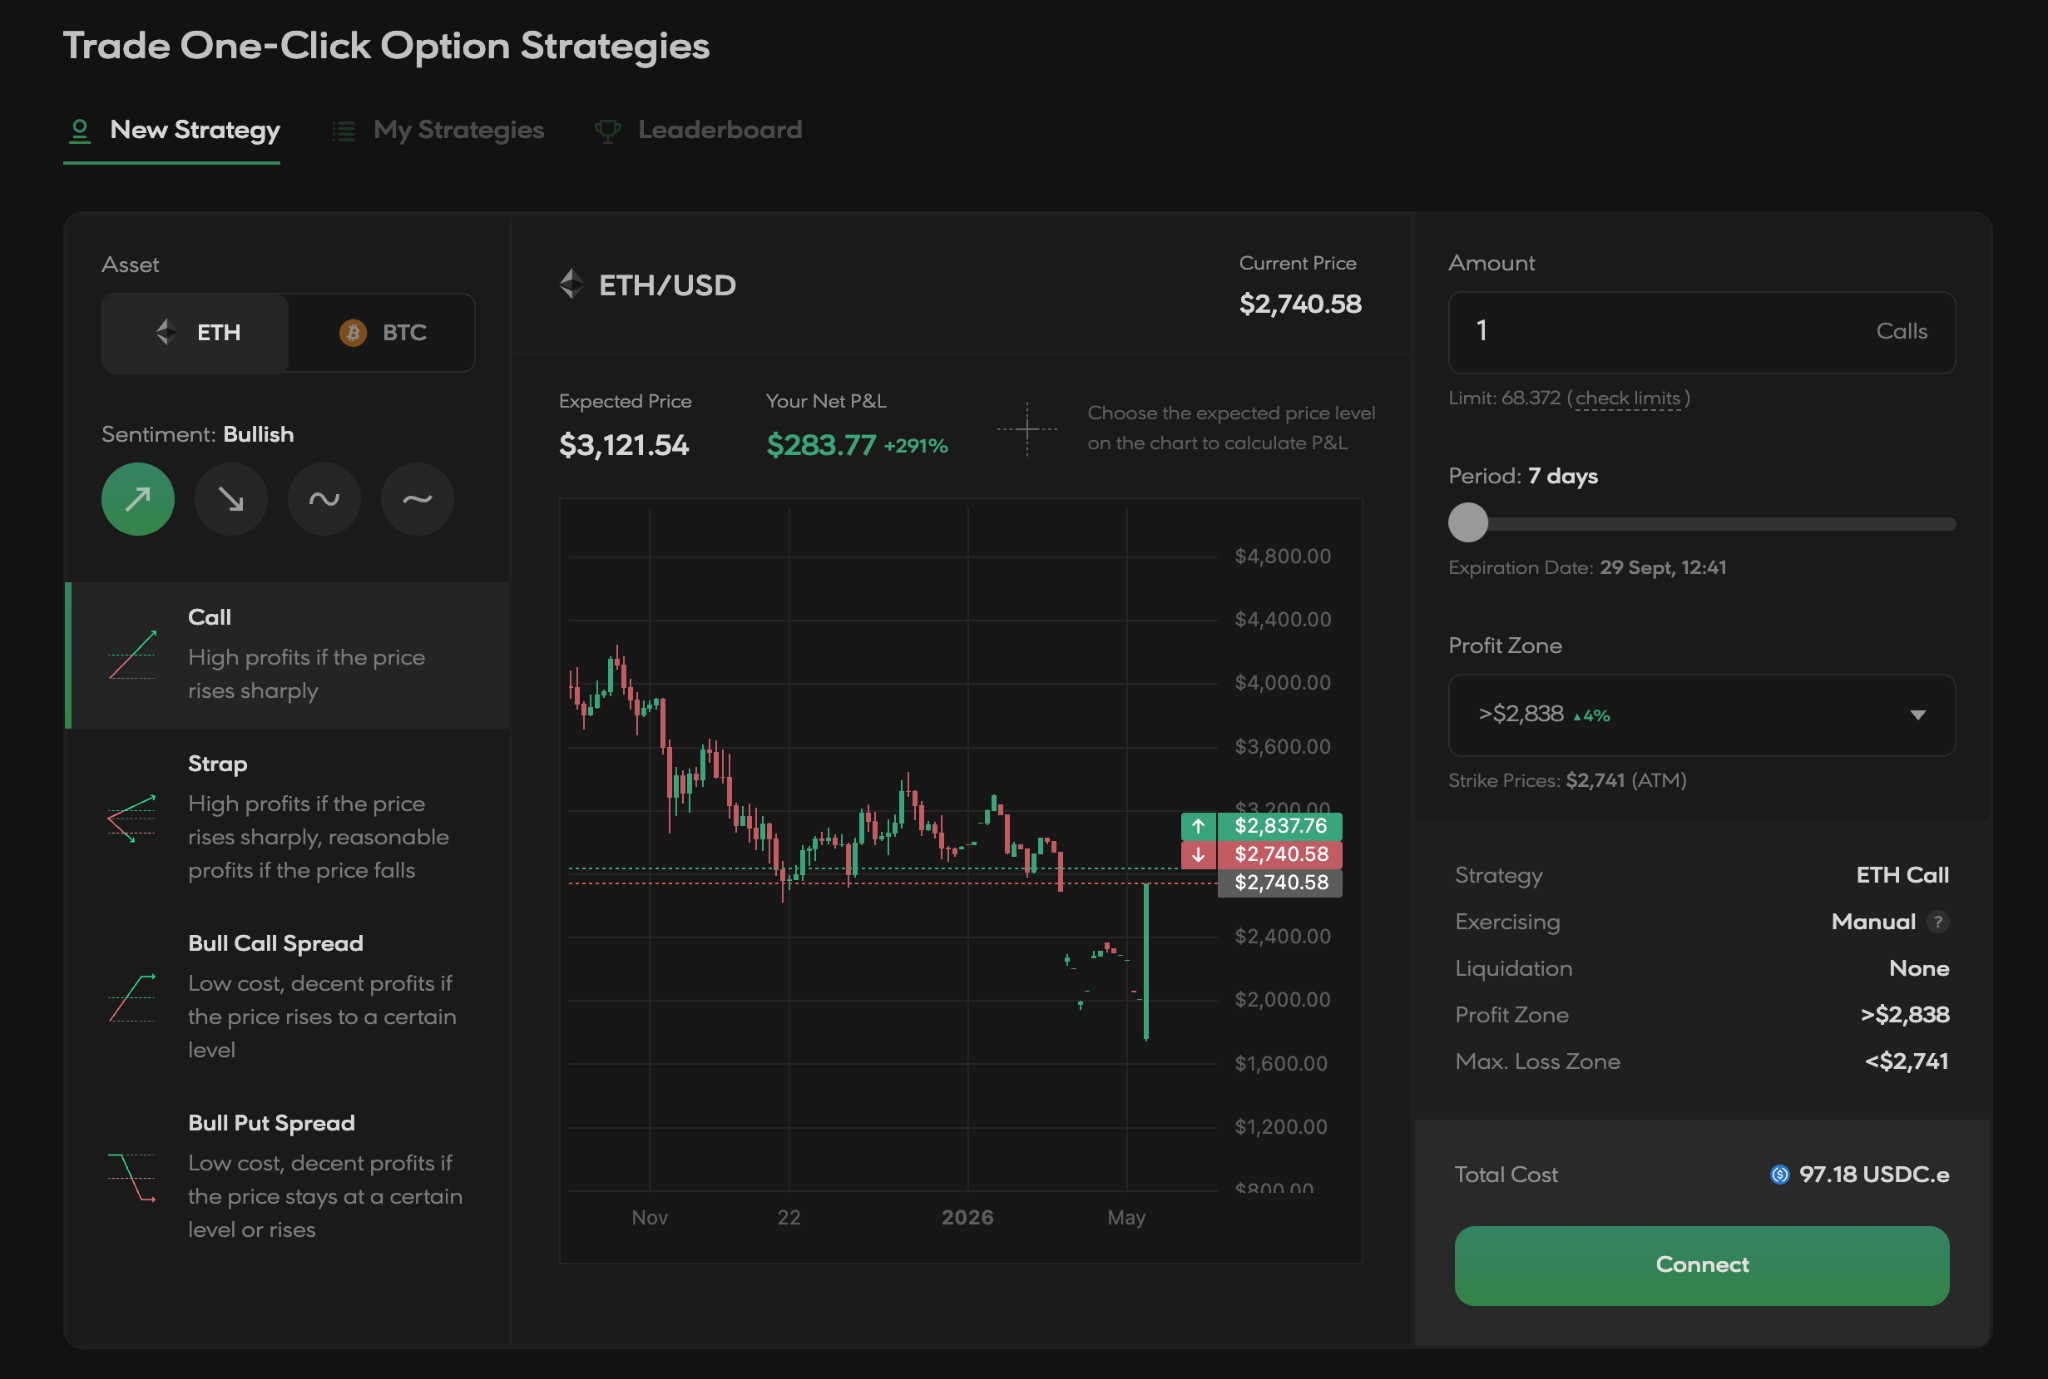
Hegic のオプションはアーリーエキサイズ(アメリカンスタイル)オプションであり、ユーザーは満期前のいつでも行使可能であることを意味する。
Hegic は独自ネイティブトークンを有しており、ユーザーはそれを専有された流動性モデルである Stake&Cover(S&C)に入金できる。
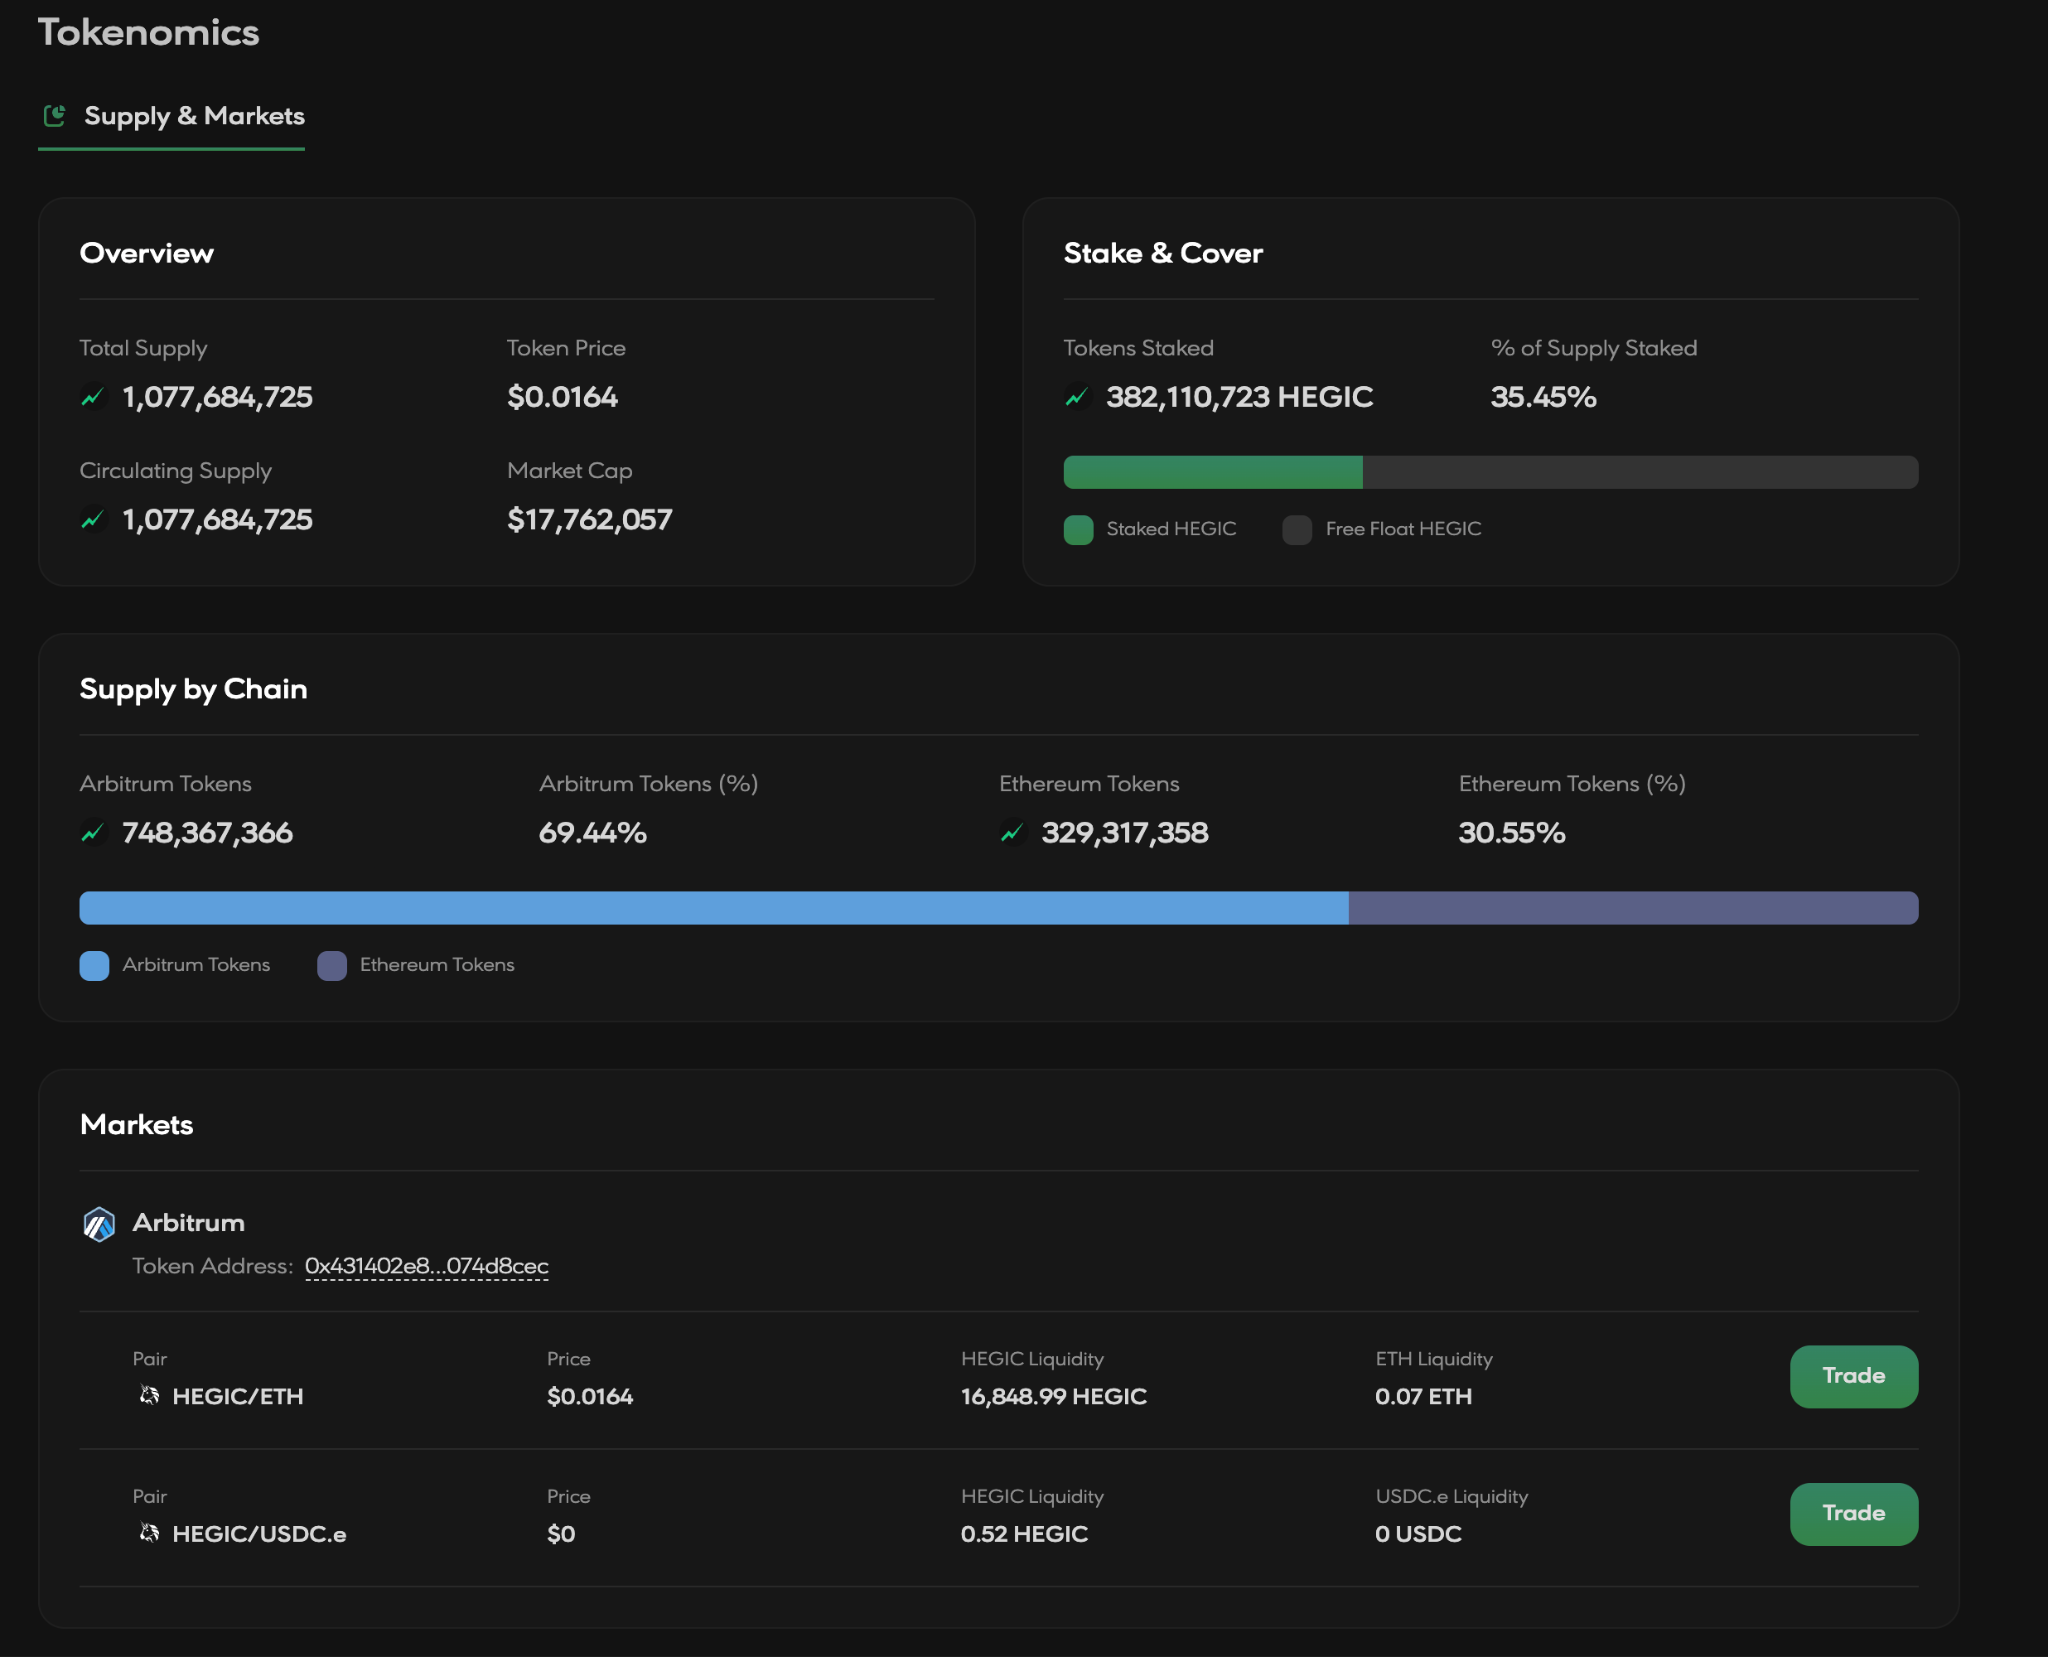
Hegic はピーツープール(peer-to-pool)モデルを採用している。
このモデルでは、プール内の Hegic トークンがオプションおよび戦略に対して担保を提供し、初期の GLP に似ており、カバがプラットフォーム上でトレーダーのカウンターパーティとして機能する。
したがって、S&C に入金した者は、プロトコルの累積した全ての P&L の 100% を獲得する。
Rysk と比較すると、Hegic はより広範なプラットフォームであり、特定アセットに焦点を当て、カバードコールを超えより広い範囲の戦略を提供する。
それは Rysk と Derive の間に位置し、少数のアセットを提供しつつ、多数が抽象化され可能な限り簡素化された戦略を提供する。
適合するユーザー:大型 BTC 及び ETH ホルダー、大型資金プール、マーケットメイカー、DeFi 大物トレーダー。
不适合的用戶:個人オプショントレーダー、マーケットニュートラルファンド、「YES/NO」の結果を求める予測市場ユーザー。
オプションの多様な選択肢
今回の短い記事は、オプションが広範な用語であり、該分野のビルダーがテックスタックの異なる部分に焦点を当てていることを示している。
現在、主流量化オプション取引プラットフォームとしての Derive が堅調な成長を遂げているのを目撃している。
Paradex は直近で Paradigm RFQ サポートを発表したばかりなので、オファー品質と取引量が相応に改善・成長すると期待している。Polymarket や Kalshi のような他プラットフォームは、依然としてアドレス可能なマーケットを広げる方法を模索中で、より多くのオプショントレーダーを引きつけ、自らのイベントマーケットと結合させる取り組みを行っている。
Tradexyz によってローンチされた HIP-4 イベントは決定的な瞬間となり、Hyperliquid がイベントマーケットの適切な場所かどうかを明らかにし、最終的には Polymarket や Kalshi といった主要バイナリオプションプラットフォームとの競争に発展するだろう。
一方、Rysk のようなリターン製品は我々にとって極めて興味深く、明確なセグメンテーションと用途を備えている。より多くのアセットやチェーンへの拡張は、ユーザーベースを拡大するための第一歩に過ぎない。
複雑な戦略の範囲を拡大することもまた優先事項であり、現状ではスポットポジションを保有し、ヘッジまたはリターン生成を志向する成熟度の高いユーザーに主に焦点が当てられているためだ。
それでもなお、オプションセクターはまさに始まったばかりであり、市場環境が収束しつつあり、ユーザープロフィールもそれに応じて変化していると実感している。機関投資家はさらに成熟していくと見ており、最近「巨額ペイアウトがバズった」投稿が最終的に個人のユーザーをもっと引きつけ、これらの製品を試すきっかけになると期待している。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @castle_labs
















