


bStocksのもう一面:より優れたNASDAQを目指すのではなく、パーペチュアル・フューチャーズで価格決定権の道を切り拓く
著者:WuBlockchain
翻訳:TechFlow
TechFlowガイド:ビナンスがパーペチュアル契約を用いて米国株式市場の休市中に価格決定権を奪取しようとしている。これは単なる7×24時間の株式取引ではなく、「誰が最初に価格を決めるか」をめぐるマーケット構造そのものの戦いだ。トレーダーにとってこの仕組みを理解することは、伝統金融と暗号資産市場が融合する次の主要戦場を見通すことを意味する。

ルー・シュンは「より良くしようとせず、違うものを創ろう」と語った。究極の目標が対象資産の価格決定権を得ることであるなら、ナスダックという最強の正攻法の戦場でぶつかり合う必要はない。むしろ、我々が最も得意とする分野に戦場を移すべきだ:パーペチュアル契約、7×24時間取引、レバレッジ、オンチェーン在庫、そして個人と機関が存在する分散型マーケットメーカー。
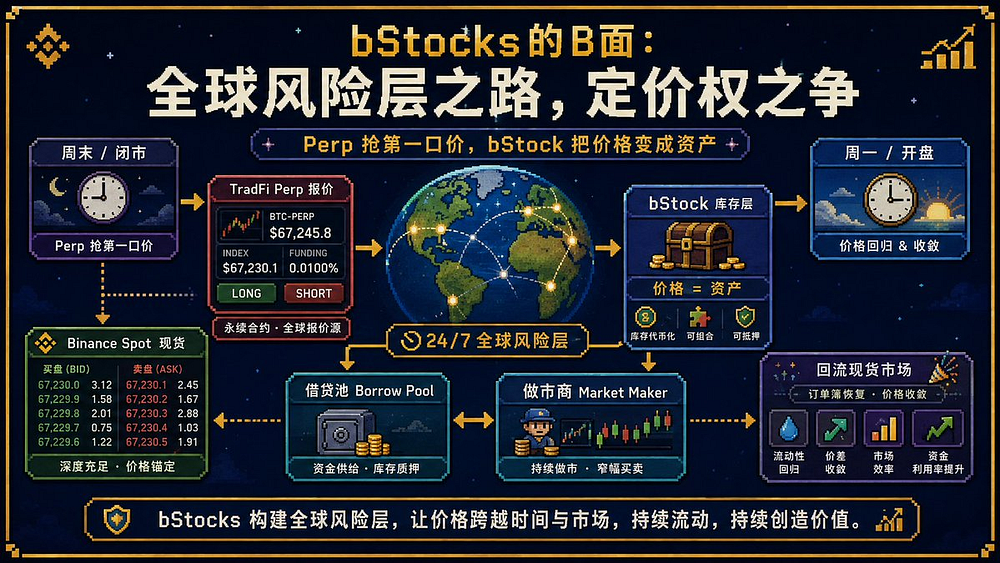
パーペチュアル契約で価格発見の高地を制し、bStocks で在庫を吸収・誤った価格を修正し、最終的に価格決定権を獲得する。
1848年にシカゴ商品取引所(CBOT)が設立された際、それは後の巨大な先物市場のようなものではなかった。当時シカゴは米中西部の穀物集散センターとして台頭しており、鉄道や運河によって船や汽車から小麦やトウモロコシが都市へ運び込まれていた。問題はその時、小麦は標準化された商品ではなかったということだ。小麦でも農家や収穫年が違えば必ずしも同一の商品ではない。買い手が自分が何を買っているのかさえ明確でない場合、市場に統一価格が形成されるのは難しい。CBOT が最初に行ったことのひとつが、この混乱を取引可能な標準に変えたことだ。1859年にイリノイ州の認可を得た後、CBOT は穀物の等級制度を整備し検査官に品質評価を委嘱した。1865年には証拠金要件や決済ルールも制度化され始めた。
これは金融革新というよりは倉庫管理のように思えるかもしれないが、まさにその倉庫がマーケット構造を変革したのである。
一旦穀物が大型穀倉に入れられれば、買い手はもう一袋の小麥がどの農場のものであるかを問う必要がなくなる。市場は「特定の等級基準を満たす小麦」のような標準化された等级で取引されるようになる。連邦準備制度理事会(FRB)はこの歴史を振り返り、等級付けと標準化された保管が買い手に取引対象を明確にし、取引コストを引き下げ、流動性市場の形成に必要な条件を整えたと指摘している。
これらが整って始めて、先物取引が真に到来したのだ。
農家は将来の収量の売却を事前に決め、食料商社は将来の供給を購入でき、投機家は将来の価格に賭けることが可能になり、数万ブッシェルの小麦を自宅に搬送する必要がなくなった。CBOT は初期の_forward_契約や「到着次第」契約から徐々に標準化された先物へと進化した。19世紀後半までに、シカゴの穀物先物は価格発見、リスク管理、透明な報價の機能をすでに果たし始めていた。
ここで見逃されがちな点がある。
最終的に最も急速に成長し最大の取引量を惹きつけたのは先物取引だ。しかしそれを実物に紐付かないギャンブルに陥らせなかったのが、背後にあった穀物倉庫であった。
2026年8月の週末のある日、NVDA、TSLA、SNDK、SKHY のパーペチュアル契約合計で約4億6,100万米ドルの取引高が発生した。日曜日、これらのパープの取引価格はすべて各現物市場の前日終値を上回っていた。しかし月曜日、米国現物市場が開くと、これら4銘柄はすべて安値で始まった。SNDK のパープのみがこの週末だけで約3億3,800万米ドルを生んだ。金曜日の現物終値は1212.21米ドルだったが、日曜日にビナンスでは1223.98米ドルまで取引され、月曜日の現物寄り付きは1203.41米ドルまで下落した。
同じ SNDK 契約が、一か月前の米国Independence Dayの長期週末にも異なる答えを示している。現物は1745米ドルで収束したが、SNDKの日曜日のビナンスにおける最高値は1841.88米ドルに達し、月曜日の現物は1828.68米ドルで寄り付いた。現物が再開されると、この株は約4.8%の下落ギャップを起こした。ビナンスの日曜日の価格は大部分の流れを予見していたが、実際の寄り付き価格はそこまでは上がらなかった。
同じ製品でありながら、一方は月曜日の大幅ギャップを的中させ、もう一方は数億米ドル規模の取引高を生み出した後に方向を完全に間違えた。これは7×24時間株式取引をめぐる議論を、単純な取引時間の延長を超え、マーケット構造そのものへと突き進ませる:取引高=価格決定権ではないのだ。
ビナンスが単に土曜日に株式取引できるようにしたいだけなら、取引時間の延長で十分だろう。しかし Direct Stock、TradFi Perps、bStocks を合わせて見ると、別の構造が浮かび上がる。現物が閉まりきった後、パーペチュアル契約は方向性取引、レバレッジ、高頻度活動を受け入れる。bStocks は保有・移転・担保・ヘッジ可能な株式在庫を提供する。オンチェーンプロトコルは中央集中型取引所の外部から資金を呼び込む。伝統的な株式市場が開けば、問われるのはこうだ:7×24時間市場が形成した価格を、米国株式市場は受け入れるのか?
この記事は bStocks が単なる新たなトークン化株式に過ぎないかどうかを論じるものではない。答えるのは別の問題だ:もしビナンスが伝統株式市場の閉場後に最初の価格を設定したいのであれば、なぜパーペチュアル契約がエンジンを務め、なぜ bStocks が在庫および修正レイヤーとなるべきなのか?
I. ビナンスが争うのは余計な2つの取引日ではなく、株式市場閉場後の価格
株式市場には時間的な隙間が存在する。ニューヨークは午後4時に週5営業日で閉場するが、企業の情報開示は続き、マクロ政策は変動し、サプライチェーンは進化し続け、戦争や政治活動がナスダックの再開を待つことはない。資本はこれらの株式に対して再評価を続けるが、それらの見解はまだ米国の現物株式市場の公式注文簿に反映されない。
したがって問題は情報の不足にあるのではなく、情報が出力された時点で、市場参加者がどこでポジションを取ってその情報を表現できるかということだ。もし一つの市場がNYSE、NASDAQ、韓国証券取引所、香港証券取引所がすべて閉鎖されている間に株式リスクを受け入れられるなら、対象現物が再開される前に価格発見を行う機会を持つことになる。
ビナンスの3つのプロダクトは自然と3つの異なる役割を担っている。Direct Stock は実際の証券、企業行動、伝統市場との接続を処理する。bStocks は株式を保有・変換・クロスチェーン移動・担保として使用可能な資産に変える。TradFi Perps はロング/ショートのエクスポージャー、レバレッジ、連続取引を提供する。
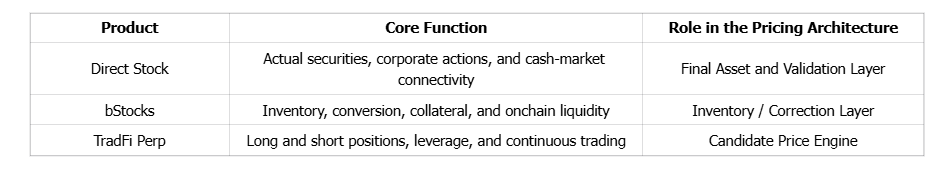
価格発見の主たる源となることを目標とするなら、パーペチュアル契約の方が bStocks よりもこのタスクに向いている。理由は単純だ:価格発見の第一歩は市場の見解を市場に乗せることであり、その見解を現物資産を通じて表現するよりも、デリバティブを通じて表現する方がコストが低い。
II. なぜパーペチュアル契約こそが価格発見に適するのか
NVDA を例にとる。7月17日から7月22日のサンプル期間において、NVDAB 現物の名目取引高は約421万米ドルだったが、同期間の NVDAUSDT パーペチュアル契約は約4億1,800万米ドルを生み出し、約99倍の開きがあった。週末だけに焦点を当てても、パープの取引高は7月18日に bStocks の約37倍、7月19日には約68倍となった。
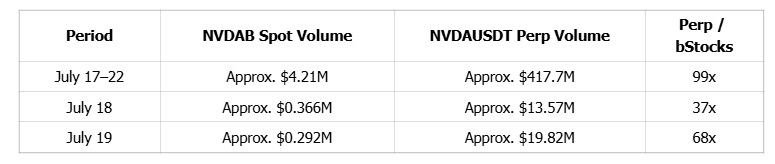
この比較はビナンス内部の2つのプロダ間で実施されたものであり、ビナンスのパープとNASDAQのNVDA株式之间的比較ではない。米国現物株式市場の取引高はまだビナンスの株式パープを上回っている。この比較の目的は、現物が閉まった後、新しい方向性の注文がどちらへ流れやすいかを判断することにある。
現物資産は購入すれば数ヶ月間保有可能だ。それに対しパーペチュアル契約ポジションは常に建替え・決済・逆方向操作・レバレッジ調整が行われる。トレーダーはさらにベイス取引を実行して資金調達コストを取得し、マーケットメーカーはヘッジポジションを絶えずリバランスする。そのため、同じ1米ドルの資金がパープ市場で複数の総ターンオーバーを生み出す可能性がある。ショートの差分はさらに大きい。もし土曜日にNVDAに関する負のニュースが出たら、NVDAB の在庫を持っていないトレーダーはまず借用を手配してから現物資産をショートしなければならない。パープを使えば、トレーダーは単に売り出すだけで方向性見解を表現できる。
したがって、閉場後の最初の価格パスは次のように書ける:情報→パーペチュアル契約→候補価格。パープの役割は候補価格を生成することであり、候補価格が正しいことを保証することではない。まさにこの区別が、bStocks の存在意義を賦与する。
III. 研究手法:25回の市場閉場〜再開場サイクルの比較
初期価格がどのように形成されるか観察するため、NVDAUSDT、TSLAUSDT、SNDKUSDT、SPCXUSDT、SKHYUSDT の取引データを収集・整理した。次回米国株式現金市場のオープンに完全に一致できる観測値は25件あった:NVDA、TSLA、SNDK、SPCX がそれぞれ6回、SKHY が1回。
各観測は前回現金市場の閉場から始まり、純週末、日曜日の価格、月曜日のプレマケット、朝会入札を経て、最終的に下次現金市場のオープンに至る。東部標準時(ET)日曜日 19:59 の価格は、米国株式通常のプレマケットが始まる前の市場状態を観察するために用いられる。プレマケット取引は ET 月曜日 04:00 以降に再開し、朝会入札情報は 09:25 以降市場に入り始め、正式な現金市場オープンを最終検証ポイントとする。
データセットは4つの質問に答える:
1. 価格分析は週末の报价と次期現金市場オープンの距離を測定する。
2. 流動性分析は展示価格が吸収できる実質注文規模を測定する。
3. 取引高分析は市場で売買される価値量を測定する。
4. 取引頻度分析は取引高が独立した投資家の見解を反映しているか、アルゴリズム取引、マーケットメーカー、高頻度取引駆動の高ターンオーバー市場を反映しているかを考察する。
市場が展示価格を表示しても、その価格が実行可能とは限らない。取引高が独立した判断を反映するとも限らない。流動性が価格発見能力を保証するとも限らない。
IV. 価格分析:誤差が181.9bpから11.3bpへ収束
ここで言う「誤差」とは、ある時点でのビナンスパープ価格と次期現金市場オープン価格との絶対距離を、すべてベースポイント(bp)に統一したもの指す。
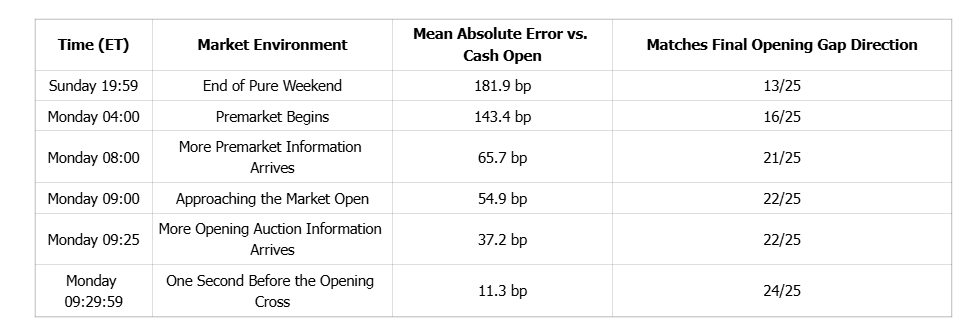
日曜日の結果を見ると、25件中13件の方向が正しく、比率は52%となった。25件の観測値のうち、13件が最終方向と一致し、12件が不一致だった。これはランダムな50/50の方向予測と統計的に有意な差がないため、このデータセットだけではビナンスが一貫した週末価格発見を提供していることは証明できない。
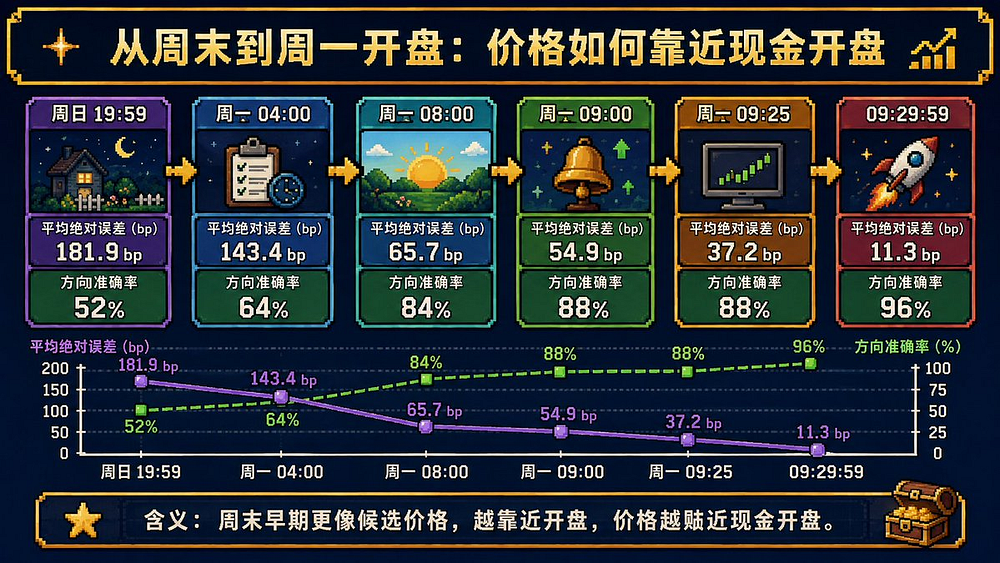
09:29:59 に11.3bpの誤差だからといって、簡易的にビナンスに「月曜日のオープン価格を予測する能力がある」証拠だと解釈してはいけない。その頃には米国株式のプレマケットは既に数時間取引されており、朝会入札の情報も市場に入ってきている。パープ価格がプレマケットの株式报价と大きく乖離し続けているなら、その差自体が取引機会を生み出すはずだ。
したがって、181.9bpから11.3bpへの収束は、伝統市場が復帰するにつれてビナンスのパープが次期現金市場オープン価格に徐々に近づいていることを示している。これがビナンスが現物市場をリードしていると証明するものではない。この問いに答えるには、同一秒単位でビナンスパープ、bStocks、および米国株式プレマケットのラストプライス、Bid、Ask を対象としたリード・ラグ分析を行う必要がある。
もしプレマケットの価格がまず100から105へ上昇し、その後パープが105に到達するなら、パープは追随している。もしパープが先に105に到達し、その後プレマケットがそれに収束するなら、初めてこの動きが価格発見と価格支配力の証拠となる。
V. プリモケット spread は直線的に変動しない:SNDK は 09:25 で僅か 2bp 差だが、5分後に再び逸脱
2026年のIndependence Day長期週末(7月3日〜7月5日)期間中、NVDA、TSLA、SNDK のパーペチュアル契約は日曜日から朝会入札直前までのパスがそれぞれ異なった。
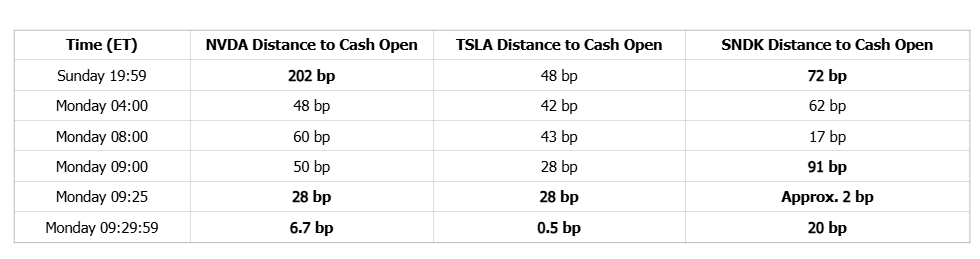
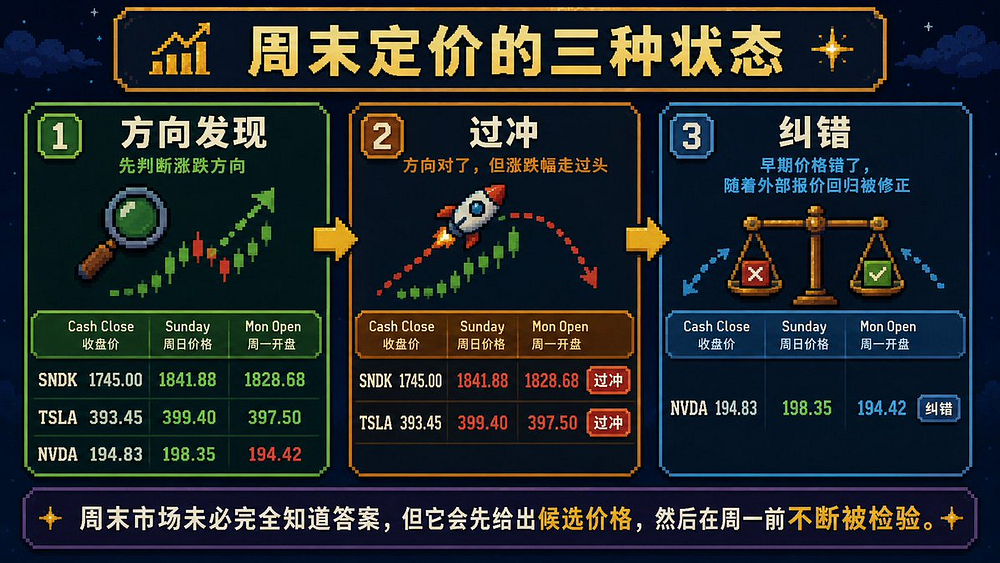
この観点から見ると、NVDA は誤差修正プロセスを経ているように見える。日曜日の取引価格は198.35米ドルだったが、最終現金市場オープンは194.42米ドルで、約202bpの差があった。価格は09:25 で194.97米ドルに戻り、09:29:59 に194.55米ドルとなり、誤差は6.7bpへ縮小した。
TSLA は日曜日から既に方向性を正しく把握していた。現金市場終値は393.45米ドル、日曜日価格399.40米ドル、現金市場オープン397.50米ドルだった。市場は上昇方向を事前に priced したが、日曜日の上昇幅は最終オープンのギャップを超えてしまった。
SNDK のパスは問題をより明確に示している。09:25 でパープ取引価格は1828.97米ドル、最終現金市場オープンは1828.68米ドルで、差は2bp未満だった。しかし09:29:59 にはパープは1825米ドルへ下落し、誤差は約20bpへ拡大した。
これはプレモケット価格が最終オープン価格に向けて直線的に動くわけではないことを示している。プレモケット取引、ネット注文不均衡情報、マーケットメーカーの在庫、最後に下ろされた注文などが価格を変化させる可能性がある。どちらの市場に価格決定権があるかを判断するには、日曜日と月曜日 09:29:59 の2つのスナップショットを比較するだけでなく、完全なリード・ラグパスを検討する必要がある。
VI. パーペチュアル契約が必ずしも次回のオープン価格に近づくと限らない
もう一つの低頻度サンプルでは、NVDAB、TSLAB、MUB、COINB のUTC日終値を使用し、它们が次に米国株式現金オープンに入る際の交接状況を比較した。パープがある対象もパープデータに含まれている。
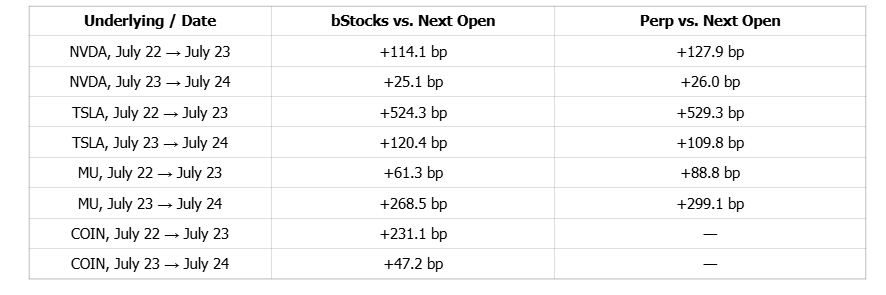
8件の bStocks 観測値の中央値交接誤差は約117.2bp、6件の比較可能なパープ観測値は約118.9bp。
NVDA の7月23日から7月24日は有用な事例を提供している。NVDAB は207.97米ドル、パープは207.99米ドルで取引され、翌日の現金オープンは207.45米ドルだった。両方ともオープン価格より約25〜26bp高位だった。bStocks の価値は、パープよりも対象株式市場に近い価格を生成することにあるのではない。它們の役割は、現金市場が閉まっている期間に形成された株価を、現物類似の在庫として保存し、保有・移転・変換・融資可能にすることにある。
パープが価格を押し上げる。bStocks が価格を資産化する。
VII. 銘柄別内訳:NVDAは誤差修正、TSLAはオーバーショット、SNDKはストレステスト、SPCXはプロダクト実験
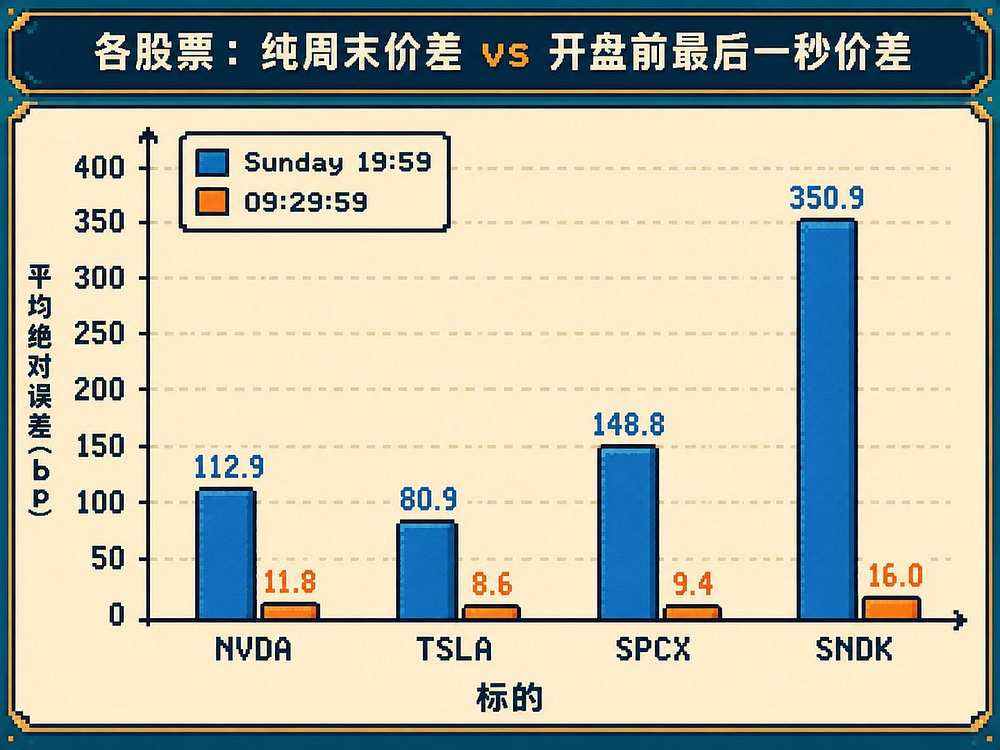
NVDA サンプルでは、日曜日価格と翌日現金オープンの平均絶対誤差(MAE)は約113bpで、6件観測中で方向一致は3件。TSLA の日曜日 MAE は約81bp、方向一致4件。SPCX の MAE は約149bp、方向一致3件。SNDK は約351bpに達し、方向一致3件。09:29:59 には它們の記述的平均絶対誤差はそれぞれ約11.8bp、8.6bp、9.4bp、16.0bpへ低下した。
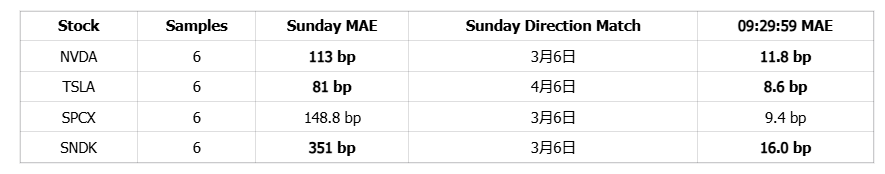
NVDA は価格設定誤差がどのように修正されるかを観察するのに適している。Independence Day 観測では、日曜日価格198.35米ドル、現金オープン194.42米ドル、偏差202bp。その後価格は194米ドル水準へと着実に収束した。
TSLA はオーバーショットの有用な例だ。現金終値393.45米ドル、日曜日価格399.40米ドル、現金オープン397.50米ドル。方向は正しかったが、幅が大きすぎた。
SNDK は同一銘柄内で2つの状態を示した。Independence Day 長期週末では、+4.8% オープンギャップの大部分を事前に織り込んでいた。しかし8月の別の週末では、金曜現金終値1212.21米ドル、日曜日価格1223.98米ドル、月曜現金オープン1203.41米ドルだった。今回は方向が間違っていた。
SPCX は異なるポジションにある。日曜日 MAE は約148.8bpで、6件中方向一致3件。しかしこの株は、Pre-IPO パープから公開取引株式へ、TradFi パープ、そして SPCXB へと移行する過程を経ている。ビナンス内部では同一対象リスクがプロダクトマイグレーションを経験し、デリバティブ価格が先に出現し、現金株式が後に出現した。これにより SPCX は、24/7 価格設定システムが後から出現する現金市場とどのように接続するかを観察するのに適している。
したがって、現金市場が閉まっている期間中に形成された価格は単純に「正解」または「不正解」に分類すべきではない。它們はさらに方向発見、幅度発見、修正依存性に分類できる。これらのカテゴリについては後述する。
VIII. SPCX:Pre-IPOパープから公開株式へのパープ転換による価格設定実験
構造的に SPCX は NVDA、TSLA、SNDK とは異なる。2026年5月、ビナンス・フューチャーが Pre-IPO パーププロダクトをリリースした際、SPCXUSDT が最初の契約となり、トレーダーにSpaceX の預期公開市場バリュー にポジションを組めるようにした。SpaceX のリストアップ後、SPCXUSDT は標準的な TradFi パープへ変換され、同時に SPCX Direct Stock と SPCXB が追加された。言い換えれば、この株式は先にデリバティブ価格を持ち、その後該価格を検証できる公開現金市場が出現し、最後にオンチェーンで保有・移転可能な bStocks が登場した。
これは稀な実験環境を生み出した。NVDA や TSLA に関しては、ビナンスが既に成熟した市場の外に24/7 リスクレイヤーを追加したに過ぎない。SPCX は Pre-IPO パープ → 公開株式 → TradFi パープ → bStocks というマイグレーションパスを経験している。現金株式が出現して初めて、連続取引されるデリバティブ価格には繰り返し検証可能な月曜現金オープン値が存在するようになった。
SPCXUSDT の6件の完全週末データは以下の通り:
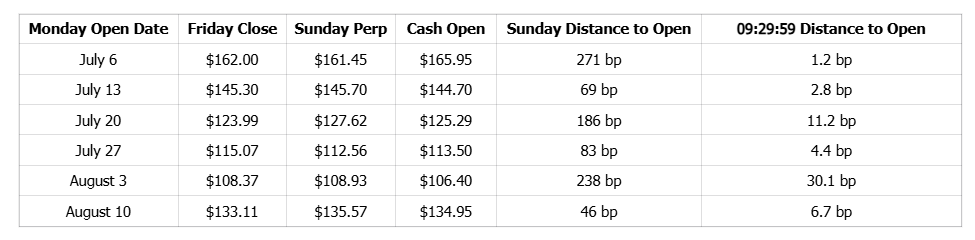
6件の観測で、日曜日価格が最終方向と一致したのは3件。翌日現金オープンに対する平均絶対誤差は約148.8bp、中央値は約134.4bp。月曜日 ET 04:00 には平均誤差が114.1bpへ低下。08:00 でさらに102.0bp、09:00 で53.8bp、09:25 で29.3bp、09:29:59 で9.4bp となった。08:00 以降、6件全ての観測が最終オープンギャップの方向と一致した。ただしその頃はプレモケット取引が既に再開されていた。したがってこの曲線は価格の交接と収束を示しているだけであり、ビナンスが独立して価格発見を完了したことを示すものではない。
SPCX は集中的なオーバーショット視点も提供している。日曜日価格の方向が正しく、オープンギャップが50bpを超える3つの週末において、日曜日変動が最終ギャップに対する倍数はそれぞれ約7月20日 2.79倍、7月27日 1.60倍、8月10日 1.34倍だった。これはオーバーショットがプロダクト上市からの経過時間と必ずしも関係ないことを示唆している。上市後であっても、市場はオーバーショットを起こしうる。
8月10日のパスはこれをより明確に説明している。金曜終値133.11米ドル、日曜日価格135.57米ドル、月曜現金オープン134.95米ドル。日曜日価格は最終オープンより約46bp高位だった。しかし月曜日08:00、SPCXUSDT は一時的に138.80米ドルへ突っ張り、最終現金オープンとの距離は約285bpへ拡大した。09:29:59 には134.86米ドルまで戻り、差異は約6.7bp仅剩となった。価格は収束し、プレモケット再開後に再び逸脱し、再度収束するという動きを見せた。
SPCX の取引は静かな現物市場のようには見えない。6週末の合計で SPCXUSDT の出来高は約15億4,600万米ドルとなり、比較可能な NVDA 数字の約10倍だった。原碼成交流数は約358万件、秒間平均3.45件。規模は SNDK と NVDA の間に位置し、持続稼働するプログラムティック・リスクエンジンに見える。bStocks への直接的示唆は以下の通り:パープのターンオーバーが速ければ速ほど、マーケットメーカーは顧客注文フローで純方向性不均衡が発生した際に、SPCXB や SPCX などの在庫レッグを使ってデルタを吸収せねばならない。
したがって SPCX は、ビナンスが既に週末価格決定権を掌握していることを証明していない。より正確な理解は、それが全体の製品体系の縮図であるということだ:Perp が候補価格を生成し、SPCXB が該価格を資産として固定し、Stock が現物市場への出口を提供し、ローンの入手性とクロスマーケット・アラビトラージが誤报价の両面攻撃可否を決定する。これはビナンスが伝統市場の休市中に価格決定権を奪取する場合に、インフラが持つべき形態を示している。
IX. 週末の取引量分析
サンプルに含めた6週末において、NVDAUSDT の累計出来高は約1億5,400万米ドル、TSLAUSDT は約1億700万米ドル、SPCXUSDT は約15億4,600万米ドル、SNDKUSDT は約29億2,200万米ドル。
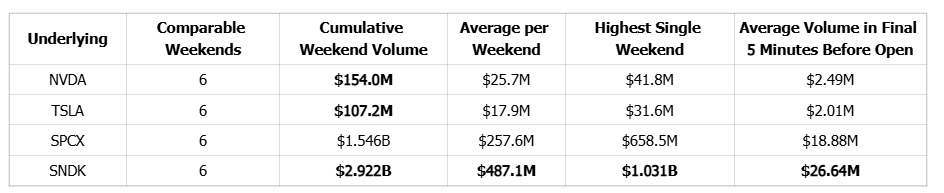
表には明確な取引量の階層が表示されている。6週末で SNDK が29億2,200万米ドル、SPCX が15億4,600万米ドル、NVDA が1億5,400万米ドル、TSLA が1億700万米ドル。SPCX の出来高は NVDA の約10倍、TSLA の約14倍だが、SNDK の半分程度に過ぎない。この順序付けは企業の時価総額や伝統株式市場での知名度と線形関係にはない。したがって、総出来高を直接的に有机な投資家需要と解釈することはできない。
注目に値する他のデータポイントもある。プレモケット最後の5分間、SNDK は6件観察中の平均出来高が約2,664万米ドル、SPCX が約1,888万米ドル、NVDA が約249万米ドル、TSLA が約201万米ドル remained。朝会入札に近づくにつれて、Perp 市場は停止して結果を待つのではなく、絶えず再価格付けを行っていた。
出来高の背後にある核心的質問は:誰が这些取引を生み出したか、取引頻度はどのようか、1件当たりの規模はどれだけか。
X. 取引頻度分析:SNDK は秒間 7.3 件、SPCX は 3.45 件
SNDK の 29億2,200万米ドルと SPCX の 15億4,600万米ドル の出来高を個別取引に分解すると、市場の形状が変わってくる。
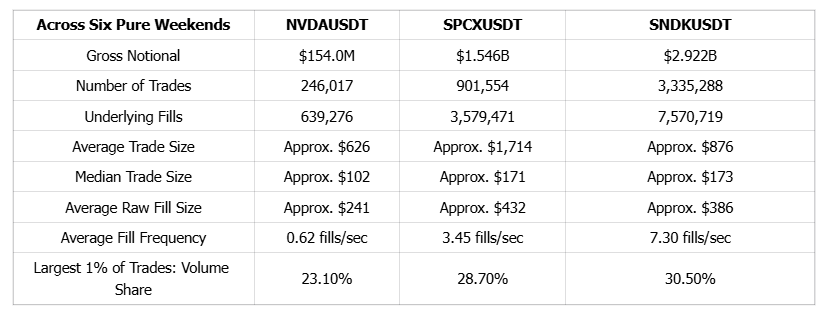
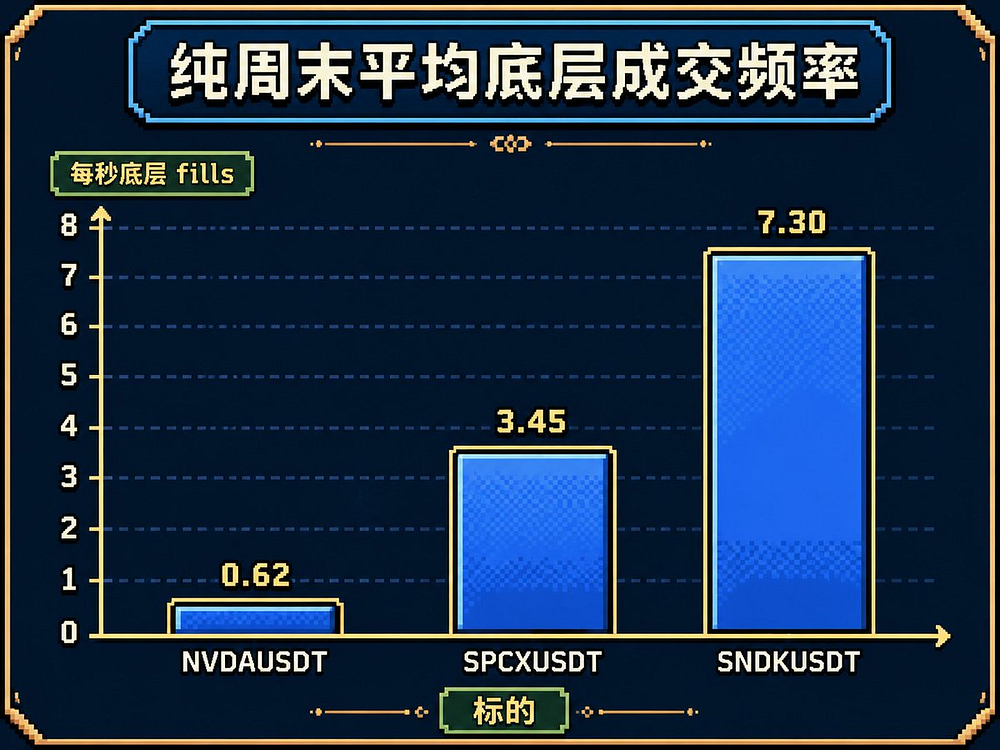
6週末の間、SNDK は約757万件の取引を記録し、平均秒間約7.3件。SPCX は約358万件、秒間3.45件。NVDA は約64万件、秒間0.62件。3銘柄の主な差異は取引頻度にある。
面白いことに、1件当たりの規模の差異は取引頻度の差異より圧倒的に小さい。SNDK の平均原始取引額は約386米ドル、SPCX は約432米ドル、NVDA は約241米ドル。SPCX の中央値取引規模は約171米ドルで、SNDK の173米ドルに極めて近い。SNDK と SPCX の巨大なターンオーバーは少数の超大口取引に起因するものではなく、密度が桁違いに高い取引フローに起因する。
アカウントレベルの情報が取得できないため、これら取引を生み出した独立した参加者、機関、マーケットメーカーの数を正確に知ることはできない。しかし取引の規模と頻度に基づき、本稿は数十億米ドル規模の出来高が同等規模の独立した投資信念を代表するものではないと判断する。言い換えれば、出来高を単純に機関による方向性ベットと解釈すべきではない。
SNDK と SPCX はいずれも高速な株式デリバティブ市場へと発展しており、SNDK のほうが回転速度が高いと考える。
SNDK 分析:
SPCX 出来高の24時間分布はもう一つの情報層を提供する。ET 00:00〜06:00 の間、市場は週末の名目出来高の約20.8%と原碼取引数の約20.9%を生み出し、これらの夜間時間帯に平均秒間約2.9件の取引があった。6週末の間、アクティブバイ/セルの名目額不均衡は約 -1.16% で、ほぼ均衡のとれた両方向市場であることを示している。このパターンは、マーケットメイキング、アルゴリズム取引、クロスマーケット・アラビトラージによって支えられている全天候型市場に近い。
XI. 1件当たりの取引規模からも、Perp と bStocks は異なる種類の注文フローに対応している可能性が示唆される
SNDK Perp の平均原始取引額は約386米ドル、SPCX は約432米ドル、NVDA は約241米ドル。SPCX と SNDK の中央値 aggTrade 規模はそれぞれ約171米ドル、173米ドル。Binance Research のレポートによると、約93%の bStocks 取引はスリッチドトレード(端株取引)であり、中央値規模は18.81米ドルに過ぎず、同時に約80%のトークン化株式取引が新興市場ユーザー由来となっている。(https://www.binance.com/en/research/analysis/opportunity-only-tokenized-stocks-unlock)
本稿と Binance Research は異なるデータ定義を使用しているため、386米ドルを18.81米ドルで割って Perp ユーザーの平均ポートフォリオが bStocks ユーザーの20倍だと結論付けてはならない。しかし総合すると、两组數據表明製品間に役割分担がある。bStocks は小額の現物取引、長期保有、タイムゾーンを跨ぐ個人ユーザー、オンチェーン参加者により適している。Perp はレバレッジ、ベース取引、マーケットメイキング、高頻度取引、高ターンオーバー資金により集中している可能性が高い。
一つのプロダクトが保有可能な株式在庫を創造し、もう一つが同一リスクを高速で交換する。マーケットメーカーやアラビトラージが两者を接続する時じめて、より広範な価格設定ネットワークが出現する。現在、両プロダクトは完全に統合されておらず、さらに発展の余地が残されている。
XII. Perp の取引量が大きければ大きいほど、bStocks の在庫役割は重要になる
Perp の取引量が bStocks の数十倍に達する場合、なぜビナンスはまだ bStocks を必要とするのか?答えはマーケットメーカーのブックにある。
顧客とマーケットメーカーの Perp ポジションは鏡像関係にある。顧客が純ロングの場合、マーケットメーカーは Perp をショートを執行し、ポジティブデルタの bStocks または Stock を買わなければならない。顧客が純ショートの 경우、マーケットメーカーは Perp をロングし、保有する bStocks 在庫を売却するか、bStocks を借りて売却しなければならない。
Perp が解決するのは取引速度の問題だ。bStocks が決定するのはバランシート上のリスクの所在。顧客の純注文フローが一方向へ持続的に流れる場合、マーケットメーカーはデルタを蓄積する。このリスクを Perp 市場内で永遠に循環させることは不可能だ。最終的にそれを吸収する在庫エンドが必要となる。
したがって、高い Perp 出来高は bStocks が失敗した証拠ではない。逆説的だが、bStocks が存在せねばならない理由の一つでもある。デリバティブのターンオーバーが速ければ速ほど、在庫、融資、証券借貸のニーズが高まる。個人ユーザーはこの機能をほとんど感知しないかもしれないが、マーケットメーカーにとっては決定的に重要だ。
XIII. bStocks は即時価格の錨ではない:1対1裏付けはむしろ究極の制約条件に近い
ここまで読むと、bStocks を Perp の現物錨とみなし、その関係を USDT と米ドルの関係に例えがちになる。しかしこのメカニズムは市場状況によって異なり、株式週末期間中にはこのような形で機能していない。
土曜日に NVDAB を NVDA 株式に変換しても、ナスダックに同時_ACTIVE_な現物市場が存在してアラビトラージのもう一方の脚を完結できるわけではない。トレーダーが得るのは最終的に真實株式と再接続可能な在庫であり、即座に実行可能な現物アラビトラージ取引ではない。
したがって、1:1 サポートはむしろ終局的制約条件に近い。市場は bStocks が最終的に真實株式と再接続可能であり、かつ現物が再開することを承知している。現物が閉鎖されている期間は価格に乖離が生じうるが、乖離度が資金コスト、在庫コスト、イベントリスク、実行摩擦を超えると、トレーダーは伝統市場の再開を待ち、随后 spread を収束させるインセンティブを持つ。
bStocks の役割はパープに対し「正しい価格」が何かを教えてあげることではない。パープが生成した候補価格を、保有・ヘッジ・アラビトラージ可能な在庫とペアリングすることにある。
だからこそ、bStocks を「在庫層および修正層」と描述することがより正確なのである。
XIV. bStocks がチェーン上に上げられたら、優先事項は在庫を回転させること
NVDAB がビナンス現物アカウント内に留まるだけのものなら、それはただの中央集中型取引所内部の現物在庫レイヤーに過ぎない。bStocks がチェーン上に上がれば、DEX、レンディング、担保、マーティングングシステムへ入り込み、マーケット構造を変更することができる。
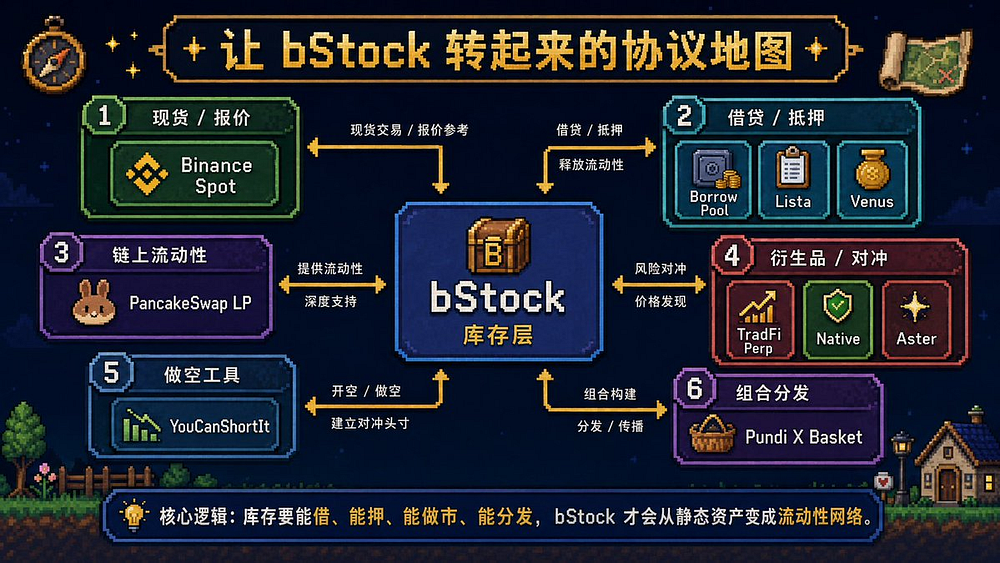
PancakeSwap は TSLAB、NVDAB、MUB、SNDKB を含む bStocks プールをローンチ済み。Lista は一部 bStocks をステーブルコインの担保として支持しており、Aster は合格 bStocks をマルチアセットモードへ进入允许している。
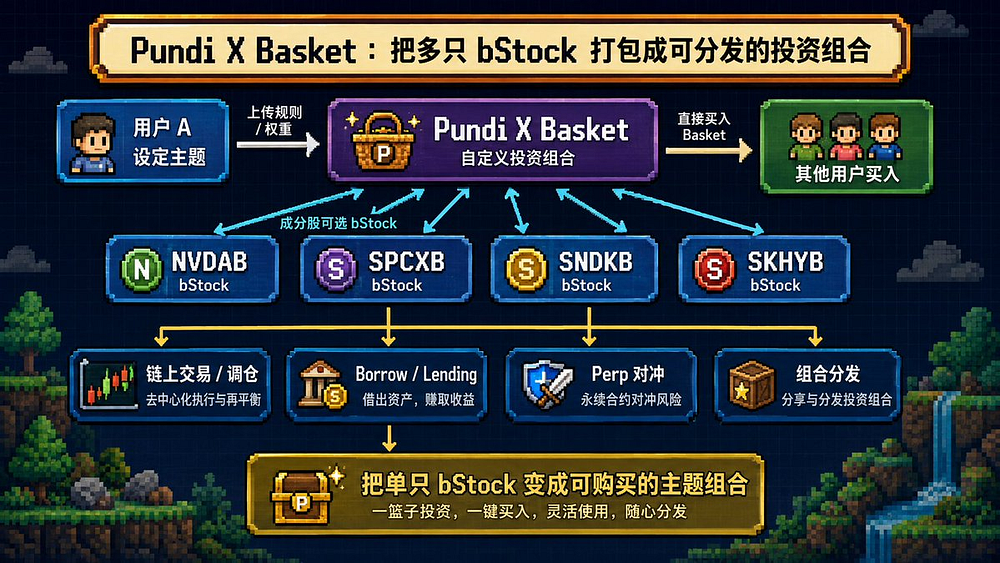
Youcanshortit.com はユーザーが bStocks を借りてレバレッジショートができるようにする。Pundi X Basket はユーザーが自分のポートフォリオや指数 ETF を自由にカスタマイズでき、他の零售投資家が後に複製できるようになっている。
これらのプロダクトは同じ課題を解決しているわけではないが、同じ方向を指し示している:NVDAB、SNDKB、SPCXB をウォレット内でただ放置するのではなく、取引・担保・融資・マーケットメイキング・ヘッジできるようにすることだ。
ユーティリティの拡張と流動性の増加を区別することは重要だ。NVDAB トークンがレンディングプロトコルで担保としてロックされると、ユーティリティは向上するが、市場に新規の買い気勢または売り圧力を直接もたらすとは限らない。マーケットメーカー、アラビトラージヤー、ショーターがそれを借り取り、CEX または DEX で展開し、あるいは Perp エクスポージャーをヘッジするために使用して初めて、市場の利用可能在庫を増加させ始める。
したがって、理想的なオンチェーンサイクルは単なる ビナンス → ウォレット → DEX ではなく、bStocks → DEX / レンディング / クレジットプール → マーケットメーカー → Perp ヘッジ → CEX → 株式変換 である。同一の bStocks が異なるアカウント間で繰り返し使用され始めて初めて、在庫が回転し始める。
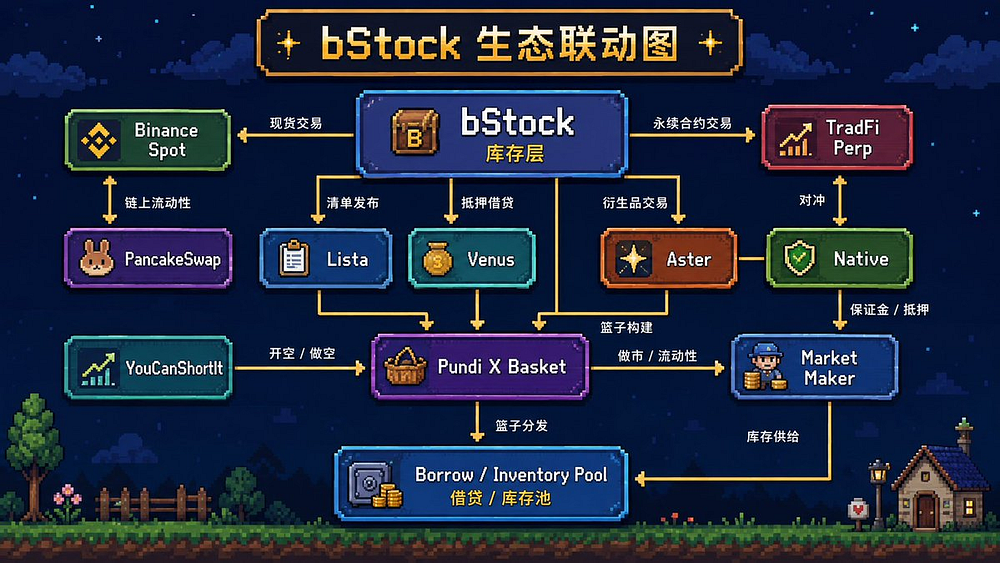
bStocks にとって TVL が最重要指標ではない。より有意義な質問は:1単位の株式在庫が何度使用され得るかということだ。100万米ドル分の NVDAB が単にプロトコルにロックされているなら、それは依然として100万米ドルの静的資産に過ぎない。其中一部の在庫がマーケットメーカーに借りられて报价提供に使われ、Perp でヘッジされ、取引完了後に在庫プールへ返還され始めて初めて、市場インフラとしての役割を果たし始める。
ビナンス自身の研究でも、bStocks、Perp、株式間で類似のアラビトラージ取引を执行したユーザー2,806名が約2億1,600万米ドルに関与していると報告されている。約58.5%の bStocks ユーザーもまた Perp および/または株式を使用している。これは草の根クオンTraderが既に存在していることを示しており、次のステップは彼らを bStocks の種子ユーザーとして活性化させることだ。
bStocks がチェーン上に上がったら、一つの可能なパスは NVDAB を担保にステーブルコインを借り取り、それを CEX に戻して NVDAUSDT パープを取ることだ。もう一つのパスは NVDAB を DEX 流動性プールに預け、NVDAUSDT パープを使って LP ポジションの株式デルタ・エクスポージャーをヘッジすることだ。
こうして bStocks は、単一のリスクネットワーク内で CEX パープ、CEX 現物、真實株式、DEX、レンディングプロトコル、ステーブルコインを接続する。
これも bStocks が通常の「株式トークン」と區別される点である。
XV. このシステムに欠けているのはより多くのペアではなく、貸出(ボロー)機能だ
NVDAB を担保に USDT を借り取ることはファイナシングだ。NVDAB を借りて売却することはボローイング(ショeing)だ。両方とも借り入れを伴うが、它們が価格発見で果たす役割は異なる。
パープ価格が割高で bStocks 価格が割安な場合、アラビトラージヤーは bStocks ロング + パープショートを実行できる。この取引は比較的容易に実行できる。安い現物資産を購入し、高いデリバティブを売却することで、パーププレミアムを圧縮する。
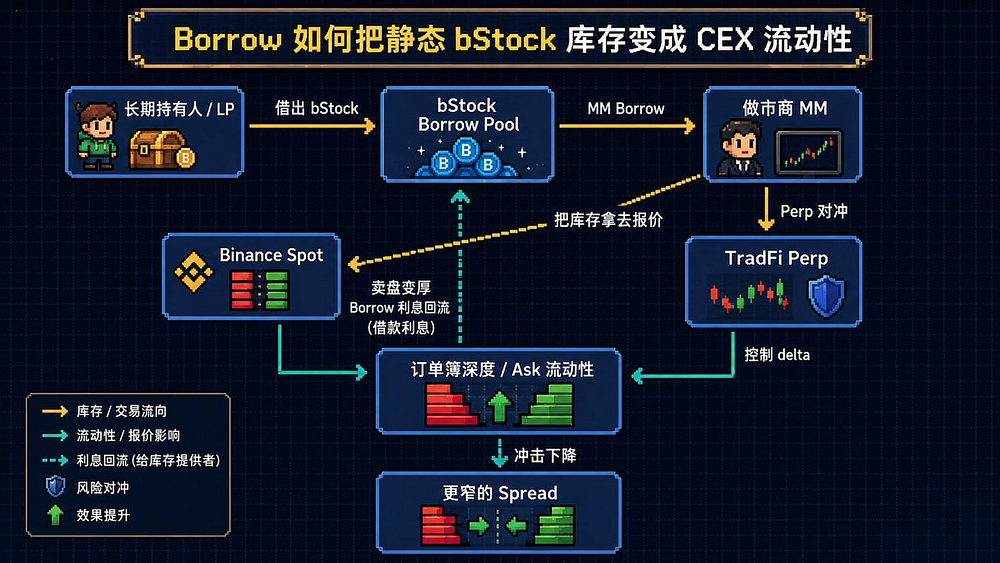
bStocks 価格が割高でパープ価格が割安な場合は、取引を逆にすべきだ:bStocks ショート + パープロング。問題は、借り出し可能な在庫がない場合、この取引を実行できないということだ。一種の資産が折価取引されている時、現金を持っている人は誰でも買うことができる。しかし割高取引されている時は、全員が販売可能な在庫を持っているわけではない。
したがって、bStocks の成熟度は単にリストアップ数だけで測るべきではない。借入深度、借入金利、利用可能な在庫、そしてイベント駆動型の週末期間における借入安定度が、市場が両方向的に誤価格を修正する能力を持つかどうかを決定する。
借入がなければ、bStocks は依然としてプラットフォーム上で预期的な優位性を発揮し得ない単なるアセットレイヤーに過ぎない。
借入が整えば、bStocks は証券在庫市場のように機能し始める。
マーケットメーカー需要が借入を駆動 → 借入需要が金利を押し上げ → 更高的金利が更多くの預け入れを誘引 → bStocks 出来高と需要が増加 → サイクル繰り返す。
XVI. CEX における bStocks 流動性の深化も、依然として貸出エコシステムの統合にかかっている
ビナンス CEX に戻ると、bStocks の流動性ボトルネックがより明確になる。顧客が大量に NVDAB を売る場合、マーケットメーカーは NVDAB を買い、NVDAUSDT をショートすることでヘッジできる。買い側で消費される主要資源はキャッシュだ。しかし顧客が大量に NVDAB を買う場合、マーケットメーカーは顧客に対して継続的に株式を売り出さねばならない。在庫が枯渇し、借入チャネルを確保できない場合、マーケットメーカーは売り板サイズを縮小し、売値を引き上げるか、市場から退出するしかない。
したがって、bStocks 現物板には固有的な在庫制約がある。借入がなければ、マーケットメーカーは自らが既に保有する株式数量に応じてしか报价できない。借入があれば、在庫はハード制約から価格付き資源へ変化する。マーケットメーカーは NVDAB を借りて顧客へ売り、同時に Perp をロングしたり株式でヘッジしたりできる。レバレッジショートの需要が増加すれば借入金利が上昇し、ホルダーがより多くの bStocks を在庫プールへ預けるインセンティブを生む。
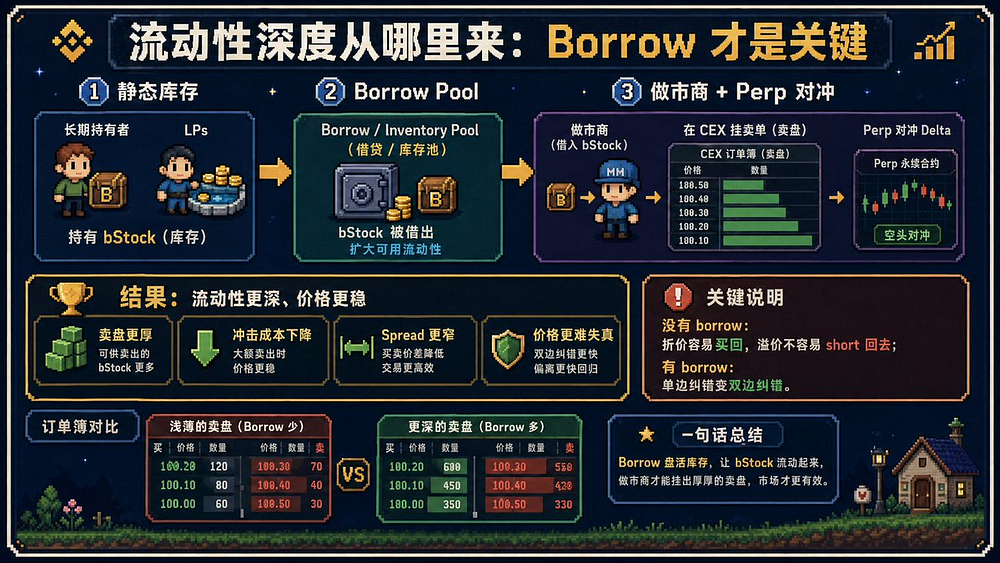
レンディングは前述の反向ベース問題も解決する。パープが高騰し bStocks が割安な時は、十分な資金を持つ誰もが bStocks ロング+パープショートを実行できる。bStocks が高騰しパープが割安な場合は、bStocks ショート+パープロングという取引が必要となる。借出し可能な在庫がなければ、このアラビトラージチャネルは機能しない。
もちろん、レンディングは孤立して機能するものではない。CEX 流動性の深化には、株式と bStocks の間で在庫を補充するためのコンバージョン、bStocks と Perp ヘッジのキャピタル要件を低減するためのコンボ・マーティングング、そしてマーケットメーカーが在庫を買い板・売り板に変換するための計画も必要だ。マーケットメーカーのリベート奨励はマーケットメーカーや Pundi X Basket などのプロトコルが取引ロボットの稼働を促すことができるが、これらのロボットが取引可能な在庫があるかどうかを決定するのはレンディングだ。
以下にまとめ:
パープが注文を生み出す。bStocks が株式在庫を提供する。レンディングが在庫を流通させる。
レンディングが順調に発展すれば、bStocks は「取引可能な株式トークン」からさらに一歩踏み出し、マーケットメイキング、ファイナシング、両方向アラビトラージをサポートする証券在庫となることができる。
ウォールストリートと比較すると、暗号世界の最大の武器はデセントラライゼーションだ。レンディングを動員すれば、機関と草の根デセントラライzed マーケットメーカーを週末の価格発見競争に参加させられる。
XVII. 終着点は bStocks とパーペチュアル契約の対立ではなく、4つの市場による協調運用だ
レンディング、コンバージョン、オンチェーン深度がいずれも成熟すれば、同一のエンヴィディア・エクスポージャーが同時に4つの異なる価格で取引される可能性がある。
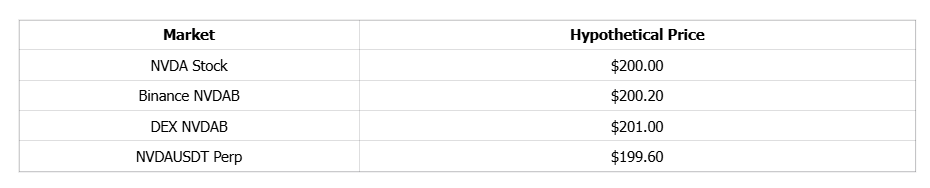
那时,クロスマーケットトレーダーが最初に気にするのは来年の EPS ではなく、どちらの市場が高く、どちらが安いかということだ。
DEX での NVDAB 取引価格が 201 米ドルで、パープ取引価格が 199.60 米ドルの場合、トレーダーは割高側の脚を売却し、割安側の脚を購入できる。トレーダーに bStocks 在庫がない場合は借り入れ可能だ。キャッシュが不足している場合は他資産で担保可以提供できる。エンヴィディア全体方向へのエクスポージャーを負いたくない場合は、別の脚でデルタをヘッジできる。現金市場が再開後、トレーダーは株式、bStocks、パープ間のベースに基づいて在庫を調整する。
那时,bStocks はもはや独立した取引プロダクトではない。它们成为一种资产形式,让风险能够在股票↔CEX 现货↔DEX↔永续合约↔信贷之间迁移。
価格不再由任何单一交易所决定,也不再由流动性机械地产生。它们将由套利者在不同市场之间反复部署资产负债表、压缩价差的过程中涌现出来。
XVIII. 将来、bStocks の成熟度を測るには取引量、流動性、上場銘柄数だけでなく見るべきことがある
AUM、24時間出来高、上場銘柄数だけで bStocks を測るとなれば、它们在市场結構中的作用是完全低估的。これは、既存の市場スタックを超えて生み出されたものを、単なる跑腿として扱うようなものだ。
出来高と流動性は全景の一部に過ぎない。総出来高もアルゴリズム・ターンオーバーと高頻度取引で水増しされる可能性はある。
ビナンスが bStocks を週末株式市場の在庫層として築こうとするなら、借入深度、実行可能な現物深度、コンバージョン容量、そして Perp と bStocks 間のベース安定性は、さらに数百個のペアを上場させることや、任意の単一家現物市場の深度を増やすことよりも重要かもしれない。
100万米ドルの最適买卖盘と1,000万米ドルの最適买卖盘は本質的に同じだ。深度が唯一の目標なら、なぜナスダックで取引しないのか。深度以上に価値があるのは、どちらの価格が「正しい」かを確認することだ。
なぜか? 錯誤価格上的流動性最終只是套利燃料。
本文将相关能力及其对应指标整理如下:
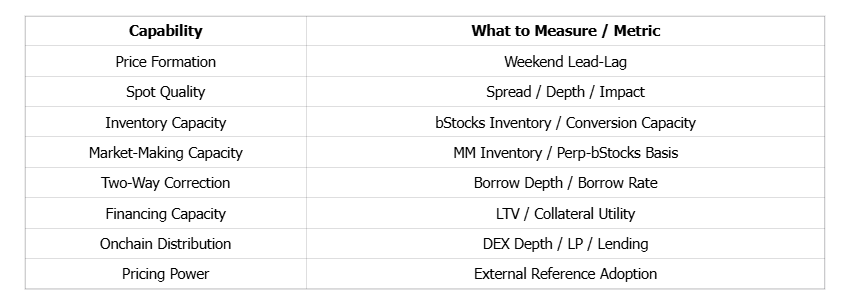
結論:パーペチュアル契約が価格決定権を奪い合い、bStocks がその価格が市場価格となり得るかどうかを決める
価格、出来高、取引頻度、板、対象株式データを一緒に考慮すると、bStocks が示す意味は単なるいわゆる「トークン化株式」をはるかに超える。
パーペチュアル契約はデリバティブ市場の寵児となるだろう。出来高、規制、税制、運営などの要素に加えて、ウォールストリートは最終的に、未決済約定残高が FLOAT(浮動株式数)を上回ることを意味するものを理解するだろう。OI はお金だ。しかもコントロールを薄めず、外部開示を必要とせず、同樣な税制制約を受けないお金。
ビナンスが伝統株式市場の閉場後に価格決定権を奪取したいのなら、パーペチュアル契約が陣頭指揮を取る。エンヴィディアの一例では、パープの出来高が bStocks の 99 倍だった。SNDK は6つの純週末で29億2,200万米ドル、SPCX で15億4,600万米ドル、SKHYNIX は6つの UTC 週末ウィンドウで24億米ドル超を生んだ。这些数据表明,当传统证券交易所关闭时,部分股票风险交易正在向 24/7 衍生品市场迁移。
同一データセットはまた、出来高と価格発見が同一ではないことも示している。SNDK は一週末で数億米ドル規模の出来高を生みながら、依然として方向を間違えうる。4銘柄合計で4億6,100万米ドルの出来高を生みながらも、全てが誤った方向を指し示す可能性がある。SPCX を加えると、25回の米国現物閉場〜再開観察で、日曜日の方向が最終オープン方向と一致したのはわずか13件、つまり52%に過ぎなかった。SNDK の 29億2,200万米ドルは秒間約7.3件、SPCX の 15億4,600万米ドルは秒間約3.45件に対応する。これらの高ターンオーバーデータは等量の独立した投資信念と直接解釈できない。
パーペチュアル契約は、傳統市場が閉鎖されている間に価格のリアルタイム更新を保つ問題を解決した。しかしこれらの価格に信頼性を持たせるためには、市場が別の問いに答える必要もある:間違えた時、誰が是正するのか?
bStocks がそれだ。它們充当做市商对冲永续合约的库存腿、基差交易者的现货腿、长期投资者的核心持仓、借贷协议的抵押品、DEX 流动性提供者的权益资产,以及通过股票转换管理跨时段库存的工具。如果借贷得到充分发展,bStocks 还可以成为可供卖空者使用的证券库存,让套利者得以攻击市场中被高估的一侧。
したがって、パーペチュアル契約と bStocks の関係は以下のように理解するべきだ:
パーペチュアル契約が価格の下書きを生み出す。bStocks が該下書きを、保有・融資・移転・市場から挑戦され得る資産へと変える。
いつの日か、エンヴィディアの重大ニュースが土曜日に暴発した場合、NVDAUSDT が先に動き、その後 NVDAB が再評価される。Perp と bStocks 間のベースが拡大し、借入金利が変化し、DEX 流動性提供者のポジションがリバランスし始め、マーケットメーカーが在庫を調整し、アラビトラージヤーが spread を圧縮する。その後米国株式プレモケットが再開され、続いて09:30 の朝会入札に入る。那时,值得问的问题不再是币安是否猜对了周末的走势,而是:
谁的价格向谁收敛?
もしプレモケット開放後もビナンスが傳統市場を追跡し続けるなら、它是全天候的证券交易所。如果在現物市場再開後、価格が此前幾十小時内在 Perp、bStocks、DEX、レンディング、在庫市場で反覆取引された価格へ収束し始め、外部 OTC ブローカー、リスク管理システム、市場データプラットフォームも該価格を引用し始めるなら、ビナンスが獲得するのは単なる数時間の取引延長ではない。它們将获得:
股票市场的定价权。
这才是触达三十亿用户的基础。
关于币安 bStocks 的做市和套利策略,更多信息请访问我的 Substack。我会在那里分享我的实际交易经验,以及 bStocks 当前的缺陷、结构性弱点和交易机会。
最后,这篇文章献给我童年时陪伴我的长辈们。
死亡本身并不难面对。难的是弄清楚留下的人该如何继续前行。
愿鲜花铺满你前行的路。永别了,安息吧。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 吴说区块链
















