


ゴールドマン・サックス証券レポート解説:ミクロン今四半期の売上高見通しは519億ドル、キャッシュリターンが焦点となる
執筆:Rita
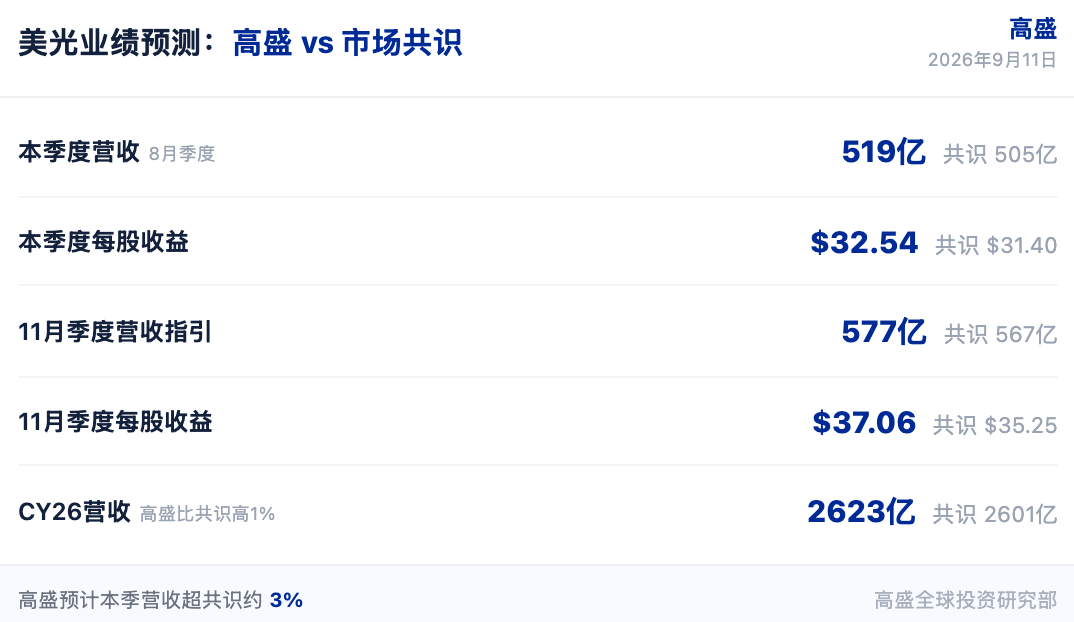
ゴールドマン・サックスは2026年9月11日に発表した美光テクノロジーズ(Micron)第4四半期見通しレポートにおいて、ニュートラル評級を維持し、12ヶ月目標価格を1100米ドルとした。9月10日終値の977.41米ドルを基準とすると、上昇余地は12.5%となる。目標価格は、標準化されたEPSが62米ドルの18倍であることを基に算定されている。ゴールドマン・サックスは、当四半期の美光の売上高を519億米ドル、粗利益率を87.3%、EPSを32.54米ドルと予想しており、いずれも市場コンセンサスを上回ると見ている。
ゴールドマン・サックスのアナリスト、ジェームズ・シュナイダー氏はレポートの中で、投資家が戦略顧客契約(SCA)、資本還流計画、およびHBM4製品の動向に注目していると指摘した。DRAMおよびNANDの供給は引き続き逼迫しており、ゴールドマン・サックスは美光がさらに強力なクォーターを報告するとの予想を示している。売上高とガイダンスの両方が市場の見通しを上回る可能性があると見る。投資家のポジションは全体的にポジティブ寄りで、DRAMとNANDの供給逼迫が続いているためだが、一部投資家は特に中国における競合他社の長期的な供給増強を懸念している。
当四半期の売上高予想は519億米ドルでコンセンサスを上回る
ゴールドマン・サックスは美光の当四半期売上高を519億米ドルと予想しており、市場コンセンサスは505億米ドルだ。粗利益率は87.3%、市場コンセンサスは87.0%となる見込み。EPSは32.54米ドル、市場コンセンサスは31.40米ドルと予想される。売上高はコンセンサスを約3%上回る。
11月クォーターのガイダンスについては、ゴールドマン・サックスは売上高を577億米ドルと予想(市場コンセンサスは567億米ドル)、粗利益率を88.1%(同87.5%)、EPSを37.06米ドル(同35.25米ドル)と見積もっている。ゴールドマン・サックスは、美光が11月クォーターの売上高について前期比で低二桁増加を見込むと予想しており、これは製品ミックスの改善と追加的な価格設定によるものとみられる。
ゴールドマン・サックスは、DRAM価格の上昇トレンドは続くものの、投資家の期待は高すぎるとしつつも、前の数四半期と比較するとより穏やかになると分析している。現在、美光のHBMにおけるシェアは約20%となっており、投資家は同社がこのシェアを維持または拡大していくと予想している。
CY26の売上高とEPSは市場予想を上回る
ゴールドマン・サックスのCY26(暦年2026年)に対する売上高およびEPS予測は、それぞれ市場コンセンサスを1%および3%上回っている。CY26の売上高は2623億米ドル(コンセンサスは2601億米ドル)、CY27は2676億米ドル(同2647億米ドル)、CY28は2802億米ドル(同2606億米ドル)と予想される。
ゴールドマン・サックスは新たにCY29の予測を導入しており、売上高は2845億米ドル、EPSは174.22米ドルと見込んでいる。DRAM需要の最新見通しおよび近期的な価格傾向を踏まえ、ゴールドマン・サックスは売上高およびEPS予測を引き上げた。CY27の売上高予測は従来の予想から4.9%上方修正され、粗利益率予測は従来の予想から80ベーシスポイント上方修正されている。
戦略顧客契約(SCA)と資本還流が焦点に
ゴールドマン・サックスは、投資家が美光により多くの戦略顧客契約(SCA)を締結すると見ており、その価格水準が過去の契約とどう比較されるかに注目している。SCAの価格構造は市場の主要関心事であり、今後の数四半期における収益の可視性および利益率に直接影響を与える。
資本還流面では、ゴールドマン・サックスは株式買い戻し計画に関する言及が、特にCHIPS法による制限解除後の市場の焦点となると予想している。美光は従来、CHIPS法の制約により株式買い戻しの能力が制限されていた。制限が解除されたことを受け、市場では同社が大規模な買い戻しを開始するかどうかに関心が集まっている。ゴールドマン・サックスは、資本還流計画の規模と時期が株価に影響を与える重要な変数であるとみている。
HBM4のロードマップがシェア確定の鍵に
HBMロードマップに関しては、ゴールドマン・サックスは美光が自らのHBMシェアに関する見解を示すと予想しており、HBM4の出荷およびHBM4Eのサンプル供給について詳細な情報を提供する見込みだ。投資家は美光が現在の約20%のHBMシェアを維持または拡大すると予想している。HBM4の出荷ペースとHBM4Eのサンプルテスト進捗は、次世代HBM競争における美光のポジションを判断する上で最も重要な指標となる。
ゴールドマン・サックスが指摘するアップサイド・リスクには、HBMロードマップの順調な遂行とシェア拡大、AIアクセラレータにおけるHBM搭載量の大幅な増加がある。ダウンサイド・リスクとしては、CXMTによるDRAM市場シェアの着実な獲得及びそれによる価格動向への悪影響が挙げられる。CXMTは中国のDRAMメーカーであり、そのシェア拡大がDRAM価格を抑制する可能性があると指摘している。
ゴールドマン・サックスは、決算発表後においても、株式の話題は長期的な顧客契約や超過資本還流、そして特に中国での長期的な供給増強に集中し続けると指摘している。ゴールドマン・サックスは、市場における美光をめぐる長期的な議論の核心は、現在の供給逼迫にもたらされたプライシング優位性がどのくらい持続するか、そして中国の競合他社の生産能力拡大が需給構図を変化させるかどうかにかかっていると捉えている。
免責事項
本稿は潮向研究所が第三者の証券会社レポート(ゴールドマン・サックス、2026年9月11日付)を整理・解釈し、公開市場情報と合わせてまとめたものである。文中で引用されている評級、目標価格、利益予測及び関連する判断は、全て当該証券会社のアナリストの所見であり、所属機関の立場のみを表すものであり、潮向研究所の意見ではなく、何らの投資助言でもありません。
市場にはリスクが存在するため、投資判断は各自で行ってください。本稿はいかなる証券の売買の根拠として使用すべきものではありません。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo










