


ステーブルコインの「シャドウバンキング」暗闘、Tetherが30億ドルの巨資でプライベートクレジット市場へ参入
著:TechFlow
USDT の発行により世界で最も利益率が高く、キャッシュフローが豊富な「非典型的な金融機関」となった後、Tether はついに仮想から実体へ移行する最も重要な一歩を踏み出した。
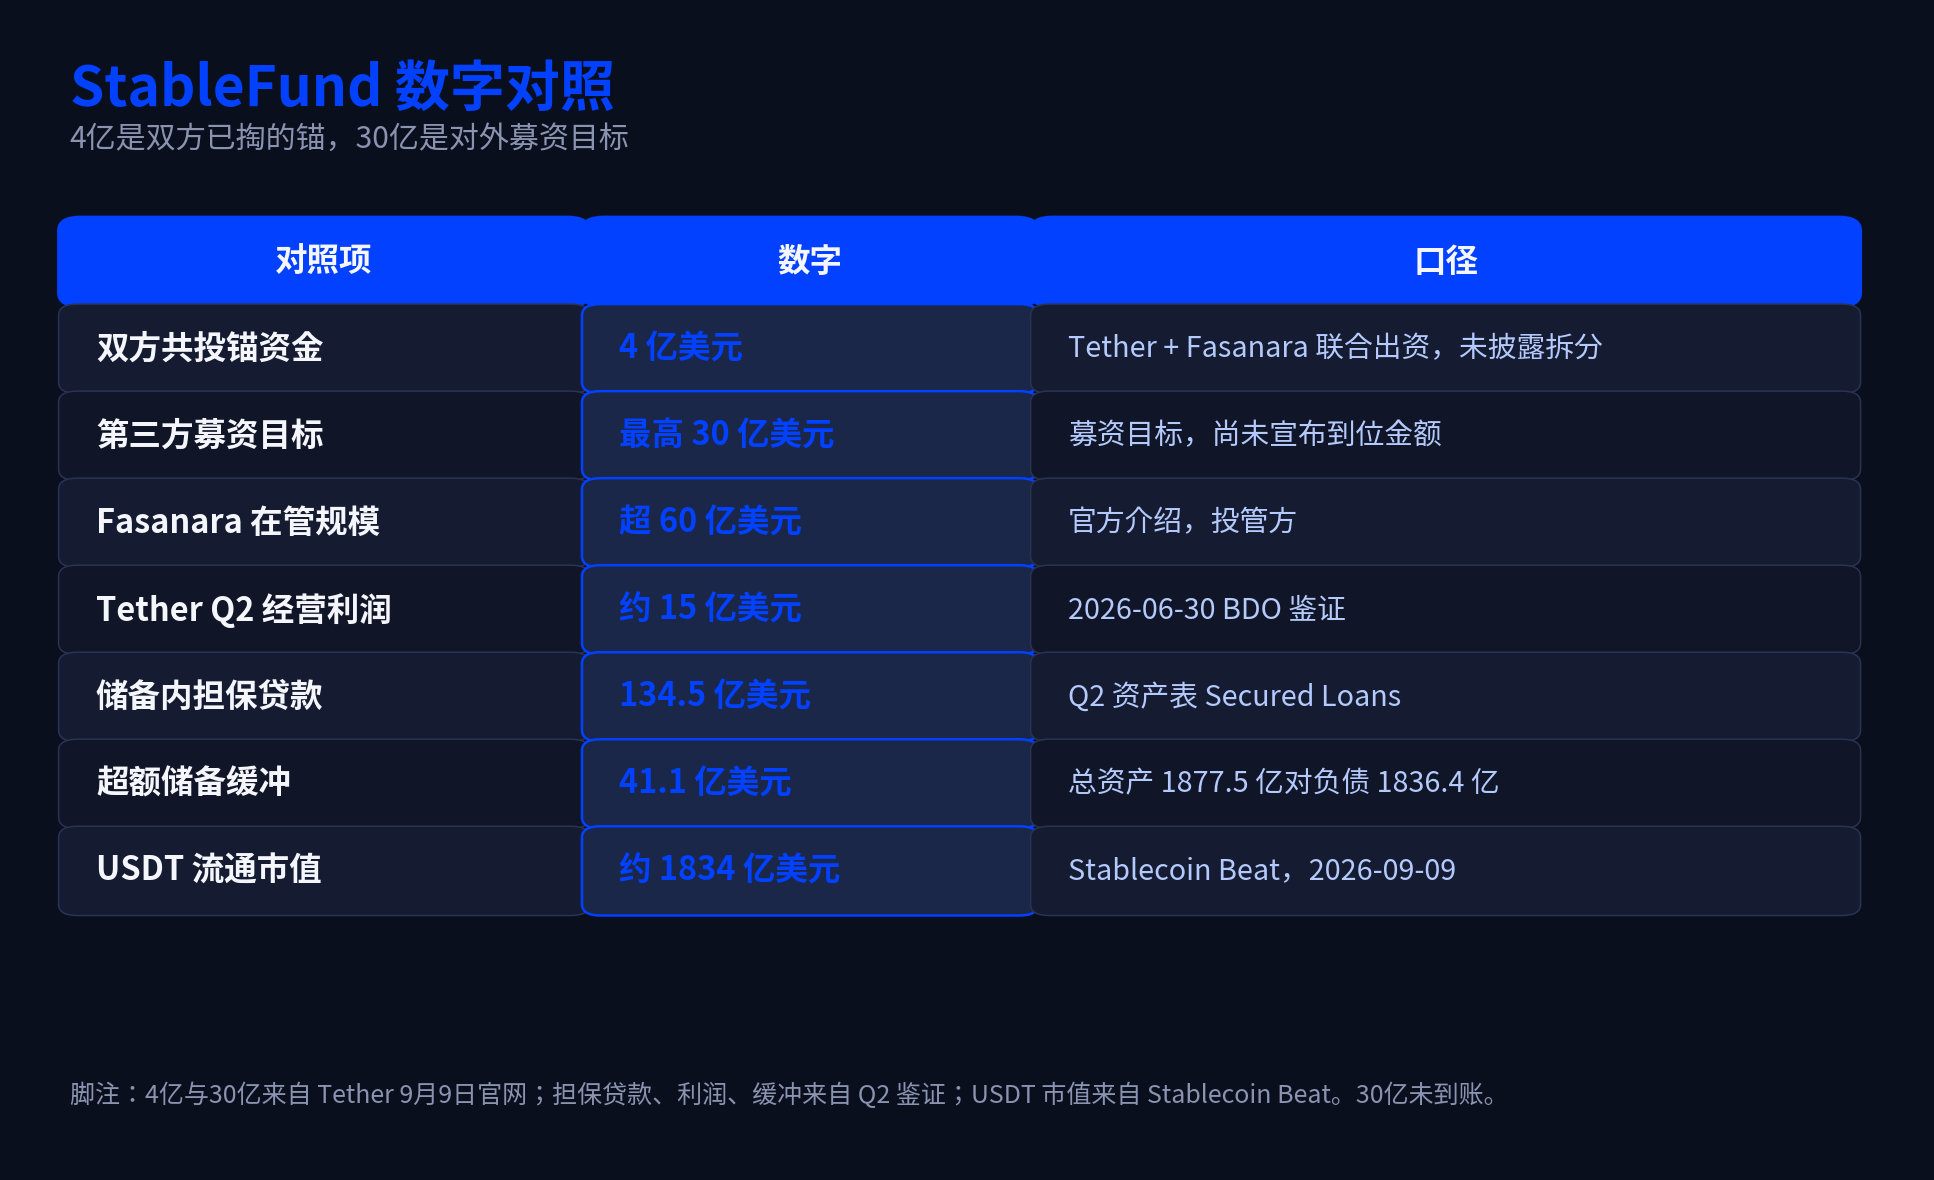
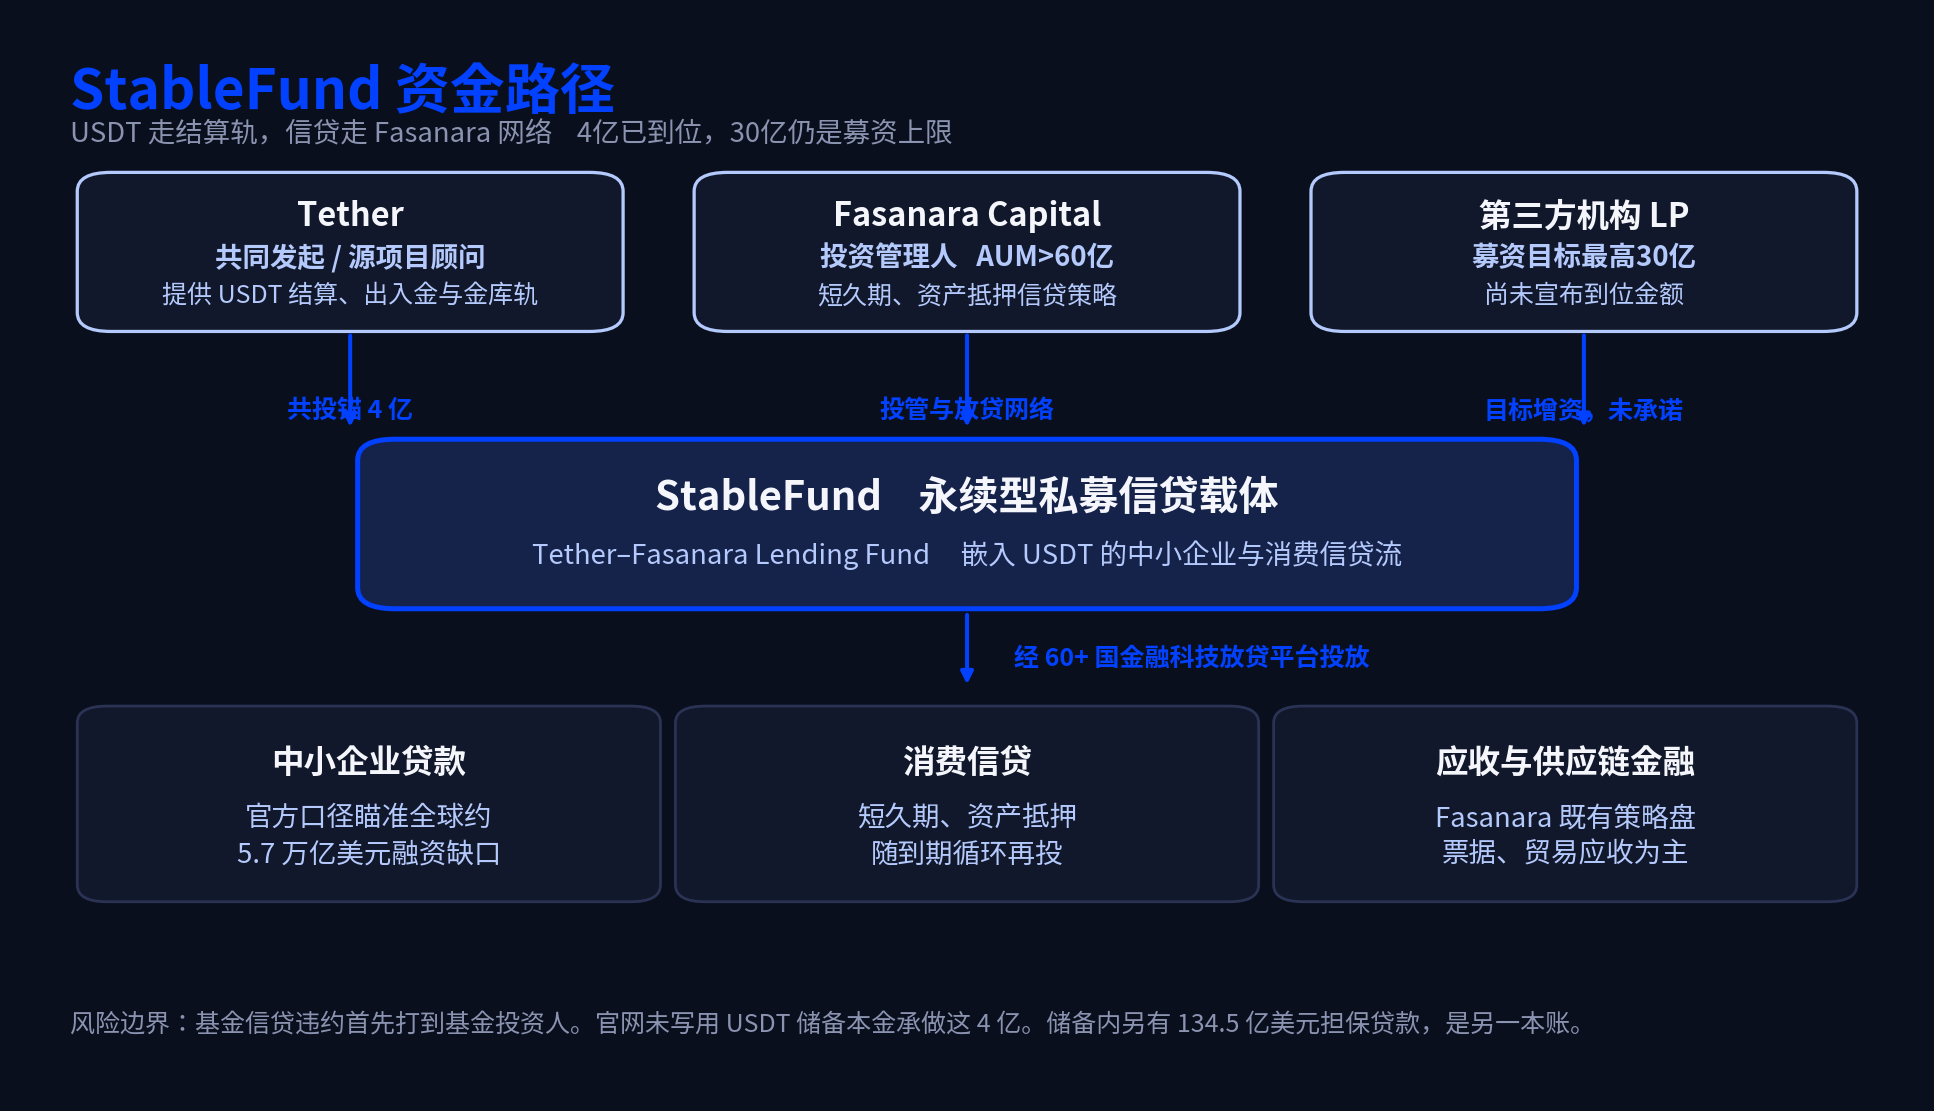
9月9日、Tether はロンドンのオルタナティブ資産運用会社である Fasanara Capital と提携し、規模が最大30億ドルのパーマネント・プライベートクレジットファンド StableFund を発表した。両社は第一期に4億ドルを出資資金として底倉とし、正式に外部機関向けに資金調達を開始した。
今回、Tether が狙うのは暗号通貨取引所の流動性ではなく、60か国以上に分散する実体企業の中小企業向けローンおよび消費者ローンだ。シリコンバレーが暗号資産の実社会への定着を議論している隙に、膨大な米国債の利息収入を握る Tether はすでに、伝統的な金融界にとって最も野心的な「オンチェーン・シャドーバンク」へと変貌を遂げている。

資本の車輪:無リスク利差から、ウォール街の「掠食者」へ
過去2年間、Tether のビジネスロジックは極めてシンプルだった。一方では無利息のステーブルコイン作成需要を引き受け、他方では数千億ドルに及ぶ準備金を無リスクの米国債資産に投入してきたのだ。
この安定して利ざやを稼ぐ「紙幣製造機」モデルにより、Tether は今年第2四半期に15億ドル程度の営業利益を安々と計上することとなった。
しかしながら、世界的な利下げサイクルが近づいている中で、無リスク利差を坐食にするチャンスは縮小しつつある。Tether の膨大な利益蓄積を維持するためには、次なる巨額資本の受皿となり、かつ収益弾性も高い貯水池を探さなければならなくなった。
プライベートクレジットが最適な行き先となった。
欧米の伝統的商業銀行がバランスシートを縮小し、世界中の中小企業融資ギャップが5兆7千億ドルに達する中、ブラックストーンやアポロといったウォール街の巨頭たちはすでにこの分野に巨額の資本を投じ始めていた。しかし伝統的なウォール街機関とは異なり、Tether には資金を出すだけでなく「決済ルート」まで提供する点が最大の差別化要因となっている。
この30億ドルの案件において、資金経路は完全に再構築された。借り手が受け取るものは、複数のエージェント銀行を経由し清算に数日を要し手数料も高額な電信為替ドルではなく、秒単位で到着する USDT となった。
USDT で伝統銀行の融資レールを迂回する
StableFund という新たな事業体において、Tether と Fasanara の役割分担は極めて明確であり、これは典型的な「フロントエンドとバックエンド」の構造となっている。
ロンドンに本社を構える Fasanara は「リードマネジャー」と「リスク管理担当」を務める。約60億ドルの資産を扱う専門的な資産運用会社として、同社は既に60か国以上のフィンテックプラットフォームに融資網を広げており、資金を短期の期間設定と資産担保を伴う中小企業向けおよび消費者向けローン戦略に的確に割り当てていく役割を担う。
そして Tether が担うのは、最も中核となる資金源と決済インフラである。Tether CEO の Paolo Ardoino はこの点に対して極めて冷静で自制心を持った見解を示しており、Tether は自ら現地で債務回収を行うのではなく、越境融資を円滑に回すためのステーブルコインインフラを提供するだけに留めている。
これにより、USDT の物語は根本的な方向転換を遂げた。もはやクリプトプレイヤーが価格変動のヘッジに使ってきた「取引ペア」ではなく、新興市場の実体経済に直接差し込まれる融資用のポンプへと進化している。Tether は本来暗号通貨の世界に閉じこめられていた流動性を、グローバル実体の企業融資効率を高めるドル代替手段へと転換させようとしている。
表内外二股の競争、シャドーバンクのリスク管理深水帯
実体信用の参入は、Tether が伝統的な銀行が最も恐れるリスク管理地雷原に正式に足を踏み入れたことを意味する。
借手が返済不能となった場合、誰が最初に損失を負担するか?
現在の構造によると、新たに設立された StableFund はオフ・バランスシート・ファンドである。理論上、クレジットデフォルトに伴う損失はファンドの純資産および LP(有限責任出資者)に吸収されるため、USDT の1:1兌換準備金とは隔離されている。
しかし外部からの監視は決して緩まない。Tether 自身の貸借対照表内において、クレジット事業はすでに巨額の規模を誇るに至っているからだ。今年第2四半期時点で、Tether の準備資産には依然として最大134億5,000万ドルに及ぶ担保付ローン(Secured Loans)が存在している。比較すれば、新ファンドが拠出する4億ドルの初期資金は、単なる先行き探りの一部に過ぎない。
ワール街および規制当局を真に警戒させている点は以下の通りだ。十分な透明性を持つ監査を欠くステーブルコイン大手が、表内で数百億ドル規模の担保付融資を保有しながら、同時に表外の60か国に及ぶフィンテックプラットフォームを通じて中小微細企業への融資を実施する場合、実際には全ての資本充足率規制を回避したスーパーシャドーバンクへと変貌してしまう点である。
30億ドルの目標調達額が達成されるまで、StableFund はあくまで試練的な位置づけに過ぎない。しかし Tether が圧倒的な低資金コストと USDT の決済優位性を武器に、グローバルプライベートクレジット市場で確固たる地位を築いた瞬間、発生しうる大規模な越境債権回収の失敗や担保物の目減りは、暗号資産全体の流動性インフラに対するストレステストへと昇華しかねない。
その段階で、規制の枠外に位置する「無認可のグローバル・セントラルバンク」は、ワシントンからもっとも厳格な視線に晒されることになろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow
















