


Morphoス.table coin利回り戦略:同一キュレーターにおける3.96%と7.7%の利回り差
執筆:Daii
22億ドルのステーブルコインを管理するキュレーターが運営する保守的なボールトの一つは、過去7日間で預け入れ者に対し年利3.96%の平均利回りを提供しました。同じキュレーターの別のボールトは7日間平均5.09%であり、そのキュレーターが約1,000万ドルを投入しているプールは7日間平均で約7.7%となっています。
この数ポイントの差額は誰かが懐に入れたわけではなく、「自分で意思決定しなくてよいこと」と「特定の担保リスクを負わなくてよいこと」に対する対価です。このプールへの扉は、デフォルトのUIでは閉じられています。
この乖離は補助金が尽きても消えるものではなく、多くの人がこの扉を開くにつれて徐々に解消されていきます。

図1:Morpho公式ボールト一覧。「Steakhouse」で検索。Curator欄は全て同一企業であり、APY欄は15.74%から3.71%まで並んでいます。
1. この追加収益の源泉とは何か
まず結論を申し上げます。ここにはトークンエミッションも、ポイント制度も、エアドロップの期待もありません。上記の数値はすべて借款者が実際に支払った利息であり、このシステムにおいて最も純粋な種類の収益です。その純粋ゆえに、補助金のように突如としてゼロになることはありませんが、その純粋ゆえにタダではもらえません。
此类パーミッションレス(許可不要)の貸借システムでは、預け入れ者は実際には二つの選択肢ではなく三つの道を持っています。
第一のパスはデフォルトパスです。資金を専門チームが管理する保守的なボールトに委ねます。チームがプールを選定し、分散させ、監視し、問題発生時にはポジションを移動させてくれます。あなたは混合された平均利回りを受け取ることになりますが、そこからチームのパフォーマンスFeeを差し引き、即時解約に対応するために保有する余剰資金によるリターン低下分も控除されます。
第二のパスは多くの人々が存在を知らないものです。同じチームは通常、さらにリスク等級が高いボールトも運用しています。監視や分散は同様ですが、候補プールの範囲が広くなっています。図1のCurator欄のすべてが同一企業であることを思い出してください。利回りは3.71%から15.74%まで大きく異なりますが、これは誰かがより優秀に資金管理できているからではなく、各ボールトがどのような資産を扱えるように許諾されているかの違いです。
第三のパスは、資金を特定のプールに直接預けることです。仲介者もパフォーマンスFeeもなく、キャッシュドラグもないため、受け取るのは当該プールの現在利率全体です。問題は、デフォルトUIがこのパスのエントリを提供していないことです。技術的に不可能というわけではなく、製品設計上あえて誘導しないようになっているのです。この設計は客観的に绝大多数の人を守りますが、その見返りとして「リスク等級を選択する権利」が剥奪されています。
つまり、この利差の本質は、誰かがあなたの資金を隠匿していることではなく、「あなたがプロフェッショナルチームに代わり、彼らが保守的ボールトに持ち込もうとしない担保リスクを引き受けていること」、そして市場がそのリスクに対してプレミアムを支払っていることです。この一文が、この記事であなたが覚えておくべき唯一の核心です。
2. 表面の数値はあなたが実際に受け取れる額ではない
これは細部での判断ミスで最も損しやすい部分であり、個別に取り上げて解説する価値があります。今回は私から説明する必要はありません。公式UI自身がすでにそれを物語っているからです。
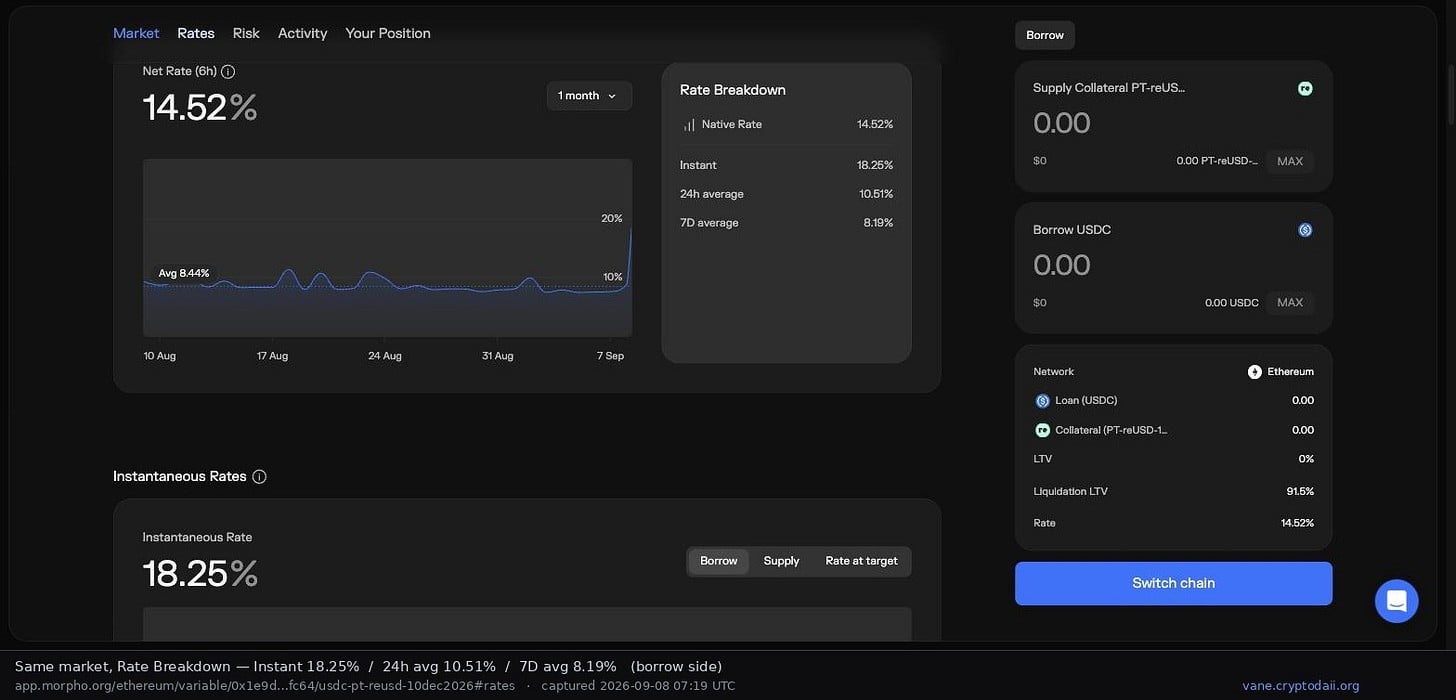
図2:同一プール、同一時刻において、公式ページには3つの計測基準が横並びで表示されています。瞬時値18.25%、24時間平均10.51%、7日間平均8.19%。
これら3つの数値は、同一プール・同一瞬間における3つの表現方法です。もし他所で18.25%を根拠に語る記事を目にしても、彼らがデータをごまかしているわけではありません。単に自分にとって最も都合の良い計測基準を選択しただけです。当記事の見出しから最終的な正味収益の分解に至るまで、すべて7日間平均のみを使用しています。理由は、他のどの基準よりも後から検証可能だからです。
なぜ2倍以上も差が開くのでしょうか。此类プールの利率はユーティライゼーションレート(利用効率)によって決定されます。融資済み比率が高ければ高いほど利率は上昇し、目標閾値を超えると急峻に跳ね上がります。同時に、あなたが資金を預け入れると同時に分母が増加し、利用効率が即座に押し下げられ、利率はそれに伴って下落します。つまり、リスト上で目にする魅力的な数値は、あなたがまだ参入する前の状態を示しているのです。あなたが預け入れた瞬間、その数値は更新されます。エントリーサイズが大きいほど、その押し下げ効果は顕著になります。
私がこれまで見てきた最も典型的な罠は以下の通りです。あるプールが年利4桁を表示していますが、詳細画面を開くと撤退可能な流動性が1ドルにも満たないことがわかります。表示が嘘をついているわけではなく、単にその数値が新参者のものではありません。
したがって、参入前にやるべきことは看板を見ることではなく、自身の預け入れ金額を利率カーブに代入して、実際のインパクト後の数値を計算することです。私が当該ツールを作成したそもそもの理由がこれであり、具体的な計算基準については第6.2節でご紹介します。
3. いつこの扉が閉ざされるか
構造的アービトラージには明確な満期日はありませんが、必ず収束します。私が見通す順序で3つのプロセスがあります。
一つ目は過密化です。プールに直接資金を預ける投資家が増えると利用効率が希薄化し、高利回りプールの利率は自然にボールト側に近づきます。最も穏やかで確実なパスです。
二つ目は製品化です。デフォルトUIが直接のエントリを公開した時点で、あるいはより使いやすいサードパーティ製エントリが登場して取引コストが低下した時点で、利差は急速に大半が消滅します。
三つ目の手数料削減です。資金流出を防ぐためホスト側が自発的にパフォーマンスFeeを切り下げた場合、サービス料部分の方が先に消えます。
そのため、私が推奨する再評価の間隔は週次です。日次追跡ではありません。真のリスクは明日にも消滅することではなく、利差がすでに収束した後も、当初のリスクプレミアムに見合うリスクを引き受け続けることにあります。
必須で認識すべき3つのリスク
第一に失うのは分散管理与定期監視です。専門チームが行っていたポートフォリオ分散、日常モニタリング、緊急時のポジション移動は、このパスを選択するとなくなります。受け取るのは特定プールへの集中エクスポージャーです。これがこのプレミアムを支払う主な対価です。
第二に、すぐに撤退できない可能性があります。本稿の例示プールでは総規模が約8,300万ドルである一方、即時撤回可能な流動性は416万ドルのみで、全供給量の5%に過ぎません。撤退したい際に借款人が返済せず、かつ他者も同時に出退しようとしている場合、あなたは順番待ちを余儀なくされます。これはバグではなく、貸借ツールの本質です。
第三に、担保資産自体が破綻する可能性があります。満期付き構造化資産、利付ステーブルコイン、クロスチェーン・ラップドアセットはそれぞれ特有のデカップリングと満期リスクを抱えています。またオラクルが極端な市場環境で機能停止することもあります。一度バッドデットが発生すれば損失はすべてのサプライヤー間で按分され、元本の全額回収は永远に不可能になります。
上記3つを完全に受容できた場合に限り、続きをお読みください。当記事は投資助言ではなく、セキュリティを保証するものでもなく、いかなる収益も保証するものではありません。
4. 詳細解説:対象プロトコルと私の役割
まず最前面に掲げる必須の開示です。以下で言及するツール「Vane」(https://vane.cryptodaii.org/)は私が独自開発・デプロイしたもの(筆者は制作者です)。各取引に対して少額のチップ(手数料)がかかります。これにより利害関係が生じます。したがって、この節では、このツールを一切使用しなくても自ら手順を完遂できる程度まで具体的に記述することを心がけます。
プロトコルは Morpho です。Morpho のマーケットはパーミッションレスで作成可能であり、誰でもプールを設立できるため、プールの品質はばらつきが大きいです。公式UIはユーザーをキュレーターボールトへ誘導しますが、単一マーケットに直接資金を供給するパスはデフォルトUIには表示されていません。ただしプロトコルレベルでは完全に開放されています。
本記事の全データは2026年9月8日時点のMorpho公式UIから取得しています。各画像にはソースURLと撮影日時が付記されており、逐一確認可能です。数日後にこの記事を閲覧される場合は、これらの数値を当日の指標ではなく、手法の説明資料としてご理解ください。
三段階の階段(7日間平均基準)。
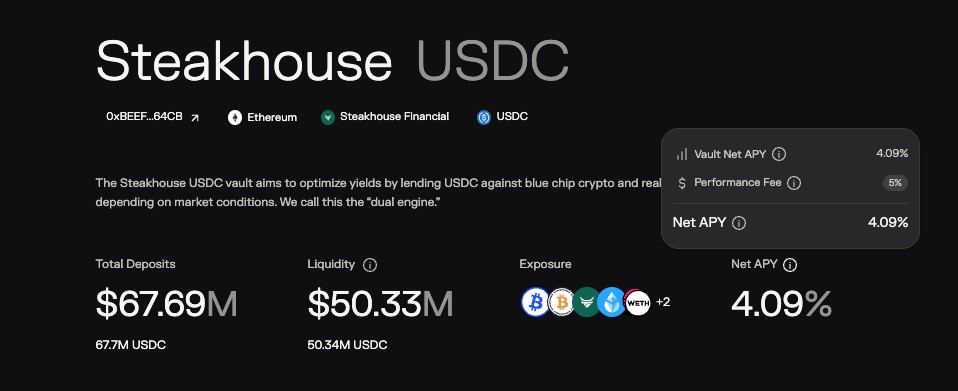
図3:Steakhouse USDC。キュレーター:Steakhouse Financial。総預かり資産6,769万ドル。パフォーマンスFee:5%。ページ内Returns欄の7日間平均年利は3.96%(図中の太字は瞬時値)。
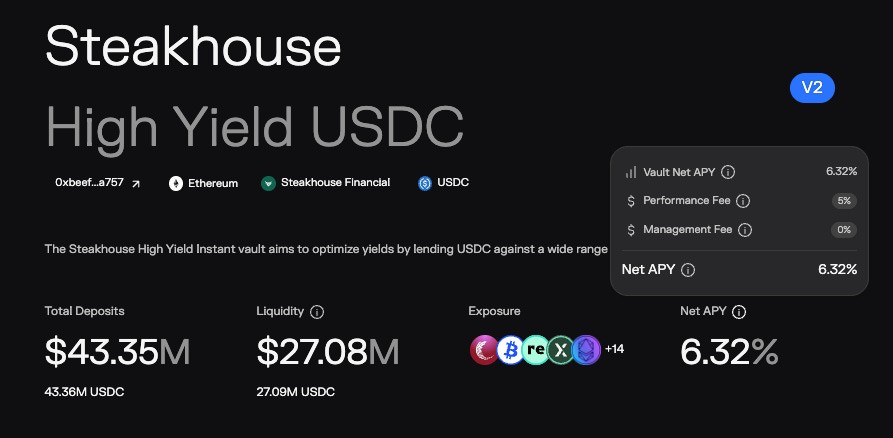
図4:同一キュレーター運営の Steakhouse High Yield USDC(Ethereum、預かり資産4,335万ドル)。7日間平均年利5.09%(図中の太字は瞬時値)。
第三段階はプールへの直接預け入れです。対象プールは Ethereum 上の USDC / PT-reUSD-10DEC2026 です。
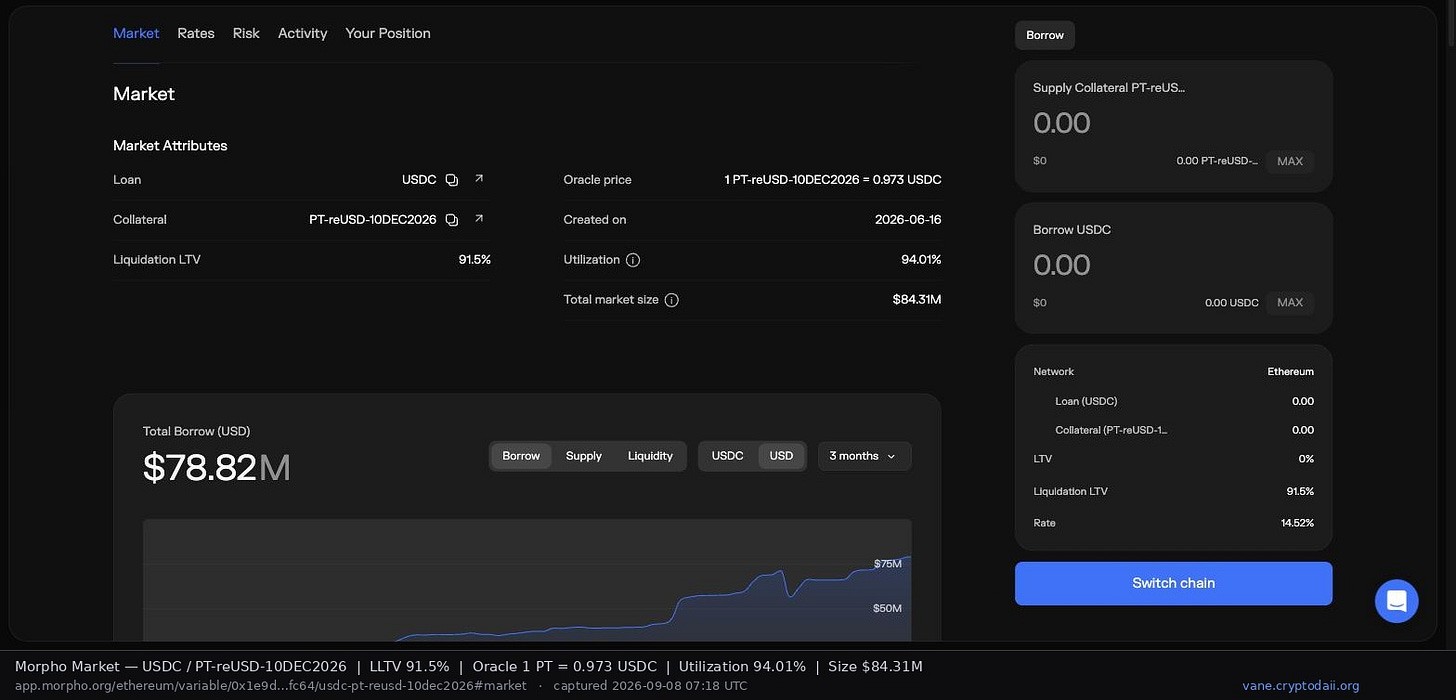
図5:ライシエーション閾値 91.5%。オラクル価格:担保資産1枚=0.973 USDC。プーリング開始日:2026-06-16。ユーティライゼーションレート 94.01%。総規模 8,431万ドル。
サプライサイドの7日間平均はページ上に直接記載されていないため、計算式を明示します。バイサイドの7日間平均は8.19%(図2)、これにユーティライゼーションレート94.01%を乗じ、マーケット自体の手数料を差し引くと、サプライサイドの7日間平均は約7.7%となります。この値はご自身で検算可能であり、私の発言を信じる必要はありません。
三段階を並べると以下のようになります。保守的ボールト 3.96%、同一企業の積極的ボールト 5.09%、自社直結プール 約7.7%。どのステップに進むにも、追加リターンはタダではもたらされません。
5. 私用の除外フィルタ:最初に確認するのは「どのチームが着手しているか」
フィルタリングをしないのが本作戦の大前提ですが、フィルタリングしない=無防備に入るという意味ではありません。私が使うのはスコアリングではなく、除外フィルターです。否決するためだけのもので、裏付けには使いません。最も有効なシグナルは、「信頼済みのキュレーターボールトの中から、何社がこのプールに実際に資金を投じているか」です。
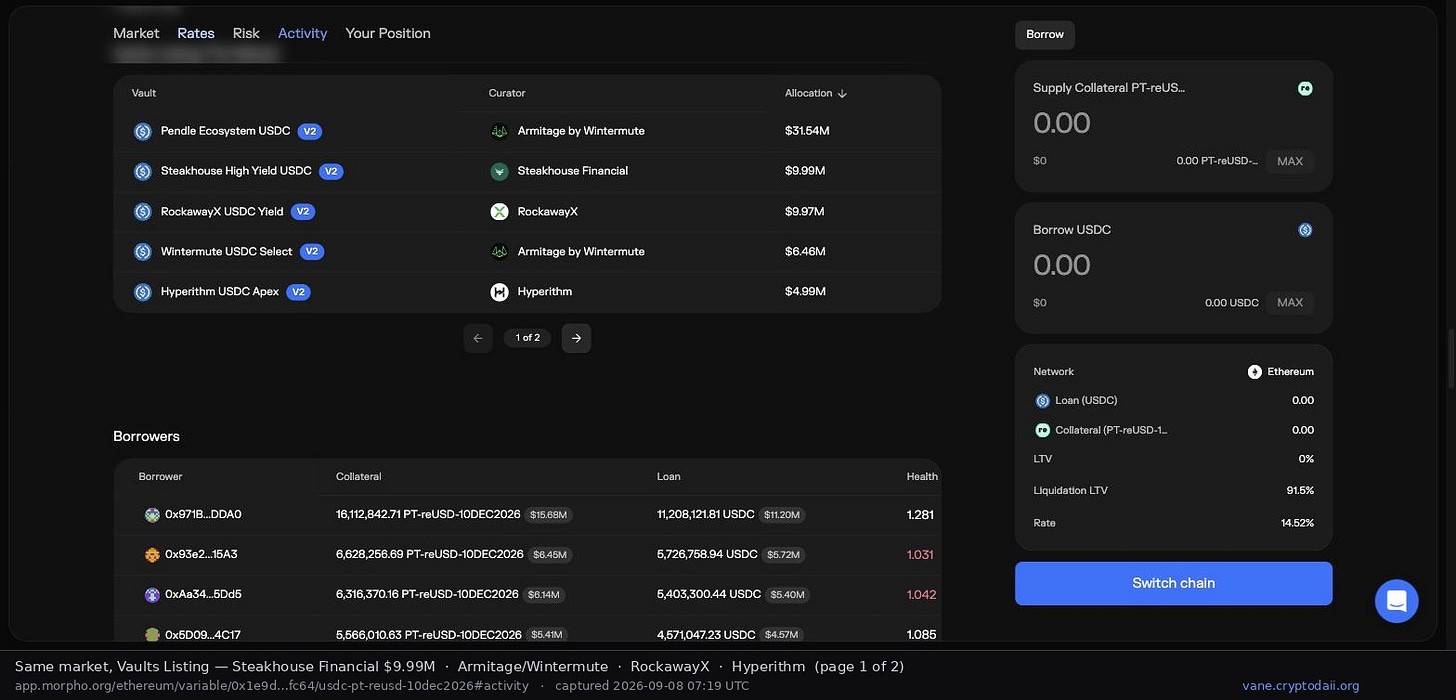
図6:当該プールのサプライサイドボールト一覧(1ページ目)。Armitage by Wintermute 運営2球体合計3,800万ドル、Steakhouse Financial が999万ドル、RockawayX が997万ドル、Hyperithm が499万ドル。
この画像は二つのことを同時に示しています。一つは、少なくとも6社の認可キュレーターが各自で独立評価を下し、資金投入を検討していること。二つ目に(2行目にご注目ください)— 第3節で触れた3.96%の保守的ボールトと、この7.7%プールへ999万ドルを投入したボールトは、実は同一のキュレーターが運営しているのです。タイトルは比喩ではありません。
逆のケースと比較しましょう。同一マーケットリスト内の別プールでは、年利が4桁に表示されているものの、Trusted By 欄にはアイコンが一つしかなく、撤退可能流動性が1ドル未満、融資金額が数十ドル程度という場合もあります。追加で数ポイントある場合、往々にして5社のプロチームが裏書きをつけていないことを意味します。これが私が実践指針として最も重視する基準です。なお、これはあくまで否決用です。6社の裏書きが安全性を保証するわけではなく、単に6チームが評価済みであることを示すだけです。一方、1社も裏書きがないのに高利回りを謳うプールは、ほぼ即座に除外しても問題ありません。
さらに詳細だが情報量が多い指標として、キュレーターが当該プールに設定した投資上限額を確認するのも一案です。図4の積極的ボールトはこのプールに対して最大1,000万ドルの上限を設定しており、既に999万ドルを投入してピークに達しています。同時に、このプールは同ボールトの総エクスポージャーの23%に過ぎません。資金は投じるが、それ以上は明確に拒むプロフェッショナルチームは、全額を賭けるチームよりも参照価値が高いと言えます。あなたがコピーすべきは彼の上限であって、下限ではありません。
その他、私は以下のカテゴリは硬性除外とします。オラクルが単一ソースまたはアップグレード可能である場合、担保資産がチェーン上で十分な流動性depthを持たず清算時に売却不能となる場合、プールの融資金額が小さすぎてリアルな需要がないことを示唆する場合、および撤退可能流動性が全供給に占める比率が低すぎる場合。最後の項目は、当記事のプール自体にも減点要素となり、5%は決して充裕とは言えません。
データ取得に関する補足技術情報:Morpho には現在二世代のボールトが存在し、新規チェーンの大部分は第二世代です。キュレーター情報は別のフィールドに紐付いています。旧フィールドのみを検索すると「キュレーターなし」の誤認を招きます。自身のツールでも数日前に裏書きのあるプールを見逃す事故があり、既に修正済みです。自身でスクリプトを組んで検索する際は、両世代を併せて検索する必要があります。
6. ステップバイステップの実行手順
6.1 プールの選定とパラメータのリアルタイム照合
最初に資産种类を確定します(初回なら主流の安定通貨をお勧めします)。その後、前述の除外フィルタを用いて候補プールをフィルタリングします。選択後は、実際にトランザクションを送信する前に、当該プールの5つのパラメータ(貸出資産、担保資産、オラクル、利率モデル、ライシエーション閾値)をチェーンからリアルタイムで読み取り、UI表示と相互照合してください。
追加リスク: UIに表示されるデータは遅延または不一致を起こす可能性があります。この工程を省略すると、想定とは異なるプールに資金を預けてしまう恐れがあります。私のツールは承認と預入のたびに強制でチェーンパラメータを読み込み照合を行い、不一致の場合は実行を拒否します。手動操作の場合、このステップはご自身で行ってください。
6.2 看板ではなく実現利回りを計算する
預け入れ予定金額をカーブに代入し、預入後の当該プールの利用効率と対応利率を算出したうえで、現在取得している利回りと比較します。
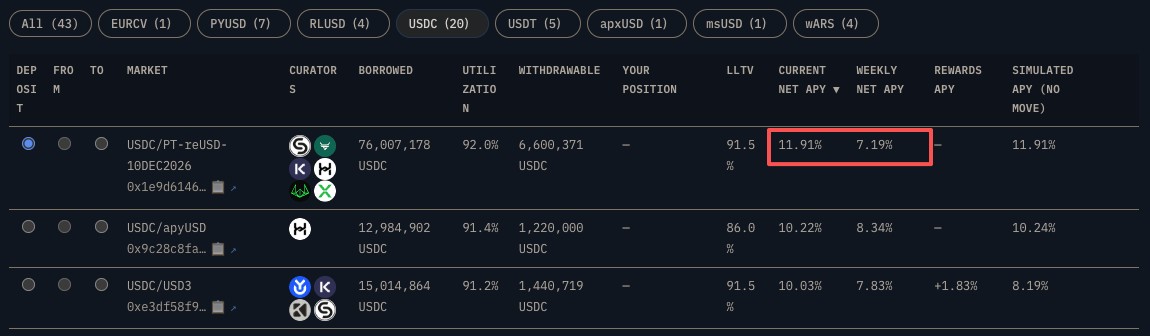
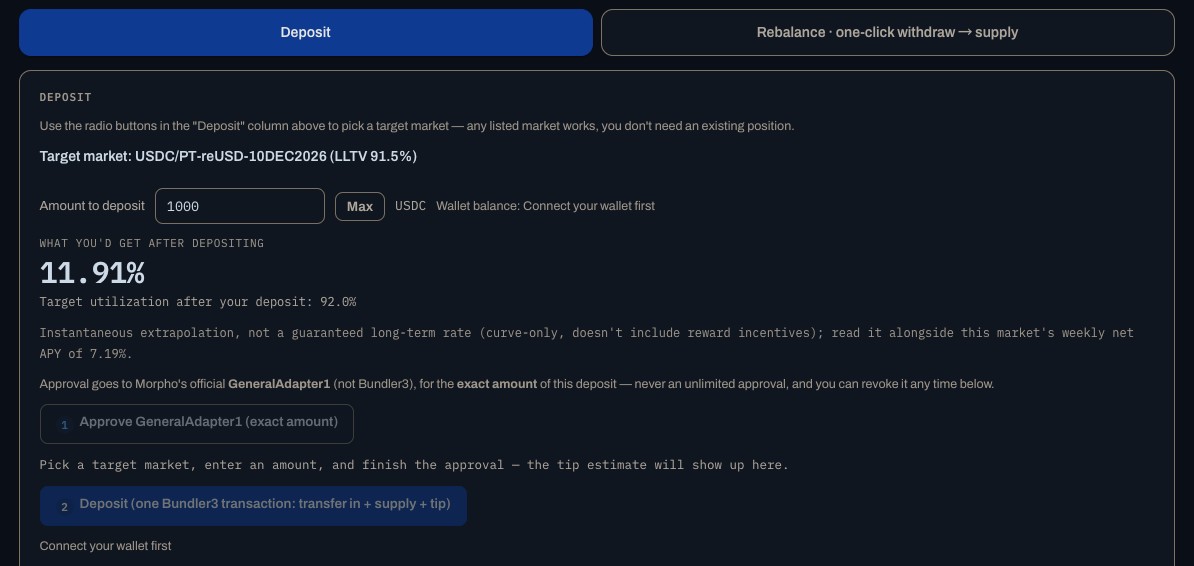
図7:Vane は預入前に実現年利を先に計算し、看板表示の週間平均年利と並べて表示します。乖離が過度に大きい場合、明確な警告を発します。
私の判断基準は以下の通りです。7日間平均の口径において、実現利率が現在の利率に対して2ポイント以上の改善をもたらさない場合、アクションしません。この閾値を下回る場合、往復の手数料と追加リスクに見合うリターンがありません。本稿の例示(7.7% vs 3.96%)では改善幅が3.7ポイントあり、ぎりぎり条件を満たしますが、次のセクションでお分かりいただくように、「条件充足」は「コストパフォーマンスが良い」ことと同義ではありません。
追加リスク:この実現数値は公開利率カーフに基づく瞬時的外挿値であり、時間経過に伴う利率自動調整をシミュレートするものでもなく、プロトコル公式の数値でもありません。「看板が表示する数値があなたを欺いている可能性」だけを解決するもので、長期的にその利回りが継続することを保証するものではありません。
6.3 実行と撤退条件の明文化
預入処理は「承認(Approve)」 followed by 「預入(Deposit)」の二段階です。重要なのは、承認対象はプロトコル公式のアダプターコントラクト以外にしてはいけず、かつ本次の正確な金額のみを承認し、無限承認を行わないことです。これでフロントエンドが侵害されても、一次損害はこの金額に限定されます。
その後にプール間でポジションを移転する場合、チェンジオーバーには当該チェーン上の全ポジションを対象とする一括承認が必要であり、権限範囲は預入よりも遥かに大きいため、必ず内容を確認してから署名してください。私のツールは承認対象をプロトコル公式アダプターに固定し、ページ内で当該チェーンの公式コントラクトアドレスを全て列挙するとともに、公式アドレス一覧へのリンクを附して一字一句比較できるようにしています。これが私が提供できる最も強力な信頼証左です。私の発言を鵜呑みにするのではなく、自ら検証してください。
追加リスク:承認処理そのものが攻撃面となります。無限承認、正当でないコントラクトへの承認、誤ったチェーンでの署名は、このプロセスで最も頻繁に損失を招く3つのパターンです。
7. 正味リターンの内訳:ハードルは想像より遥かに低い
当該プール・元本10,000ドルを例に取ります。まず保有期間を固定します。担保資産の満期日は2026年12月10日です。下段のリスクトリガー節の規定に従い、少なくとも2週間前に撤退する必要があります。したがって利用可能なウィンドウは約2.5ヶ月ですが、余裕を持たせるため2ヶ月で計算します。この順序は逆転できません。まずトリガー条件で保有可能期間を定め、その後に採算性を計算するのであって、まず見かけの良い年利を出してそれに保有期間を合わせるのではないのです。
名目側は7日間平均基準で計算します。プール直接預入の場合、年利約7.7%で2ヶ月間の収益は約128.3ドル。同じ2ヶ月間を保守的ボールト(年利3.96%)に預けた場合の収益は約66.0ドル。毛利益差は62.3ドルです。エミッショントークンを売却する必要性がないため、「受け取ったトークンが売れるか売れないか」というストレスがありません。これは空投型機会と比較して、此类アルゴリズムが持つ最も快適な特性の一つです。
控除項目は4つです。仮定を全て列記しますので、ご自身の当日の数値を代入して再計算できます。
1. ガス代。一連の処理でチェーン上トランザクションが3件必要です。プレースメント承認、プレースメント預入、アウトプレイスメント抽出。2026年9月8日時点の Ethereum メインネットでは、Etherscan 表示のガス価格は 0.051 gwei、ETH 価格は約 2,470 ドルです。実際の送信感覚に基づくと、一件あたり約 0.3 ドル、3 件の合計は約 0.9 ドルとなります。
2. ツールチップ。ガスコストの一定割合で徴収され、最低金額があります。上記ガス水準において、一連処理あたりのチップ規模は 0.3 ドル未満です。
3. スリッページ。此类処理には交換(スワップ)ステップが含まれないため、スリッページは 0 です。
4. 機会費用。already 「ボールトとの比較」という計算口径に内在しており、重複計算は行いません。
したがって、一連処理の総コストは約 1.5 ドル、正味超過収益は約 61 ドルとなります。
では最小実行可能ポジションサイズはどれだけでしょうか。超過年利は 3.74 ポイント、2 ヶ月換算で元本の 0.62%に相当します。コストをこの比率で割れば損益分岐点の元本が求まります。
今日の実測手数料(総コスト約 1 ドル)によれば、ハードルは約 160 ドルです。もしガス代が 10 gwei に戻ればハードルは約 1,800 ドルに、30 gwei に戻れば約 5,400 ドルまで跳ね上がります。これは以前私が勘で出した数値と一致しますが、それは今日存在しないガス環境を前提としたものです。
言い換えれば、実行ハードルは当日のガス価格によって完全に規定され、チェーンの選択には依存しません。「メインネットが高すぎるので代替チェーンへ行こう」という言説は、2026年9月時点では誤りです。今日のメインネットは本来安価です。ただし状況は常に変動し得ます。あなたが注視すべきはトランザクション送信直前のガス価格であり、固定されたドル建てハードルを暗記することではありません。これがこのセクションであなたにお伝えしたい本質であり、前回私が感覚に頼った際に置き去りにしていた要素です。
結論:現時点の手数料環境下では、コストが阻害要因となるのではなく、リスクが主要因です。
10,000 ドルのポジションは算数的に完全に成立しますが、あなたに迷いを抱かせるべきは第3.1節の3項目です。すなわち「撤退可能流動性が僅か5%」、「単一担保エクスポージャー」、「および独自の監控手が誰もいない」という事実です。
まずは自分が順番待ちとバッドデットを受け入れられるかどうかを問う。その後に採算性を問うべきです。順序を逆にすると、安価なガス代があなたを本来参入すべきではないプールへ送り込んでしまいます。
8. リスクトリガーライン(爆発ポイント)の検討
8.1 担保資産の満期到来(満期付き構造化資産)
当該プールの担保資産は明確な満期日を持つ principal token で、名称に「2026年12月10日」と記載されています。満期に近づくと価格動作が変化し、ディスカウントが拡大する可能性があり、プールのリスク特性がそれに伴って変動します。対処法:満期日の少なくとも2週間前に撤退し、最終局面に賭けないこと。
8.2 担保資産のデカップリング(脱锚)
オラクルの現在価格は担保資産1枚=0.973 USDC で、本来ディスカウントを含んでいますが、ライシエーション閾値は91.5%です。此类資產のデカップリングは理論上のリスクではなく、実際8月25日に当該プールで実清算が発生しています。
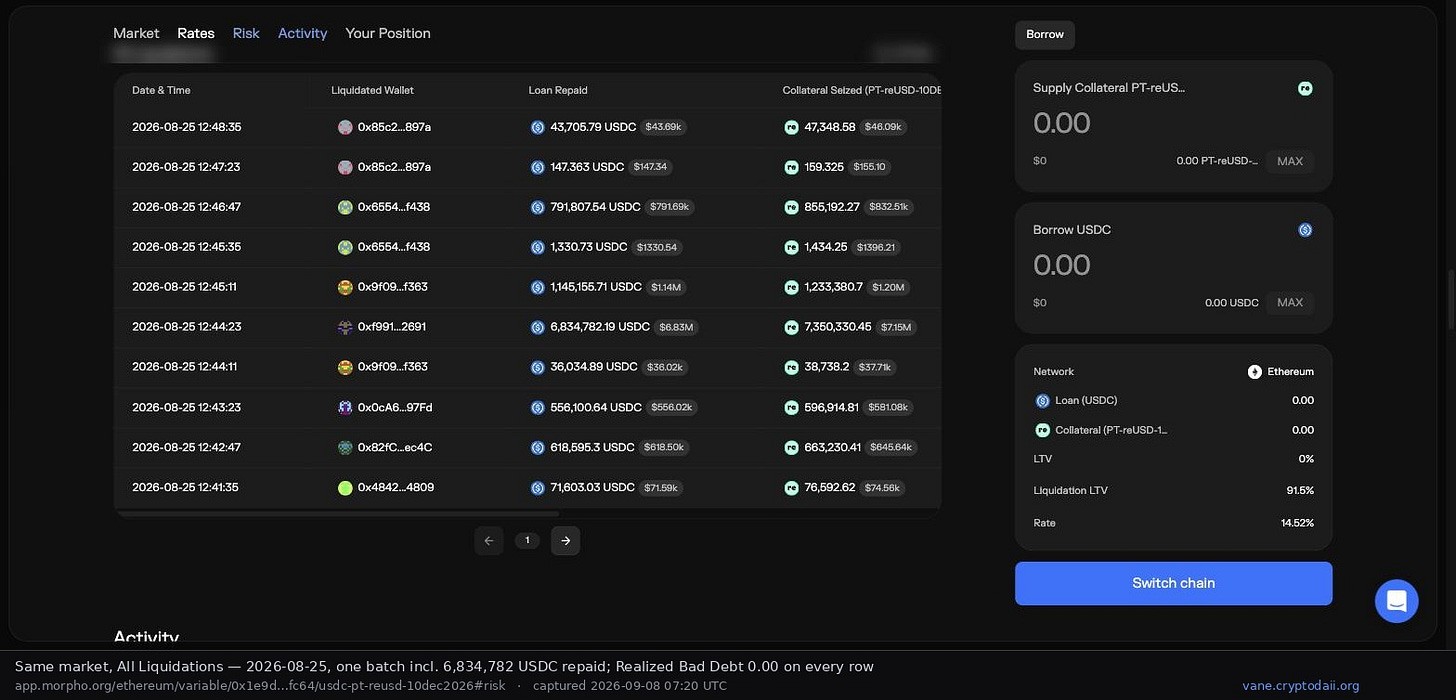
図8:当該プールの8月25日ライシエーション記録。うち1 건が 683 万ドルの返済を伴い、各行の未回収バッドデットはすべて 0.00 です。
図は両面で解釈します。良い点はライシエーション機構が正常に作動したこと。数百万ドル規模のポジションがクリーンに消化され、バッドデットを残さなかったこと。悪い点は、この担保資産が実際にライシエーション閾値まで値下がりし、しかもバッチで脱落することを証明したことです。対処法:オラクル価格をモニタリング指標とし、ディスカウントが明確に拡大した場合、まずは撤退を検討します。
8.3 利用効率の飽和(撤退不可)
現在の利用効率は94%で、90%の目標線を已經突破し、撤退可能流動性は全供給量の5%にすぎません。利用効率が高いほど利率が高いのは、看板が魅力的な理由であると同時に、あなたが撤退困難な理由でもあります。これらは表裏一体です。対処法:撤退可能流動性の比率を硬性指標とし、許容ラインを切ったら事前に並ぶこと。撤退したいと思った時点で既に後ろに人が詰まっている事態を避けるためです。
8.4 オラクルの機能停止または改竄
単一価格ソース、アップグレード可能なオラクルコントラクト、制御権が不明瞭であることは硬性排除要件です。これが発生すれば全額レベルの損失に至り、中間状態はありません。対処法:6.1節のプール選定フィルタリング段階でこれを予め篩い落とし、事後修正を求めないこと。
9. 参入前に固定化する退出シグナル
第一に、担保資産満期日の2週間前に、条件問わず撤退する。
第二に、撤退可能流動性が全供給に占める割合が事前に定めた閾値( myself は 5%を採用。当該プールは既にこのラインに接している)を割り込んだ時点で、撤退順番に並ぶ。
第三に、7日間平均基準において、実現リターンが保守的ボールトとの差が2ポイント以内に収縮したとき。プレミアムが消え、リスクだけが残る状況では、留まることは純損失です。
第四に、当該プールに資金を供給する認可キュレーターボールト数が減少するか、大口資金が撤退した場合。他者があなたより早く異常を察知している可能性があります。
第五に、自身のポジションサイズが膨張し、実現利率をボールト並みに押し下げてしまった場合。ここであなたは追加リスクを全額負担しながら、追加収益を得ていません。
署名の規律は従前通りです。撤退経路を先に見据えてから参入せよ。最初の 80%を取って、最後の一口は他者に譲れ。
データと出典
全データ及びスクリーンショットは Morpho 公式アプリ app.morpho.org から取得しています。撮影時間は 2026-09-08 06:59 〜 07:20 UTC です。各画像下部にはソース URL と撮影日時が記載されており、逐一検証可能です。本文のリターン計算基準は一律 7 日間平均とし、瞬時値は第 2 節で対照として提示されるみに留めます。
- ボールト:Steakhouse USDC、コントラクト 0xBEEF01735c132Ada46AA9aA4c54623cAA92A64CB、Ethereum、v1、総預かり資産 6,779 万ドル、パフォーマンス Fee 5%、7 日間平均年利 3.96%、30 日 3.93%、キュレーター Steakhouse Financial。Steakhouse High Yield USDC、コントラクト 0xbeeff2C5bF38f90e3482a8b19F12E5a6D2FCa757、Ethereum、v2、総預かり資産 4,321 万ドル、パフォーマンス Fee 5%、管理 Fee 0%、7 日間平均年利 5.09%、30 日 5.29%、キュレーターは同一の Steakhouse Financial。
- マーケット:Ethereum USDC / PT-reUSD-10DEC2026、マーケット ID 0x1e9d614631a7df0ec07fb05b2c8cb2491575fd1a63a33bf187a6afb295a4fc64、ライシエーション閾値 91.5%、プーリング開始日 2026-06-16、オラクル 0x217d6DdCDB95112C51657F6270e8C079CFDB51f0、オラクル価格 担保資産 1 枚 = 0.973 USDC(DefiLlama 表示と一致)、利率モデル 0x870aC11D48B15DB9a138Cf899d20F13F79Ba00BC、目標利用効率 90%、現状利用効率 94.01%、総規模 8,431 万ドル、総融資金額 7,882 万ドル、撤退可能流動性 416 万ドル、ライシエーションペナルティ 2.61%、未回収バッドデット 0.00。バイサイド利率:瞬時値 18.25%、24 時間平均 10.51%、7 日間平均 8.19%。サプライサイド 7 日間平均は 8.19% × 利用効率で推算、約 7.7%。
- 当該マーケットのサプライサイドボールト(設定金額順、1 ページ目):Pendle Ecosystem USDC 3,145 万ドル(キュレーター Armitage by Wintermute)、Steakhouse High Yield USDC 999 万ドル(Steakhouse Financial)、RockawayX USDC Yield 997 万ドル(RockawayX)、Wintermute USDC Select 646 万ドル(Armitage by Wintermute)、Hyperithm USDC Apex 499 万ドル(Hyperithm);以降のページには Re Ecosystem Vault、Smokehouse USDC、Keyrock USDC など。
- Morpho 公式コントラクトアドレス一覧:docs.morpho.org/get-started/resources/addresses。筆者開発ツール:vane.cryptodaii.org。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @yzdxs8
















