2026年上半期 Polymarketレポート:高頻度トレーダーか、それともスーパープレディクターか?
執筆:Surf
核心的な発見
以下の結論は、Polymarket International Market の 2026 年 1〜6 月に重複除去された 7 億 8,700 万건의 거래, 1,733,011 건의 지갑, 및 Polymarket US 의 플랫폼 레벨 데이터를 기반으로 한다.
- 두 번째 Polymarket가 급속도로 확대되고 있다: CFTC 의 규제를 받는 미국 시장의 월간 거래량이 국제 시장 전체에 차지하는 비율은 1월의 5%에서 6월 47%로 상승했으며, 7월에는 67%까지 도달했다.
- 고회전율 카테고리가 수수료 엔진 역할을 하고 있다: 스포츠와 암호화폐 시장은 상반기의 국제 시장 약 1억 8,400만 달러 총 수수료의 98%를 기여했다. 암호화폐 시장은 거래량의 약 절반만 발생시키며 9,630만 달러 수수료를 기록해 스포츠 시장(8,350만 달러)을 넘어섰다.
- 사용자 수와 거래량 간 괴리가 크다: 개인 지갑이 사용자의 약 90%를 차지하지만, 봇과 프로 사용자가 합쳐져 taker 거래량의 약 80%를 담당했다. 지갑의 5.9%에 불과한 봇이 전체 거래의 약 3분의 2를 처리했다.
- 신규 유입은 단일 히트작에만 의존하지 않는다: 상반기 가장 많은 신규 지갑을 유치한 단일 시장조차 7,000개 미만이었으며, 전체 신규 지갑은 약 113만 개였다. 어떤 달에도 상위 15개 유입 시장은 해당 월 신규 지갑의 8%~19%만 차지했다.
- 단일 시장 카테고리가 플랫폼 지속률(Retention)을 현저히 끌어올리지는 않는다: 월간 활성 지갑의 약 51%~57%가 다음 달에 복귀하지만, 사용자는 최초 진입 카테고리를 떠나 플랫폼 내 다른 카테고리로 이동하는 경향이 있다.
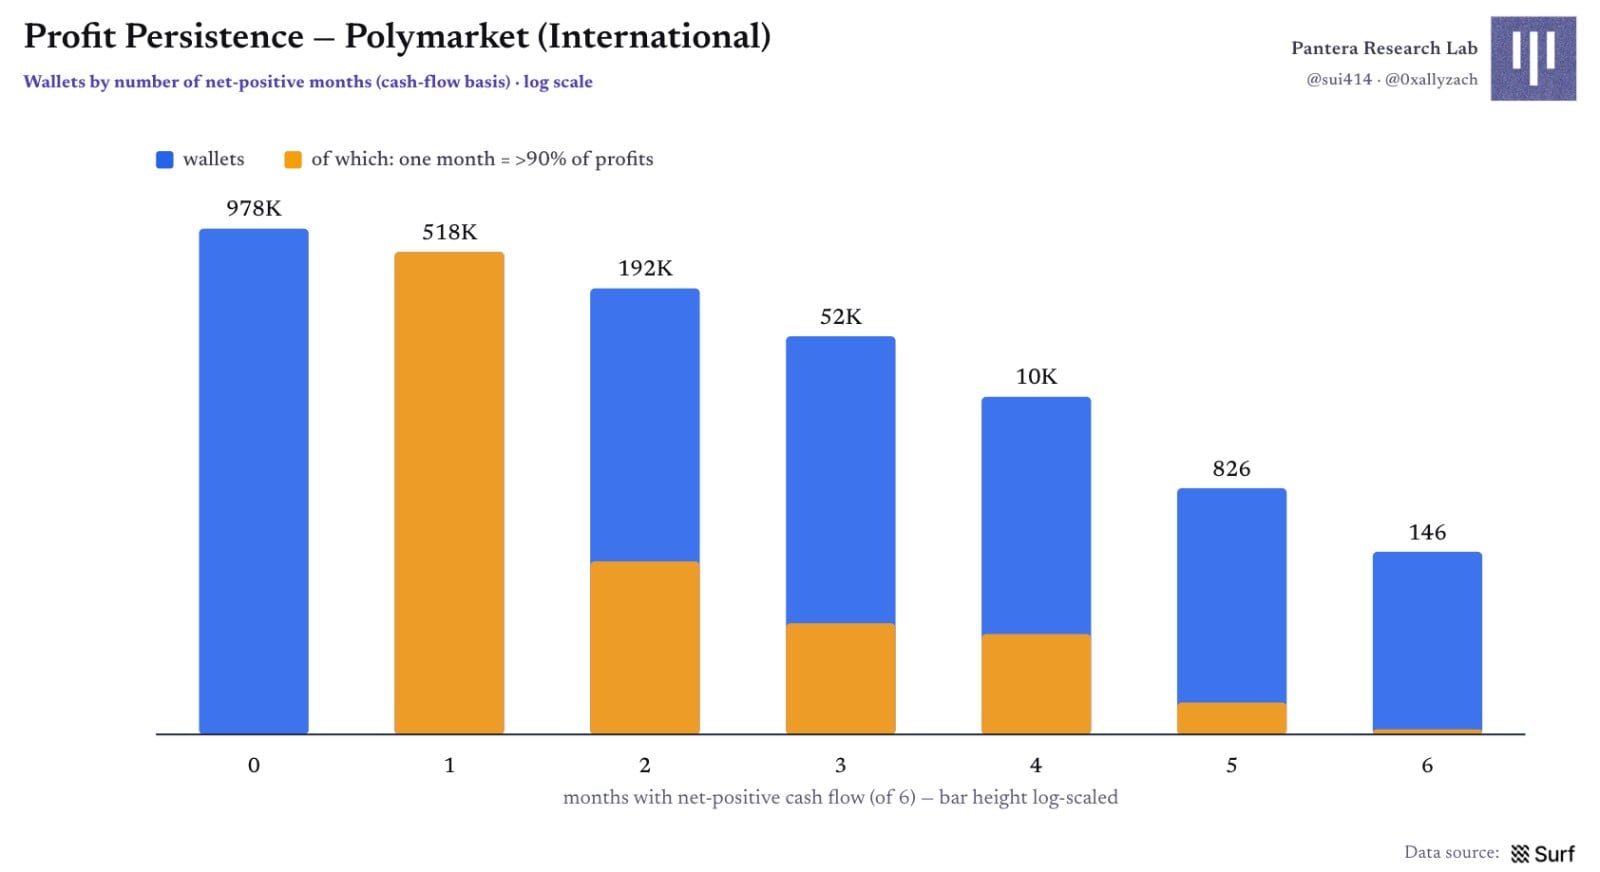
- 봇 집단은 전체적으로 흑자이지만 중앙값은 여전히 적자: 봇 샘플의 순이익合計는 약 1억 8,000만 달러에 달했으나, 수익화를 달성한 지갑은 27%에 불과했다. 약 175만 개 지갑 중 연속 6개월 동안 플러스 현금흐름을 유지한 곳은 단 146곳이었다.
파트 1 Polymarket 양 시장의 전경
Polymarket US: 두 번째 시장이 형성되고 있다
2026년 상반기, Polymarket은 실제로 두 개의 거래소로 분화되었으며 논의의 대부분은 그중 한쪽에만 초점을 맞추고 있다. 비미국인 대상 국제 시장이 아직 Polygon 결제 기반 오프체인 CLOB에서 운영되며 6개월간 일방적 거래량은 179억 달러에 도달했다. 한편 2025년 말 론칭되어 CFTC 규제를 받는 Polymarket US는 1월 국제 시장 월간 거래량 대비 5%에서 6월 47%로 상승했고, 7월에는 67%를 기록했다(각각 약 20억 달러 vs 30억 달러).
양 시장은 브랜드와 기본적인 주문장 메커니즘을 공유하지만 주문장 자체, 사용자 층 또는 수익 구조는 공유하지 않는다. Kalshi와 마찬가지로 오프체인 매칭과 중앙 지정가 주문장을 채택하며, taker에게 동일 가격 연동 수수료 곡선 fee = Θ·C·p(1−p)을 적용한다. 차이는 정산 트랜싯에 있다. 국제 시장에서는 각 체결이 공개적으로 Polygon에서 정산되는 반면, 미국 시장은 프라이빗하고 규제된 장부에서 청산된다.
플랫폼 간 비교 시 먼저 기준을 통일해야 한다. 본문의 volume은 일방적, taker 측, 중복 제외 실제 거래 미화 금액을 의미한다. 명목 금액이나 양방향 카운트는 보통 2~3배 높다. 이 기준으로 7월 데이터를 재계산하면 흔히 언급되는 410억/70억/50억 달러 기준은 각각 약 133억/30억/20억 달러에 대응된다.

그림 1 | Polymarket 국제 시장과 미국 시장의 월간 일방적 거래량
미국 시장의 일일 거래량은 론치 초기 약 100만 달러에서 7월 5,000만~1억 달러로 증가했다. 일일 체결 수는 100만건을 돌파했고, 미결제 잔고는 일시적으로 1.5억 달러를 넘었다. 수수료는 1월 고정 포인트 방식에서 4월 도입된 가격 민감 공식으로 전환되었다.
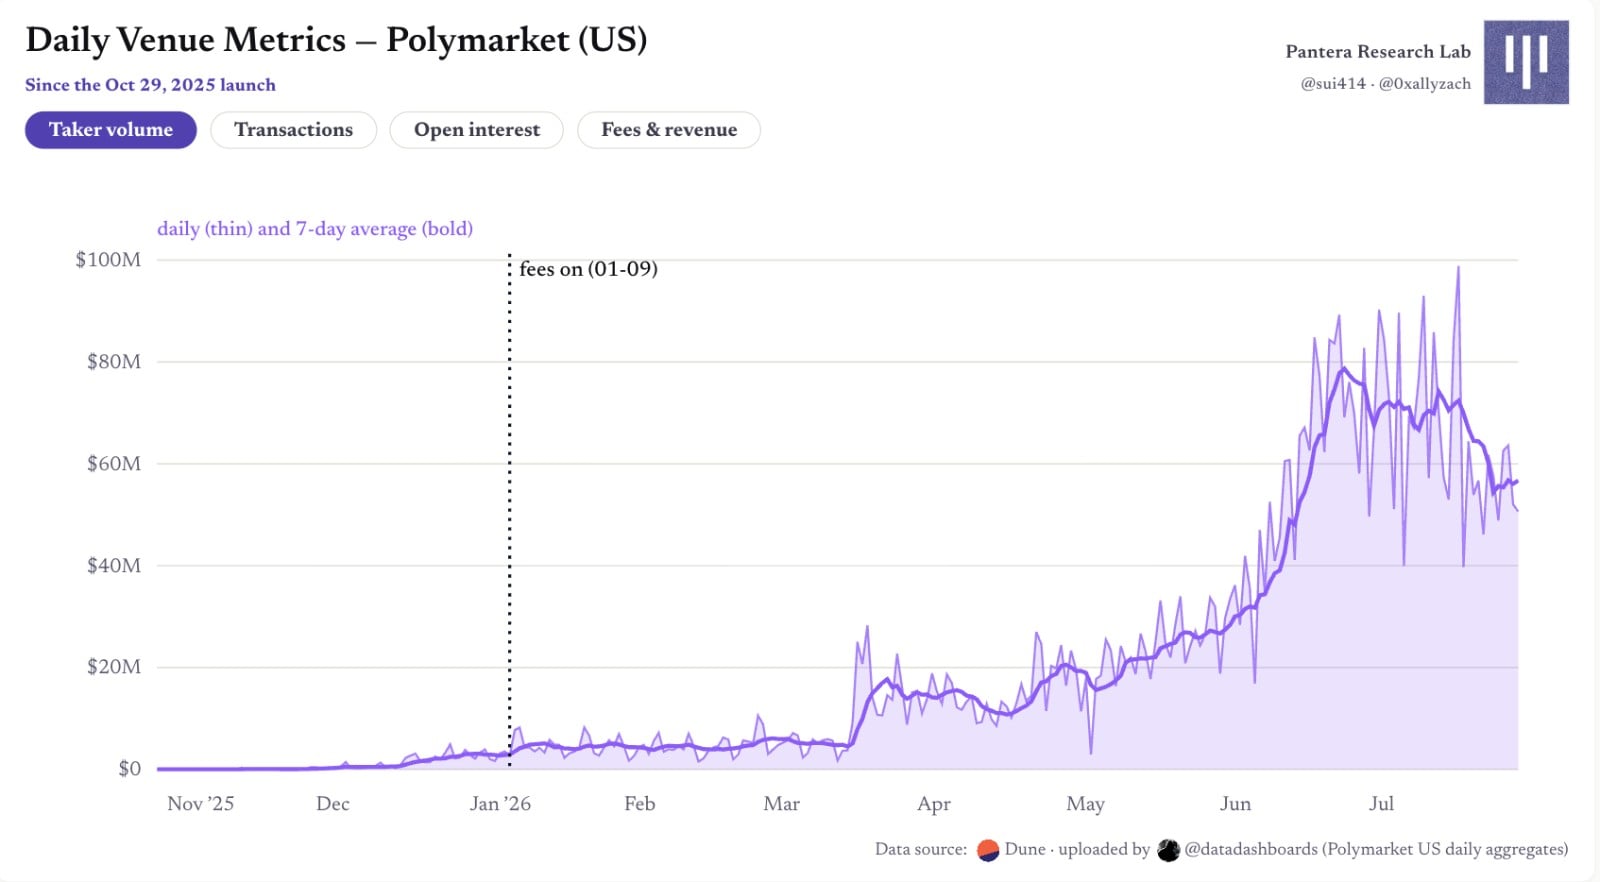
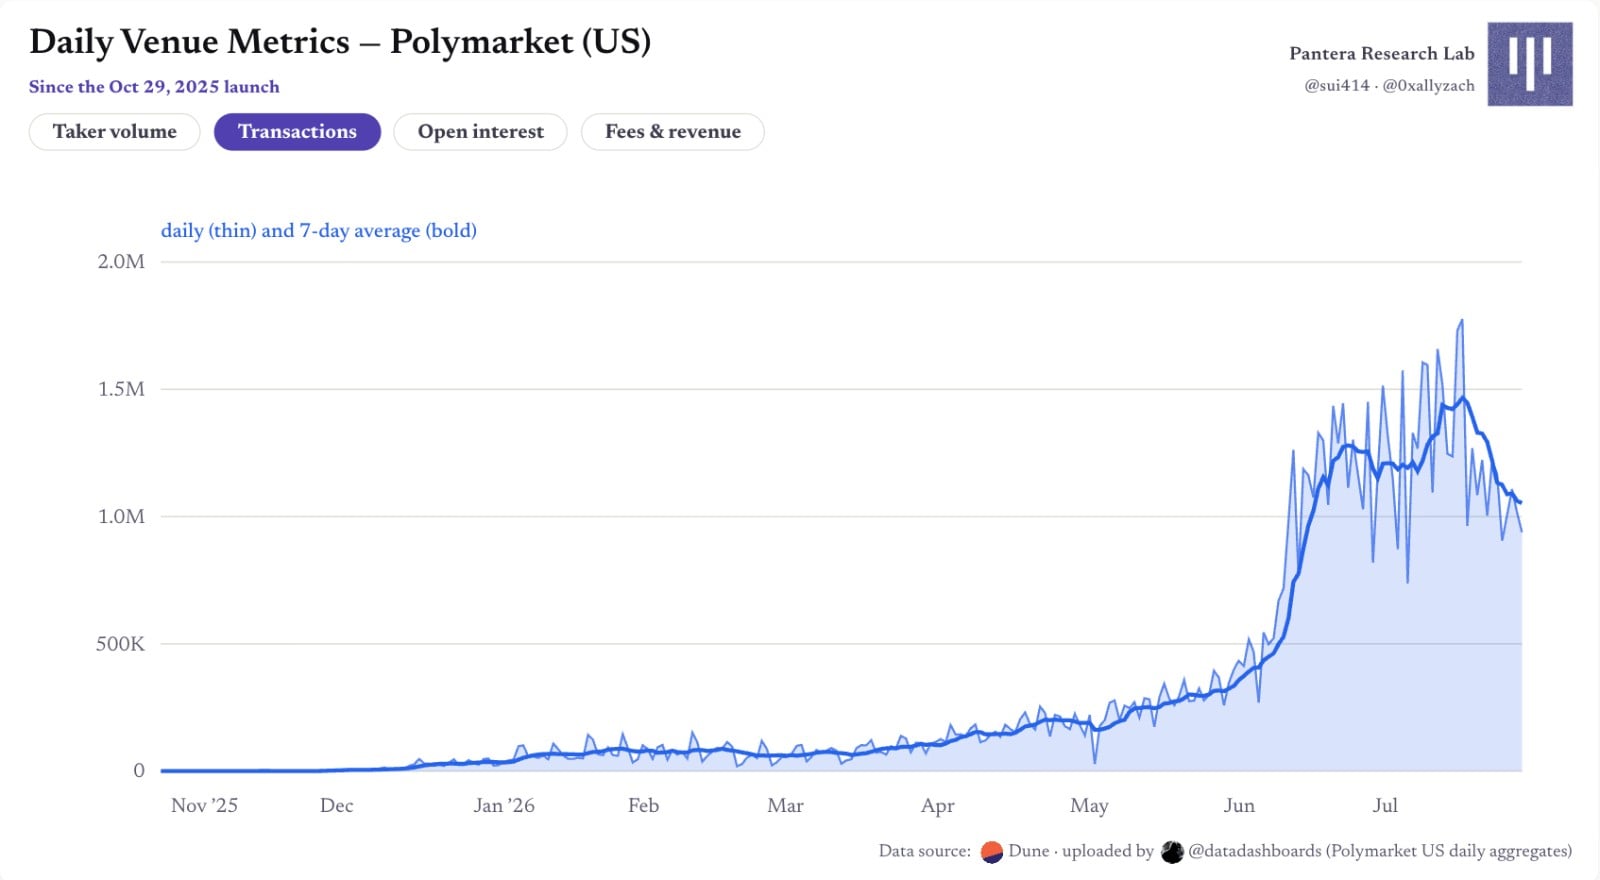
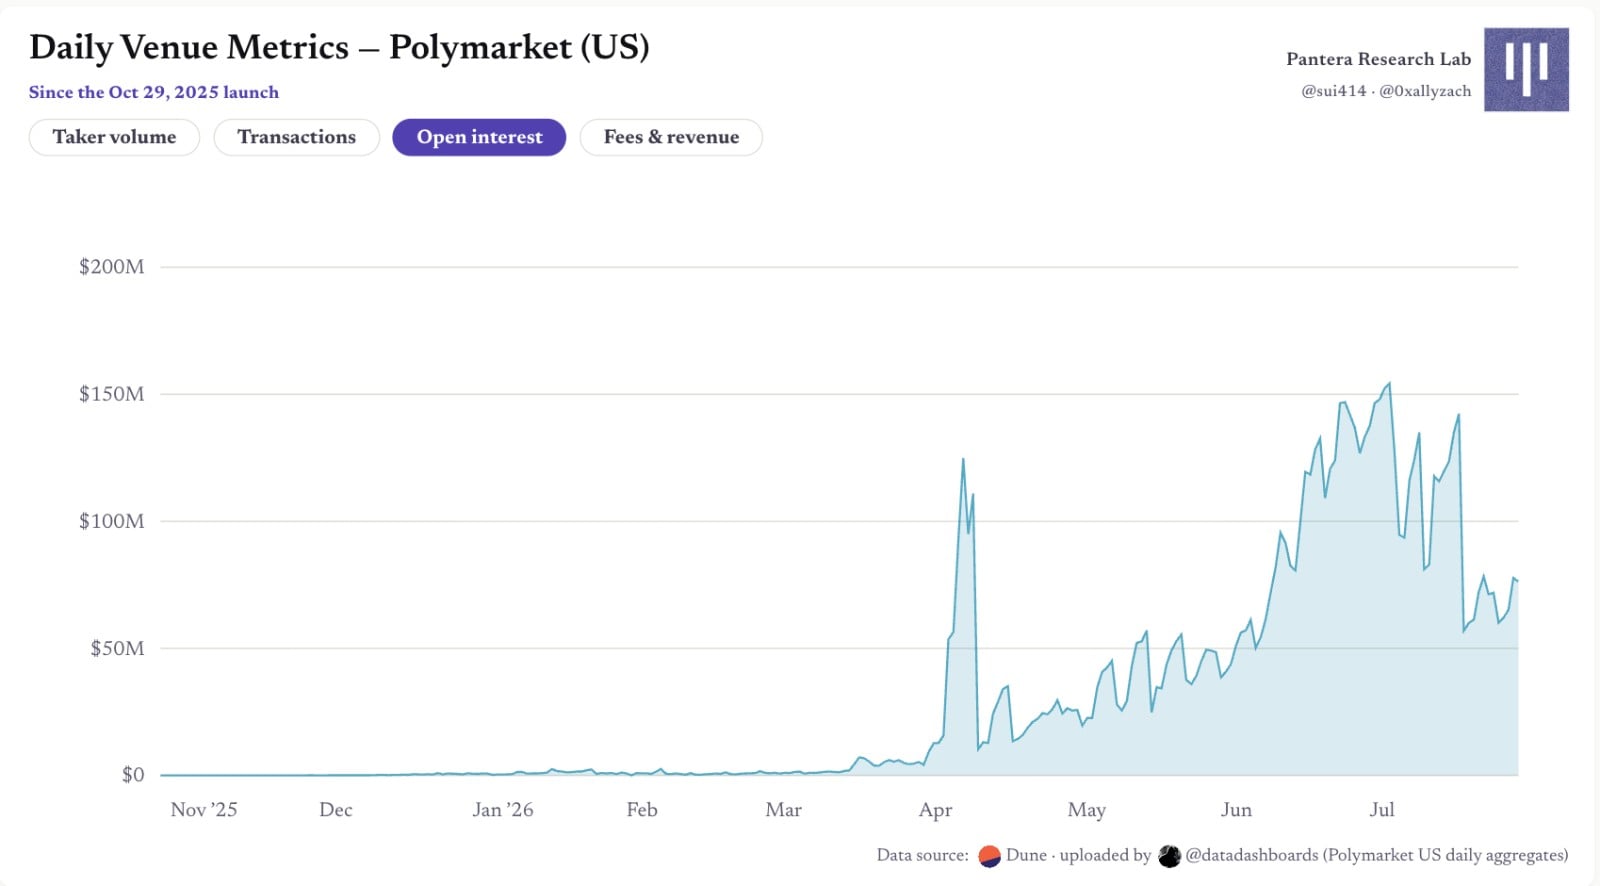
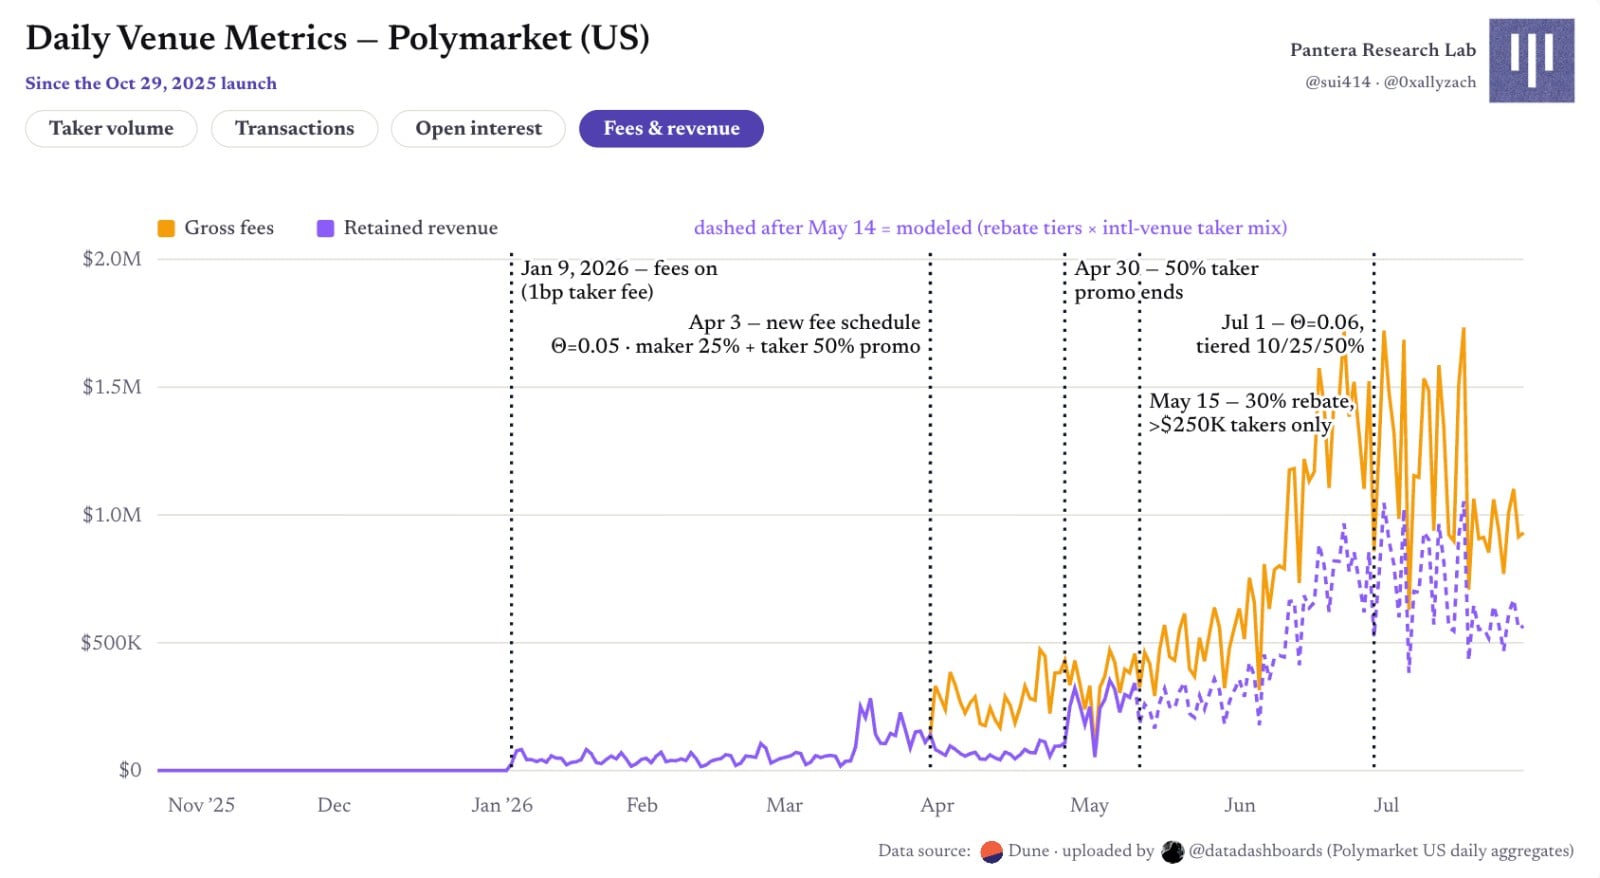
그림 2 | Polymarket US: 론치 이후 일별 플랫폼 지표
수수료 규모도 커뮤니티 데이터셋 추정보다 훨씬 더 크다: 6월 alone taker 총 수수료가 약 3,000만 달러였다. 공식 리베이팅 계획 추정에 따르면 체결 시 maker에게 25% 반환하고, 4월 30일까지 taker 전체 프로모션 리베이트 후交易量 계층별로 다시 반환하는 방식이라면, 6월 보류 가능 수익은 약 1,700만 달러로 많은 추적기가 가정하는 고정 25%의 두 배 수준이다. 미국 시장은 사용자별 데이터가 없으므로, 대형 taker 계층 자격은 국제 시장에서 상위 0.3% taker가 약 63% 거래량을 차지하는 구조를 참조할 수밖에 없다.
국제 시장의 수수료 경제학
국제 시장은 도대체 무엇을 거래하는가? 스포츠가 전체 거래량의 약 절반을 차지하며, 암호화폐는 약 30%(대다수가 5분 단위 업다운 마이크로 베팅), 세계/지정학이 약 15%이다. 카테고리 간 집중도 격차는 더욱 크다: 스포츠 최대 시장은 해당 카테고리의 0.27%만 차지하는 반면, 과학기술 카테고리에서는 「미국이 2027년 이전에 외계인의 존재를 확인하는가?」라는 단일 시장이 약 4분의 1을 차지한다.
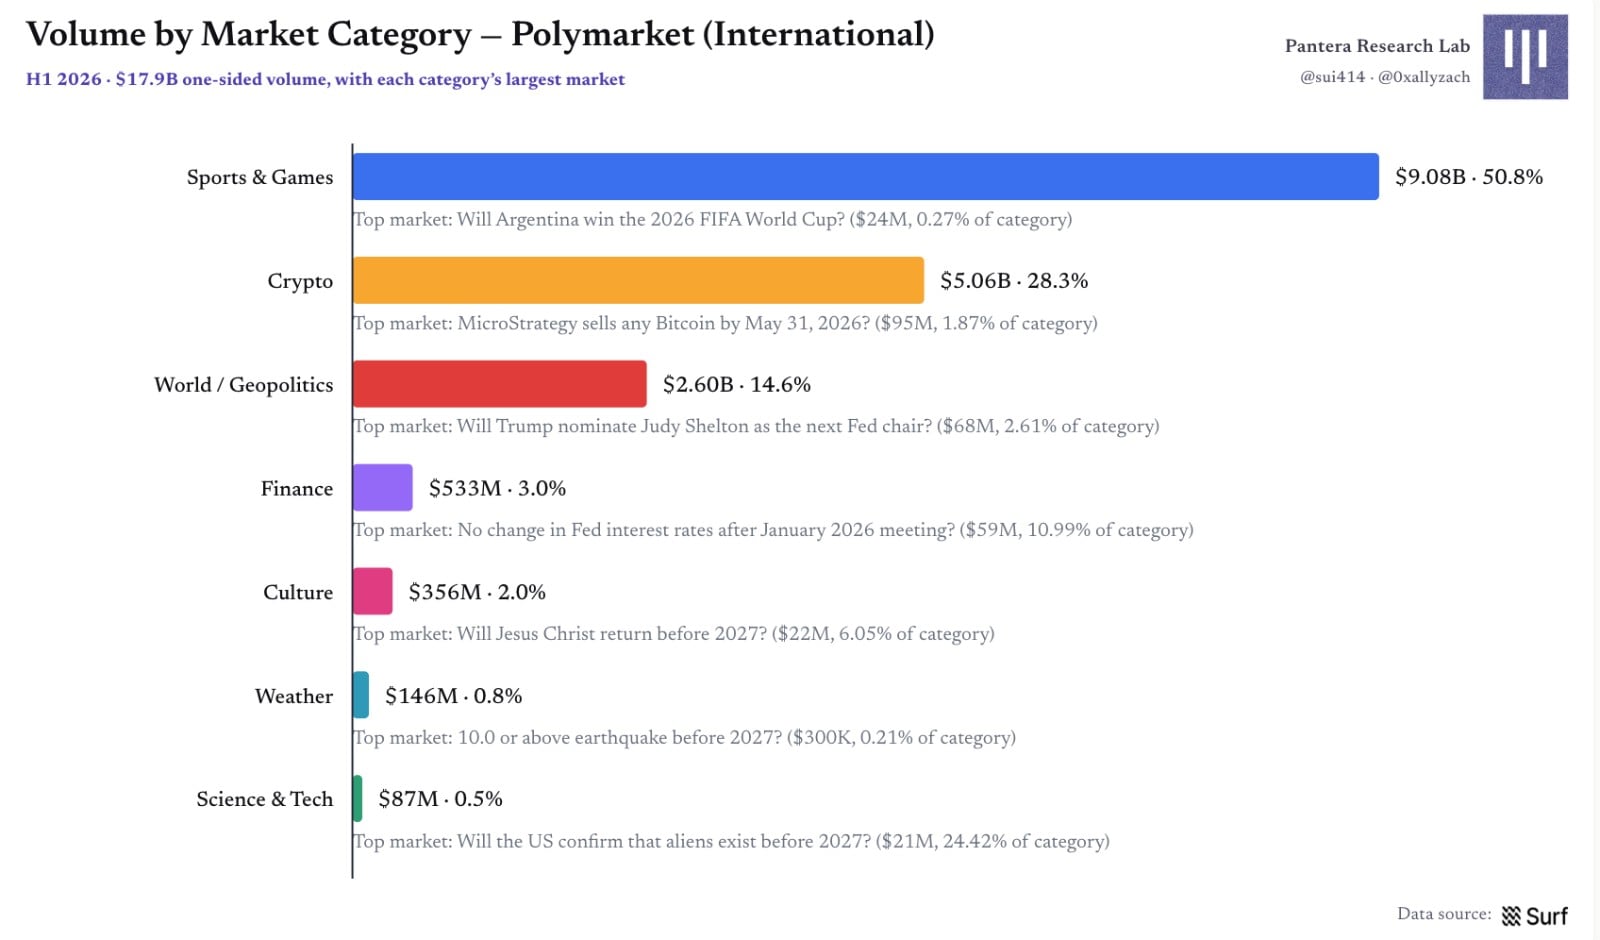
그림 3 | Polymarket 국제 시장: 시장 카테고리별 분해 거래량
국제 시장은 상반기 약 1억 8,400만 달러 총 수수료를 발생시켰지만, 이는 maker 리베이트와 인센티브를 공제하기 전 순수익이 아니다. 암호화폐 시장은 거래량이 스포츠의 절반 정도임에도 불구하고 9,630만 달러 수수료를 발생시켜 스포츠(8,350만 달러)를 초과했으며, 두 카테고리가 합쳐져 총 수수료의 98%를 차지한다. 세계/지정학은 의도적으로 제로 수수료 전략을 채택했다.
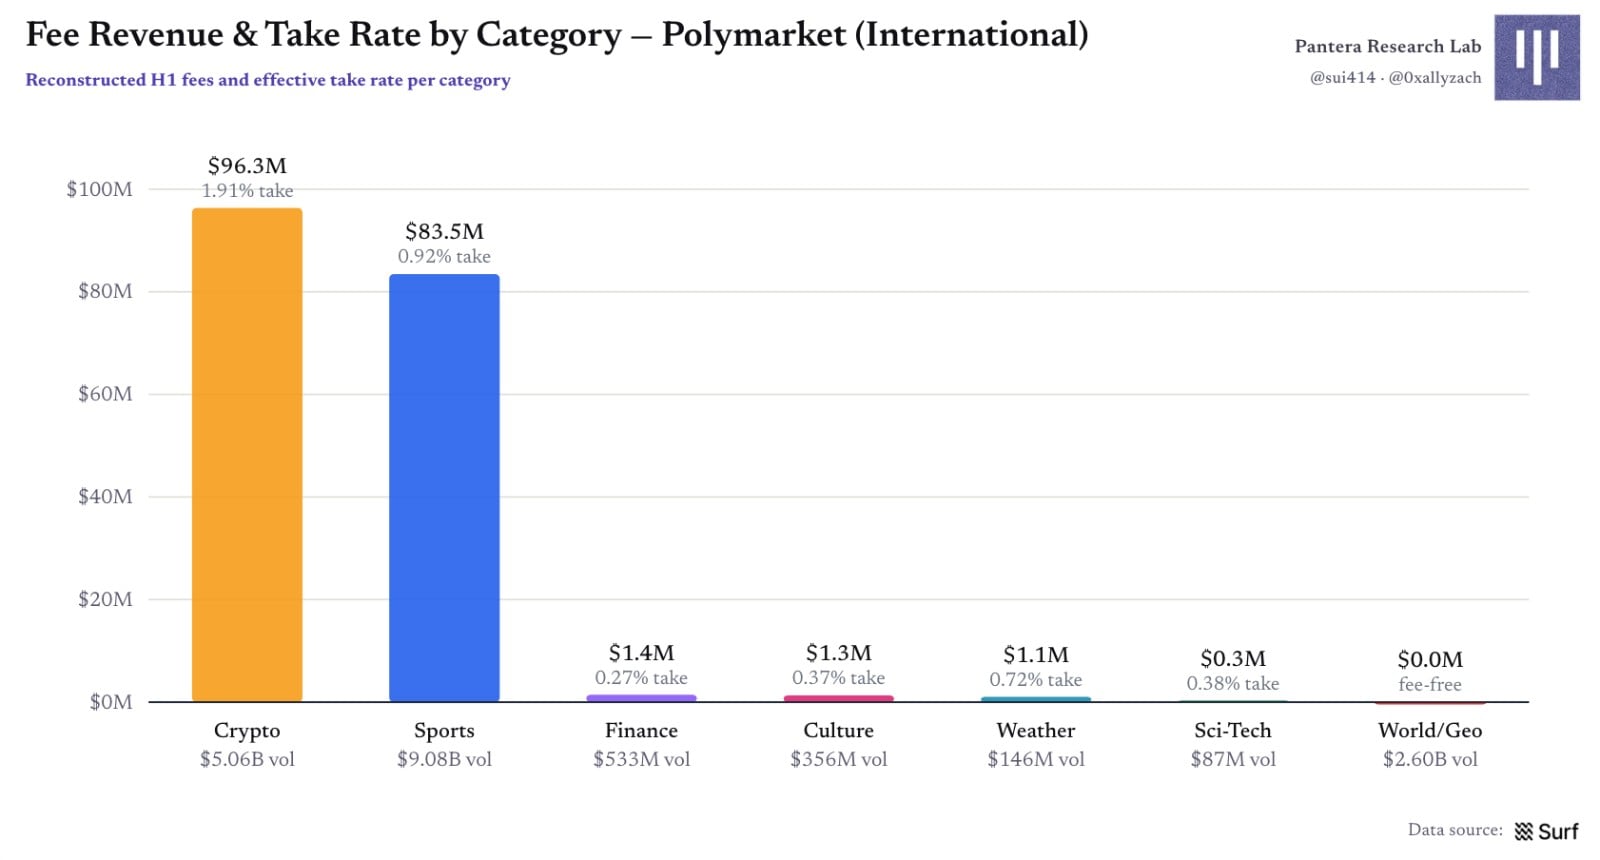
그림 4 | Polymarket 국제 시장: 카테고리별 수수료 수입과 유효 테이크 레이트
고회전율 카테고리야말로 수수료 엔진이다
7월 기준, Kalshi의 미결제 잔고는 Polymarket 국제 시장의 약 2.3배이나 거래량은 약 4.4배이며, 대응되는 일일 회전율은 각각 약 0.44배 대 0.23배이다. Polymarket US는 자본 풀이 가장 작음에도 일일 회전율 약 0.64배로 가장 빠르게 달리고 있다. 답은 플랫폼 이름에 있는 것이 아니라 시장 katalog 구성 요소에 있다.
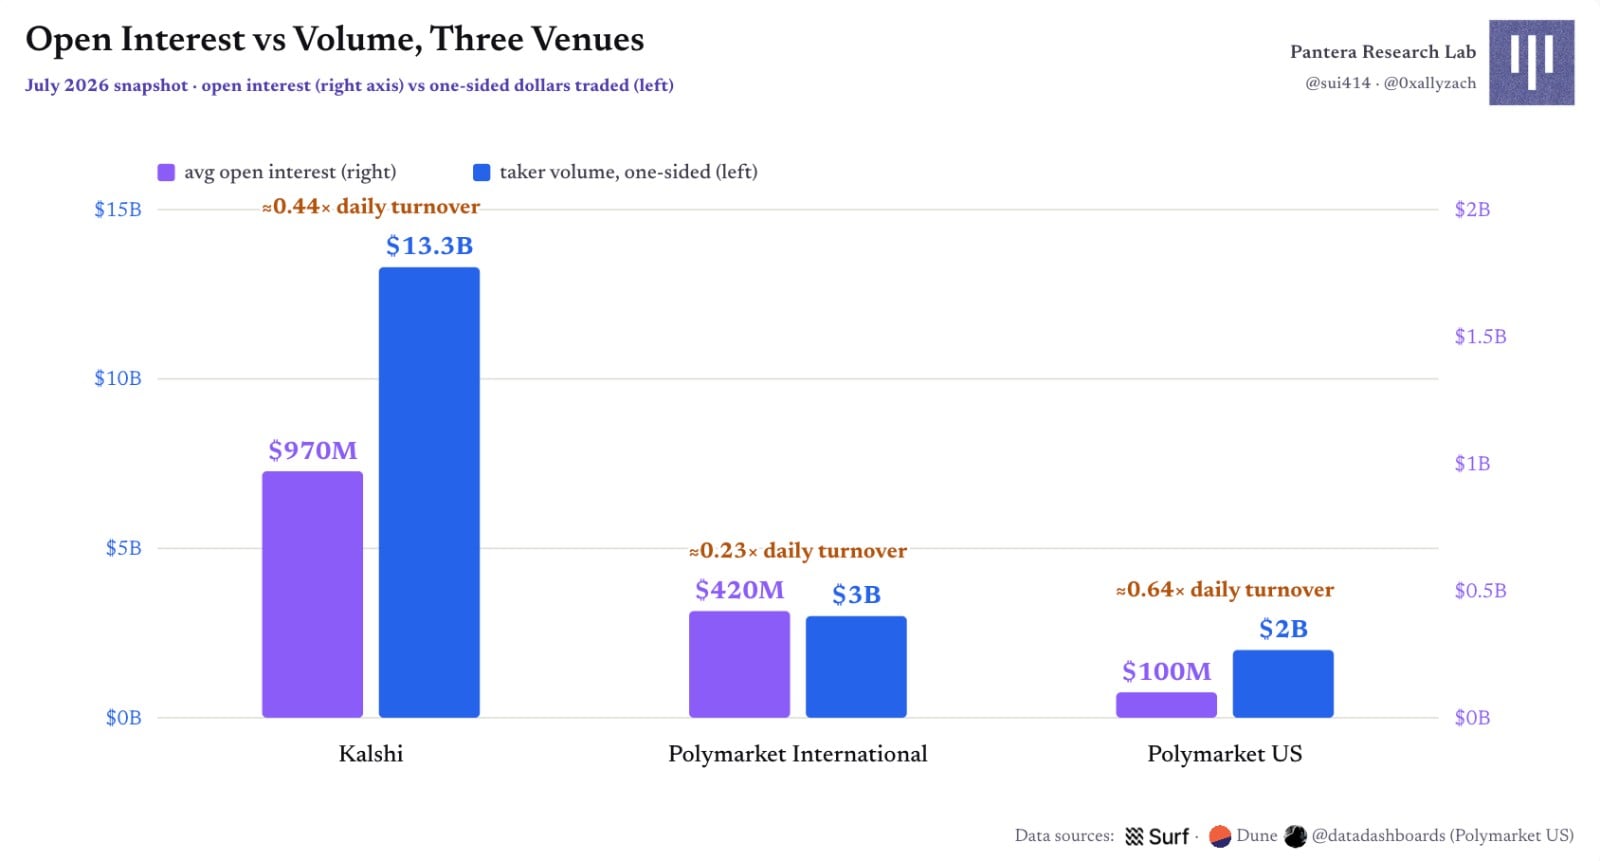
그림 5 | 세 시장의 미결제 잔고와 거래량: 자본 규모가 자금 회전율을 반드시 나타내는 것은 아니다
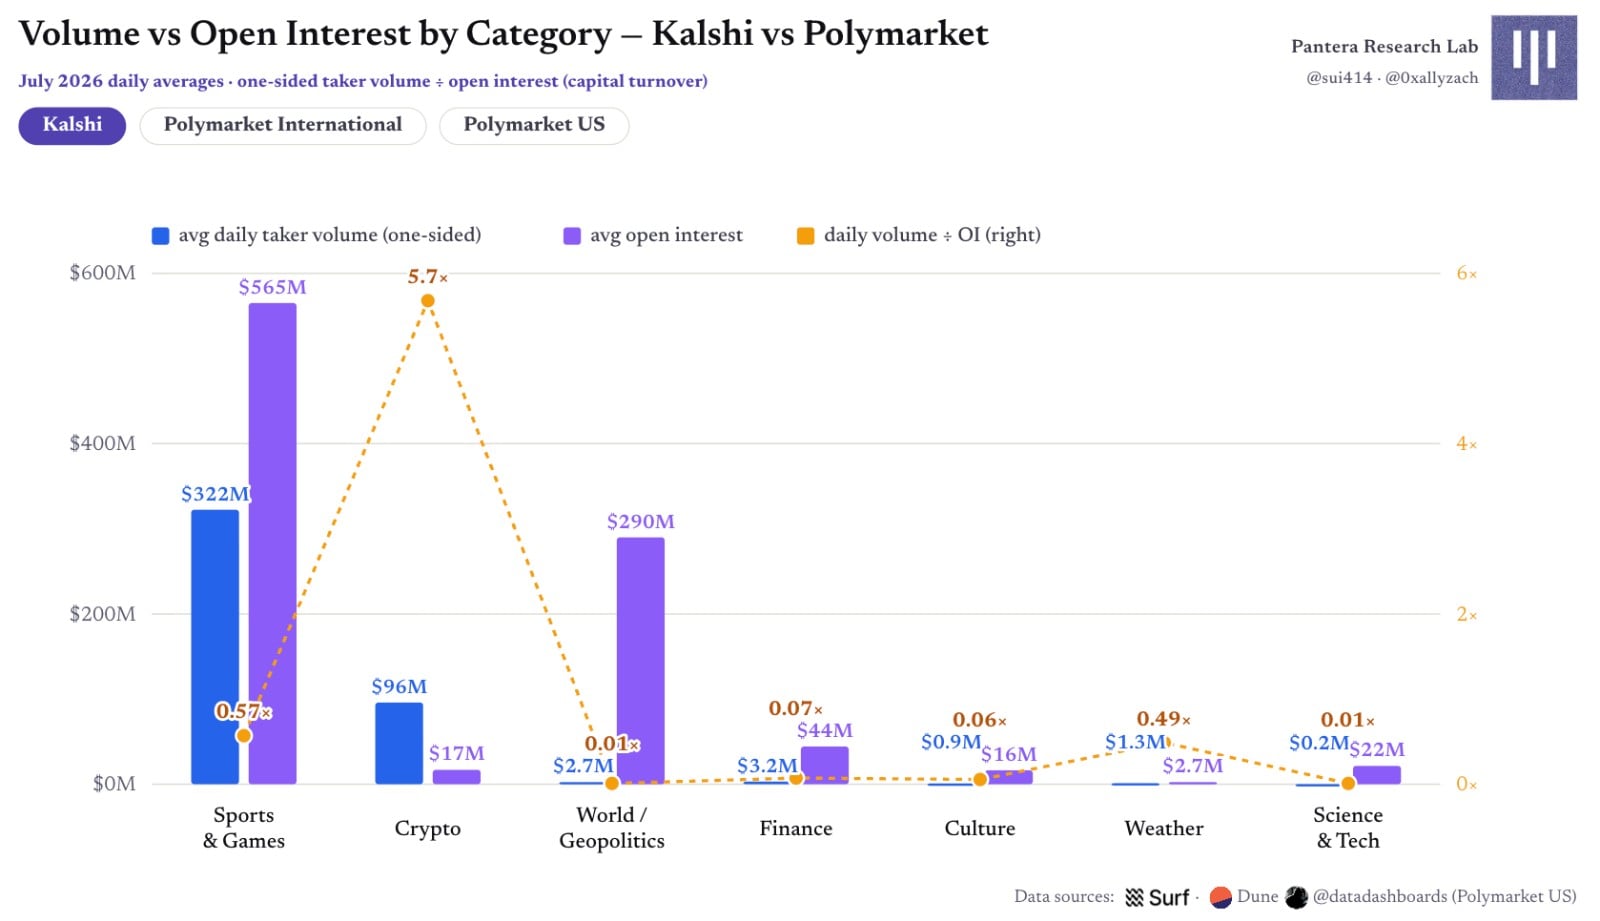
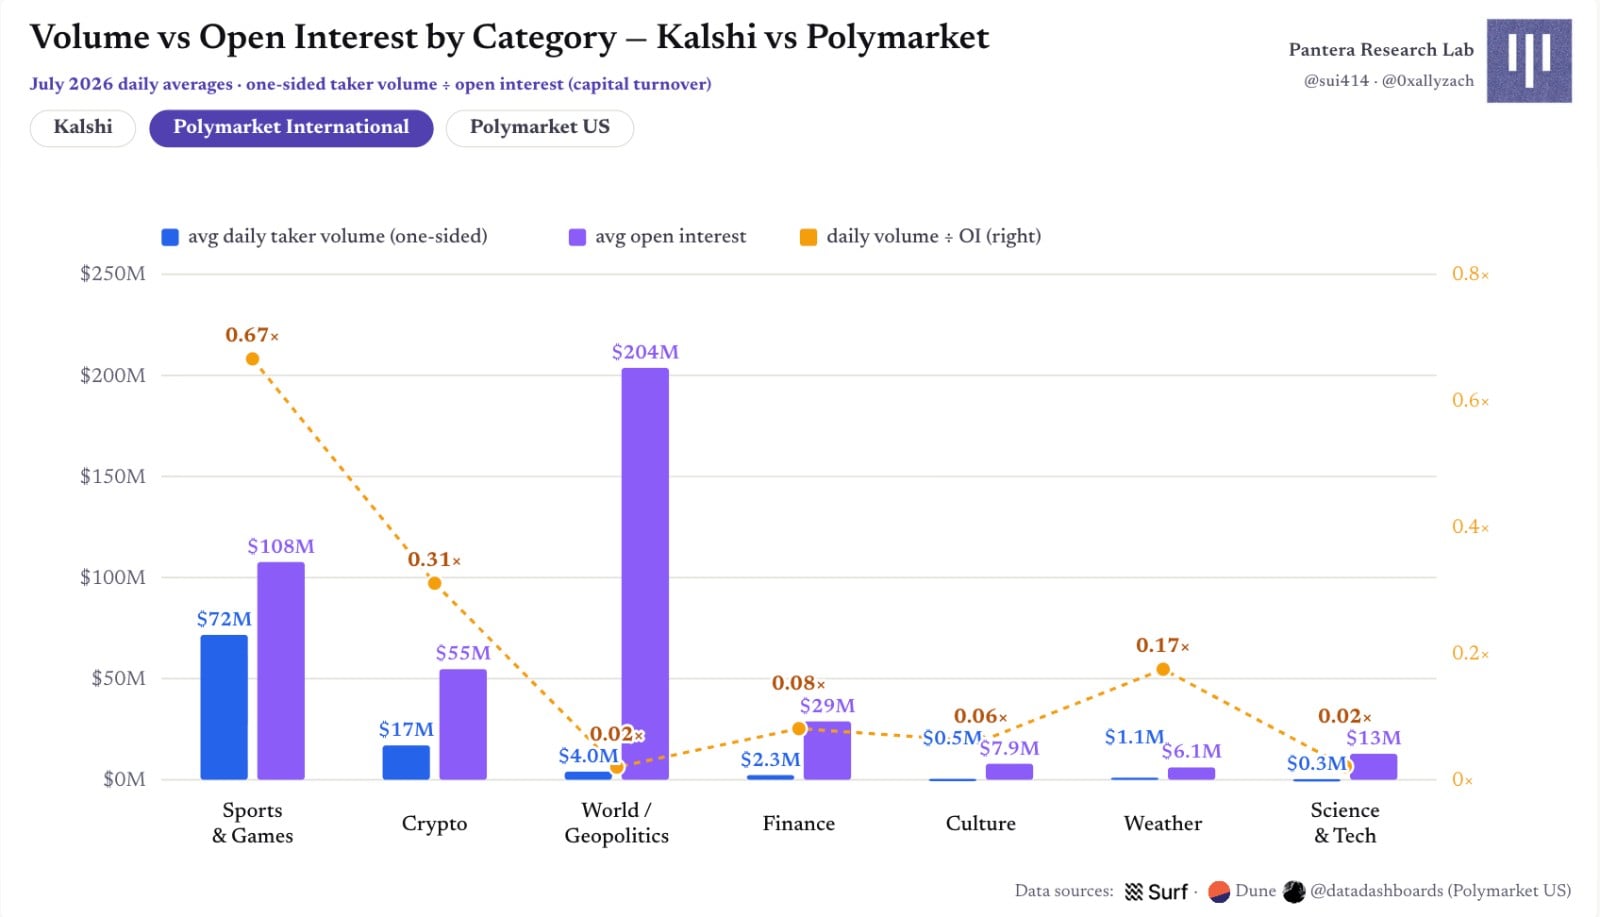
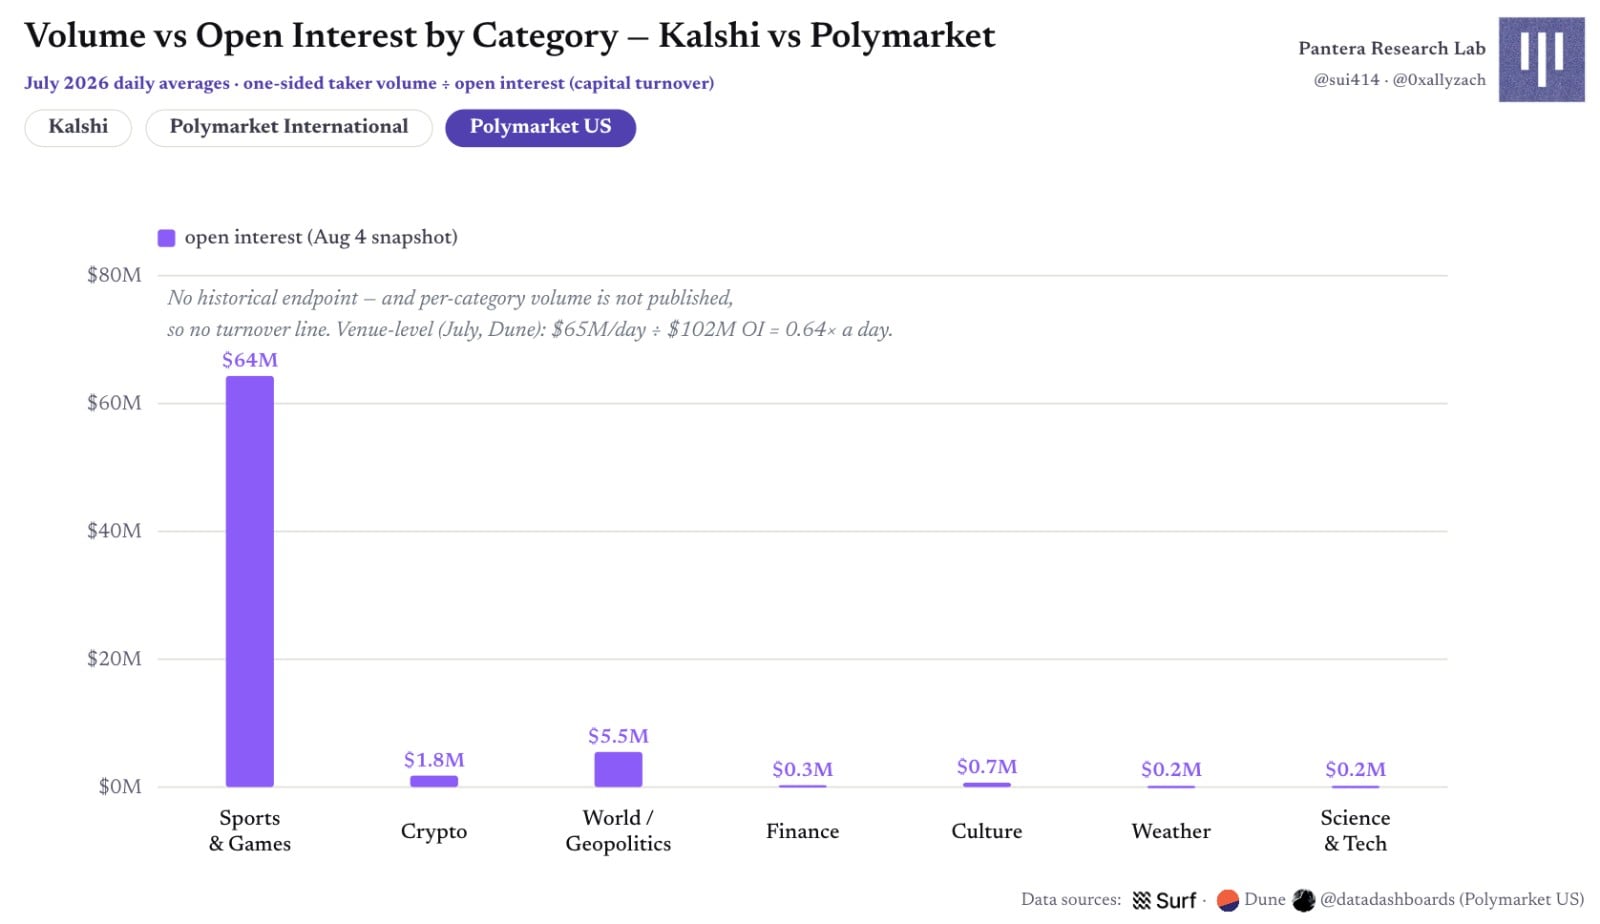
그림 6 | 카테고리별 Kalshi와 Polymarket 거래량/미결제 잔고 비교
스포츠와 암호화폐가 가장 회전율이 높고, 세계/지정학이 가장 낮아 일일 회전율은 약 0.01~0.03배에 불과하다. 두 국제 시장 모두 약 2~3억 달러의 자본이 좌초되어 있지만 일일 거래량은 200만~300만 달러 수준에 머물러 해당 카테고리를 제로 수수료로 설정했다. Polymarket US의 미결제 잔고 중 약 88%가 스포츠에 집중되어 있어 적은 자원으로 높은 회전율을 낼 수 있는 이유가 설명된다.
Kalshi의 암호화폐 시장은 뚜렷한 아웃라이어이다: 약 1,700만 달러 미결제 잔고에 대해 약 9,600만 달러 일일 거래량이 발생하며 일일 회전율은 6배에 가깝고, 그중 98%의 시장 만기 기간은 1시간 이내이다. Polymarket의 암호화폐 회전율이 0.31배로 보이는 이유는 장기 만료 임계값 시장이 대부분 미결제 잔고를 흡수하고 있으며, 5분 업다운 시장이 거래량의 약 90%를 차지하지만 거의 자본 잠금을 하지 않기 때문이다. 이러한 시장 하나당 평균 담보 잠금액은 약 2,800달러에 불과하다.
동일 카테고리라도 플랫폼 간 유사한 속도로 수렴한다: 스포츠의 일일 회전율은 Kalshi, Polymarket 국제 시장, Polymarket US에서 각각 약 0.57배, 0.67배, 0.64배이다. 이는 플랫폼 속성이라기보다 카테고리 속성에 가깝다.
파트 2 Polymarket 국제 시장의 사용자 성장
이하 사용자 분석은 국제 시장의 Polygon CTF/NegRisk 계약만 커버하며, 기간은 2026년 1월 1일부터 6월 30일까지이다. Polymarket US와 Kalshi는 모두 내부 장부에서 청산하며 공개 거래 흐름이 익명화되므로 동등한 심도의 지갑 프로파일링은 불가능하다.
Maker 와 Taker: 주문장 양측에 같은 사람이 있지 않다
상반기 1,733,011개 지갑이 국제 시장에서 거래했다. 거의 모든 지갑이 최소 한 번은 자발적으로 유동성을 먹는 행위를 했으나, 실제로 지정가 주문을 낸 곳은 절반 미만이다. maker 측은 분명히 더 전문적이고 규모도 작다. 상위 천 개 maker가 대부분의 정적 유동성을 제공했다. 수요 측 역시 고도로 집중되어 있다: 약 6%의 고활성 지갑이 taker 거래량의 80%를 처리했고, 전체의 3분의 1 지갑은 6개월 동안 단 5회 이하만 거래했다.
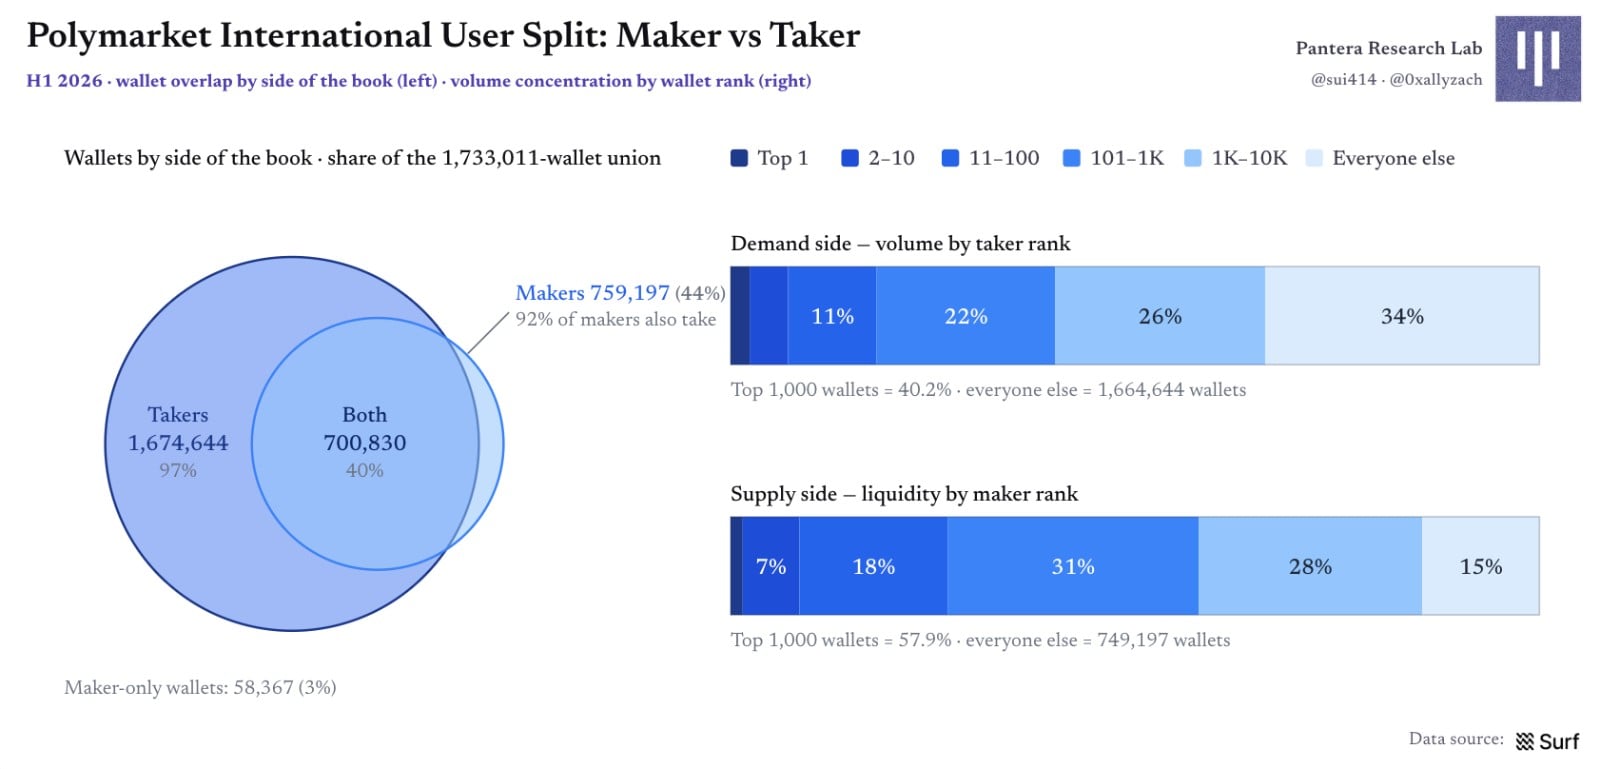
그림 7 | Polymarket 국제 시장 지갑 구조: Maker 와 Taker 중첩 및 집중도
사용자 성장 계정: 활동도는 거의 횡보
사용자 성장은 거래량보다 더 낙관적이지 않다: 월간 활성 지갑(MAU)은 1월 58만에서 6월 59.4만으로 거의 변화가 없었으며,同期的으로 약 110만 개 지갑이 첫 거래를 진행했지만 말이다. 월마다 43%~49%의 전월 활성 지갑이 거래를 중단했고, 4월 이탈자가 35.8만에 달해 플랫폼은 지속적으로 신규 지갑과 회귀 지갑으로 깔때기를 채워야 했다.
여기 세 가지 중요한 제한이 있다. 지갑=사용자가 아니다. 일부 소위 '이탈'은 단지 사용자가 새 지갑을 생성했을 뿐일 수 있다. 또한 본문의 churn 은 지갑 거래 중단을 의미할 뿐, 계정 자체가 폐쇄되거나 자금이 고갈되었음을 뜻하지 않는다.
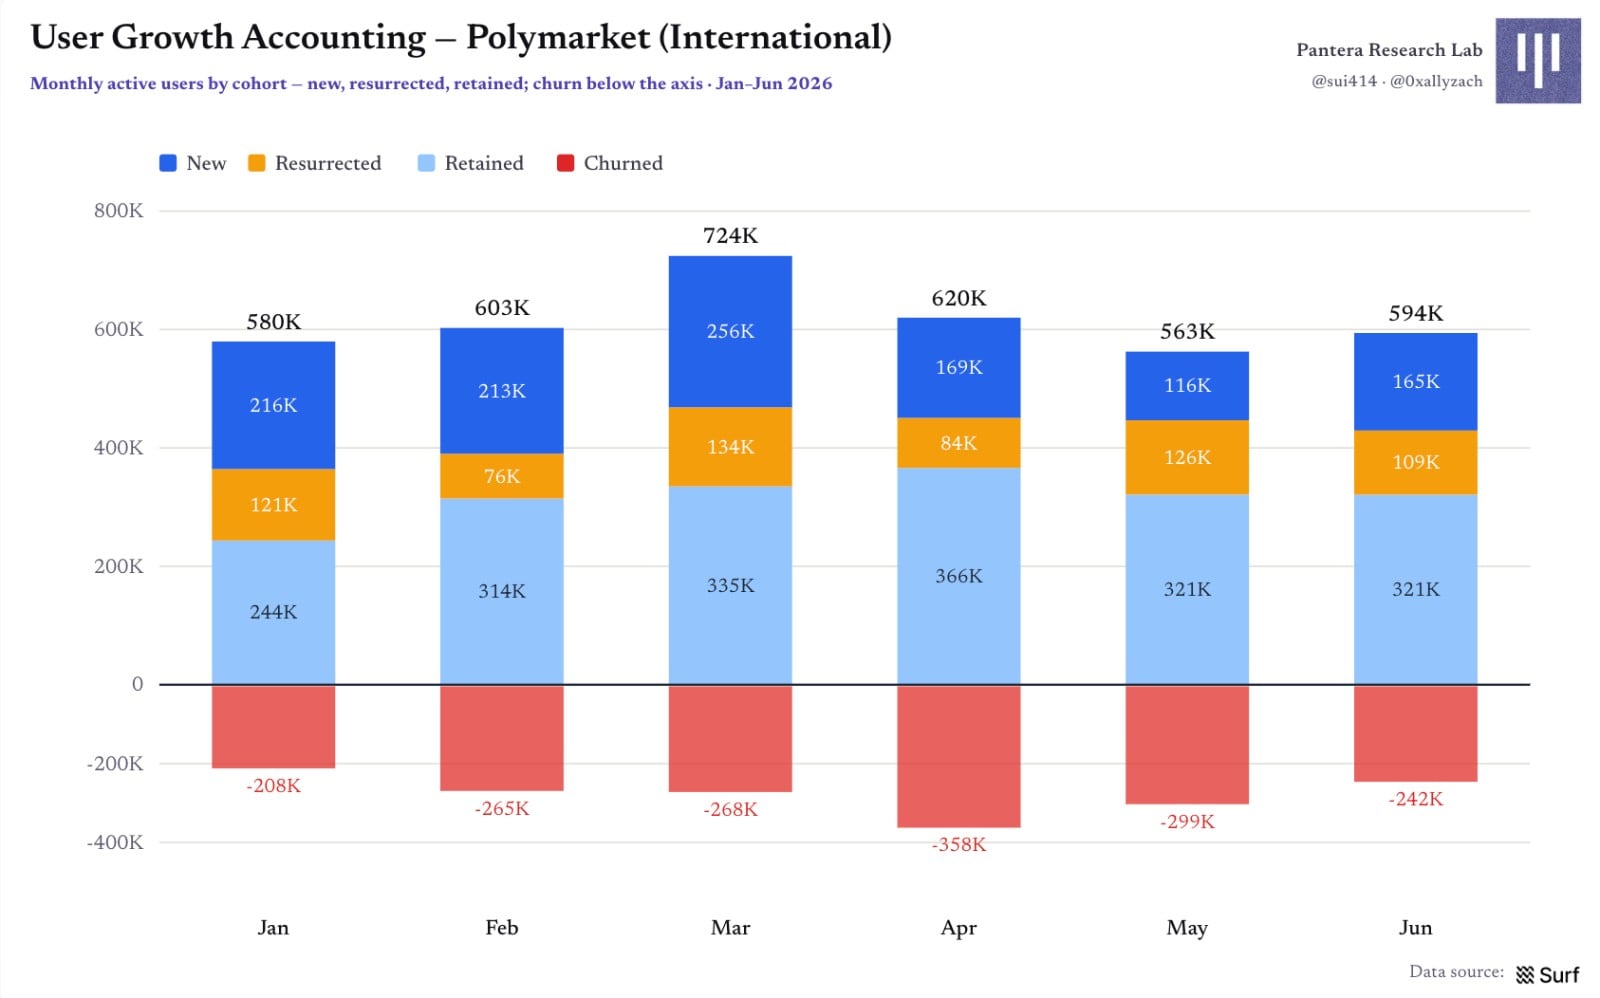
그림 8 | 사용자 성장 계정: 신규, 회귀, 유지, 이탈
신규 사용자는 어디에서 오는가: 단일 지점 폭발이 아니다
각 신규 지갑을 처음 접촉한 시장에 귀속시킬 때 유입 기저의 계절성이 보인다: 암호화폐 시장은 3월 약 9.9만 개, 지정학은 1월 약 6.8만 개, 스포츠는 월드컵 개막 6월 약 9.1개로 정점에 도달했다. 이벤트는 피크를 만들지만, 단일 시장이 모든 신규 유입을 책임지지 않는다.
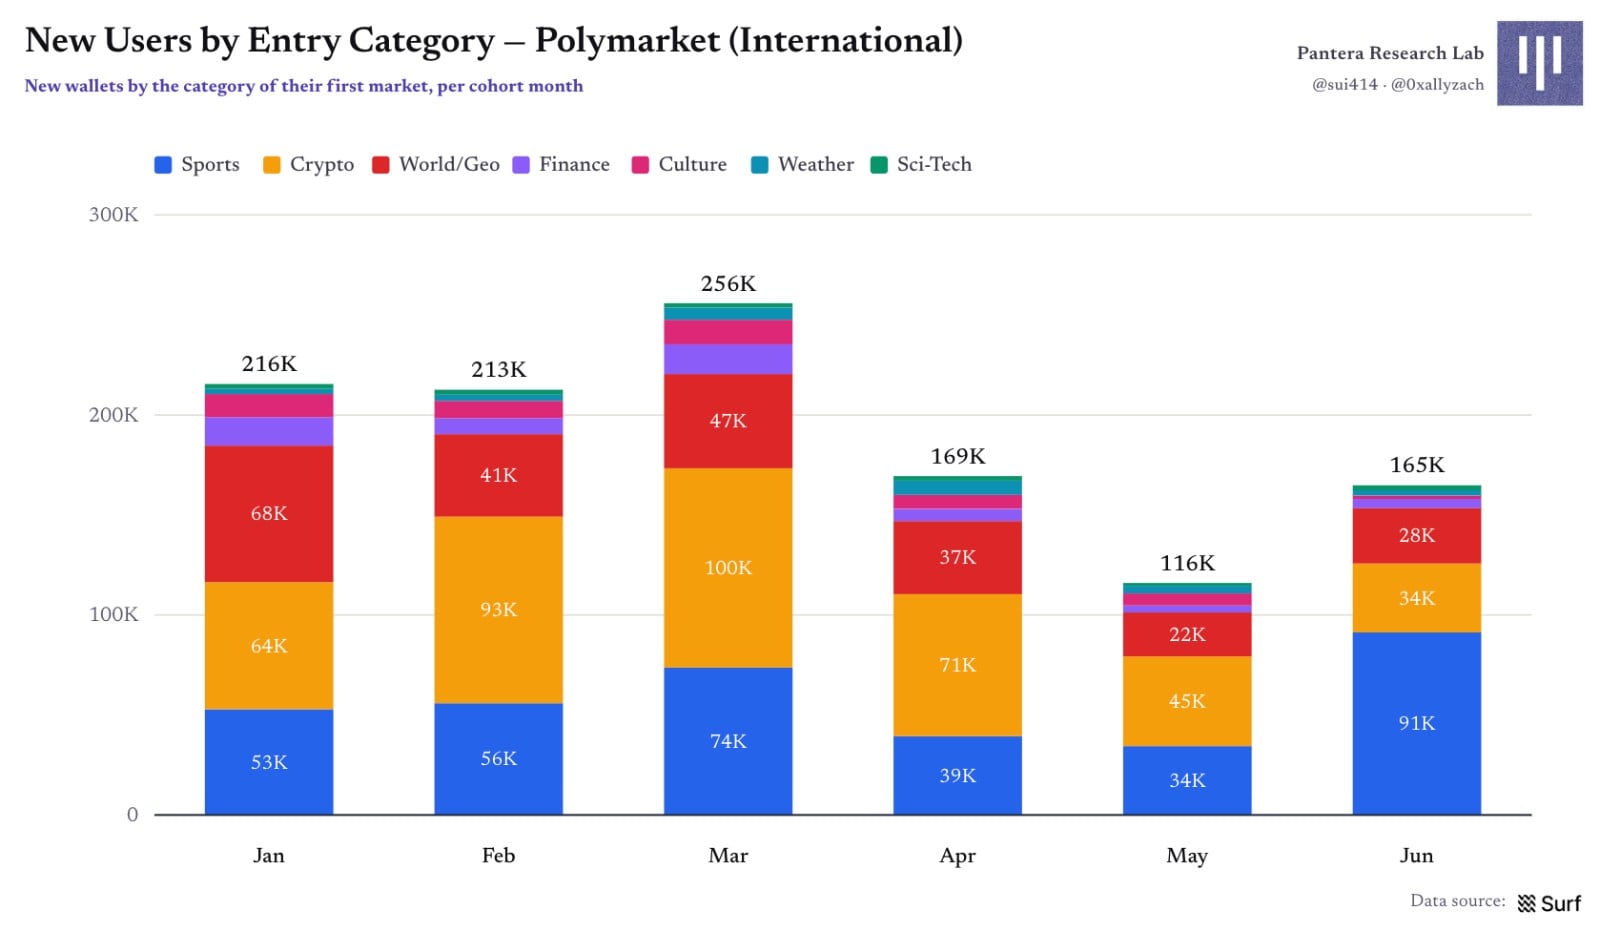
그림 9 | 최초 진입 카테고리별 집계 신규 지갑
상반기 최강 단일 유입 시장은 「중국이 2026 년 말 이전에 타이완에 침공하는가? 」였지만 가져온 신규 지갑은 약 7,000 개에 불과했다. 톱 10 안에는 지정학뿐 아니라 월드컵, 금리, 문화 이벤트가 포함돼 있어 유효한 유입은 시장 조합에서 나오지 단일 히트작에서 나오는 것이 아님을 알 수 있다.
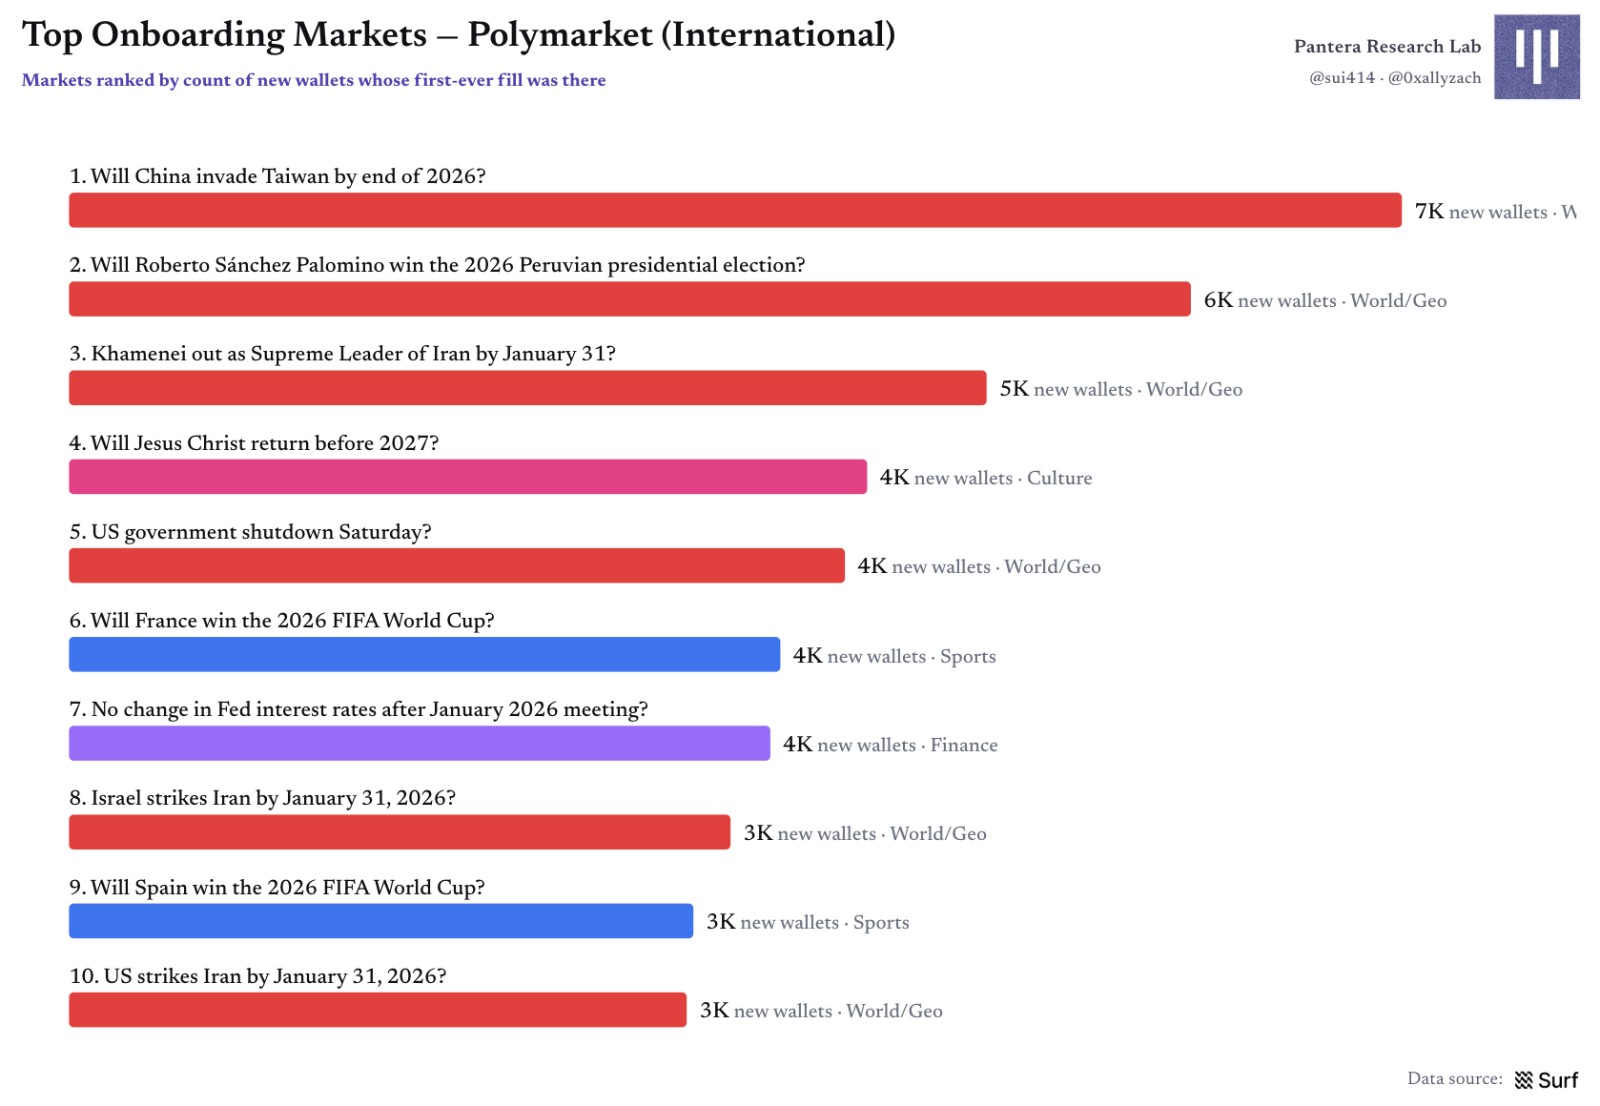
그림 10 | 상반기 신규 지갑 유치 상위 10 유입 시장
월별로 보면 상위 15 개 유입 시장은 당월 신규 지갑의 8%~19% 를 차지할 뿐이며, 1 위는 결코 3% 를 넘지 않았다. 가장 집중 된 것은 1 월 (이란 뉴스/타이완 시장) 과 6 월 (월드컵) 이었다.
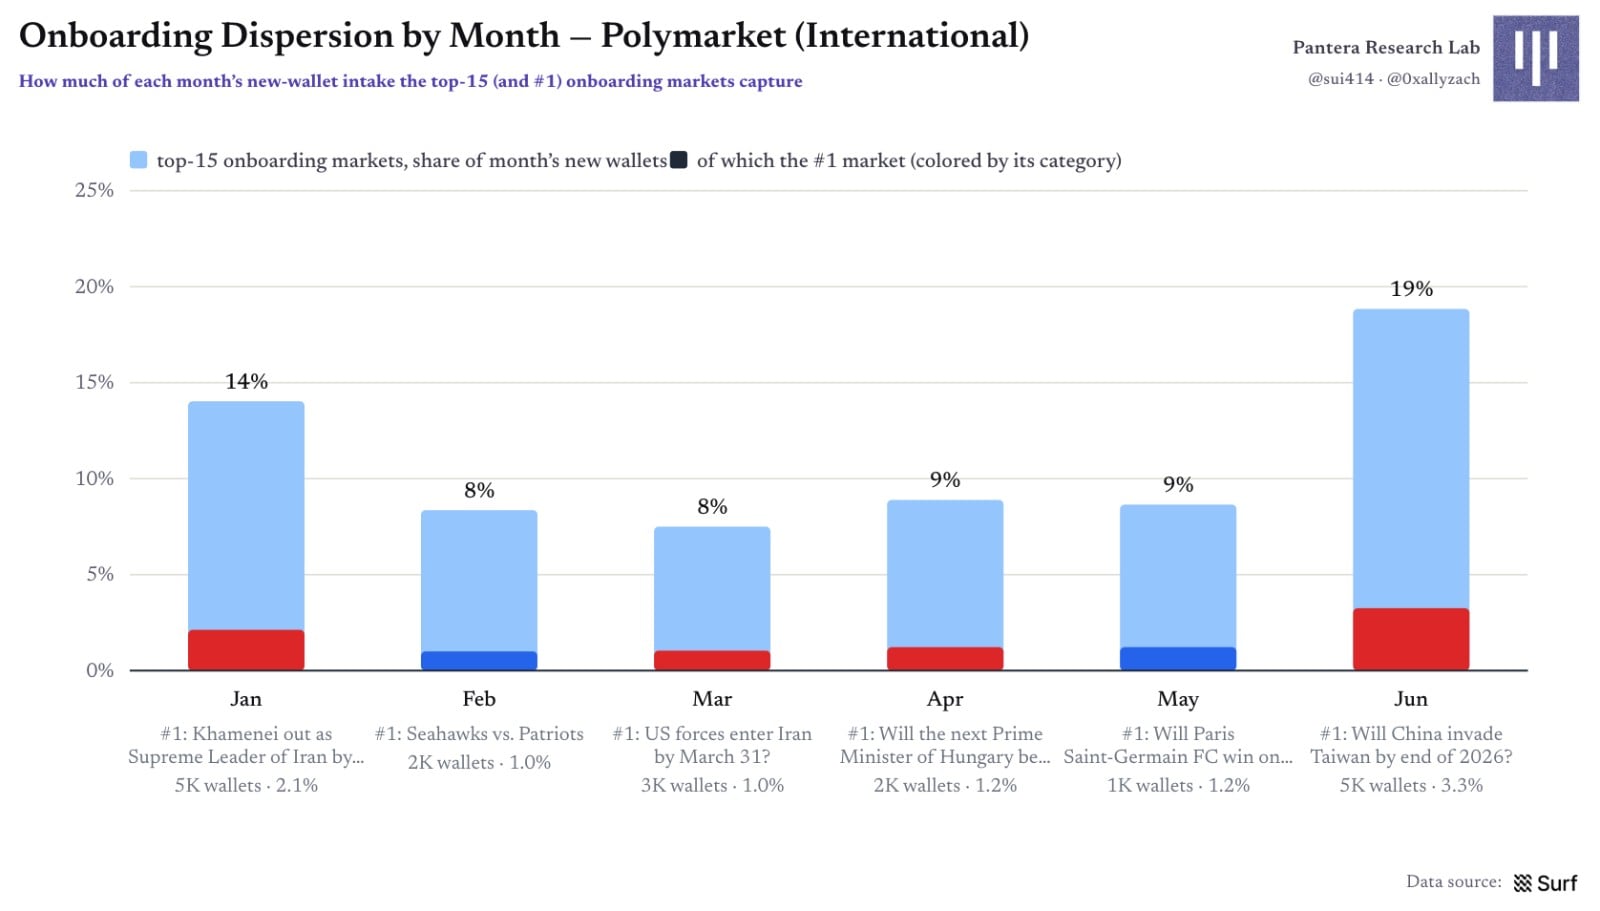
그림 11 | 월별 신규 유입 분산도: 상위 15 개 시장과 1 위 시장의 기여도
Retention: 사용자는 플랫폼엔 머무르지만 원 카테고리엔 반드시 머무르지 않는다
월간 활성 지갑의 약 절반이 다음 달에 복귀하므로 플랫폼 월별 retention 은 약 51%~57% 에 달한다. 그러나 특정 카테고리에 대한 충성도는 훨씬 더 약하다. 사용자는 최초 진입 카테고리를 떠나 다른 카테고리에서 다시 나타나는데, 이는 카테고리 간 추천과 크로스 셀이 작동하고 있음을 시사한다.
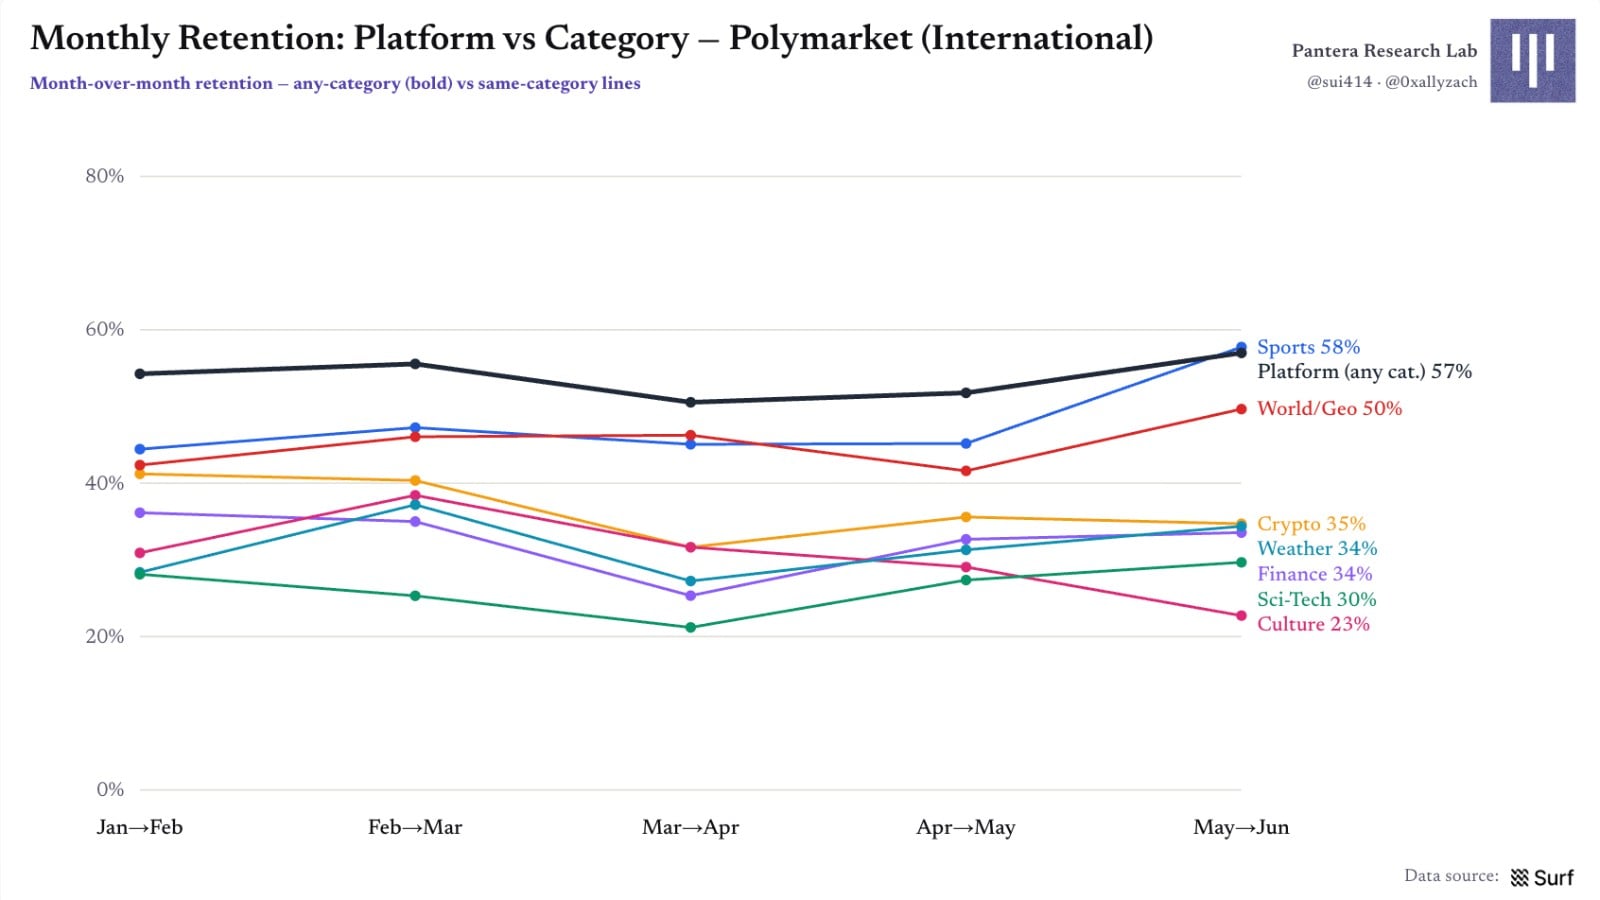
그림 12 | 플랫폼 retention 과 카테고리 retention 비교
진입 카테고리별 1 개월 retention 은 44%~49% 에 고도로 모여 있으며, 3 개월 retention 은 약 25%~32% 이다. 유일한 뚜렷한 저점은 암호화폐 진입으로 1 개월 retention 이 약 37% 로 타 카테고리보다 약 3 할 낮다. 가능한 해석과 추측은 암호화폐 거래에서의 자동화 동작이 새 지갑 교체에 더 자주 쓰여 겉보기 retention 률이 눌렸다는 것이다.
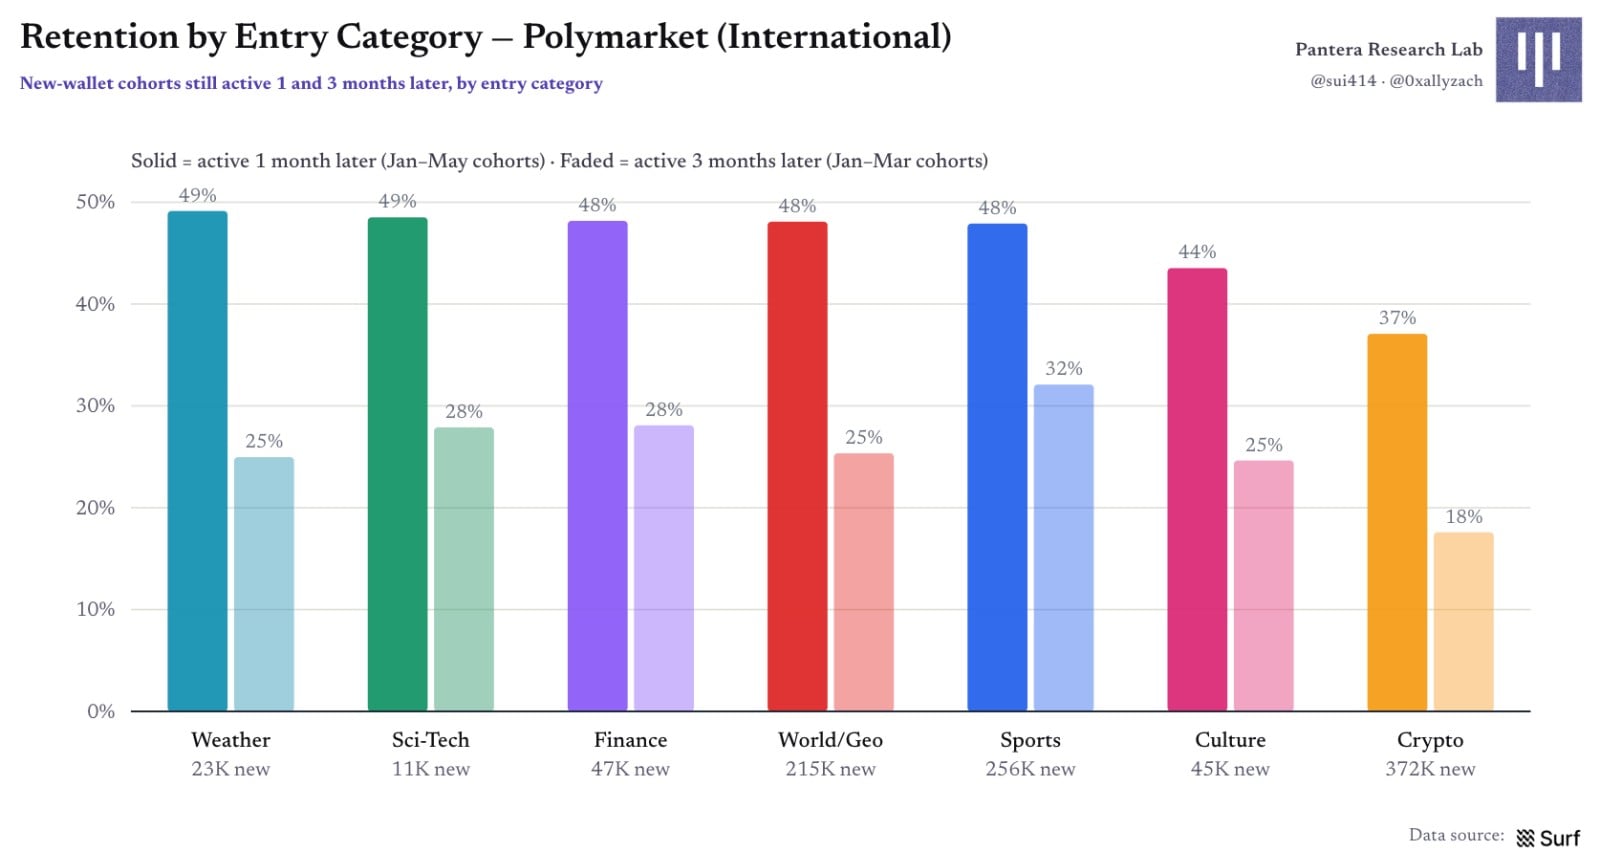
그림 13 | 진입 카테고리별 신규 지갑 retention 비교
사용자 시장 참여 카테고리 매트릭스: 지정학은 연결 계층이다
매트릭스 대각선은 각 카테고리의 고유 지갑 수를, 비대각선 퍼센트는 소규모 카테고리에서 동시에 타 카테고리를 거래하는 비율을 나타낸다. 스포츠와 암호화폐는 최대 사용자 집단이지만 중첩은 49% 에 불과해 실질적으로 다른 오디언스이다. 세계/지정학은 기타 카테고리와의 중첩이 전반적으로 높으며(날씨 제외), 플랫폼 내 다양한 관심사를 연결하는 허브 제품처럼 기능한다.
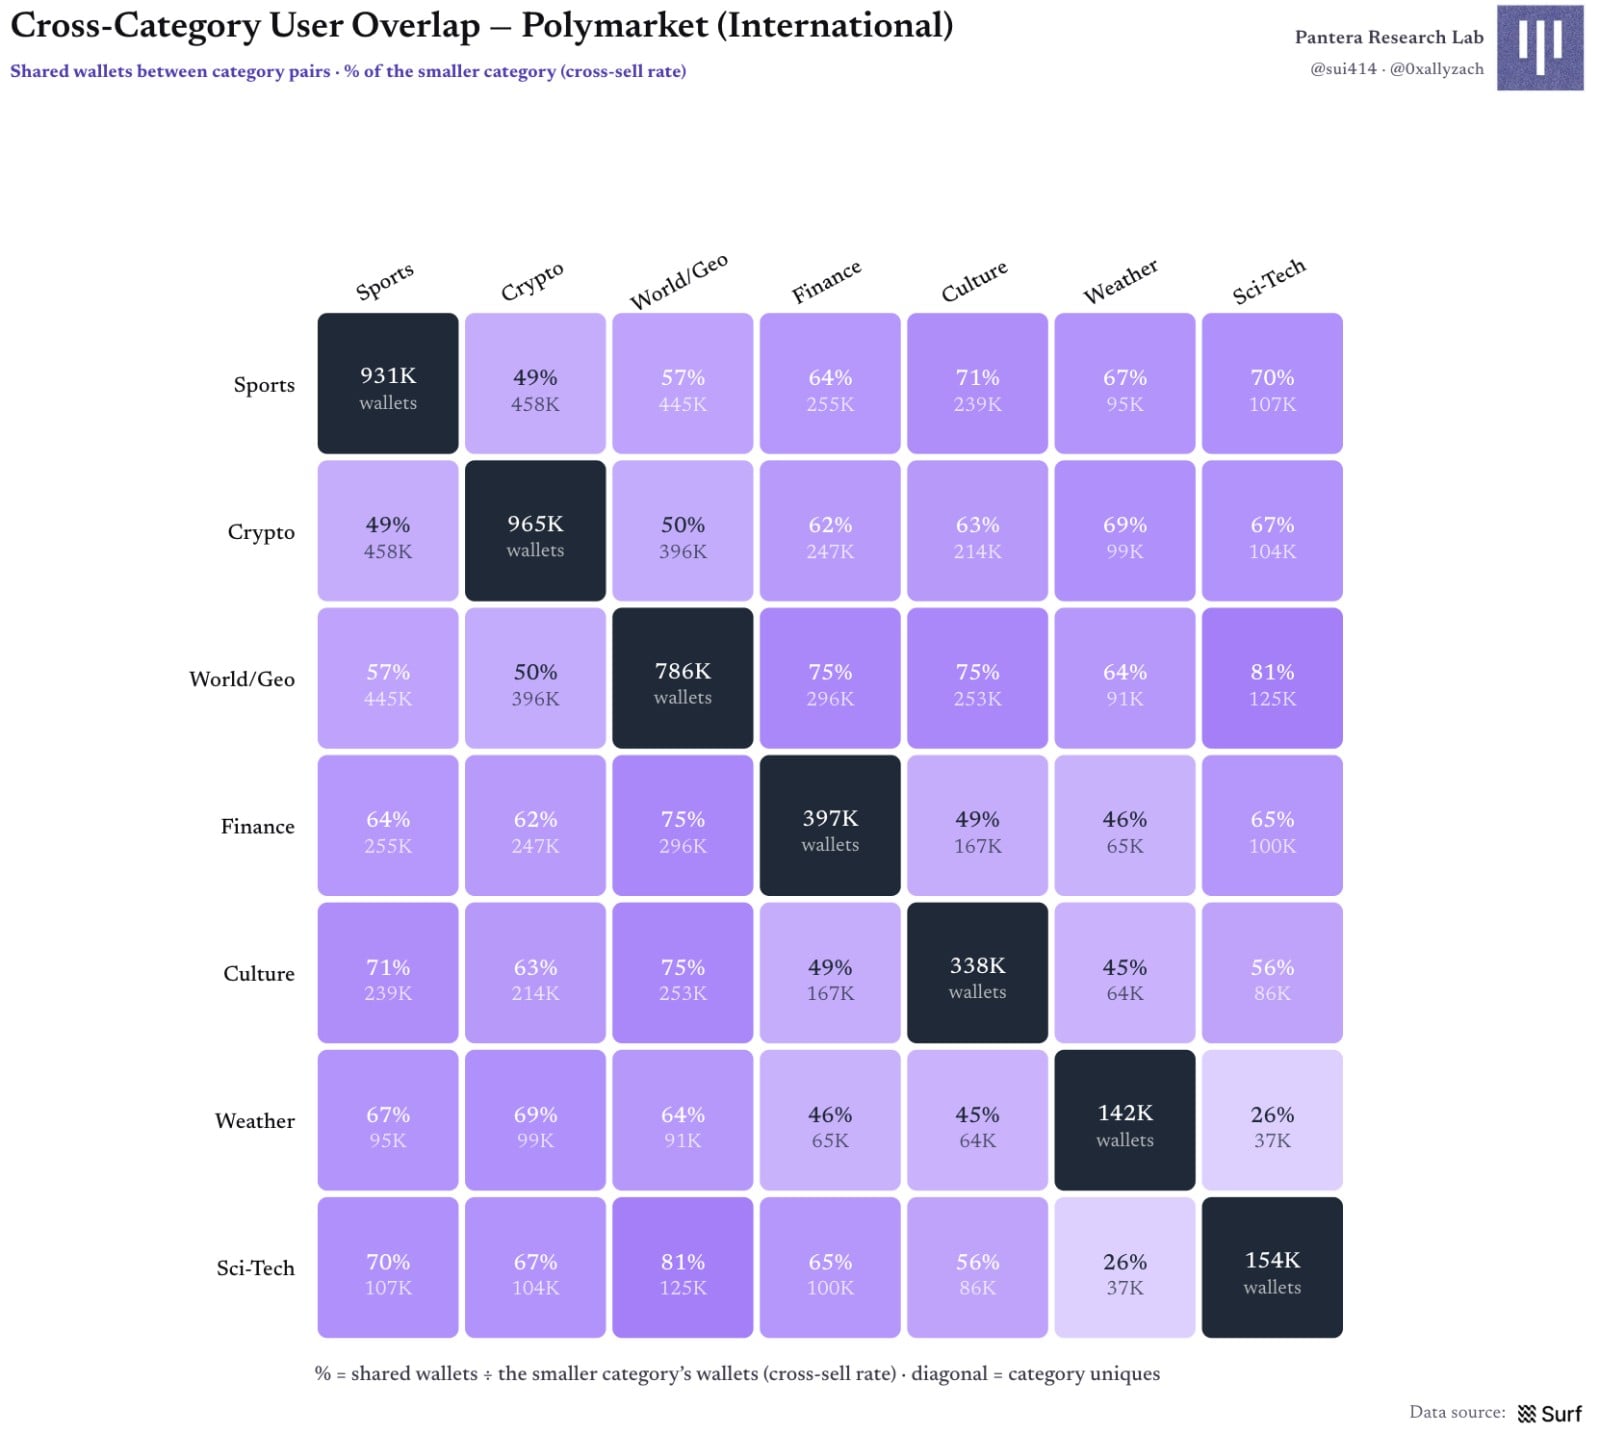
그림 14 | 카테고리 간 사용자 중첩과 크로스 셀 비율
카테고리 밴딩 x 디퓨전 플롯: 다른 진입구는 다른 품질의 사용자를 가져온다
진입 retention 과 카테고리 간 확산을 동일 그래프에 넣으면 여섯 카테고리 43%~49% 충성도대에 집결하되 확산 능력은 다르다: 스포츠는 홈 필드에만 머무는 안정형에 가깝고, 과학기술은 평균 3.6 개 타 카테고리를 탐색하는 사용자를 끌어모으며, 암호화폐는 좌하단에 위치해 1 개월 retention 약 37% 로 확산력도 최저다. 5 분 카지노가 가져오는 것은 장기 retention 이나 카테고리 간 탐색이 아닌 거래량이다.
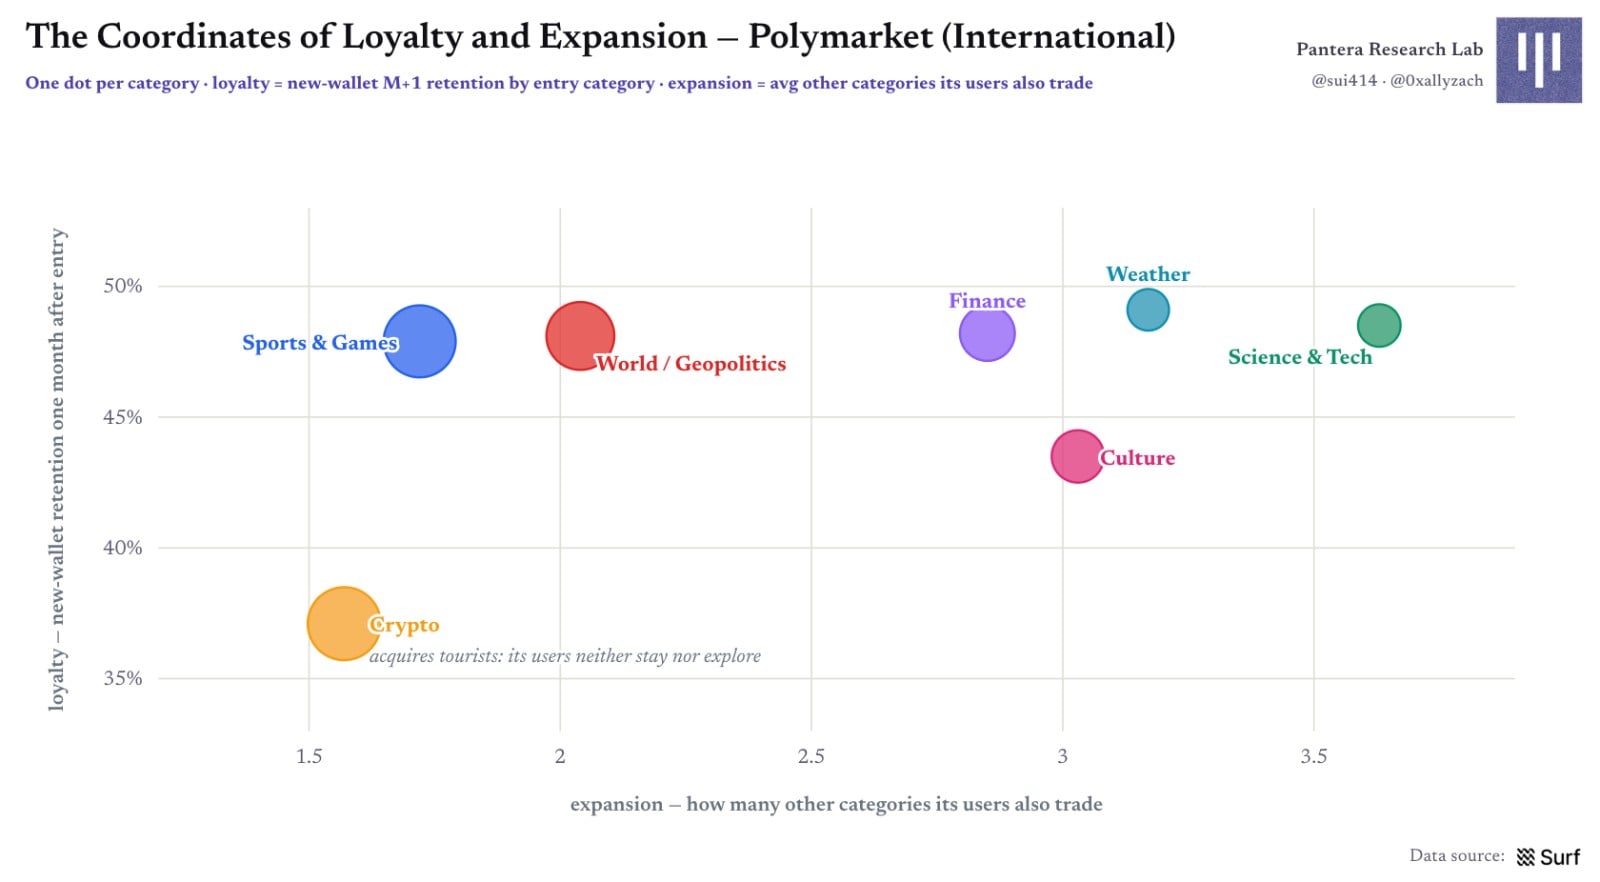
그림 15 | 각 카테고리의 '충성도 x 확장력' 좌표
파트 3 시장 미세구조: 사용자 프로필, 진입 타이밍 및 수익성
사용자 프로필 분포: 시장 카테고리 폭과 빈도가 거래 규모와 연동된다
우리는 세 가지 시각으로 사용자를 묘사한다: 몇 카테고리를 커버하는지,单笔 거래 규모, 그리고 빈도. 커버 카테고리 범위가 넓을수록 지갑 평균 거래량이 높다. 전 7 카테고리를 거래하는 지갑은 전체의 약 1% 에 불과하지만, 상반기 taker 거래량은 인당 약 5.9 만 달러로 순수 단일 카테고리 지갑 8,300 달러의 7 배이다.
빈도 차원에서는 전형적인 80/20 법칙이 작동한다: 약 6% 의 '고빈도 사용자' 가 거래량의 79% 를 기여하며, 단 1 회만 거래하는 캐주얼형 지갑은 사용자 베이스의 약 8% 을 차지한다.
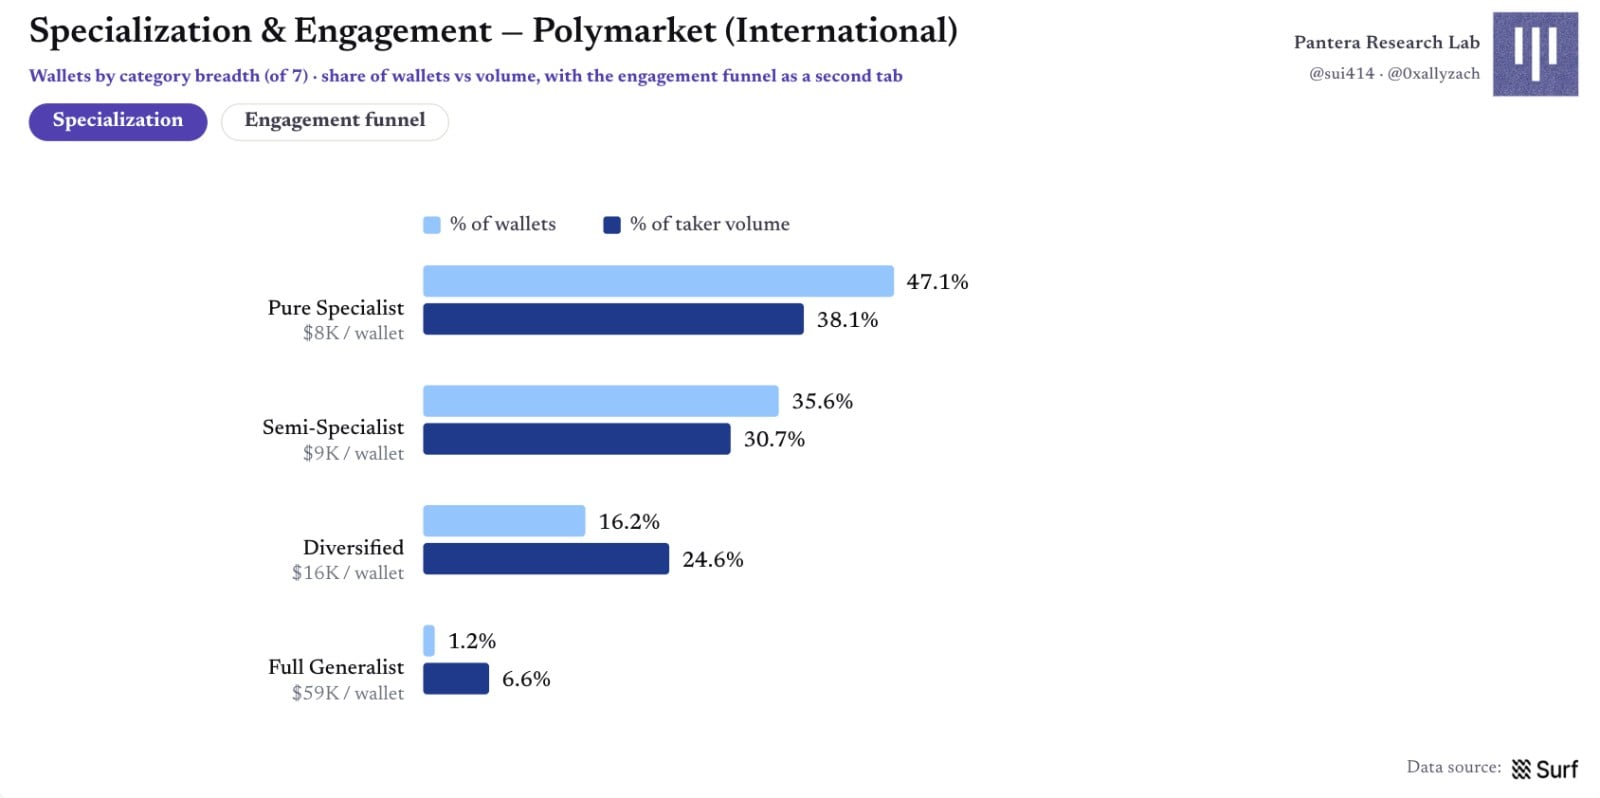
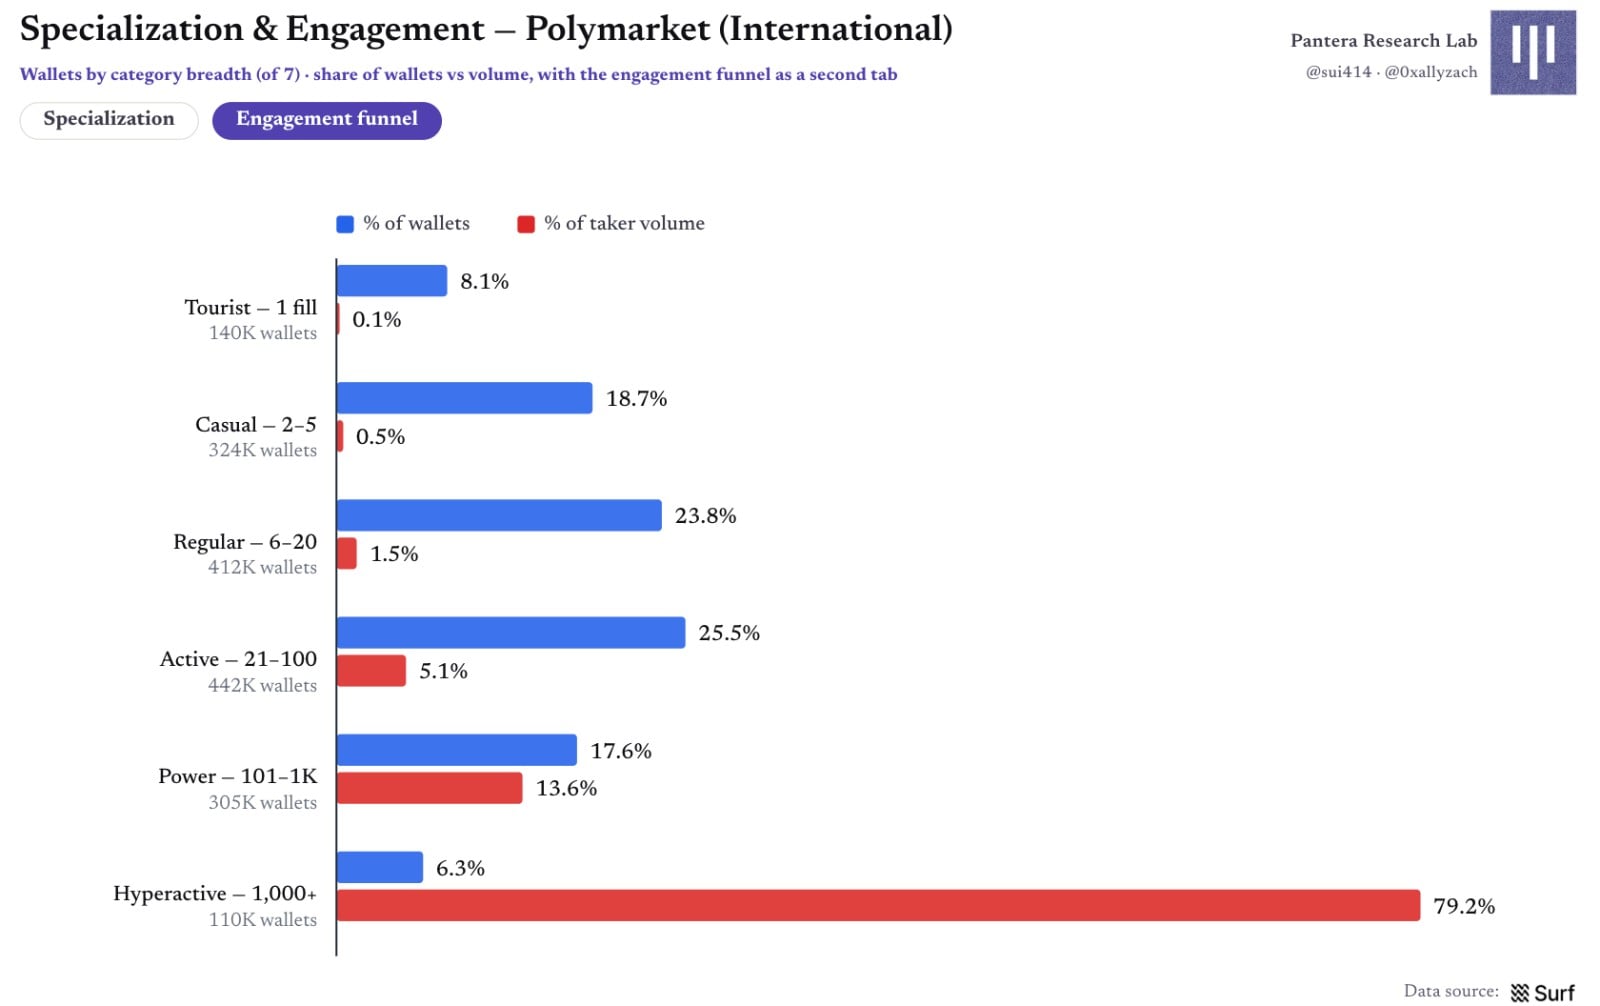
그림 16 | 전문화와 관여도: 카테고리 폭, 지갑 점유율 및 거래량
대부분 카테고리에서 지갑-단일 시장 관계는 1~2 회 체결을 중심으로 한다. 스포츠는 1 회 체결 비중이 46% 로 가장 높다. 세계/지정학은 반대로 1 회 체결 비중이 20% 에 그쳐 사용자가 뉴스 전개에 따라 동일 시장에 반복적으로 복귀함을 알 수 있다.
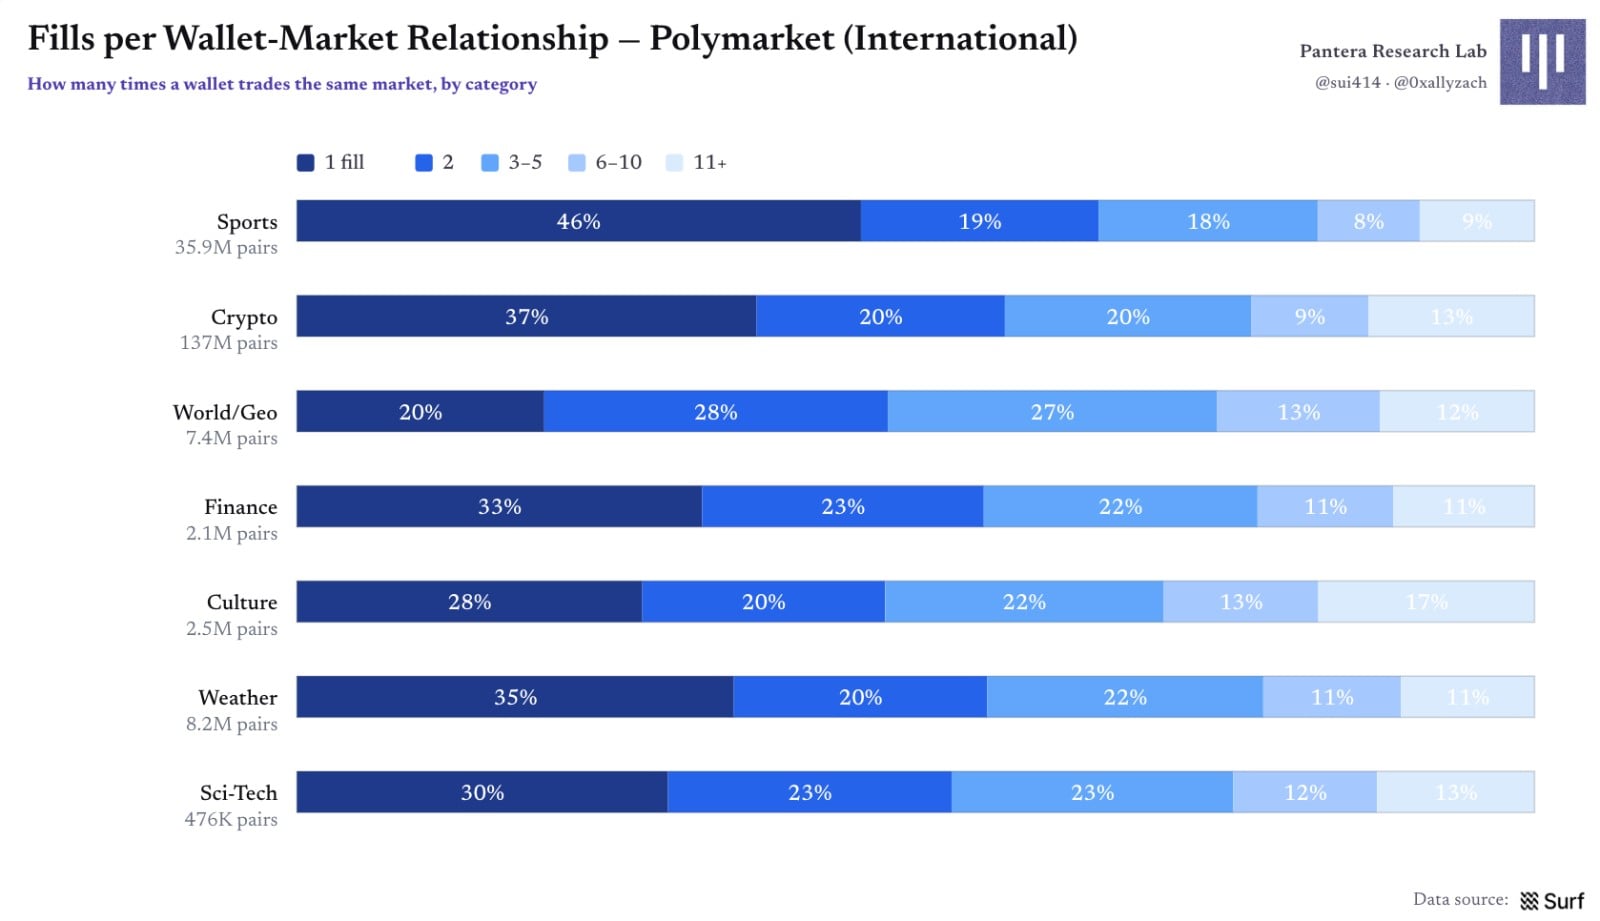
그림 17 | 지갑-시장 페어당 체결 횟수
3 종 참가자: 봇, 프로 사용자, 소매( Retail) 사용자
거래 빈도, 주문 금액 일관성, 커버 범위, 평균 노미널 가치 등 행동 신호를 통해 휴리스틱 분류를 수행한다. 이는 실제 신원을 확정하는 것이 아니며 임계값 변동에도 분포가 영향을 받는다. '누가 어떤 방식으로 거래하는가' 에 답하기에 적합할 뿐 '정말 누구인가' 를 식별하려는 것이 아니다.
봇 유사 지갑은 사용자의 5.9% 를 차지하지만 거래량의 약 3 분의 2 를 처리한다: 약 10.2 만 지갑이 119 억 달러 거래와 89% 체결 이벤트를 공급하며, 약 154 만 소매 지갑이 41 억 달러를 담당했다. 프로/정보 보유 사용자는 약 5% 로 taker 거래량의 6.6% 을 기여해 유동성 제공이 많고 적극적 taker 체결이 적은 특징과 일치한다.
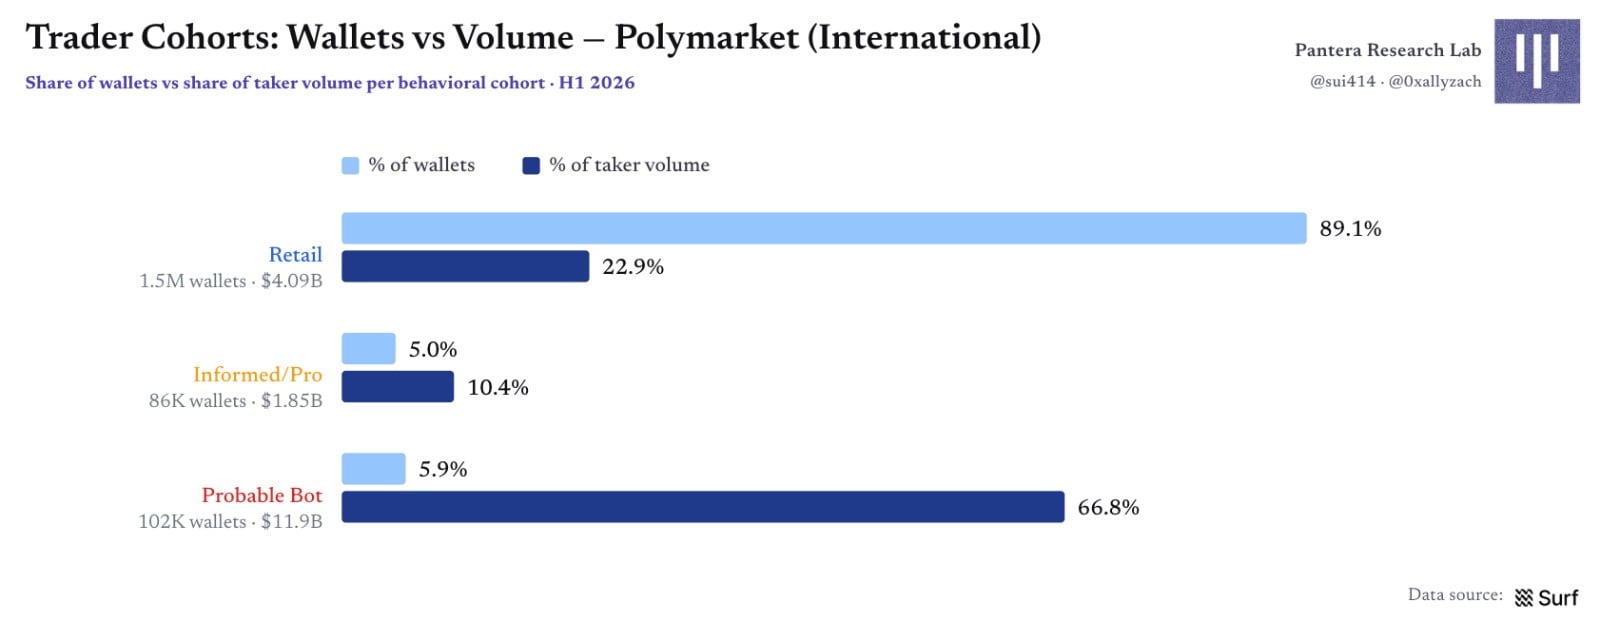
그림 18 | 트레이더 그룹: 지갑 수와 거래량의 불일치
카테고리별 보면 봇은 암호화폐와 스포츠 시장을 거의 독점해 각각 거래량의 약 80% 와 72% 를 차지한다. 인간이 여전히 가격 형성에 더 큰 영향을 미치는 중간 영역—지정학, 금융, 문화—에서는 세 그룹의 점유율이 근접하다.
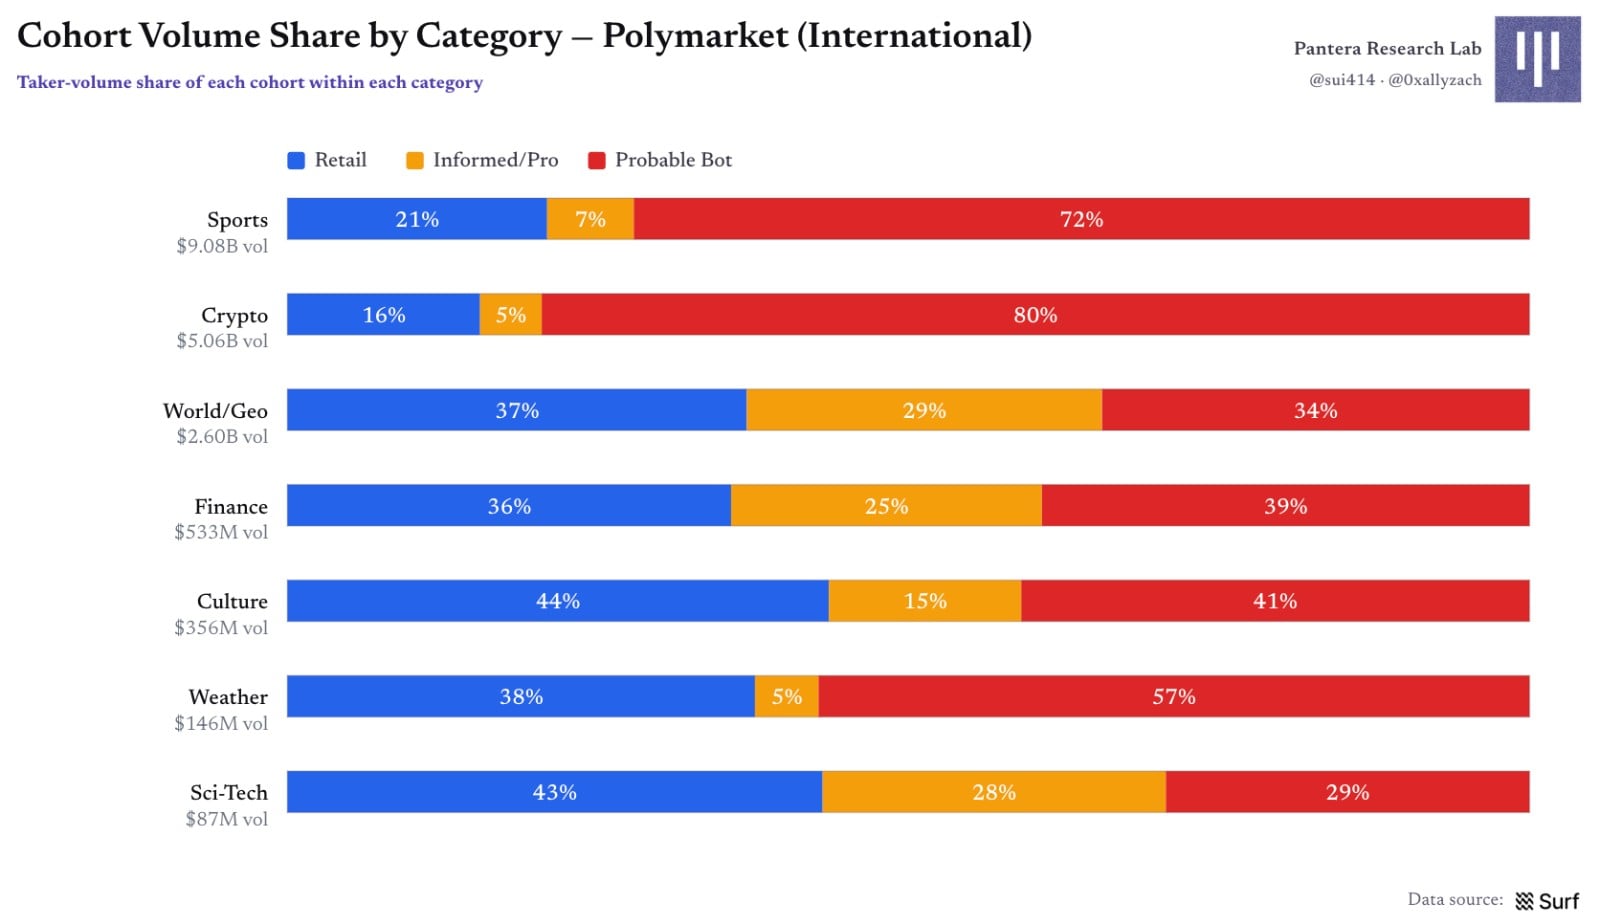
그림 19 | 카테고리별 그룹 거래량 점유율
다만 거래량 우위는 매우 얇은 봇 층에서 비롯된다. 지갑 수 기준으로는 모든 카테고리에서 소매 사용자가 압도하며, 암호화폐와 날씨 시장에서 봇 비율이 상대적으로 높아 약 5% 인구 점유율이 자동화 행위로 대체된다.
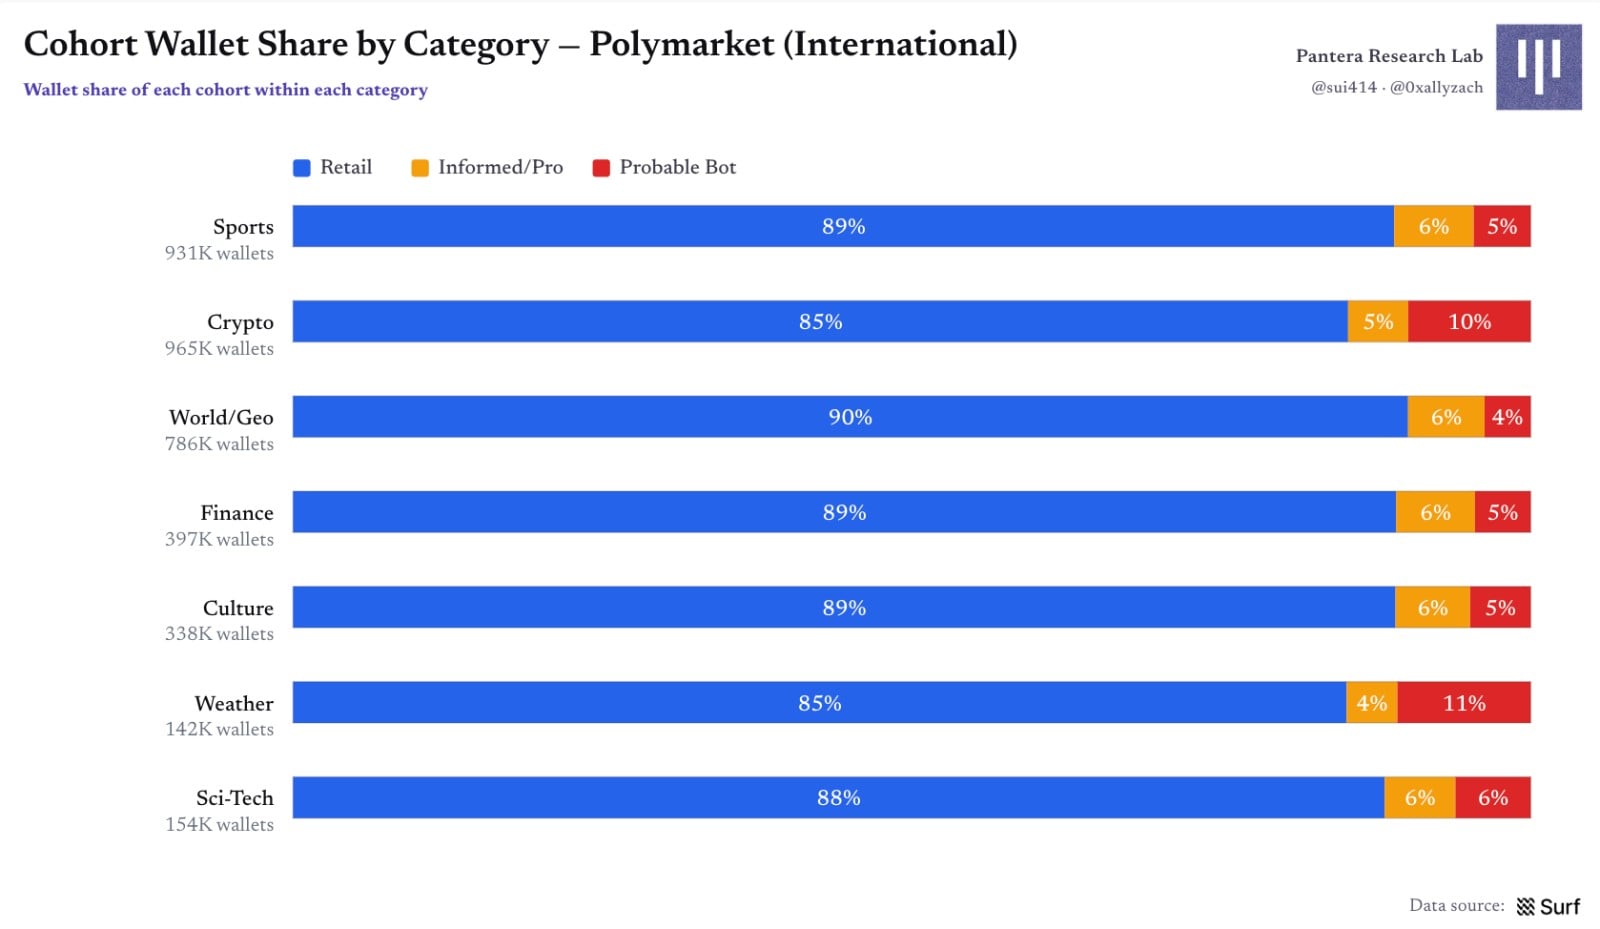
그림 20 | 카테고리별 지갑 그룹 점유율
예측 시장 사용자는 수수료에 민감한가?
카테고리별 다른 시기에 수수료가 적용된 것은 자연 실험을 구성한다. 제로 수수료인 세계/지정학을 통제군으로 삼을 수 있다. 결과는 수수료 도입 후 거래량 구성이 명확히 변한다는 것이고, 특히 암호화폐, 문화, 날씨 시장에서 그러했다: 프로/정보 보유 사용자의 거래량 점유율이 급격히 하락한 반면 소매와 봇 점유율은 비교적 안정적이었고 비용에 대해 덜 민감함을 보였다.
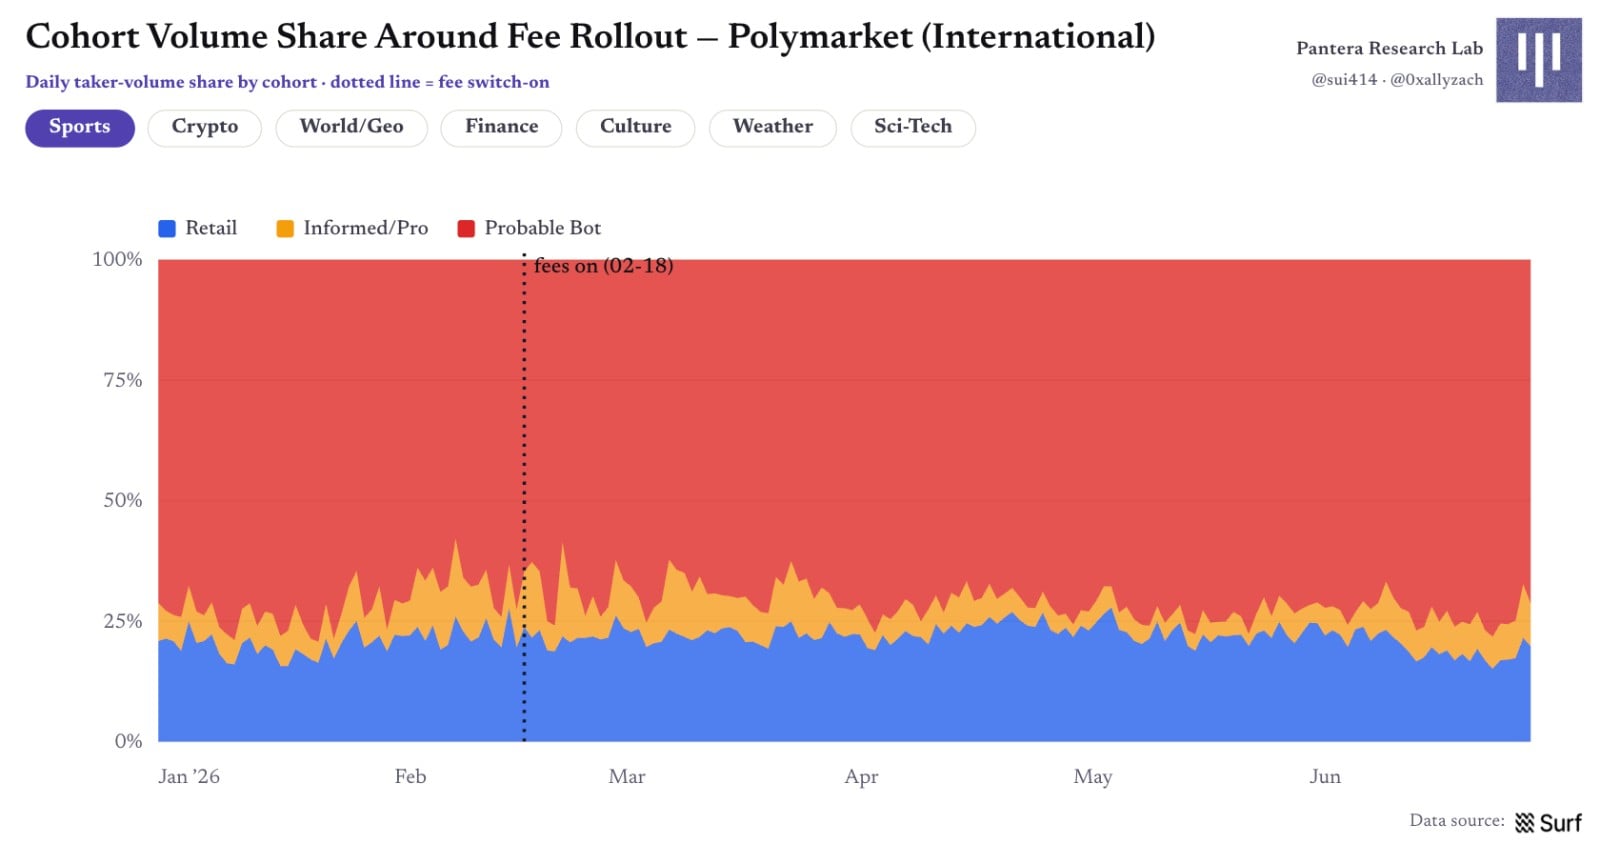
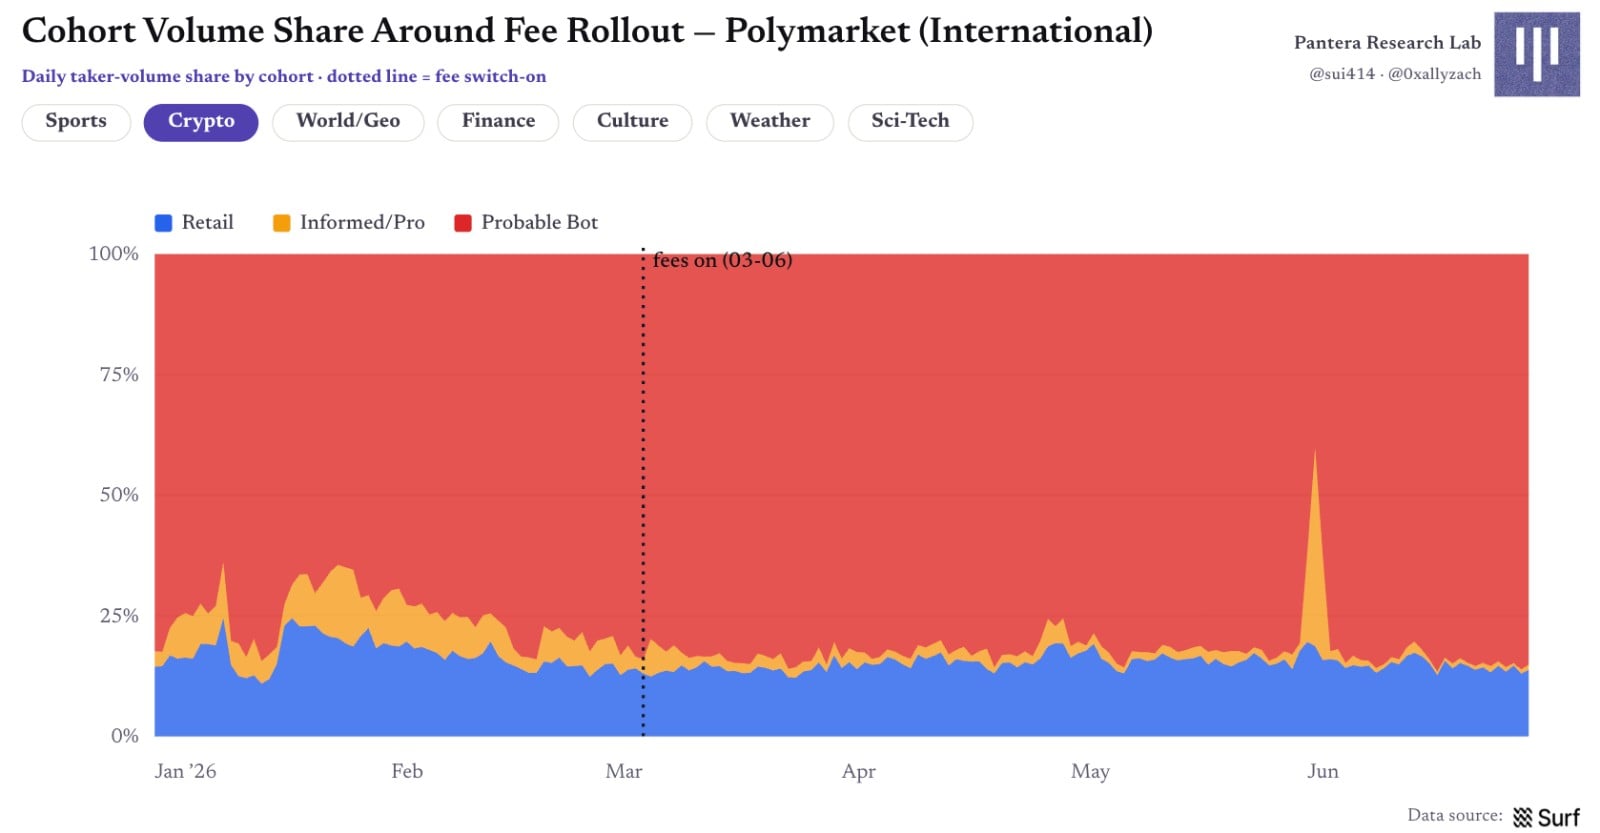
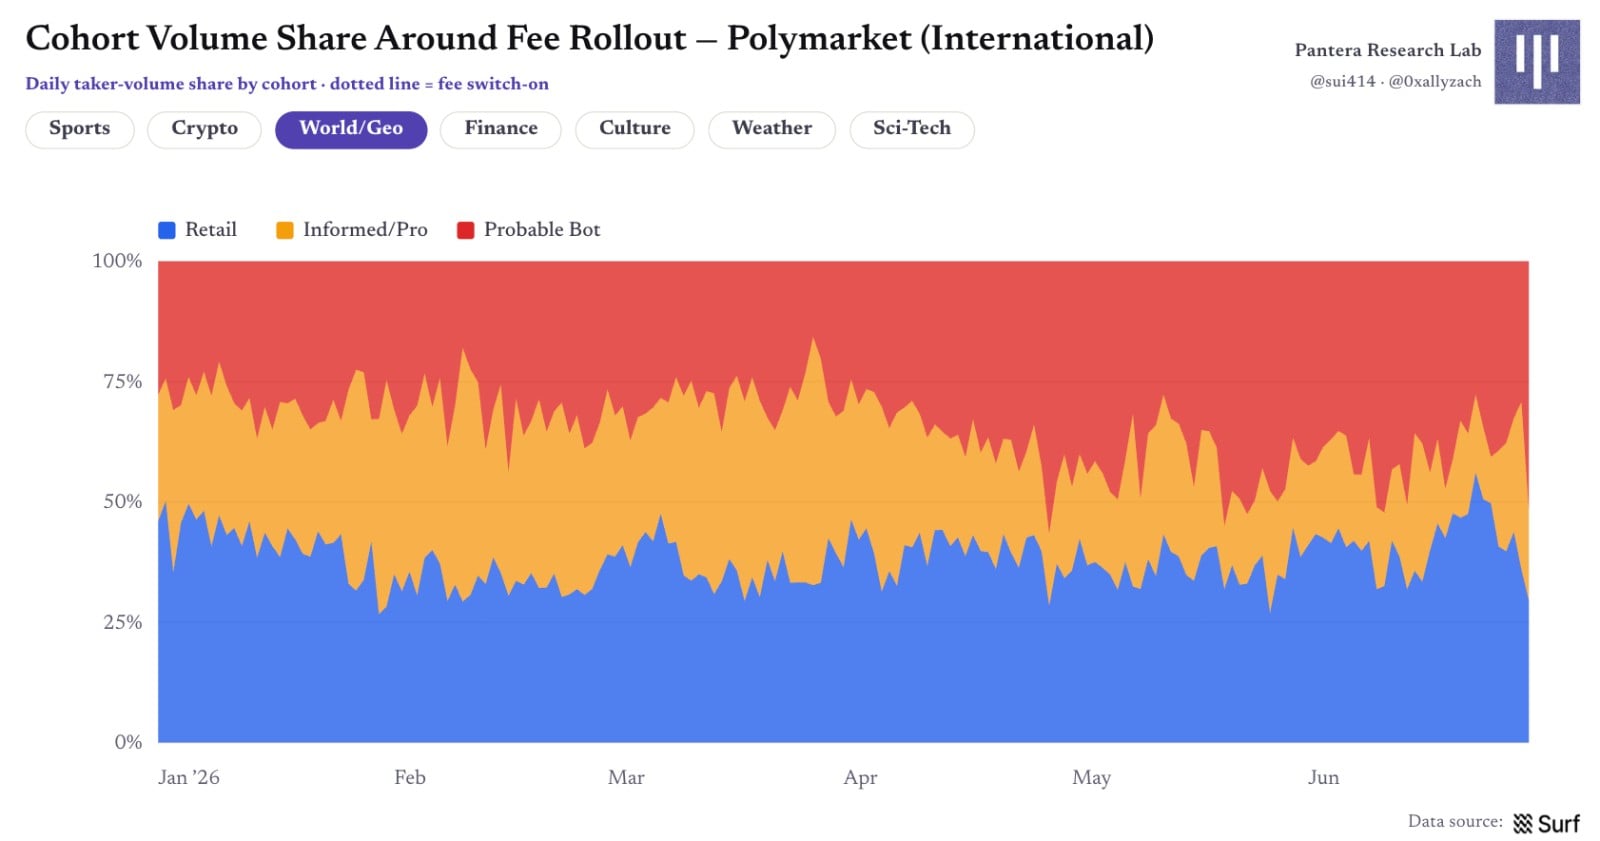
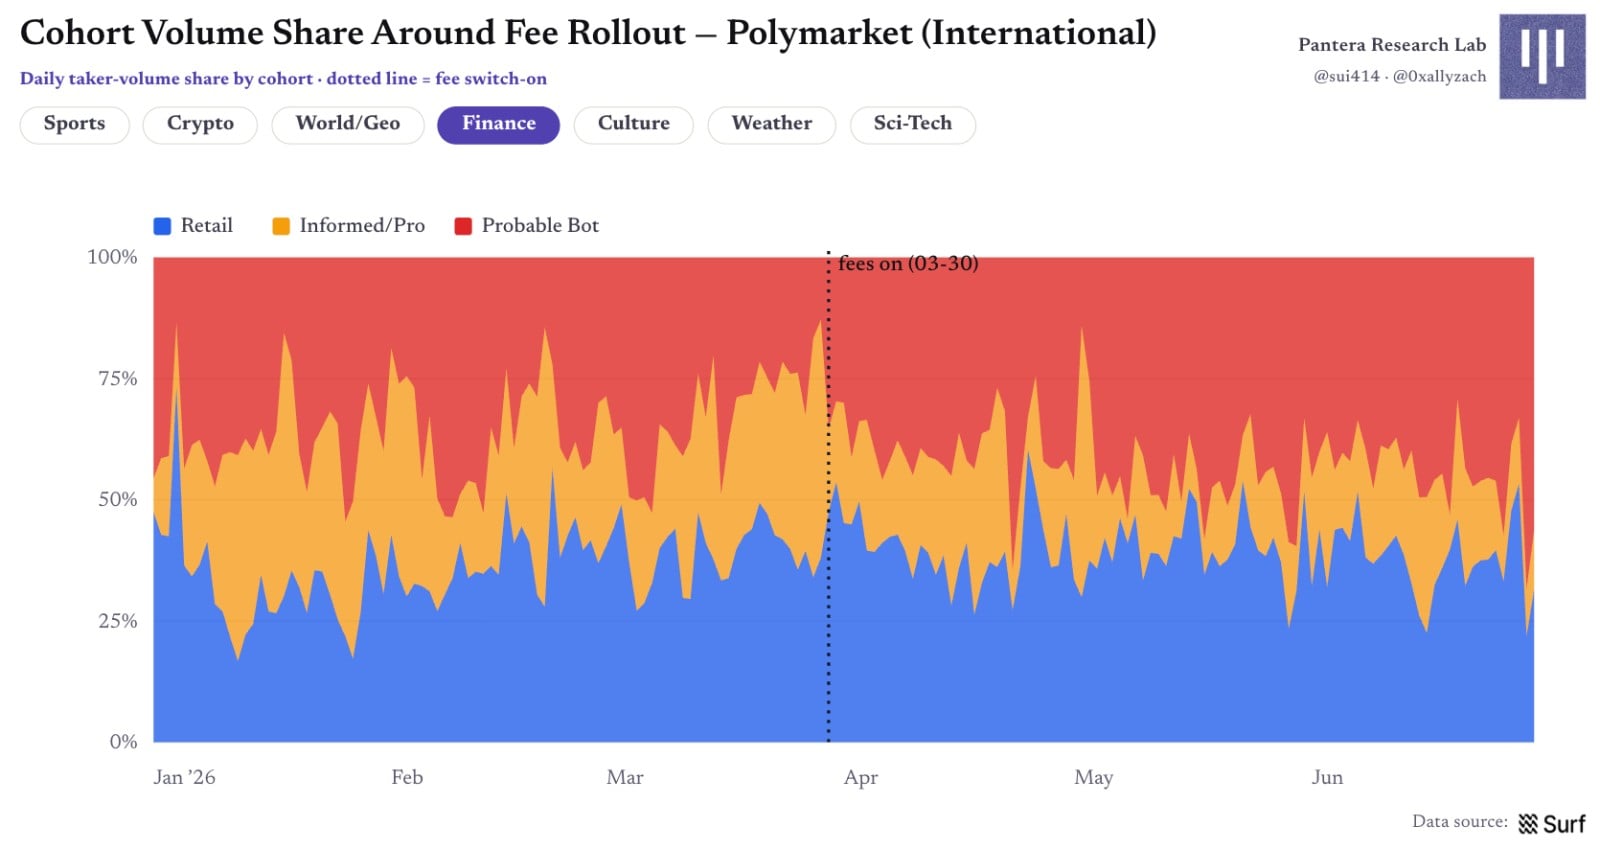
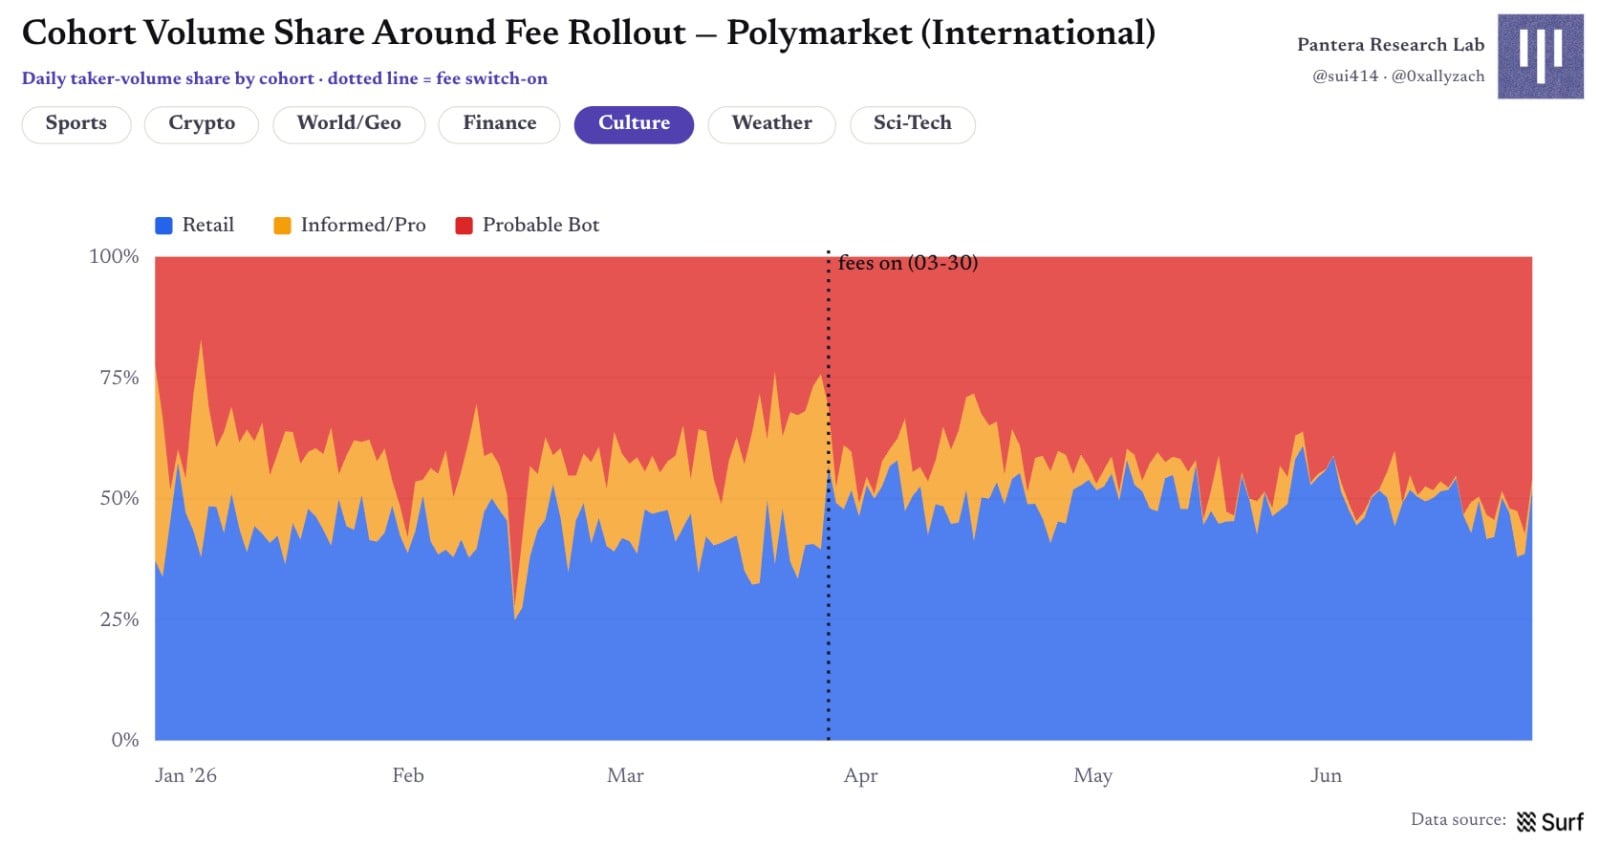
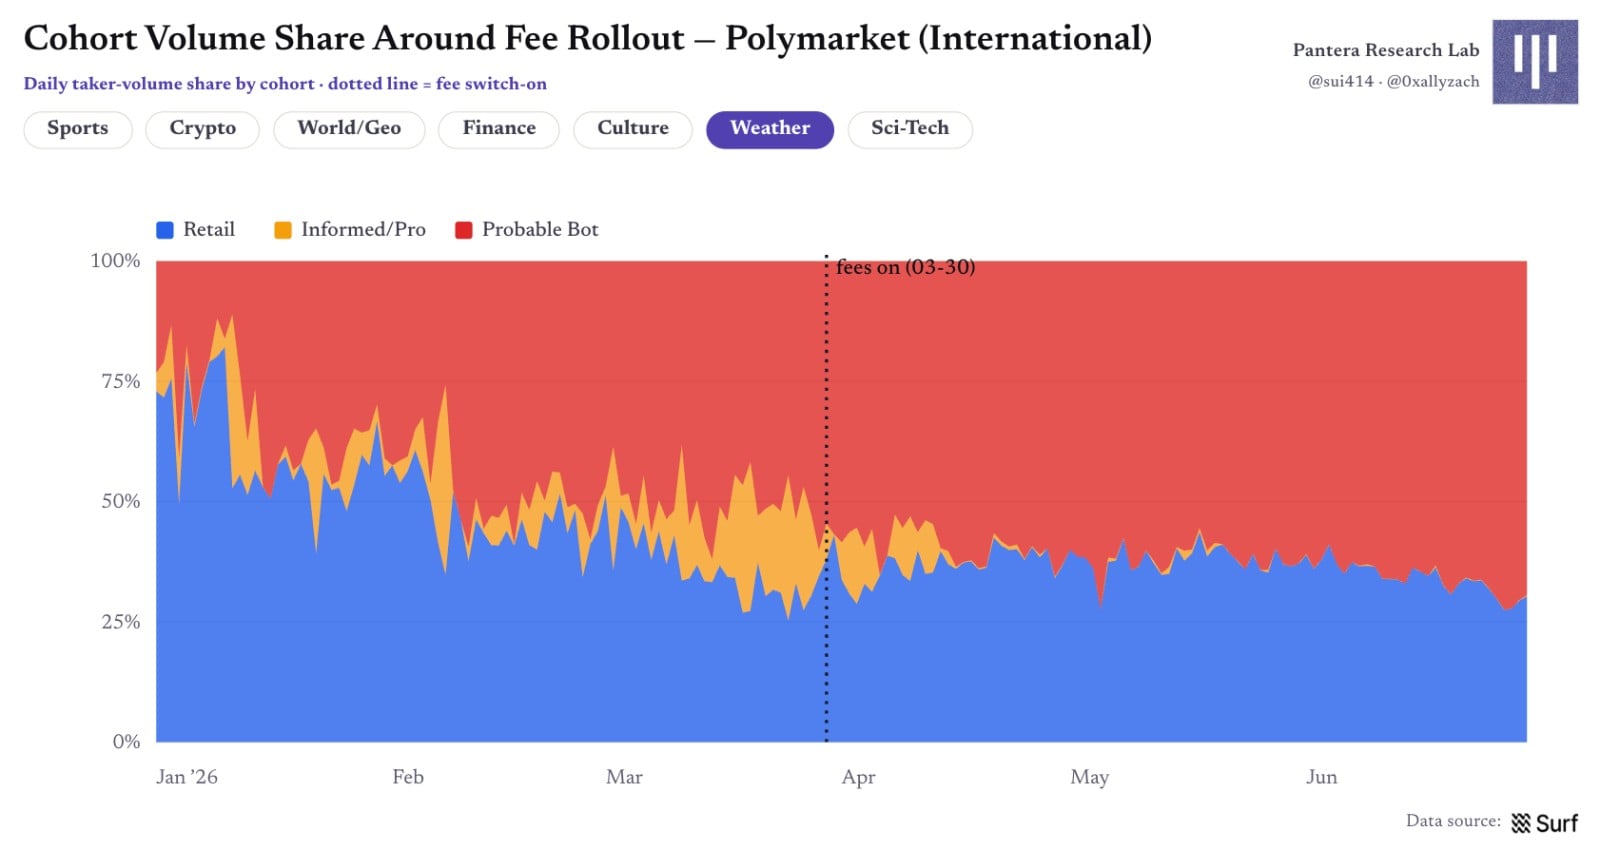
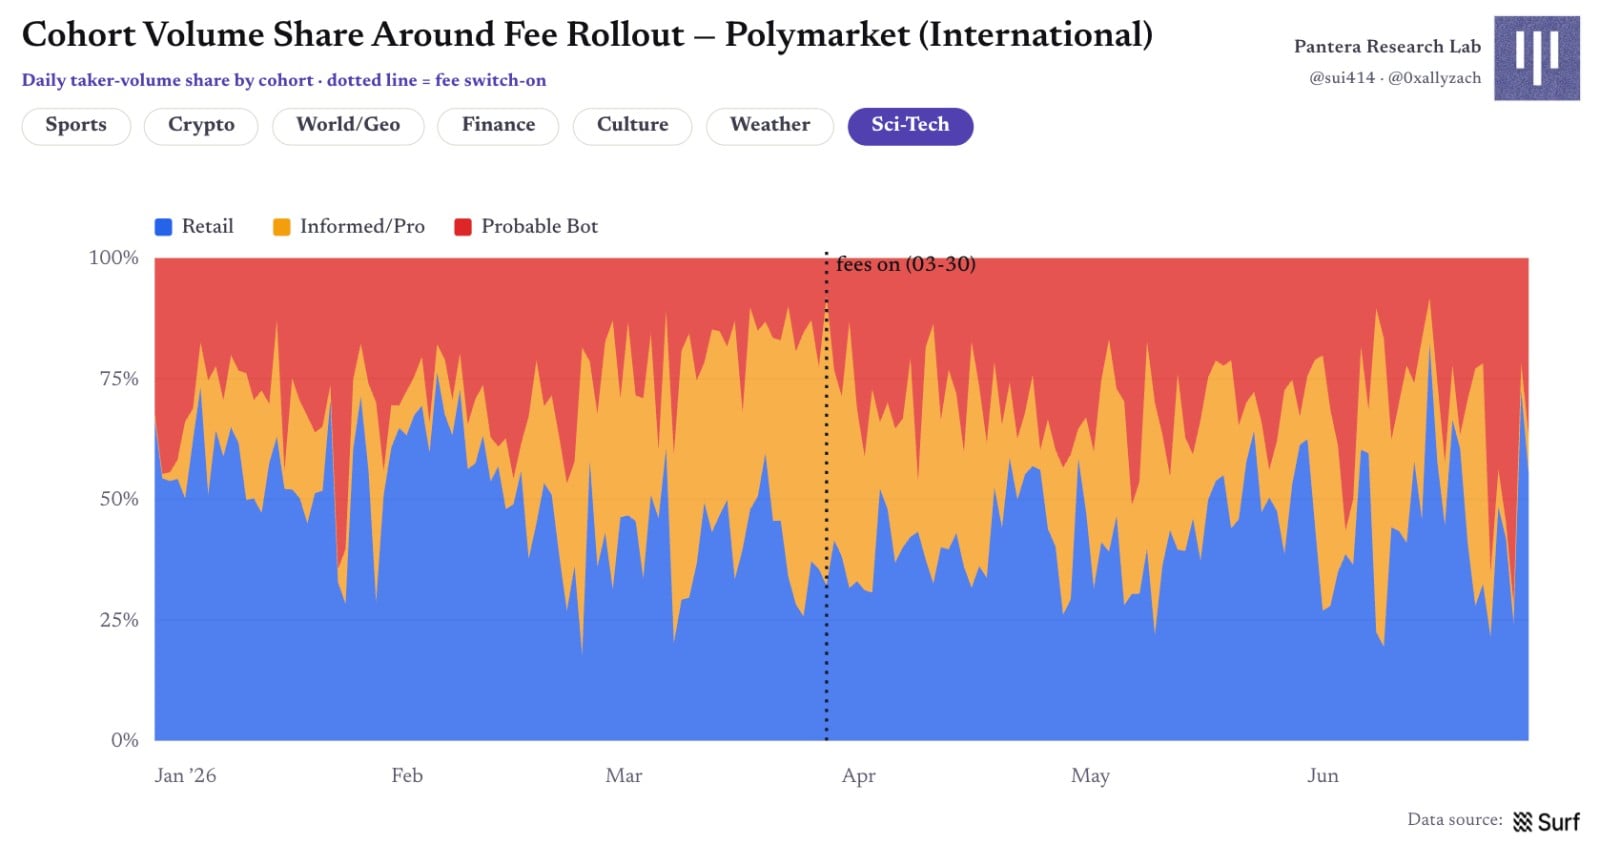
그림 21 | 수수료 도입 전후 각 그룹 거래량 점유율
지갑 점유율 변화폭은 거래량 점유율보다 훨씬 작지만 패턴은 일치한다: 위 세 카테고리에서 프로/정보 보유 지갑 이탈이 가장 뚜렷했다. 수수료가 바꾸는 것은 '누가 베팅을 늘리는가' 일 뿐, '누가 여전히 장부에 있는지' 를 즉각 바꾸지는 않는다.
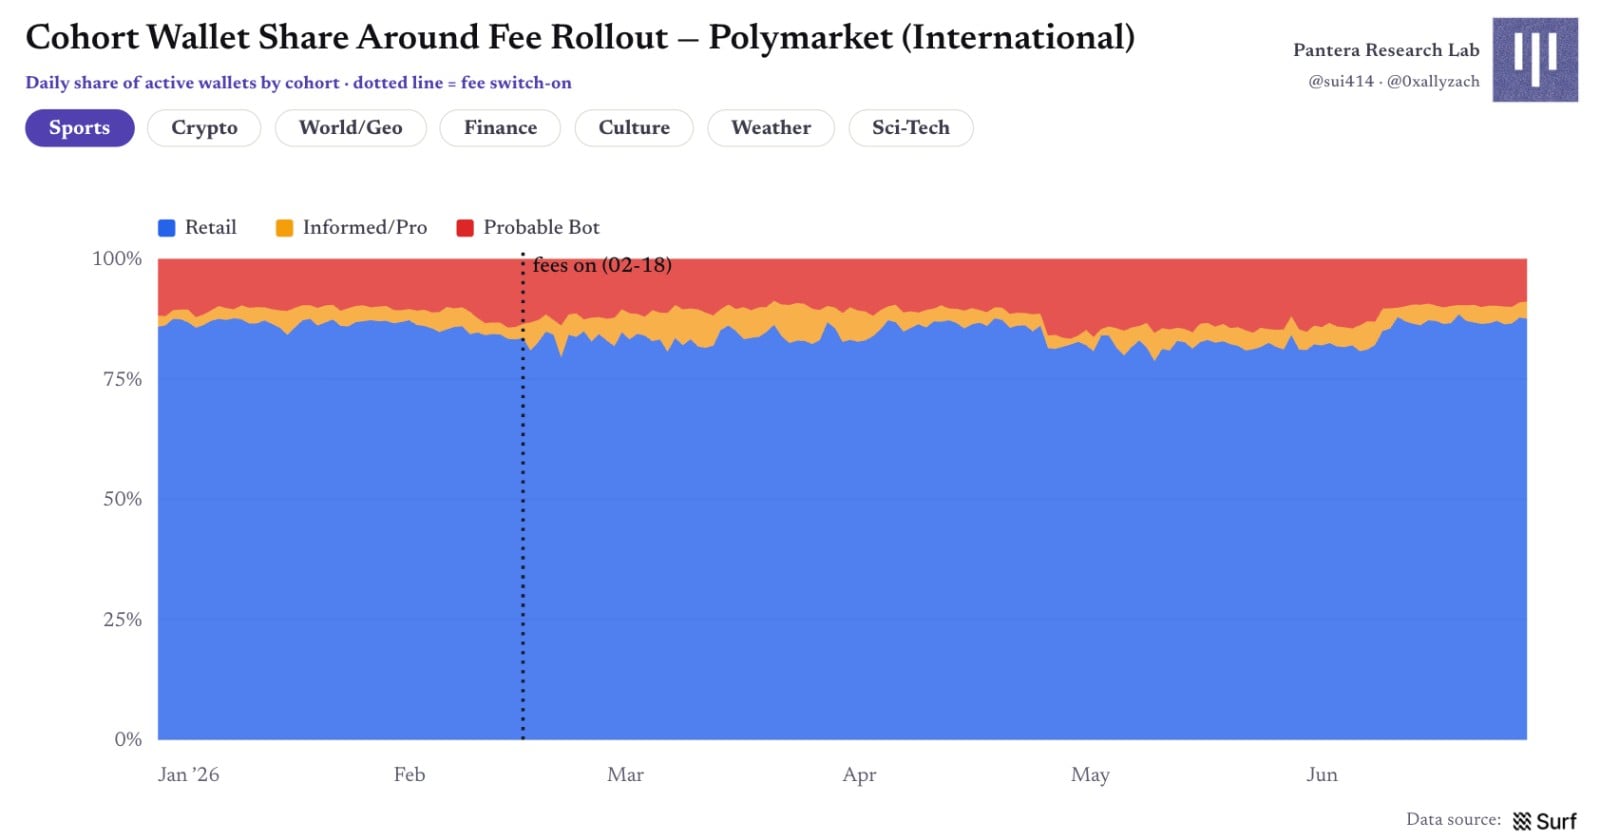
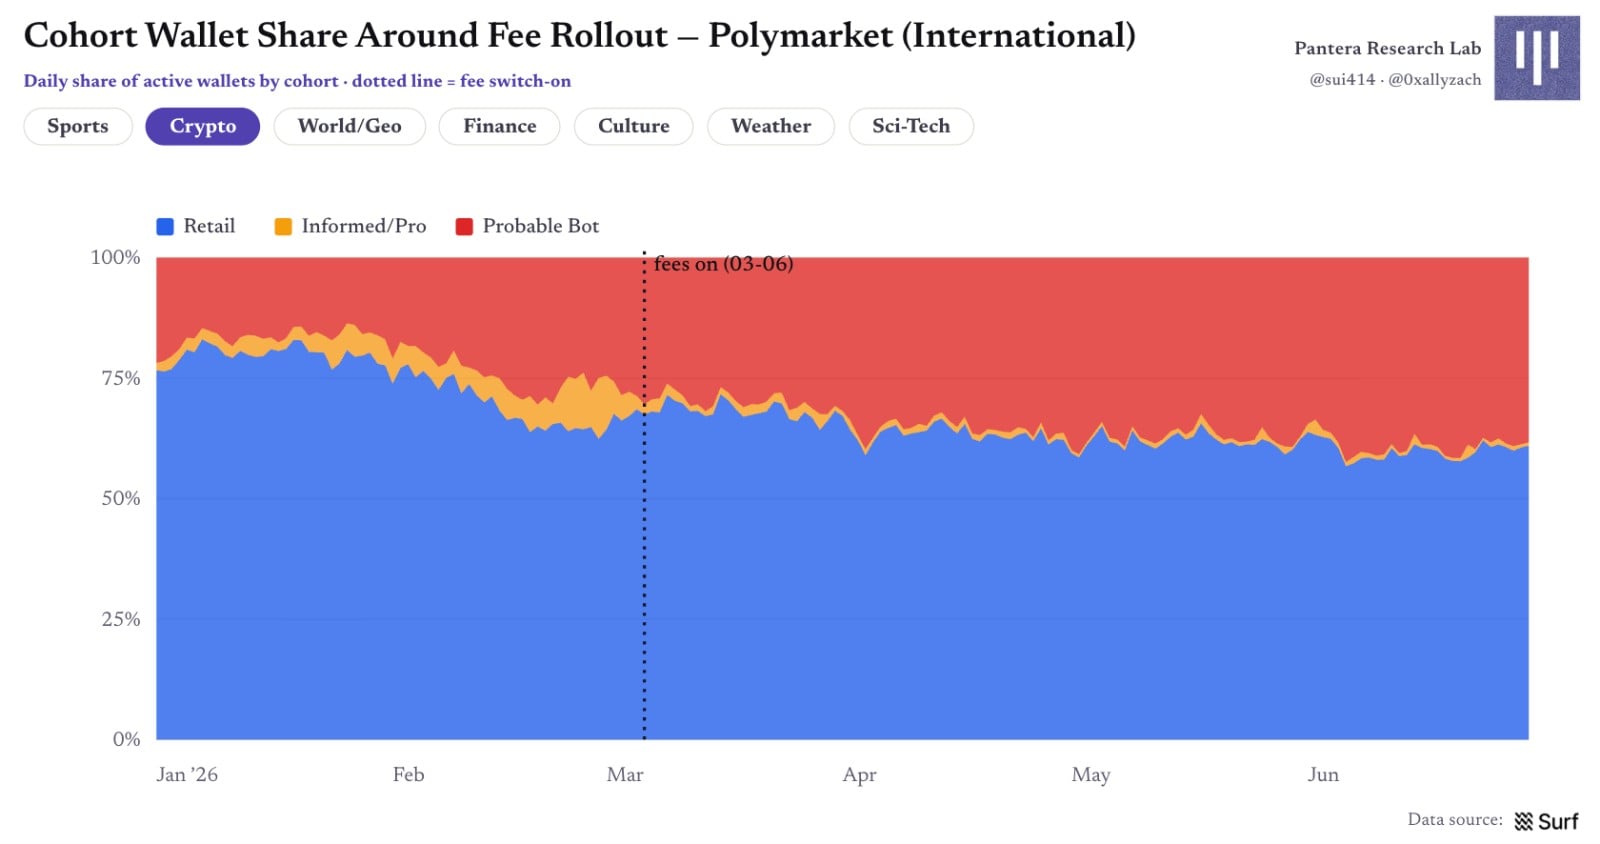
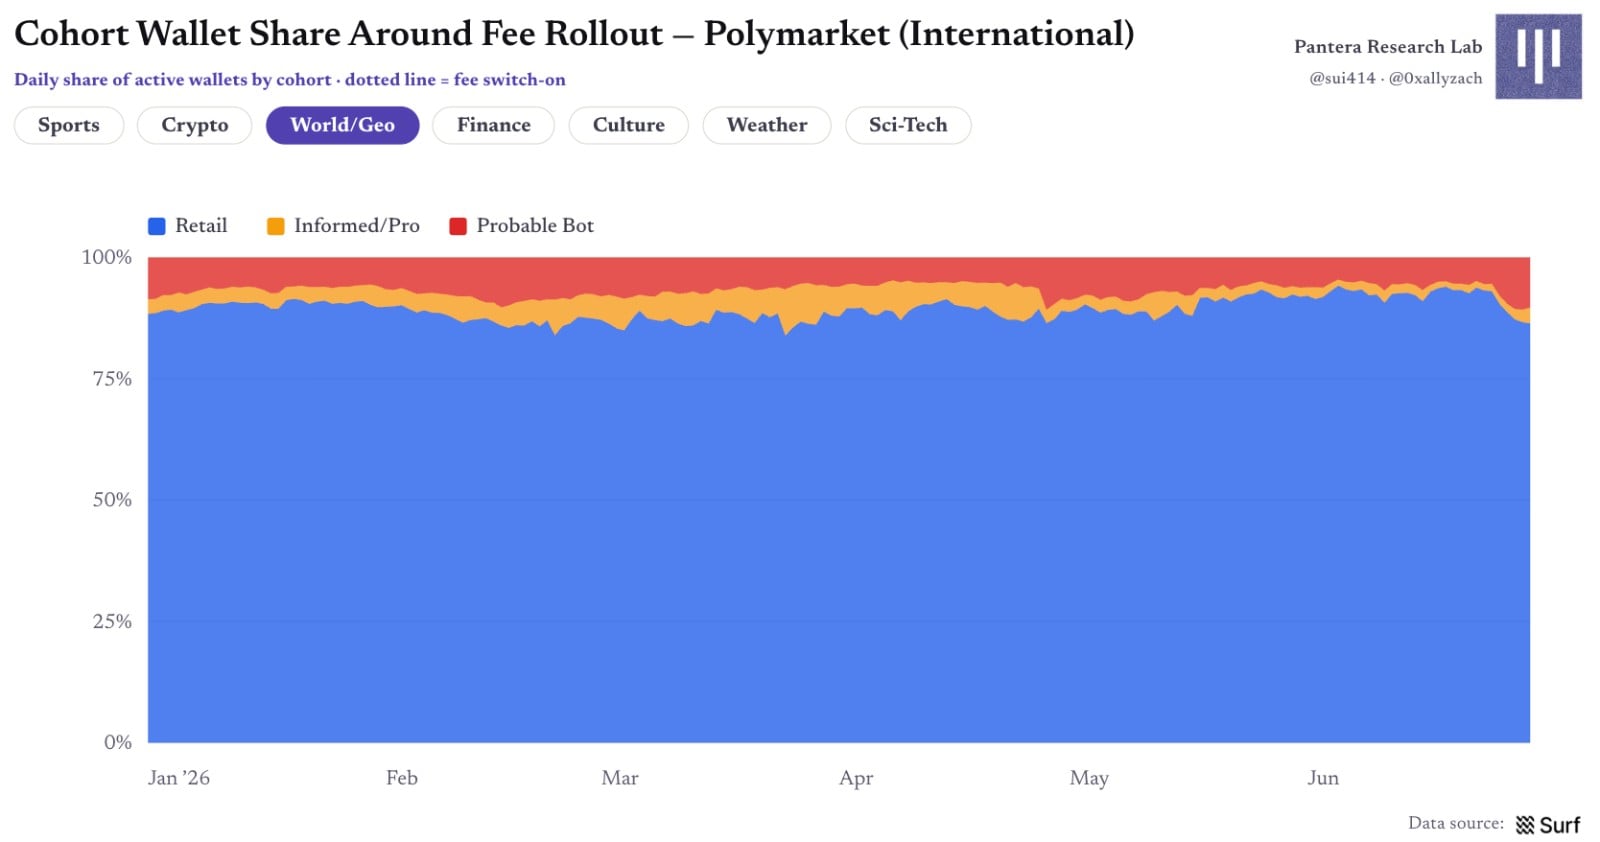
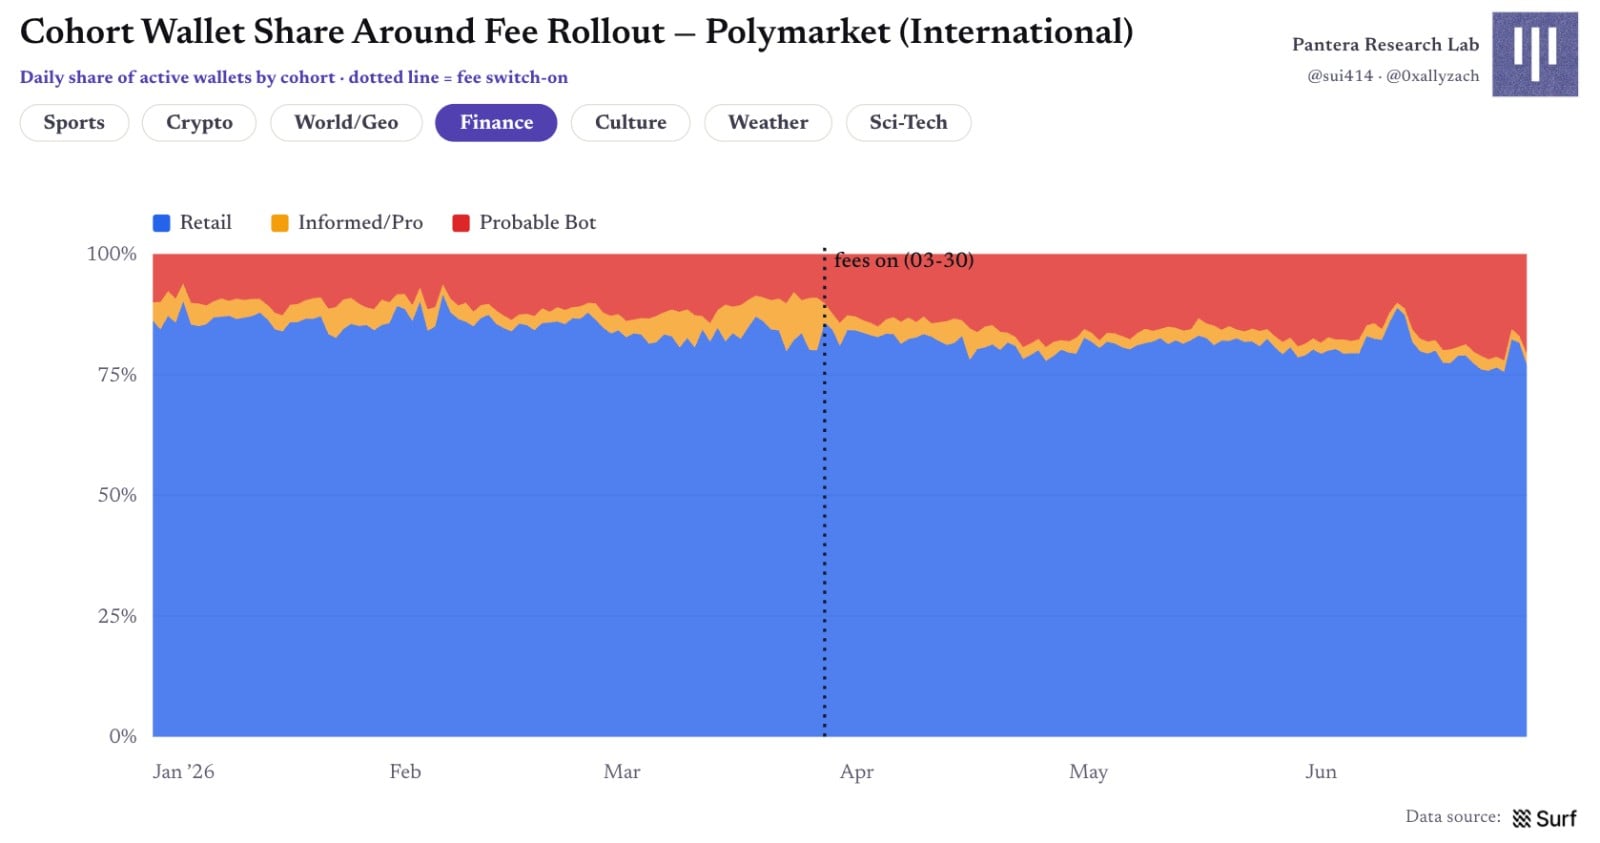
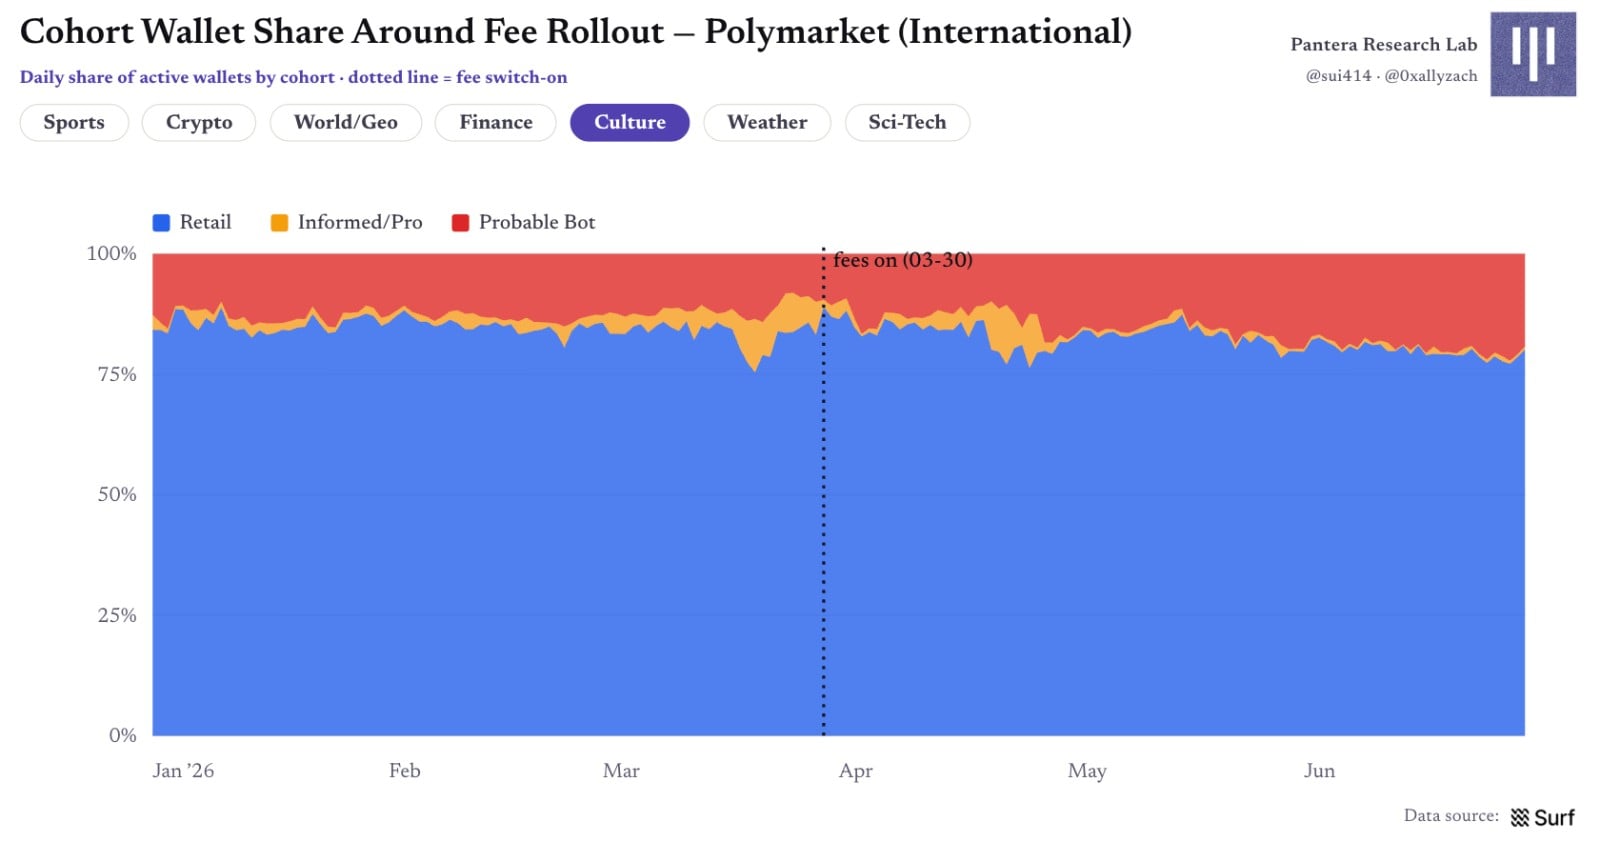
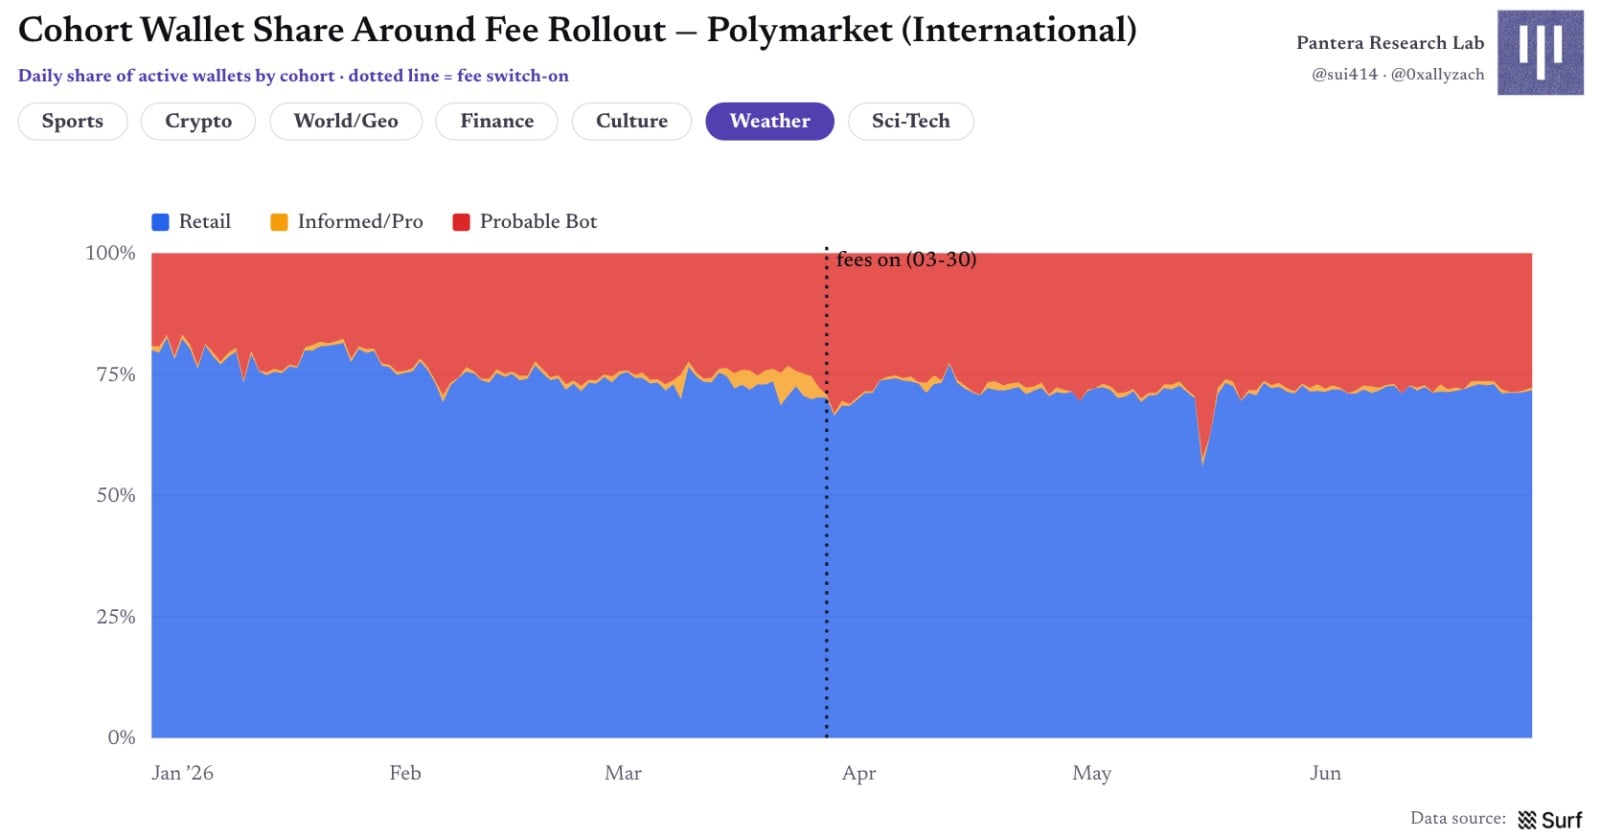
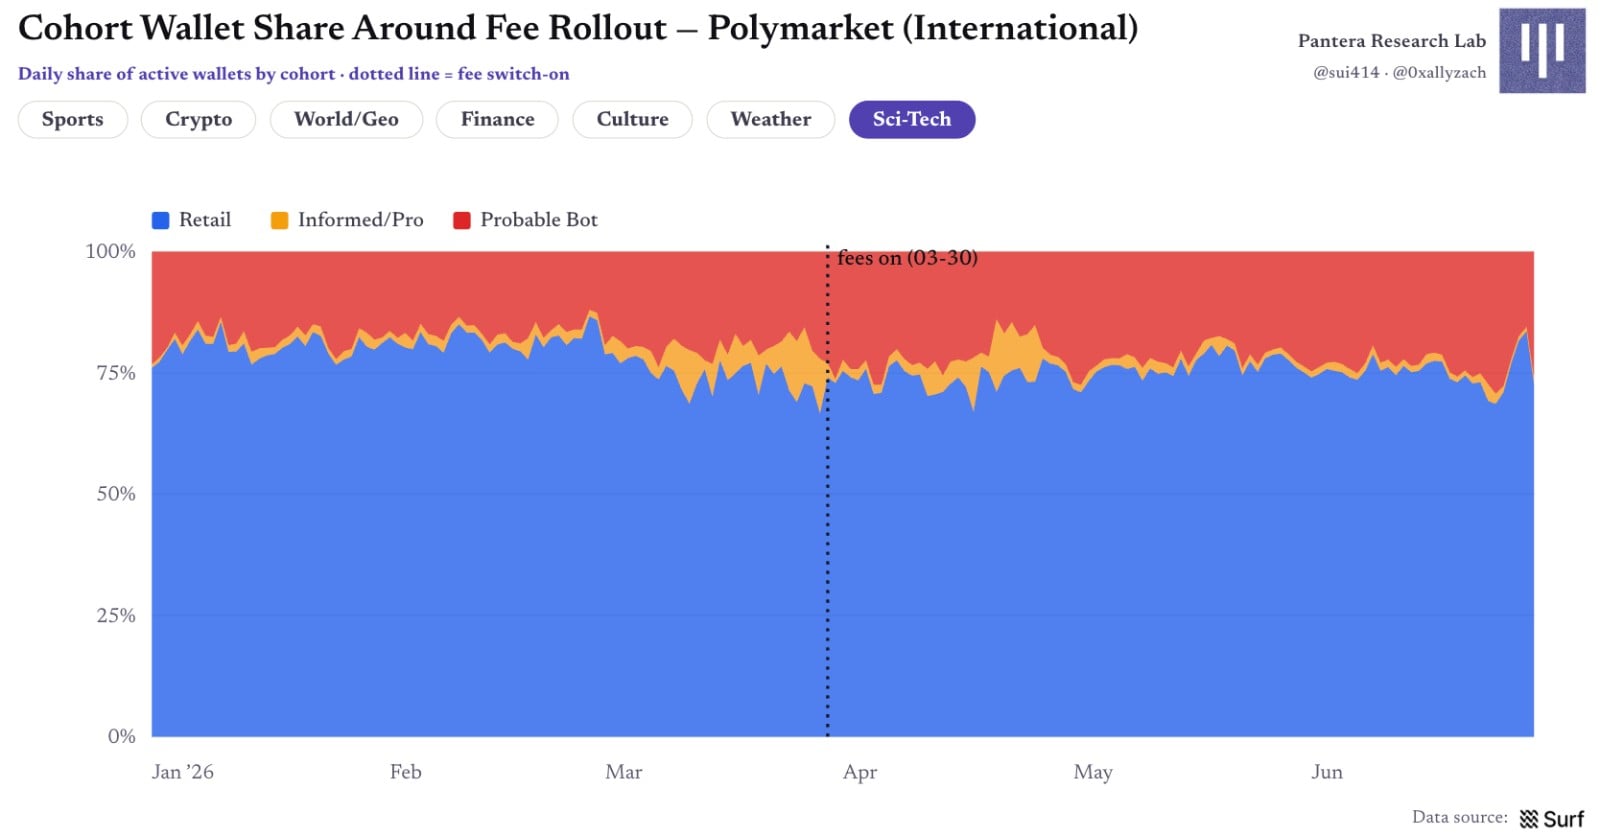
그림 22 | 수수료 도입 전후 각 그룹 지갑 점유율
진입 타이밍: 대부분 매우 늦게 온다
시장 생애 주기 내내 늦은 진입이 상례이나 정보 게임 종류에 따라 지연 정도가 다르다. 스포츠와 암호화폐는 지연 경쟁이 가장 심해 전 그룹 진입 중앙값이 시장 생애 주기 92%~95% 지점에 자리해 소매 사용자에게 명확한 어버세스 선택 압력을 형성한다. 문화는 약 85%~90%, 날씨는 반대로 진입이 가장 빨라 소매 중앙값 약 61%, 봇 약 51% 로 모델이 조기에 프라이싱 가능한 결과 제시형 시장과 일치한다. 날씨 시장은 프로 사용자가 상대적으로 가장 늦게 진입하는 카테고리이기도 해 중앙값 약 83% 이다.
진입 타이밍 분석은 완전한 생애 주기가 관찰 가능한 시장만 포함한다. 즉 상반기 내에 정산 완료되었고, 첫 체결부터 지갑을 추적 가능한 것(2026 년 이전부터 보유 포지션 포함)
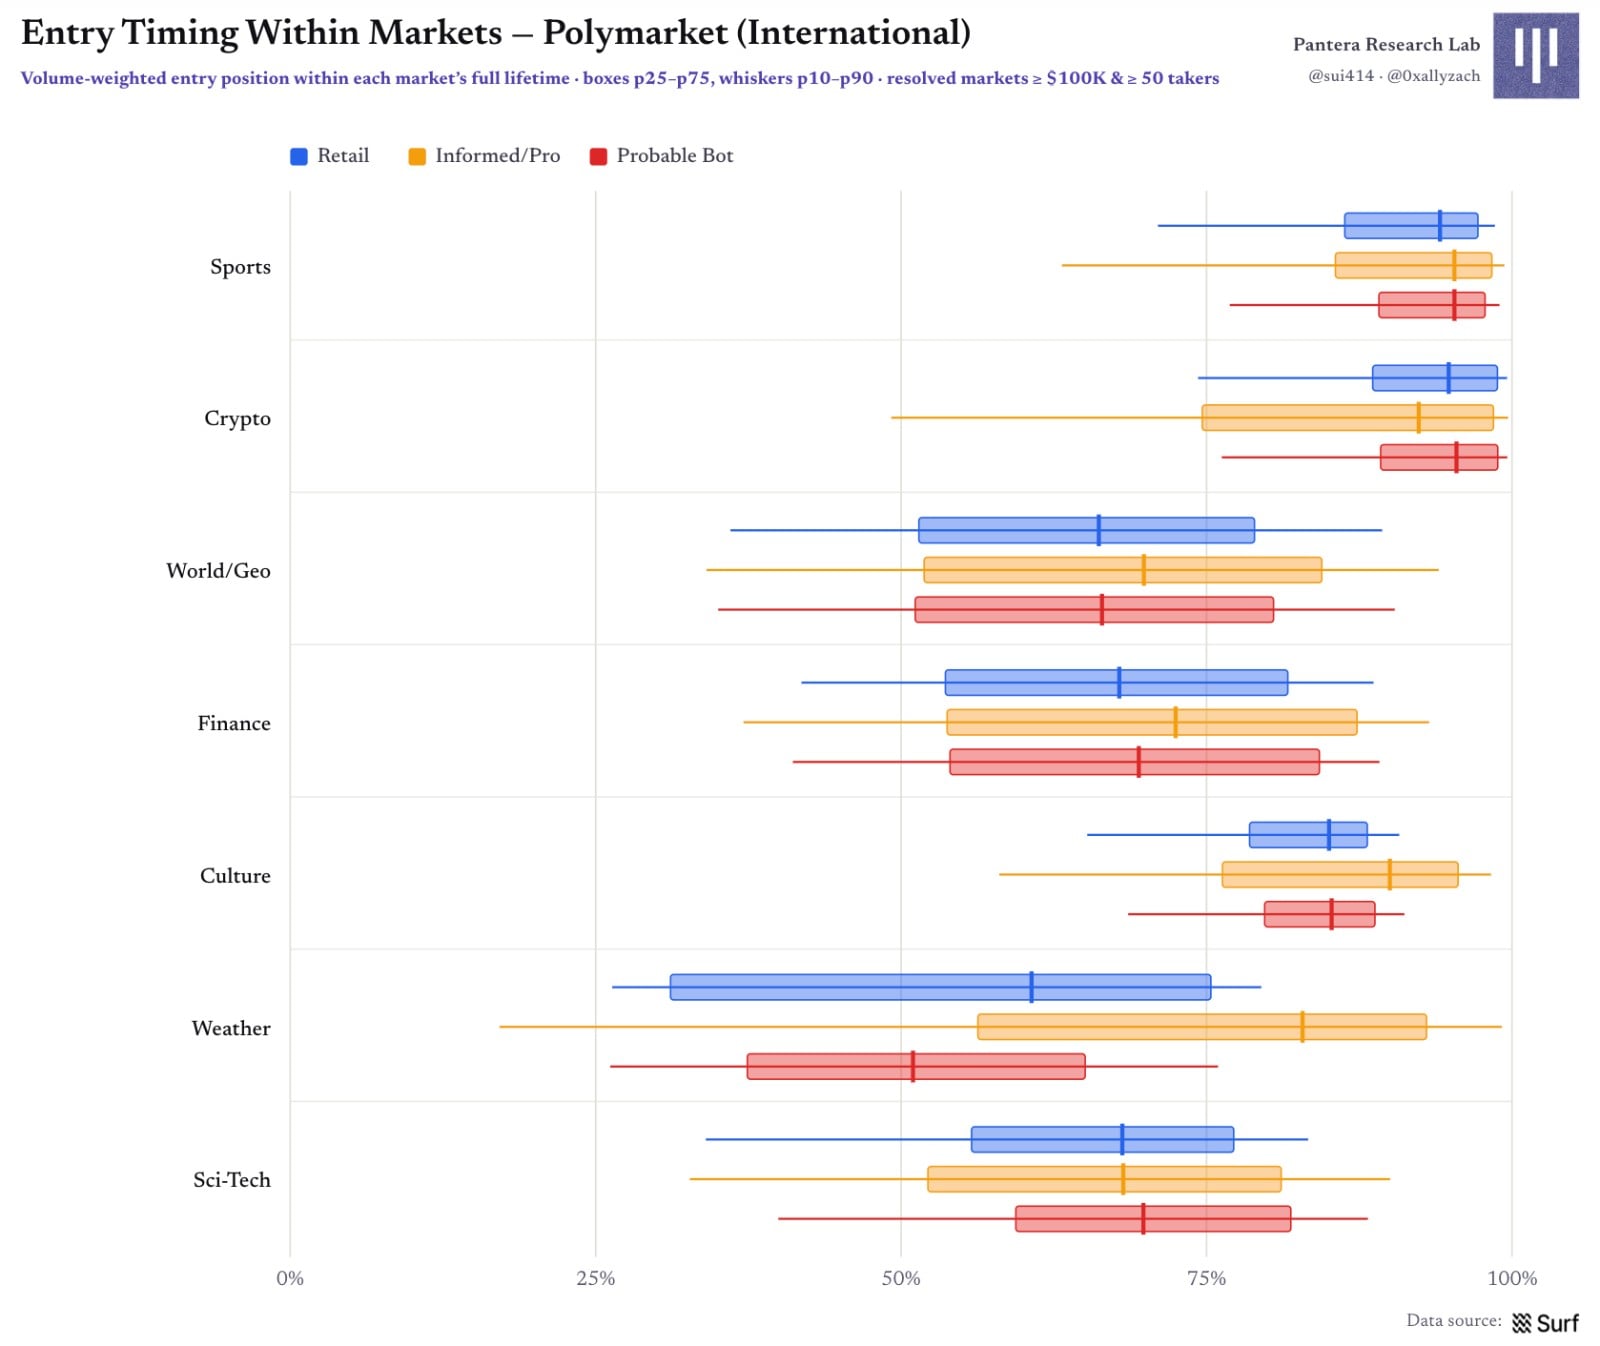
그림 23 | 각 그룹의 시장 생애 주기 내 가중 진입 위치
카테고리별 거래량 최대 시장은 더 직관적인 일일 리듬을 보여준다: 소매 사용자 체결은 시장 전체 기간에 걸쳐 산재하는 반면, 프로/정보 보유 사용자와 봇은 정보 유입 시 급격한 볼륨 증가나 정산 근접 시 집중 베팅을 더 쉽게 일으킨다.
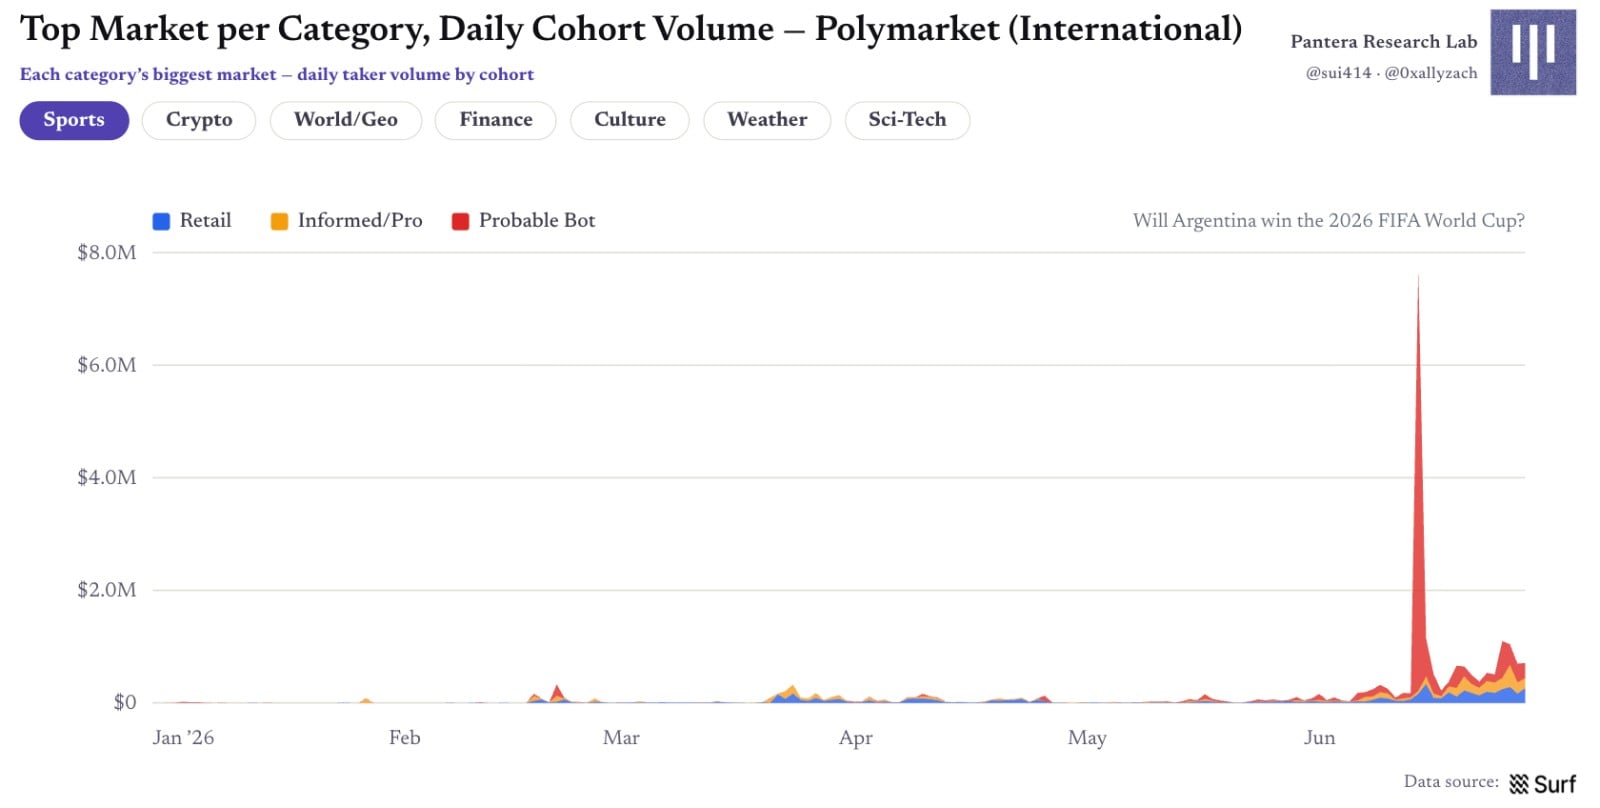
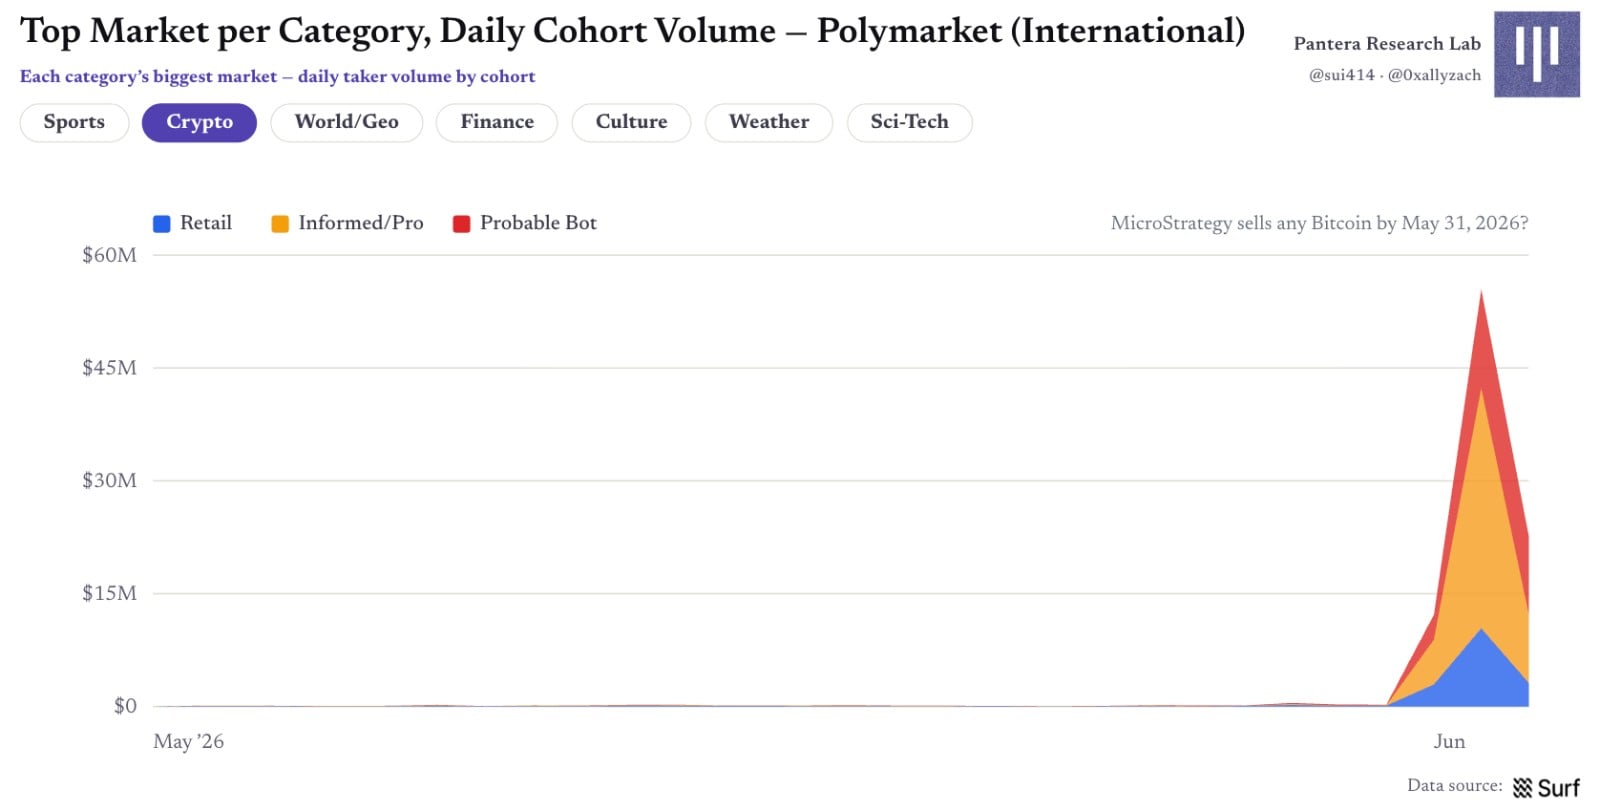
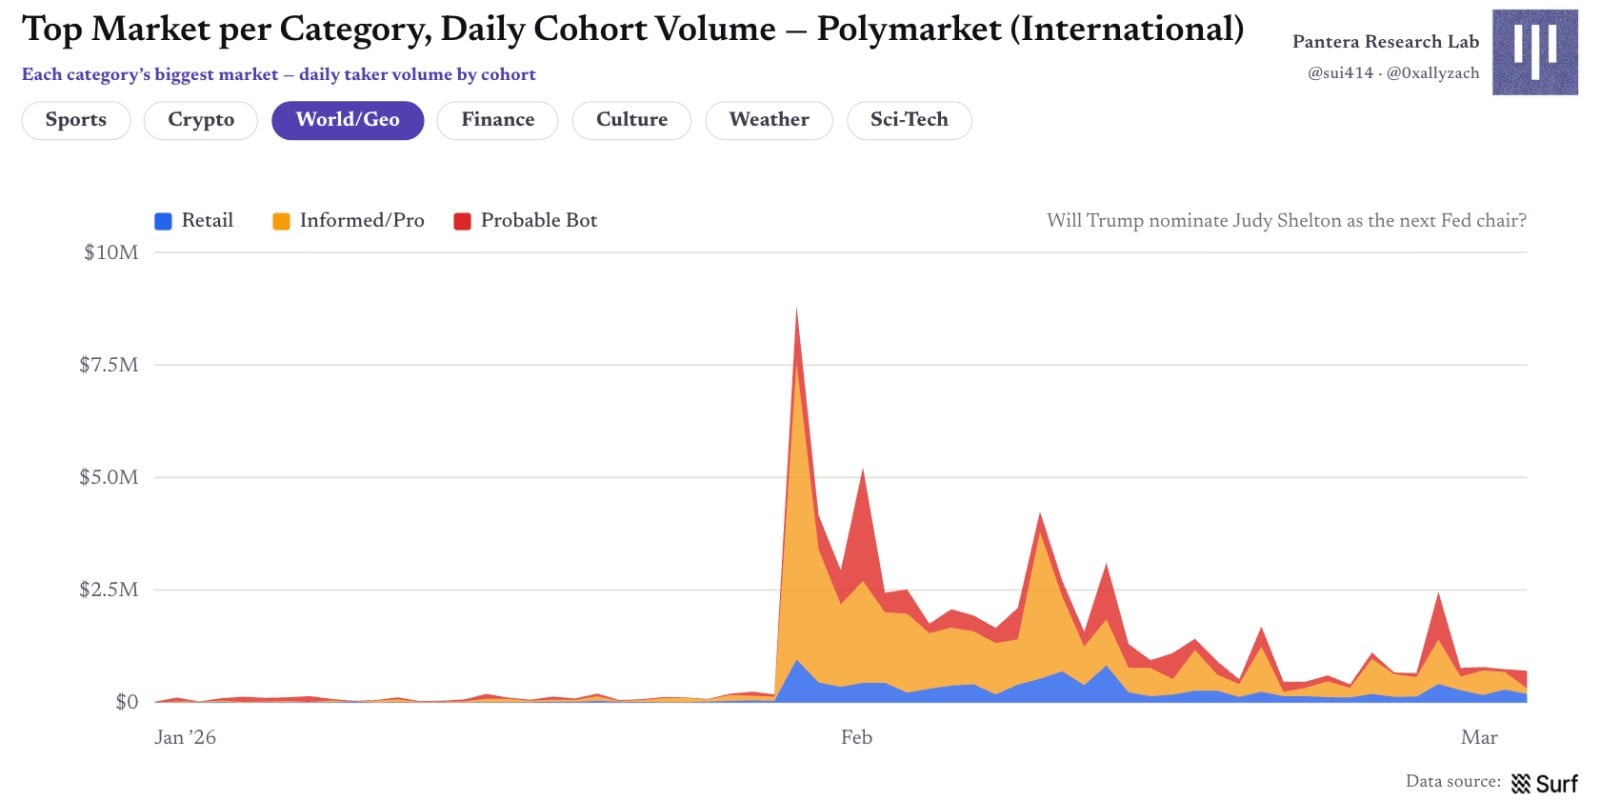
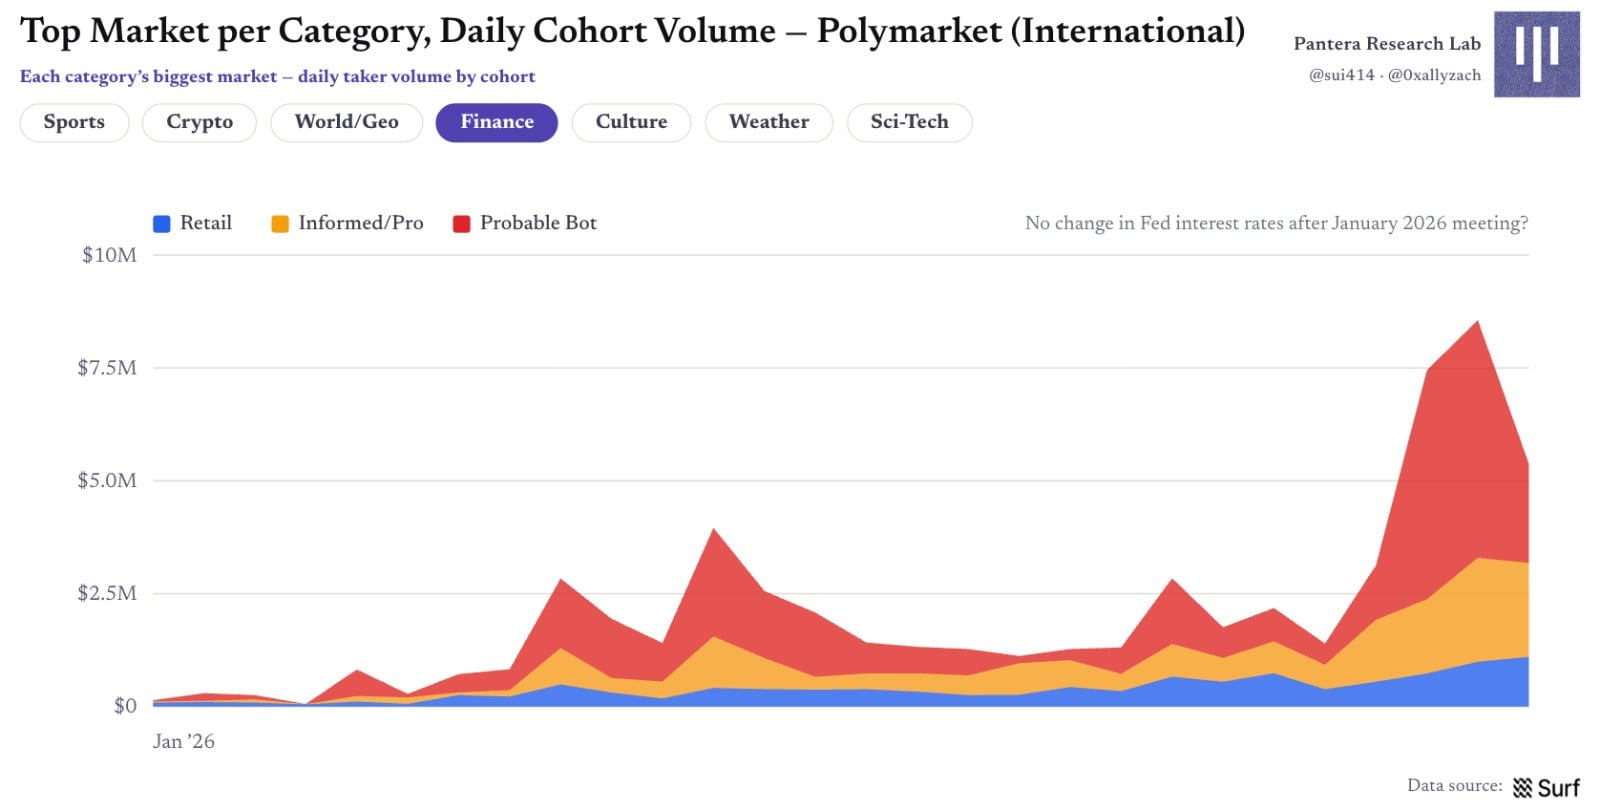
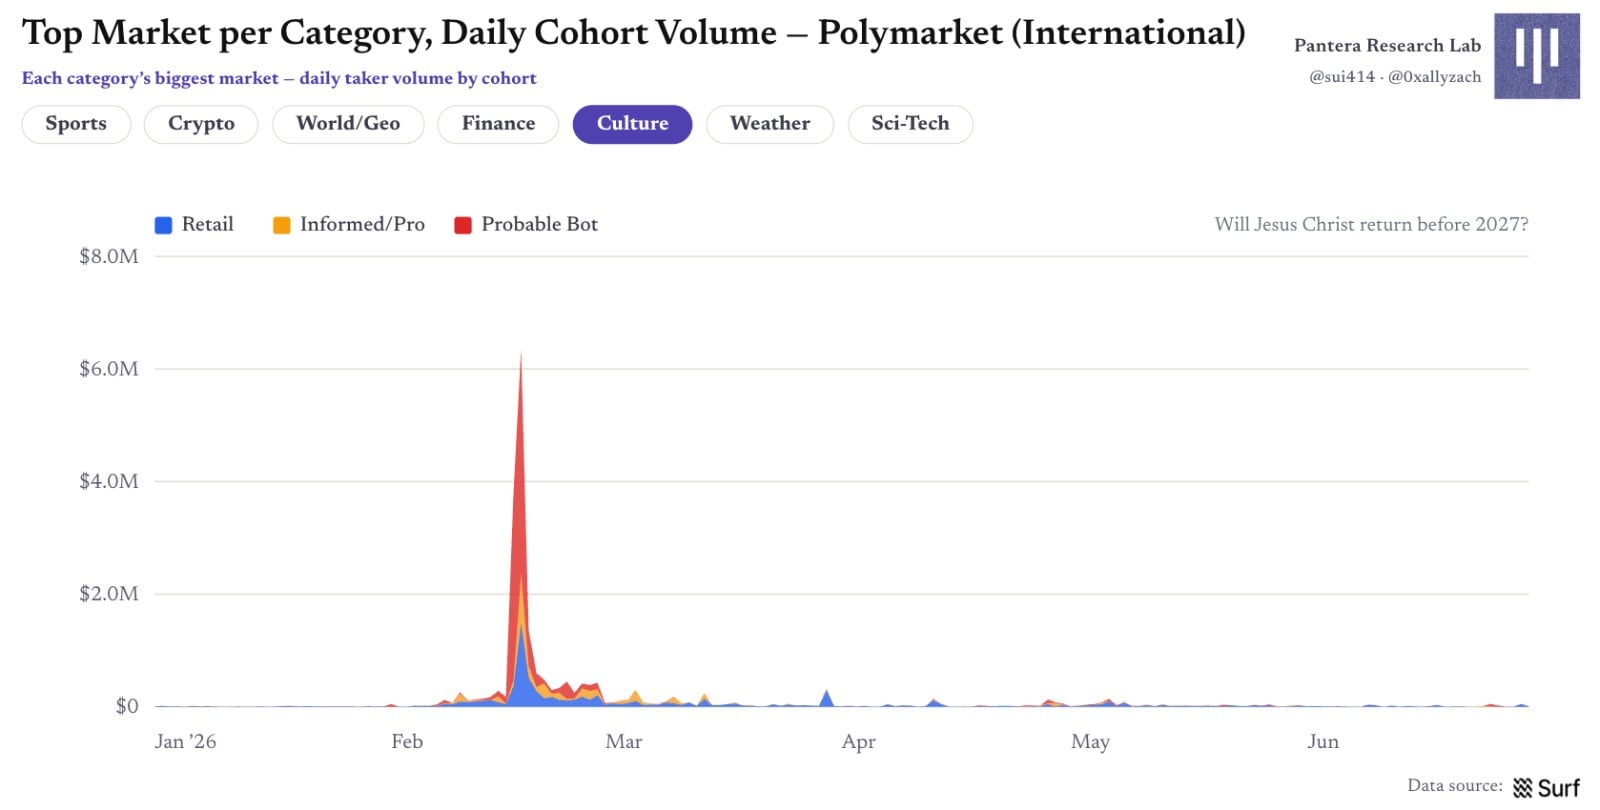
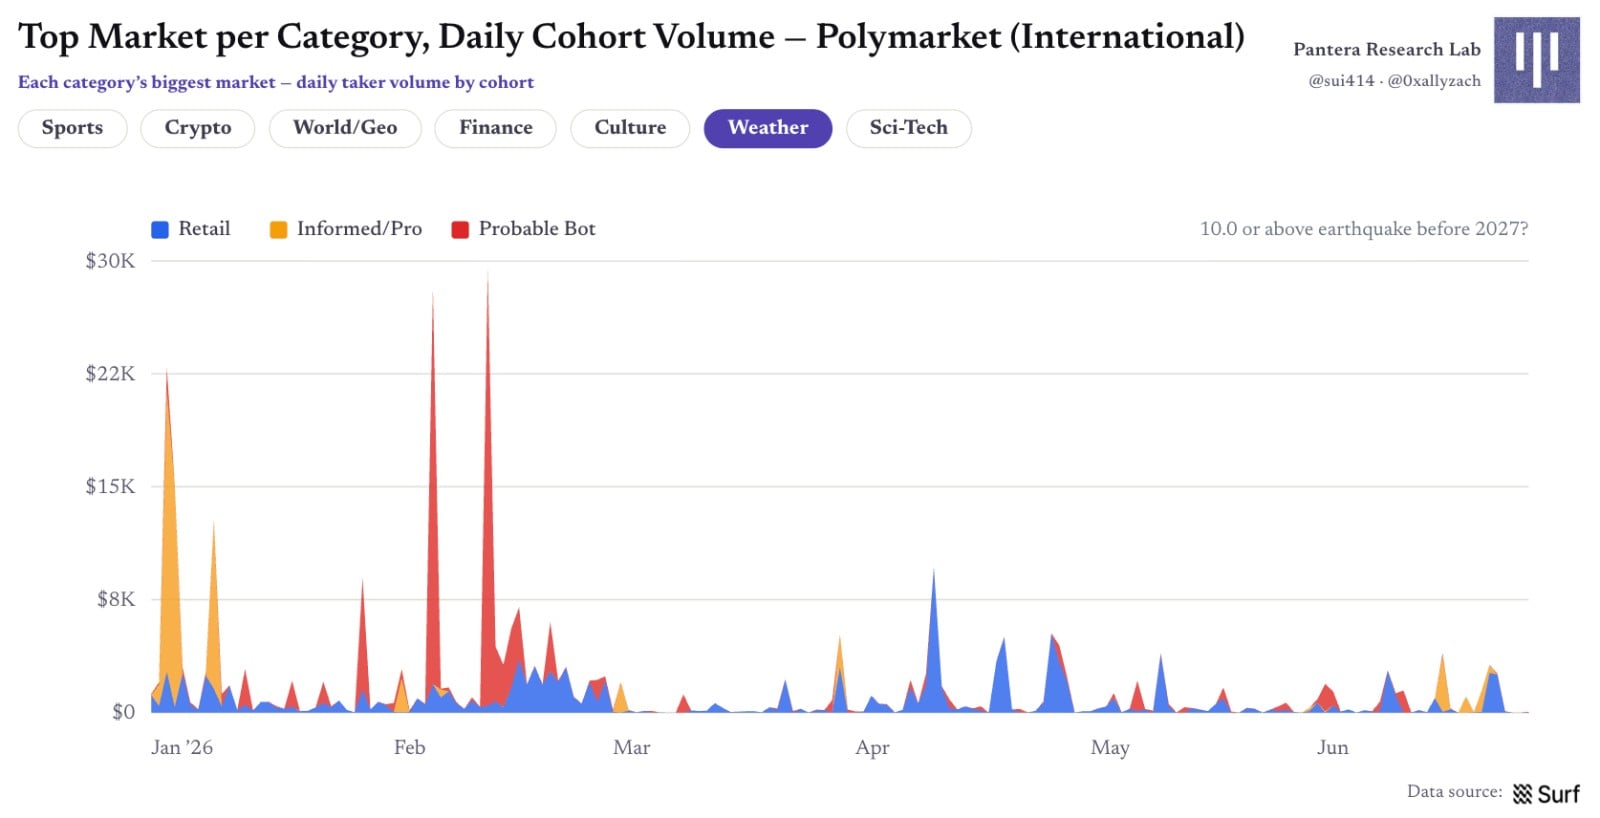
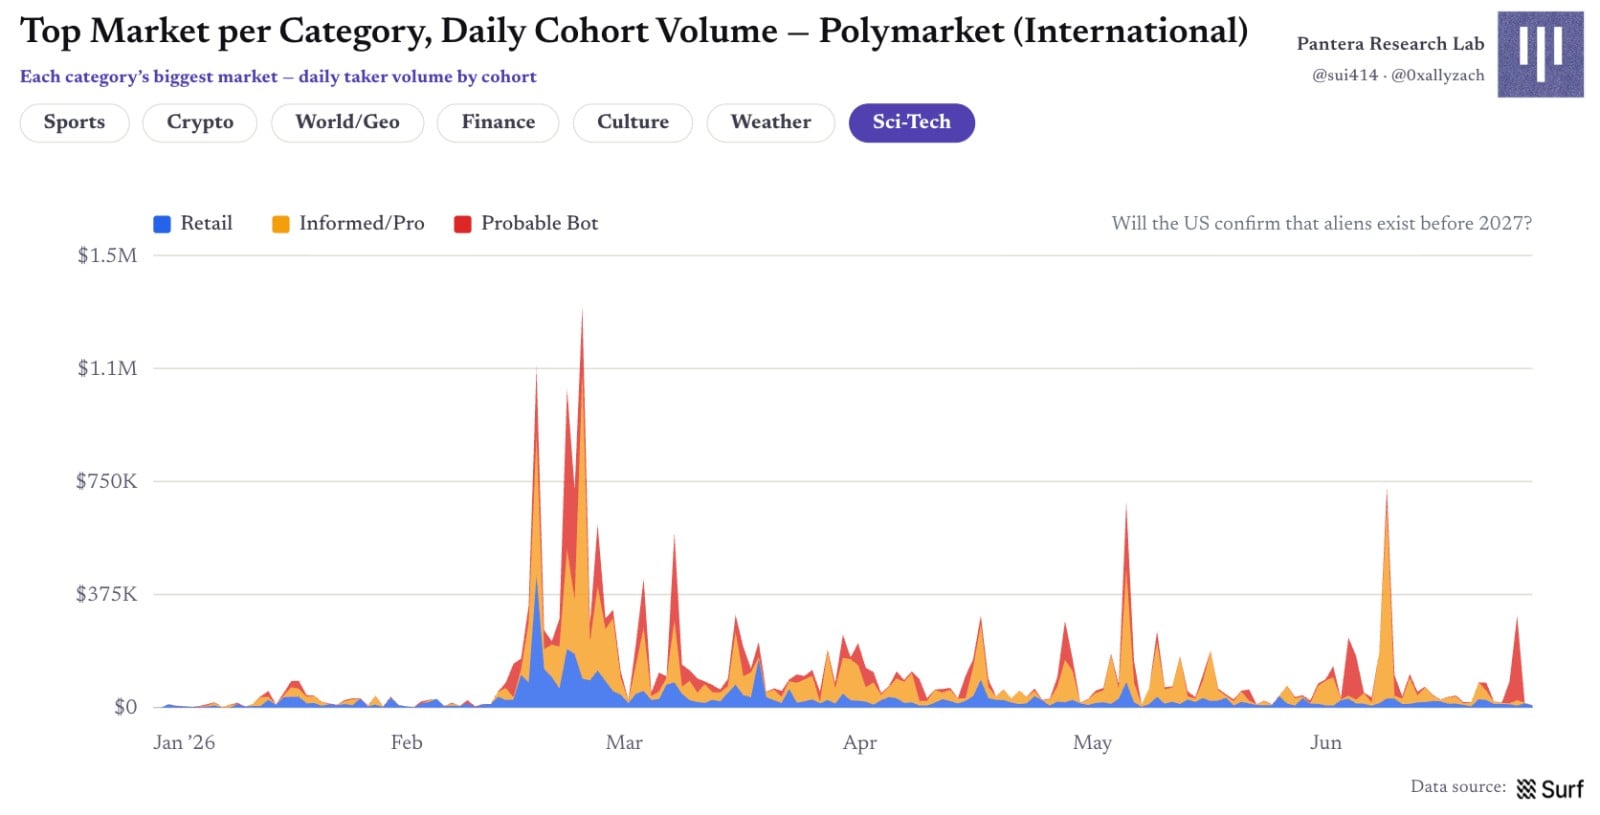
그림 24 | 카테고리 헤더 시장 일별 그룹 거래량
결국 누가 버는가?
상반기 정산 시장 내 전 포지션 현금 흐름을 합치면 수수료 전 손익은 거의 0 에 수렴한다. 정산 포지션을 가진 약 197 만 지갑 중 34% 가 최종적으로 플러스가 됐다. 대형 승자合計 약 +6.66 억 달러, 대형 패자合計 약 −5.30 억 달러, 전 그룹合計 거의 0 . 이것은 여기서 계산한 것이 수수료 전 그로스 PnL 임을 검증한다. 상반기 약 1.84 억 달러 수수료를 공제하면 집합 결과가 마이너스로 전환될 것이다.
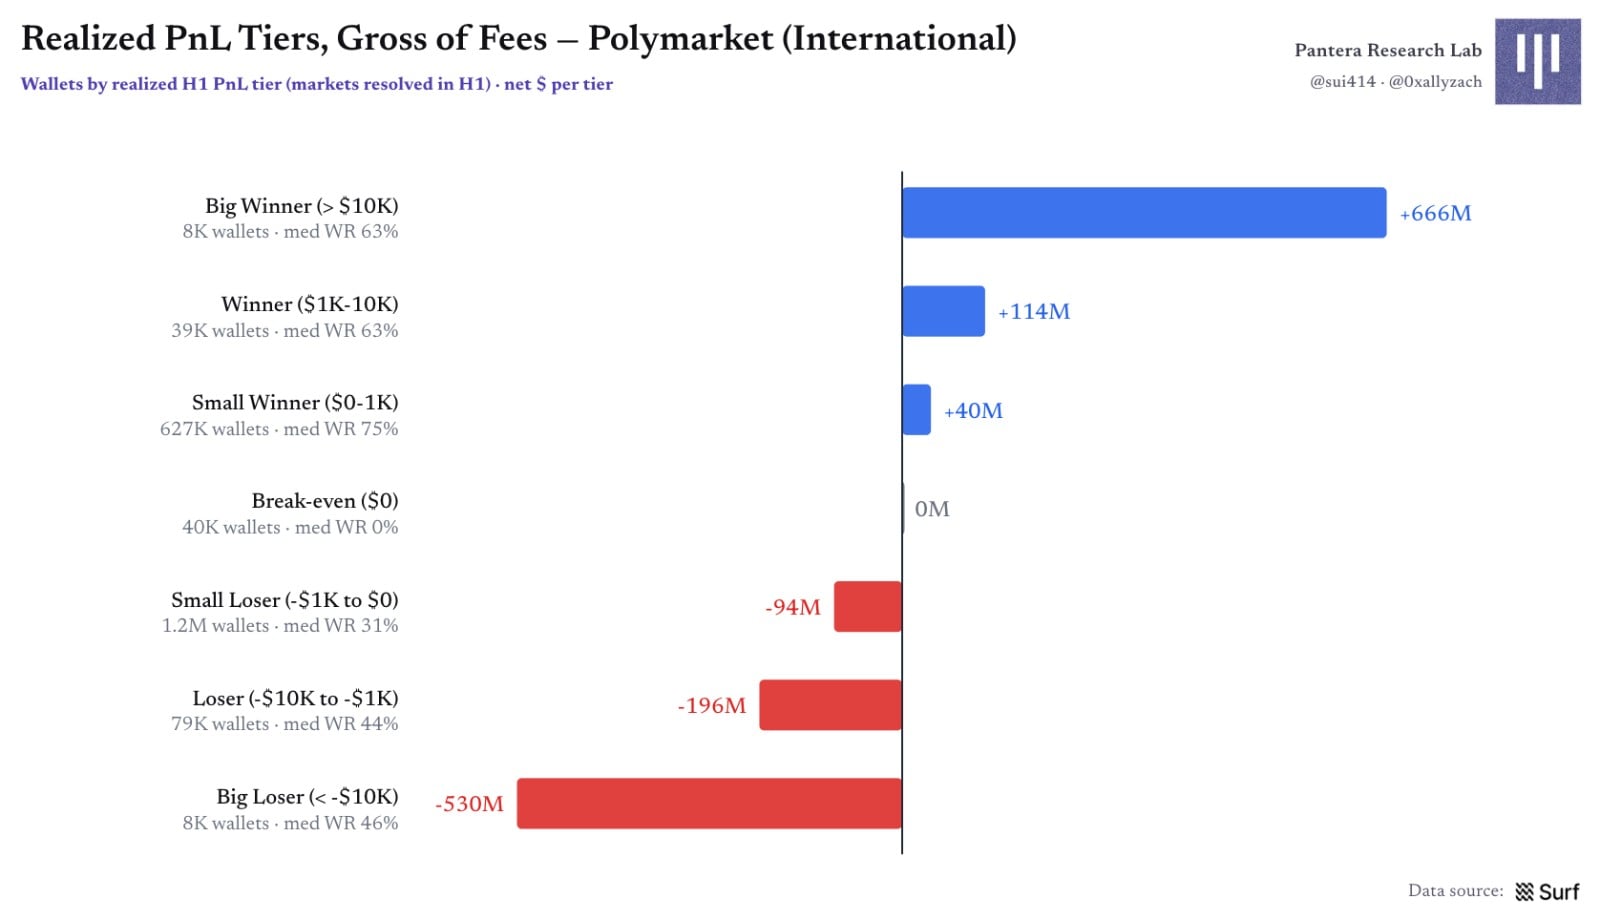
그림 25 | 수수료 전 실현 PnL 계층별
그룹별 자금 흐름은 명확하다: 소매와 프로 사용자가 공동으로 봇 집단의 플러스 수익에 카운터파트를 제공한다. 봇은 전체 순손익이 플러스인 유일 그룹이며合計 약 +1.08 억 달러이지만, 수익화한 봇 지갑은 27% 에 불과해 중앙값 봇 지갑은 여전히 적자다. 이익은 소수 대규모 조작에 의해 떠받쳐지며 지속적 흑자는 극히 희귀하다.
프로 사용자의 수익 정확률이 가장 높으며 약 42% 지갑이 플러스, 소매 약 35%, 봇 약 27% 이다. 하지만 프로 사용자合計 여전히 약 2,600 만 달러 적자다. 여기서는 다수 인센티브와 리베이트를 포함하지 않았으므로 프로 사용자의 최종 순손익이 마이너스라고 단정할 수는 없다. 소매 그룹合計 약 −7,400 만 달러.
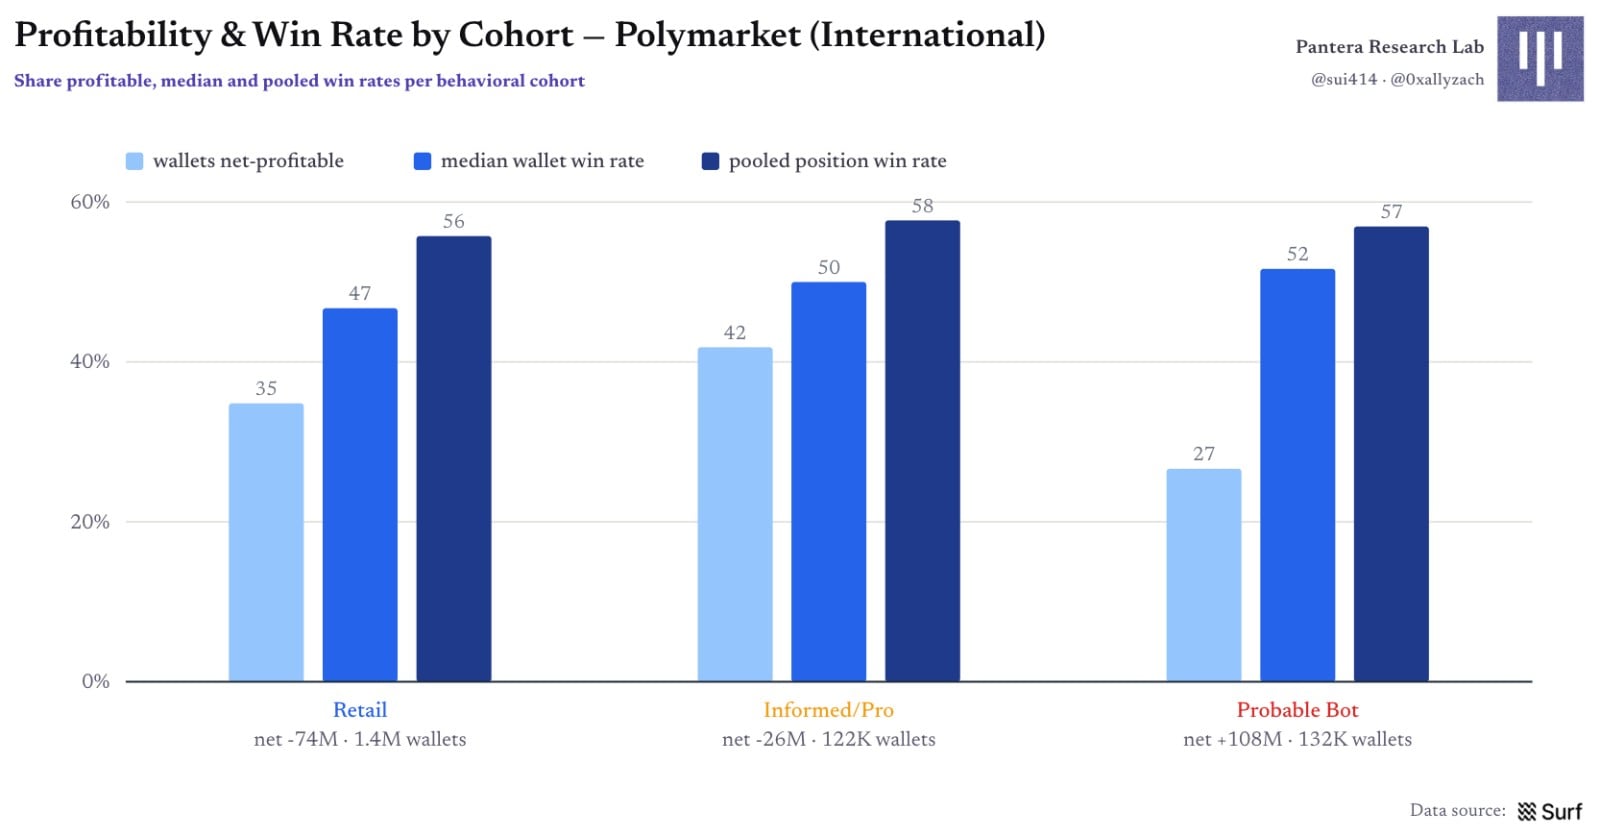
그림 26 | 각 그룹 수익화 비율 및 승률
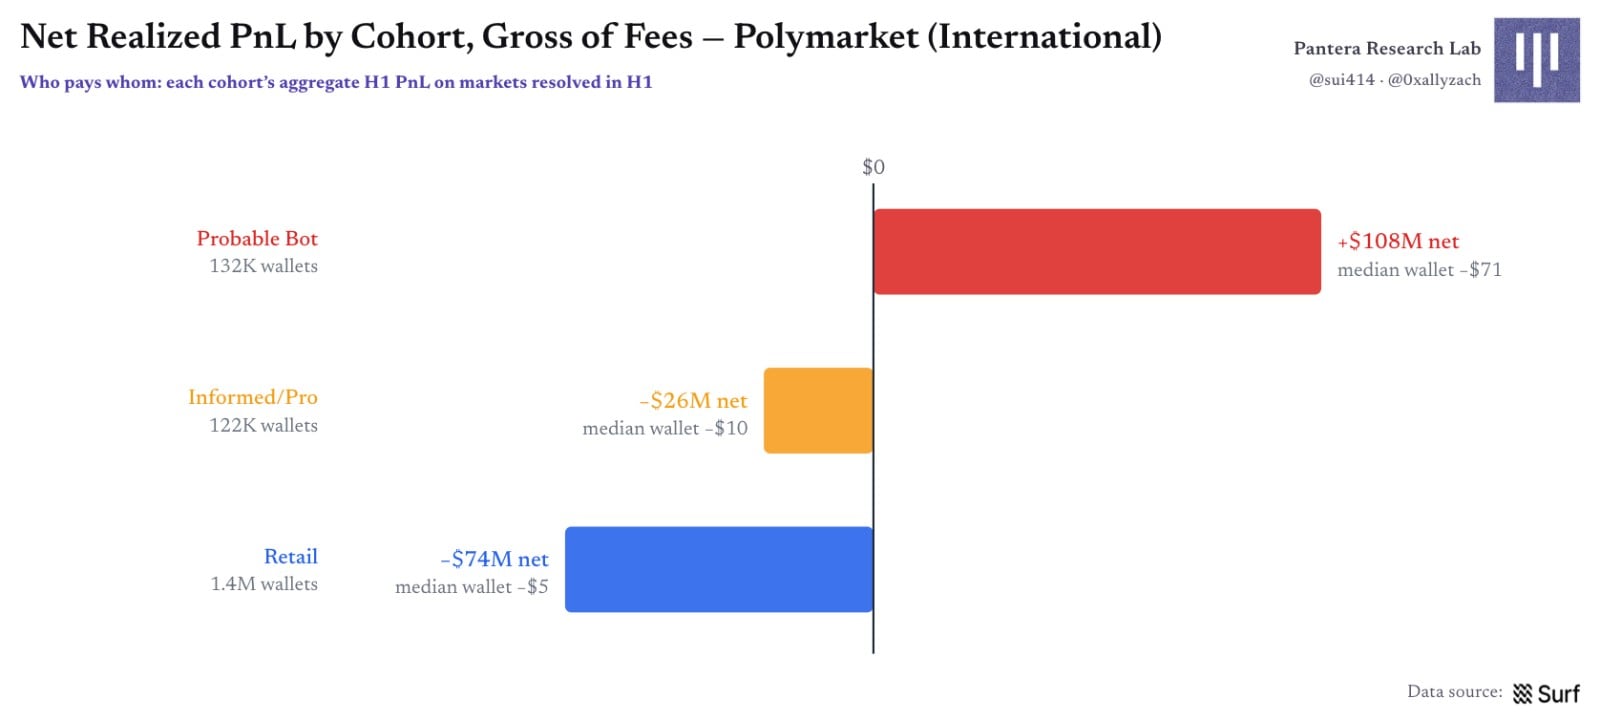
그림 27 | 각 그룹 순수 실현 PnL: 누가 지불하고 누가 받고 있는가
약 175 만 지갑 중 연속 6 개월 플러스 현금흐름을 유지한 곳은 146 개 지갑뿐이었다. 과거 흑자였던 지갑 중에서도 많은 경우 90% 이상 이익이 단 한 달에 집중됐다. 예측 시장에서의 수익성은 안정적인 월급 흐름이 아니라 드물게 찾아오는 스파이크와 더 가깝다.
방법과 기준:
본문 데이터는 Surf AI 가 계산을 제공했다. PnL 은 2026 년 상반기 내에 정산 완료된 시장만 집계하며, 해당 시장 내 지갑 현금 흐름 기준으로 수수료 전 실현치를 계산한다. maker 리베이트, 프로모션 인센티브 및 기타 계획 보조금은 그로스 PnL 에 포함하지 않았다. 그룹 라벨은 행동 휴리스틱 분류로 거래 스타일 비교용으로만 사용되며, 지갑 실제 소유자 신원의 확정적 식별을 위한 것으로 해석해서는 안 된다.
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 Surf