


Bitwise:ビットコインが米国株とデカップリングし、デジタルゴールドの価格決定サイクルへ正式に突入
執筆:アンドレ・ドラゴシュ、Bitwiseヨーロッパリサーチ責任者
翻訳・編集:Luffy、Foresight News
ビットコインをめぐる長年の最大の議論の一つは、それが本当に「デジタルゴールド」なのかどうかなのである。この見方を支持する人々の多くは、理論的な側面から論証し、ビットコインが黄金と同様に希少性を持ち、代替可能であり、分割可能、かつ第三者に預けずとも保有できる点を挙げている。
反対派はより現実に即した根拠を示す。ビットコインの過去の価格パフォーマンスは黄金とは全く異なっているのだ。彼らは、ビットコインが過去に50%〜80%もの大幅な下落を何度も経験していることを指摘し、このナラティブに疑問を呈している。さらに、ビットコインの誕生歴は黄金と比べて非常に短く、保全資産としての受容度も黄金に及ばないとしている。
しかし最近市場には重要な変化が起こっており、この分断を解消するかもしれない。実証されつつあるのは、マクロリスクが実際に訪れた際、ビットコインは確かに「デジタルゴールド」としての役割を果たし得ることだ。そして今こそ、その価値が現実のものとなり始めている瞬間なのである。
ビットコインと黄金の相関関係が6年ぶりの高水準に上昇
8月の市場では、大きなマクロイベントが発生した。米国10年債と30年債の利回りが上昇する中、米財務長官スコット・ベッセント氏が市場介入に乗り出し、長期債券の購入を増強した。今回の介入は、我々が新たな金融抑制とイールドカーブコントロールの時代へ移行しつつあることを示唆するシグナルを発信している。
介入の実施後、ビットコインは2024年3月以来となる週単位の強力な上昇局面を迎え、上昇幅は22.4%に達した。しかし、多くの投資家は一つの詳細を見落としている。今回のラリーにおいて、ビットコインと黄金の値動きは高い連動性を示していたのである。
具体的数値を見ると、黄金の週間上昇幅は約5%であったのに対し、米国株式市場は下落した。データを深く掘り下げると、極めて参考になる結論が浮かび上がる。ビットコインと黄金の3ヶ月間回転相関係数は、過去6年間の最高値まで上昇したのである。

ビットコインと黄金の90日間回転相関関係。データ出典:Bitwise Asset Management、Bloomberg Terminal。集計期間:2015-04-13〜2026-08-31。黄金はスポット価格を使用。
両者の相関関係がこの水準に達したのは、前回2020年のパンデミック時に世界規模で財政・貨幣緩和政策が複数回実施された時だった。つまり、歴史上で政府がマクロ市場に対して大規模な介入を行った二つの時期は、ちょうどビットコインと黄金の相関関係が頂点に達した時期と一致しているのである。
同時に、ビットコインと米国株式市場の相関関係は1年ぶりの安値まで低下しており、ハードアセットと株式市場の間でデカップリングが生じていることを意味している。「ビットコインはレバレッジ付きのテクノロジー成長株に過ぎない」という主張は、もはや成り立たなくなる可能性が高い。
ビットコインと米国株式市場の相関関係は高水準から低下している。
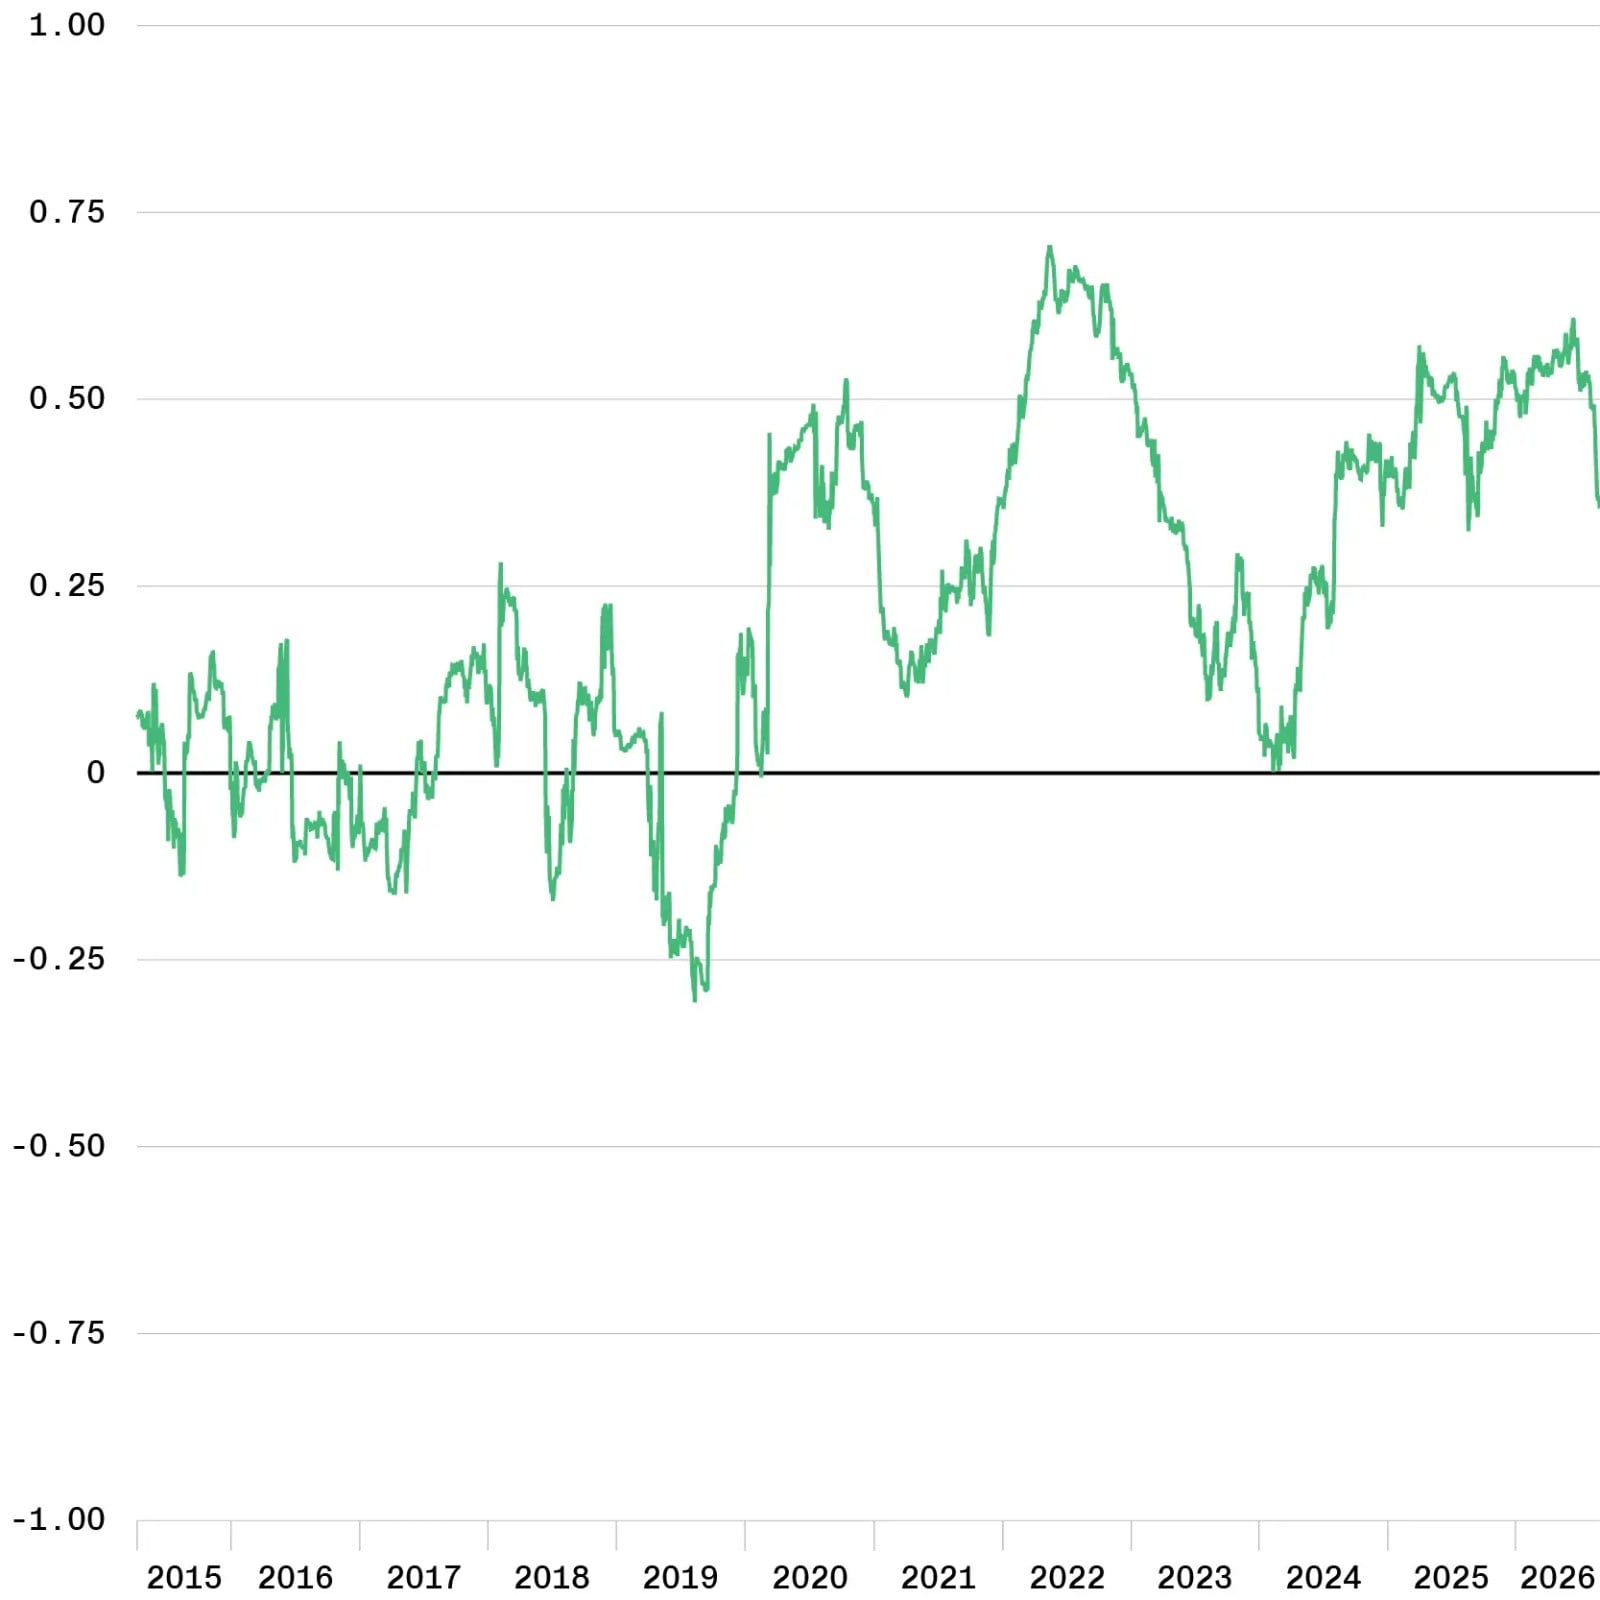
ナスダック100指数に対するビットコインの90日間回転相関関係 データ出典:Bitwise Asset Management、Bloomberg Terminal;集計期間:2015-04-13〜2026-08-31;ベンチマークはナスダック100トータルリターン指数を使用。
その他、ビットコインはドル指数(DXY)と顕著な負の相関を示している。ドルに圧力がかかり低下傾向にある場合、ビットコイン(および黄金)は往々にして好材料を受けて上昇する傾向がある。
ビットコインとドルは負の相関関係を維持している。
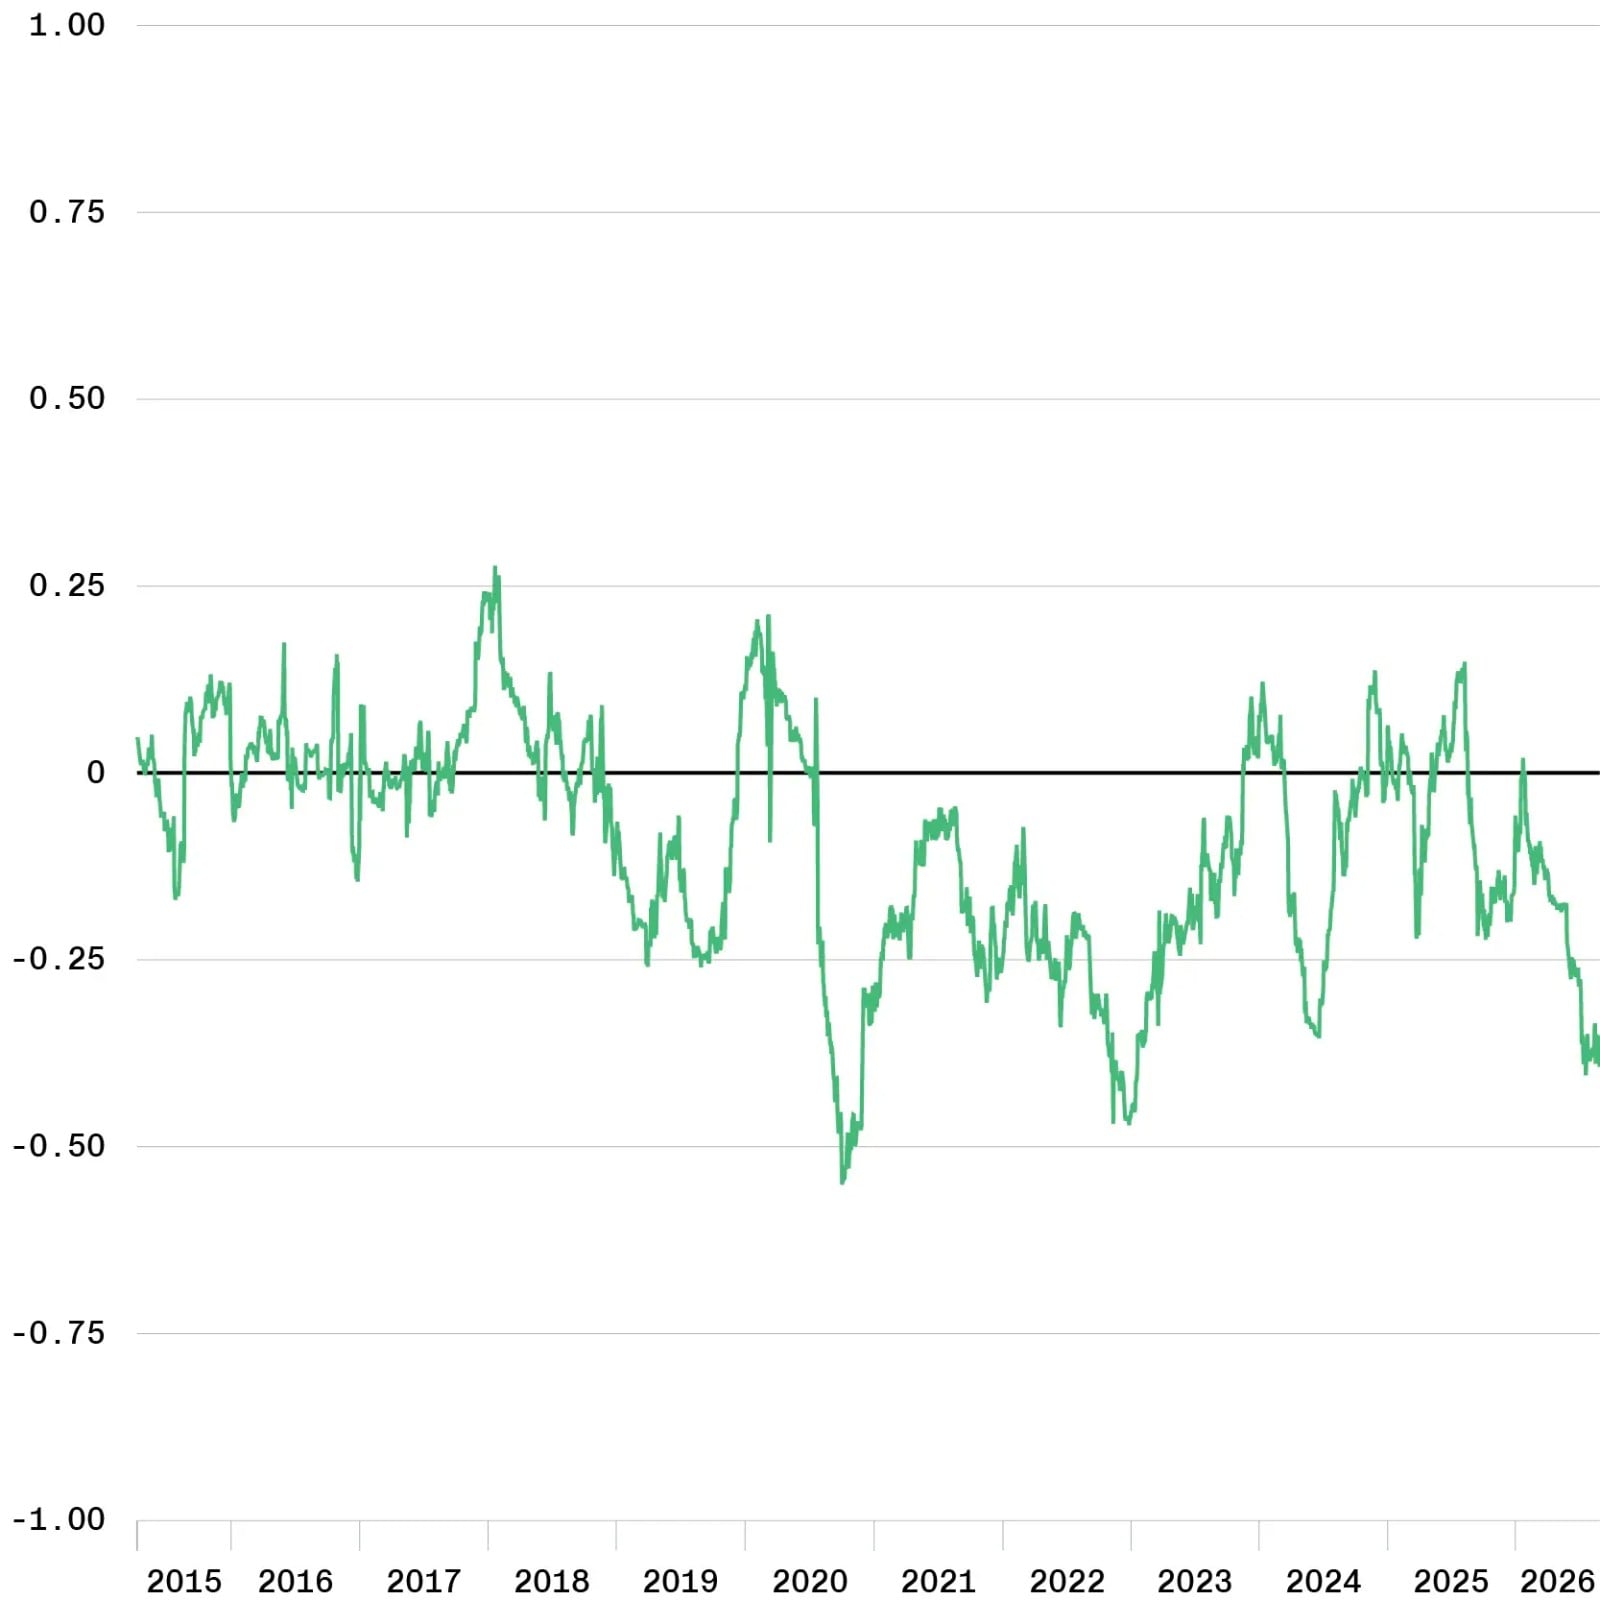
ドル指数に対するビットコインの90日間回転相関関係 データ出典:Bitwise Asset Management、Bloomberg Terminal;集計期間:2015-04-13〜2026-08-31。ドルはドル指数DXYを使用。
ビットコインは通貨減価へのヘッジ手段である
データは明確なシグナルを送っている。まず、ビットコインは黄金と同等ではない。黄金は数千年の歳月を経て培われた成熟した保全資産であるのに対し、ビットコインは誕生から20年も経たない完全な新しいイノベーションカテゴリーだ。マクロリスクが市場の注目の的でなくなると、ビットコインと黄金の相場動向は依然として明確に分かれることになる。
しかし、マクロ情勢が緊迫し、マクロ変数が強い制約を生み出すと、通貨減価リスクに対して、投資家が黄金とビットコインのどちらを優先するかという境界線は次第に曖昧になっていく。こうした特殊な市場局面では、ビットコインは弾力性が強化された黄金のような振る舞いを見せるようになる。
黄金は約30兆ドルという巨大な市場規模を擁し、保有者は各国中央銀行、主権基金、大規模な資産運用機関などが中心となっている。この資金プールの規模は、ビットコイン発展初期に価格決定を主導していたVC(ベンチャーキャピタル)やクリプトネイティブ資本を大きく上回る。もしビットコインが正式に此类の保全資産のトラックに乗せ入れば、そのバリュエーションロジックははるかに巨大な市場ベンチマークを基準とするようになるだろう。
相関データが示す結論は極めて明確である。投資家は通貨減価リスクへのヘッジとして黄金かビットコインかを選択肢で悩むのではなく、両資産を同時にもち合わせ、一緒にリスクヘッジを行うようになっている。過去15年間、ビットコインは一貫してリスクアセットの論理に基づいて評価されてきた。今回の黄金との強力な相関トレンドが続くのであれば、次の15年でそのバリューナラティブは根本的に書き換えられる可能性がある。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @BitwiseInvest
















