


AIがもたらす「新たな課題」の解決で稼ぐ、RampとStripeの新たなビジネス戦略
筆者:Simon Taylor
翻訳:TechFlow
TechFlow 解説:AI がもたらすのは効率化だけでなく、それまで存在しなかった新たな顧客課題——トークン支出、エージェントのアイデンティティ管理、モデルルーティング——の一覧だ。Ramp と Stripe はこれらの課題を中心に新たな収益源を構築しており、両社のバリュエーション・ストーリーは単純な成長ではなく、AI ネイティブへの賭けである。この「新課題」マッピングを理解すれば、投資家は誰が利益を得て誰が淘汰されるかを明確に見分けることができる。
🧠 AI は新たな顧客課題を生み出した
これらの課題を解決することこそが、次世代金融製品の诞生地である。トークン支出、エージェントのアイデンティティ管理、モデルルーティングは、AI 以前にはほぼ存在しなかった。

Ramp は直近で 440 億ドルの評価額のもとで 7.5 億ドルの資金調達を行った。同社はおそらくこの資金を必要としていないだろう。このラウンドで投資家が買い求めているのは、輝かしい成長率そのもの以上に意味のあるものである*。投資家が買っているのは、「AI ネイティブ企業となる」という一貫したストーリーだ。
このストーリーに説得力があるのは、同社が AI が生み出した顧客課題の周りで自らを再構築しているからだ。例えば Router は各リクエストに対してコストが最も安く、品質が最高のモデルを選択し、Ramp によると顧客のコストを最大 40%削減するという。Stripe も類似する技術スタックを組み立てている。基盤層には決済があり、Metronome が従量制のメトリクス計測と課金を担い、最上層には OpenRouter が 400 モデル以上間でトラフィックをルーティングする。報道によれば、同社は最上層に対し 70 億ドル超を支払っているという。
全ての投資家、特にグロース投資家は、AI の急激な普及によって恩恵を受け、それに伴って事業が持続可能になる企業を探している。彼らは勝者を保有したいとしながら、敗者(被害を受ける側)の保有を極力避けたいと考えている。
今週、私は設立者の三人と話した。三人とも「AI ネイティブ」を名目として大型資金調達の仕上げ段階にある。そして三人とも私と同じ質問を投げかけてきた。
「我々はいかにして AI ネイティブ企業としてのポジショニングを図るべきか?私たちの製品はどのようなものであるべきなのか?」
彼らが問うのはポジショニングの問題だが、答えは製品自体にあると私は考える。
今回のコラムがそれに対する私の回答である。
クイック・マップ:
あなたはどの位置にいるか:アドプトア、ベネフィシャリ、ネイティブ
AI が作り出すタスクの階段:既存タスクの高度化、コア隣接の新タスク、未解決の新タスク
なぜあなたのエージェントに配布戦略が必要なのか
今すぐ取るべき行動
あなたはどの位置にいるか:採用者、受益者、ネイティブ
クリステンセンが提示した理論の中で最も示唆に富むのは、「顧客は製品を買うのではなく、特定のタスクを完遂するために製品を『雇用』している」という点だ。
金融分野におけるトドゥーリストには「経費を精算する」「請求書の照合を行う」「不正取引を防ぐ」がある。これらは AI よりも以前から存在するタスクだ。最新のモデルはいくつかの部分をより高速に、低コストに、少ない人的リソースで実行できるようになったが、顧客が朝起きて求めるものは同じまま変わらない。
他方で AI が生み出した第二段階のタスクもある。「トークン支出を監視する」「各推論リクエストを最適なモデルへルーティングする」「全体のアイデンティティや銀行口座を開示せずに、エージェントに購入を行わせる」などだ。
AI がこれらの課題をもたらす以前、これらのタスクを抱えている企業など存在しなかった。
「AI ネイティブ」は製品を指し、「AI 創造」はニーズを指す。
AI ネイティブ企業となるために、私は 2×2 のマトリクスを使って整理している。
タスク:既存顧客のタスク(不正防止管理等のように)昔から存在するものと、AI に伴って出現した新しいタスク(トークン支出管理のように)
企業:AI 以前から存在する企業・製品か、AI がなければ成立し得ない新興企業か
これらを組み合わせると以下のようになる。
既存顧客のタスク
AI が生み出した顧客タスク
既存企業/製品
Nubank/NuFormer
Ramp および Stripe
現代の AI がなければ存在し得ない
Harvey、Hebbia、Rogo
OpenRouter および fal
左上は「ディープ・アドプション」。Nubank は NuFormer を活用して信用判断を高度化するが、引受は歴史的に確立された銀行業務である。
左下が Harvey、Hebbia、Rogo の位置だ。これらの製品は最新モデルが登場する前に存在し得ず、従来からある法律調査や金融分析業務を担っている。
右側が追い風を受けている領域だ。AI が顧客に新たな購買対象を提供した際、Ramp と Stripe はすでに事業を持っていた。OpenRouter や fal が意味を持つようになったのも、推論処理そのものが産業化したからに過ぎない。
これはつまり、単一の企業が複数のセルにまたがる可能性があることを意味する。Ramp の支出管理製品は左上に位置する。一方、トークンダッシュボードと Router は右上に移っている。Stripe の決済事業は左上だが、Metronome と OpenRouter がそれを表の右側に引きずり込んでいる。現実のビジネスは、往々にしてきれいに 2×2 マトリクスに収まらないものだ。
そこで、もう一つの概念をお伝えさせてほしい。
企業の立ち位置を表すのに適したラベルが三つあると気づいた。
【アドプトア】AI を自社の既存ニーズに応える手段として利用する。おそらく Copilot( copilant/補助機能)を追加しただけかもしれない。ここには明確な価値がある。処理速度の向上やコスト削減、プロセスの簡素化が図れるが、営業パイプラインの構造自体は変化しない。エージェント機能を追加しただけの多くの SaaS 企業がこれに該当する。
【ベネフィシャリ】既存タスクの性能を高めつつ、隣接する AI 由来の新規ニーズを捉える。Ramp や Stripe が最も典型的な例だ。支出管理は依然として中核課題だが、トークンコスト管理やモデルルーティングは隣接する新たな収益領域となっている。
【ネイティブ】新規ニーズの発生そのものにより存在意義を得た企業。OpenRouter は 400 モデル以上間でのリクエストルーティングを行い、fal は生成型メディアの推論をスケールさせる。もし推論処理自体が商品にならない世界であれば、これら二社にビジネスは成立し得ない。
この分類は、ニーズがどこから流入してくるかを示してくれる。
タスクの分類は、機会がどこにあるかを示唆する。AI ネイティブ企業へと登るには階段があり、底部は慣れ親しんだ領域であり、頂部にはまだ解決されていない大義的な課題が横たわる。では、私と一緒に一段一段と駆け上がっていこう。
前提条件:自社運営に AI を取り入れる
AI 駆動のオペレーションモデルは、企業の形態、ガバナンス、OS そのものを変容させる。チームは従業員の周りに拡張機能(エクステンション)を整備し、社内データへのアクセスやスキールの共有を実現するとともに、「誰が何をできるか」の定義を変えていく。プロダクトマネージャーやデザイナーが実際にコードを公開し始め、エンジニアはプロダクト開発の現場へさらに深く入り込む。チームは独自の内部ツールを構築している。(詳細は「AI オペレーションモデル報告書」参照)
これは参加資格証に過ぎない。スピードアップには役立つが、それ alone では「何が売れるか」を変えることはできない。
第 1 レベル:旧来のタスクを AI で最適化する
AI ネイティブ製品の中には、極めて歴史の長いタスクに対応するものもある。それが「ネイティブ度」を下げるわけではない。
コンプライアンススクリーニング、書類やメールの照合、法務リサーチ、財務レポート作成は、AI 以前なら誰もが頭痛の絶えぬ文書作業だった。Beacon、Sardine*、Gradient Labs、Harvey、Hebbia、Rogo は最新のモデルを活用して数百に及ぶドキュメントやデータソースを統合し、回答を導き出したりプロセスを制御したりする。これらの製品は数年前には全く実現不可能だったが、対応するタスク自体は古くからあるものだ。
なお、私は Sardine のアドバイザーを務めている。
第 2 レベル:中核に隣接する新規タスク
支出管理やアカウント管理、支払い仲介を業としている場合、従来からの顧客課題は残ったままだが、それらの隣にも新たな課題が生まれている。いくつかの種類が存在する。
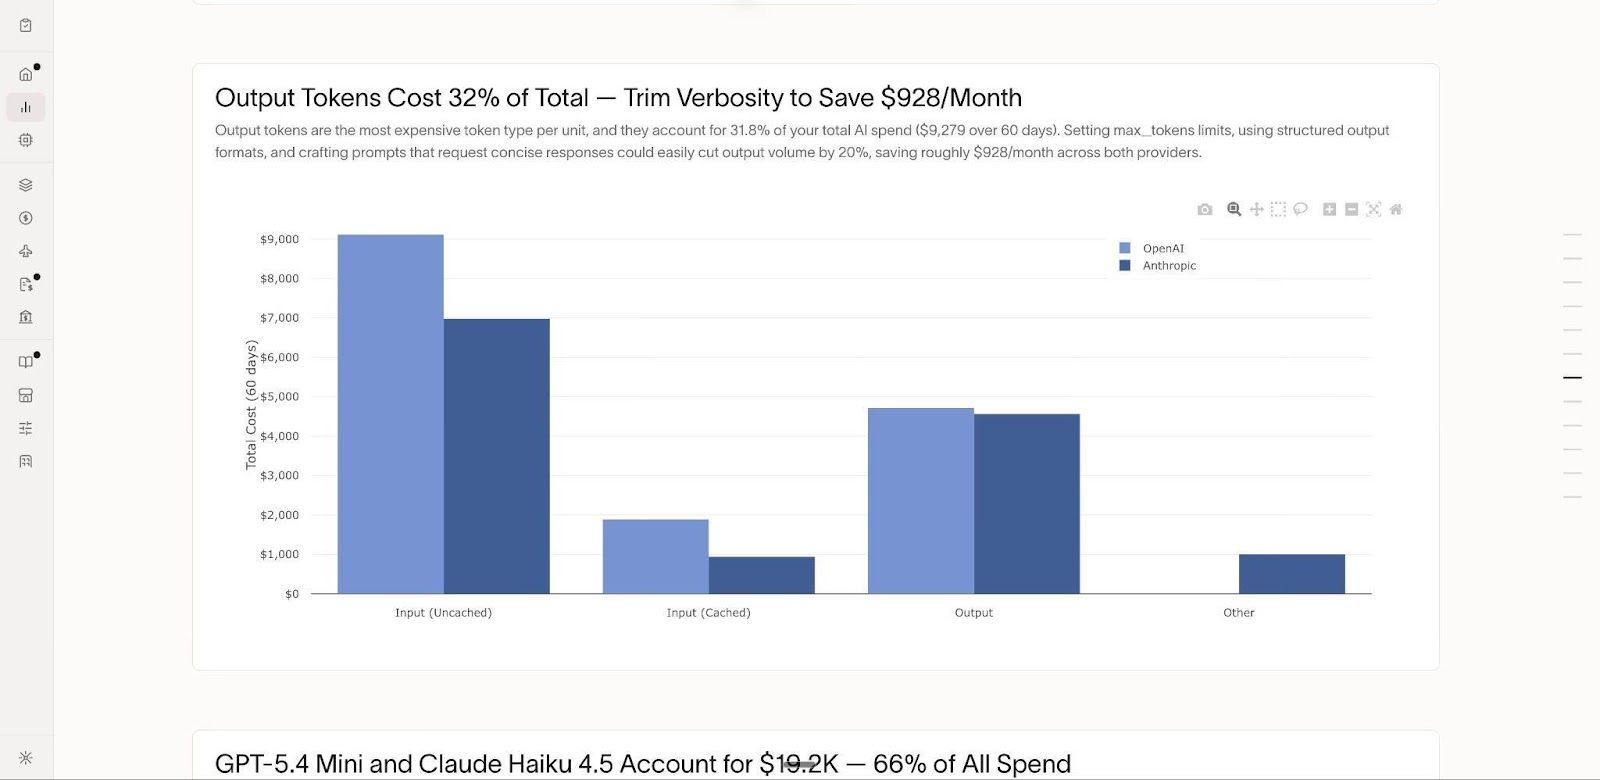
タスク:AI の利用状況を管理してほしい。Ramp のトークンダッシュボードは、既に存在するプロダクトの中に棲む AI 創出の課題だ。「コストダッシュボード自体はそれほど新しくない」と反論するかもしれない。Vantage や Datadog は長年、クラウドやコンピューティング費用の見積もりを行ってきた。決定的な違いは「請求書」にある。AI からトークン単位の請求が届くまで、誰もトークンコストの分類、予測、COGS と OpEx の仕分けを必要としなかった。Ramp において AI トークン支出は 2025 年 6 月から 2026 年 6 月の間で 20.7 倍に増加した。Metronome は現在 Stripe の傘下におり、同じ課題のもう一方の端で、こうした利用のメトリクス計測と課金を担当している。
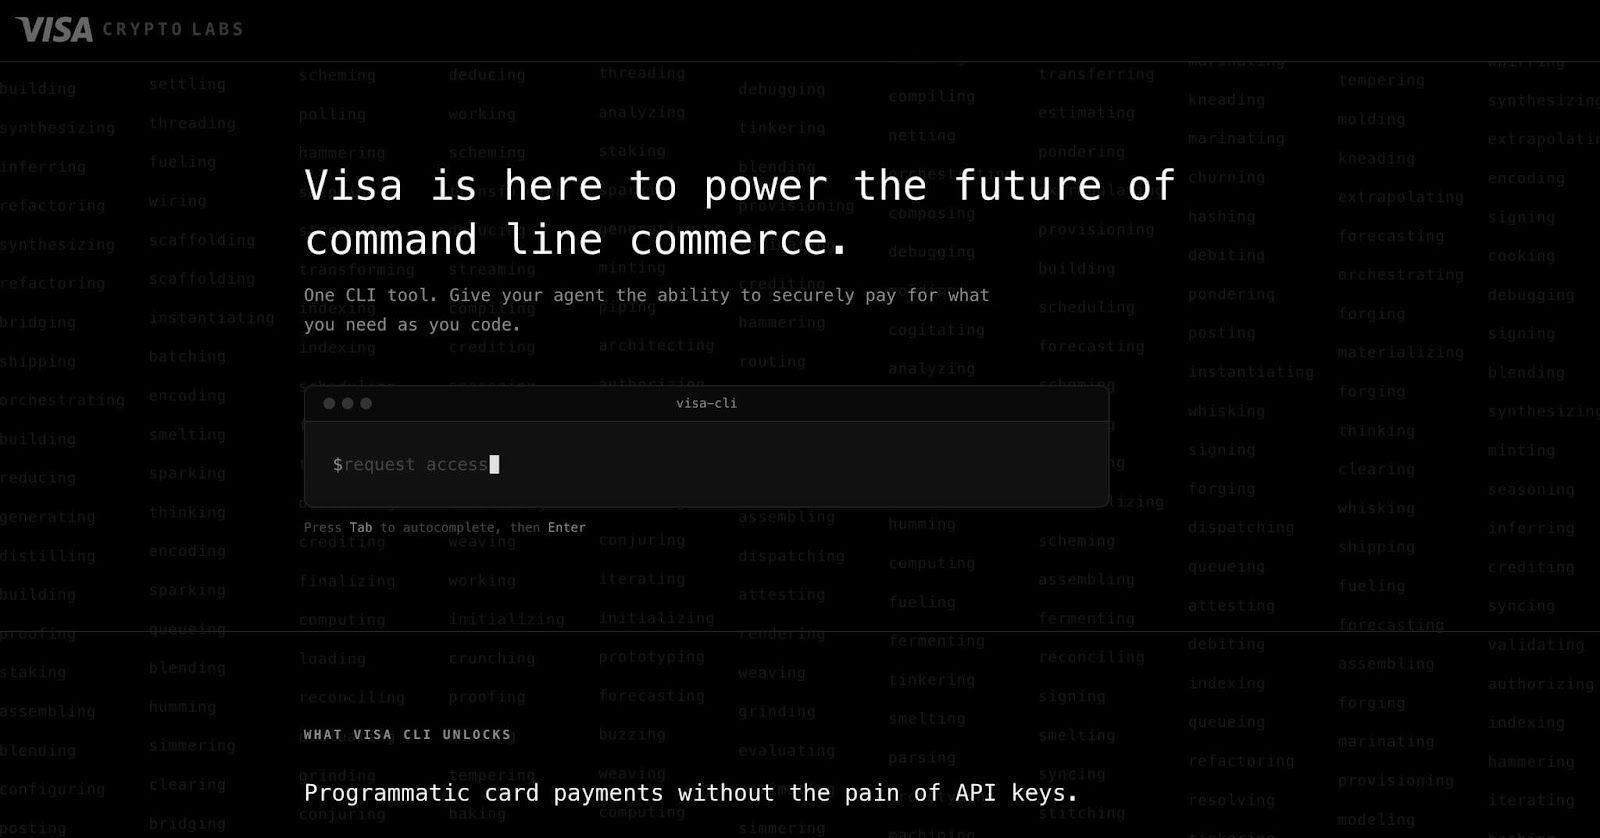
ワーク:私のエージェントに貴社の製品を接続し、業務を完了させたい。Mercury、Visa、Ramp などがコマンドラインインターフェース(CLI)の提供を開始している。古参の Stripe も 7 年前に自社 CLI をリリースしたが、Claude Code の登場以降、利用率が爆発的に伸びた。CLI はアプリケーションやウェブページではなくコマンドライン(ターミナル)を用いる UI だ。エージェントはこれらのインターフェースの方がナビゲーションが容易だと認識している。さらに CLI の方が消費するトークンが圧倒的に少ない。例えば Ramp CLI を --agent モードで実行した場合、取引は JSON 形式で返却され、約 105 トークンで済む。同じ取引を --human モードで実行する場合、フォーマット表示用に 280 トークンを要する。これがまさに「人間以外の顧客」のために設計されたプロダクト UI なのである。
ワーク:私のオンラインストアを AI エージェントに検知してほしい。現在、Z 世代の約 3 分の 1 が Google ではなく AI を使って購入商品の調査を行っている。もしあなたのストアや SKU がそこに乗っていない場合、商機を見逃すことになる。Shopify や WooCommerce といったプラットフォーム、EC ベンダーを支える決済サービスプロバイダー(PSP)なども、現在この部分の最適化に取り組んでいる。
AI は既存事業の隣に、まさに一ジャンル分に及ぶニーズを創出している。あなたの機会は、そのようなニーズに対応するインターフェースを構築することにある。すぐに全事業を変革する必要はない。
ただし、このような未来を想像してみよう。インターネットトラフィック、商業活動、経済全体においてエージェントが 80〜90%を占める時代。これが現実味を帯び始めたとき、あなたはどのように企業とストーリーテリングのポジショニングを再設定するだろうか?あなたが創造する核心的な価値単位は何なのか?それはどのようにして当該顧客に適用されるのか?
この思考実験において、AI を既存事業の上に載せる単なる付加機能と見なす固定観念から脱却しなければならない。
第 3 レベル:AI 誕生によって成立する新規業務
一部の問題は AI ブーム以前には存在しなかった。これらは単に AI を導入しただけでは生まれない課題だ。
このエージェントの処理データを信頼できるか、あるいは下した判断を信用できるか。私たちはサードパーティが開発したエージェントが自社業務とやり取りする世界步入しつつある。これらが安全かつ信頼でき、プライバシーを適切に管理し、背後には責任を負う法的実体が存在することを保証する何らかの仕組みが必要だ。シンプルなモデルでは、エージェントは既存の B2B SaaS プロバイダ契約内包されている。しかし、エージェントはますます製品そのものになりつつある。Anthropic などのラボ、スタートアップ、あるいは社内部門から出てくることもありうる。私は自社製品を作るか、Primitive のようなシェルやコントロールプレーンを購入してこれらのエージェントをパッケージ化する企業を見る。別のアプローチとして、AIUC がある。同社はエージェントの保険加入と認証を目的としている。
そのエージェントとの取引をどう信頼するか。あなたのストアに現れて商品を購入しようとしたエージェントについて、その評判や創造者は誰なのかを知る術はあるか。ユーザーはその購入行動に対し、当該エージェントを認証済みにしているか。現在では Google の A2A や Visa の Trusted Agent Protocol、FIDO の認証標準構築といった新たな規格が登場しつつある。しかしまだ非常に初期段階だ。Natural Payments、Skyfire、A-comm といった企業がここに基盤を構築しつつある。これらはエージェント向けビジネスフローにおいて、エージェントが実際に資金を動かす关键环节を管理している。
より低コストな推論処理や計算資源をどう確保するか。Brex によれば、企業が OpenAI や Anthropic の API 利用料を初めて発生してから 5 か月以内に最初のオープン計算ベンダーを追加するという。驚異的な 5 か月である。一分前まではモデルラボへ API 料金を支払っていたのが、次の瞬間には Together AI、Fireworks、Baseten を比較検討している。どこでワークロードを実行するかを決定し、財務部門に対してコストヘッジ方法を問い合わせることになる。AI はソフトウェアサプライチェーンを創造し、その後その直下に資本レイヤーの積み上げを開始させた。Nvidia とウォール街はこの層を中心として 5000 億ドルの資金を動員しようと試みている。
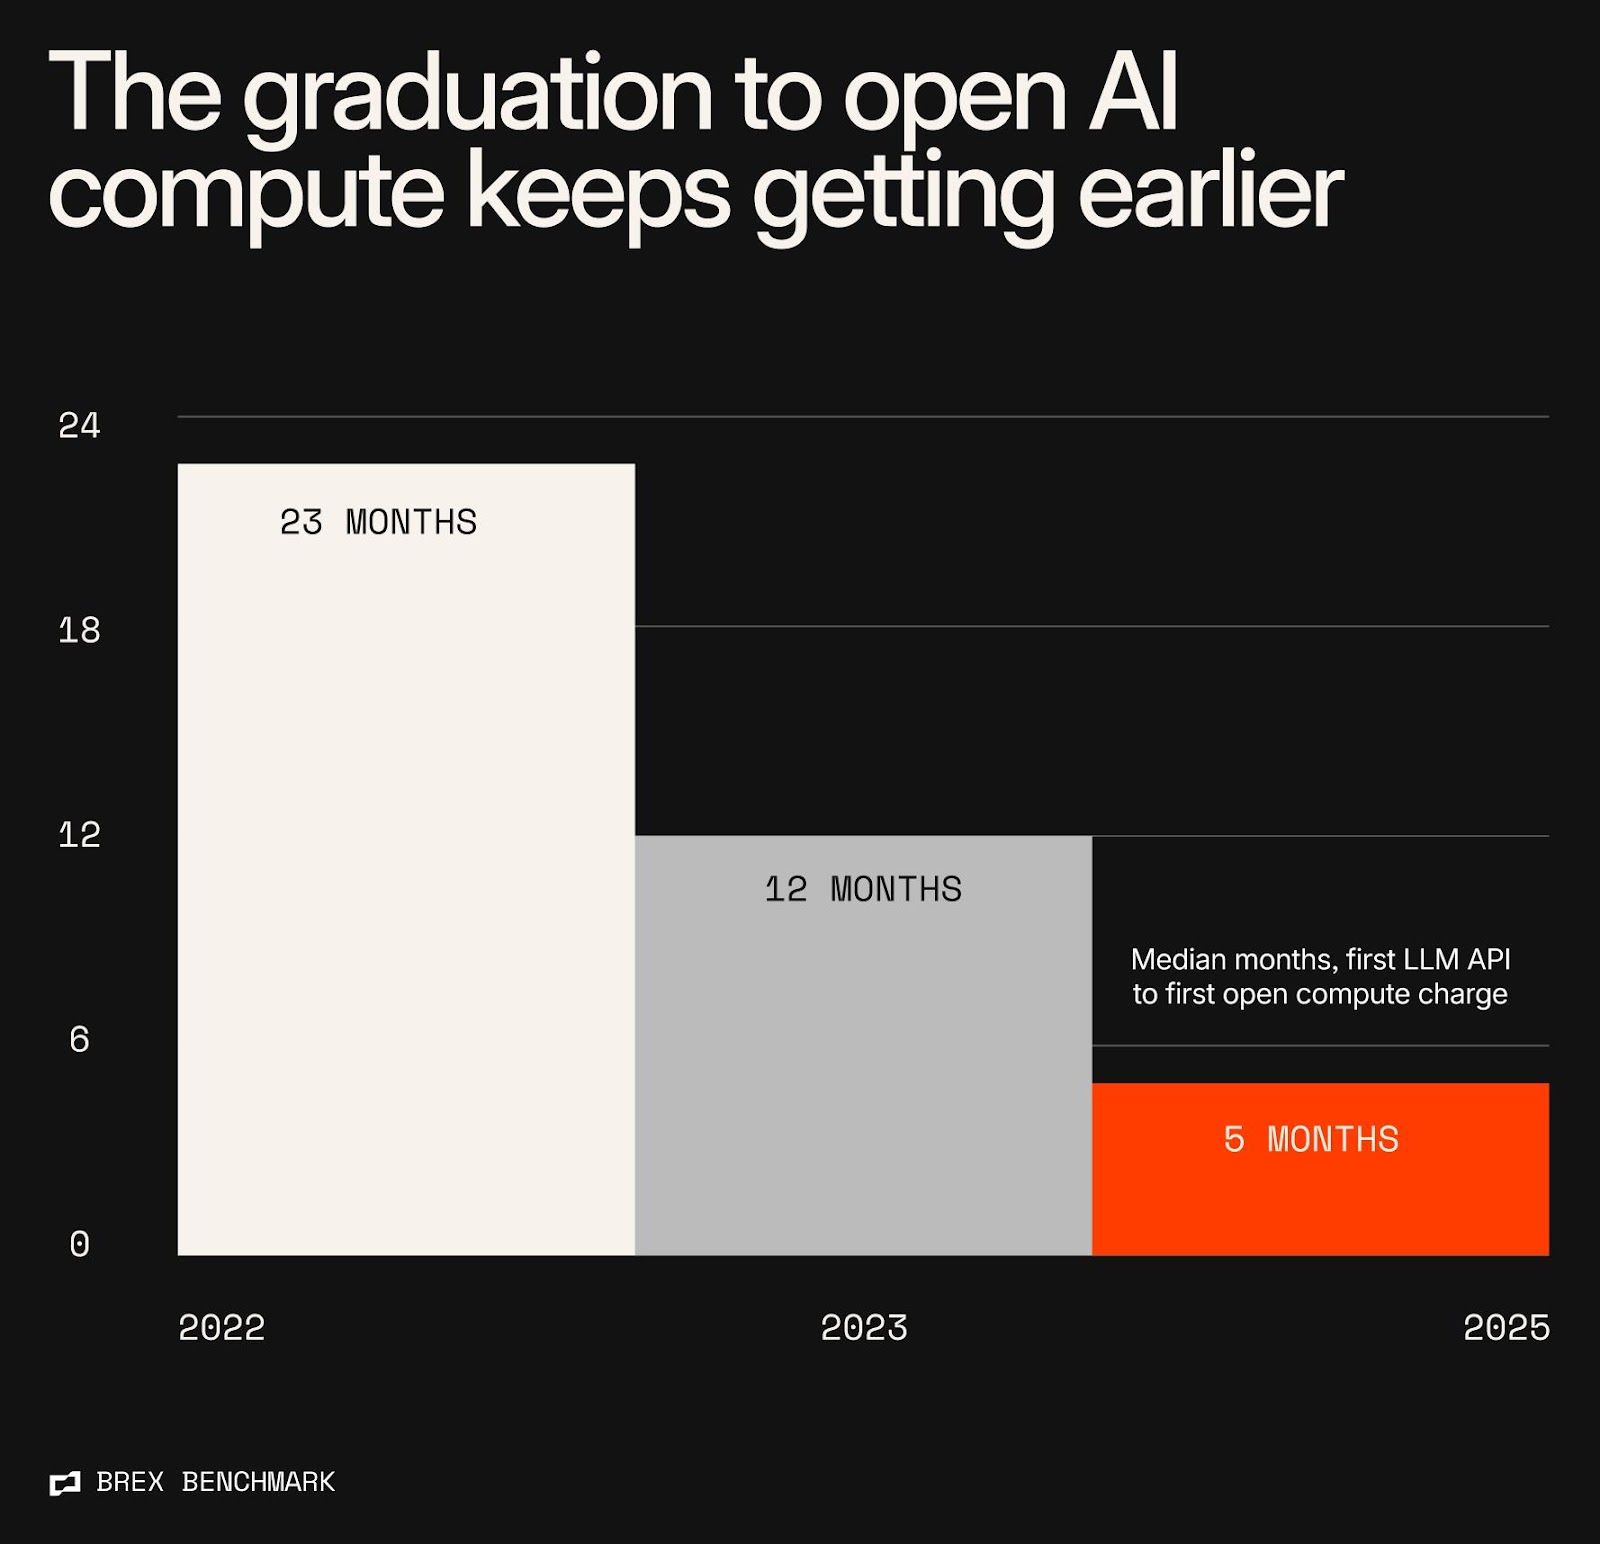
出典:Brex Benchmark;Brex カード及び請求書データ、2021 年 1 月〜2026 年 6 月
これらは単なる機能以上の規模を持つ。これらはプロダクト、データ、アイデンティティ、資金の横断的な性質を帯びている。プロダクトの層を跨ぐようになると、問題は「顧客はこれらの上に誰が控えることを信頼するのか」という点に移行する。
エージェントには配布戦略が必要だ
私は貴社のエージェントを欲しがっているのではない。私のエージェントを貴社のプロダクトに取り込みたいのだ。
ほとんどのエンタープライズ顧客は最終的に何らかのコントロールプレーンまたはシェルを運用するようになる。それは自社が保有するエージェント群や使用するツールのクロスオーバーでのオーケストレーションを一元管理するための場所だ。CFO 向けの財務エージェント、エンジニア向けのコーディングエージェント、運用チーム向けの調達エージェントは、プロダクト上の上位レイヤーから予算承認や権限付与、監視が行われるだろう。
消費者市場にも同様のバージョンが存在する。Grokbot であれ Instinct であれ、OpenAI や Google からの新型コンシューマーアプリであれ、あるいは Apple が最終的に Siri の使い勝手を一歩改善させたものであれ、必ずどこかの時点でプロダクト間を横断してユーザー視点に立つ存在が台頭する。
Garry Tan は既存ソフトウェアが直面する脅威について以下のように的確に語っている。
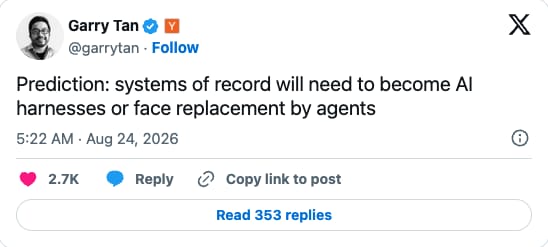
レコードシステムはすでにシェルが要求するデータ、権限、および配布チャネルを手中に収めている。そこに横たわる問題は、新しいオーケストレーション層がその上に設置され、下方の各プロダクトを呼び出し可能なサプライヤーに変えてしまう点にある。
これにより三つの戦略選択肢が浮かび上がる。
① オーケストレーションを握る。顧客が各エージェントの閲覧・承認・管理を行うハブとなる。
② 信頼性の高い制御ポイントを確保する。他人がシェルを所有していても、アイデンティティ、評判、ルーティング、調達、決済の価値は維持される。
③ 主要なシェルにとって最も簡単に呼び出せるプロダントとなる。CLI、API、エージェントインターフェースこそが配布チャネルなのである。(これは多くの人にとって正解であり、想定以上に多い)
Salesforce や銀行のコアシステムは、すでにつかんでいるスティッキーウェッジを容易に手放さない。これは純粋なアグリゲーション理論だけで説明できる話ではない。レコードシステムがシェル化することもあれば、専門業者が制御点を掌握することもあり、プロダクトはこれらすべてのパスを通じて配布され得る。
この緊張関係こそが焦点だ。優勝賞品はコントロールプレーンそのものになるかもしれない。あるいは各コントロールプレーンが必要とする不可欠な部品になるかもしれない。
今後は何を構築すべきか、そして未解決の難題
先ほど話を聞いた三人の設立者に話を戻そう。
答えはずっと「仕事(タスク)」にある。ポジショニングは製品に追随する。
すでに提供している価値の隣で、AI が生み出す仕事を特定せよ。そのためのインターフェースを構築しろ。
次にそれがどう拡散していくかを定めろ。シェルそのものを所有し、その中に信頼できる制御ポイントを置くこともできるし、すべてのシェルからエレガントに呼び出せるプロダントになることもできる。
これが自分自身のリデザインの意味である。まずは AI を駆使して自社の運営を効率化することから始める。それを使って古い仕事をより良く遂行し、その後、モデルが顧客に課題を与える以前には存在しなかった新たなタスクへと階段を上っていくのである。
Ramp が 440 億ドルの評価額に至ったのは、expense management が最も優れていたからではない。そこに至れたのは、投資家が AI が中核事業の隣で新たなニーズを生み出し続けることに賭けているからだ。そして Ramp には、それを掴み取るための俊敏性があった。
タスクを選べ。インターフェースを選べ。配布チャネルを与えよ。
*(金融企業基準で見ても Ramp の成長率は驚異的である:TPV(総取扱高)は 3 月期ベースで前年同期比 170%増となり、過去三年で最高のペースとなった。しかもその事業規模はすでに 20 倍に拡大している。)
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @sytaylor
















