ポッドキャストメモ|YouTubeの投資ブロガー動画141本を全て視聴した結果、皆が注目しているのはこの5銘柄だけだとわかった
編集・翻訳:TechFlow

番組名:21 YouTubers Agree on 5 Stocks. My Entry Points(BWB - Business With Brian、単発回)
ホスト:Brian(Brian Ferraro、個人投資家向けチャンネル運営者、BWB 42.9万人の購読数を誇る)
再生時間:25:19(2026年8月25日公開、単発回で12.7万回視聴)
対象銘柄:Alphabet(グーグル)/ Nvidia(エンヴィディア)/ Micron(ミクロン)/ CoreWeave / Uber(ウーバー)
利害開示:Brian自身はエンヴィディア(ポートフォリオ構成比率12%以上、氏の設定上限に達している)、グーグル、ミクロン(計画通り買い増し中)、ウーバーを保有しています。CoreWeaveは非保有です。氏の意見は自身の資産に直結しており、本回の有料スポンサーとしてGalaxy Premium Yield(現金管理ツール事業者)が参加しています。以下のすべての価格指標は彼自身のモデルによる出力であり、投資助言ではありません。
一、141本の動画を検証した結果、繰り返し注目されたのは5銘柄のみ
あるクリエイターが手間のかかる作業に取り組みました。11日間でYouTubeの投資系チャンネル21件の141本株式動画を一斉に視聴し、各エピソードの中から銘柄について話している部分だけを取り出し、表に一覧記録していきました。
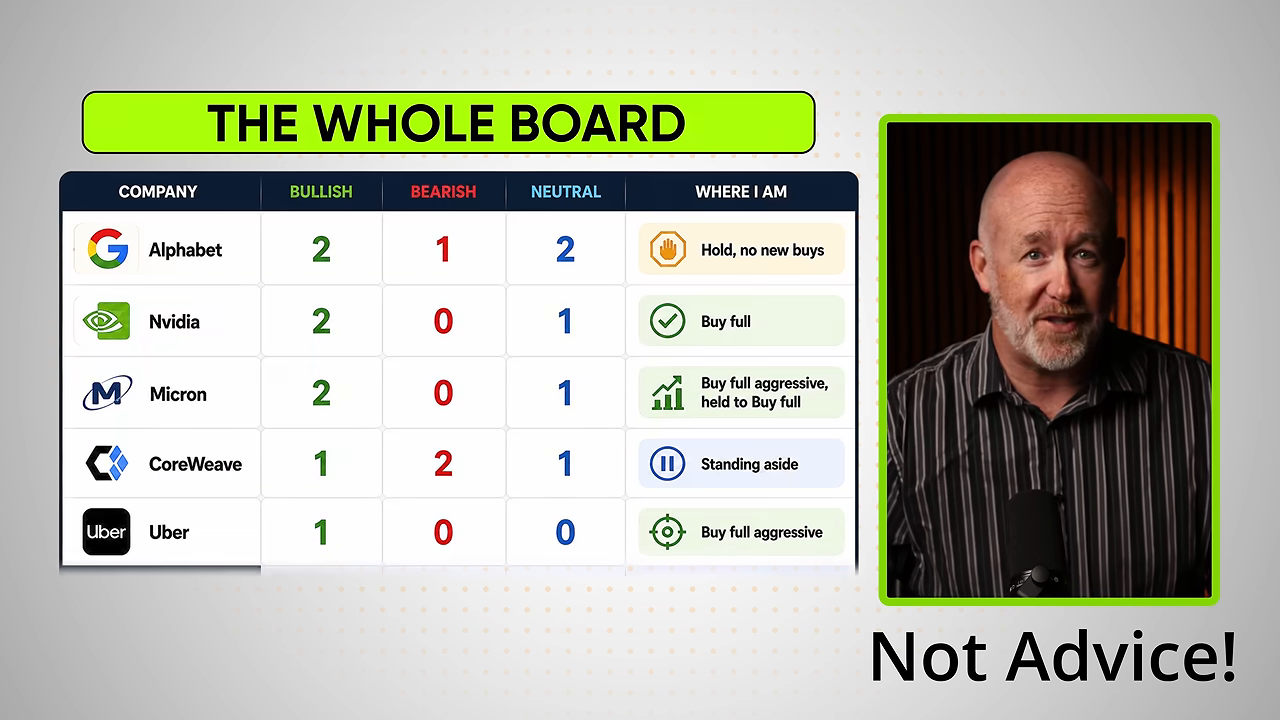
その結果、一覧表に残ったのは繰り返し言及された企業5社のみ:グーグル、エンヴィディア、ミクロン、CoreWeave、ウーバーです。その他100社以上の企業は、基本的に一度言及されるとそれきりになり、継続して話題になることはありませんでした。
しかし、すぐに追随投資するのは待ってください。映画『ビッグショート』の主人公モデルとなったイーアズマン氏もこれらのポッドキャストコンテンツを視聴しましたが、彼の反応は「グーグルを直ちに売却する」でした。理由は一言、「これらAI銘柄の実態は実は同じ一つのポジションであり、すべて勝つかすべて負けるかだ」というものです。
そして今回の統合ポッドキャストでは、投資クリエイターのBrian氏が141本の動画の主題を再度分類・統計しました。76本が半導体・クラウド・AIモデルについて語っており、ちょうど半数を超えています。つまり、この5つの「繰り返し注目される銘柄」のうち4つ(グーグル、エンヴィディア、ミクロン、CoreWeave)の本質は同じAIへの賭けであり、単に異なる名称をまとっているだけです。ウーバーだけが真に独立した銘柄となります。
以下、各銘柄ごとに「なぜ注目されているのか」「何が懸念されているのか」、およびBrian氏自身の実際のポジショニングとエントリーレベルを紹介します。
二、グーグル:バフェットが追加購入、現在価格362ドルだが彼は標準ポジションの半分のみで開始
注目されている理由
実現済みの利益ベースで見ると、グーグルは現在過去10年で最も割安な水準にあります。現在価格は362ドルで、5月の史上最高値から約14%下落しています。バリュー分析を行うクリエイターらが提示する適正価格は概ね350〜450ドルの間です。
もう一つの材料面としては、バフェット氏のバークシャー・ハサウェイがグーグルの保有株を大幅に追加し、ほぼ倍額まで拡大したことです。これによりグーグルはバークシャーの保有銘柄トップ3入りを果たしました。
懸念されている点
別の物差しで測れば結論は逆転します。売上高ベースで見ると、グーグルは過去10年で最も割高な上位3%に位置します。同じ企業が同じ日に正反対の結論を出せるのは、財務諸表のどの行を見るかという違いによるものです。
あるクリエイターがライブ配信で行った実験は覚えておく価値があります。まず視聴者に対して「グーグルをいくらの価格で売りますか」と問い、全員が自分の数値を書き出させました。その後、バークシャーの追加購入ニュースを公表し改めて「変更するか」と尋ねると、全員が変更しました。一つのニュースで自ら定めたルールを崩すことになりかねませんが、これが個人投資家の最も生々しい弱点です。
Brian氏の実践
現在価格362ドル:標準ポジションの半分のみで購入し、かつ月次積立のみとし大型売買は行いません。理由は前述の二つの物差しです。「安さも貴さも同時に成立するなら」、まずは少量ずつ、焦らず購入するという方針です。
三、Nvidia(エンヴィディア):現在価格221ドル、バリュエーションでは約3分の1割安と試算されるも、危険を賭ける勢力も存在
注目されている理由
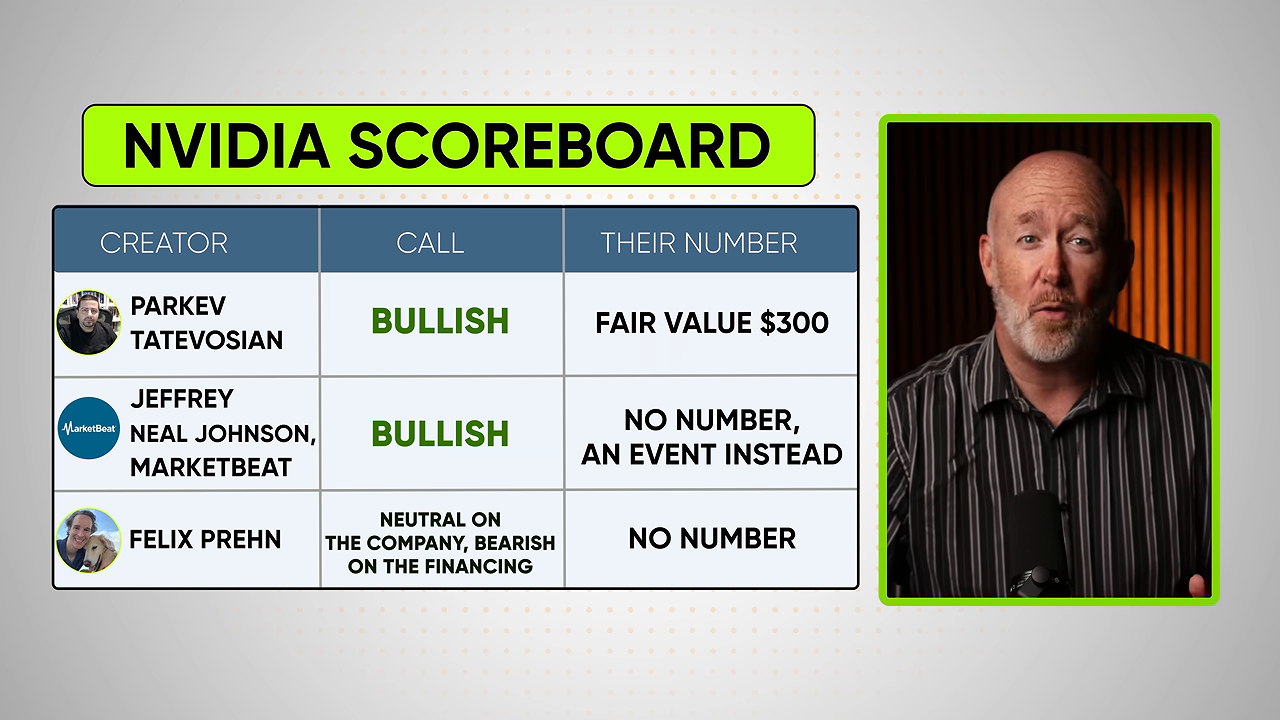
あるクリエイターはNvidiaの資産・負債・自己資本をExcelに入力し、一株あたりの内在価値を約300ドルと算出しました。現在価格221ドルということは、モデル価額より約4分の1~3分の1割安ということになります。Brian氏自身のモデルでは290ドル、証券アナリストのコンセンサスは330ドルなど、各数値はいずれも「割安」という方向性を示しています。
懸念されている点
本当に恐ろしい数値は決算情報外にあります。Nvidiaの顧客たちはチップ購入のために総額約5,000億ドルの借入を行っています。この額はNvidiaの年間売上高のおよそ2倍に相当し、返済期間が最長5年に及ぶため、債務リスクは最終的に年金基金の帳簿へ跳ね返る可能性があります。Nvidiaの債務不履行保険コストは5月末以降2倍に膨張しています。市場が口では強気なのに、保険市場は資金を使って「不安」と投票しています。
Brian氏の実践
氏自身が算出した適正価格は290ドルですが、保有比率はすでに12%(氏の設定上限)に達しており、さらなる追加購入は見送っています。148ドルを下回る価格では決して買いません:もしチップ購入の融資チェーンが実際に破綻した場合、148ドルは「割安」ではなく「暴落する包丁を受け取る」行為となり、企業の投資ストーリーそのものが瓦解しているからです。
四、Micron(ミクロン):適正価格1,450ドルながら、現在価格は重要な移動平均線を割り込み、氏は計画通り買いを継続
注目されている理由
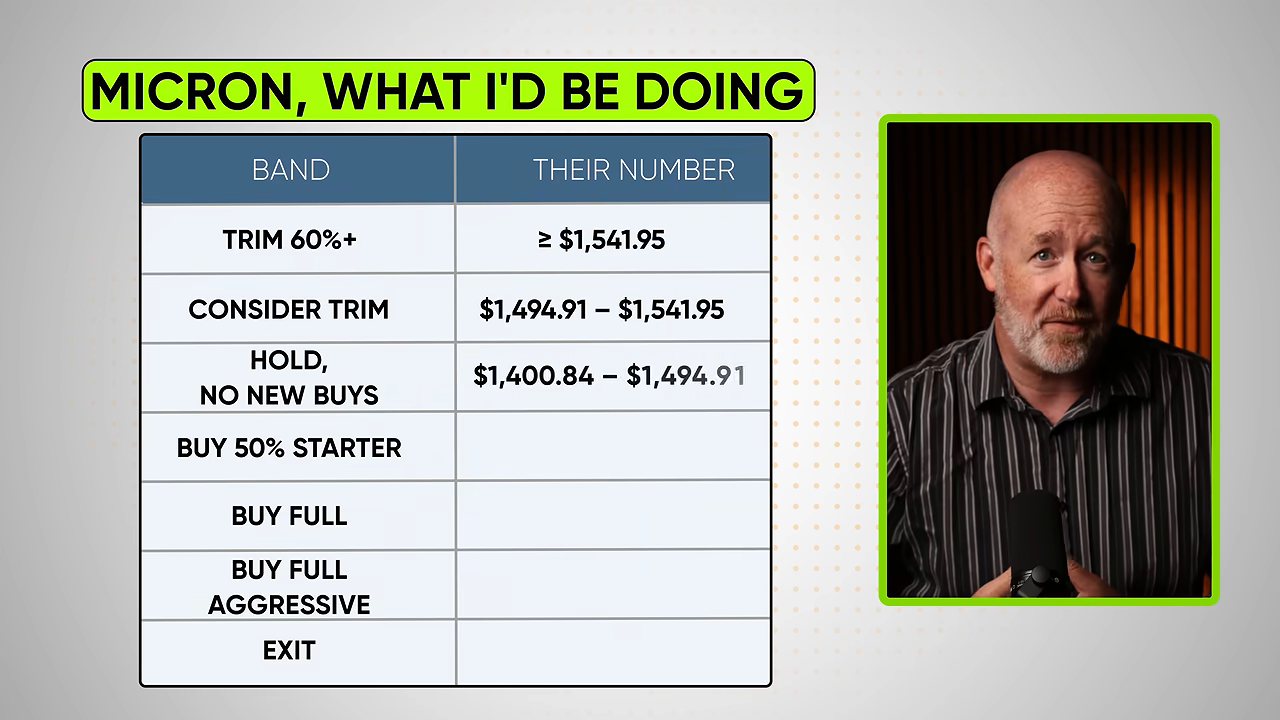
Brian氏のモデルがミクロンに付けた適正価格は約1,450ドルであり、一覧表の中で上昇余地が最も大きい銘柄です。さらにミクロンの生産能力は発注で2027年まで完全に埋まっており、販売面で心配する必要はありません。
懸念されている点
二つの数値を合わせて見る必要があります。実現済み利益ベースでの現在のPERは22倍であり、決して割安とはいえず、一般に引用される「割安」である6倍PERは翌年の予想利益を前提としています。この二つの数値が同時に成立するために必要なのは前提が一つだけです。市場がミクロンの将来利益が3倍に拡大することをデフォルト値として織り込んでいる点です。あなたがミクロンを買うということは、本質的にはこの「3倍成長」が現実化するかどうかを購入していることになります。
また、ミクロンはサイクリック銘柄です。サイクルの頂点にある銘柄ほど、往々にして割安に見えるものです。過去にはメモリー半導体メーカーがピーク時に比べ70%下落した例が複数あります。
Brian氏の実践(本回放送で最も具体的なパート)
氏のモデル内部でも評価が拮抗しています。一方でミクロンは割安だと指摘しながら、他方で同社の過去の業績と比較すれば割高であると述べています。氏は「悪い方」に耳を傾け、ポジショニングを小さく設定しました。
具体的な取引ルール:
- 50日移動平均線の961ドルが全体のキーです。株価はこのラインを既に下回っているため、当初の計画通り買いを続けます(追加で1ドルも足しません)
- 株価が再び961ドルを明確に上抜けるタイミングで初めて増資(ポジション拡大)を行います
- 434ドルは「企業の根本が悪化した」を示すシグナルラインです。ここまで下落すれば投資テーマそのものが変わってしまうため、それまでの分析は無効となります
参考となる対照案例として、別クリエイターの手口は、135ドルで買入れ、275ドルで追加、500ドルでさらに追加というもので、各段階で新高更新後に逆行勢いを追うパターンです。これはトレーダー向けのブレイクアウト追従型手法であり、Brian氏の「下落してから買う」というスタンスとは真反対です。同じ銘柄でも両方の手法は正解であり、どちらが合うかは投資家個人の属性次第となります。
五、CoreWeave:1999年の古いパターンの再現?氏は1株も買わず、静観を貫く
注目されている理由
1,300億ドル規模の契約受注を抱え、あるクリエイターが適正価格を113ドルと算出しており、現在価格は104ドルです。
懸念されている点
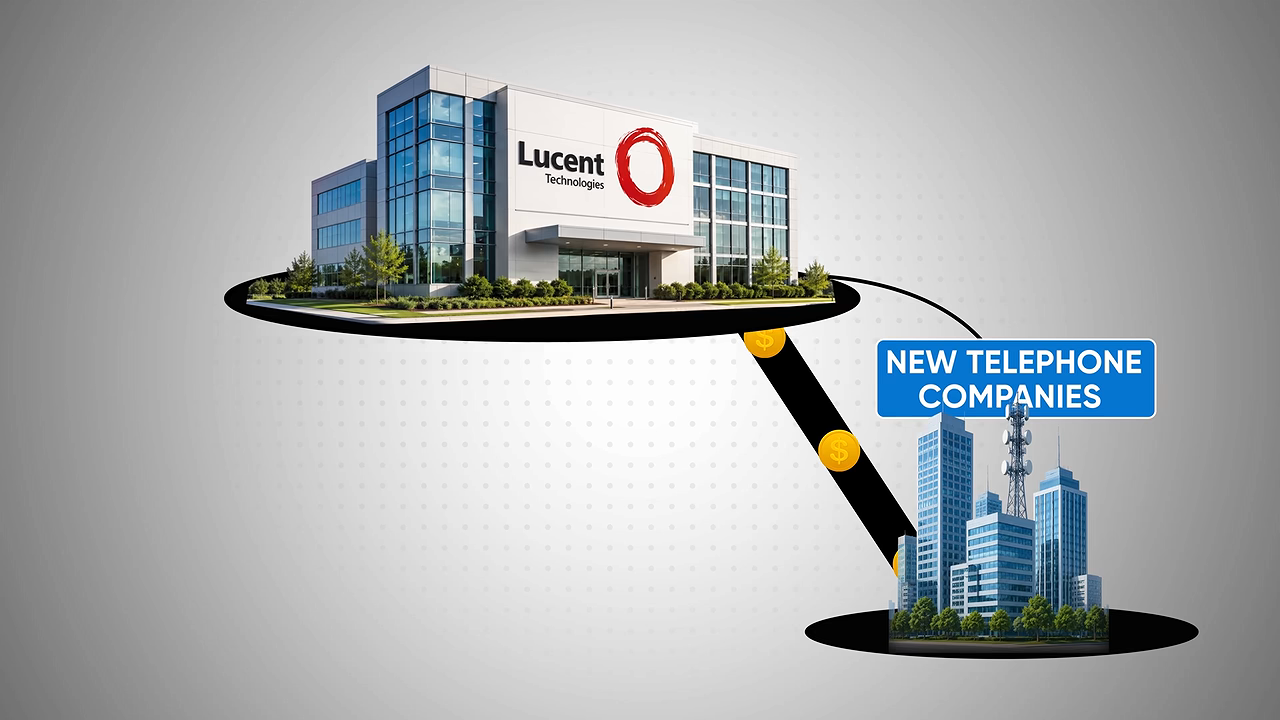
1999年の米国にはルーセント(Lucent)と呼ばれる人気株がありました。同社は顧客に資金を貸し付け、顧客はその資金でルーセントの設備を購入し、ルーセント側はそれを自社の売上計上しました。数字は非常に魅力的でしたが、ある顧客が追加で9,000万ドルの借款を求めるも断られたことをきっかけに、数週間で破綻しました。ここで初めて市場は、需要の源头から最後まで売り手側が自費で演出していたことに気づいたのです。
現在、NvidiaはSEC提出書類において、2032年までCoreWeaveが賃貸できなかった計算リソース容量の買取を保証することで合意しました。訳すとこうなります。CoreWeaveの財務諸表上の需要の一部は、実はサプライヤー側が自社の顧客を守るための裏打ちだった可能性が高いということです。これは当時ルーセントが行った行為と構造的に完全に一致しています。
Brian氏の実践
保有ゼロ、静観のみです。CoreWeaveの上場からわずか17ヶ月しか経っておらず、エントリーポイントを設計するための履歴データが不足していると氏は指摘しています。氏は強調します。「待機して観察すること」と「保有しておくこと」は全くの別物であり、「買わない」という判断を「弱気転換後にひっそりと買おうとする態度」と誤解しないよう警告しています。
六、Uber(ウーバー):AIへの賭けではない唯一の銘柄、二人が独立採算した適正価格の差はわずか10ドル
注目されている理由
ウーバーはフリーキャッシュフローによって事業が動いています。年間約100億ドルのフリーキャッシュフローを生み出し、時価総額1,500億ドルで過去10年で最も割安な上位3分1区間に位置しています。141本の動画群の中における唯一つクリエイターのみが言及した銘柄ですが、逆にBrian氏の一覧表においては最も積極的な「買入れ段階」が割り当てられています。
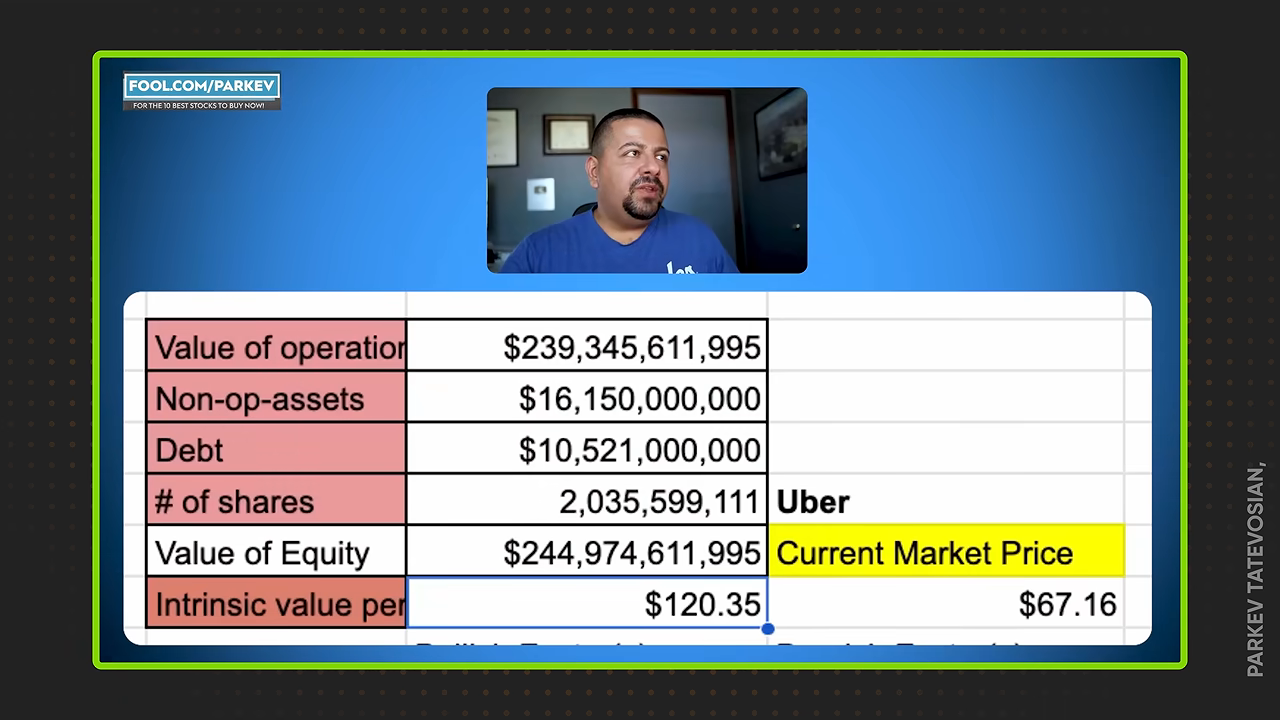
その割安感が確固たるものであることを示す細部があります。別クリエイターが独立してウーバーの適正価格を算出した値は120ドル、Brian氏が独自に算出したのは109ドルです。二人とも相手の計算資料を見ていないにもかかわらず、結果の差はわずか10ドル(約5%)でした。現在価格は67ドルです(録画当日に7%下落した直後)。
懸念されている点
自動運転です。ウェイモ等の競合がウーバーのユーザーを奪い去るか、あるいはウーバー自体が強制的に自社車両フリートを維持せざるを得なくなり、全く異なる性質のハードウェア資産集約型企業へ移行することを懸念する声が上がっています。これが株価評価を抑制する蓋となっています。
Brian氏の実践
最も積極的な買入れ段階、満額で購入します。彼の判断基準は簿記上の利益ではなくキャッシュフローです(簿益には一過性の項目が含まれる一方、CFはより清浄であるため)。市場は「将来利益の鈍化」を前提にウーバーを評価していますが、氏はキャッシュフローの持続可能性に基づいて評価を行っており、その乖離こそが彼の利益空間となります。
七、この手法を自分でも活用しよう:株式購入前に確認すべき4つの質問
Brian氏のエントリーの階段を設ける手法は不可思議なものではなく、ただ4つの問いに答えるだけです:
- 自社の過去と比較して、現在は割安なのか割高なのか?(他社と比較するな、自分自身と比較しろ)
- 現在の価格には何がつい込まれているのか?(ミクロンの例:現在価格には将来利益が3倍になることが織り込まれています。それを信じますか?)
- 優良企業と割安価格をごっちゃにしていないか?(不良企業に低評価が付いているのか、それともビジネスそのものが低迷しているのかを見極める)
- どのような状況になれば判断を覆すのか?(この問いにお金はかかりませんが、最も命を守ってくれるものです)
氏は実務上の注意点を一つ補足しています。購入の前に撤退価格を明文化しておくことと、損が出た現場でその場限りで撤退価格を探すことは、まるで異なる心理状態を伴います。前者は規律であり、後者は損切りです。
八、振り返って:5社を保有していると錯覚していても、実際は一つの賭け事にコミットしているに過ぎない
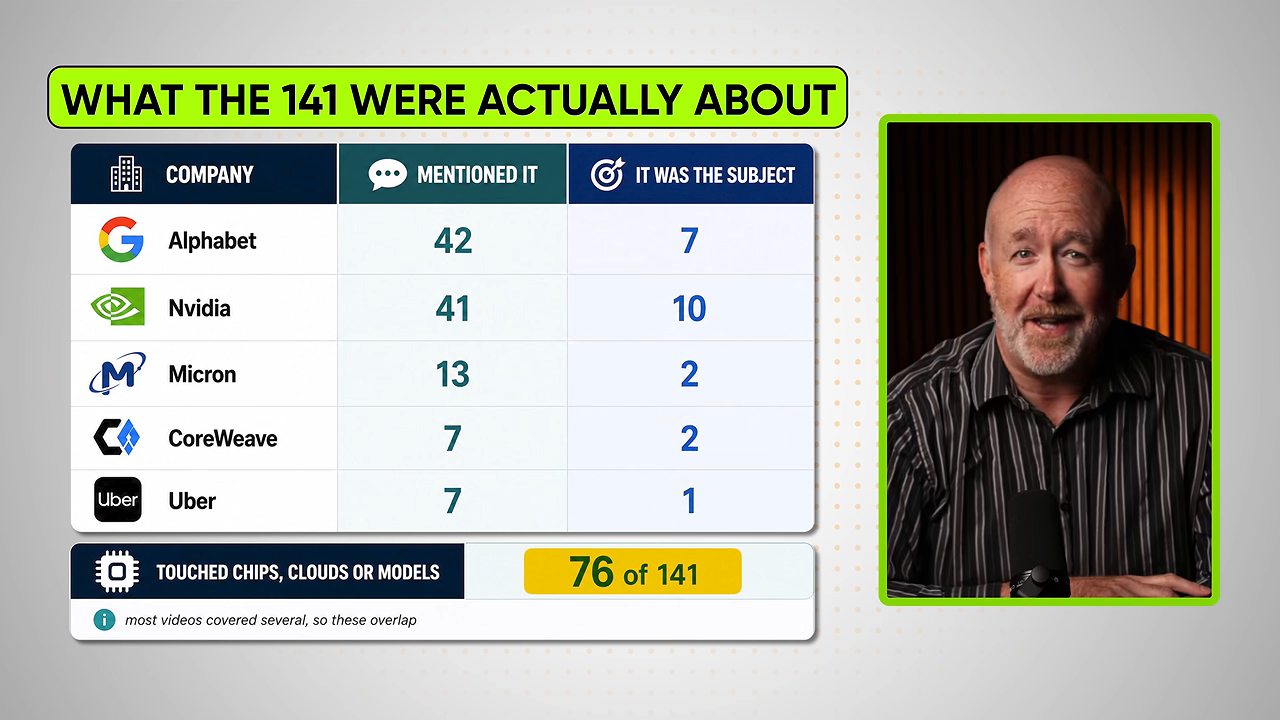
Brian氏は最後に141本の動画における主題の分布を再度カウントしました:
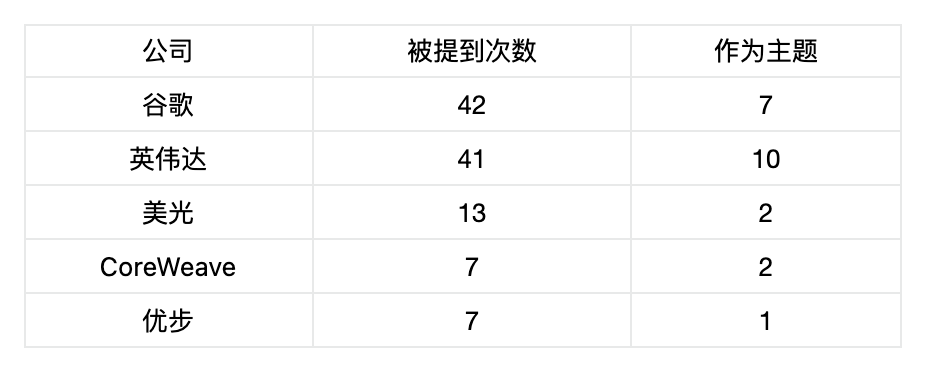
半数を超える動画(76/141)が半導体・クラウド・AIモデルという同じ要素を扱っています。ウーバーのように「唯一独立した」銘柄であっても、そのリスク(自動運転)は結局のところNvidiaのチップ上に収束しています。
だからこそ冒頭でイーアズマン氏の言葉を引用する価値があるのです。もしあなたのウォッチリストがこのような動画の寄せ集めで作られているなら、自分は分散投資を行い5社の株式を保有していると錯覚しているかもしれませんが、実態は単に5つの異なる名称で同一のAIへの賭け事にコミットしているに過ぎません。Brian氏自身も正直に認めています。「私のウォッチリストも実はそうやって積み上げてきたんですから。」
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow