マイニングマシンの資産減価償却および税務上コスト回収分析
執筆者:FinTax
同一のASICマイニングマシンにおいて、財務諸表上ではこのコストを2〜3年にわたって段階的に減価償却する必要がある一方、米国連邦税務申告書上では、対象となる資産の課税ベースが最初の年に全額控除される可能性があります。
2025年7月4日、H.R.1 が Public Law 119-21 として成立し、Section 70301 が IRC §168(k) を改正しました。これにより、該当資産に対する100%の追加初年減価償却控除(additional first-year depreciation deduction、通称 bonus depreciation)は恒久的なルールに戻されました。IRS は Notice 2026-11 でさらに説明しており、このルールは原則として2025年1月19日以降に取得され、使用に供された合格資産に適用されます。
ただし、100% bonus depreciation がすべてのマイニングマシンのコストを購入当初の年に全額控除できることを意味するわけではありません。実際の税務処理は、資産の分類、取得時期、および使用開始時期に依然として依存します。
一、マイニングマシン設備の減価償却の特徴
自営採掘に用いられ、IAS 16 の認識基準を満たすASICマイニングマシンは、上場採掘企業が一般的に不動産・工場及び設備(PPE)の一部であるマイニングマシン機器として資本化し、予想耐用年数にわたり減価償却しています。
IAS 16 では、償却可能金額を資産の耐用年数にわたり体系的に配分することを要求しています。耐用年数を決定する際には、予想される使用度合い、物理的な摩耗、技術的または商業的な陳腐化、および法的または類似の制限を考慮する必要があります。資産の耐用年数は企業にとっての予想される有用性に基づいて設定されるため、機器自体の経済的生命よりも短くなる可能性があります。減価償却方法は少なくとも各会計年度末に見直され、期待される経済的利益の消費パターンに重大な変化が生じた場合には、会計上の見積りの変更として処理されます。
しかし、マイニングマシンに関して言えば、装置がまだ正常に稼働しているからといって、継続して操業する経済合理性があることを意味するわけではありません。新世代のASICが計算能力とエネルギー効率を向上させると、旧型のマシンは限界収益を維持するためにより低い電気料金が必要です。ネットワーク全体の計算能力の向上や採掘難易度の上昇も、単位計算量あたりの期待産出額を引き下げることになります。
マイニングマシンの実際の耐用年数は、いかなるコストで引き続き経済的価値を持つ計算力を生み出し得るかによって大きく左右されます。ある世代の機器は技術的には5年間稼働可能ですが、企業が3年後にはそのエネルギー効率が自社の電気料金レベルで経済的操業を維持するのに不十分だと見込んでいる場合、3年の会計上の耐用年数が実際の使用パターンにより近いものとなります。逆に、電力コストが低く、機器の保守状態が良好、あるいは機種がより長期にわたって競争力を保っている場合は、予想耐用年数はより長くなる可能性もあります。
上場採掘企業の会計実務においても、マイニングマシンの経済的耐用年数の短縮傾向が反映されています。Bitdeer Technologies Group は2025年版Form 20-Fにて、2025年7月以降、大多数のマイニングマシンの予想耐用年数を2~3年に引き下げた旨を開示しており、それ以前は2~5年でした。また、Argo Blockchain plc も2025年版Form 20-Fにて、マイニングマシンは通常、36~48ヶ月の予想耐用年数で定額法による減価償却を行っていることを開示しています。
マイニングマシンの償却期間の本質は、企業が資産の予想経済的使用期間に基づいて行った会計上の見積りであり、すべてのマイニングマシンに一律適用される固定の期間はありません。企業は、マイニングマシンの型式・世代、エネルギー効率水準、計算難易度の変化、機器更新計画、および予想する残値などの要素を勘案し、資産が引き続き経済的利益を生み出し得る期間を判断する必要があります。マイニングマシンのイテレーションが加速するにつれ、こうした見積もりも変化しやすくなるため、企業は十分かつ検証可能な根拠を整備し、予想耐用年数・残値・償却方法がなお合理的かどうかを継続的に評価しなければなりません。
二、米国連邦税法における100%一括償却
米国連邦税務における核心的な変化は Public Law 119-21 に由来します。この施策は暗号資産マイニングマシンに限らず、広範な合格減価償却資産を対象としています。IRS が列挙する合格資産には、MACRS が適用され回収期間が20年以内に関連する減価償却資産が含まれ、条件を満たす新品資産および中古資産のいずれもカバーできます。採掘企業にとって、マイニングマシンが100%一括償却の対象となるかは、まず資産自体の税務上の分類、取得及び使用開始時期、使用者その他の適用条件を確認する必要があります。単に発注書を交わしただけ、あるいは支払いを完了しただけでは「使用開始」とみなされず、IRS は通常、資産が特定の目的に使用可能な状態にあることを求めています。
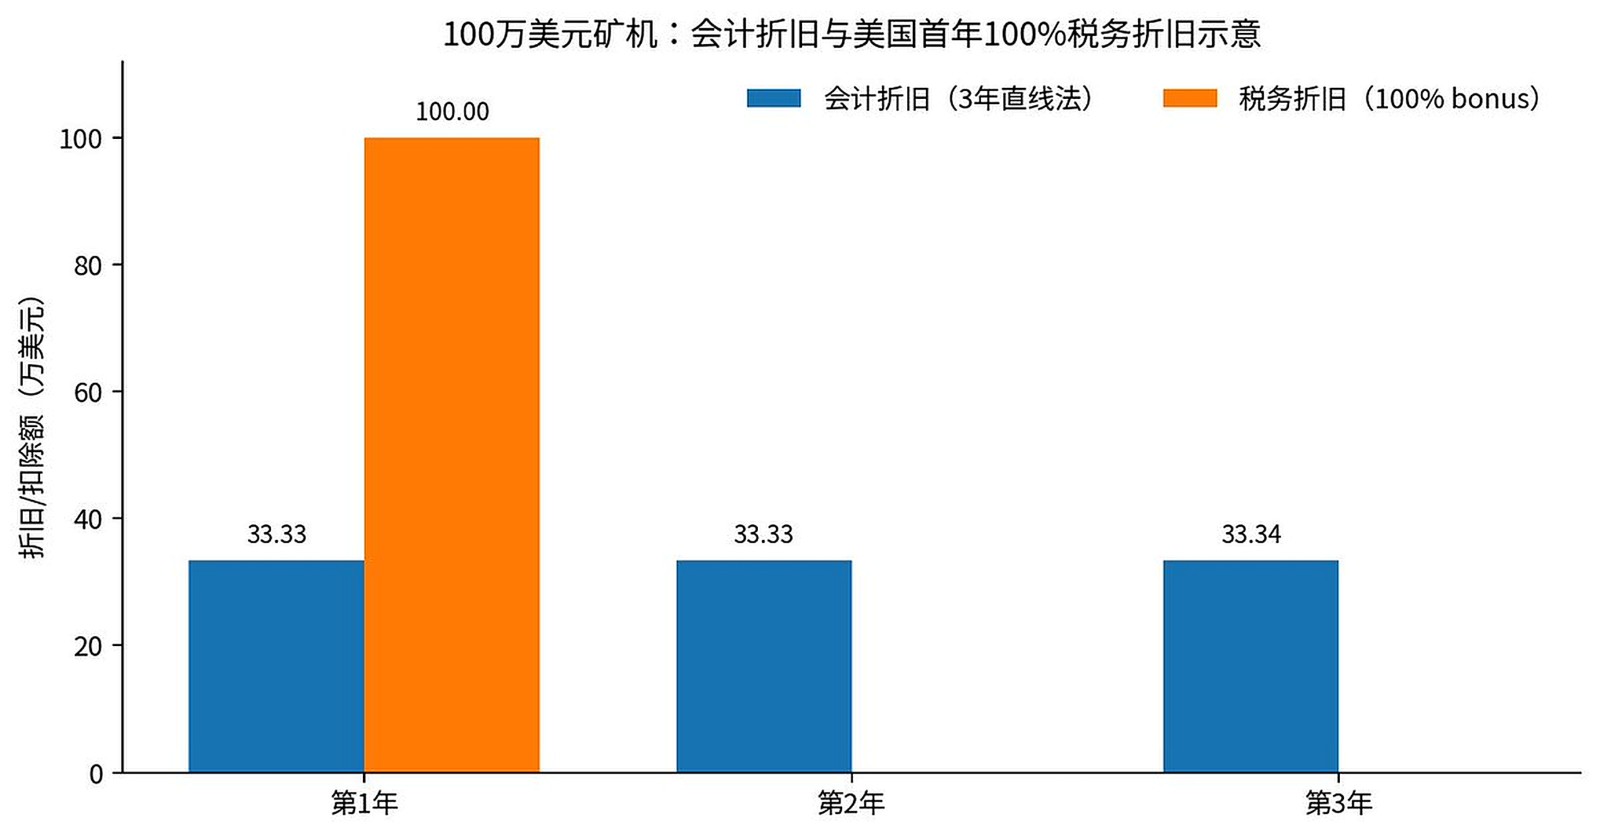
一旦マイニングマシンが適用条件を満たせば、採掘企業に明確な税務上のタイミングメリットをもたらします。例えば、採掘企業が100万米ドルのマイニングマシンを購入した場合、会計上は3年で定額法償却するため、毎年約33万米ドルの償却費用が計上されます。もし米国連邦税法の下で100%一括償却が適用されれば、初年度の合格課税ベース100万米ドルを全額控除できます。当期利益が高い企業にとっては、この早期控除により当期の課税所得とキャッシュ税を低減することができます。
三、赤字年度には段階的償却の方が有益な場合も
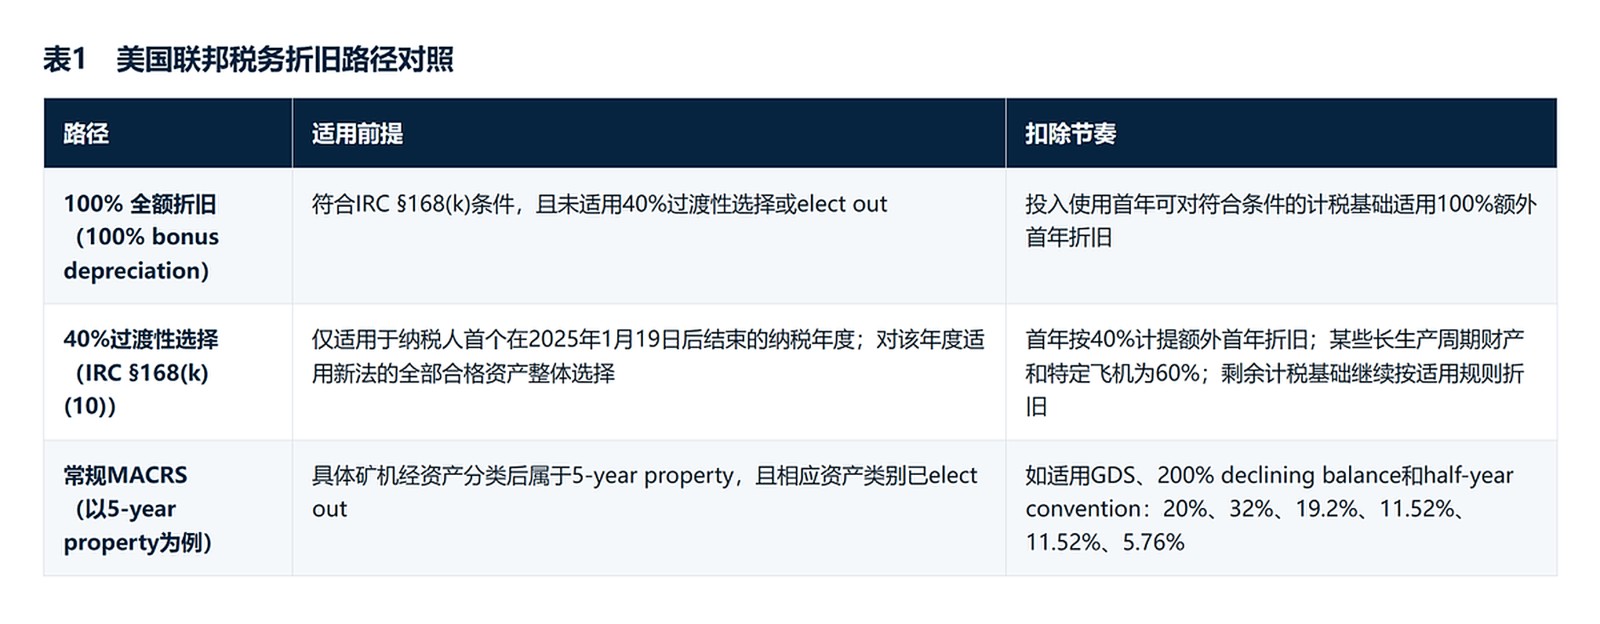
IRC §168(k)(7) 的相关规定によれば、納税者は特定の資産カテゴリについて初年一括償却を適用しない選択を行うことができます。この選択は、該当する納税年度に使用に供された当該カテゴリの合格資産すべてに適用されるものであり、任意の機器1台だけを無作為に選ぶことではありません。
100%一括償却を選択するか直接放棄するほか、新法は遷移期の選択肢も提供しています。IRC §168(k)(10) によると、2025年1月19日より後の最初の納税年度において、納税者は新法に基づく合格資産に対して40%の追加初年減価償却を適用する選択を行えます(生産サイクルが長い財産および特定の航空機については60%が適用されます)。
企業が特定の資産カテゴリで100%一括償却を適用しない選択を行った場合、通常の MACRS ルールに従ってコストの回収が行われます。マイニングマシンが5年期資産に該当するか否かは、具体的な資産分類を識別する必要があります。分析の結果、マイニングマシンが5年期資産に該当し、一般的なGDS、二倍余額減算法、半年期慣例を採用する場合、Publication 946 の標準表に基づく税率は 20%、32%、19.2%、11.52%、11.52%、5.76% となり、実際のコスト回収は6つの納税年度にまたがります。
企業が初年の100%一括償却を選択するかどうかは、償却控除のタイミングが全体の税務負担と企業のキャッシュフローに与える影響によって決まります。当期利益が高い企業では、償却控奪取得が課税所得とキャッシュ税をより早期に圧縮するのが一般的です。一方で既に税務上で赤字となっている場合、償却を増加させても純経営損失(NOL)が拡大するだけであり、キャッシュ税は連動して減少しません。一般的なC corporation(独立した納税主体として法人所得税を納付する企業)の場合、2017年以降に発生したNOLの繰り越しは、後年の使用時に通常80%の課税所得限度額によって制限されます。所有権の変更に伴う場合、変更前のNOLの利用には追加制限がかかる可能性があります。そのため、100%一括償却の適用有無は、将来の収益力、NOLの有効活用可能性、資金の時間価値、資産カテゴリの選択、およびその他の税法上の制限を総合的に勘案して試算する必要があります。
四、税務と会計の違いを帳簿にどう反映するか
資産の帳簿価額が課税ベースを上回る場合、課税一時差異が生じ、通常は繰延税金負債が認識されます。
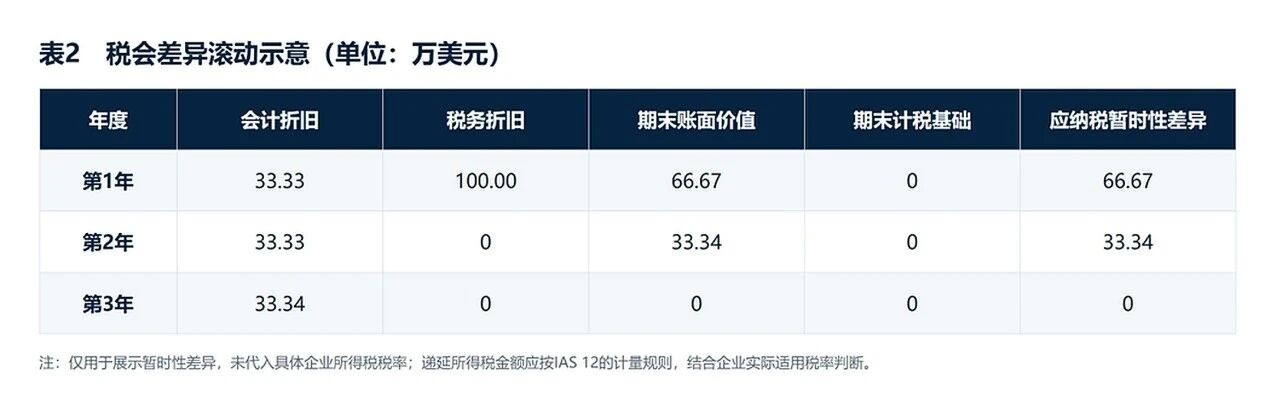
コストが100万米ドル、残価がゼロのマイニングマシンの一例を取り上げます。会計上、3年で定額法償却すると仮定します。第1年末の会計償却は約33.33万米ドルであり、マイニングマシンの帳簿価額は66.67万米ドルのまま残ります。もし税務上で米国100%一括償却の適用条件を満たし、使用開始當年に100万米ドルの課税ベースを全額控除していれば、当該マイニングマシンの税務上の課税ベースはゼロにまで低下しています。
この時点で、マイニングマシンの帳簿価額66.67万米ドルとゼロの税基との間に66.67万米ドルの課税一時差異が生じ、これに基づいて繰延税金負債が認識されます。繰延税金負債の具体的な金額は、該当当一時差異に、差異が転戻する見込み期間に適用される税率(報告期末までに公布、または実質的に公布されている税率)を乗じて計算します。
第2年および第3年には、会計上引き続き償却が計上されますが、税務コストは既に第1年に全額控除されているため、以降に対応する税務上の償却は発生しません。マイニングマシンの帳簿価額が年々減少するにつれて、この課税一時差異および対応する繰延税金負債も段階的に転戻していきます。
したがって、初年の100%税務上の一括償却は、マイニングマシンの会計上の耐用年数を同期間1年に短縮するものではありません。財務諸表は引き続き設備からの経済的便益が消費される過程を反映し、申告書作成では税法が認めるコスト回収のペースに沿って処理されます。実務においては、同一設備の購入コスト、使用開始時期、会計上の耐用年数、税務上の資産カテゴリ、ならびに既に控除された金額がいずれも互いに整合している必要があります。
五、マイニングマシンの税務処理における地域差
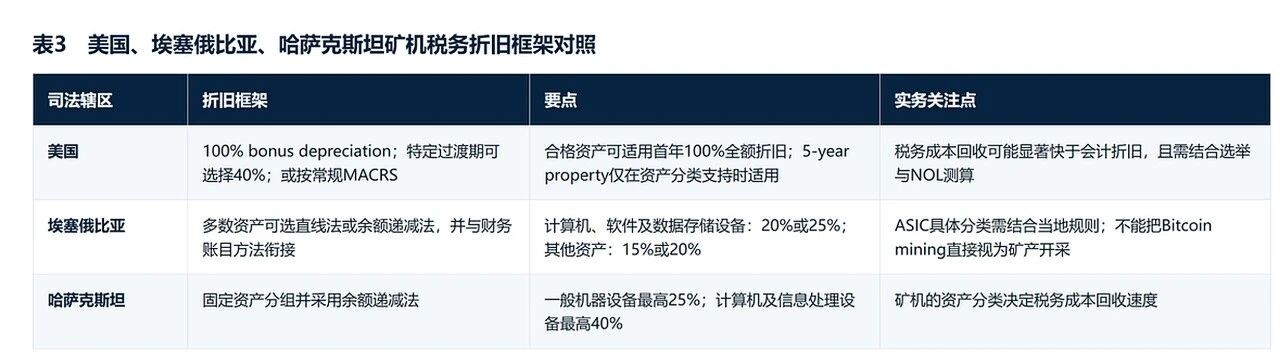
米国の100%一括償却は、採掘企業により迅速なコスト回収を実現するとともに、加速償却の適用有無を選択する柔軟性を残しています。しかし、エチオピアとカザフスタンでは、マイニングマシンは通常、現地の資産分類および法定償却ルールに従って年間ごとのコスト回収を行う必要があり、税務処理の柔軟性は比較的限定的です。
エチオピアの『連邦所得税条例』(Council of Ministers Regulation No. 410/2017)では、償却はカテゴリ別管理を採用しており、コンピュータ、ソフトウェアおよびデータストレージ機器は定額法20%または残高目減り法25%です。簡略化した例を示すと、企業の決算が3年定額法で償却し、現地の税務分類が最終的に計算設備を承認し定額法を採用する場合、100万米ドルの設備における第1年の会計償却は約33.33万米ドル、税務償却は約20万米ドルとなります。税務控除が会計償却よりも遅れるため、期末の課税ベースは約80万米ドルとなり、約66.67万米ドルの帳簿価額を上回ります。この方向性では控除可能一時差異が発生します。この結果は米国とは対照的です。
カザフスタンの新たな『税法典』(第214-VIII号)は2025年7月18日に署名され、2026年1月1日に発効しました。2026年7月に更新された税務サマリーによると、税務償却は主に残高目減り法が採用されており、一般会計固定資産は4グループに分類されています。汎用機械設備は最大25%、コンピュータおよび情報処理装置は最大40%です。マイニングマシンがどの資産グループに類別されるかによって、税務上のコスト回収速度も変動します。
結び
マイニングマシンの償却処理においては、まず会計基準と税務基準をそれぞれ明確に区別することが不可欠です。会計上では、デバイスの世代、エネルギー効率、予想稼働サイクルなどの要素を総合し、合理的な耐用年数を設定する必要があります。税務上では、米国連邦税法を例にとると、関連デバイスが IRC §168(k) の合格資産の要件を満たすかどうかを判断し、それに応じて100%一括償却、40%の遷移期ポリシーの適用、または適用なしの選択を決定します。他の管轄区域に配置されているマイニングマシンについては、現地の資産分類および償却ルールに基づいて再評価する必要があります。
実務上、重要なのは会計処理と税務処理が互いに整合することです。そのためには、企業は固定資産台帳において、機器の型式、取得コスト、使用開始日、予想耐用年数、税務上の資産カテゴリなどの情報を記録し、繰延税金計算などの関連プロセスに対して一貫したデータ基盤を提供する必要があります。マイニングマシンの更新スピードは速く、耐用年数、運営スケジュール、適用される税務ルールは頻繁に変動する可能性があるため、企業は定期的に検討を行い、会計見積もりおよび税務判断を適切に更新していく必要があります。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 TaxDAO