


Upbit 新規上場加速:総取引量半減、新規コインがシェア約30%を何とか維持
執筆:r2Jamong
編訳:AididiaoJP、Foresight News
2026年後半に入り、Upbitの新規上場ペースが突然顕著に加速した。Surf AIを利用してUpbitの今年から現在までの新規上場データを月別に網羅的に整理したところ、6月以降、新コインの上場スピードが著しく早まっていることが明らかになった。一方、全体のコイン市場は急速に冷却化しており、Upbitにおける韓元ペアの月間取引高は、1月の72.7兆ウォンから7月にかけて27.1兆ウォンまで急減し、下落率は63%に達した。ビットコイン価格も年初の約1億1800万ウォンから、9000万ウォン台へ下落した。市場が冷たくなるほど、Upbitによる新コイン上場はむしろ頻繁になり──これは従来の「相場が良い際に積極的に関連銘柄を上場させる」という定石とは対照的だ。

新規上場は、低迷相場においてUpbitが取引量を能動的に引き上げるための最後の防御線となりつつある。
8月末時点で、今年はすでに61銘柄がUpbitで韓元ペアを取引可能となった。これらの新コインは毎月合計で3兆~8兆ウォンの取引高を貢献している。全体の市場取引高は年初の3分の1にまで縮小しているものの、今年新規上場されたコインからの取引高は年初の低水準から継続的に増加している。その結果、今年の新規上場コインが総取引高に占める割合は、1月のわずか5%から8月にかけて27.6%へと上昇した。Upbitは韓元市場に対して統一手数料率を採用しているため、これはつまり総手数料収入の約4分の1が直接今年上場されたばかりの新コインから生み出されていることを意味する。
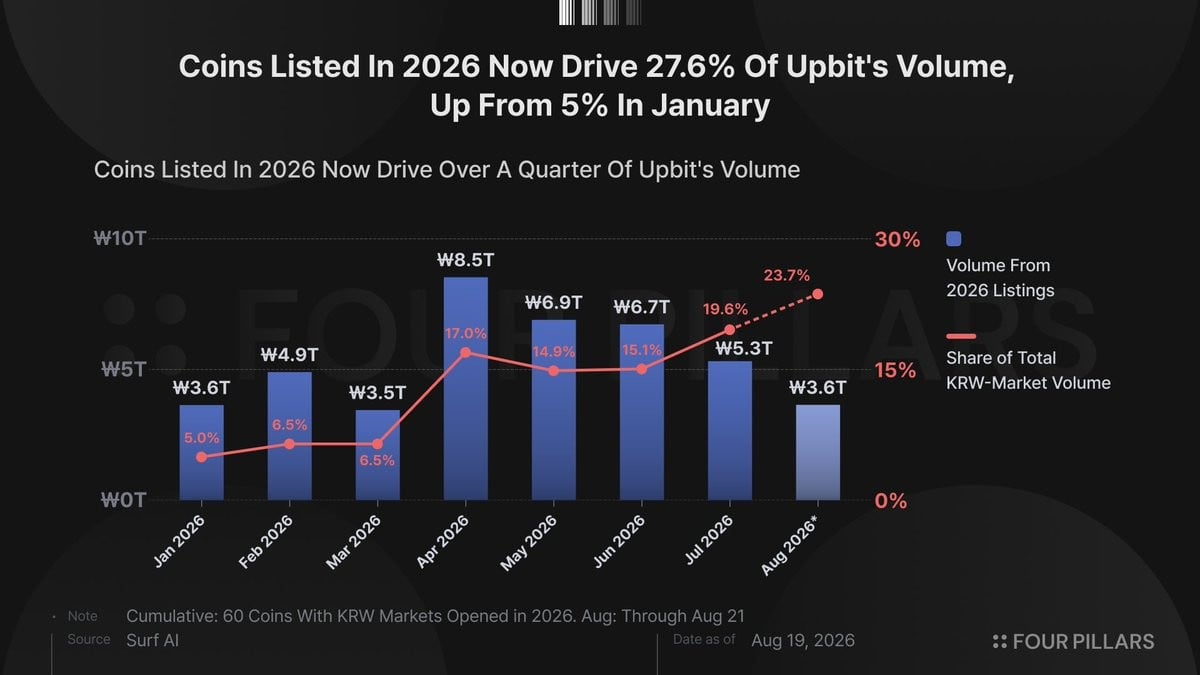
銘柄ごとのパフォーマンスを見ると、新規上場コインは上場後30日以内に平均して市場全体の取引高の1.2%を貢献している。好調なプロジェクトの中には4%~5%のシェアを叩き出すものもあり、CHIPは4.8%、REは4.0%、SLXは3.8%に達した。8月に直々に上場されたCAPは、最初の16日間に既に4.5%の占有率を記録し、現在も引き続き貢献し続けている。これとは対照的なのがステーブルコインであり、USDS、RLUSD、USDGの取引高占有率は常に0.1%を下回っている。新規上場であっても、実質的な増加分をもたらすことはほとんどない。
つまり、市場下落サイクルにおいては、新規上場がUpbitにとって取引高を牽引するほぼ唯一のレバーとなっている。しかしこのレバーは市場全体のパイを広げたわけではなく、市場の空気を真に活性化したわけでもない。それは単に急激に縮小する総パイの中で、新コインの占有比率だけを大きく膨らませているに過ぎない。
長年、UpbitやBithumbに代表される韓国デジタル資産取引所は、グローバルから韓元エクスポージャーへアクセスするための唯一重要な窓口と見なされ、極めて高い戦略的価値を持っていた。上場自体が著しい「Upbitプレミアム」をもたらすことも多く、プロジェクト側にとって争奪戦になる希少な資源となってきた。しかし今年の状況は変化しつつある──「Upbit上場」が新たな需要創造や増額資金の誘引イベントとして捉えられる機会は減っており、縮小する取引高を防衛し手数料収入を安定させるツールとしての性格が強まっている。
上場プレミアムが今日なお効力を維持していることは、この市場にリアルな買い手がまだ存在することを示している。しかしレバーを引っ張る頻度が高まるほど、他の利用可能なツールが既に残り少ないことを意味している。プレミアムは本来希少性の上に成り立っており、現在それは少しずつ消費され、低迷相場で取引規模を辛うじて維持するために使われている。次の市場サイクルが本当に回復した際、韓元流動性の戦略的価値が依然として完全に保持できるかどうか、そして頻繁な上場によって希薄化されるかどうかについては、依然として未決の問題である。
アジア全体の中央集権型取引所の構図から見れば、Upbitのこの選択は単なる縮図にすぎないかもしれない──マクロ流動性と市場センチメントの両方が弱体化した場合、取引所は基盤を維持するために短期的な「上場」ツールに頼らざるを得なくなる。しかし希少性が過度に消費されてしまえば、長期的競争力の基盤もそれに伴って揺らいでしまう可能性がある。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @r2Jamong









