


プライベートマーケット情報戦の激化:AI時代、VCのアルファはいかにして獲得されるのか?
著者:insights4vc
編集・翻訳:TechFlow
TechFlow解説:VCリターンは極めて偏在しており、優良企業を早期に発見することは、ファンドの存続ラインに直結するほぼ決定的な要素である。この記事では、プライベートマーケットデータツールの最新の進化と、それらが実際にアルファ(超過収益)を生み出せるかどうかを検討している。AIや調査ツールでポートフォリオ候補を探している投資家にとって、これは心を冷やしてくれる明確なロードマップだ。
VCは常に情報ビジネスである。優位性は往々にしてタイミングにある:創業者が資料を更新する前に元同僚に伝えたり、新しい会社がデータベースに登録される前に採用を開始したり、投資家が資金調達発表前にすでに特定のチームに関心を示したりするというように。
この優位性は重要だ。なぜならVCリターンは高い集中度を示すからである。2026年のオックスフォード大学による学術研究が引用したデータによれば、長期LPのデータセットにおいて、投資額の4.5%が約60%のリターンを貢献している[1]。したがって、数社でも卓越した企業を見逃せば、それは単独のファンド全体に影響を与える可能性がある。しかし、それらを早期に発見できることは問題の一部に過ぎない。投資家はさらに、確固たる信念を形成し、投資枠を獲得し、意味のある株式保有比率を実現し、数年にわたって正しい判断を維持する必要がある。
プライベートマーケットデータ業界は現在、企業の誕生瞬間により近づいている。PitchBook、Crunchbase、Dealroom、Tracxn、CB Insightsは依然として、取引、ファンド、バリュエーション、企業履歴の中核記録システムである。PitchBookは2026年第2四半期に1億7,470万ドルの収益を上げ、年間換算で約7億ドルに相当する[2]。新たなプラットフォームはこの層を置き換えるものではない。むしろ、より迅速な更新、行動データ、従来の企業登録より先に現れるシグナルを用いて、この層を拡張しているのである。
3つの変化が特に際立っている。
第1に、HarmonicやSpecterなどは定期的なファイル更新主に依存するのではなく、継続的に更新される企業および人物グラフを構築中である。第2に、専門製品がより早期の行動シグナルの探求に注力している。Evertraceは企業の設立登記、技術活動、研究、ドメイン名を含む創設者の形成指標を追跡する。Frontrunは選定されたVC投資家のX上でのフォローグラフ変化を監視する。第3に、APIやモデルコンテキストプロトコル(MCP)により、これらのデータがファンド独自のソフトウェアやAIワークフローへと組み込まれている。Crustdataは市場におけるインフラストラクチャ側を表し、Affinityはメール、カレンダー、CRMアクティビティ由来のファーストパーティの関係データを補完する。
導入は目に見えるが、投資アルファを生み出したという証拠は明確でない。Harmonicは数百のVCチームがそのプラットフォームを使用していると述べ、Specterは300以上の投資機関を報告し、Evertraceは200以上のファンド、Affinityは3,300以上のプライベートキャピタル機関を利用者と挙げている。上場企業のTracxnは2026会計年度に2,289のクライアントアカウントを有すると開示している[3][4][5][6]。これらの数字の多くは各社の自己申告によるものである。ベンダーはそのモデルが掘り起こした全企業コレクションを開示することが稀であり、そのため精度(Precision)、再現率(Recall)、偽陽性率、および個々のリードの経済的価値を評価するのは困難である。
単一のシグナルだけでは決して十分ではない。従業員の離脱は早期であっても曖昧になりうる。企業設立登記は客観的だが一般的である。GitHubでの活動は開発者主導の市場では価値があるものの、その他の分野では関連性が限定的である。採用速度や従業員の移動はより広範なシグナルを提供する一方、収益、顧客、利用データは意思決定において多くの場合より価値が高いが、到着が遅くなる。何人かの信頼できる業界専門家が同時に同一の企業に注目する場合、投資家の注目は初期兆候となりうる。ただし、このシグナルはプラットフォーム依存であり、自己強化されやすい点に留意が必要である。
最も強力なディフェンシブソースは、おそらくデータスタックのより深い部分に隠されている:後から再構築できない履歴時系列、個人および企業間で正確なエンティティ解決を実施されたもの、権限付与されたファーストパーティのファンドデータ、ならびにCRMシステム、API、エージェントを通じた配布である。公開データが必ずしも独占的なわけではない。しかし、5年にわたり正確にタイムスタンプが付与された変更履歴は、独占資産となりうる。
AIはそれらのインフラストラクチャへの不要化をもたらすよりも、むしろそれらのクエリ容易性を高める可能性が高い。調査、分類、ワークフローのコストが下落するにつれ、クリーンなデータ、情報源、機関のコンテキストがより価値を持つようになる。投資判断、投資枠、そして関係性は、まだ単純な自動化レイヤーで解決できる性質のものではない。
考えられる展開は、独立したデールディング(案件獲得)ソフトカテゴリーではなく、より広範なプライベートマーケットインテリジェンス市場が登場することである。成熟したデータベースはディスカバリー機能と予測機能を追加していく。CRMがオーケストレーションレイヤーとなる。大手機関は外部データストリームを専有データや内部スコアリングシステムと組み合わせ、小規模ファンドは統合製品と限定された専門シグナルに依存することになる。
2030年までには、自然言語を用いて企業、人物、行動、関係データの中からプロジェクトを探すことが日常化しているかもしれない。完全自律型の投資判断は依然として信頼性に欠けるだろう。VCにおける希少な投入資本は、依然としてジャッジ、投資枠、信頼、そして株式保有である。
パートナー特集
insights4vcでは、新興カテゴリのインフラストラクチャ構築に取り組むチームに着目している。
Umiaはネイティブトークンプロジェクト向けに新たな運用モードを構築中である。同プラットフォームは調達、法的設立、資金管理、ガバナンスを一つのシステムに統合し、プロジェクトが初日からより明確な構造と説明責任の高い意思決定に基づき開始できるようにしている。
Umiaに関する詳細については、[email protected] までお問い合わせください。
1. VCは常に情報ビジネスである
VCプロジェクトのスクリーニングはファンドの数学(ファイナンス計算)から始まる。リターンが一〜二件の投資に集中することで単独ファンドのパフォーマンスが決まるのだ。したがって適切な創業者を見逃す代償は非常に高く、正しい人物を見逃すことは、数十の標準的なプロジェクトの分析を改善するよりも重大な影響を持ちうる。
これは最大のプロジェクトフローを対象とすべきであることを意味しない。企業数が増えるということは、ノイズが増え、注意力が分散し、関係性が薄まることを意味しかねない。目標は、ファンドのポジショニングに適合する企業を目にする確率を高めつつ、それらを評価し投資枠を獲得するための十分な時間を確保することである。デールディングソフトウェアは、この方程式を改善するか、実行コストを下げる場合にのみ有用である。
経済的リターンは非常に大きなものになりうる。例えば1億米ドルのシードファンドを想定し、10%の持分を取得することを目指す。もし早期発見によって5%ではなく10%の株式を保持でき、該当事業が最終的に20億米ドルで出口を迎えるなら、希釈や追加投資、パフォーマンスフィーを考慮する前の粗利益差額は1億米ドルとなる。しかしこのような優位性を掴める確率は低い。500件無関係なリードを生み出し、アナリストの時間を消費しても投資枠を改善しないシグナルは、価値創造ではなく価値毀損を引き起こしかねない。
早期発見の期待値は以下のように表現できる:最終的にアウトライヤー企業として台頭する確率 × ファンドが行動し勝利を収められる確率 × 増加した持分または価格優位性 × 最終結果 − データ・ソフトウェア・注意力のコスト。
早期発見が最も重要なのは投資枠が希少であるケースだ:エリート連続起業家、急速に形成される資金調達ラウンド、新興テクノロジークラスターなどが該当する。ポストステージ投資、検証サイクルの長いキャピタルインテンシブ産業、銀行家や広範なオークション仲介者が関与するプロセスにおいては重要度が低下する。創業者に过早にアプローチしても、 credible な接触理由がなければ逆効果になりかねない。
一方で、機会集合(オファーユニバース)は人手での監視がますます困難になっている。Dealroomの2026年版エコシステムレポートは77ヶ国、325都市以上をカバーしている。Startup Genomeは数百のエコシステムにおける数百万社の企業を研究対象としている[7]。NVCAによると2025年の米国ベンチャーキャピタル取引は15,000件を超えた[8]。Dealroomは約4,900社のアクティブな専業VC企業を追跡している。コーポレートVC、アクセラレーター、クロスインターナーを加えると、アクティブな投資家は約9,500社に達する[9]。
現在、観察可能なアクティビティ量は、いかなるパートナーネットワークも持続的に処理できる範囲を超えている。デールディングの問題は、もう単なる情報取得にとどまらず、どの情報に注視すべきかを決断する課題へと移行している。
2. メモ帳からプライベートマーケットデータベースへ
伝統的なVCのデールディングはいくつかのチャネルに依存してきた。個人的なネットワークが投資家を創業者、オペレータ、エンジェル、弁護士、銀行家、LP、ポートフォリオ企業経営陣と結びつける。大学、アクセラレーター、デモデー、カンファレンスがディスカバリーを集中させる。紹介とインバウンド(自ら応募してくる案件)により、ファンドは直接的なネットワークの彼方に到達する。
これらのチャネルは依然として価値を持つ。名前だけでなく、コンテキストと信頼を担っているからである。弱点はカバー範囲である。ネットワークは地理、職業経歴、社会構造を反映する。イベントは周期的である。インバウンドは通常、創業者が資金調達の意志を持ってからようやく現れる。紹介は品質を意味することもあれば、単にパイプが太いだけの場合もある。
プライベートマーケットデータベースは別の問題を解決する:企業、取引、投資家、ファンドの大規模検索を可能にすることである。PitchBook、Crunchbase、Dealroom、Tracxn、CB Insightsは、エンティティが識別可能な場合に最も有用である。識別手法には企業名、ドメイン名、資金調達または投資家関係が含まれる。PitchBookは1,290万社、320万件の取引、17.1万本のファンドをカバーしていると報告している。Crunchbaseは年間3,000万件の検証済みアップデートを処理していると表明している。Tracxnは数百万社を追尾し、財務および株式構成データを追跡している[10][11][12]。
リレーションシッププラットフォームはもう一枚レイヤーを追加する。Affinity、4Degrees、カスタムビルドシステムは会話、ノート、保有状況、ウォームパスを整理する。企業データベースはどのスタートアップが投資テーマに適合するかを識別できる。リレーションシップグラフは誰がそこにリーチできるか、また企業がどのような情報を既に把握しているかを示す。
これらのカテゴリは日増しに重なり合っている。成熟したデータベースは予測スコアリングとAI調査機能を追加中である。ディスカバリー製品は履歴記録を蓄積しつつある。CRMは外部データとエージェントを統合中である。境界線は融合しているが、根本的な問題は依然として異なる。
3. スタートアップ情報タイムラインとリスクインテリジェンススタック
スタートアップは徐々に可視化されていく。資金調達発表以前に、創業者の離職、新規法人實體の設立、ドメイン登録が起こりうる。GitHubアクティビティ、初期採用、投資家ネットワークの変化も現れる可能性がある。新たに追加されるシグナルは不確実性を低減させるが、通常はリードタイムを犠牲にしてのことである。
このトレードオフは明白である:シグナルの信頼度は通常、早期性が高いほど低下する。ラボを離れた研究者は起業したり、他チームに加わったり、学界に残ったりする。新規登録された實體は持ち株会社かもしれない。登録されたドメインは決して公開されないかもしれない。最早期段階において、ソフトウェアは未だ存在しない可能性のある企業仮説のソートを行う。一度企業が採用を開始し、製品をローンチし、魅力を持ち始めれば、計測対象ははるかに明確になる。
このタイムラインは、単一の新規ソフトカテゴリではなく、複数の重なり合うリスクインテリジェンスレイヤーを生み出した。
創設者の意図と企業設立前のインテリジェンス
Evertraceがこの中で最も特化した専門家である。HarmonicとSpecterも創設者の動向と初期企業形成を監視している。シグナルには登記情報、雇用変動、技術活動、研究、助成金、ドメインが含まれる。
投資家の注目光標インテリジェンス
FrontrunはX上での選定投資家のフォローグラフ変遷を監視する。Specterは投資家の興味をより広範なデータセットに取り込んでいる。これらの製品は、関連する投資家の行動を企業品質の証明ではなく、注目worthyなエンティティのシグナルとして捉えている。
継続的企业インテリジェンス
HarmonicとSpecterは継続的に更新される企業および人物グラフを管理している。Dealroom、Tracxn、Crunchbase、CB Insightsもアラート、成長指標、予測スコアリング、AI調査を通じて同様の方向へ歩を進めている。従来型データベースとの違いは、明確なカテゴリ境界ではなく、refresh rateとデータアーキテクチャにある傾向が強まっている。
プライベートマーケットデータインフラストラクチャ
Crustdata、People Data Labs、Coresignal、AviatoはAPI、バッチデータセット、エージェント対応アクセスを提供している。これらは自社デールディングシステムを構築する企業をサポートする。GrataとSourceScrubも同様のプログラムmaticアクセスを提供するが、プライベートエクイティおよびM&Aに重点を置いている。トレードオフはコントロールと複雑さである:買手は柔軟性を得る代わりに、エンティティ解決、スコアリング、ワークフロー設計の責任を負うことになる。
リレーションシップインテリジェンス
Affinityと4Degreesは認可されたコミュニケーション記録と機関の履歴を活用する。AttioはAPIとMCPを搭載したより柔軟なAIネイティブCRMを提供するが、VCワークフロー用にさらに設定が必要な点は否めない。このレイヤーは特にディフェンシブである。なぜなら競合他社は他ファンドの会議履歴、ノート、紹介パスを購入できないからである。
成熟したプライベートマーケットプラットフォーム
PitchBookは規模における記録システムとしての地位を維持している。Dealroomはスタートアップエコシステムと地域協業において強い。Tracxnはグローバル分類体系と構造化企業調査が得意である。Crunchbaseはコントリビューターとユーザーネットワークが強く、CB Insightsはマーケットリサーチと予測スコアリングに強みを持つ。
これらのレイヤーはまさに以下の通り動くアーキテクチャとなっている:
外部データストリーム + フォンドCRM、メール、カレンダー、ノート + エンティティグラフ + シグナルモデル + LLMまたはエージェント + 人間の投資ワークフロー
この技術スタックの大半はすでに組み立て可能である。より困難な問題は目立たない:異來源間の同一人物または企業マッピング、正確な履歴タイムスタンプの保持、信頼性の高い結果ラベルの取得である。さらには基礎データのアクセス権維護、そしてシグナルに対して本当にアクションを起こす投資プロセスの構築が必要である。
インターフェース構築は容易くなっている。基盤データと接続の質が依然として制約条件となっている。
4. 創設者検出:企業存在前にそれらを見つける
創設者検出はVCデールディングを最も早期ノードに引き上げる:企業がいまだ完全に形成されていない、あるいは公衆に可視化されていない段階である。
Evertraceは2024年にコペンハーゲンで設立され、このカテゴリにおける代表的な専門家の一つである。同社は200以上のVCファンドがプラットフォームを利用してシグナルを監視していると述べている。シグナルには商事登記、GitHubアクティビティ、特許、研究、助成金、ドメイン、アプリストア、Product Hunt、ソーシャルプラットフォームが含まれる[5]。公報された2025年のラウンド融資にて少なくとも60万米ドルを集資した[13]。
価値は単一事象への依存ではなく、弱いシグナルの組み合わせから生まれる。シニア研究者が企業を離れ、元同僚と新規實體を設立し、技術組織を立ち上げ、ドメインを取得する可能性がある。これらの行動を個別に見れば決定的ではない。結合すれば、さらなる注目worthyな理由となりうる。
この手法はディープテック、AI、および大学関連投資において特に有効である。研究出力と技術活動は、商業的進展が明らかになる遥か以前に表れることが多いからである。
限界は構造的である。登記データの覆盖範囲は国により異なり、職業タイトルは自己申告が多い。ドメインや企業記録は遅延、非公開化、再利用の対象となりうる。GitHubはオープンソースや開発者主導市場では情報が豊富である。しかしバイオテック、産業製造、あるいは多くのエンタープライズサービス分野ではその役割は大幅に小さい。
モデリングリスクも存在する。過去のVC実績で学習したシステムは、著名な雇用主、大学、成熟したスタートハブなど、親しみやすいパターンに過度に偏向する可能性がある。創設者プロタイプに過度に依存するモデルは、投資家が回避したいバイアスを複製しかねない。
したがって、創設者発見は予測エンジンではなくソートシステムとして扱われるのが適切である。重要な問いは、ソフトウェアが将来の全企業を識別できるかではなく、既存チャネルよりも早く、かつ数可控な高品質リードを一貫してスクリーニングできるかどうかである。
有用な指標としては、週次トップリードの精度、地理・業界覆盖、初回投資家主査時間が含まれる。さらに高品質創設者対話への変換率も同様である。現時点での公開証拠は、裏付けられた投資リターンよりも、導入率とワークフロー効率を示すものが大半である。
極前期には現実的な制限もある。未公開企業の創設者は、推測に基づく意図の自動アプローチに好意的反応を示さない可能性がある。より良い使い方としては、関連シグナルをまず特定し、その後信頼できるコネクションまたは明確な理由でアプローチするのが一般的である。
したがって、創設者発見とリレーションシップインテリジェンスは競合ではなく相補関係にあると言える。前者は注視すべき対象を決定し、後者はファンドがそれにどう接触すべきかを判断する。
5. 代替データとしての投資家注目光標
投資家の注目光標はもう一つの初期シグナルを提供する。前提はシンプルである:資金調達公開以前、投資家は観察可能な行動を通じて情報を明かすことがある。特定の創設者をフォローしたり、新規企業とコネクションを築いたり、複数の業界専門家が同一アカウントに集結したりすることは、裏側で何かが進行中であることを示唆しうる。
単体のフォローは何も示さない。関連投資家が短期間に集中的に行動することの方が情報含量が高く、特に当該企業が属する業界について専門知識を備えている場合である。
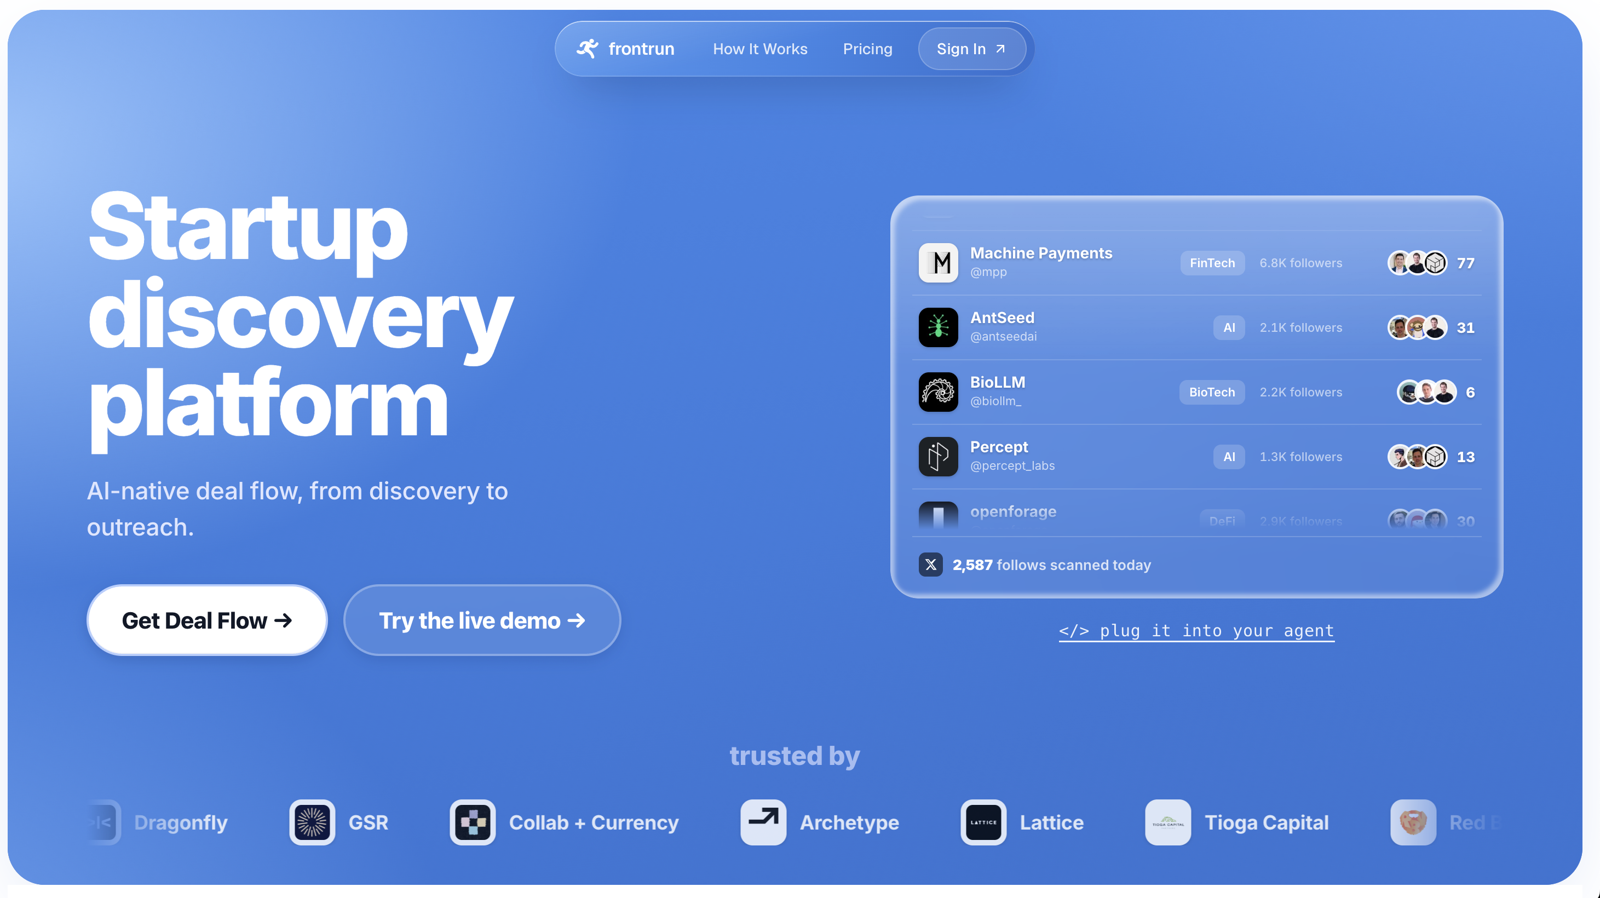
Frontrunはこのコンセプトに基づいた最も明確な専門製品である。同製品は2,000名以上のVC投資家のX上でのフォローグラフを追跡していると主張する。小規模または未公開アカウント周辺のフォロー集中を検出し、その後創設者を解析して企業を分類する。Starterプランは月額49米ドルで100アカウント追跡可能。Proプランは月額99米ドルで250アカウントカバーし、APIおよびMCPアクセスを追加する[14]。これにより、同製品は機構級プライベートマーケットデータベースというよりは専門シグナルソースに近い性格を持つ。
同社はまた、資金調達発表前に識別したスタートアップの事例記録を継続的に公開している。2026年7月、Frontrunは46ラウンドの该类資金調達を報告し、平均して83日前倒し、後続調達総額は23.6億米ドルであった[15]。例としてOrthogonalは430万米ドル調達前213日目にマーキングされた。Ornnはa16zがリードする3,300万米ドル調達前162日目にマーキングされた。naturalpayはForerunnerがリードする3,000万米ドルA輪前159日目にマーキングされた。
この差異は重要である。公開記録によれば、投資家注目光標は公表資金調達発表より早期になりうる。しかし同社はシステムがマーキングした全企業を開示していない。シグナルが終焉に至らなかった数がどれくらいか、あるいは投資家が既に熟知していた企業や他ファンドとは無関係な企業の分子が示されていないため、比較基準がない。
この分母が欠如するため、データは予測精度または投資アルファを実証できない。示されているのはリードタイムのみであり、当該シグナルを使用するファンドが持続的に優れた投資判断を下せるとは限らない。
観察者自体の質も重要である。セキュリティ分野の投資家が初期セキュリティ企業に注目することは、ジェネラリストが同じことをするよりも情報含量が高い。独立した専門家二人は、同じ社交圏出身の投資家十人よりも有用でありうる。したがって、有効な注目光標モデルは、単なるカウント統計ではなく、業界専門性、独立性、タイミングにウェイトを置く必要がある。
このシグナルはプラットフォームリスクも内包する。FrontrunはXに重度に依存しており、XのAPIアクセスや料金体系、特に商用シーンでの変更に晒される[17][18]。フォロー行動自体が反射性をもたらしうる。投資家が自身のフォローが監視されていることを知れば、態度を遅らせる、匿名化する、または委託するようになりうる。広く監視対象となっているシグナルは効果が失われるかもしれない。
したがって、投資家の注目光標は企業品質を測る独立指標ではなく、優先順位付けレイヤーとして捉えるのが適切である。創設者變動、採用、企業活動、ファンド独自のリレーションシップデータと組み合わせるとき、その真価が発揮される。
持続的優位性は、適切な観察者を識別し、長期タイムスタンプ付き履歴を維持し、フォローシグナルが採用拡大、アクセラレーター参加、一般的なソーシャルホットネスといった単純指標を上回る増分情報を提供することを証明することから生まれる。
6. 継続的に更新されるプライベート企業インテリジェンス
VCデータにおけるより大きな変化は、企業設立前の予測ではなく、継続的な記述かもしれない。新規プラットフォームは定期的な企業ファイル保守をやめ、チーム、プロダクト、ネットワーク、商業シグナルが時間とともにどのように変化するかを追跡するようになっている。
Harmonicは登記からスケールアップまでカバーする3,500万以上の企業、1億9,500万人を追跡していると主張する[3]。企業プロフィール、チームデータ、履歴変化、ネットワークコンテキストを組み合わせる。同プラットフォームは外部企業データをLinkedInのコネクション、メール、カレンダー、CRMアクティビティと接続する。またAI調査エージェント「Scout」を組み込み、API、バッチデータ、MCPアクセスを提供している。Harmonicは3,000万米ドルを調達し、数百のVCチームが活用していると明らかにしている[19]。
Specterはより広範なグラフ上で類似のアプローチを採用している。同社は5,000万以上の企業、5億人、30万人の投資家をカバーしていると報告している。シグナルは取引、人材、収益、ニュース、投資家の興味を含む[4]。API、バッチデータ、MCPアクセスを提供し、Affinity、Attio、Salesforceと統合しているとし、300以上の投資機関が利用すると主張している。
両者はスタートアップファイルデータベースではなく、継続的に更新されるナレッジグラフとして理解するのが適切である。この差異は重要である。従来の検索は欧州インフラ企業を特定しうるが、リアルタイムグラフであれば、「そのうち過去四半期にシニアコンパイラエンジニア2名が加わり、オープンソース活動が高まり、かつ当ファンドのプロジェクトパイプラインに入っていない企業はどれか」という問いに続き答えられる。
そこには大量データ収集以上のものが必要である。エンティティ解決はコア技術難問の一つである。企業には法人實體、商号、ドメイン、GitHub組織、Xアカウントが存在しうる。同一創設者が多重かつ重複する役職を兼任する場合もある。資金調達事象は異なる日付、通貨、企業名で出現しうる。一度の誤った関連付けは、複数の正確な観察を誤った結論に変えかねず、AIインターフェースはその誤りをさらに説得的に見せてしまう恐れがある。
成熟したプライベートマーケットプラットフォームも同様のモデルへ転向している。Dealroomは現在、企業データとシグナル、アラート、AI調査、MCP接入を組み合わせている。アドバンストプランは年額1万4,500米ドル〜、MCPレイヤーは2万米ドル[20]。Crunchbaseは週間1,500万予測信号を更新しており、84%の資金調達を予測可能と主張するが、公開数字には対応する偽陽性率が示されていない[11]。CB Insightsは既にMosaicを通じて予測スコアリングを取り入れている。
Synapticは技術スタックにおいて類似ながらポストステージ寄りの位置を占める。同プラットフォームは元々Vy Capital内部で開発され、採用速度、ネットワークホットネス、プロダクトレビュー等の代替シグナルと企業レベルデータを組み合わせ、モメン텀を得つつあるプライベート企業を識別する。設立時の発見よりは、可視化された運営足跡がある後の加速度を測定することに重点を置くため、特にグロース、クロスオーバー、ポートフォリオモニタリングワークフローに適している。
静的データベースと継続的インテリジェンスの境界線はこうして狭まっている。もともと新規プラットフォームの差別化要因だったものが、プライベートマーケットデータの標準機能になりつつある。
競争の焦点は、誰が最大級の企業データベースを所有するかから、誰が最もクリーンな履歴記録を維持し、企業、人材、ネットワークが時間とともにどのように変化してきたかを記録できるかへと移行している。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @insights4vc














