取引所の準備金が一斉に目減り。依然として取引量の水増しを続けているのは誰なのか?
著者:danny
翻訳:TechFlow
TechFlow解説:著者は8つの中央集権取引所(CEX)のQ2における準備金と取量を手でクロス検証し、業界全体の準備金が縮小していること、一部の取引所でデータに異常を示す兆候がより顕著になっていることを発見した。流動性の後退期において、この定量的な比較は投資家がカウンターパーティリスクや取量の偽造疑惑を識別する助けとなる。
約3ヶ月前、私たちはオンチェーンデータを用いて数社の中央集権取引所(CEX)の取量とオープンインタレスト(OI)を分析した。分析は2部構成で、第1部は取量(Vol/PoR)、第2部はオープンインタレスト(OI/PoR)に焦点を当てた。当時の結論は若干抽象的であったため、興味のある方は自分で振り返ってみてほしい。
2026年第1四半期データ:
単なる1回のスナップショットでは何も証明できない、あるいはインセンティブ活動が終了し手数料率が正常化すればデータも自然に戻るだろうという反論も考えられる。では実際何が起きたのかを確認するために、フォローアップ分析を1回実施する。
本稿が注目するのは以下の3点のみである。
Q2データを用いてVol/PoR分析を再実行する;
OI/PoR分析を再実行する;
Q1とQ2を比較し、どの比率が収束し、どの比率が悪化しているかを確認する。
I. Hyperliquidは依然としてベンチマーク
公式は変更なし:
Vol/Reserve = 30日間の総取量 ÷ 30 ÷ コア準備金資産(BTC + ETH + USDT + USDC)
OI/PoR = 総オープンインタレスト ÷ コア準備金資産
Hyperliquidは依然としてベンチマークであり続ける。なぜなら、それはデータ偽造のコストが最も高い取引プラットフォームだからである。その理由は前の2記事で既に説明しており、ここでは重複を避ける。下記参照:
今期のHyperliquidのパフォーマンスは「逆風の中での成長」と要約できる。
HyperliquidのTVLは48億8000万ドルから61億1000万ドルへ25%増加し、30日間のデリバティブ取量は2068億ドルから2377億ドルへ15%増加した。資本流入の速度が取引量よりも速いため、ベンチマーク比率は1.44倍から1.30倍へと低下した。15%の許容範囲を適用すると、Q2の閾値は1.49倍、Q1は1.66倍となる。
低い閾値が特定の取引所に対してデータ異常として烙印を押すことに不公平だと指摘する見方もあろう。したがって、本稿の評価はすべて感度分析を実施し、新しいQ2閾値に加え、従来のQ1の1.66倍閾値も併用して評価を行っている。
II. まず分母を見る:業界全体の準備金が縮小している
比率の分母は準備金である。以下の全データは各取引所の公式PoRページから取得し、2026年6月のスナップショットを採用、BTCは63,001ドル、ETHは1,769ドルの基準価格で換算している。
3つの観察ポイント:
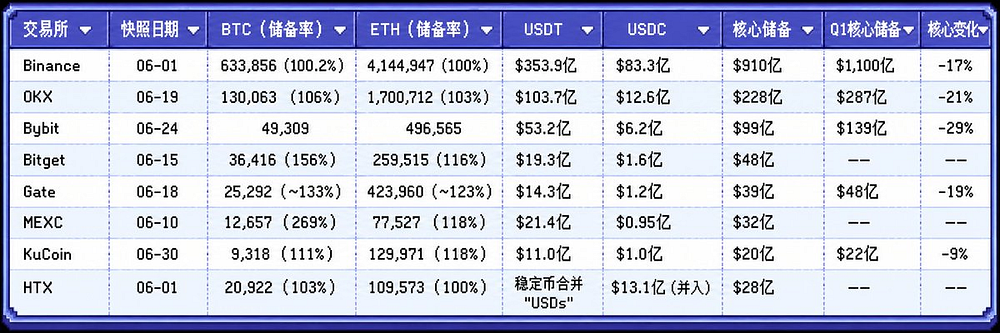
第一に、準備金の全面的な縮小。Binanceは17%減少、OKXは21%減少、Bybitは29%減少した。ここには2つの要因が働いている。一つ目はトークン価格の変動だ。BTCが63,000ドル台に下落したことで、PoR上の暗号通貨建て資産のUSD価値が自然と減少した。二つ目は実際の資本流出である。全体の方向性は明確だ。業界全体の流動性が後退しつつある。
第二に、Bitgetの過剰準備金が収縮している。Q1時点でBitgetは237%のBTC準備金率を維持しており、「資金は十分で脱退する理由はない」という信頼感を醸成していた。しかしQ2ではこの数値が156%まで低下した。プラットフォーム側のBTCのうちかなりの部分が準備金プールから引き出されたものである。これは直接的な問題ではない(自資金のためだが)、比率に直結するため留意が必要だ。詳細は後述。
第三に、MEXCの過剰準備金はほぼ変化していない。BTC準備金率は269%で、Q1の270%とほぼ同水準である。ただし注意すべき点がある。MEXCのユーザーが実際にプラットフォーム上に保有しているBTCは4,699枚しかいないということだ。月間取量が約4,000億ドルに達すると称する取引所において、ユーザー預かりBTCの総額が5,000枚を下回る事実である。もちろん、MEXCはアルトコイン取引で知られるという見方もあり、これもしかりな説明ではあるが。
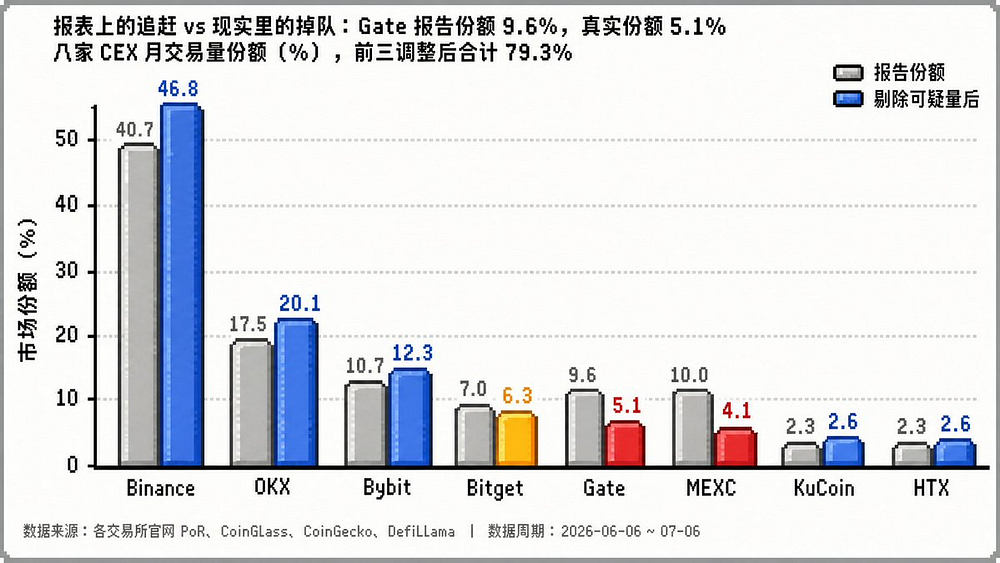
データ期間:2026年6月6日〜7月6日(30日間)|出典:各取引所公式準備金証明ページ、CoinGlass、CoinGecko、DefiLlama
注:本稿はこの8取引所のサンプリングに基づくものであり、市場全体を代表するものではない。研究結果には必然的に誤差が含まれる。
III. Vol/PoR:取量次元の見直し
30日間取量はCoinGeckoの日次系列データで計算し、当日のBTC価格で換算している。データソース変更の詳細については「限界性」セクションを参照。ベンチマークは1.30倍、閾値は1.49倍とする:
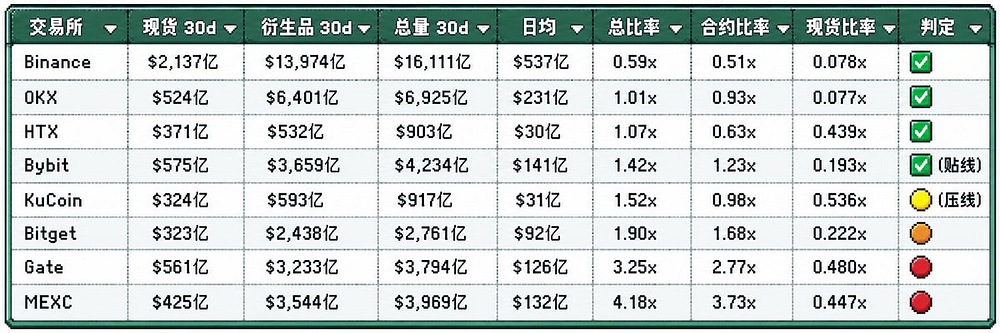
Binanceは依然として説明無用の存在感を放っている。総比率は0.59倍であり、準備金1ドルあたりの日次平均取量はわずか0.59ドルであることを意味する。デリバティブ比率は0.51倍で、ベンチマークの半分未満である。総比率はQ1の0.44倍を上回っているが、これは主に分母が17%収縮した結果であり、分子が急増したわけではない。スポット比率は0.078倍で、Q1の0.081倍とほぼ同等である。多くの休眠資本がプラットフォーム上に留まっている。預け金は預け状態のまま、長期残高は決済状態で固定されている。まさに成熟した取引所の姿であろう。
OKXは非常にクリーンである。デリバティブ比率が0.93倍、総比率が1.01倍であり、準備金1ドルあたり約1ドルの日次平均取量に対応する。クロス検証での差異も0%であり、8取引所で最も堅牢なデータセットと言える。準備金が21%減少しても、取量もそれに連動して収縮している。分子と分母が共に後退し、比率は安定している。
HTXは予想外に健全に見える。比率は1.07倍で閾値を下回る。唯一注意すべき点は、自己申告取量がクロス検証データより約50%高いということである。ただし、数値を引き下げればHTXはより健全に見えなくなるため、評価は変わらない。HTXの本質的な課題は取量ではなくOIであり、これは次のセクションで議論する。
Bybitはいまだ警戒線上にある。比率は1.42倍で、閾値にわずかに届かない。今期、準備金は29%収縮し、8取引所で最大の減幅となった。分子である取量は異常変動しておらず、むしろ分母の縮小が比率を引き上げたのだ。Bybitは今や「分母リスク」において最も注目すべきケースである。取量次元では現時点で基準を満たしているが、準備金が継続して流出し取量がそれに応じて低下しなければ、来期には閾値を突破する可能性がある。
KuCoinは今期、安全圏に戻ったのだろうか。本稿で最も注目すべきデータの一つである。KuCoinの月間スポット取量はQ1の650億ドルから324億ドルへ、50%減少した。スポット比率は0.98倍から0.536倍に低下。デリバティブ比率も1.27倍から0.98倍となり、オンチェーンベンチマークを下回った。総比率は1.52倍で、閾値を僅か0.03上回るのみであり、異常取量は実質ゼロとなった。Q1ではKuCoinの異常スポット量を取引インセンティブ活動に帰属させた。現在インセンティブが縮小し、データも同時に下降した。KuCoin自身の動きが、3ヶ月前の我々の判断を裏付ける形となった。
Bitgetは健全領域からグレーゾーンへと転落したが、その状況は個別分析を要する。デリバティブ比率はQ1の1.33倍から1.68倍へ上昇し、総比率は1.90倍に達した。どう見ても悪化傾向のように思える。しかし安易な結論は避けたい。BitgetのBTC準備金率は237%から156%へと低下した。これはプラットフォーム側が分母から多額の自資金を引き出したことを示唆する。単純に言えば、比率の悪化には2つの経路がある。分子の増加か、分母の減少か。Bitgetの場合、悪化の少なくとも半分は後者に起因する。これは取量の粉飾ではなく、プラットフォームによる自資本の抽出である。クロス検証によれば、報告されている取量は約30%過大估算されている可能性がある。調整後のデータで再計算すると、デリバティブ比率は1.2倍程度まで回復し、正常範囲内に収まる。
Gate。Q1の総比率は2.03倍だったが、Q2では3.25倍へと急騰し、デリバティブ比率も1.75倍から2.77倍へ跳ね上がった。さらに懸念されるのは、準備金が19%収縮しているにもかかわらず、取量がほぼ横ばいである点だ。
MEXC。Q1では2.95倍というデリバティブ比率を取引インセンティブおよび手数料無料キャンペーンに帰属させた。Q2ではデリバティブ比率が3.73倍となり、オンチェーンベンチマークの約3倍に迫る。興味深いのは、スポット比率が確かに0.81倍から0.447倍まで低下している点だ。スポットインセンティブは実質終了したようだが、圧力がすべてデリバティブに移行した。よって結論を修正せざるを得ない。これは単なるキャンペーンではなくビジネスモデルである。ユーザー預かりBTC合計4,699枚の取引所が、月間デリバティブ取量3544億ドルを記録している。ユーザー1枚あたりのBTC預かりにつき、月間デリバティブ建玉規模が7,500万ドルに相当する。
IV. OI/PoR:未決済頭寸の見直し
取量はフローを計測し、OIは未決済頭寸を計測する。全ての未決済契約には、証拠金として実質資本がロックされている必要がある。CoinGlassはまだQ2レポートを公開していない(四半期が完了したばかりであるため)。したがって、本節では2026年7月4日のリアルタイムスナップショットを使用している。これはQ1の四半期平均値ベースのアプローチとは異なる点に留意されたい。
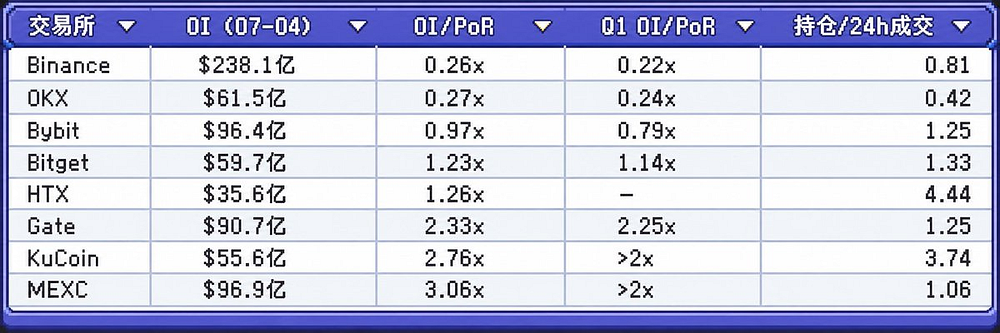
ベンチマーク:HyperliquidのOI/TVLは1.16倍(70.9億ドル/61.1億ドル)。
MEXCのOIはBybitに追いついた。96.9億ドル対96.4億ドル。準備金が32億ドルの取引所で、未決済頭寸は準備金99億ドルの取引所とほぼ同等となっている。MEXCのOI/PoR比率は3.06倍で、8取引中最も高い。Q1の際に我々はこう指摘した。「取量ならほぼコストゼロで偽造できるが、OIを空中から創造することはおそらく不可能だ。」現在では、MEXCの全ユーザーがマキシマルレバレッジで運用しているのか、あるいは……
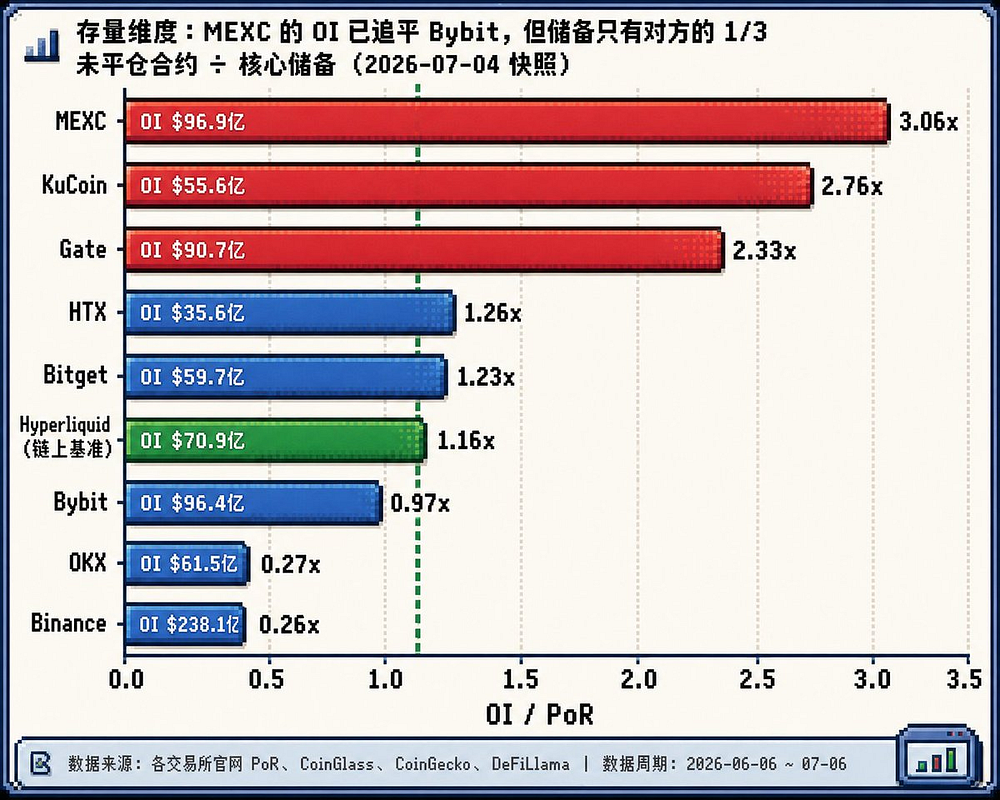
Gate。OI/PoR比率は2.33倍で、Q1の2.25倍を上回り、収束せずむしろ悪化している。Gateは90.7億ドルのOIを有しながら、コア準備金はわずか39億ドルである。Q1の際には「極端な市場条件下では、Gateの清算システムに負荷がかかる可能性がある」と警告していた。今回の警告は原文をそのまま踏襲しつつ、トーンは一段と強める。
KuCoinとHTXには同様の異常パターンが見られる。OI対取量比率が極めて高いのだ。KuCoinは3.74、HTXは4.44である。これは、全ての未決済頭寸をローテートするには3〜4営業分の取量が必要であることを意味する。比較対象としてBinanceは0.81、Hyperliquidは2.35(オンチェーン指図インセンティブの一部が寄与)である。未決済頭寸が取引フローを大幅に上回る場合、通常は以下のいずれかを示唆する。ゾンビポジション、または「美顔処理」されたOIレポートである。同時に、KuCoinのOI/PoR比率は依然として2.76倍に固定されている。フローは撤退しやすいが、未決済頭寸を隠蔽するのは困難である。
V. 前期比較
さて、2四半期のデータを並べて比較する。
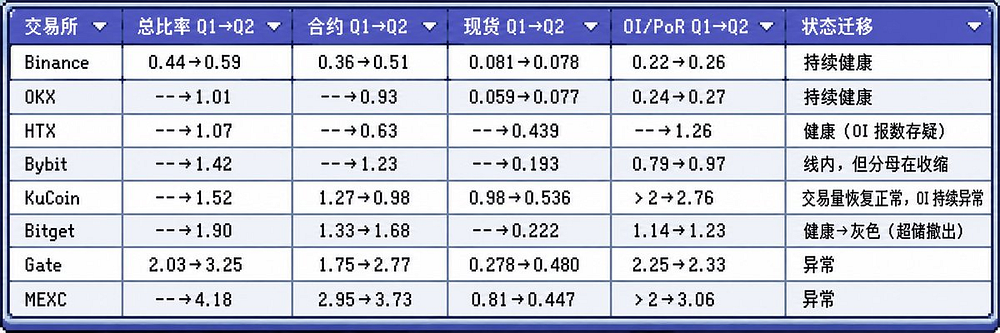
疑わしい取量の前期比較(閾値超え部分):
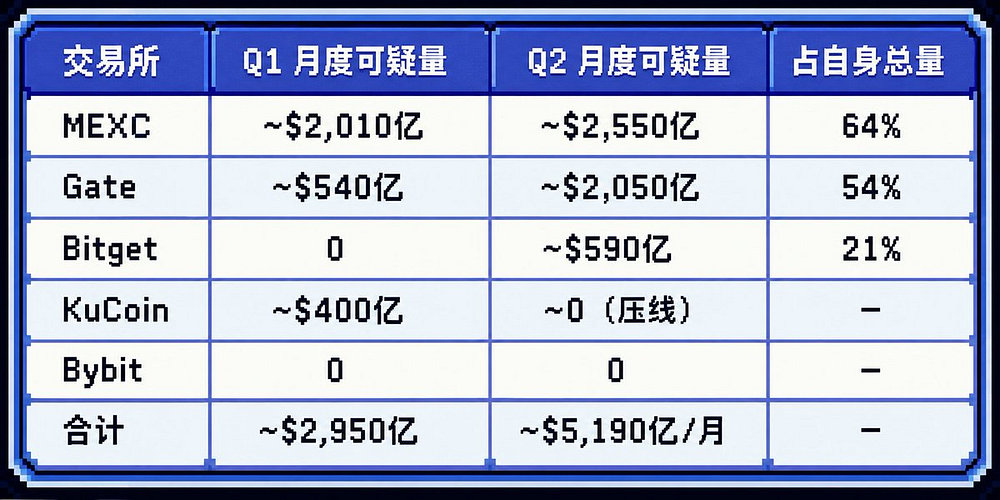
疑わしい取量の合計が2950億ドルから5190億ドルへ増加したのは、閾値低下に伴う統計的幻覚に過ぎないと考える向きもあるかもしれない。決してそうではない。前述の通り、旧来のQ1閾値1.66倍を適用した場合でも、MEXCの疑わしい取量は約2400億ドルであり続け、Gateは約1800億ドルであった。真の原因は、ベアマーケットにおいて分母たる準備金が減少していることにある。分子たる報告取量は減少しておらず、むしろ微増している。資本は撤退しているのに、報告データはその流れに従おうとしない。これにより水位のギャップが浮き彫りとなった。
3つの時期におけるシェア比較:
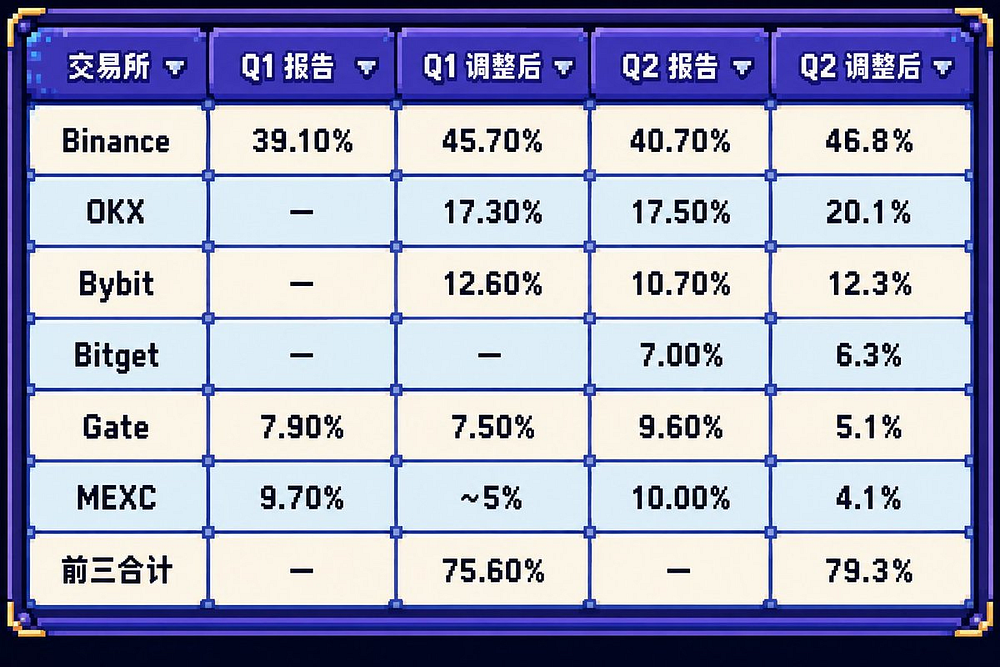
上位3取引所の純粋な市場シェア合計は75.6%から79.3%へと増加した。ベアマーケットは常に集中度の高まりに有利である。潮が引くとき、資本は本能によって最もトラブルを起こさないプールへと流れていく。
VI. RWA挿話:米国株が暖かくなる中、データも加熱しているか?
今期、暗号資産取引所においてトークナイズド米国株やRWA取引が活発化している。MEXCのトップページバナーは新たなメムコインではなく、SKハイニックス、キオクシア、サムスンへと移った。これらの半導体銘柄はストレージ・スーパーサイクルの中で急騰している。BybitはTradFiセグメントを立ち上げ、ゴールド、原油、ナスダックを目立つ位置に配置した。Gateのナビゲーションバーでは「株式」がPolymarketと並び立っている。他方、BinanceのbStockプロモーションは続く。では、RWA株式の取引データは本当に飛び立ったのだろうか。
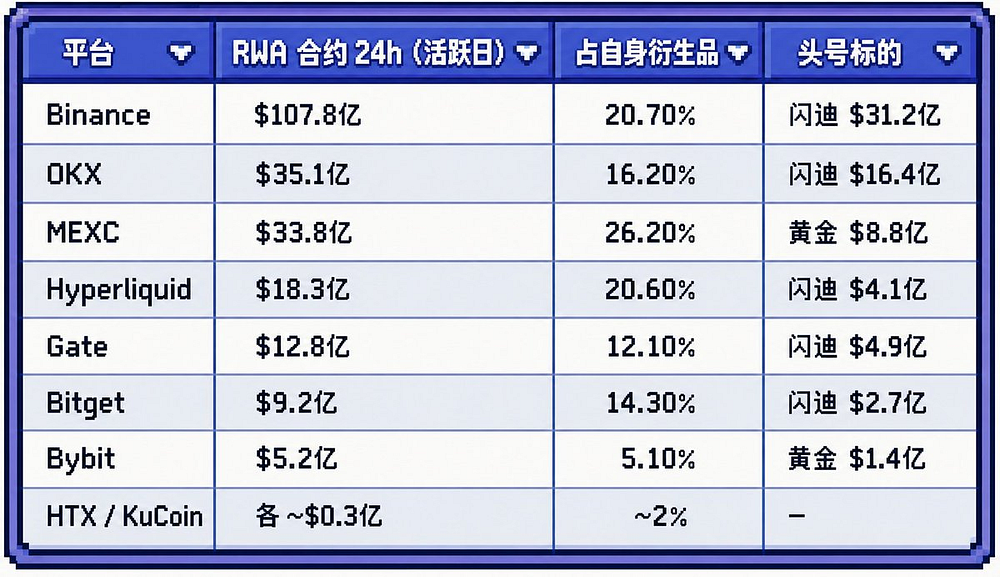
3つの観察ポイント:
第一に、RWA取引は確かに大きな規模に達している。活性取引日には、サンプル取引所のRWAデリバティブ日次取量が223億ドルに到達した。ストレージ銘柄が主要な牽引力となっており、SanDiskが約64億ドル、SKハイニックスが約40億ドルを貢献。ストレージ界の2巨頭でRWA総取量の半数近くに達する。世界の個人投資家は暗号資産パーペチュアル契約市場を通じて、DRAMスーパーサイクルへのレバレッジ運用を開始しているのである。
第二に、データの中に面白い偶然が存在する。本稿のベンチマークであるHyperliquidの取量の20.6%がRWA由来であり、Binanceの20.7%とほぼ一致している。これはどの取引所においても、同一の基礎資産へ割り当てられた取量の占比はおおむね同様であることを示唆する。極端な感度テストにおいて、MEXCのRWA取量全額(26.2%)を除外すると、そのデリバティブ比率は3.73倍から2.75倍へ低下する。しかし同時にHyperliquidのRWA取量20.6%を除外すると、閾値も1.19倍へ低下する。それでもMEXCは閾値の2.3倍のままとなる。Gateも同様で、12.1%のRWA割合を除外しても、該比率は依然として閾値の2倍である。
第三に、分母はまだ小さい。株式パーペチュアルはUSDTを証拠金として使用するため、当該式による扱いは公平である。スポット市場においては、トークナイズド株式の全市場日次取量はわずか3.3億ドルに過ぎず、ユーザー保有量はさらに少ない。これではコア準備金アプローチを歪めるほどではない。
免責事項:本レポートは各取引所の公式準備金証明ページ、CoinGlass、CoinGeckoおよびDefiLlamaの公開データに基づいている。投資助言を提供するものではない。OIデータは四半期平均値ではなく、2026年7月4日のリアルタイムスナップショットに基づく。取量データは取引所による自己申告であり、CoinGeckoが集約している。本稿は8取引所のサンプリングに過ぎず、市場全体を代表するものではない。結論には必然的に誤差が含まれる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @agintender