


最もきつい仕事をし最も少ない報酬を得る、Stripe の 70 億ドル買収が AI 利益分配の真実を明らかにする
執筆:Thejaswini M A
翻訳:Saoirse、Foresight News
2017 年、開発者の Alex Atallah は暗号業界に使いやすいフロントエンド取引ポータルが欠けていると考えました。彼はこの痛みを解決し商業価値を捕捉したいと考え、OpenSea を創業しました。これはユニークなデジタルコレクティブルの取引を集約するプラットフォームであり、2020 年の NFT ブーム時の寵児でもありました。
業界の下降局面が訪れた際、Alex Atallah は失意に耽りませんでした。オープンソース AI の浪潮が興り、彼はかつて解決を試みた断片化という難題を再び目にしました。AI 分野には膨大な量の供給元が湧き出し、開発者は断片化した API、統一されていない課金体系に頭を悩ませていました。統一されたフロントエンドポータルを構築する時機は熟していました。
そこで Alex Atallah は OpenRouter を創業し、これを「AI 分野の Stripe」と呼びました。Stripe はソフトウェア開発者に統一された API を提供し、すべての支払いプロセスをワンストップで処理します。OpenRouter は AI モデルに対して全く同じことを行いました。これが「AI 分野の Stripe」という称号の由来です。
私は「思い過ごせば成就する」といった類の考えは信じませんが、これを自己実現予言と呼びましょう。現在、Stripe はそれを 70 億ドル超で買収しました。
OpenRouter は今年 5 月に 1 億 1300 万ドルのシリーズ B 融資を完了し、投後評価額は 13 億ドルでした。Stripe によるこの買収で、その評価額は直接 5 倍になりました。
本稿では、Stripe が実際に何を手に入れたのか、そして真の利益がなぜインターフェース層で生まれるのかを解説します。
OpenRouter は実際に何をするのか?
一般的な企業が OpenAI、Anthropic、Google の AI モデルを同時に使用する場合、それぞれアカウントを登録し、各社専用コードを書く必要があります。しかし OpenRouter に接続した後、企業と開発者は 1 套の API に接続するだけで、すべてのモデルを同時に呼び出せます。アプリケーションがリクエストを送信すると、OpenRouter はサポートする 500 個の AI モデルの中から、コストが最も低く、応答が最も速く、データプライバシーが最適、あるいは現在利用可能なモデルに自動的にリクエストを転送します。
プラットフォームの業務量は 6 ヶ月以内に 5 倍に急増し、現在 800 万ユーザーのために週あたり 25 兆トークンをルーティングしています。
OpenRouter は開発者に対してモデル自体の原価を請求し、クレジットカード支払いには 5.5% の手数料、暗号通貨支払いには 5% の手数料を徴収します。調査機関 Sacra の推計によると、2026 年 3 月時点で、プラットフォームの 9 億ドルの総取引高に対応する年間売上高は 5000 万ドルに達しました。その後業務フローは継続して上昇しており、そのため Stripe は 50〜140 倍の PSR(株価売上高倍率)という高額なプレミアムを支払って、この業務を傘下に収めました。
Stripe はこの費用を十分に負担できます。この支払い巨人は昨年の売上高が 68 億ドルで、32 億ドルの現金を保有し、2 月の株式取引では評価額が 1590 億ドルに達しました。2025 年の公開年次報告書によると、プラットフォームの総取引規模は 1 兆 9000 億ドルで、前年比 34% 増、世界の GDP の約 1.6% を占めます。Patrick Collison と John Collison は、Stripe が 500 万社以上の企業にサービスを提供しており、「すべての主要 AI 企業を網羅している」と述べ、文中で ChatGPT、Claude、Cursor、Replit、Vercel を名指ししました。Stripe は全体の売上高を公表しておらず、AI 業務の収入の内訳も開示していません。

情報源:stripe.com
Stripe はすでに製品ラインナップの全体像を完成させ、AI エージェントが自律的に支払いを行うために必要なすべてのコンポーネントを揃えました。
底層インフラ層では、11 億ドルを投じてステーブルコインインフラ企業 Bridge を買収しました。AI エージェントには資金の保管・管理ソリューションが必要なため、Stripe はウォレットサービス提供者 Privy を買収しましたが、取引金額は公表されていません。
次に使用量課金プラットフォーム Metronome があります。これはコンピューティングリソースの消費を統計するためのもので、OpenAI、Anthropic、Nvidia などの大手企業がリソース消費の計算に使用しています。Stripe は 2025 年 12 月に約 10 億ドルで買収を完了しました。
その後 Stripe は Paradigm と連携して支払いパブリックチェーン Tempo をインキュベートし、3 月に正式ローンチしました。機械支払いプロトコルを備え、ソフトウェアは人間の承認なしで自動的にサービス支払いを完了できます。Stripe はさらに x402 プロトコルを発表し、AI エージェントが暗号通貨を使用してコンピューティングリソースを購入することをサポートしています。
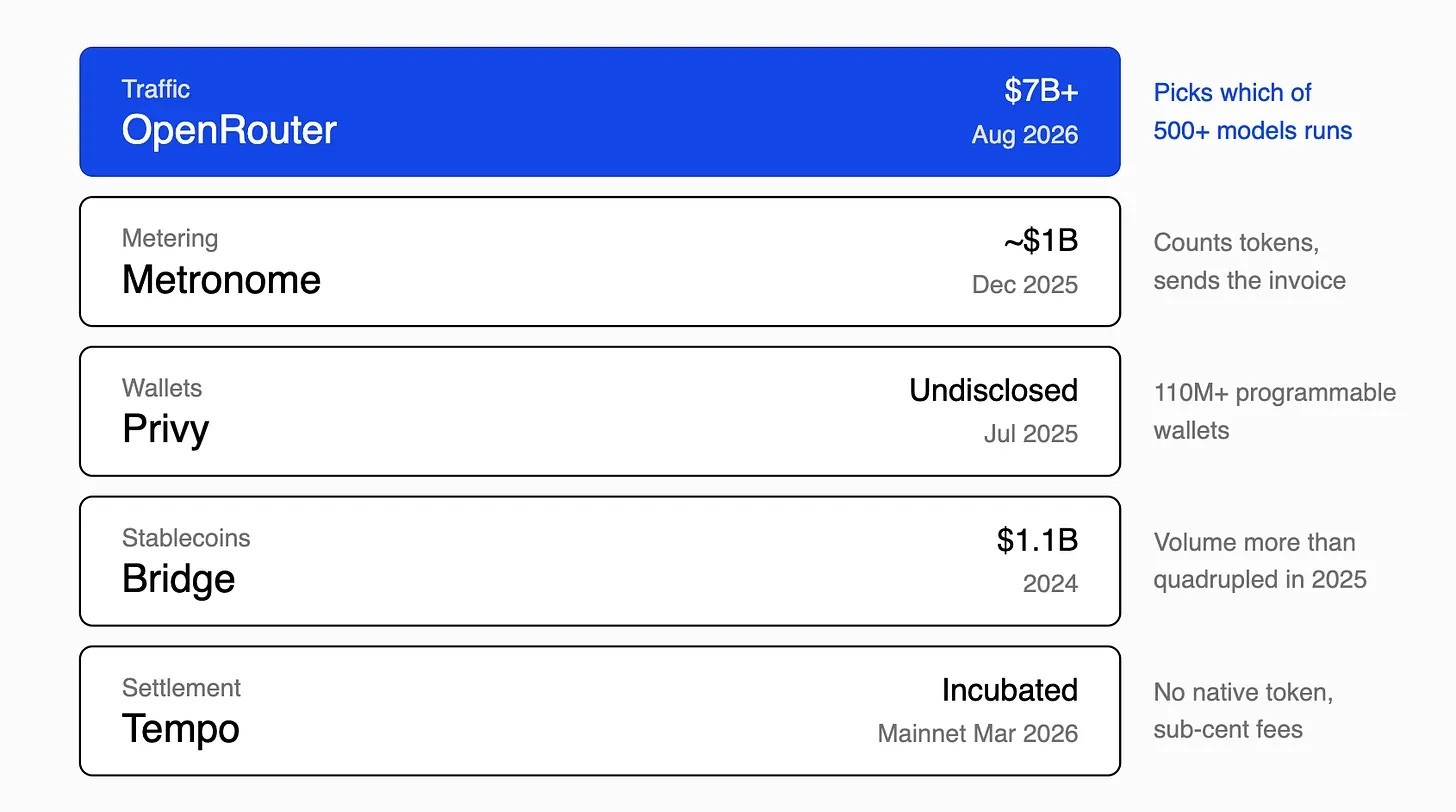
Stripe が構築する AI エージェントのエンドツーエンド体系の構成
しかし Stripe はリクエストのフローを確認し、どのモデルがタスクを引き受けるかを決定できるようにも希望しており、OpenRouter 買収案件はまさにこの問題を解決しました。
昨年 12 月以来、Stripe の CEO Patrick Collison は公に、AI 業界は固定月額サブスクリプションモデルに別れを告げ、実際の消費のみに基づいて支払いする使用量課金モデルへと転換していると表明しています。Stripe は元々バックエンドの使用量追蹤と課金システムを保有していました。この新しい取引により、開発者がモデルにアクセスするためのフロントエンドポータルも同時に掌握することになりました。
デジタル取引決済、商業上の袋小路
暗号ネットワークは資産移転と決済を完了できますが、利益は実際にどこから来るのでしょうか?
底層技術は重雑な作業を担い巨大なコストを投入しますが、ユーザー面向けのアプリケーションこそが利益を攫取できます。
Verizon、AT&T は数十億ドルを投じて配線铺设、5G 基地局構築を行いデータ転送を保障しますが、それらは本質的に低マージンの公益事業に過ぎません。利益は常にインターフェース層で生まれます。例えば Apple はネットワークを利用するスマートフォンを販売し、Meta はプラットフォーム内アプリケーションに依存して広告収入を得ています。
このような事例は至る所に見られます。Circle の収入の 94% は顧客預金を米国債に投入することから来ており、そのルートプロトコルが 60% のクロスチェーン USDC 流通を担っていても、直接生み出す収益はほぼゼロです。なぜなら決済底層ブロックチェーンは第三者に帰属するからです。Circle が Arc(メインネットは 9 月 16 日ローンチ予定)を発表したのは、まさにスタック上層へ移行し、インターフェースに依拠して収益化を実現し、取引手数料を無駄に流失させないためです。单纯に流通、決済を行うだけでは大きくなりにくく、独占を形成しない限り困難です。Visa、Mastercard も同様にデータ流通決済のみを担当しますが、巨額の収益を稼ぐことができます。根源は一整套の閉鎖体系を運営していることにあります。パブリックチェーン、オープンインターネットとは異なり、Visa は私有ネットワークに属します。加盟店がクレジットカード決済を受理したい場合、このインフラを使用しなければならず、毎回のカード決済ごとに 2〜3% の手数料を支払う必要があります。
AI 支払いの数字は規模が庞大に見えますが、実際的な意味はありません。x402 プロトコルは 2025 年 5 月以来 1 億 5300 万筆超の取引を処理し、総規模は 4000 万ドル、平均每件の送金はわずか 0.26 ドルです。Base、Solana のような低コストパブリックチェーンであっても、0.26 ドルの支払いのためにさらにネットワーク手数料を支払うのは経済的に採算が合いません。Web3 分野では、億単位の小額取引はしばしばシビルアタックです。つまりボットが繰り返し小額送金を行いデータを水増しし、将来のトークンエアドロップを得るため、あるいは開発者が循環して圧力テストスクリプトを実行するためです。
OpenRouter と比較しましょう。年間取引高 9 億ドル、確実に 5% の分成を抽出します。底層支払いネットワークはより多くの作業を担いますが、実際に流通する価値はより低く、数セントの微薄な収益を稼ぐのみです。
Tempo のような専用パブリックチェーンでさえ、ローンチ時にネイティブトークンを発行しませんでした。これは暗号ネットワークが通常備える巨額のトークン投機収益を主动的に放棄することを意味します。この取舍を行ったのは、企業顧客に向けて安定し予測可能な手数料機制を提供するためです。
Stripe 創設者が每秒数百万筆の取引を処理できるインフラを構築したいと希望しているにもかかわらず、Tempo の現在の実際利用率は極めて低いです。3 月のローンチ後、ネットワークの平均每秒実取引は 1 筆未満です。圧力テストではネットワークの承载能力が 18000TPS を突破できることが証明されましたが、実業務が生み出す日間手数料はわずか 5.34 ドル、30 日間合計手数料は約 620 ドルです。チェーン上のロック資産は 4000 万ドルに達しますが、決済業務がもたらす経済回報は微々たるものです。
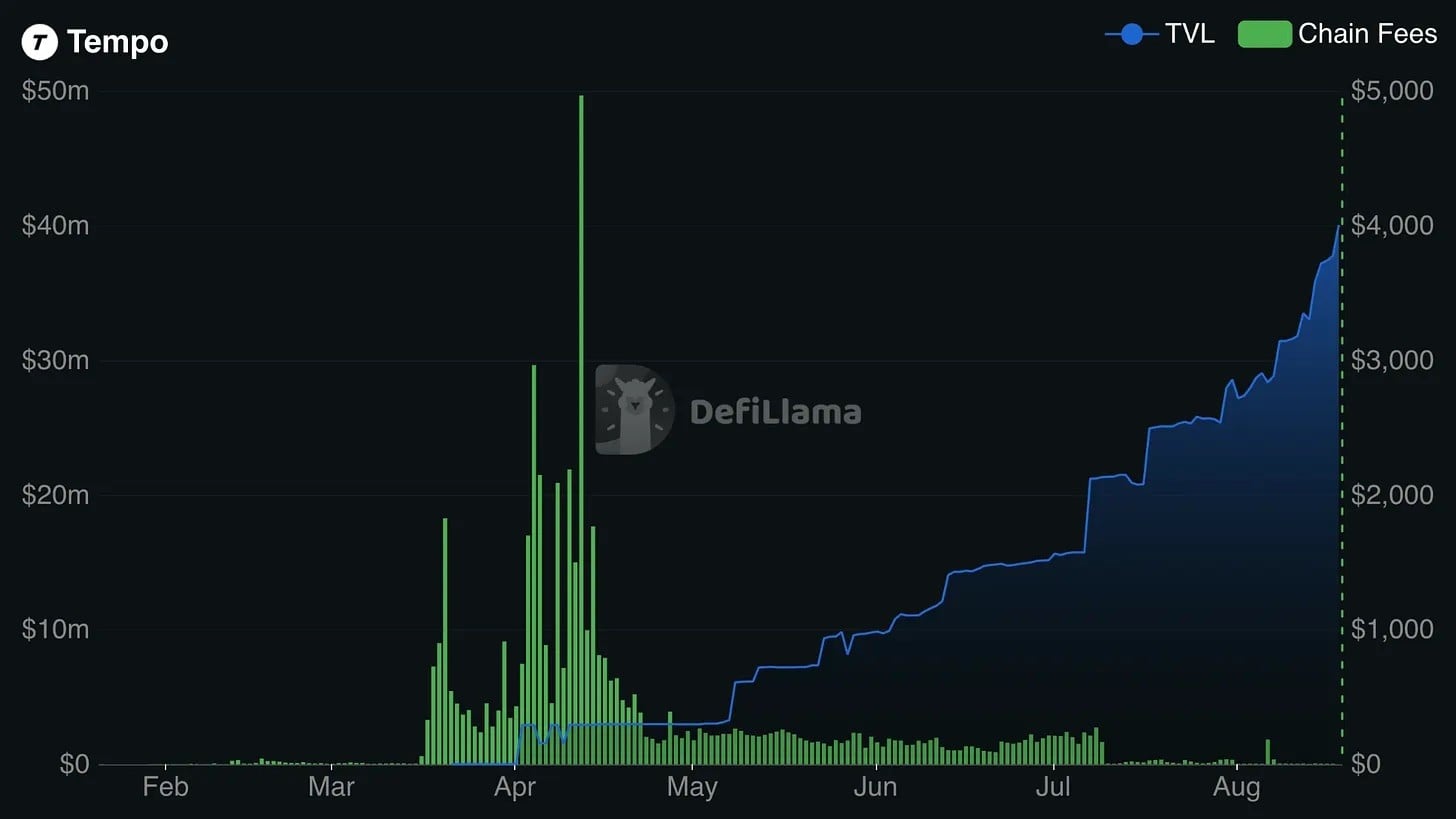
データ源:defillama
真正に顧客と直接对接するプラットフォームこそが、満杯の収益を稼ぐことができます。暗号業界の元の设想は、暗号プロトコルが AI モデルを集約し、トークン割引に依拠して比類なき低価格を打ち出すことでしたが、この道は失敗に向かっています。暗号プロトコルは安価なコンピューティングリソースを入手できますが、ユーザーを掌控し利益を攫取するのは中心化企業です。
Bittensor に基づいて構築された分散型コンピューティングネットワーク Chutes は、累計 9.1 兆トークンを処理し、40 万ユーザーをカバーしています。5〜6 月の業務ピーク時、Chutes は毎日 OpenRouter インターフェースを通じて約 220 億トークンを出力しました。しかしその日間トラフィックの最大 4 分の 1 は OpenRouter の配信に依存しています。io.net は毎日 40 億トークンを出力し、同様にこの中心化プラットフォームに依存してトラフィック配信を完了しています。
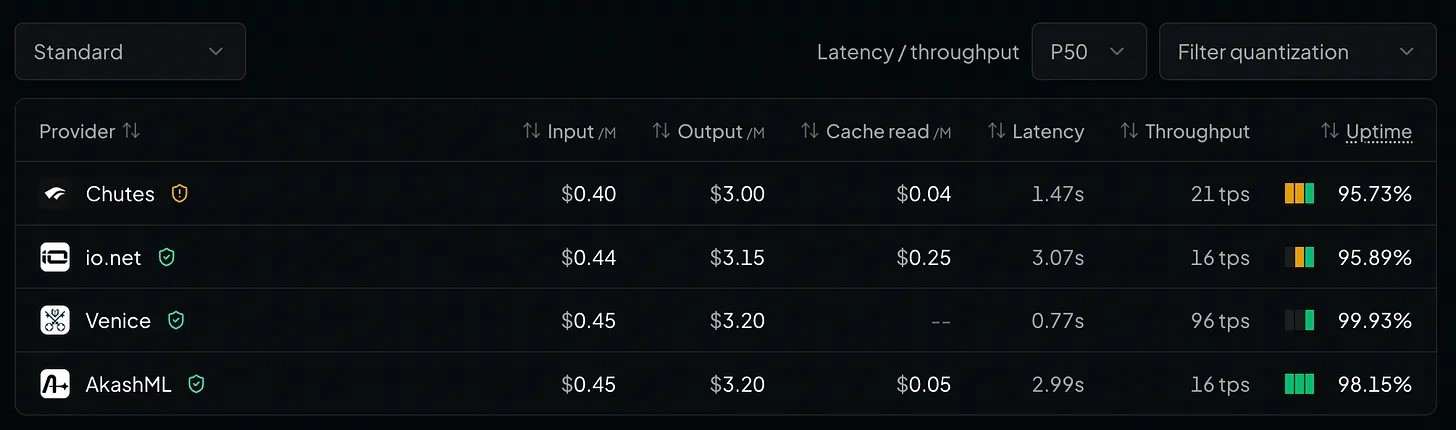
データ源:openrouter.ai
Chutes のような分散型ネットワークは、高額なデータセンターと企業人件費コストを負担する必要がなく、コンピューティングリソースは普通個体によって提供され、参加者は報酬として暗号トークンを入手するため、报价は大型科技廠商よりも遥かに低くできます。コスト優位は非常に明確ですが、短所は信頼にあります。そして信頼こそがインターフェース層のすべての価値です。
品質管理は OpenRouter が直面する巨大な難題です。アプリケーションが呼び出しを開始すると、OpenRouter はリクエストをコストが最も低い利用可能な独立サーバーに転送します。しかしサーバー間には格差があり、一部の設備はハードウェアをダウングレードし、モデルパラメータを改ざんしてコストを圧縮します。42 台のサーバーを対象とした調査によると、約 3 分の 1 のサーバーが自身構成パラメータを完全に隠蔽しています。そのため OpenRouter は信頼できるサービスプロバイダーの「認証专区」のローンチを計画しています。暗号ネットワークにとって、この問題はさらに厄介です。悪意あるノードは利益追求の動機から、主动的にダウングレード版モデルを実行して利潤を水増しします。
DGrid、Bittensor などのプロジェクトはモデル出力の劣化を検出する理論方案を研究していますが、大規模リアルタイム検証は依然として未解決の難題です。
サービス可用性はもう一つの大きな現実的阻害です。大型科技企業が庞大な弾力性サーバークラスターを拥有しているのとは異なり、Chutes のようなネットワークはトラフィックが急増した際にダウンしやすいです。開発者は安定性を保障するため、依然として中心化集約プラットフォームをバックアップ方案とし、結局は避けたいと思った通路通行料を支払うことになります。
売上层面では、プロジェクトが对外公布する収入と真の市場需要には偏差があります。Bittensor は对外に第 1 四半期サブネット収入 4300 万ドルと宣称していますが、独立分析検証によると、真の外部付費収入は最高でも 1500 万ドルのみで、そのうち Chutes の実際収入は 250 万ドル未満です。Chutes は毎日価値 5.4 万ドルの新規鋳造暗号トークンを入手でき、トークンインフレに依存して運営を維持しており、絶え間ない真の付費ユーザーに依存しているわけではありません。
DGrid は OpenAI 標準と互換性のあるゲートウェイを構築し、200 余りのモデルと对接し、x402 を通じて決済を完了し、「品質証明」機制に依存して出力を監査します。プラットフォームは对外に、ローンチ前 6 ヶ月で 1 万 3000 ユーザーが 2000 万ドルの収入をもたらし、DGAI トークン発行の道を開いたと宣称しています。しかしこの収入の本質は単価 1580 ドルの終身会員資格を販売することで、会員は将来のトークン份额を入手でき、変則的なトークン事前販売に属し、持続的なインターフェース呼び出し消費ではありません。
もちろん分散型ネットワークも真のトラフィックを引き受けることができます。Dippy がその例です。この 860 万ユーザーを拥有する AI キャラクターアプリケーションは、伝統的なクラウドサービス提供者を放棄し、全体を Bittensor の Targon ネットワークへ移行しました。チェーン上の財務収入を完全に検証することは困難ですが、これはすでに重大な突破であり、消費者向けアプリケーションが完全に分散型インフラ上で実行可能であることを証明しています。
プラットフォームが独立を保持している時、トラフィックを公平にスケジューリングできます。一旦 Stripe のような企業の手中に落入すると、利益衝突が顕現します。Stripe は自有支払いツール、ウォレット、ブロックチェーン製品を手握っており、自然的に自社体系へトラフィックを誘導し、競合製品を圧迫する傾向があります。
暗号ナラティブの最大卖点は主体による掌控がないことです。分散型システムは企業に買収されることはなく、幕后でルールを修正して自有アプリケーションを贔屓することはありません。Stripe は優秀なソフトウェアを開発できますが、真に中立で偏向のない底層通路を永遠に提供することはできません。
インターフェース層の商業ロジックは完全に成立しますが、暗号業界がインターフェース層を掌控する距離はまだ非常に遠いです。
Stripe のこの取引は、「トラフィックの中間に立つ」ビジネスに公開市場価格を標示したのに相当します。報道によると、それは 70 億ドルを支払い、年間売上高約 5000 万ドルの業務を買収しました。その理由は、このプラットフォームが 800 万開発者と約 500 個の AI モデルを接続しており、このビジネスの価値が巨大だからです。もしあなたがオープンソースモデルルーティングプロジェクトを開発しているなら、現在完全にこの評価額データを持ってベンチャーキャピタルと对接できます。
しかし局面はそれに伴い気まずくなりました。過去、分散型コンピューティングネットワークは OpenRouter への接入に依存し、顧客獲得の面倒を省いて成長を実現しました。現在このトラフィックの大門は Stripe に帰属し、この企業には自社製品トラフィックを優先的に傾斜させる十分な商業動機があります。もしあなたが当初 OpenRouter を選択したのが、その中立性を重視したため、例えば干渉なく安価な中国製モデルを呼び出したいと思ったのであれば、憂いを避けられないでしょう。
真にいずれの側にも属さないルーターこそが、意図的にトラフィックを偏向しません。しかし商業化落地を実現するには、同時に 3 つの難関を攻略する必要があります。ノードが実際に実行するコードが信頼できることを証明すること。中心化バックアップに依存しない高可用性を実現すること。トークン補助に依存せずとも生き残れる商業モデルを構築すること。現在業界はまだこれを実現できていません。














