


ビットコインマイニング企業が AI にオールインする代償は何か?
執筆:Prathik Desai
翻訳:Luffy、Foresight News
過去 1 年、上場している主要なビットコインマイナー企業はすべて生存の危機に直面していた。財務諸表を調べれば分かるが、彼らは「マイナー」というアイデンティティを脱ぎ捨てつつある。
現在彼らは自らを再包装し、「エネルギーインフラプラットフォーム」、「垂直統合型 AI クラウドサービスプロバイダー」、あるいは「電力、土地、計算能力を基盤としたデジタルインフラ企業」と称している。
このブランドリニューアルの背後には収益構造の変化があり、企業の時価総額は単なるビットコイン採掘会社であった時期の評価額を超えている。
表面的には物語は美好だ。困境に陥ったマイナーが機会を捉え、爆発する AI 推論計算能力の需要を取り込み、自救の道を見出した。しかし視点を広げて検証すれば、彼らがいくつかの極めて重要なものを放棄しつつあることも分かる。
本稿では、なぜマイナーが 180 度の方向転換を行い、ビットコイン採掘から完全に離脱することが、将来自らを食い潰す結果となり得るのかを説明する。
この転換は何によって引き起こされたのか?
2024 年 4 月のビットコインブロック報酬の半減により、マイナーは選択を迫られた:ビットコインを採掘して保有し高値売却を待つのか、あるいはハードウェアを改造し、高性能計算(HPC)へと転じて事業を多角化するのか。2024 年 10 月、ビットコインは 7 万ドル未満から上昇し続け、2025 年 10 月には 12 万 4000 ドルに達した。この相場により、一部のマイナーは採掘を続け、産出されたビットコインを蓄積する選択をした。
しかし 10 月 10 日の市場清算イベントにより、暗号資産市場は 24 時間以内に時価総額 190 億ドルを蒸発させ、至今仍く完全には修復されていない下落サイクルを引き起こした。
現在のビットコイン価格は昨年 10 月の高値からほぼ半減し、約 6 万 3000 ドルとなっている。この価格帯では、採掘後にビットコインを売却してもほとんど利益が出ない。ビットコイン採掘コストは電気代とネットワーク全体の難易度の二重の影響を受ける。総合採掘コストは 2024 年 2 月の約 4 万ドルから上昇し続け、2025 年 10 月〜2026 年 7 月の区间で 9 万〜11 万ドルに達した。今年 8 月には、ビットコインの総合採掘コストが新高を記録し、14 万ドルまで急騰した。
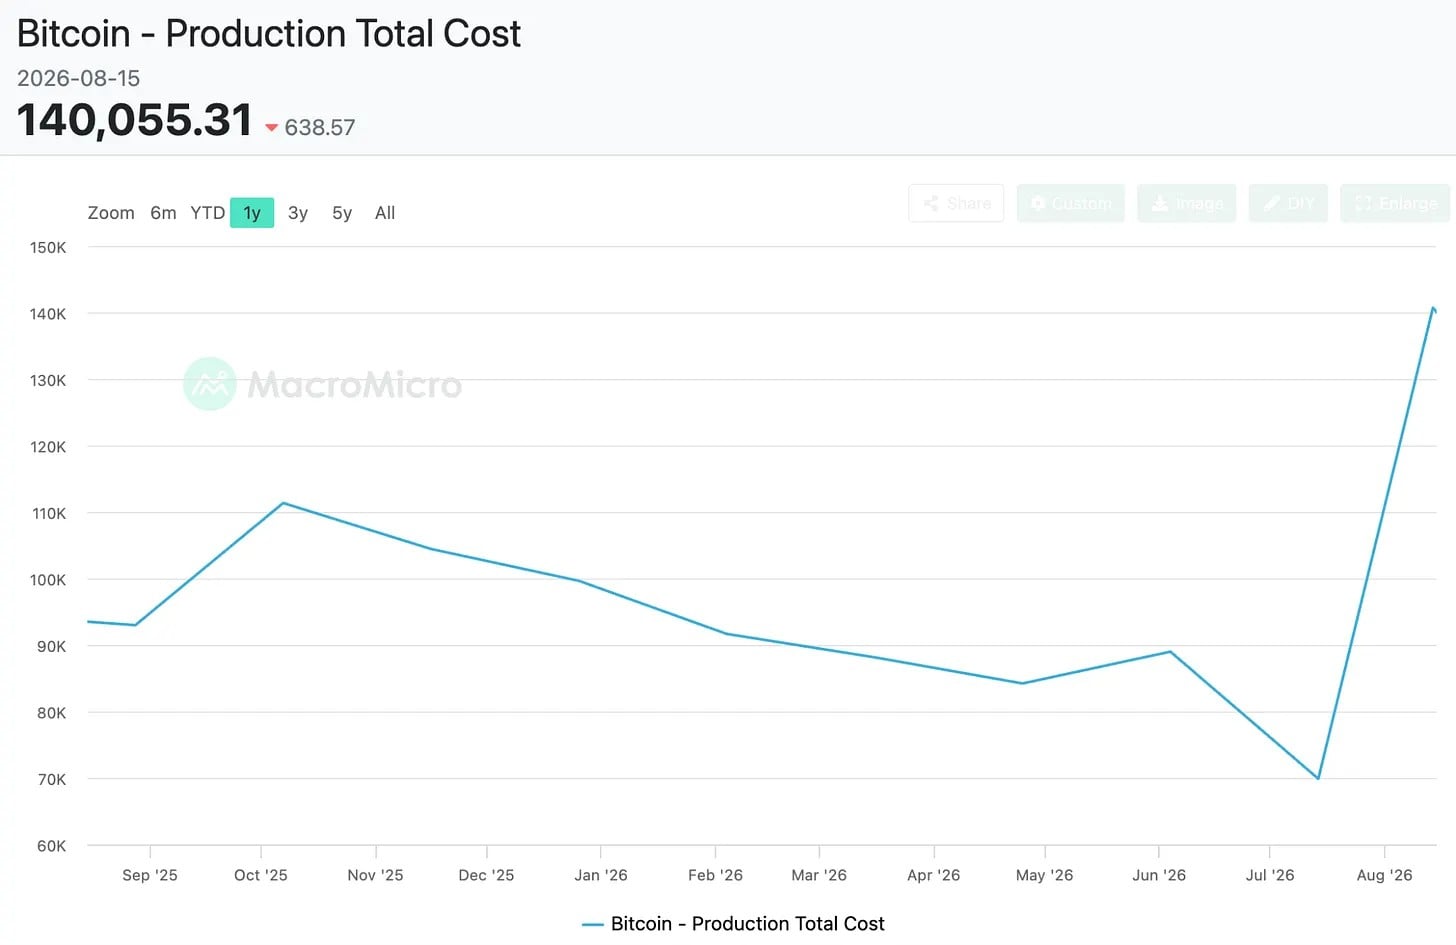
出典:MacroMicro
ビットコイン採掘環境が継続的に悪化していた同じ時期、大量の資本が AI 推論セクターに殺到した。
ビットコインマイナーは ASIC チップを使用して複雑なアルゴリズムを実行し、ブロック報酬を獲得する。このハードウェアインフラは、高性能計算や AI 推論に必要な基盤条件と高度に類似している。これによりマイナーが AI 推論へ転換する際、ゼロから始める必要がなく、参入障壁が大幅に低下した。収益出路を見つけたいマイナーにとって、AI へ転じることは当然のように見えた。
ほぼ上場マイニングセクター全体が進路を変更した。過去数四半期の収益構造の変化は、この転換の規模を直観的に表している。
Core Scientific を例にとると:2025 年第 2 四半期、AI や高性能計算向けデータセンターホスティング事業の四半期収益は 1060 万ドルに過ぎなかった。同じ時期、採掘したコインの売却による収入は 6240 万ドルだった。12 ヶ月後、両者の地位はほぼ完全に入れ替わった。2026 年第 2 四半期、ホスティング事業の収益は 1 億 3670 万ドルとなり、採掘収入は 65% 縮小し 2150 万ドルまで低下した。
ホスティング事業が占公司総収益に占める比重は、昨年の 14% から 83% へ急騰した。
TeraWulf の高性能計算賃貸収入は総収益の 71% を占めるに至っている。该项業務は去年同期には収入がなかったが、2026 年第 2 四半期には 3200 万ドルに達した。同期の暗号資産採掘収入は約 75% 縮小し、1300 万ドルのみとなった。
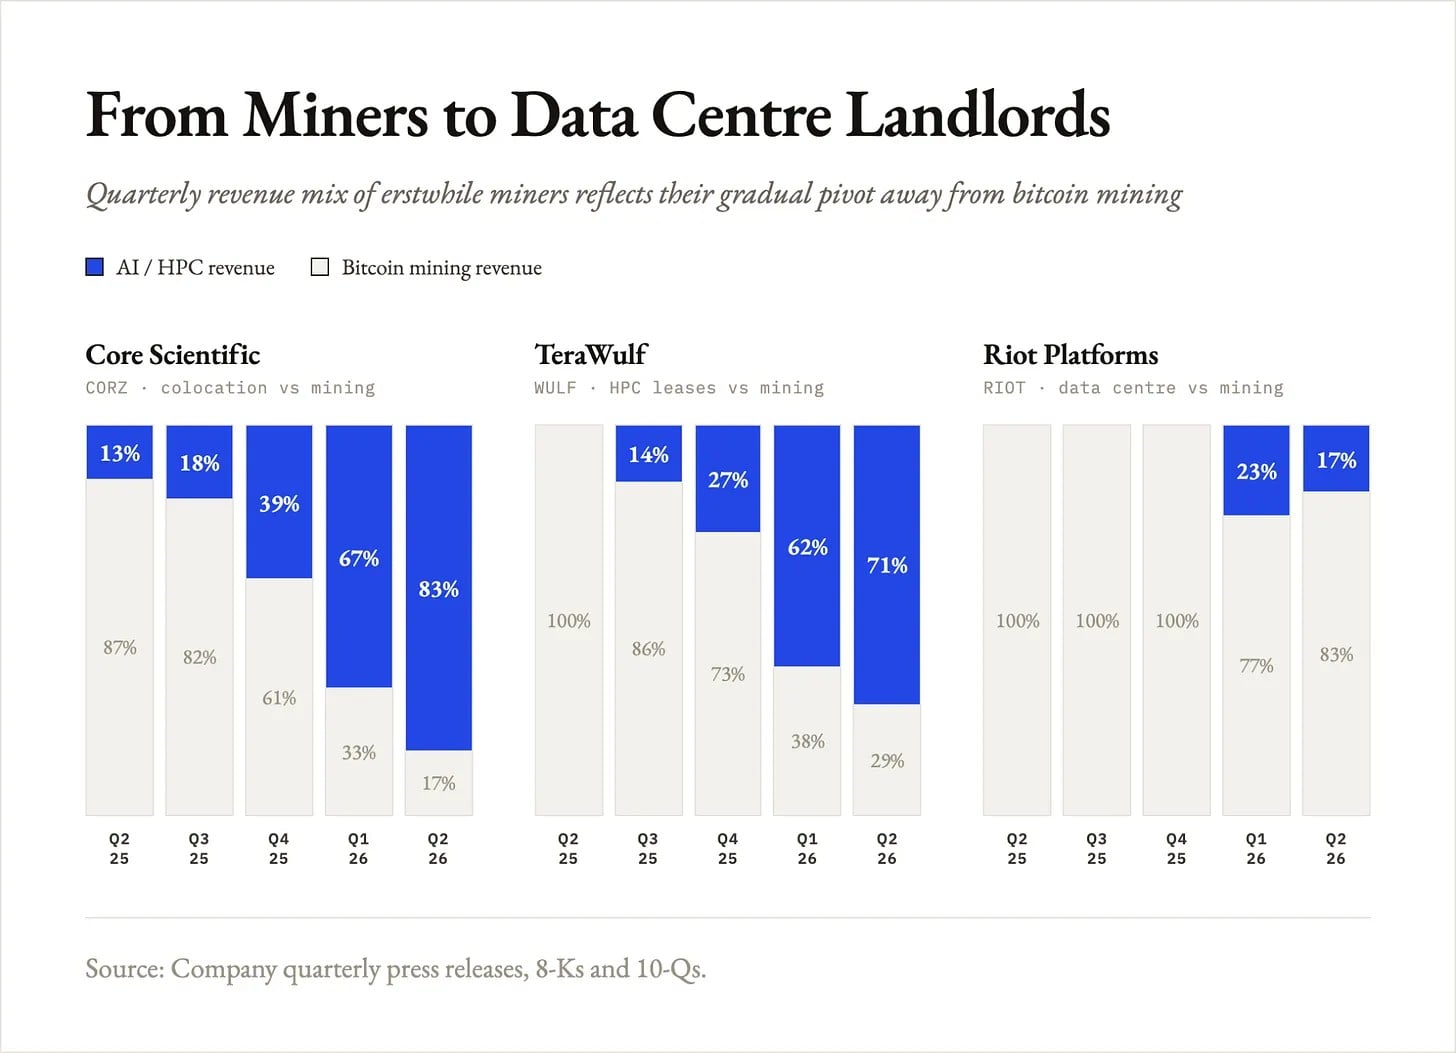
多くのマイナーは既存の採掘施設やハードウェアを改造し、AI と高性能計算事業を担わせている。
警戒すべき陣地取り
ビットコイン採掘から AI 計算能力への転換は、すでに集団的な駆け込みへと進化している。既存の生産能力を AI に配分するだけでなく、かつてのビットコインマイナーは電力や土地を瘋狂に抢占し、大量の需要オーダーに署名している。すでに落地した契約の総規模は数百億ドルレベルに達している。
Core Scientific は AMD、CoreWeave に対し最大 2.5GW の利用可能な計算能力容量を約束し、契約期間内の総潜在収益は 240 億ドルを超える。Hut 8 は 949 メガワットの契約済み計算能力を保有し、契約基準価値は 266 億ドルで、同時に 75 億ドルの新規プロジェクト資金調達を手にした。
TeraWulf は Anthropic と 20 年期、価値約 190 億ドルの賃貸契約を結び、計算能力需要を引き受けるためにケンタッキーにギガワット級パークを買収した。過去半年、Riot Platforms は複数の賃貸を完了し、合計 241 メガワット、対応契約規模は約 100 億ドルとなった。先週には、IREN がマイクロソフトへ首批 AI クラウド展開ノードを納入し、この 5 年契約は価値 97 億ドルとなった。同時にエヌビディアとも 5GW 合作を達成し、テキサスやスペインの電力サイトを買収して計算能力需要を供給している。
この一連の大型契約は市場の熱気を点火した。マイナーの過去の業務と比較し、主要クラウドベンダーと 20 年期の租約を結ぶことは、より安定したキャッシュフローを意味する。採掘が 1 年間継続して赤字であった後、15 年に及ぶ契約をロックすることは、確かな現実のように見える。
しかし多くの市場評論は、その中に潜むリスクを過小評価している。
採掘は苦痛に満ちているが、ビットコイン採掘には AI ホスティング事業が持っていない特質がある:自己修復メカニズムだ。採掘が利益にならないとき、マイナーは機器を停止する。十分に多くのマイナーが退出すれば、ビットコインのネットワーク全体の難易度は自動的に下调する。残ったマイナーは、同じ設備、同じ電力コストで、より高い収益を得ることができる。
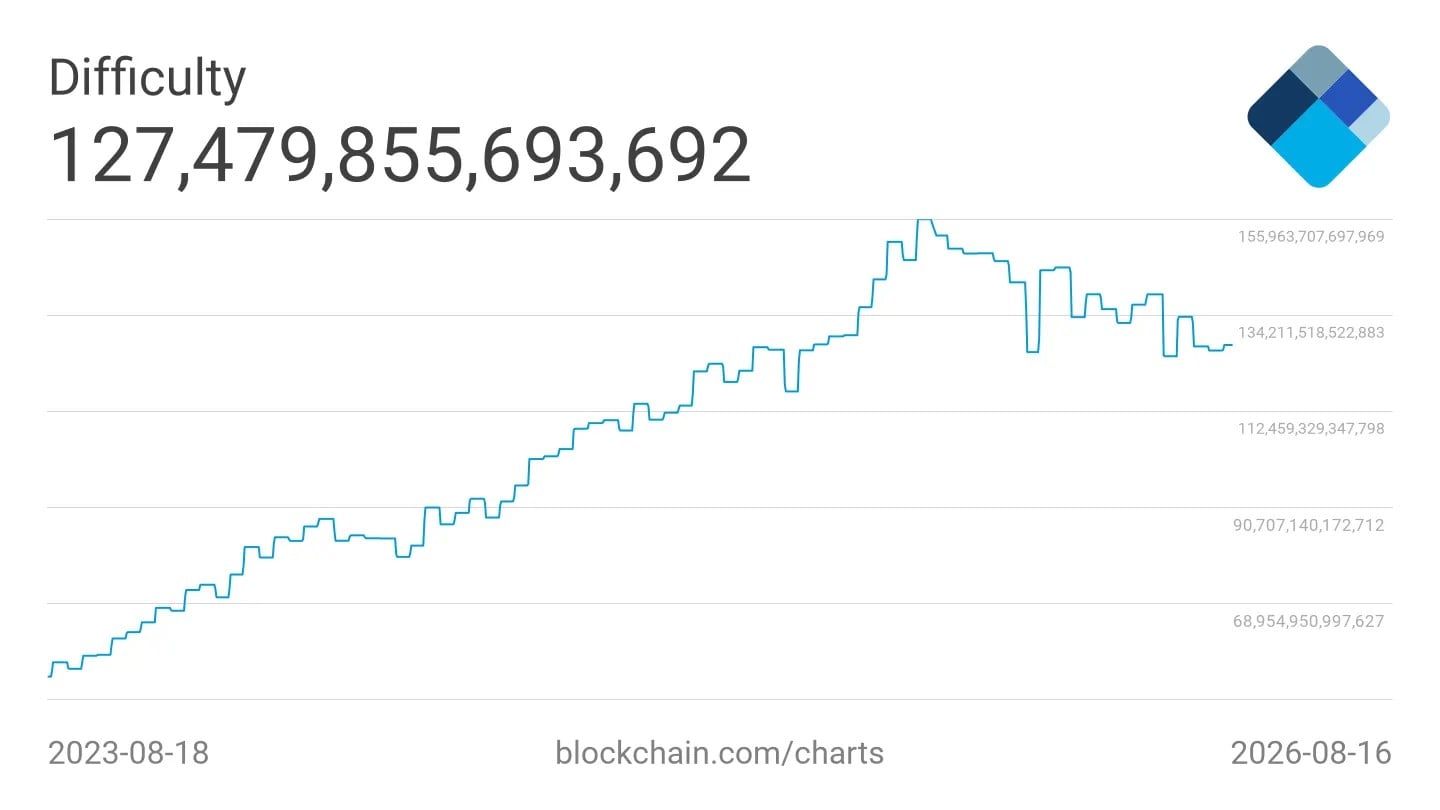
多くのマイナーが AI セクターへ転じた後、ビットコインのネットワーク全体の難易度は 2025 年のピーク約 156 兆から 127.5 兆へ回落した。採掘から撤退する企業的每一社が、残留マイナーの採掘収益をより高くしている。
しかし AI 計算能力業界にはこの自動調整メカニズムが存在しない。もし大量のプレイヤーが涌入すれば、計算能力供給は過剰となり、価格は不断に压低される。
AI 計算能力の全体の需要は上涨しているが、価格は上昇せずむしろ下降する可能性が高い——これは基礎経済学の常識とは看似相悖する。事実、複数の AI 企業はすでにサービス価格を下调している。業界早期は、ハードウェアや配套資源が稀缺であり、サービスプロバイダーは高額なプレミアムを徴収できた。しかし現在、世界中の主要クラウドベンダーがメガワット級電力資源を争奪しており、この稀缺性がさらに大批のビットコインマイナーやデータセンター廠商を誘引し生産能力を大幅に拡張させている。一旦新增供給が需給ギャップを埋めれば、計算能力価格は快速に下行する。
価格が回落した時、マイナーたちが当下の高価で署名した 15〜20 年の長期賃貸契約は、振り返れば代价高昂に見えるだろう。
この転換にはもう一つ棘手な点がある:この道は基本的に一方的だ。採掘机房を AI 計算能力パークへ改造するのは簡単で、電力インフラはすでに完备している。しかし ASIC 鉱機を H100 GPU へ替换し、20 年に及ぶ租約に署名すれば、未来 20 年はこの契約に牢牢と束縛され、再び容易に採掘へ切り戻すことはできなくなる。
未来市場サイクルが反転し、ビットコイン価格が 6 万ドルの低位を離れ、ネットワーク全体の難易度下降が重なれば、採掘は確実に再び利益を生むようになる。その時、完全に転換したかつてのマイナーは、多年の長期賃貸契約の制約を受け、機会が溜走するのを傍観するしかない。さらに悪ければ、AI 計算能力の実際に手にした収益が契約時の美好な予想に届かない場合、二重の打撃が接踵而至する。
ではマイナーは AI へ転換すべきではなく、老老实実と採掘サイクルの反転を待つべきなのか?私はそうは思わない。大多数の企業にとって、転換は生存が倒逼した選択だ。総合採掘コストは 14 万ドルに達し、コイン価格は 6 万 3000 ドルのみで、採掘を続けることは商業的に成立せず、AI は眼前の唯一の救命稻草だ。
しかし求生欲は企業を極端な選択へ駆り立てる。リスク恰恰は那些 AI へオールインで賭けるプレイヤー来自る:生存圧力に迫られ、ビットコイン採掘を徹底して放棄し、ASIC 鉱機を破棄/全部替换し、価格回调を経験するであろう新興業界で数十年の長期契約をロックする。
しかし、すべてのマイナーが 180 度徹底して转向するわけではなく、一部の企業はより审慎に歩を進めている。
ヘッジオプションを握る者が優勢
最大のビットコイン財庫を持つ上場鉱企 Marathon Digital は謹慎なルートを採用した。2026 年第 2 四半期、それは負債を減らすためにビットコイン保有量の 30% を売却したが、ビットコイン採掘設備を放棄せず、另一种方式を選択してその人工知能拡張へ資金を提供した。
MARA は残余ビットコインを担保として利用し、2026 年の与信枠を通じて 1 億 5000 万ドルの資金を取得し、以此 AI 事業拡張を資助した。6 月 30 日時点では、貸借対照表に依旧 35000 枚を超えるビットコインを保有し、同時に負荷を柔軟に調整可能な採掘業務を維持している。
Hut 8 も同様に採掘を放棄していない。ビットコイン採掘業務を親会社が絶対控股する新子会社 American Bitcoin Corp へ分拆し、親会社は重心を高性能計算と AI インフラへ转向した。
鉱機稼働を保留し、ビットコイン在庫を維持する。これらの企業は手に、徹底してオールイン転換した者が放棄した選択肢を握っている。採掘が再び利益を生む時、彼らは電力負荷を再び採掘へ切り戻すことができる。しかしすでに AI 長期契約へ深度绑定した企業は傍観するしかない。
旧採掘業務を負担と見なし、全力で AI 計算能力へ賭けることは、まだ検証されていない未来へ賭けることに等しい。しかし歴史規律は予測しやすい:チップ、コンピュータ、スマートフォン、每一项新興技術は業界成熟に伴い、製品は不断に降价し、AI 計算能力業界にもすでに価格松动の兆しが見えている。
Marathon、Hut8 这类公司は AI 紅利を逃していない。彼らは一切を清算して GPU を購入するのではなく、一部の採掘生産能力とビットコイン在庫を保留し、AI を多角化布局とし、全部資本をまだ成熟せず、価格再評価を経るであろうセクターへ賭けていない。ASIC 鉱機が存在する限り、採掘収益がより高く、AI 計算能力プレミアムが消退した時、彼らは負荷を切り戻してビットコインを採掘できる。
よりマクロな角度から見れば、これらの企業本质はすべて電力事業者であり、ただ上面に搭載するハードウェアが ASIC 鉱機か H100 显卡かの違いだ。どの業務収益がより高いかに応じ、採掘と AI 計算能力の間で電力資源を柔軟に調整できる企業こそ、市場サイクルや市場ナラティブに完全に摆布されることはない。
















