


暗号資産調達、第 1 四半期に半減、ステーブルコイン決済はなぜ逆風下で資金を呼び込むのか?
作者:Wu Blockchain
编译:TechFlow
TechFlow 导读:暗号資産 VC による資金調達は第 1 四半期に前四半期比で半減したが、ステーブルコイン決済は依然として大規模な資金調達ラウンドを連続して完了できる数少ないセクターとなっている。从业者にとって、これは資本が「トークンナラティブ」から「実質的な収益」へシフトしていることを示しており、ステーブルコインが取引ツールから決済インフラへと変化していることを意味する。しかし、オンチェーン取引高は実質的な決済量と同等ではなく、コンプライアンス、法定通貨の入出金、銀行との関係仍是重要なボトルネックである。

資金調達全体は冷却化:2026 年第 1 四半期、暗号資産 VC による資金調達は前四半期比で約 50% 減少し、資本は既存の顧客、収益、相当な取引高を持つ成熟した企業にますます集中している。
ステーブルコイン決済は逆風の中で成長:Rain、OpenFX、RedotPay、Mesh、Conduit などの企業は、カード発行、跨境送金、外国為替流動性、ウォレット、銀行接続、決済領域で大規模な資金調達を継続的に完了している。
VC はインフラに焦点:ステーブルコインは 24 時間 365 日の跨境決済をサポートし、インフラプロバイダーは取引手数料、外国為替スプレッド、カードサービス、API を通じて収益を得ることができる。
勢いを過大評価すべきではない:オンチェーンステーブルコイン取引高は現実世界の決済量と同等ではなく、資金調達は依然として少数の上位企業に集中している。コンプライアンス、法定通貨の入出金、現地銀行との関係、サービスのコモディティ化仍是重要な課題である。
資本が次に向かう可能性のある先:跨境 B2B 決済、ステーブルコイン联名カード、銀行とステーブルコインの接続、マルチチェーン決済オーケストレーション、AI エージェント決済は、引き続き投資を惹きつける可能性がある。
暗号資産 VC による資金調達は 2026 年第 1 四半期に急激に鈍化した。Galaxy Research のデータによると、暗号資産 VC は 355 件の取引で約 40 億ドルを投資した。これは資金調達額が前四半期比で 50% 減少し、取引数が 16% 減少したことを意味する。同時に、新たに設立された暗号資産 VC ファンドの数は 2020 年第 3 四半期以来の最低水準に低下した。
しかし、鈍化はすべての企業に同等に影響したわけではない。Galaxy Research は、資金調達全体が減少した主な理由は超大規模な後期ラウンドの減少であり、シードラウンドと早期段階の活動は継続していると指摘した。同時に、資本の 57% が後期段階の企業に流れており、投資家がより選択的になったことを示している。彼らはトークンと市場センチメントに严重に依存する企業を支持しなくなった。代わりに、既存の顧客、収益、相当な決済量を持つ企業を支援することにますます意欲的になっている。
厳密に言えば、ステーブルコイン決済は暗号資産 VC 投資の最大カテゴリではない。2026 年第 1 四半期、取引、取引所、投資、レンディング領域の企業は合計で約 26 億ドルを資金調達し、他のセクターを明らかにリードし続けた。
より正確な表現は、ステーブルコイン決済は依然として大規模な資金調達ラウンドを生み出し続けることができる数少ないセクターの 1 つとなったということだ。資金調達全体が困難な環境において、それは次々と資金調達を完了している。
ステーブルコインは取引ツールから決済インフラへ移行している
ステーブルコイン決済に対する VC の関心は、ステーブルコイン自体の継続的な拡大に始まった。
FRB が 2026 年 4 月に発表した研究によると、4 月 6 日時点、ステーブルコインの時価総額は約 3170 億ドルに達した。これは 2025 年初 compared to 50% 超増加である。
Visa および Artemis による調整済みデータによると、ステーブルコインは過去 12 か月で約 10.2 兆ドルの取引高を処理し、前年比 63% 増となった。ただし、2025 年の調整済みステーブルコイン取引高の約 36% は、中央化取引所の入金と出金によるものである。これは、この总体数字は商品やサービスの決済と同等とはみなせないことを意味する。
歴史的に、ステーブルコインは主に取引所間で資金を移動するため、または暗号市場の変動期间に一時的な安全資産として使用されていた。現在、企業はこのオンチェーン流動性と伝統的な金融システムを接続しようとしている。它們は跨境 B2B 決済、送金、給与支払い、企業資金管理、カード決済、銀行口座、外国為替決済を通じてこれを実現している。
この転換はステーブルコイン投資の構造も変えた。投資家はステーブルコイン発行体のみを支持不再。彼らは決済スタック全体で機会を探しており、専用ブロックチェーン、ステーブルコイン発行とオーケストレーション、ウォレット、法定通貨入出金ゲートウェイ、外国為替流動性、カード発行、銀行接続、清算と償還が含まれる。
各レイヤーは独立したスタートアップカテゴリを形成している。
近期のステーブルコイン決済資金調達
以下は完全な業界データではなく、2025 年以降に発表された代表的な資金調達ラウンドを重点的にリスト化したものである。これらの企業はステーブルコイン決済スタックの異なるレイヤーに位置しており、同じビジネスモデルを持つとはみなすべきではない。
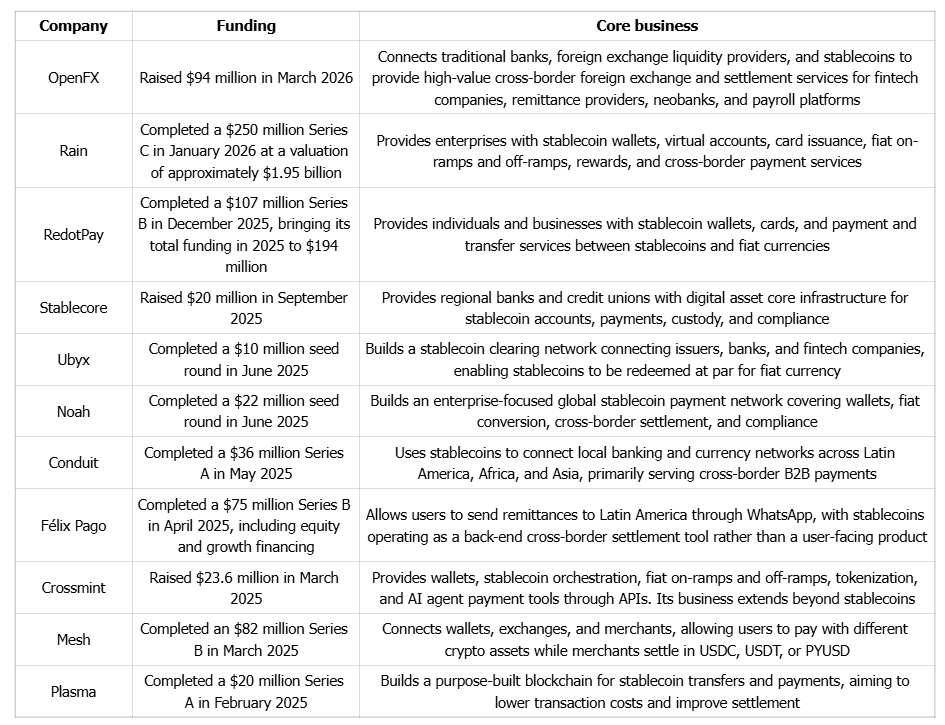
これらの企業は、ステーブルコイン決済がいくつかの全く異なるビジネスモデルをカバーしていることを示している。
Rain、RedotPay、Félix Pago はアプリケーションおよび配布レイヤーに近く、ユーザーがどのようにステーブルコインを送金、保有、消費するかという問題に取り組んでいる。OpenFX、Conduit、Noah は跨境決済、外国為替流動性、国際決済に注力している。Mesh と Crossmint はウォレットおよび決済オーケストレーションツールを提供する。Stablecore と Ubyx は銀行、発行体、ステーブルコイン清算システムを接続し、Plasma などのプロジェクトはステーブルコイン決済を支える基盤ブロックチェーンインフラを再設計しようとしている。
したがって、この投資の波は特定のステーブルコインに賭けているだけではない。それはより広範にインフラに賭けている——ステーブルコインが決済および決済ツールとして広く使用される場合、これらのインフラは不可欠となる。
資本は実質的なビジネス指標を持つ企業を 선호している
早期に主に将来のナラティブに依存していた暗号資産企業とは異なり、近期に資金調達を得たステーブルコイン決済企業は increasingly 取引高、顧客数、収益を開示している。
Rain は 2026 年 1 月に 2.5 億ドルのシリーズ C 資金調達を完了し、シリーズ B 資金調達から約 4 か月、シリーズ A から約 10 か月であった。同社によると、アクティブカードユーザー数は 1 年間で 30 倍に成長し、年間決済量は 38 倍に成長した。Rain は現在 200 社以上のパートナーのために約 30 億ドルの年間取引高を処理している。
OpenFX は 2025 年に 2300 万ドルのシードラウンド資金調達を完了し、約 10 か月後にさらに 9400 万ドルを調達した。同社はロイターに語ったところによると、年間決済量は 1 年前の 40 億ドルから 450 億ドル超に増加した。同社はまた、取引の 98% 超が 60 分以内に完了し、伝統的な外国為替決済は通常 2〜5 営業日を要すると述べた。
RedotPay は、2025 年 11 月時点、100 超の市場で 600 万超の登録ユーザーを持つと述べた。同社が報告した年間決済量は 100 億ドル超、年間収益は 1.5 億ドル超であり、すでに黒字化している。
これらのデータの多くは自己報告であり、独立監査を受けていない可能性がある。各企業の決済量、取引高、年間収益の定義も異なる可能性があり、直接比較は困難である。
それでも、これらの開示はより広範な転換を反映している。ステーブルコイン決済企業は、ウォレットアドレス、トークン価格、コミュニティ規模に依存するだけでなく、伝統的なフィンテック指標で自身の価値を証明しようとしている。
ステーブルコイン決済はなぜ VC の関心を惹きつけるのか?
1. 跨境決済には長年効率性の問題が存在
伝統的な跨境決済は通常、送金銀行、コレスポンデント銀行、決済ネットワーク、受取銀行、現地決済機関を涉及する。各参加者は独自の営業時間、帳簿、コンプライアンスプロセスに従って運営される。したがって決済には数日を要する可能性がある。
多国間即時送金を提供したい決済企業は、各市場で銀行口座への事前預入資金が必要な場合もある。資金は未使用であっても、顧客が timely に出金できるよう確保するために、異なる管轄区域に残しておく必要がある。これにより重い運転資金負担が生じる。
ステーブルコインはこのプロセスの各段階を自動的に解決できない。しかし、24 時間 365 日稼働する統一決済資産を提供できる。決済企業はオンチェーンでステーブルコインを移動し、その後現地パートナーが現地通貨に交換することに頼ることができる。
これは跨境 B2B 決済、送金、グローバル給与、企業内部資金移動に適用される。より迅速な決済と少ない事前預入資金要件は直接的にビジネス価値を創造する。
2. 決済インフラの収益モデルは比較的明確
ステーブルコイン決済企業は通常、トークン価格上昇に依存して収益を得ない。代わりに、取引手数料、外国為替スプレッド、カード発行手数料、口座管理手数料、API 購読料、および法定通貨入出金手数料を徴収できる。
これらの収益モデルは目新しいものではない。它們は伝統的な決済処理業者とフィンテック企業のモデルと基本的に類似している。違いは、ステーブルコインがバックエンド決済ツールとして使用され、国家、通貨、金融機関間の摩擦を減少させる点にある。
VC にとって、これは馴染みのある指標で企業を評価できることを意味する。例えば決済量、純収入、総利益率、顧客維持率、1 取引あたりのコストなど。市場サイクルとトークン価格に严重に依存するプロジェクトと比較して、これらの事業は評価が容易である。它們は伝統的なテクノロジーおよびフィンテック投資家にも説明しやすい。
3. ステーブルコインは目に見えないバックエンドツールになりつつある
初期のステーブルコイン決済プロセスは通常、ユーザーがまずステーブルコインを購入し、ウォレットに送金し、その後暗号資産を受け入れる業者を見つけることを要求した。これはユーザーがブロックチェーン、ウォレットアドレス、ネットワーク、ガス代を理解することを要求した。これは大きな採用の障壁を構成した。
近期に資金調達を得た企業はこれらのステップを隠蔽しようとしている。
Félix Pago ユーザーは WhatsApp を経由して送金を開始できる。Rain と RedotPay はステーブルコインを決済カードと接続する。Mesh はユーザーがある暗号資産で支払い、業者は別のステーブルコインを受け取ることを可能にする。OpenFX は主にフィンテックおよび送金企業にサービスを提供し、エンドユーザーは決済にステーブルコインが関与していることを知らない可能性さえある。
したがって、VC は消費者が積極的にステーブルコイン決済を選択することに賭けているわけではない。代わりに、ステーブルコインがバックエンドで伝統的な決済および清算プロセスの一部を代替することに賭けている。ユーザーは依然としてカード、銀行口座、現地通貨、コミュニケーションアプリを使用する可能性がある。
4. 規制変化が潜在顧客層を拡大
此前、規制の不確実性は銀行および大規模決済機関のステーブルコイン採用能力を制限していた。
規制は準備金、監査、マネーロンダリング防止対策、ライセンスに関連するコストを向上させた。同時に、より明確なルールにより、銀行、企業、決済企業がどの活動を実施できるかを判断しやすくなった。
Stablecore、Ubyx、Rain などの機関向け企業にとって、規制の明確性は潜在顧客層を暗号資産企業から銀行、フィンテックプラットフォーム、伝統的な企業へ拡大する。
これはまた、近期の投資家リストに Dragonfly、Galaxy Ventures、Paradigm などの crypto ネイティブ機関だけでなく、ICONIQ、Accel、Lightspeed、QED Investors、Norwest などの伝統的なテクノロジーおよびフィンテック投資家も含まれている理由を説明するのに役立つ。
5. 決済企業による買収が出口の可視性を改善
2025 年 2 月、Stripe はステーブルコインインフラ企業 Bridge の買収を完了した。メディア報道によると、この取引の評価額は約 11 億ドルであった。Bridge は企業のステーブルコイン発行、管理、移動を支援する。随后 Stripe はこれらの機能を決済製品に統合した。
2026 年 3 月、Mastercard はステーブルコインインフラ企業 BVNK を最高 18 億ドルで買収することに合意したと発表した。これには 3 億ドルの条件付き対価が含まれる。BVNK はステーブルコイン、法定通貨、銀行、複数のブロックチェーンを接続する。企業に跨境決済および決済サービスを提供する。
これらの買収は VC にとって重要である。なぜならステーブルコイン決済企業の潜在的な出口経路はトークン発行や IPO に限定されないからだ。它們はカードネットワーク、決済企業、銀行、または大規模フィンテックプラットフォームによる買収もあり得る。
これらの取引はまた、ライセンス、現地銀行との関係、既存顧客ネットワークの価値を証明している。伝統的な決済企業は内部でブロックチェーン技術を開発できる。しかし、複数の国家でコンプライアンス運営と流動性ネットワークを構築するには数年を要する可能性がある。すでにこの種のインフラを構築した企業を買収する方が迅速である可能性がある。
なぜステーブルコイン決済ブームは過大評価される可能性があるのか?
ステーブルコイン決済は明確な機会をもたらす。しかし、資金調達ナラティブの一部は誇張されている可能性がある。
1. ステーブルコイン取引高は決済量と同等ではない
オンチェーンステーブルコイン活動には取引所送金、マーケットメイク、アービトラージ、DeFi、スマートコントラクト相互作用、機関資金流動、一般決済が含まれる。ボット活動や重複取引の一部をフィルタリングしても、残りの取引高はすべて商品およびサービス決済に分類できるわけではない。
Visa は此前、2025 年 3 月時点、過去 12 か月で小売レベルの取引は調整済みステーブルコイン取引高の 1% 未満であると指摘した。
ステーブルコイン取引高がカードネットワーク取引高を超えることは、ステーブルコイン決済活動が Visa や Mastercard を超えたことを証明しない。これらのデータは異なるタイプの活動を測定しており、直接比較できない。
2. 資金調達は少数の企業に集中
Rain は 1 ラウンドで 2.5 億ドルを資金調達した。RedotPay は 2025 年に合計 1.94 億ドルを資金調達した。OpenFX は 1 ラウンドで 9400 万ドルを資金調達した。少数の大規模取引は業界の総資金調達額を著しく押し上げる可能性がある。しかし、これはすべてのステーブルコイン決済スタートアップが容易に資金を得られることを意味しない。
Rain、RedotPay、OpenFX はすべて急速な成長を報告した。投資家はすでに一定の規模を形成した企業を支持している。ライセンス、現地決済チャネル、実質的な顧客を持たない早期プロジェクトは依然として困難な資金調達環境に直面している。
言い換えれば、これはステーブルコイン決済業界全体の全面的な繁栄というよりも、資本が市場リーダーに集中している更像是。
3. 中核サービスは急速にコモディティ化する可能性
ウォレット、ステーブルコイン入出金、跨境送金、決済 API の技術的障壁は低下している。越来越多的企業は類似機能を提供できる。銀行、取引所、ステーブルコイン発行体、伝統的な決済企業も自社の製品を構築している。
複数のプラットフォームが USDC または USDT 送金を処理できる場合、オンチェーン決済 API のみを提供することは持続的な競争優位性を形成できない可能性がある。企業は最終的にライセンス、現地銀行接続、外国為替価格設定、決済成功率、リスク管理、カスタマーサービス、コストで競争する必要がある。
競争激化に伴い、取引手数料と外国為替スプレッドは縮小する可能性がある。決済量成長は自動的に高利益に変換されない。
4. グローバル展開には依然として市場ごとの展開が必要
ブロックチェーンは跨境で稼働できるが、銀行口座、ライセンス、法定通貨は自動的にグローバル化しない。
各ステーブルコイン決済企業は新市場に参入する際、現地銀行、決済機関、流動性プロバイダーと関係構築する必要がある。また、現地 KYC、AML、制裁スクリーニング、データ保護、消費者保護要件を遵守しなければならない。
現地銀行が提携を終了した場合、または入金/出金チャネルが利用不可の場合、オンチェーン資金は既に到着している可能性がある。しかし、顧客が必要とする法定通貨に交換できない可能性がある。
ステーブルコインは主に中間決済層を改善する。它們は伝統的な金融システムを完全に代替しない。
5. 伝統的な金融機関は顧客であり競合他社でもある
銀行とカードネットワークは現在、ステーブルコインインフラ企業への投資または買収を行っている。它們はこれらの能力を迅速に獲得したいと考えている。しかし、技術と規制枠組みが成熟するにつれ、これらの機関は自前でシステム構築する可能性もある。它們はまた、ステーブルコイン機能を既存製品に統合する。
Stripe、Visa、Mastercard、PayPal、主要銀行はすでに業者、口座、信頼できるブランド、規制リソースを持っている。スタートアップは它們のサプライヤーまたは買収対象となる可能性があるが、利益率の低いバックエンドサービス役割に押しやられる可能性もある。
資本は次にどこに向かう可能性があるのか?
近期の資金調達活動は、投資がより多くのステーブルコイン発行から、ステーブルコインを銀行、企業、ユーザー口座に導入することへシフトしていることを示している。
いくつかの分野は引き続き関心を惹きつける可能性がある。
1 つ目は跨境 B2B 決済である。消費者決済と比較して、企業取引規模はより大規模であり、決済速度、運転資金要件、外国為替コストにより敏感である。企業も測定可能な効率向上に対して支払う意思がより高い。
2 つ目は銀行とステーブルコイン間の接続である。Stablecore と Ubyx が代表する機会は、銀行が異なる实体によって発行され、異なるブロックチェーン上で稼働するステーブルコインを受信、送信、清算、償還できるようにすることだ。
3 つ目はステーブルコイン連携カードと現地決済である。ユーザーはステーブルコインを直接受け入れる業者を見つける必要がない。它們は既存カードネットワークとアクワイアリングネットワークで消費できる。Rain と RedotPay が相次いで資金調達を完了した。これは銀行カードが依然としてステーブルコインが日常決済シーンに参入するための最も直接的な経路の 1 つであることを示している。
4 つ目はマルチステーブルコイン、マルチチェーンオーケストレーション層である。企業は通常、USDT、USDC、複数のブロックチェーン、各国の入金および出金プロバイダーを分別して統合することを望まない。統一インターフェースで資産選択、ルーティング、手数料、コンプライアンス、交換を管理できるプラットフォームは、より多くの機関顧客を惹きつける可能性がある。
5 つ目は AI エージェント決済である。伝統的な決済システムの認証コード、銀行カード認証、手動承認などのプロセスは、通常 AI エージェント向けに設計されていない。ステーブルコインウォレットとプログラマブル決済は別の決済メカニズムを提供できる。
しかし、この分野は依然として主にインフラ開発と期待によって推進されている。実質的な決済要件と収益は依然として証明が必要である。
VC のステーブルコイン決済への関心は、暗号資産資金調達の冬が終了したことを意味しない。また、ステーブルコインが伝統的な決済システムを大規模に代替したことを意味しない。
より正確には、資金調達環境の引き締めに伴い、投資家はトークン価格から独立して稼働し、実質的な金融問題を解決し、経常収益を生み出す一类の企業を探し始めた。
ステーブルコインは 24 時間 365 日稼働するグローバルなプログラマブル決済資産を提供する。スタートアップの機会はステーブルコインを銀行口座、外国為替市場、決済カード、現地通貨、コンプライアンスシステムと接続することにある。
次の段階の評価額は資金調達ラウンドまたはオンチェーン取引高に依存するだけでなく、これらの取引高のうちどれだけが実質的な顧客決済を表し、どの程度の純収入を生み出すかにも依存する。それは企業がいくつの規制市場に参入できるか、および流動性、配布、コンプライアンスコストを控除した後でも利益を維持できるかにも依存する。
暗号資産 VC は特定のステーブルコインが勝つことに賭けているわけではない。它們は、ステーブルコインを現実世界金融システムに統合するために必要な大量のインフラが、まだ構築されておらず、完全に成熟していないことに賭けている。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 吴说区块链
















