2026 年全球暗号資産税制概要
執筆:FinTax
概要
暗号資産が主流の金融システムに徐々に組み込まれるにつれ、各管轄区域におけるその税務処理も、初期のルール空白から制度化へと移行しています。OECD は 2020 年に『Taxing Virtual Currencies』を発表しましたが、これは全球的な複数の管轄区域における暗号資産の税務処理を体系的に比較した初期の研究の一つです。その後、暗号資産市場の発展に伴い、越来越多的管轄区域が既存の税法、特別規定または税務ガイダンスを通じて関連する税務処理を明確にし始め、暗号資産課税の手続面や複雑性は絶えず高まっています。
既存の制度から見ると、暗号資産への課税は依然として伝統的な税制に基づいて行われており、各地域通常、資産の性質と取引活動に基づき、これを既存の所得税、資本利得税、法人税および間接税体系に組み入れ、特別規定または税務ガイダンスを通じて具体的な処理をさらに明確にしています。異なる業務のルールの成熟度は一様ではありません。通常の売買、マイニングなどは较早く税制に取り入れられましたが、DeFi、NFT などのオンチェーンネイティブな業務は、より複雑な資産交換、収益認識、取引構造を涉及し、関連する税務ルールは依然として比較的遅れています。
同時に、各管轄区域間の税務処理と実効税負担の差異は大きいです。暗号資産は直接税、間接税および財産関連税種に同時に涉及する可能性があり、異なる保有期間、取引方法、収入の性質および納税者身分も税務結果を変化させます。全球の暗号資産税制はしたがって、課税するか否かから、異なる資産、取引および経済活動に対するより細分化された分類と処理へと徐々に移行しています。
暗号資産税務ルールの継続的な拡大
暗号資産が税制に入った時期は比較的遅いです。OECD は 2020 年に『Taxing Virtual Currencies: An Overview of Tax Treatments and Emerging Tax Policy Issues』を発表し、50 以上の管轄区域が参加した基础上、暗号資産涉及する所得税、消費税および財産税を体系的に比較しましたが、当時、これほど広範囲の管轄区域を対象とした初の総合的な研究でした。OECD は、各地域における暗号資産の税務影響に関する研究は依然として初期段階にあり、資産の性質、課税対象イベント、所得分類および評価などの基本問題において、一致した処理がまだ形成されていないと指摘しました。
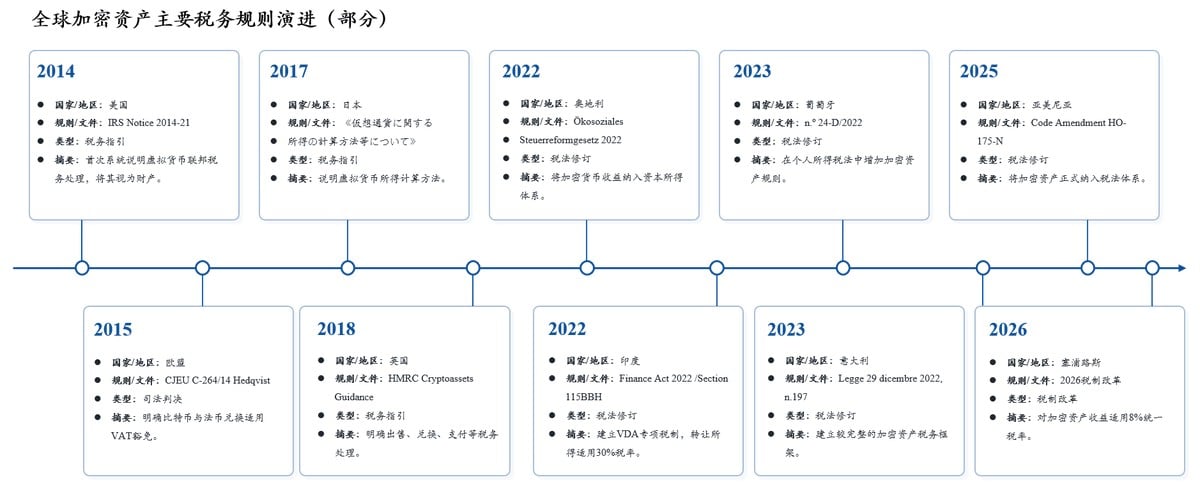
その後、暗号資産税務ルールのカバー範囲は継続的に拡大しました。PwC が 2021 年に公表したデータによると、暗号資産税務ガイダンスがある管轄区域は 2014 年の 7 つから 2021 年の 29 つに増加し、7 年間で元の 4 倍以上に増えました。2025 年現在、この数字はさらに 43 に増加し、カバー範囲が継続して拡大する同時に、既存制度も細分化と延伸を加速しています。

既存税制が依然として主導し、ルールの成熟度は分化
現在、暗号資産課税は依然として主に既存税制に依拠しています。米国は引き続きデジタル資産を財産として一般税務ルールを適用し、オーストラリアの 2025 年税務審査は、現行税法がすでにデジタル資産取引をカバーできると考えています。欧州委員会の 27 ヶ国の加盟国に対する比較显示、大多数の加盟国は主に既存の税制枠組み内で暗号資産を処理し、企業の暗号業務収益はすべて法人税に組み入れられます。
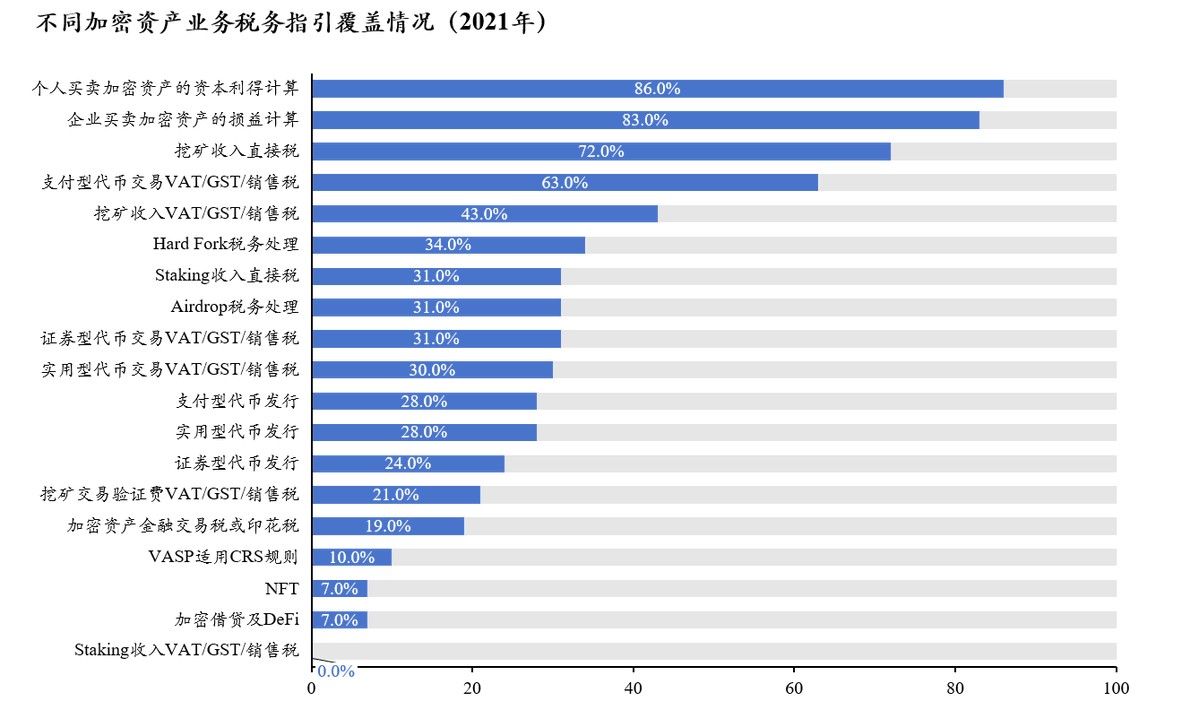
異なる暗号業務の税務ルールカバーは均衡していません。PwC の 2021 年調査における 40 以上の管轄区域中、個人および企業の暗号資産売買に税務ガイダンスがある割合はそれぞれ 86% および 83%、マイニングは 72%、一方ステーキングはわずか 31%、DeFi および NFT はともに 7% でした。2025 年までに、この差異は依然として存在します。ドイツの最新暗号資産所得税ガイダンスは複数の一般的な取引をカバーしていますが、NFT および liquidity mining は依然として組み入れられておらず、オーストラリアも DAO、DeFi、GameFi および NFT をさらなる研究が必要な分野としてリストしています。総体的に見ると、伝統的な資産、収入および金融取引に対応しやすい業務ほど、既存税法によって直接受け入れられやすく、オンチェーン構造が複雑であればあるほど、税務ルールは往往として遅れます。
各管轄区域の税負担差異は顕著
暗号資産課税は高い複雑性を有しています。税負担は単一の税率によって決定されるのではなく、個人所得税、資本利得税、法人税、付加価値税または消費税、財産税および相続税などの複数の税種涉及する可能性があります。具体的な適用は取引性質に依存し、例えば売買、支払い、マイニング、ステーキングおよび経営活動はそれぞれ資産処分、投資所得または事業所得を形成する可能性があり、異なる課税ルールを適用します。
いわゆる「暗号資産税務に友好的」であることは、したがって個人のニーズと管轄区域のルールを結合した総合的な判断です。名目税率を除く外、税務居住者身分、個人または企業主体、所得分類、保有期間、非課税枠および長期保有優遇などの要因も考慮する必要があります。同一の管轄区域は個人の長期投資に対しては比較的友好的である可能性がありますが、高頻度取引、マイニングまたは企業経営に対しては全く異なる税負担を適用します。
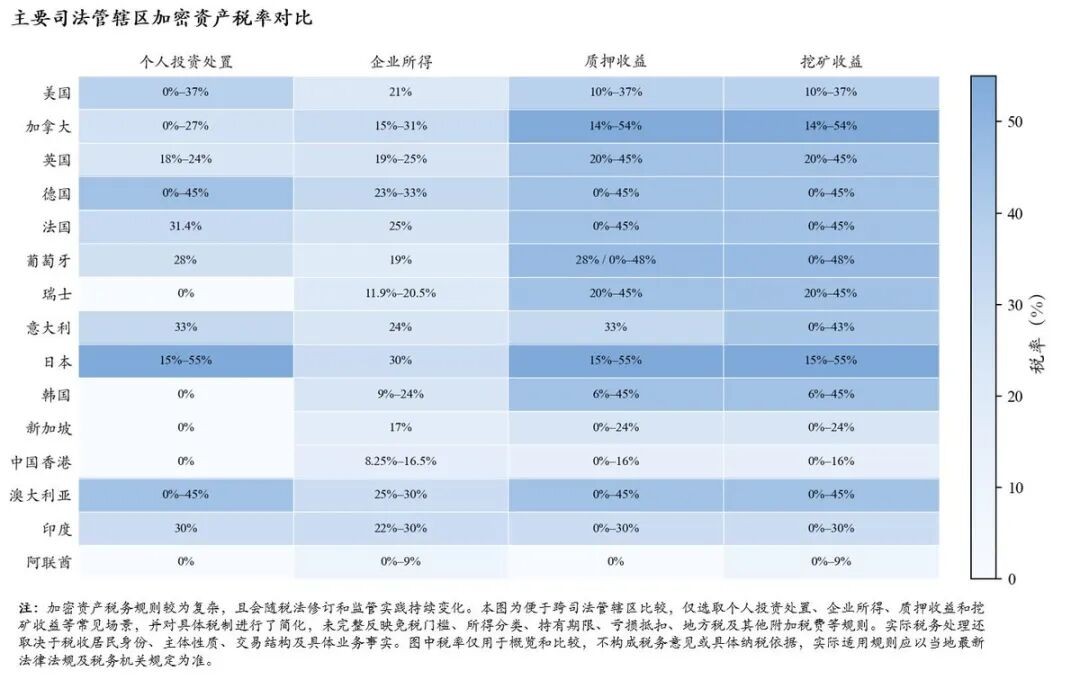
下の図は個人投資処分、企業所得、ステーキング収益およびマイニング収益などの一般的なシナリオを出発点とし、経済規模、暗号資産市場の活発度および区域代表性を総合的に考慮し、主要な管轄区域の代表的な税率を比較しましたが、異なる管轄区域の実効税負担差異は顕著です。各地の暗号資産税務ルールは比較的複雑かつ継続的に変化することを考慮し、直感的な比較を容易にするため、図中で一部の適用条件および特別ルールを簡略化しました。特定の管轄区域の完全な税務ルールを知る必要がある場合は、私たちの暗号資産税務基礎研究シリーズを参照してください。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 TaxDAO