2 倍ロングハイニックス ETF(07709)名称変更、投資家にまだ元本回収の希望はあるか?
著者:格隆
ファンドが名前を変えるだけなど、聞こえはごく平凡だ。
しかし、「2 倍ロング SK ハイニックス」が「最大 2 倍ロング SK ハイニックス」に変わる――「最大」という 2 文字が増えただけで、数万に及ぶ保有者の元本回復の希望が、ここで絶たれるかもしれないのだ。
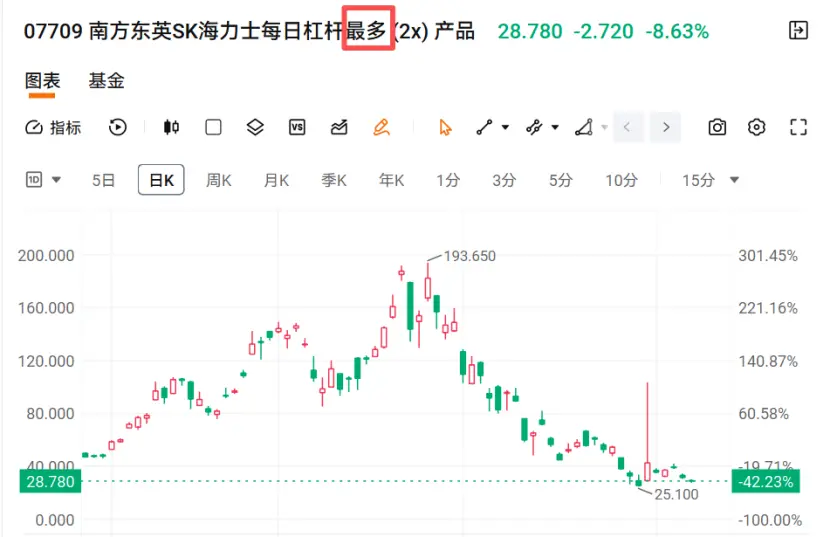
07709 は南方東英の 2 倍レバレッジ ETF であり、韓国半導体大手 SK ハイニックスに連動している。
2025 年 10 月の上場時、発行価格はわずか 7.8 香港ドルだった。AI ブームが世界を席巻する時期と重なり、SK ハイニックスは HBM チップの核心サプライヤーとして、株価は一路天井を突き抜けるように上昇した。この商品もそれに追随して狂騒し、2026 年 6 月には価格が 193.65 香港ドルまで急騰し、上昇幅は 10 倍を超え、規模は 1300 億香港ドルを突破して、市場で引っ張りだこの存在となった。
しかし、レバレッジは常に両刃の剣である。
6 月下旬、SK ハイニックスの現物株が高値から回落し、2 倍ロングの 07709 はこれに呼応して断崖絶壁のように崩壊した。最大下落幅は約 87% で、193.65 香港ドルから 25 香港ドル前後まで下落し、千億の市場価値は蒸発し尽くした。記事執筆時点では、07709 の最新価格は 28.6 香港ドルである。
保有者が焦って待ち、現物株の反騰が元本回復をもたらすことを期待していたまさにその時、ファンド会社である南方東英が動き出した。
7 月 27 日の公告で、8 月 3 日より商品を「フレキシブルレバレッジ構造」に切り替えると発表した――レバレッジ倍率は固定の 2 倍ではなくなり、1.1 倍から 2 倍の間で動的に調整可能となるのだ。
わかりやすく言えば、相場が良い時はできるだけ 2 倍を提供し、相場が悪い時はこっそり 1.1 倍に下げるということだ。
客観的に言えば、市場が大幅下落した際、レバレッジ倍率を下げれば ETF の下落幅を減らすことができ、投資家を保護する作用がある。しかし問題なのは、もし相場が底打ちして反騰した場合、レバレッジを下げると損失を抱える投資家の元本回復が遅くなり、より多くの時間コスト、資金コストなどを消耗する点だ。特に韓国株指数、SK ハイニックス、サムスン電子の株価がこれほどまで回撤し、モルガン・スタンレーも韓国株のレバレッジ解消は終盤に入り、評価額が再びコストパフォーマンスを示す時期であるというのに。
もちろん、今回の変更には特定の背景がある。香港証券先物委員会(SFC)が 7 月 24 日にレバレッジ商品に関する新規制を発表し、極端な市況下で目標レバレッジ倍率の調整を許可したのだ。手続き上讲じれば、ファンド会社は違反していないかもしれない。
しかし、コンプライアンス遵守であれば、必ずしも合理的とは限らないのではないか。
上昇時は「2 倍」が資金を惹きつける看板であり、下落時は「2 倍」が「最大 2 倍」に変わり、いつでも縮小可能となる。
同一商品、同一保有者でありながら、上昇と下落で待遇が別人のようだ。
この操作は違法ではないものの、事実上ゲームのルールを書き換え、ファンド業界ひいてはこの金融市場、および商業社会の最も核心的であり、最もセンシティブな点――契約精神に触れたものだ。
香港においてファンド会社が投資目標、業績基準、分散投資制限などの変更を行い投資家の当初の期待を損なう場合、それはファンド契約の重大変更 に属し、運用者が一方的に変更することはできない。
正規のルール修改プロセスは以下の通り:
1)ファンド会社および受託者が香港証券先物委員会(SFC)に事前申告し、規制当局の事前審査意見を取得する;
2)全保有者に通函を送付し、保有者大会を開催する;
3)特別決議案の通過が必要:出席投票権の 75% 以上の賛成で生效する;
4)通知期間は最少 30 日前とし、保有者に贖戻退出の缓冲時間を与える;
5)SFC の最終承認後、契約改訂が正式に落地する。
この会社が商品に対してこれほど重大な修改を行った際、これらのプロセスを経たのか、ファンド保有者大会の同意を得たのか。もしプロセスに問題があれば、ファンド保有者が被った損失は、連合して損害賠償請求すべきではないか。
さらに興味深いのは、该ファンドは毎年 1.60% の管理費を徴収し、上場から現在まで累計約 3.56 億香港ドルの収入があることだ。
純資産価値が暴騰時は管理費も連動して上昇し、純資産価値が暴落時は管理費は変わらず徴収される。
今回ルール一改、ファンド会社は清算リスクを成功に回避し、引き続き安定して利益を上げる一方、高値で参入した保有者は、現物株の反騰を待ち、レバレッジで逆転するという最後の望みさえなくなる可能性がある。
端的に言えば、この改名は、本質的には保有者の元本回復潜力を犠牲にし、ファンド会社自身の命脈を保つことを换取するものだ。
この運用者が確実に利益を得、保有者だけが損をする構造的な错位こそが、最も恐怖すべき点だ。
理論的には、ファンド会社が株価の底打ち反騰を予測できれば、レバレッジを 2 倍に戻すことも可能だ。しかしこれは運用能力への要求が非常に高く、正確な予測があって初めて可能となる。もしファンド会社が本当にそのような能力があるなら、なぜ過去 1 ヶ月の大幅回撤を成功に予測できなかったのか。
其中的寒意は、K ライン図の話ではなく、ルール、契約、利益と信頼に関する残酷な物語なのだ。