宇樹 IPO の富の盛宴は、一握りの人しか利益を得られない運命にある。
著者:顧翎羽、騰訊科技
2017 年冬、高速鉄道で大容量リチウム電池の持ち込みが禁止されていたため、王興興はロボット犬を抱えて杭州から北京まで十数時間列車に揺られ、紅杉中国で IR ラoadshow を行いました。当時、彼の会社の口座は給与を支払うのも困難な状態でした。
9 年後、宇樹科技は中国 A 株市場の「人型ロボット銘柄第一号」になろうとしています。最新のニュースによると、8 月 6 日、宇樹科技は発行価格を 1 株あたり 150.80 元と発表し、7 日にオンライン路演、10 日にオンライン申购を開始します。
多くの人が時価総額が 1000 億元を突破すると予想しています。複数のセカンダリー市場関係者が騰訊科技に対し、同じ見解を表明しました。近期の株式市場の変動が極めて大きいものの、宇樹の新株申购は依然として希少価値が高いだろうというものです。「なぜなら、これは政策支援産業に属し、龍頭企業は必ず上昇すると考えられているからです」
招股意向書によると、公司は今回新株 4044.64 万株を公開発行し、発行後総股本の 10% を占めます。8 月 6 日に最終的に発行価格 1 株あたり 150.80 元を確定し、実際の資金調達額は約 61 億元、発行後評価額約 610 億元に対応します。オンライン初期発行は僅か 647.1 万株で、1 申込あたり 500 株計算すると、市場全体で抽選可能な当選番号は僅か 12942 個、1.3 万個未満です。これは有効申込番号 1 万件あたり、当選枠が約 2 席しかないことを意味します。
不完全な統計によると、過去 2 年間で中国の具身智能業界では 300 社以上のスタートアップ企業が誕生しました。今年 8 月時点で、少なくとも 5 社が評価額 200 億元を超え、約 50 社が香港株または A 株上場を準備しています。これらの企業にとって、宇樹の株価は A 株の評価額アンカーおよび香港株の評価額参照基準构成します。
これは重要な瞬間です。しかし、具身智能概念によって支えられたこの資本の宴において、プライマリー市場の富の創造とセカンダリー市場の現実との間に断絶が生じつつあります。
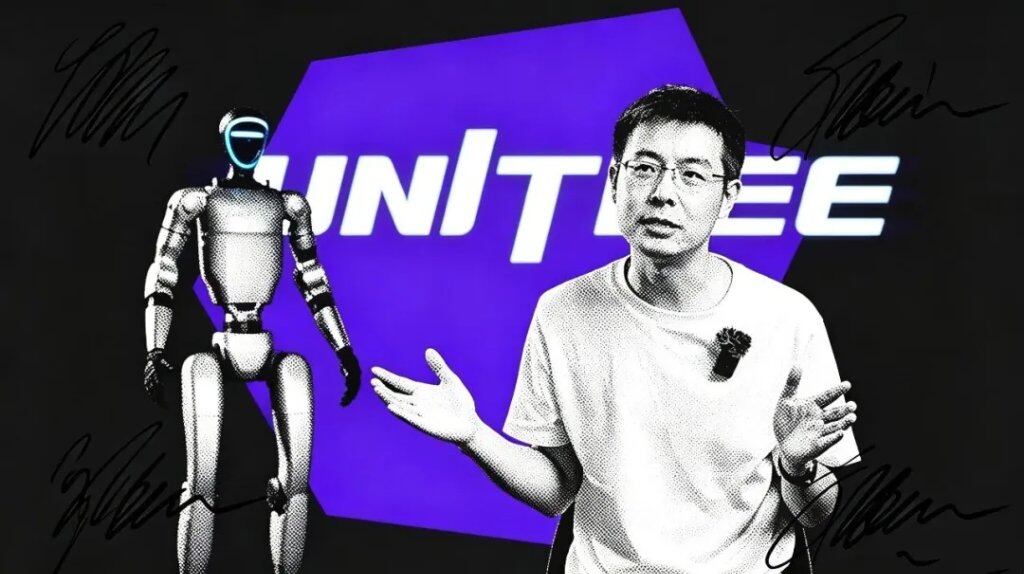
宇樹で最も多く稼いだ人々
王興興は典型的なハードテック起業家のプロフィールに合致しません。これが宇樹の早期投資家による「反コンセンサス」の由来となりました。
彼は上海大学を卒業し、経歴は平凡です。早期の資金調達時、彼は四处で壁にぶつかりました。インターネットモデル革新の黄金の 10 年間において、VC には人材識別のテンプレートがありました。有名大学出身、大手企業高官、帰国エリート、または連続起業家です。これらは一定程度、起業プロジェクトの下限を保証しましたが、同時に王興興のような起業家を篩い落としました。
初心資本パートナーの田江川はこの经历を公に振り返りました。2017 年末、田江川は杭州のカフェで初めて王興興に会いました。当時、宇樹の製品はすでに極限のコスト削減思路と差異化された技術経路を示していましたが、田江川は最終的に投資を断念しました。「事後に复盘すると、問題は主に私の『エリート主義の傲慢』にありました。興興は上海大学卒業であり、ロボット業界にはトップ学府の背景が必要だと考えていました」と田江川は後に率直に語りました。2020 年になってようやく、初心資本は 4 倍以上の価格で宇樹を再び追いかけました。
国内ロボット赛道を 10 年以上見てきたある投資家は騰訊科技にこう語りました。宇樹創立時、四足ロボット赛道は国内で注目度が低く、早期に接触した機関は極めて少なかったと。
時間は最も早く参入した「反コンセンサス者」に報奨を与えました。2016 年、かつて聯発科、搜狗、奇虎 360 に勤務していた尹方鳴は 200 万元のエンジェル投資で宇樹科技の 15% の株式を取得しました。この投資に対応する投資後評価額は僅か 1333 万元でした。現在、この投資は持株プラットフォームである天津君万弘毅を通じて間接的に宇樹科技の株式を保有しています。天津君万弘毅は全体で宇樹の 3.0699% の株式を保有し、第 10 位株主であり、穿透後尹方鳴は実質的に間接的に宇樹の約 0.46% の株式を保有しています。発行評価額 420 億元で試算すると、尹方鳴が間接的に保有する株式の帳簿価値は約 2 億元、全体リターン倍率は約 100 倍です。彼は 2025 年に既存株の一部を譲渡することで事前に 5800 万元を現金化しました。
リターン倍率から見ると、最も多くの倍率を稼いだ機関は変量資本です。この早期ファンドは 2018 年に僅か 209 万元で宇樹科技のエンジェルラウンドに投資し、現在までのリターン倍率は 174.62 倍に達し、退出済み部分を含め総リターンは約 3.64 億元です。
紅杉中国のリターン倍率も多大なものです。王興興があの列車に乗って得た路演により、紅杉種子基金は直ちに投資意向書を発行しました。この 1500 万元の投資に対応する投資後評価額は僅か 1.5 億元でした。複数回の追加投資を経て、紅杉中国は累計約 1.02 億元を投入し、現在合計で 7.11% を保有しています。発行評価額 420 億元で計算すると、対応する帳簿時価は約 29.8 億元、絶対金額は 25 億元を超えます。
美団は絶対金額で最も多く稼いだ機関です。美団は漢海信息、成都竜珠などの主体を通じて、合計で宇樹科技の 9.65% の株式を保有し、最大の外部機関株主となりました。発行評価額で試算すると、美団の保有株式に対応する時価は約 40.5 億元です。2024 年 B2 ラウンドなどのラウンドで累計約 4 億元を投入したことを考慮すると、美団の帳簿リターンは 36 億元を超えます。
美団竜珠パートナーの王新宇は 2016 年に正式に働き始めた最初の週に王興興に会いましたが、2024 年になるまで投資しませんでした。2023 年末、王新宇は米国を訪問し、ハーバード、MIT、スタンフォードなどのトップ大学のロボット実験室を調査しました。すると、これら全球最前沿の研究力を代表する機関がすべて宇樹のロボット犬を使用して二次開発を行っていることが分かりました。「世界中で最も優れた博士課程の学生が宇樹のロボットを使って最前沿の研究を行っているなら、その AI 能力は解決されないはずがないでしょう?」王新宇はメディアインタビューでこう語りました。
早期または中期に参入した他の投資家も同様に豊かな利益を得ました。経緯創投は 2022 年 B ラウンド評価額約 11.2 億元前後で参入し、現在合計で 5.45% を保有し、対応する時価は約 22.9 億元、帳簿リターン倍率は約 45 倍です。順為資本は 2021 年 1 月に評価額 3.8 億元で初めて参入し、現在 3.98% を保有し、対応する時価は約 16.7 億元、帳簿リターン倍率は約 26 倍です。中信系は 2024 年 B2 ラウンドで参入し、現在 4.49% を保有し、対応する時価は約 18.8 億元です。深創投系は累計約 9000 万余元を投資し、現在約 2.55% を保有し、対応する時価は約 10.7 億元で、帳簿リターンはいずれも 10 倍前後です。上海宇翼は従業員持株プラットフォームとして 10.94% の株式を保有し、対応する時価は約 45.9 億元です。そのうち 14 名の核心従業員が約 592 万株を保有し、人均帳簿時価は 4890 万元に近づきます。
2025 年 6 月、宇樹科技は C ラウンド資金調達の決済を完了したことを確認し、移動傘下のファンド、騰訊、錦秋、アリババ、螞蟻、吉利資本が共同でリードし、投資後評価額は 127 億元に達しました。2016 年エンジェルラウンドの評価額で計算すると、評価額は 9 年間で約 1000 倍急騰しました。IPO 発行前までに、上位 10 大株主の合計持株比率は 71.50% に達しました。
早期投資家にとって、610 億の評価額はすでに彼らが成功して退くのに十分です。
プライマリー市場は宇樹の大幅上昇を期待
プライマリー市場にとって、宇樹の上場は極めて重要です。現在、上場していない头部数社の具身智能会社の評価額はすでに 200 億から 300 億元に達しています。宇樹がセカンダリー市場で大幅上昇することが「アンカー」とならなければ、その後の高評価額プロジェクトは影響を受けるでしょう。
評価額 100 億元を超えるあるロボット会社 CEO は騰訊科技にこう語りました。蔚来汽車上場後株価が一時的に継続して下落し、小鵬のその後の資金調達を阻害したように、「各会社はそれぞれ差異があるように見えますが、投資家は你们すべてをロボットだと考えています」彼らは業界内で先行して上場する会社の株価が大幅上昇することを期待しています。
複数のロボット会社管理層人士は騰訊科技に対し、人型ロボットが急いで上場する理由について、一是プライマリー・セカンダリー市場の連動による資金調達のため、二是往々にして資本側の催促也受到けるためだと述べました。「表面的にはこれらの機関はまだ出口サイクルに至っていませんが、1 社でも上場すれば、その後の会社はすべて株主からの巨大な圧力に直面します」と、上場を準備中の具身智能部品会社 CEO は騰訊科技に語りました。
一部の观点は現在の具身智能を 2021 年の新エネルギーに喩え、将来 80% 以上の会社が淘汰されると予測しています。資本市場の将来の不確実性への懸念と、産業実際の実装速度の遅さが、業界普遍の不安を構成しています。
資本は宇樹に対して発行株価収益率 219.23 倍を支払う意愿があります。業界平均株価収益率 38.56 倍を远超えています。これは人型ロボットが人類の労働を全面的に代替する未来に賭けているのです。しかし現在宇樹の利益は主にロボット犬から来ています。宇樹は招股書で認めています。「公司報告期間内において、自社開発の汎用具身大規模モデルをロボット製品に規模化応用しておらず、脳技術が重要な進展を遂げられない場合、汎用ロボットの大规模応用には不確実性が存在します」
つまり、資本がその時価総額に対して支払いをしているのは「脳」ですが、宇樹は現在「小脳」を売って稼ぐことしかできません。
宇樹はこの重要な授業を補おうとしています。募集予定の 60.99 億元資金のうち、スマートロボットモデル研究開発プロジェクトに専用用于される分があります。これはその「ハードウェア製造業者」から「具身智能フルスタックプラットフォーム」へ跨越する必经之路であり、その時価総額を支える鍵です。
セカンダリー市場にコンセンサスなし、しかし動作は誠実
プライマリー市場にコンセンサスがある如果说えば、その影響はセカンダリー市場では持続性があるとは言えません。
現在の A 株環境において、資金状況は比較的緊迫しており、老舗バリュー株や半導体などの板块が大量の資金を分流しています。プライマリー市場投資家眼中的「具身智能/Physical AI」の人気銘柄も、一部のセカンダリー市場資金眼中では、高評価額圧力に直面するハードウェア会社 1 社に過ぎないかもしれません。ある公募人士は騰訊科技にこう語りました。両者のロジック間の落差が、宇樹上場後直面する不確実性の源泉の一つです。
宇樹上場初日の流通株式は極めて小さく、この情緒博弈を増幅しました。宇樹科技本次公開発行総量は 4044.64 万株ですが、オンライン投資家向け初期発行量は僅か 647.10 万株で、本次発行総量の 16% を占めます。残りの 84% の筹码は、戦略配售(808.93 万株、20% 占め、12 か月から 24 か月ロックアップ)と機関投資家向け配售(2588.61 万株、64% 占め)を通じて機関投資家に分配されました。発行後総股本 40446.43 万株のうち、初日に流通可能な合計は僅か約 2977 万株で、総股本の約 7.36% を占めます。9 割以上の株式は上場初日にロックアップ状態にあります。供給が制限された条件下では、一旦市場情緒が高揚すれば、株価弾性は顕著に増幅されます。
前述の公募人士は騰訊科技にこう語りました。セカンダリー市場の宇樹チェーンに対する炒作は、常に典型的な「イベント駆動型、急騰後急落」の特徴を呈しています。彼はこの注目の持続性は非常に限られていると考えます。「往々にしてどこで漲り上がれば、どこに戻り、長期的に維持することはできません」
2026 年春節を例にとります。資金は節前に人型ロボットが中央電視台春節晩涼会に登壇する期待を事前に博弈し、一轮の炒作を完了しました。2 月 16 日除夕夜、宇樹科技などの企業の人型ロボットが登台亮相しました。好材料の織り込みは迅速に資金離脱へと演变しました。2 月 20 日香港株馬年首个交易日、越疆、優必選などの標的は大幅に冲高後迅速に回落しました。僅か数交易日後の 2 月 24 日、A 株ロボット概念板块は即座に重挫を喫し、五洲新春は盘中最大跌幅 9% 超、終値 6.9% 安、緑的諧波、万向銭潮などの核心部品企業株価が板块をリードして下落しました。
宇樹科技の科創板冲刺過程も同様に波動が極めて大きかったです。3 月 20 日受理獲得から 7 月 2 日登録批复落地まで僅か 104 日を要し、科創板最速審査記録を創りました。7 月 2 日、証監会は宇樹科技 IPO 登録に同意する批复を下し、翌日 A 株ロボット概念は全線爆发し、50 社超の个股がストップ高または涨幅 10% 超となりました。しかし、宇樹 IPO 登録生效、世界人工知能大会密集召開の 7 月前 3 週間において、中证ロボット指数は単週で 12.77% 下落し、科創 50 は 3 日で累計 10.5% 重挫しました。期待が事前に兌現し、市場が増量資金を失うと、高混雑度下の資金出逃が株価の惨烈な殺跌を招きました。
7 月全体で、A 株時価総額 12 兆元超が蒸発し、上海総合指数は累計 6.4% 下落し、深証成分指数は累計 16.21% 大跌し、創業板指数は累計 23% 大跌し、科創 50 指数は累計 25.90% 大跌し、史上最大単月跌幅を記録しました。AI 概念株は最も惨烈な 1 か月を迎え、両創指数はそれぞれ 23%、25.90% 跌去し、半導体指数は 33% 超下落しました。
言い換えれば、宇樹の評価額アンカーは実際には宇樹自身に決まるわけではありません。
ロボット板块を注目する複数のアナリストは指摘しました。現在人型ロボット産業全体を帶動できるのは依然としてテスラであり、その理由は電動車産業との類比です。真の純電動車が人々の生活に入り始めたのは、テスラモデル 3 規模化後からであり、初めて国内の純電気自動車に対する認知変化を引発し、他のブランドの崛起才有了のでした。しかし風向計と見なされるテスラチェーンでさえ、極めて大きな不確実性に直面しています。
テスラオプティマス第 3 世代発表期待は 2026 年第 1 四半期に遅延し、核心升级点は手部柔軟性と身体構造に集中しています。この設計レベルの持続的変動は、此前市場で精心に拆解され、反覆炒作されたサプライチェーンが随时面臨重来を意味します。「第 1 世代オプティマス発表から今日まで、三花や拓普のような総合請負供應商を除き、他の各関節の設計用料、対応供應商および価値量は何度も変遷しました。今日私たちが目撃しているこの設計は、未来実際の人型ロボットが普及し始める設計とは全く別物かもしれません」とあるアナリストは称しました。
この背景下、前述の公募人士は、人型ロボット板块全体的关键は依然としてテスラが期待を開ける能否にかかっていると認為します。「テスラがこの期待を開けられない如果说えば、テスラ株価自体も下落し、低迷しており、産業進展が不断に期待を下回るなら、宇樹も独立した上昇トレンドを走出するのは困難でしょう」
尽管如此、彼は語りました。身边で宇樹の新株申购を盯着いる人々は一人も減っていないと。