

消えた買いボタン
国家間の金融国境は複雑に見えるが、個人の口座レベルでは、しばしば単なる一つのボタンに過ぎない。
2026 年 6 月 12 日以降、中国最大の証券会社である富途と老虎の中国大陸ユーザーは、米株証券口座を開くと、保有株や資産は残っており、売却や資金送出も可能だが、入金、買い入れ、または追加購入はできなくなった。
資本が国家の掌控から離脱する傾向を示し始めると、規制の引き締め最先で制限されるのは、往々にして個人が資産を選択し配置する空間である。
今回の中国による跨境証券会社の米株業務の整理は、ほぼ 10 年前の crypto 撤退を思い起こさせる。両方の行動ともに、国家の国内流動性に対して長期的に悪影響を与える金融エクスポージャーを全面的に引き締め、岸内のユーザーが取引できる資産チャネルを厳格に划定した。
多くの中国家庭にとって、このチャネルが担っているのは投資需要だけではない。賃金成長の鈍化、中国不動産価値の大幅な縮小之後、グローバルな優良企業を配置することは、未来 20 年間で中国家庭の財富を跨越させる数少ない機会かもしれない。現在、この道も狭まり始めた。
中国の資本の長城
中国証券監督管理委員会など 8 部門が共同で發布した「非法跨境証券期貨基金経営活動総合整頓実施方案」には明確に書かれている:2 年以内にすべての非法な跨境投資活動を全面閉鎖し、即日より任何の新規口座開設、資金流入を禁止し、存量資金のみが 2 年以内に完全转出することを許可し、金融サービスを除き、跨境投資を取り巻くすべての配套设施とサービス、境内ネットワーク上の情報露出も全面禁止とする。
同時に、富途と老虎はそれぞれ 18.5 億(2.7 億ドル)と 4.1 億(6070 万ドル)人民元の罰金を科され、株価は盤前一時に 45% と 30% 暴落し、中国境内ユーザーが規制の縁で自由に米株を売買する時代が正式に幕を閉じたことを宣言した。
事实上、これは単一の突発的事件ではなく、中国は近年来、過去に合法であった人民元出境投資の経路を徐々に引き締めてきた。警告から証券会社の整改まで:
- 2021/11:証監会が富途(FUTU)と老虎(TIGR)高层を約談
- 2022/12:両社が非法経営と定性され、内地新規口座開設を禁止
- 2023/5:App が内地アプリストアから下架
- 2026/5:正式立案調査+8 部門聯合整治
人民元為替レートと金融政策の自主権を維持するため、資本規制は長らく中国がドル覇権に対抗する戦略フレームワークであり、跨境投資の制限はその一环に過ぎない。北京当局の目標は明確だ:中国境内で稼いだ金は、本土経済に還元すべきであり、無限に外部に流出させてはならない。
任何の金融活動が国家戦略に背き、甚至最も優秀な本土創新企業に関わろうとも、北京当局の優先順位は常に金融安定と岸内貨幣強権がすべてに優先する:
- 暗号通貨全面封禁:先進データセンター設計およびエネルギー統合能力を保有する中国鉱夫の海外出海を強制;世界最大の暗号通貨の海外出海を強制
- 字节在美 Tiktok 出售案干涉:字节に最優良資産の切割を強制、母会社の上市計画を無期限に延期
- Manus 收購否决:Manus に中国本土資本側の支持寻求、港股上市の可能性寻求を強制
強硬な規制は資本流向を制限するだけでなく、技術、人材、データ、サプライチェーンなどの鍵資源の外部移転を防ぐことでもある。これらの核心要素を境内に留め、国内資金で本土企業を扶持して初めて、底上げから国家競争力を提升できる。
前回のグローバル化では、中国は製造業サプライチェーンに頼って頭角を現すことができたが、AI 時代において、中国が対峙するのは OpenAI、Anthropic だけでなく、Nvidia、Microsoft、Amazon、Alphabet といったインターネットバブルを経験した科技巨头でもある。これらは 10 年以上の技術蓄積を持つだけでなく、米国庞大的な資本市場を背負っており、融資および金融レバレッジを撬動する能力において、中国企業とは 2 桁以上異なる可能性がある。そのため、流動性と民間資本を岸内に留め、資金を集中させて本土科技企業を扶持することが、中国現在の当務之急である。
強硬な金融整頓力度と、港股と A 股科創板への一連の扶持策を組み合わせ、戦略的に核心技術とデータ敏感性を持つ企業に A 股または香港上市を優先選択させ、米国での ADR 発行而非させることで、中国企業家が北京に順応し「东升西落」の資本操作を選択する結果をもたらした:2025 年、港股の IPO 総額は約 2,850 億香港ドル(360 億ドル)で、2019 年以来再び全球冠居し、2 位 Nasdaq の 275 億ドルを大きく上回った。A 股と港股两地上市する企業比例も継続して攀升し、今年上半年には既に將近 6 割を占めた。
Enter キーを押すかクリックして画像をフルサイズで表示
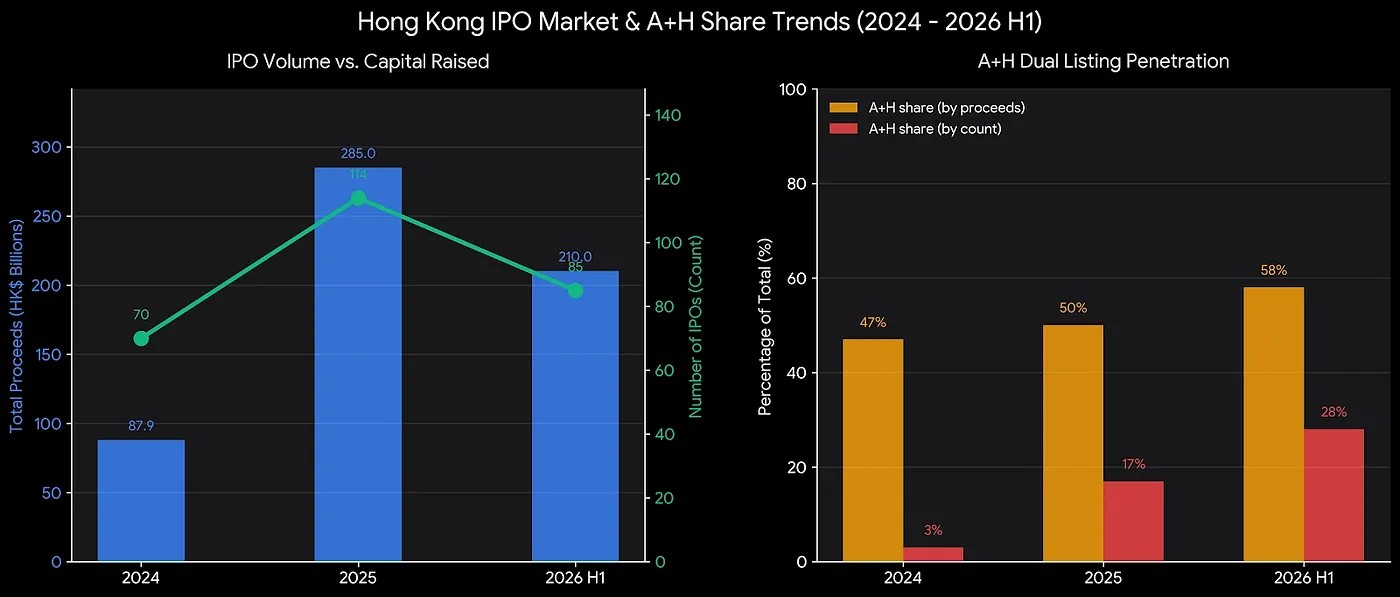
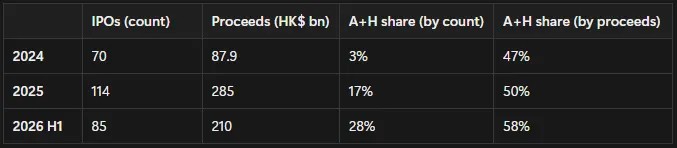
可见、港交所は中資企業が全球流動性を吸収する中心として打造されつつあり、同時に治理権を牢牢と中国の手に握っている。
したがって、今回の米株証券会社の全面撤退は、本土資金が継続的に米国資本市場に評価プレミアムを提供することを防ぐだけではない。中国が既に AI 産業の先機を失った状況下で、このステップの背後にある戦略的意義は、過去のすべての資本規制措置を遠く凌ぐ可能性がある。
不安を抱える中国の個人投資家
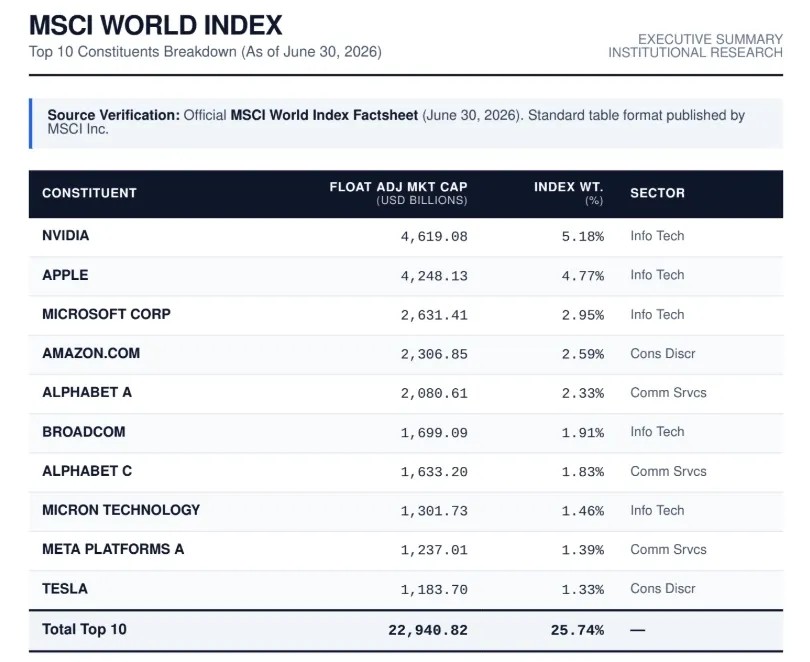
MSCI ワールド指数 2026 年 6 月末のファクトシートによると、上位 10 大構成銘柄の合計で指数ウェイトの 25.74% を占め、ほぼすべて米国テックおよび AI 関連企業である。これらの企業は AI 計算能力、クラウドプラットフォーム、チップ、広告ネットワーク、オペレーティングシステム、消費エントリーポイント、EV、衛星インターネットといった将来のキャッシュフローの所有権を掌握しており、グローバルな生産性資産の配信システムは少数の企業手に集中している。この極端な集中度は、グローバルなパッシブ資金の「虹吸効果」を引き起こした。パッシブ指数ファンドは時価総額加重に従って厳密に配置を行うため、任何の新規グローバル流動性(例えば各国年金の積立投資、ソブリンウェルスファンドの配置)において、100 ドルごとに約 26 ドルが機械的にこれら 10 社の米国テック企業に流入する。これはさらに它们的評価プレミアムを押し上げ、現実世界においてほぼ無限の低コスト融資優位性を与え、M&A、研究開発を行い、最終的に将来の核心デジタルおよび物理資産を完全にロックする能力を与えた。
Wildon Wu の記事を inbox で受け取る
全球経済成長の 4 分の 1 がこれらの企業に捕捉される一方で、普通の中国人民にはこの最も明白な時代のベータを掴む簡単な手段が全くない。
Enter キーを押すかクリックして画像をフルサイズで表示
中国 A 株の産業分布は全く異なる様相を呈している。沪深 300(CSI 300)の歴史において、金融セクター(Financials)は長らく絶対的な主導地位を占め、ウェイトは常に 20% から 30% の間で維持されてきた。しかし、2025 年末から 2026 年初にかけて、情報技術(Information Technology)セクターのウェイトが初めて歴史的な超越を実現し、正式に金融セクターを超越して A 株ウェイト最大の業界となった。
Enter キーを押すかクリックして画像をフルサイズで表示
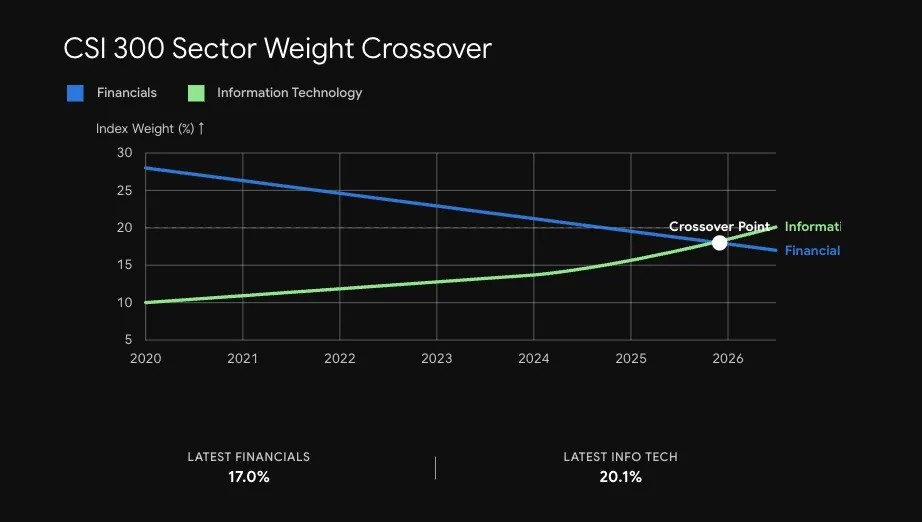
過去 20 年、中国経済の成長エンジンは「不動産+インフラ」であり、これには極めて庞大な信貸拡張を必要とした。銀行和非銀金融機関が最大のキャッシュフロー中心となり、指数中で主導地位を占めた。しかし、近年の macro 構造は根本的な変化を遂げ、中国特色的な国家戦略意志と構造的流動性誘導の共振を良く体現している:
- 信貸サイクルの転換:地方債務と不動産レバレッジへの管控に伴い、伝統的金融セクターのバランスシート拡張速度は大幅に鈍化し、評価中枢は下方シフトした。
- 中央銀行構造的流動性:過去 1 年間、大量の構造的金融政策ツール(例えば科技創新再貸款)が精准投放された。流動性は直接硬科技、半導体国産代替および高端製造分野に定向注入された。
- 「新質生産力」の資本定價:資本市場は「自主可控」と「科技自立自強」のために再定價を行っている。計算力インフラ、半導体設備、高端材料などの分野の企業は极高的な評価プレミアムと資本傾斜を獲得した。
この半拍遅れの反応は指数占比における産業構造だけでなく、股市表現にも反映されている。2022 年に ChatGPT が问世して以来、中国は全球第 2 位の経済体であるにもかかわらず、股市漲幅は上位 5 大経済体中で末座を拝した。中国個人投資家は口座内の限られた投資額度を抱え、自分が新しい財富システムから排除されているのを眺めるしかない。
Enter キーを押すかクリックして画像をフルサイズで表示
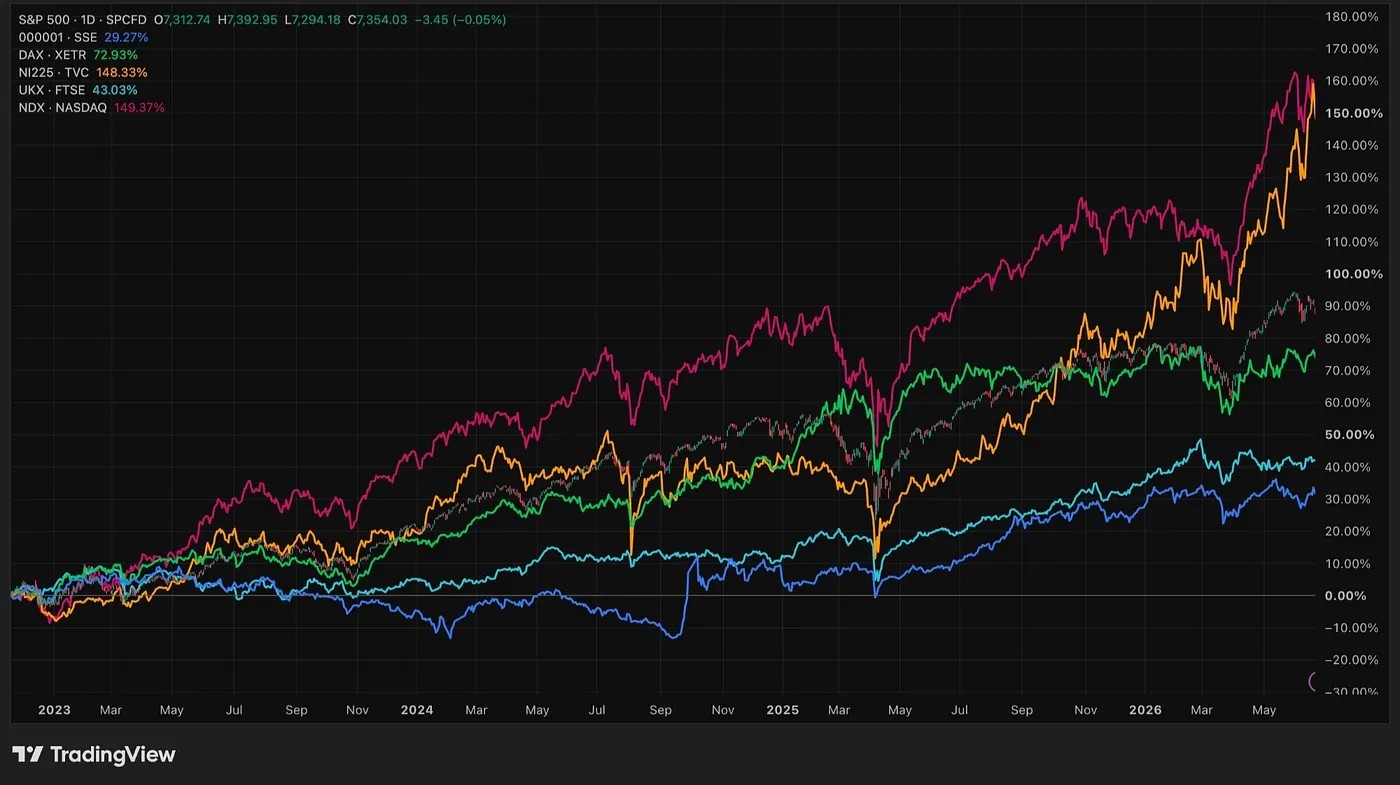
中国境内の跨境投資需要は単なるいわゆる「崇洋媚外」ではなく、中国本土科技企業のパフォーマンスが平平で、不動産が急激に縮小し、財富上の相対的剥奪感が個人投資家の不安を頂点に押し上げたからだ。海外市場を追跡する ETF は、今年 A 株内でさえ高达 10% のプレミアムを出現させた。
Enter キーを押すかクリックして画像をフルサイズで表示
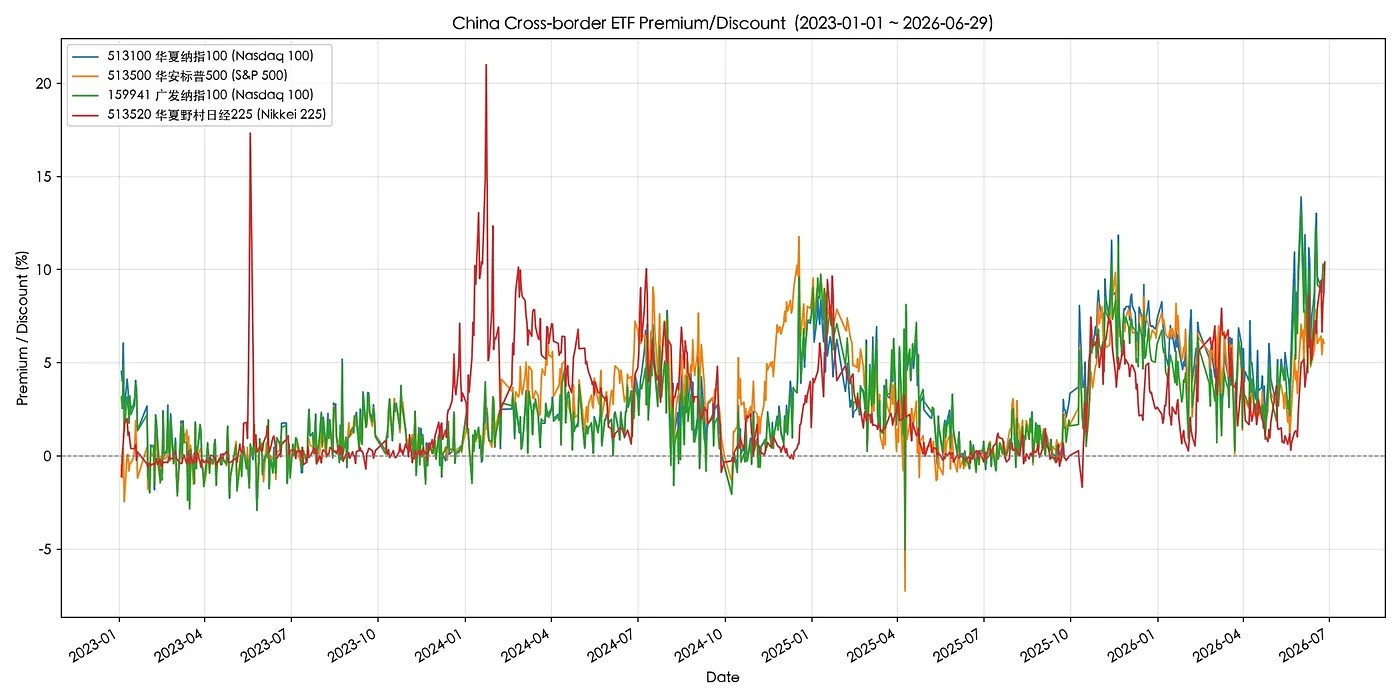
国家レベルから見れば、資本規制は国内流動性が国外企業を壮大にするのを阻止し、转而「本土企業」の成長を扶持し、AI サプライチェーンが国外に垄断されるのを避け、資産定價権を自分たちの手に留めることができる;しかし個人投資家にとって、優良な生産性資産がどの国来自かは重要ではなく、彼らがこれらの标的を購入できるかどうかのみを关注する。
国家と個人の诉求が背離した時、このギャップは恰好 crypto に新たな発展機会を与えた。
仲介されていない市場への仲介
過去 15 年、crypto の物語の主軸は banked the unbanked だった:銀行口座を持たない人々を決済、貯蓄、貸付および先進通貨システムに接入させる。この物語は依然として重要だが、次の frontier 機会は、これらの銀行口座を持たない人々が、さらに全球核心資産の配信システムに進入することである。
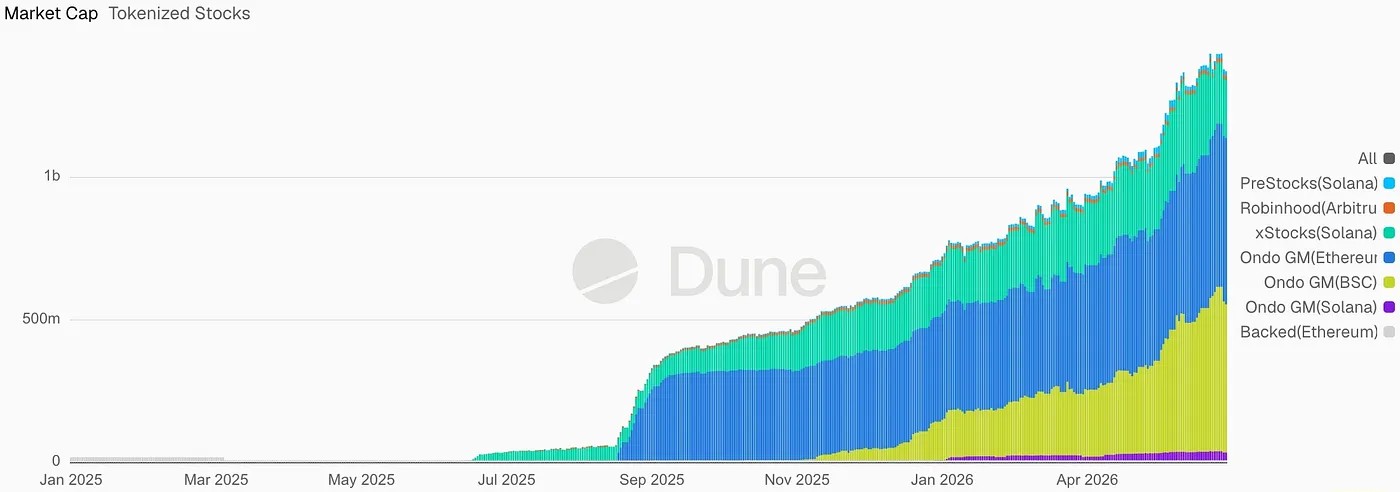
過去 1 年、トークン化株式の時価総額成長は 13 億ドルを超えた。2026 年 6 月、SpaceX が tokenized stocks の月間取引高を 34 億ドル突破に導いた;trade.xyz 上の RWA 無期限契約取引の单日はさらに 60 億ドルを超えた。
Enter キーを押すかクリックして画像をフルサイズで表示
Enter キーを押すかクリックして画像をフルサイズで表示
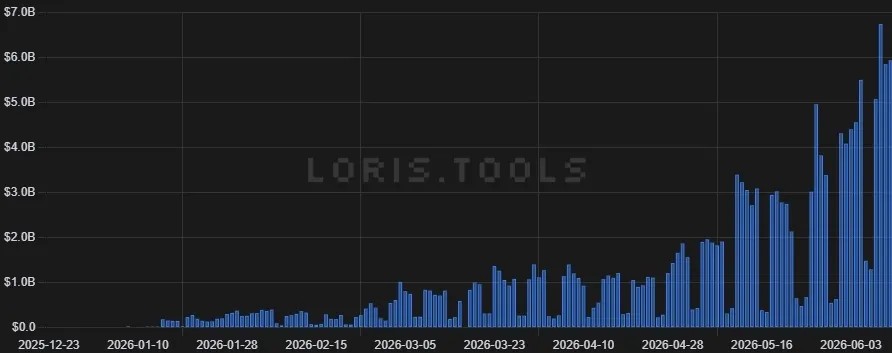
たとえこの体量と伝統的な米株市場には依然として非常に大きな差距があるとしても、トークン化資産がチェーン上の流動性が既に活発化し始め、全球ユーザーによってアクセス可能、24 時間取引、伝統市場休市後にも継続定價されることを証明するには十分である。
時が経てば、これらのトークン化資産も現在の crypto 原生資産のように抵押、貸付、新しい資産構造に組合せされ、代替的な資産配信層に成長し、伝統金融から排除された人々に新たな broker システムを提供する可能性がある。
今天門外に挡げられているのは中国個人投資家であり、明日は米国証券口座を持たないラテンアメリカユーザー、合格投資者資格を持たないアジアユーザー、自国資本規制に制限された中東ユーザー、あるいは単に地元金融システムに資産境界を決定されたくない年轻人かもしれない。したがって crypto の次の輪大機会は、未必は再びより速いウォレット、あるいはより安い取引所を作ることではなく、新たな資産入口を作り、全球生産性資産を再包装、定價および配信することである。
AI 時代の資本流動
AI 時代において、brokered the unbrokered は双方向的である。
これは企業にも同様で、誰が全球範囲内で未来の資本投入、希少な物理資源および市場关注度を提前锁定できるかが、競合他社より先に moat を構築する可能性を高める。米国企業は長らく資産発行の一等公民として、全球各地で融資する際に特権を享有してきた。
米国の大型テック企業は多くの主権国家よりも優良なバランスシートと信用格付けを拥有している。它们はこの特権を利用し、「マクロヘッジファンド」の役割を演じている。日本銀行(BOJ)や他の地域の中央銀行が長期にわたり相対的に寛鬆な金利環境を維持し、ドル資金コストが高い時、彼らは企業レベルのキャリートレードを行い、借入コストを 1% 甚至更低の極低レベルに锁定する。資金を提供する貸付側は一般是地元年金、保険会社などの機構投資者である。世界他の国の国民貯蓄は、直接米国テック巨头の拡張のために最も廉価な弾薬を提供している。
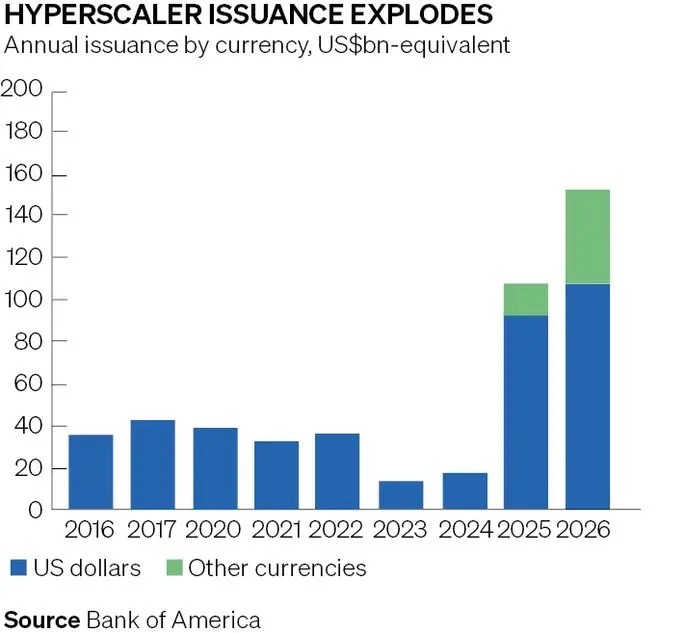
昨年より、米国の大型クラウドサービス提供商は大量の外貨建債券を発行している。2026 年だけで、Alphabet は日本と欧州でそれぞれ 5,765 億円(36 億ドル)30.55 億スイスフラン(39 億ドル)の債券を発行;Amazon も 28.2 億スイスフラン(36 億ドル)債券取引を完了した。短短 2 年、これらの企業的外債比例はゼロから 30% に成長した。
しかし、AI のサプライチェーン構造は許多の新興非ドル資産を創造しており、米国企業独占の資産発行特権は、未必還能維持太久。
韓国と台湾の半導体は全球サプライチェーンにおける重要性が凸显し、以及中国近期上市、获得 500 倍超额认购的长鑫,都在 AI サプライチェーン占有一席之地,許多優良企業都仍被排除在ドルの資本市場之外。这也是为何长鑫会提前上线 Hyperliquid,主因就是為了接入全球流動性。
Enter キーを押すかクリックして画像をフルサイズで表示
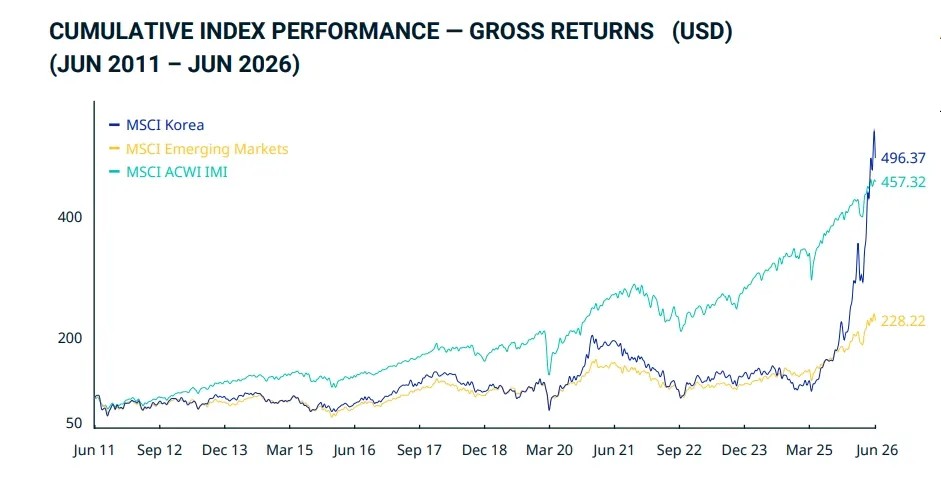
そして中国と米国の AI 競争における差距は、或許私たちが考えるよりも小さいかもしれない。昨年 2 月に推出された DeepSeek から、ここ数日で令人惊艳的 Kimi K3 まで、中国が米国を追跡する歩みを抓紧していることを認めざるを得ない。更不用说在人形机器人领域产业化遥遥领先。現在世界すべての目光は米国の big tech、以及 OpenAI と Anthropic 上市に聚焦しているが、未来 DeepSeek と Moonshot が A 株に登陆した時、说不定到时该扼腕的反而是美国投资人。
資産の需要側はますますグローバル化しているが、資産所有権と発行権は国境に卡死されている。
这也是なぜ「brokered the unbrokered」が未来 15 年で「banked the unbanked」よりも重要になるか:前者は個体如何に穏健な通貨システムに接入するかを解決し;後者は誰が未来の低コスト融資権利を拥有し、および未来の先進生産力を拥有するかを決定する。
1914 年フォードは 1 日 8 時間、週 5 日勤務制を実施し始め、過去 100 年の現代社会のすべてはほぼ仕事の制度化と労働倫理围绕して展開された。あなたが誰であるかは、しばしばあなたが何の仕事をしているかと同じである。
100 年後の今日、AI 駆動下の第 4 次産業革命は継続して知的労働の限界価値を圧縮し、绝大多数の知的労働者の賃金成長はますます資産価格と通貨拡張に追いつくのが難しくなる。特に技術配当、通貨配当および独占配当を担える資産においては尚更である。資産配置権はもはや伝統意义上的「資産運用問題」だけでなく、而是一种新的社会分层机制。
金融の本質は「希望を販売する」ことである(finance is in the business of hope)。希望がずっとありますように。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @primitivecrypto















