

Galaxy が再び新概念「推論資本市場」を打ち出し、1 万字の調査報告書が AI 計算力の金融化を狙う
著者:Lucas Tcheyan(Galaxy Digital リサーチバイスプレジデント)
翻訳:TechFlow
TechFlow 解説: Galaxy Digital の最新のレポートは、「推論資本市場」の全体像を整理している。ICE と CME が近日公開予定の GPU 先物契約から、Venice が推論アクセス権を取引可能な永続的資産(DIEM)へと変える事例、Pearl や Ambient が「有用プルーフ・オブ・ワーク(PoW)」を用いて推論コストを補助する仕組み、そして USD.AI がステーブルコイン預金を通じて GPU ハードウェアへの融資を行うケースまで網羅している。推論がトレーニングに代わり GPU 需要の主流となりつつある中、それを取り巻くファイナンス層はまだ形成期にある。
序論
「オンチェーン推論資本市場」とは、形成されつつあるシステムのことを指す。このシステムは一連のネットワーク、プロトコル、インフラ、アプリケーションで構成され、OpenAI や Anthropic といった最先端ラボや大規模クラウド事業者が支配する中央集権型 API から AI モデル推論(inference)を解放し、オンチェーン上で調整と決済を行い、その上に金融層を構築する。ユーザーはプロンプトを暗号トークンによってインセンティブ化され調整された GPU 運用ネットワークへ送信でき、特定の構成では出力の正確性やプライバシーに対する暗号学的または経済的な保証を得られる場合もある。
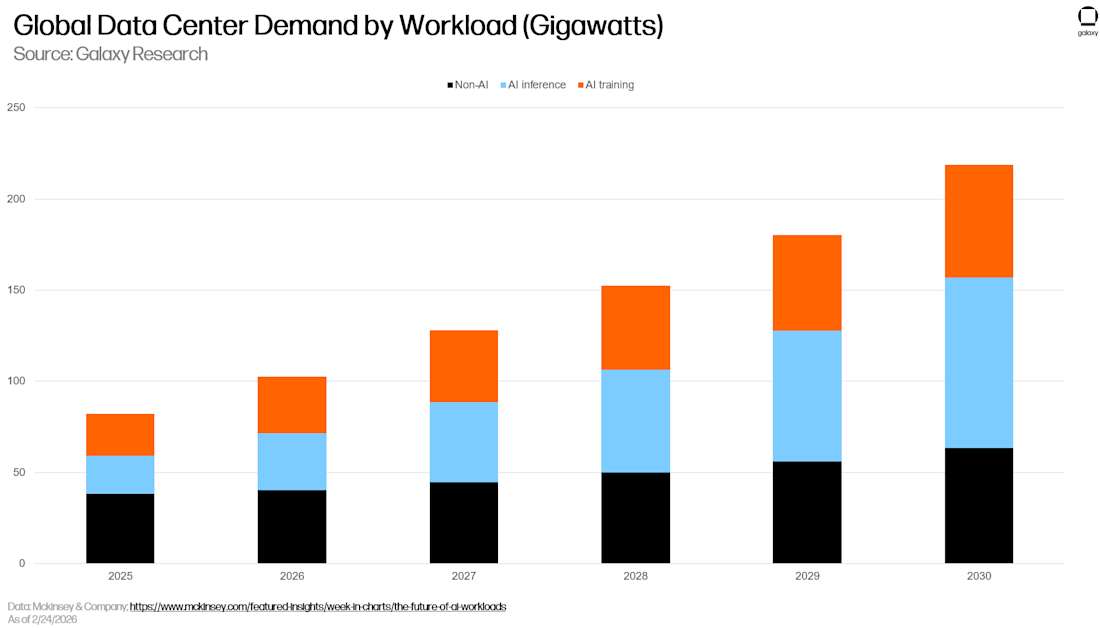
このカテゴリは 2026 年に入り、ますます注目を集めている。推論とは、学習済み AI モデルを用いて新しいデータを処理し出力を生成することであり、すでにトレーニングを超えてグローバルな GPU 需要の主要部分を占めるに至っている。同時に、自律型エージェント(autonomous agents)という新たな推論消費者のクラスが登場しつつある。これらはプログラムmatic な方法で支払いを行い、実行時の人間の介入を不要としている。
過去数年、分散型 GPU マーケット、推論プロトコル、決済チャンネル、トークン化、資本形成ツール、オンチェーン流動性はそれぞれ独自の注目時期を経験してきた。新しい展開は、これらのプリミティブが単一の統合システム──つまり推論資本市場へと融合しつつある点にある。推論があらゆる作業においてより多く利用されるにつれ、この市場には成長し続ける需要が見込まれる。オンチェーンでの実験は、真に生産的で経済的な意義を持つ活動を中心に展開しており、需要は暗号通貨分野だけでなく存在している。
図注:推論資本市場の全体像
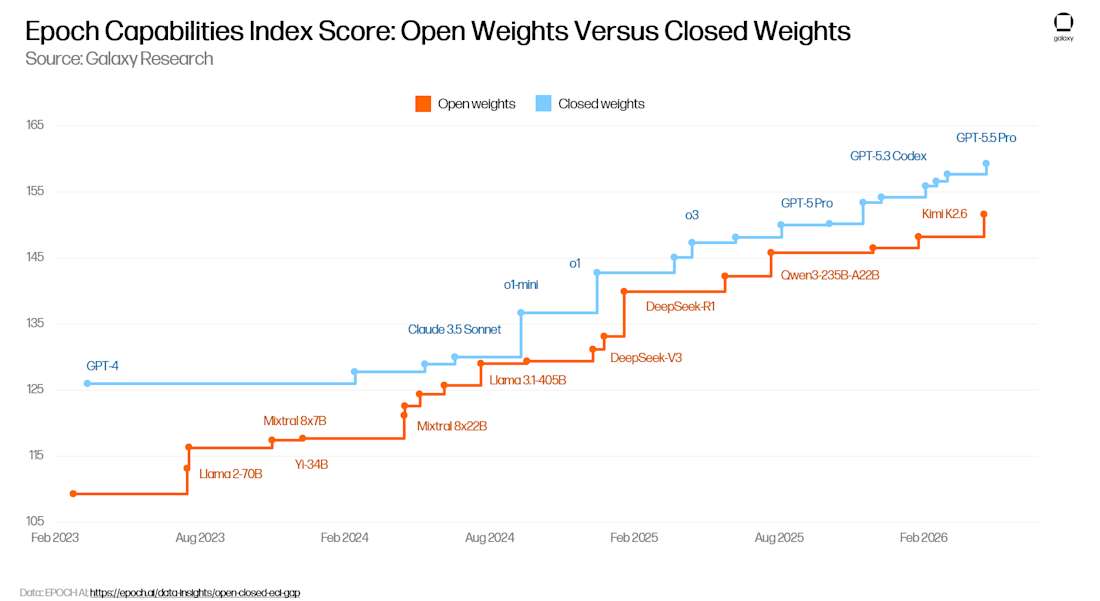
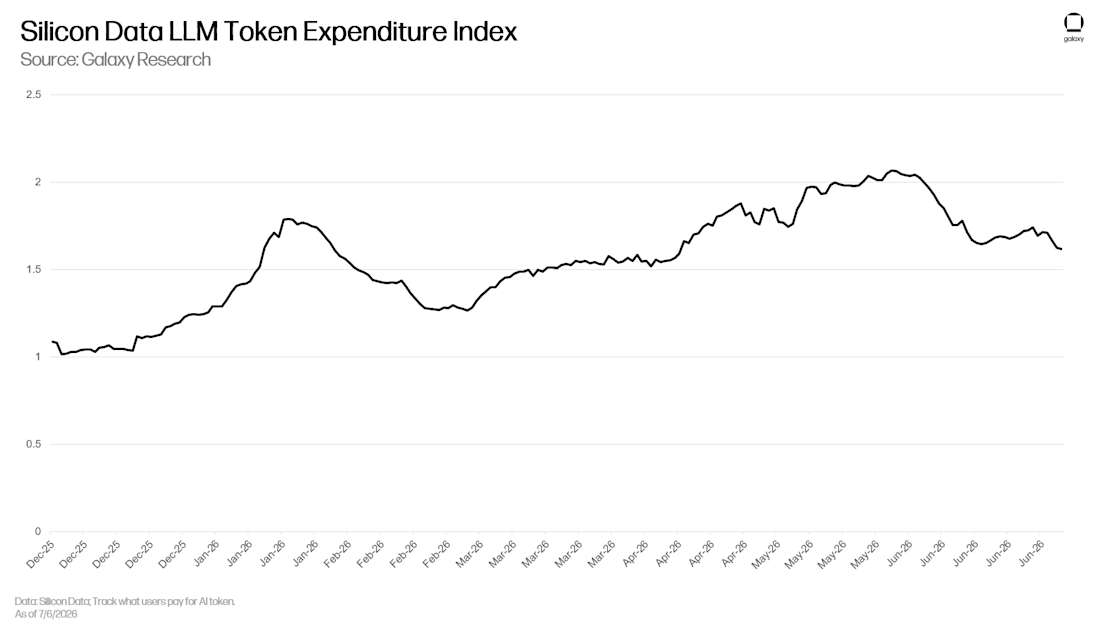
この融合を推進する要因はいくつかある。GPU の使用はトレーニングから推論へ決定的にシフトしており、オープンソースの重みモデルは「それで十分」というレベルのタスクにおいて最先端モデルに追いつこうとしている。これにより、従来高価だったタスクが、最も安価なサービスプロバイダ──暗号チャネルを利用するか否かに関わらず──へとルーティングされるようになる。推論需要の増加は、ユーザーが計算資源の出どころを創造的に探す動きを後押ししている。Citadel は直近の報告書で、Silicon Data LLM インドックスで測定されるトークン支出が減少傾向にあることを示し、ユーザーがより安価なモデルへ移行していることを反映させた。(AI トークン──AI 企業がサービスを価格設定するために用いる単位──は暗号トークンと混同してはならない。)
図注:Silicon Data LLM インドックスが追跡するトークン支出の推移
Coinbase、マイクロソフト、Airbnb などの企業も近年オープンソースモデルの利用へとシフトし始め、特に中国発のモデルが中心となっている。OpenRouter の直近の資金調達も、より経済的な推論を実現するための多様なモデルへのアクセス需要が市場で高まっていることを証明した。この動きは供給制約の結果でもある──チップ不足により限界推論コストが上昇しているためだ。
図注:推論供給制約の模式図
第 2 の駆動力は金融化である。AI の普及およびほぼすべてのタスク入力としての知能性は、それらの商品化と金融化への需要を生み出している。多くのチームが、AI 計算力を取引可能な資産へと変え、より広範な金融層に取り込む方法を模索している。推論資本市場の初期フレームワークが浮上しつつあり、AI ハードウェアとキャパシティを金融対象とし、それらを完全な市場として組み立てることを目標としている。
GPU インドックスと先物市場
オンチェーン推論資本市場に踏み込む前に、オフチェーンで開発が進むより大きなマーケット──GPU 先物について理解する必要がある。
AI インフラ投資の規模に関する推計には大きなばらつきがある。モルガン・スタンレーは 2028 年末までの全世界データセンター資本支出を約 2.9 兆ドル(電力投資を除く)と予測しており、そのうち約 2.5 兆ドルが AI に関連すると見ている。マッキンゼーは 2030 年までにデータセンターに必要な全世界資本支出を 6.7 兆ドルと見積もり、そのうち 5.2 兆ドルが AI 処理施設、1.5 兆ドルが従来の IT に充てられると推定している。その AI シナリオは、制限需要の場合 3.7 兆ドルから加速需要の場合 7.9 兆ドルまで幅広い。ゴールドマン・サックスは 2026 年から 2031 年の間に AI インフラ資本支出が約 7.6 兆ドルになると試算しており、これは計算力、データセンター、電力を含んでいる。正確な数字がいずれであっても、これらの予測は一貫して次のことを示している。計算力/ハードウェアが最大の支出カテゴリーであり、その占める割合は 55%から 67%の間で変動するということだ。
これらの予測が難しいのは、需給の両面に不確実性があるからだ。一つは需要弾力性である。より安価な計算力が節約として内部留保されるのではなく、より大規模なモデルの開発やより広範な展開のために再投資されると仮定すれば、効率化は請求書の縮小ではなく使用量の拡大をもたらすだろう。もう一つはチップの実効寿命であり、減価償却の見積もりは 3 年から 7 年まで様々だ。毎年より高性能なチップが発売されるのは理論上、旧型チップの淘汰を促進すべきだが、「レガシー」チップは引き続き価値を保ち続けている。深刻な供給制約により旧型ハードウェアでも用途があり、それは低レイヤー向けモデルの運営にも利用できる。結果として、膨大な資本がボラティリティの高い資産へ継続的に流入しており──まさにこれが価格決定、ヘッジ、融資市場の形成が始まるための条件なのだ。
「計算力の調達作業はドラッグマーケットに例えられることがある──『仕入業者』を抱えており、必要なときに電話で注文するのだ。」
いわばこれらの市場は既に存在しており、標準化された形式がないだけだ。大手買い手はすでに非公式に将来の計算力をロックインしており、時間単位のレンタルから何年もの長期予約契約(GPU 版の承継契約)、サプライヤーと最大顧客間の二国間取引に至るまで、一般的には非透明で人間関係に基づいた交渉による価格設定が行われている。OpenAI といった最先端ラボはトークンをバルク販売し、メガクラウド事業者は互いにキャパシティを予約し、ネオクラウドは品薄のためクラウド事業者やブローカーからフォワード購入を行っている。世界最大級の推論オペレーターの一つである Baseten は、今日の計算力調達をドラッグマーケットに例えている──仕入業者を確保しておき、必要な時に電話をかけるのだ。非透明性から利益を得る企業──ブローカーや大口ホルダー──は、透明な画面とわずかなベシスの効率化と引き換えにそれを放棄する理由を持たない。同様の既得権益の抵抗が、過去十年間で LNG 取引所の設立試みを殺ぎ落としてきた。GPU 先物はこうした断片化した基盤の上に、価格リスク移転のための標準化層として登場しつつあるが、まだキャパシティ割り当て方法の代替品ではない。
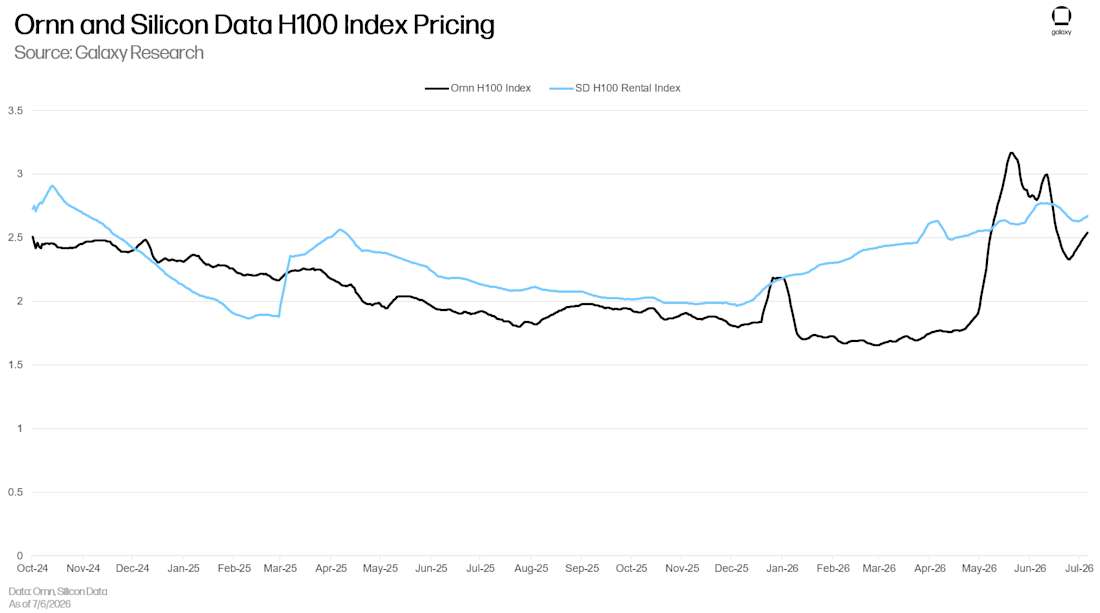
先物市場が機能するためには、契約の基準となる正確なインドックスが必要だ。計算力にとって、これは標準化されたコモディティよりも困難である。「GPU アワー」は、チップの種類、メモリおよびネットワーク構成、リージョン、オンデマンドか予約かといった指定がなければ意味をなさず、電力、帯域幅、LNG も流動的な市場になる前は同様の基礎的なコモディティ差異が存在していた。解決策はまったく同じだ。各単位を完全に同一にするのではなく、グレードと参考価格を定義するのである。原油は WTI とブレントを基準に価格設定され、ガスはヘンリーハブを基準とする。
図注:GPU インドックスとコモディティ基準の類推
GPU は類似した構造へ収束しつつある。Ornn(Galaxy ポートフォリオ企業)はリアルタイム取引データに基づく計算力価格インドックスを発表している。Silicon Data は Bloomberg Terminal において H100、A100、B200 のレンタルインドックスを毎日发布しており、異なる構成、サプライヤー、リージョンの価格データを単一基準へ正規化している。Compute Desk も同方向に向けて構築を進めている。Ornn の枠組みに照らすと、これらインドックスは LIOR ほど評判が悪い前任者と比較し、SOFR(担保付き overnight ファイナンスレート)に近いといえる。各インドックスは専門家グループの見積もりではなく市場上の広範な実際の取引データに基づいて構築されており、単一の GPU を追跡するのではなく、定義済みの計算力セットの市場価格を追っている。
この実世界の取引に基づくアンカー付けは異質性を管理可能にする。インドックスはいかなる 2 つの GPU アワーも完全に同一であることを要求せず、代表性のある価格を算出するのに十分な実取引があればよい。しかし原油が抱えていない問題に直面している。標準的な WTI 1 バレルは変化しないが、GPU 基準はチップが H100 から H200、B200、GB200、さらに Rubin へ迭代するにつれて陳腐化し、世代ごとに基準を書き直すことを強いる。断片化はこの問題を悪化させており──AMD、Google TPU、Amazon Trainium、メガクラウド自作チップ、主権チップなどが互換性のないシリコンチップ上で需要を分散させている。持続的な基準を維持するのはより難しくなりつつある。
第 2 の論点は決済方法である。計算力予算をヘッジするラボや、directional ベッドを行うトレーディングデスクにとっては純粋な価格エクスポージャーだけでよく、それらにとってインドックスに基づく差金決済契約が全ての目的になりうる。しかし実際にチップを必要とし顧客をサポートするネオクラウドにとっては、キャパシティ自体が必要だ。現在ローンチされている先物はキャッシュセットルメントである。価格ヘッジ需要が最も標準化しやすいからだ──大半のコモディティ先物がキャッシュセットルメントなのは同様の理由による。物理引渡しは可能ではあるが、より高度な標準化と特異性を必要とするため提供は困難である。この順序が逆だという指摘もある。少数のセラーが供給を支配する状況では、脆弱なインドックスに基づくキャッシュセットルメントは操作されやすく、コモディティでは通常、物理引渡しや運用可能な現物・先物変換メカニズムが必要となってこそ、価格がまず現実へと収束するというのだ。
市場には、directional ベッドを行うだけの投機家ではなく、双方とも真の取引理由を持つ参加者も必要だ。自然なバイヤーは、コストが計算力に連動しておりこれをロックインしたい企業──AI ラボ、アプリ企業、ダウンストリームにキャパシティをコミットし入力を保証する必要があるネオクラウドである。自然なセラーは GPU 在庫を保有しつつ将来の用途が不確定な企業──メガクラウド事業者、大口 GPU ホルダー、ブローカーである。GPU 調達をファイナンスする lenders にも同様の参考価格が必要だ。減価していくハードウェアを担保とする債務には価格標尺基準が不可欠だからである。投機家や proprietary trading firms はそこに流動性を追加する。現在の市場における主な構造的緊張関係は、大半のセラーが長期契約を売りたがり、バイヤーが短期契約を買いたがる点にある──セラーは収入をロックインしたがっており、バイヤーは柔軟性を求めている。
こうした課題にもかかわらず、より成熟した GPU マーケットの初期兆候が出始めている。予測市場プラットフォームの Kalshi は特定の GPU 価格に関するマーケットを既にローンチしている。NYSE の親会社である ICE(Ornn と提携)と CME(Silicon Data と提携)は、来年以内に GPU 先物をオンライン化する計画を発表した。「計算力=コモディティ」が現実になりつつある。
オンチェーン推論資本市場
モデルおよび推論サプライヤーは本質的にトークンプラントである。それらは原材料入力──GPU を受け取り、それをトークン形式の出力へと精製する。GPU アワーは GPU インドックスを通じて次第に標準化されつつあるが、その上位のトークン層は未発達であり、あるモデルのトークンと別のモデルのトークンの価格設定は大きく異なる。ただしこの層は形成期にある。中国の三大国有通信事業者はすでに推論をメトリクス付きのパブリックユーティリティとして小売りに着手しており、携帯電話のデータプランに似た標準化された月次トークンパッケージを販売している。また、Amazon は直近の報道によると、Anthropic に対して従来約束されていた計算アワーではなく、消費されたトークン数に応じて支払を開始するとされる。上海商品取引所は CME および ICE が入力側で構築する GPU 契約に対応するものとして、AI トークン先物を設計段階にあると報じられている。
暗号通貨分野は自前のバージョンを構築中である。これらのオンチェーン推論資本市場は、GPU サプライヤーや分散型モデル開発者といった既存の暗号通貨-AI プリミティブ上に構築され、同時にエージェント決済標準やトークン化推論マーケットといった新興ベンチャー分野を取り込んでいる。エコシステムは複数のチェーンおよび実行環境に跨っているが、開発は成熟した開発者およびユーザー基盤を活かして特に Base と Solana に集中している。
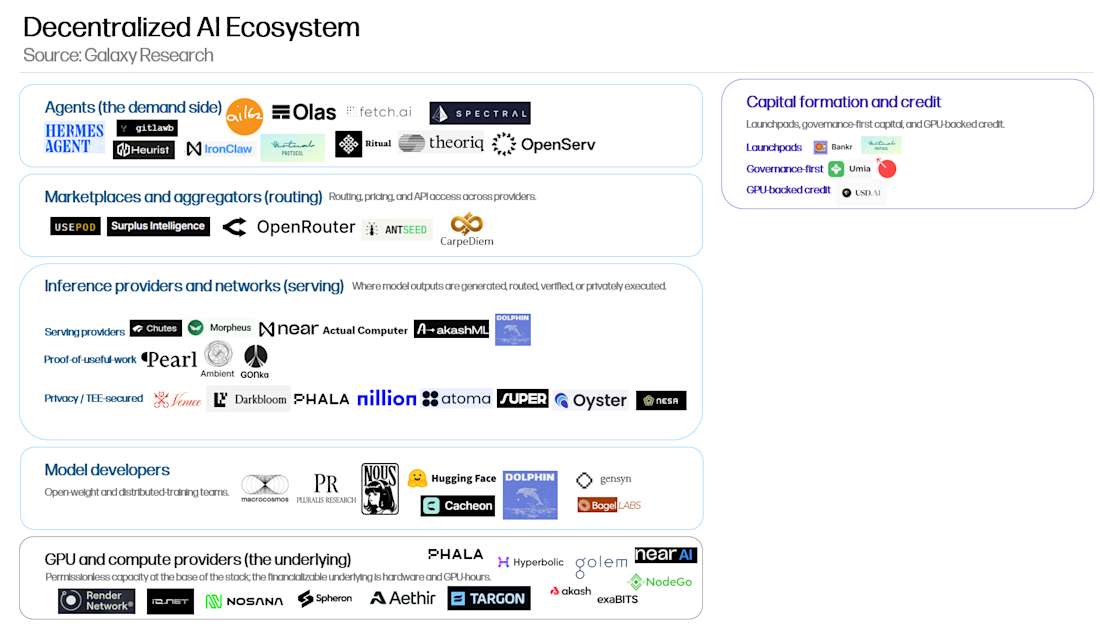
図注:オンチェーン推論資本市場のエコシステムマップ
中核となるのは推論サプライヤーおよびネットワーク──プロンプトを入力から出力へと変換するプロジェクトだ。それらを囲むのは、推論を有用かつ入手可能、かつ金融対象へと昇華させる層である。モデル開発者、GPU および計算力サプライヤー、ルーターおよびマーケット、エージェントおよびアプリケーション、決済チャンネル、資本形成インフラが含まれる。これらの周辺層が重要な理由は、それらが推論需要を創出するか、推論入力を供給するか、あるいは推論利用を支払い、ファイナンス、ルーティング、または所有可能な何かへ変換するいずれかの役割を果たすからである。
これらの製品のうち多くは暗号通貨固有のものではなく、オフチェーンでの対応物を持つ。スタックの上部では、Hermes や Ironclaw といったエージェントフレームワークが、最先端ラボまたは Venice などのオンチェーンサプライヤーから交互に推論サービスを取得できる。Nous Research といった分散型開発者のモデルは OpenRouter 上でアクセス可能である。GPU サプライヤーはメガクラウドやデータセンターにおける無許可・オープンソースの対応物にあたり、通常その規模は大幅に小さい。x402 や MPP といったエージェント決済プロトコルは OpenAI や Anthropic のサブスクリプション支払いと同様に容易に Venice への支払いにも利用可能だ。プログラムmatic な決済は暗号通貨固有の優位性ではなく標準になりつつある──OpenAI と Visa も直近で自前のエージェント決済インフラを発表している。
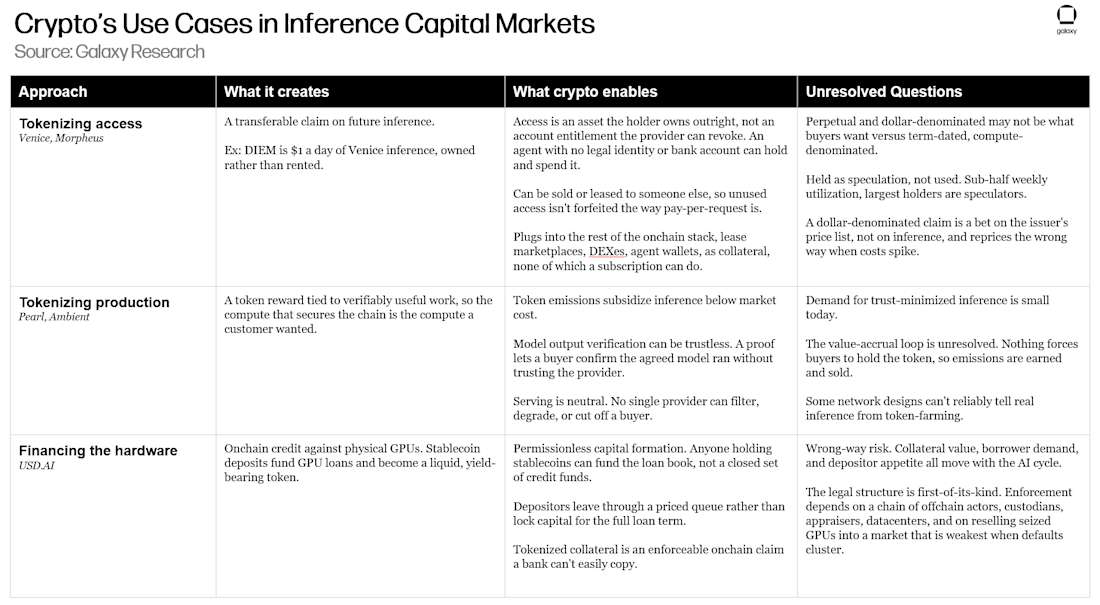
独自のリコンポーネントは金融化側に現れる。暗号通貨は推論の所有、価格設定、ファイナンスの方法を変えた。金融化推論は、ブロックチェーン決済チャンネルとトークン化を利用して推論アクティビティを取引可能な資産へと変える一連のオンチェーンプロジェクトを引きつけている。これは以下の三つの形態に分かれる。
推論サービスサプライヤー(Venice や Morpheus など)は推論アクセス権をトークン化し、将来の推論に対する請求権を持参、価格設定、再販可能な形へと変更する。
有用 PoW プロジェクト(Pearl や Ambient など)は推論生産をトークン化し、推論サービスを提供する作業に対してトークンを支払う。
貸付サプライヤーである USD.AI が行うことは異なり、それらは推論そのものをトークン化するのではなく、推論実行に必要なハードウェアへのファイナンスを提供し、ステーブルコイン預金によって基盤となる GPU およびデータセンターへの資金を提供する。
これらコンポーネントが一体となってオンチェーン推論資本市場を構成している。
推論サプライヤー
推論サプライヤー層は全体のスタックの中核を成す。ここが分散型推論を伝統的な AI API マーケットに最も直接的に類似させる部分である。ユーザーまたは開発者はモデルを選択し、プロンプトを送信し、トークン単位、リクエスト単位、またはサブスクリプションで支払いを行い、その後に出力を受け取る。最も単純なバージョンは OpenRouter、Together AI、Fireworks または最先端ラボの API を使用する場合と外見的に変わらない。違いは、暗号ネイティブサプライヤーが分散型 GPU ネットワークからキャパシティを取得し、ステーブルコインまたはトークンでの支払いを受け入れ、オープンまたは検閲を受けないモデルへのアクセスを提供し、プライバシー保証を含め、あるいはトークン化されたアクセス権を使用に付与する可能性がある点だ。
図注:推論サプライヤーの競争環境
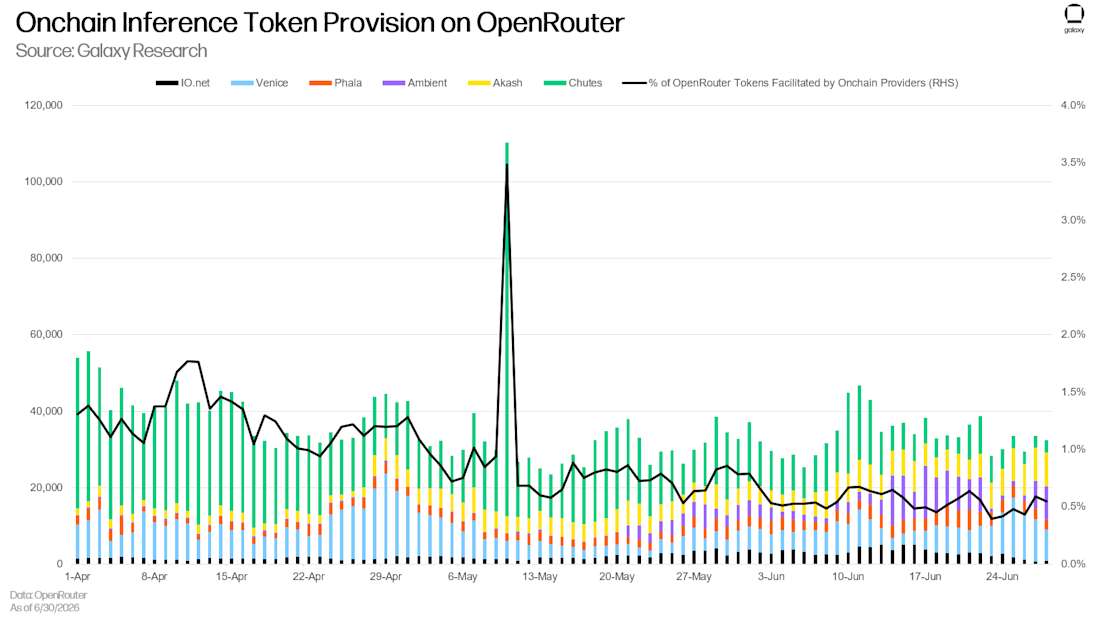
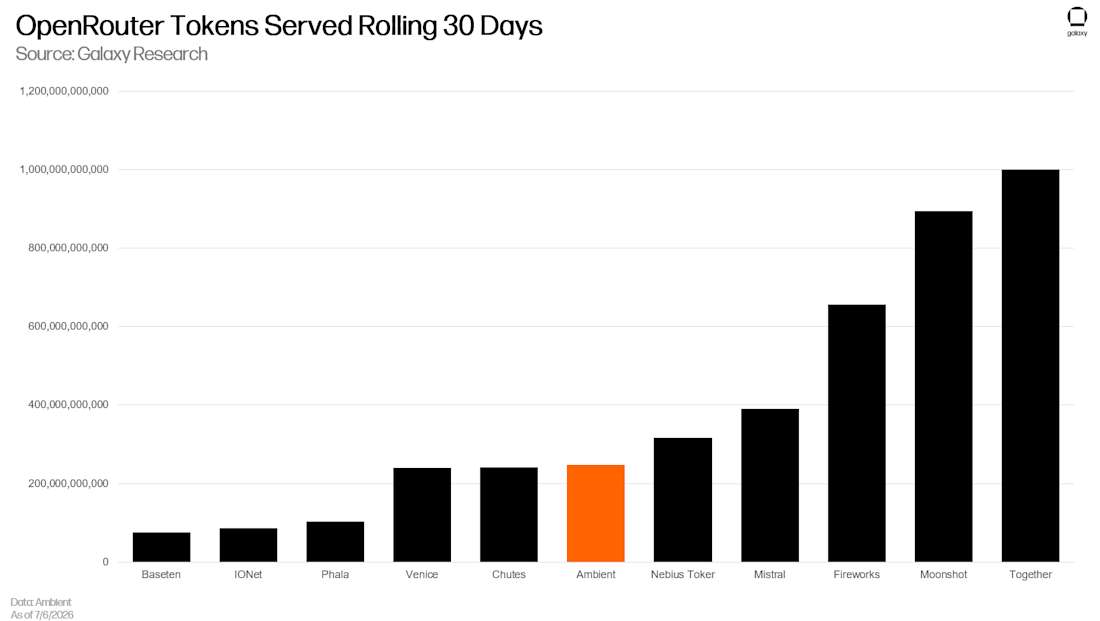
OpenRouter はオンチェーン推論にとって最も適した場所の一つである。那里的需要はトークン単位で価格設定されており、ユーザーはあらゆるリクエストにおいてサプライヤーを自由に切り替えることができる──つまり、より安価または迅速なサプライヤーがシェアを奪取すべき環境だ。過去 3 カ月間、オンチェーンサプライヤーが処理したトークンは OpenRouter の日次処理総数の 0.5%~1%を占めており、同時に OpenRouter の処理トークン総数は爆発的に増加し続けている。これは暗号ネイティブコミュニティの外で若干の初期牽引力を示したものだが、依然として総使用量のごく一部にすぎず、配分の不足、相対コスト、その他の要因にかかわらず、これらサプライヤーはまだ成熟した中央集権型製品と競合できないことを示している。
しかし OpenRouter は総トークン使用量のごく一部に過ぎない。例えば Venice は 6 月 23 日にすべてのアクセスポイントを通じて合計 1000 億トークンを処理したと報告しており、これは OpenRouter 上での処理量の 10 倍に相当する。OpenRouter の使用量のみを見ても各プロジェクトレベルでの総合的な牽引力は捉えきれず、オンチェーン推論サプライヤーは安定した顧客基盤を構築するため様々な手法を試みている。いくつかは特定の機能に焦点を当てるものだ。Venice は差別化特徴としてプライバシーを積極的に推進しており、ユーザーが推論を使用する際にサプライヤーが情報を保存、検査、漏洩、検閲、または開示を強制することを気にする必要がないようにしている。Chutes や AkashML は誰でも GPU を自ネットワークへ接続し、遊休計算力を収益化できるようにし、コスト削減を目指している。これらの機能がサプライヤーが一部のシェアを獲得する助けになる可能性はあっても、それらは主に中央集権型サプライヤーによって複製可能であり、有意義な市場シェアを獲得するには至らないかもしれない。
オンチェーン製品が真に差別化を確立できる領域は、金融化推論のメカニズム──アクセス権を購入者が所有、保有、再販可能な資産へと変え、消費専用のサブスクリプションに留まらないようにする仕組み──にある。
Venice:トークン化された推論の所有権
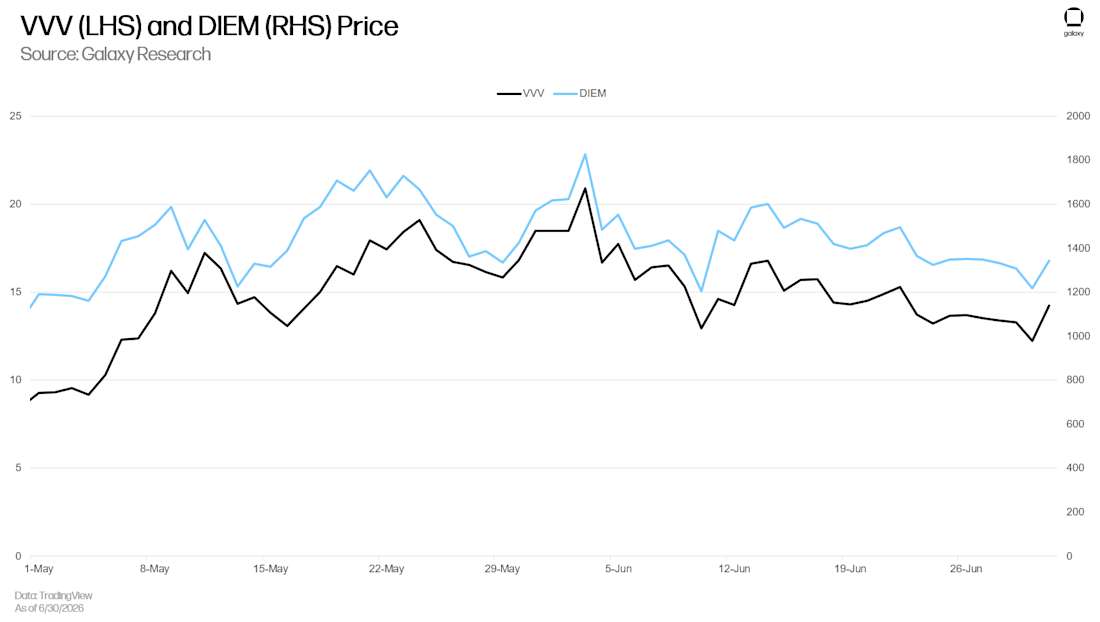
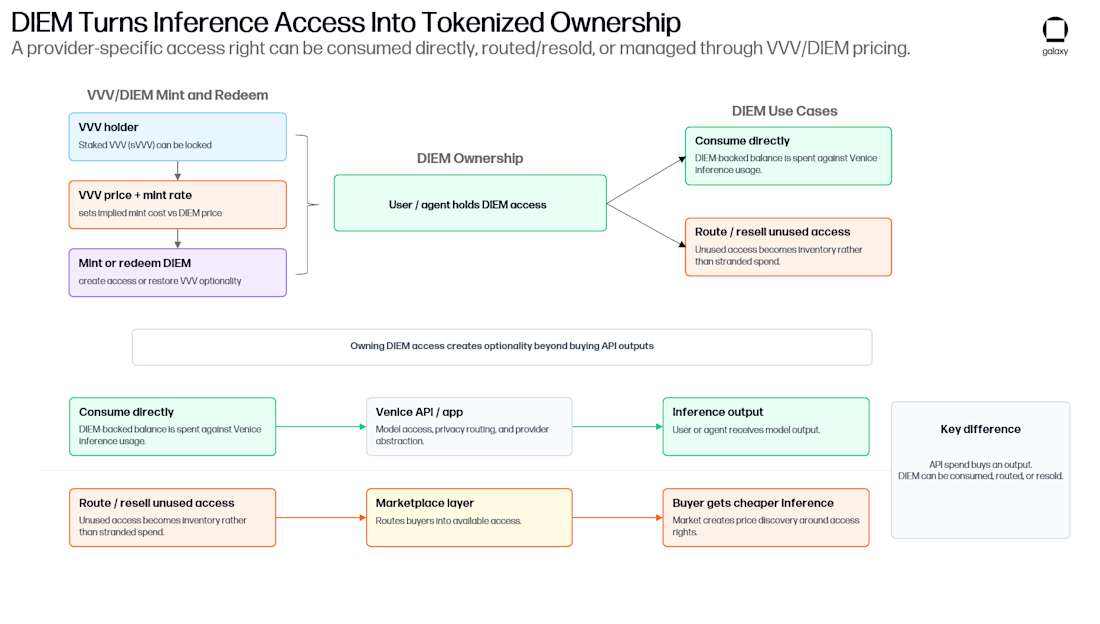
Venice は暗号通貨業界のベテランかつ連続起業家の Erik Voorhees によって設立され、推論アクセス権を所有可能な資産へと変える点において最も遠いところまで到達している。同社は VVV と DIEM の二枚建てトークンシステムを運用しており、将来の推論に対する請求権をホルダーが鋳造、所有、再販可能な形へとパッケージングしている。
VVV はプロジェクトの「資本資産」として機能する。それは Venice プラットフォームの所有権を表すものではない──Venice には独自の株式が存在する(6 月、Venice は 6,500 万ドルのシリーズ A ラウンドを完了し、ユニコーン評価額に達した)が、理論的にはホルダーはプロジェクトの成功から恩恵を受けることができる。最も直接的な方法は、Venice の収入の一部を VVV の買い戻しおよび消却に充てることである。買い戻し消却には二つの方法がある。一般会計収入から資金提供される裁量的消却、および新規サブスクリプションの一定割合を買い戻し消却向けにルーティングする程序matic な消却である。現時点までに VVV の 42%が消却されている。
VVV には実用機能もある。任意の量をステークすることで年間 VVV エミッションを受け取ることができるほか、100 VVV をステークして Pro サブスクリプションをアンロックすることもできる。しかし最も興味深い用途は DIEM との関係である──Venice の「計算力資産」。ホルダーはステーク済み VVV をロックして DIEM を鋳造し、各 DIEM は Venice 推論クレジット 1 ドルを恒久的に授与する。100 DIEM を保有すれば Venice プラットフォーム上の全モデルに対応する 100 ドルの API クレジットを、恒久的に(少なくとも Venice が運営を続ける限り)得られる。
各 DIEM _required_ なステーキング済み VVV は Venice によって設定された曲線に従い、DIEM 供給量が Venice が制御する目標値に近づくと指数関数的に上昇する。なぜなら各 DIEM は Venice の勘定科目上、恒久的な一日 1 ドルの負債だからだ。現在の供給量は既にこの目標に近づいており、そのため割当率はローンチ時の約 90 VVV/DIEM から現在は数百へと跳ね上がった。これが発行を抑制しており、初期の鋳造者が誰しもが現在獲得できる VVV 価格よりも大幅に安い価格で DIEM を取得したことを意味する。VVV が DIEM を支えるためにロックされている間、ステーカーは通常の VVV ステーク収益の 80%のみを保持し、残りの 20% は Venice へ送金される。ロックは DIEM を消却することでのみ解除可能であるため、DIEM を売却した鋳造者は VVV を贖還するため市場で DIEM を再度入手しなければならない──もし価格が上昇していれば損失を被ることになる。
図注:VVV と DIEM のデュアルトークンメカニズム
この二つのトークンは互いを強化する。DIEM はステーク済み VVV をロックすることでのみ鋳造可能であるため、DIEM の需要上昇は流通 VVV 供給から VVV を引き抜き、投機以上の用途を付与する。逆に DIEM は Venice の成長から恩恵を受ける。プラットフォームが有用であり使用が広がるほど、そのデイリーアクセス権に対する譲渡可能な請求権の価値は高まる。DIEM ホルダーは単に再販可能な推論を所有しているのではなく、Venice の成功に紐づいたポジショニングを保有しているのである。
より広範な製品層は、ユーザーが暗号通貨に触れたことがない場合でさえトークン経済を後押ししている。Venice チームによれば大半のユーザーは暗号ネイティブではなく、多くの人がトークンに関心を向けていない。しかし彼らがサブスクリプションを申し込む、クレジットを購入する、またはプラットフォームを利用する際、これらのアクティビティは依然として VVV の買い戻し消却と Venice 推論需要を駆動している。トークン経済は製品のダウンストリームに位置しており、製品に代わるものではない。Venice は AIユースケースを探し求めている暗号トークンではなく、部分的な使用権とアクセス権をトークン化推論マーケットへとルーティングする AI 製品なのである。
図注:Venice 推論使用の推移
Venice の DIEM の独自性は所有権にある。それはユーザーに対し、推論をレンタルするのではなく消費する推論を所有させるとともに。
DIEM は推論アクセス権のトークン化および配信方法に関する実験である。その独自性は所有権──ユーザーが消費した推論をレンタルするのではなく所有させることにある。リクエストごとに支払いをするバイヤーは推論消費後に何も得られないが、トークン化アクセス権のホルダーは保持、譲渡、売却可能な資産を保有している。これにより幾つかの使用例が開ける。
請求権が取引可能なため、需要が不均一なホルダーはベースラインアクセス権を保持し、不要な日を売却または賃貸することで、リクエスト課金モードで直接生じるコストを回収できる。エージェントは DIEM を直接保有することができ、無許可・所有可能な推論残高が与えられる。取引は Aerodrome を介して即時売却するか、Surplus、UsePod、AntSeed、CarpeDiem 等のマーケットを通じて固定期間の賃貸で行うことができる。
Venice チームが頻繁に挙げる別の例として、ユーザーが DIEM を購入し、それを用いて一日分推論を実行した後、翌日に売却するケースがある。価格が変わらなければ推論は実質無料となる。価格が上昇すればユーザーは利益を得る。逆もあり得る──価格が下落すれば、ホルダーの損失は直接推論を購入した場合のコストを大幅に超える可能性がある。一部のユーザーにとって、これは推論の消費と同時に推論価格の投機が可能であることを意味する。
DIEM はコストの確実性も提供する。安定した予測可能な需要を持つ企業やエージェントは DIEM を用いて計算力コストをロックインできる──これは長期間のクラウド予約契約と同じロジックである。二年後に 1 ドルの推論が何を購買できるか不明ながらも、現在段階でロックイン可能となる。7 月 7 日の DIEM 価格 1,270 ドルに基づけば、一つの DIEM はおよそ四年分の一日 1 ドルクレジットに相当し、購入者は約三年半分の永続的キャッシュフローを前払いしていることになる。問題は、この確実性を購入することは、変動するドル建ての永続的資産を保有することを意味し──それは購入者が求める確実性と正反対の性質を持っているということだ。永続的コミットメントで価格設定された DIEM は Venice の継続的サービス能力に対する二桁のディスカウントレートを内包しており、この請求権の価値は完全に Venice がどれほど長くサービスを提供し続けられるかに依存する。
このメカニズムはまだ初期段階にあり、明確な欠陥が存在する。
トークン化推論は需要を事前に誘発し資金調達を行うエミッターにとって最も有用である。最高のモデルを保有し真の価格決定権を持つラボにトークン化を行う動機は乏しく、これは顧客間の価格差別、廃棄収益(未使用クレジット)、再価格設定の柔軟性を犠牲にするからだ。
DIEM にはホルダーが元本を回収する maturity date がなく、以下で議論する GPU サポート融資のような collateral または reserve fund でも裏打ちされていない。それは Venice が数年後もなお 1 ドルを提供し続けるという賭けであり、仮にそうであれば契約や救済措置はない。
DIEM は Venice が 1 ドルの推論で何を購入できるかを決定する権利に対する請求権であり、固定された推論数量に対する請求権ではない。Venice は各モデルのトークン価格を設定しており、需要や利用可能性によって変動する可能性がある。リスクは市場価格の方向性だけでなく、Venice とホルダー間の裁量権も含む。モデルが安くなれば本来 1 ドルでより多く購買できるはずだが、ホルダーがその恩恵を見るのは Venice が節約分を伝達した場合に限られる。
図注:Erik Voorhees の Venice は推論アクセス権を所有可能な資産への変換において最も進んだプロジェクトである。(YouTube/ReasonTV, CC BY 3.0)
より深層の問題は、DIEM という永久・ドル建ての形式が推論バイヤーが求めるエクスポジャーに適しているのか、それとも期限付きで計算力またはトークン建ての請求権、あるいはその両方をより望むのかということである。
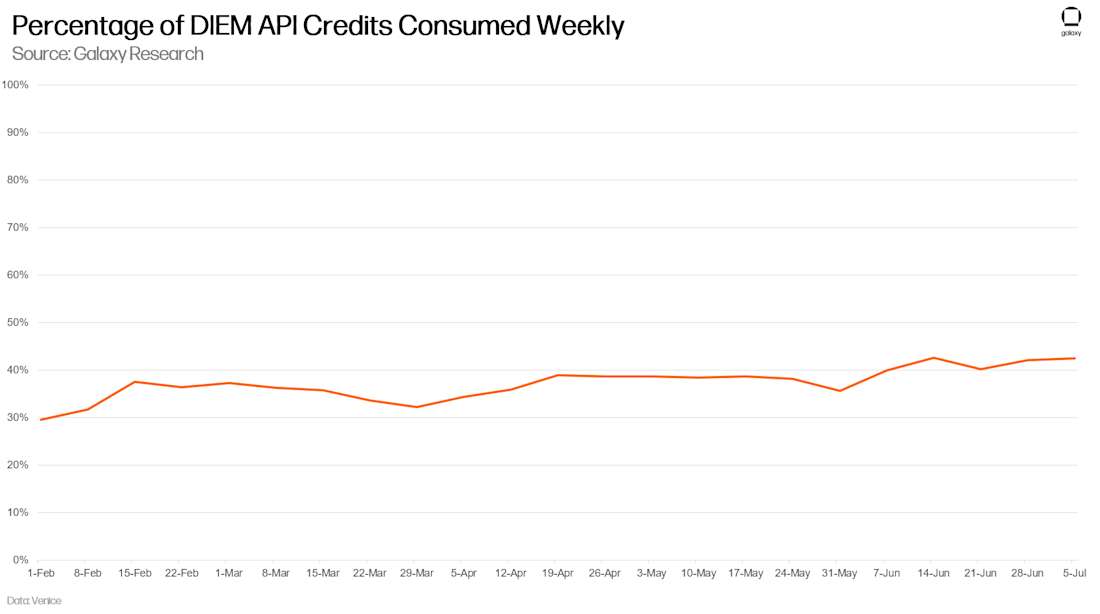
図注:DIEM 利用率とホルダー分布
現在 DIEM は推論アクセスのためではなく主に投機資産として保有されており──週間の推論使用量は発行総額の 50%未満である。Venice 自身の資料は DIEM を「レンジ bound な永続的資産」と呼び、バイヤーを API ユーザー、VVV を売却せずに価値を抽出する VVV ホルダー、および spread アービトラージの投機家に分類している。後者二つのカテゴリがホルダーの最大シェアを占める。最も近い中央集権型の類推は OpenAI の Scale Tier である。トークン/分で計算されるモデルスループットの前払コミットメントであり、固定期間で購入する。しかし Scale Tier は所有可能な推論ではない──アカウントに紐づく、譲渡不可能な OpenAI プラットフォーム内部のキャパシティだ。DIEM の優位性はちょうど反対である。それは保有、再販が可能であり、暗号推論スタックの他の部分と組み合わせられるということだ。より良いツールは、Scale Tier の期限と計算力建て価格設定に、DIEM の所有権と譲渡可能性を加えたものかもしれない。
Venice にとって、流通中の各 DIEM は同社がサービスを提供せざるを得ず他者に売却できない 1 ドル分の計算力──すなわち負債である。それが収入でトークン買い戻しを行うのがホルダーのお気に入りになるからではないのだ。
VVV と DIEM は Venice の株式ツールの模倣を意図したものではない。当初它們はプラットフォームのユーザーベースを構築するための誘導メカニズムとして機能していた。今日、その価値はそれらが提供する計算力に対する請求権に由来する。VVV ホルダーは鋳造可能な DIEM を通じて Venice 推論に対する永続的請求権を保有しており──Venice の成長とその計算力の価値が高まるほど、この請求権の価値も大きくなる。Venice にとって、流通中の各 DIEM は 1 ドルの計算力でありサービスを提供せざるを得ず他者に売却できない──負債である──だからこそ收入でトークン買い戻しを行うのである。一方は請求権を保有しその価値増大を望み、他方は義務を負いこれを管理したいと願う。この Venice 計算力への共有ポジション──いかなる株式関心ではなく──がアライメントの原動力であり、VVV をユースフルトークンメカニズムとして推論事業を構築しようとする試みの興味深い点である。
トークン化された推論の生産
Venice がトークン化しているのは推論アクセス権であり、有用 PoW ネットワークがトークン化するのは推論生産そのものである──トークンエミッションを用いて推論サービスのコストを補助する。PoW は任意の難題を解く人物にトークン報酬を支払うことでネットワークを誘導する──それがビットコインセキュリティを保護する方法であり、エネルギーを他事へと浪費させる理由でもある。有用 PoW はその難題を実際の推論へと置き換え、チェーンセキュリティを保護する計算力で顧客が支払いを惜しまないものを生み出す。Pearl と Ambient は対極のデザインに基づく二つの稼働中の試みである。
Pearl
Pearl Network はビットコインのコードベースからフォークした Layer-1 ブロックチェーンであり、ビットコインの UTXO モデルと Difficulty adjustment メカニズムを維持しつつ、SHA-256 ハッシュアルゴリズムを行列乗算──AI 推論およびトレーニングの中核演算──へと置換している。Pearl の主張は、顧客推論をサービスする同一の行列乗算を同時にマイニング試行として機能させ得るということである。
AI モデルがプロンプトに回答する際、裏側では実際には二つの大規模な数値グリッドを掛け算している──それが行列乗算である。Pearl はマイナーにこれらの正確なグリッドを取り込み、一層のランダムな数字を追加してわずかに撹乱し、その後撹乱後のバージョン同士を掛け合わせることを許可する。撹乱されたグリッドの乗算は重労働であり、この計算はマイニングレースへと提出される。実行プロセス中、中間結果が difficulty target を下回るかどうか継続的にチェックされる。下回った場合、そのマイナーはブロックを獲得する──ビットコインと同じルールだが、テストされるワークは標準マイニングでの無駄なハッシュではなく、実際のモデルサービング計算である。乗算完了後、素早い最終ステップでランダム層を差し引き、顧客が求める正確な推論結果が残る。したがって単一の乗算行為は同時に二つのものを生み出す。実体の AI 出力とブロック報酬獲得の機会である。
二つの設計選択がこの「一石二鳥」を可能にしている。Pearl は vLLM のプラグインとしてリリースされた──vLLM は AI 企業が既に採用している人気ソフトウェアであり、サプライヤーはシステム再構築なしで直接有効化できる。勝者エントリはネットワーク検証のために公開される必要があるため、Pearl はゼロ知識証明でそれをラッピングし、顧客のプロンプトおよびサプライヤーの専有モデルウェイトを隠蔽状態に保つ。オーバーヘッドはわずかである。Pearl の報告によれば同様の方法でモデルを実行すると 0.5%から 10%の追加負荷が増加し、Llama-3.3-70B のリリーステストにおいて Pearl バージョンは標準バージョンと同等かそれ以上の速度で動作しており、これはチームが核心計算の再エンジニアリングを行った結果、特定の設定で偶然にも標準バージョンよりも効率的になったからである。
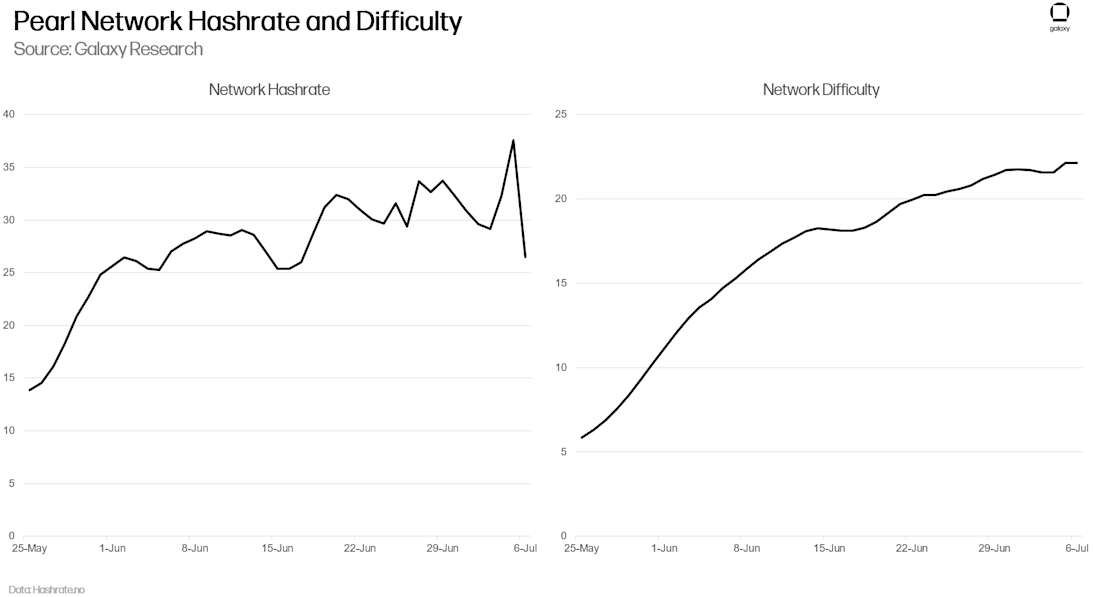
図注:Pearl ネットワークの計算力推移
PoW と推論を結合した初期ネットワークの一つとして、Pearl のリリース後マイナーからの強い関心が集まり、計算力は急騰した。しかしプロトコルは有用な計算(実際の推論リクエストに応える計算)と無駄な計算を区別できず、クライアントが結果を必要とするか否かに関わらず計算自体は有効であるためである。Pearl のホワイトペーパーはこの点を前提としており、その仮定の中にはブロック報酬のみを目的として無駄な計算を実行するマイナー集団を組み込んでいる。Pearl のリリースはこの事実を確認した──初期のマニングラッシュが計算力の急騰を押し上げ、実際に推論サービスを行っていた痕跡はほとんど見られなかった。
ただし実際のワールド牵引力の兆候も増加している。最も注目すべきは、5 月に Pearl が Together.ai との協業を発表したことである──Together.ai は先端推論および計算力サプライヤーの一つである──これにより Together の標準料率より 25%以上安い推論エンドポイントがローンチされ、割引は同一計算力で稼ぎ出した Pearl トークン報酬によって補助されている。Pearl のデュアルユース設計は、真の有料推論需要が計算力を駆動した場合にのみ有用なワークを生み出し得る。そのような需要がなければ、ブロック報酬は投機的マイナーのみを引き付け、結果は単に異種フォーマットのビットコイン風 PoW に過ぎず、生産的な出力はない。
Ambient
Ambient は Pearl と対極の設計選択を採用している。マイナーに任意のモデルを実行させるのではなく、ネットワーク全体を単一の大型オープンソース重みモデルへと標準化し、そのモデルの出力を検証することをコアにコンセンサスを構築している。
Pearl はマイナーが強力検索で競争させる──全員が同一の課題を解くために争う──一方で Ambient はオークションで競争させる。ユーザーまたはエージェントが締切日と価格付きの推論タスクを発行する──つまり「X 分でこれを終えたら Y を払う」──マイナーが受託を競争入札する。勝利マイナーはネットワークモデル上でクエリを実行し、担保金を入札する(遅延納品時は没収)、品質と速度を保証する。ランダムに選ばれたバリデーター集団──優先度はステーク資本ではなく有用ework の履歴で加重──がその後結果を検査する。マイナーが一つのブロックを巡って争うのではなく同時に多数の異なるタスクをサービスするため、ネットワークは伝統的 PoW におけるボトルネックを回避する。システム全体は Solana のフォークであり、ステークを有用ework へと置き換え、Solana レベルのスピードで動作することを目的としている。
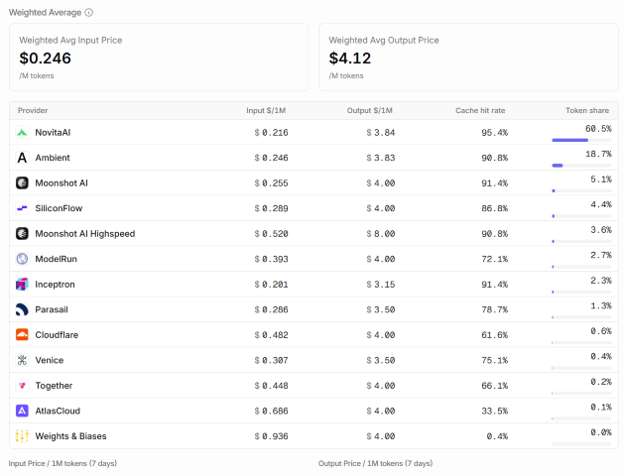
図注:Ambient は OpenRouter 上において Kimi K2.7 モデルの input/output トークン価格で 2 番目に安価なサプライヤーである
オークションは Ambient 推論の価格競争力を保つもう一つのメカニズムである。通常 API サプライヤーはユーザーからの支払いでサービスリクエストの全コストを回収しなければならない。Ambient のマイナーは同一の単位作業に対して二度支払いを受け取ることが可能である。一度目はタスクを勝ち取ったユーザーまたはエージェントからの支払い、二度目は検証された有用ework に対するプロトコルからの報酬である。マイナーが明確な価格とレイテンシー目標を持つタスクで競争するため、総コストから予想されるトークン報酬を差し引いたネットコストで入札すべきであり、差し引く前の総コストではない。実際、トークンエミッションは供給側を補助し、オークションは補助金の大部分をより安価な推論の形態で需要側に転嫁するよう強制する。汎用マイニング補助との決定的な違いは、報酬が発行者かつ支払者を伴うタスクに紐づいている点である。メカニズムが機能すれば、エミッションが購買するのは計算力だけでなく、価格が低く検証済みである推論であり──これはより多くの利用を惹きつけ、マイナーにより多くの作業を提供し、ネットワークトークン需要に対する支持を強化する。
図注:Ambient と Pearl の設計比較
このオークションこそが Ambient が Pearl が未解決とした問題を解決したと主張する理由である。Pearl ではマイナーがクライアントが出力を必要とするか否かに関わらず行列乗算を実行することでブロック報酬を獲得可能である──ゆえにネットワークは実際の需要に応えない計算力を惹きつけてしまった。Ambient ではマイナーが発行者かつ支払い手を伴うタスクを勝ち取った場合にのみトークン獲得が可能であり、ゆえにマイニングと実際の推論サービスは設計上同一行為となっている。
Ambient は推論出力検証においても独自のメソッドを採用している。マイナーが合意されたモデル上でクエリを実行したと主張する場合、コスト削減のため密かにより安価で低品質のモデルへとすり替えていないことをどうやって確認するのか? 今日 centralized サプライヤーにとってもこれは現実的な問題である──コスト削減のためモデル品質を密かに低下させた疑いが持ち込まれたこともある。Ambient の答えは言語モデルの動作特性の一つを利用している。モデルがテキストを生成する際、各ステップで logits──次に単語を選択する前のすべての候補単語に対する生の数値スコア──が発生する。このスコア系列は厳密にどのモデルが思考しているかの指紋であり、短縮した数値へハッシュ化して検証可能である。
数千トークン出力を生成したマイナーを検証するため、バリデーターはタスク全体を再実行する必要はない。ランダムなテキスト地点を選び、マイナーに当該地点の指紋を提供させた後、その位置のみでモデルを一台実行し一個トークンを生成することで自身の指紋と比較する。一個トークンの作業が数千を認証する。これはビットコインに類似している──作業出力は高価だが検証は廉価である。Ambient は検証コストオーバーヘッドを概ね 0.1%水準に抑えていると主張しており、他のプロジェクトが試みるゼロ知識証明手法の 10 倍から 1,000 倍のオーバーヘッドと比較すれば大幅に低減されている。
有用 PoW は本当に「有用」なのか?
これらのプロジェクトを分散型計算力他のプロジェクトから区別しているのは、チェーンセキュリティを保護する作業がクライアントが求める作業と同一であるという点である。このメカニズムが機能するとき、エネルギーの一単位がセキュリティと販売可能な商品の双方を同時に購入することになる。マイニングはサプライヤーが既に稼働させているハードウェア上のセカンドインカムソースとなり、出力は検証可能であり、エージェントがサプライヤーがモデルをすり替えたりアクセスを遮断したりしないと信頼しなくても推論を購入できるよう十分である。
十分な実際の需要がなければ、ブロック報酬だけではマイナーを惹きつけることができ、PoW ネットワークは顧客に応えない計算力で溢れる──形式的には有用だが実質的には無用である。
技術的課題に加え、公言と実現の間に二つの課題がある。第一は需要である。分散型推論ネットワークは centralized サプライヤーおよび単なる GPU レンタルと競争しており、それらはどちらも安価で高速であり、暗号トークンが付随しない。勝利するためには、信頼最小化形式の推論──検証可能、検閲耐性、中立、サプライヤーの逃走不能──を欲するバイヤーが存在しなければならない。今日これを支払い願意とする需要のスライスは依然として微小であるが、これらのプロジェクトが一貫して安定した推論を低コストで提供できることを証明するか、centralized AI への信頼が蝕まれた場合、急速に拡大する可能性がある。Pearl のリリースは警鐘である。実際の需要が十分にあればブロック報酬のみがマイナーを惹きつけることができ、ネットワークは顧客に応えない計算力で溢れる──形式的には有用だが実質的には無用である。
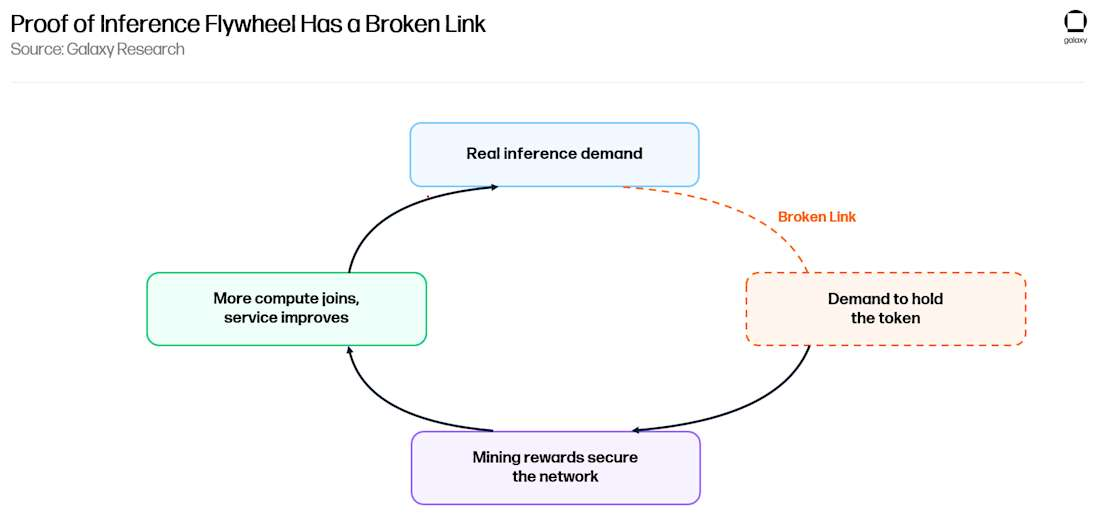
図注:有用 PoW が直面する課題
第二の課題はトークン価値の蓄積である。各プロジェクトはフライホイールを約束する。実際の使用が暗号トークン需要を駆動する→トークンがネットワークセキュリティ維持マイニング報酬を補助する→より多くの使用を支える。しかし誰もそれを閉じない。マイニングはトークンを鋳造し、マイナーはコストカバーのために売却するが、需要側には買い手がトークンを取得させるものが何もない。実際の製品──推論または証明──の消費は大半が暗号トークンの大規模使用を必要としないためである。Pearl の推論は米ドルで支払い可能であり、提案された将来マーケットではトークンが計算力を購買するという点は、循環が未だ存在しないことを黙認したものである。Ambient はトークンエコノミーのリリースを延期しており、推論がトークン建てか否かも言及していない。ゆえに個々のトークンはすべて earning と selling され、usage されていない。
最も可能性が高いのは、これらのネットワークが推論のためのネイト支払いチャンネルとして自身のトークンを使用することである──循環を閉じる明白な方法である。市場価格より安価な推論を提供可能とする emission サブsidy と組み合わせれば、この戦略は説得力を持ち得る。安価な推論は実際の使用を惹きつけ、トークン支払いが必須となれば使用がトークン需要へ転換する。ただしフライホイールが正方向へ回転するのは、持続的かつ有機的なトークン需要が最終的に emission sell pressure を超えた場合に限られる。
AI 推論ハードウェアへのファイナンス
Venice が推論アクセス権をトークン化し、Pearl と Ambient が推論生産をトークン化しているなか、その下層では異なるオンチェーンマーケットが浮上しつつある。推論実行に必要な GPU へのファイナンスである。これは本レポートにおいて暗号通貨が最も得意とする領域の最も明確な事例である──効果を生むのは、トークンを鋳造したりトークン需要を誘導しようとしないからこそである。通常の形で資本を集めハードウェアを担保とし、ステーブルコイン預金を GPU 購入オペレーターへの融資へ流し込み、リースキャッシュフローから預金者への返済を行う。
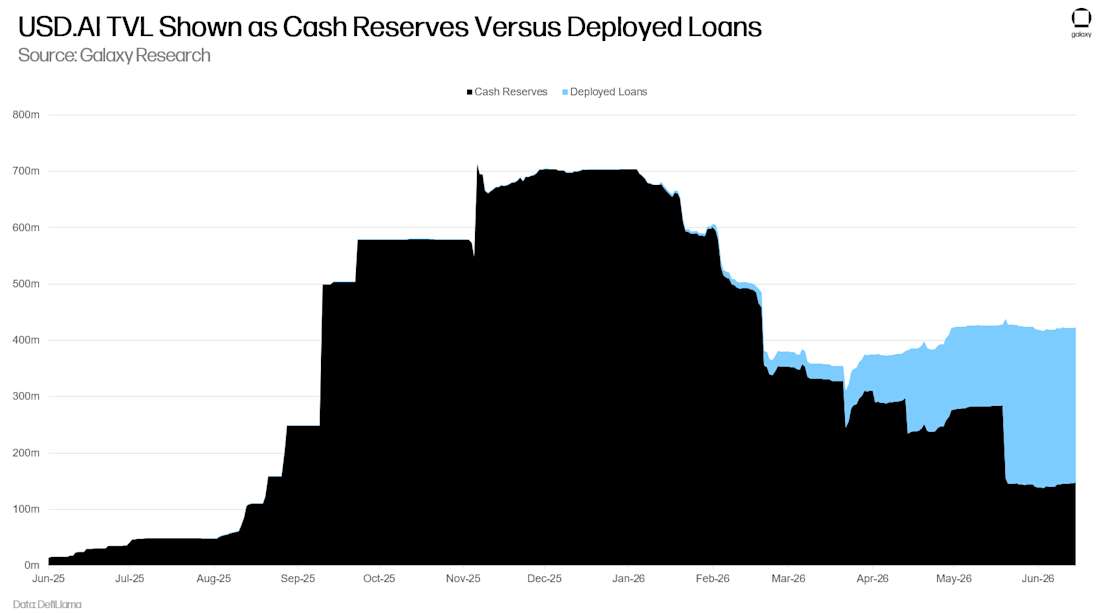
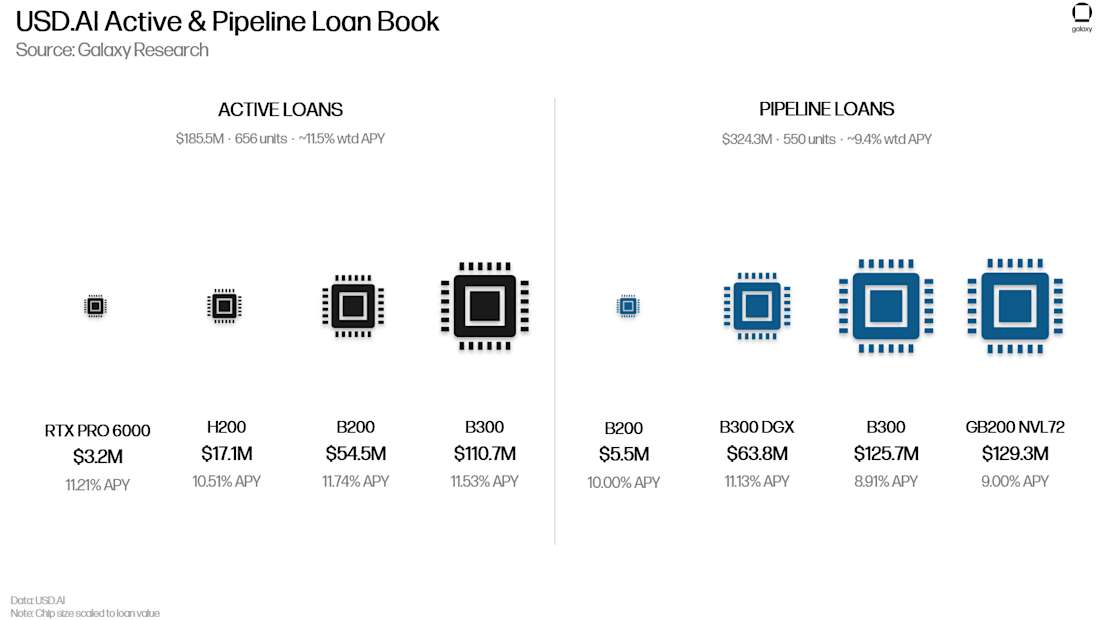
最大級のオペレーターは銀行信用枠、資産担保証券化、プライベートクレジットによって設備群でファイナンスを行ってきた。CoreWeave の数十億ドル規模の GPU サポート債務が典型例である。小規模なネオクラウドにとってより困難であり──ハードウェアを保有し融資裏書きの契約キャッシュフローを持つものの、迅速な融資獲得に必要なバランスシート、treasury 機能、lender 関係を欠いている。USD.AI がこれらへ融資を行う。預金者が融資を資金提供し、リース収益が融資を返済し、利息が収益として預金者に返還される。銀行が太刀打ちできない三つのことがある。lender 側が封じられたクレジットファンドではなくステーブルコイン保有者全員に開放されている点、各融資が他所でステーク、取引、または collateral として使用可能なコンポーザブルなオンチェーンツールとなる点、collateral 請求権が onchain で表示されつつも従来の法執行に依存している点。
図注:USD.AI の運営メカニズム
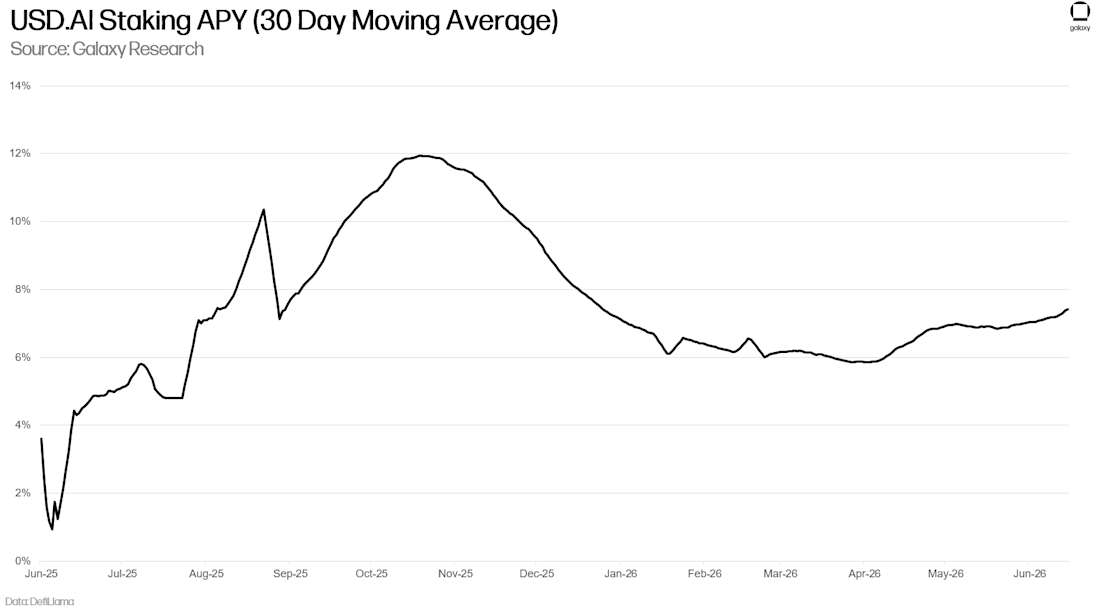
USD.AI は二枚のトークンで運営されている。預金者が USDai を鋳造する──PayPal の PYUSD で裏打ちされた合成ドル(PYUSD は米国債と現金で裏打ち)。USDai は yield を支払わず、流動性とコンポザビリティの維持を目的とする。yield を獲得するには、預金者がそれを sUSDai へステークし、ポジションへの報酬付与に伴い価値が増加する。yield は二箇所から生まれる。GPU 借り手が支払うアクティブローン金利、および配備間の待ち時間中に遊休されている reserve の米国債利回りである。ローンブックが reserve の半分程度の場合、ステーク yield は約 8%であり、プロトコルの目標はより多くの資本が配備されるにつれ 10%~15% に達することである。
図注:USD.AI 融資プロセス
物理 GPU を collateral として融資する難しさは、借り手が default した場合にどのように claim を執行するかである。USD.AI はかつて融資対象となった各 GPU を ERC-721 NFT として記録し、それを UCC Article 7 下の合法的なタイトル証書であると説明し、借り手は escrow 手配下でマシンを保管し、NFT が collateral として機能していた。同プロトコルはこのフレームワークを CALIBER と呼んでいたが、後に商業摩擦が多すぎるため放棄した。現在 NFT は融資記録を表しており、サービス条理を担い chain 上で repayment をルーティングするが、それ自体が collateral に対する法的請求権を移転するものではない。執行は従来の off-chain ローン文書を通して行われ、物理的回収はハードウェア lender が頼るところの Ops スタック──現地調査、設置証明、collateral モニタリング、lien 登録、データセンターまたはホスティング側の協力──に依拠し続ける。この執行パスおよびプロトコルのより広範なモデルは完全な不良資産回収テストを経験していない。
3 年 amortization ローンで裏打ちされる liquid token には Asset-Liability mismatch がある。大半の RWA クレジットプロトコルは即時 redemption を約束してこれを隠蔽し、圧力下で崩壊する──USD0++ の depeg がその例である。USD.AI は即時退出を約束しない。redemption は 30 日サイクル内で清算され、amortization 済み principal に基づき先着順である。プロトコルは引き出し資金を提供するために稼働中の loan を liquidate しない。Flashbots MEV-Boost のデザインを借用した pricing queue が其上に覆いかぶさり、queue をスキップしたい redeemer に priority を買うための bidding を許し、手数料は waiting holder へルーティングされる。ローン条文は CMBS に類似:70%~80% LTV、約 3 か月の debt service をカバーする借り手 reserve、payment を二回逃すと liquidation、hardware は保険加入・監視されており専用 partner を通じて回収可能。
USD.AI が本レポートに含まれるのは、クレジット層とプライシング層を結びつけたからである。GPU へのファイナンスを提供する lender は certain criteria に従って collateral をマークする必要がある。ハードウェアの減価速度、forced sale 時販売価格、安全な upfront ratio、residual value のヘッジ方法など。計算力インドックスおよび形成過程の futures が lender にこれら reference を提供し、lender は逆に genuine credit exposure を提供し、それらの価格が spec を超えた用途を持つようにする。GPU lender が必要とするのは特定日の spot rental price ではなく、loan default 時に該当地金がどれだけ転売可能かである──流動的なインドックスと futures curve が最終的にこれを確定させる。
図注:GPU クレジットと計算力プライシング層の接続
USD.AI は loan book の約 95% が spot lease ではなく long-term off take agreement で裏打ちされていると述べ、ゆえに借り手の debt servicing capacity は daily rental price よりむしろ pre-committed capacity counterparty により依存するとする。二つの要素が今まさにその risk と depositor の間に存在する。プロトコルは各 loan を迅速に de-risk する──70%~80% LTV に pre-funded された 3 か月の debt service reserve を加えることで、origination 時の effective LTV を 60 台前半へ引き下げる。USD.AI によれば loan の約四分の一から三分の一が初年で repayment されており、ゆえに hardware value の大幅な下落前に significant exposure を回収している。rapid depreciation──通常恐怖の対象であるが──amortization がそれをアウトランする場合、lender にとって有利である。第二に、各 new loan には現在 Barkr の value loss insurance が付帯しており、その AI-driven collateral valuation はミュンヘン再保険(A+/AA- rating の reinsurer)によって guarantee 及び reinsured されている。loan default かつ collateral sale price が Barkr 評価を下回る場合、差額はプロトコルへ支払われる。80% の LTV cap を踏まえば、USD.AI はこれを unpaid debt の full coverage と描述する。
insurance は risk を変化させたが除去はしていない。residual value risk を強力な counterparty へ移転した代わりに、Barkr valuation model と reinsurance の持続的有效性に対する新たな dependency を集中させた──coverage scope と USD.AI の off-chain execution は共に actual default wave テストを経験していない。loan は依然として 3 年で amortize されており、claimed 7 年の有効寿命と比較すれば faster hardware cycle がこの gap を狭める。数ヶ月前との違いは、non-performing liquidation が now まず insurer によって負担され、その後 depositors に波及する点である。
結論
図注:推論資本市場の概要と展望
現時点では、推論資本市場──オンチェーンおよびオフチェーン──は AI 産業の成長に比べ依然として微小である。オンチェーン製品がスケールするためには、もたらす優位性が持続可能かつ永続的であることを証明しなければならない。
これらの優位性は明確である。トークン化アクセス権(Venice)は推論に対する請求権を、サプライヤーがキャンセル可能なアカウントに縛られたサブスクリプションではなく、ホルダーが保持、再販、賃貸、またはエージェントへ委譲可能な bearer asset へと変更する。有用 PoW(Pearl と Ambient)はトークンエミッションを用いて推論を市場コスト未満に補助し、出力を検証可能とすることによって、買い手がサプライヤーがモデルをすり替えたりアクセスを遮断したりしないことを信頼しなくても支払い可能とする。ファイナンス(USD.AI)は illiquid な GPU クレジットを、ステーブルコイン保有者全員が資金提供および exit 可能な composable tool へと変化させ、伝統的クレジット業界よりも高速である。这三者之下,整個 stack は許可不要かつ programmatic である──これはチェーン上資本市場推論需要の大部分を駆動する可能性のある consumer である agent に最も自然に適した form である。暗号通貨は所有権、中立性、composability、資本調達が重要となる箇所に用いられている。
adoption resistance も大きい。計算力への実際の需要と暗号トークンへの実際の需要を結びつける者はいない。producing network はトークンを鋳造し売却し、emission を用いて market 未満の推論を補助する──emission は earning されると直ちに selling される。トークン化アクセス権の trade は使用 rather than issuer spec に基づいており、DIEM は主に speculative holders によって保有され、推論ではなく Venice への bet として priced されている。ファイナンスは例外である──唯一実際の client を持つ form:capital を必要とし cashflow で返済できる neocloud なので、その yield は interest を誘導するために mint されたトークンではなく served demand に由来する。現状まで、ファイナンス層は self-sustaining usage-driven demand を生み出すよりも speculative capital の吸引においてより success している。
オンチェーン推論資本市場が持続的な AI インフラの中で持つ真の優位性は、既存企業が最も得意とする領域──低コストでの大規模推論サービング──で競合することではない。資本を形成し、traditional finance が slow、small、または capability を欠く market へ reach することである。これは暗号通貨が絶えず再発見する pattern である──製品、exchange、model、または application そのものでは rarely win するが、pricing assets、fragmentation、financing、または settlement に関わらず、常にこれら周囲の金融層構築で fastest become する。暗号通貨は product や exchange そのもので勝つことは滅多にないが、金融層構築においては再び最速となる。
推論は最新かつ最大級の instance である。trillion 単位の大資産類別が real-time で assembly されており、compute as a financial asset の market structure──インドックス、futures、credit、tokenized capacity──はほぼ存在しない。この absence が opportunity である。today financial layer が機能しているのは、この structure 内で first genuine demand found した part だからであり、stack の残りは gamble である。同じ advantage は compute its own financiallyization の上昇とともに extend される。
推論市場が mature するまでに数年かかるかもしれないが、それを取り巻いて構築される金融層は現在形成されつつある。
更新(7 月 15 日):USD.AI に関する部分は更新され、protocol が default ローン claim 執行面の変更を反映している。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @galaxyhq














