


モルガン・スタンレー調査レポート解説:CPO 成長は 30 倍過大評価、TSMC 生産能力こそが制約条件
執筆:Rita
TechFlow ガイド
モルガン・スタンレーのこの CPO サプライチェーン報告書は、市場の甘い幻想を打ち砕いた。市場が現在語っている CPO のストーリーは以下の通りだ。「AI チップのトラフィック爆発→NVIDIA/Broadcom が共封装光学を必要とする→Spectrum スイッチの注文が殺到→サプライヤーが恩恵を受ける」。
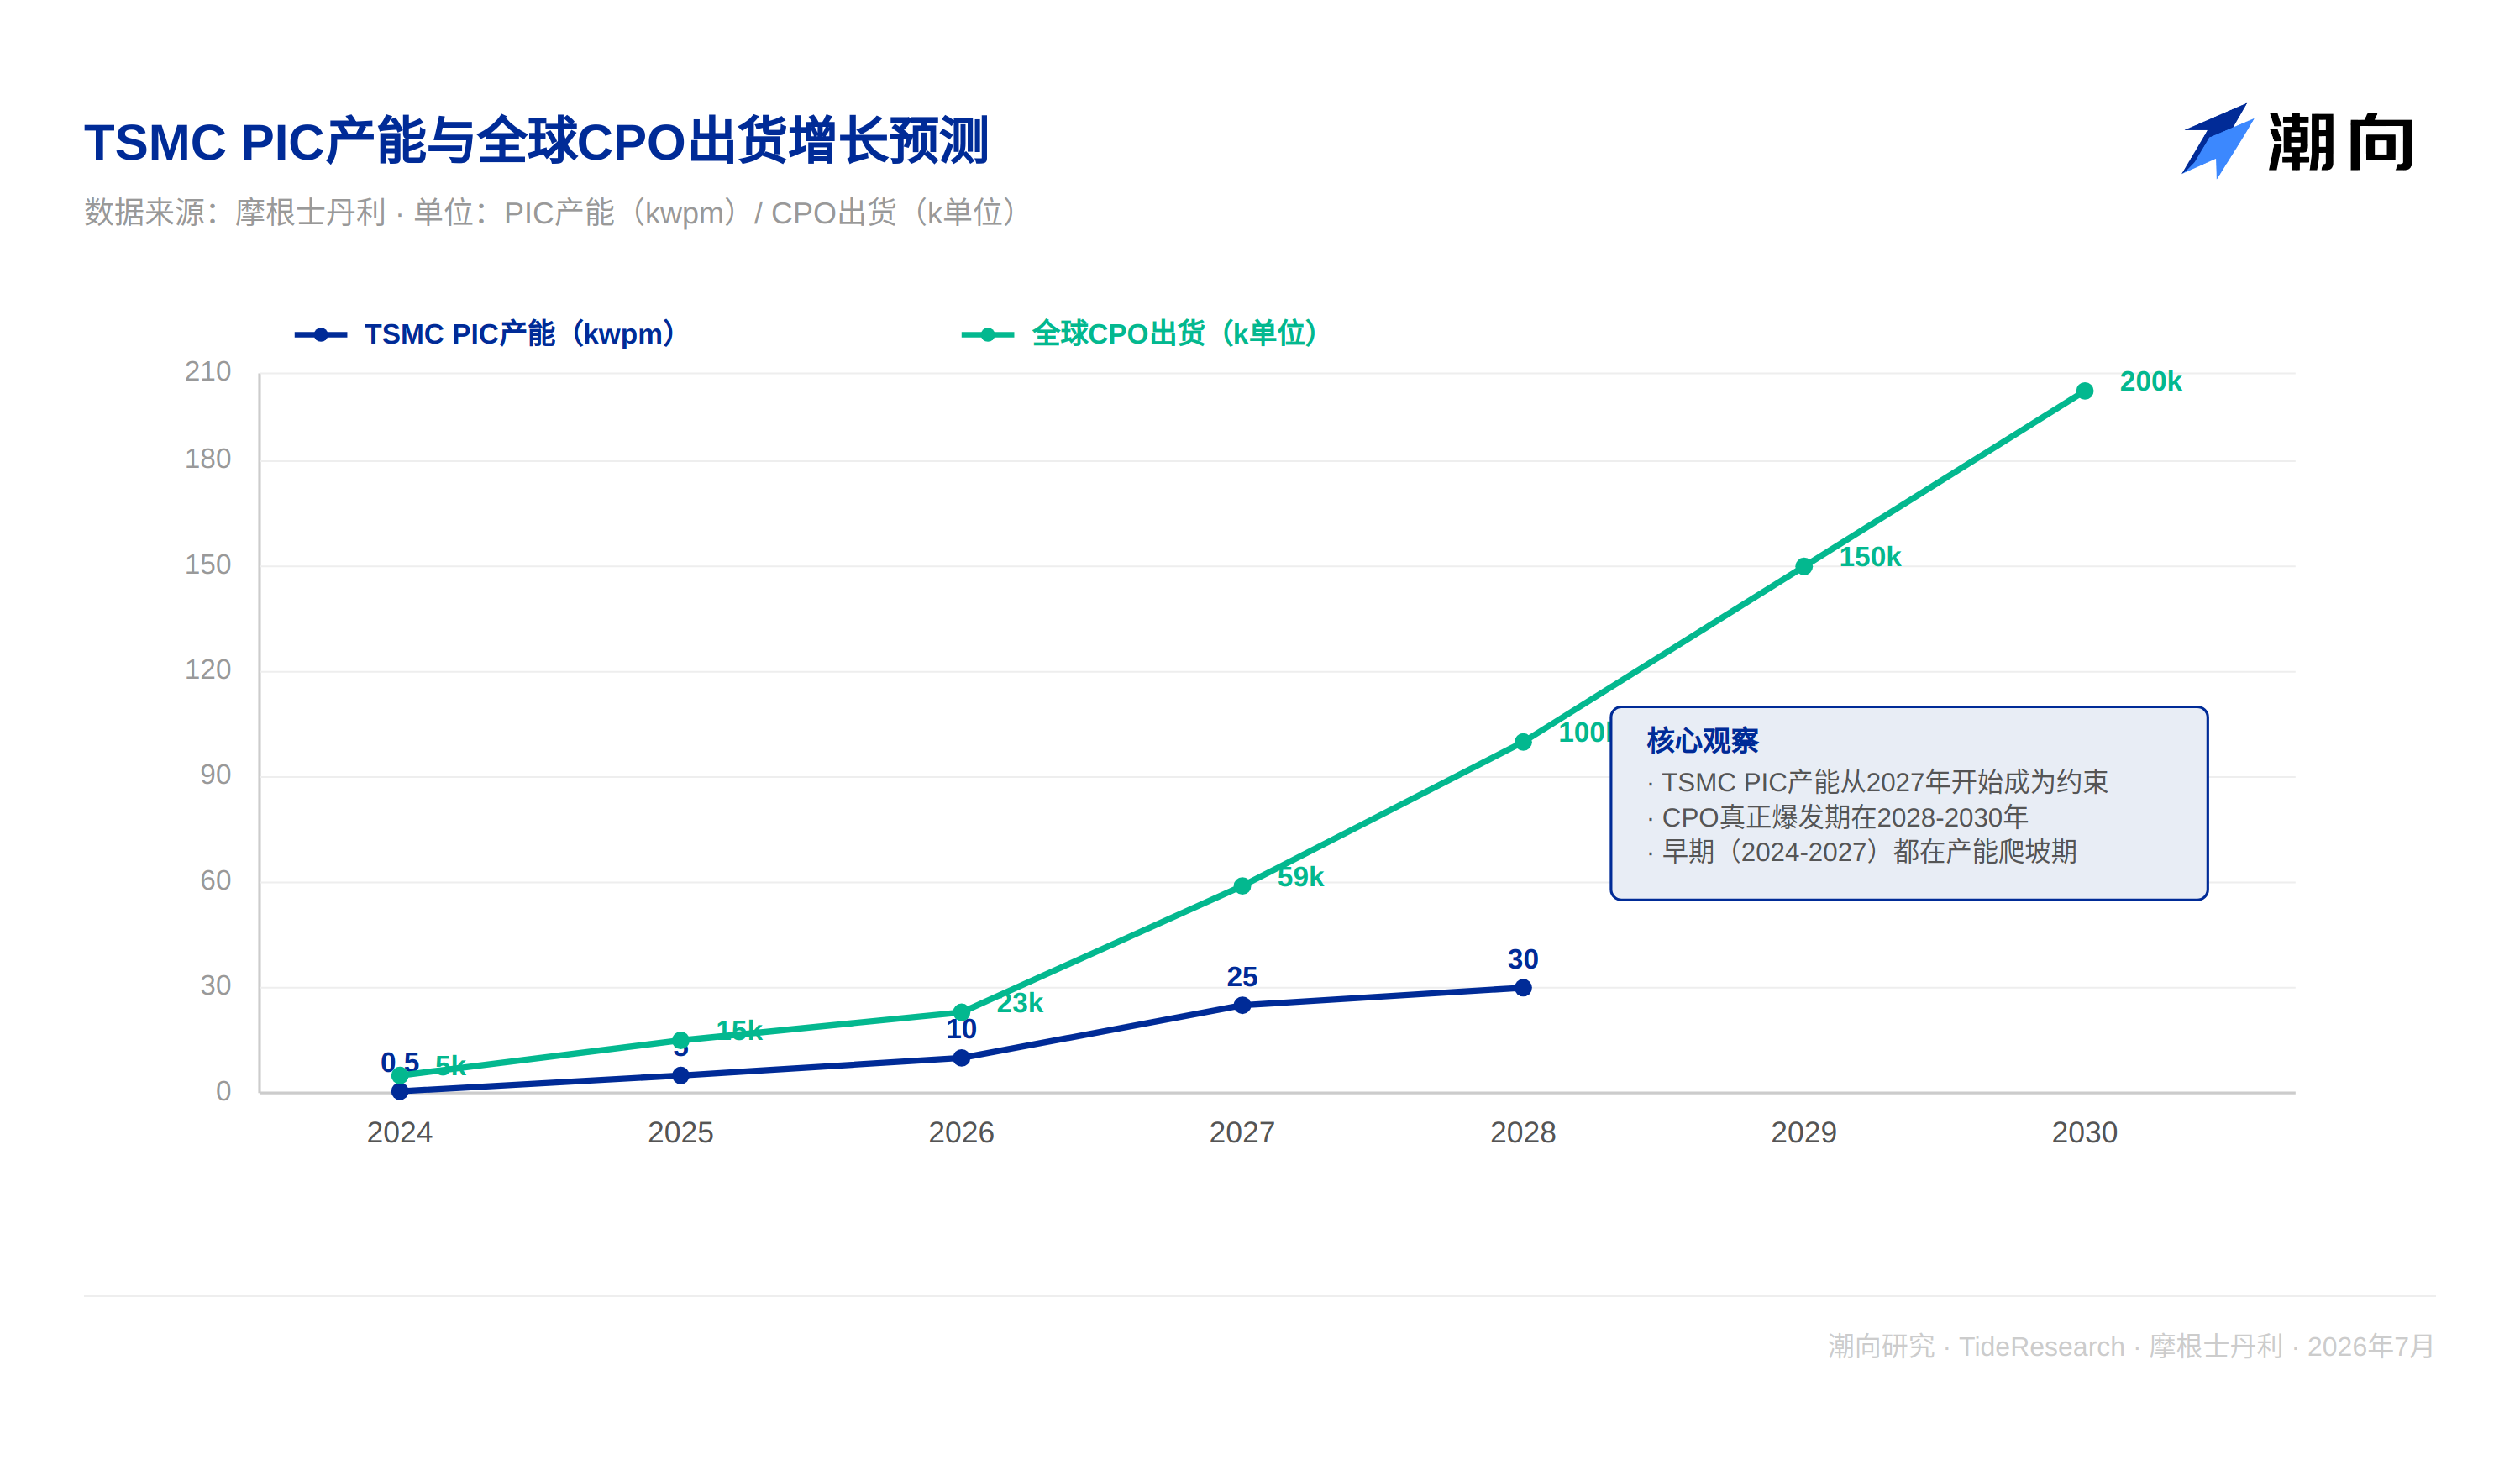
しかし、報告書のサプライチェーンチェックデータは別の物語を語っている。世界の CPO スイッチの 2026 年出荷量はわずか 23k ユニット、2027 年でも 59k に過ぎず、これは市場予想より 1 桁少ない。真のボトルネックは技術革新(GlassBridge は成熟している)ではなく、TSMC の PIC 生産能力の立ち上げ(2026 年はわずか 10kwpm、2027 年は 25kwpm)と光学エンジンの歩留まり(現在 20-50%)にある。
これは、NVDA、AVGO を保有する投資家にとって、2026 年第 4 四半期から 2027 年半ばにかけて、CPO 需要が再びガイダンスを下回り、株価が圧迫される可能性があることを意味する。アドバイスは明確だ。2026 年上半期に「CPO テーマ」を購入してはならない。むしろ、2027 年第 2 四半期の失望後に購入すべきだ。この頃には TSMC の歩留まりデータがより明確になり、真の需要も徐々に顕在化するだろう。
NVIDIA/Broadcom の CPO 注文は深刻に過大評価されている
NVIDIA と Broadcom の 2026-2027 年における Spectrum スイッチの出荷量は、市場予想を大きく下回る。FOCI の報告書によると、NVIDIA の FOCI に対する 2026 年の収入貢献度はわずか 18% であり、これは CPO スイッチの実際の出荷量がマクロな物語よりもはるかに小さいことを示している。
2026 年半ばに、NVIDIA または AVGO の四半期決算において、CPO 需要が予想に達하지 않아 ガイダンスが下方修正されるのを目撃したとしても、この失望は技術そのものではなく、生産能力と顧客検証のペースに起因するものだ。モルガン・スタンレーが示したデータは冷たくて否定しようがない。2024 年の世界の CPO スイッチ出荷は 5k ユニット、2025 年は約 15k、2026 年はわずか 23k だ。
市場の 2024 年時点の予想(多くのアナリストは 2026 年の CPO 出荷が 100k を超えると考えていた)と比較すると、実際の数字は予想の 22% 未満だ。
TSMC の PIC 生産能力と歩留まりこそが真の制約だ
真の制約は 2 つの工程から来る。PIC(光電相互接続の重要な中間体)の生産能力が最初のボトルネックだ。報告書は、TSMC の現在の PIC 生産能力が月間 500 枚であり、将来の目標は 2026 年の 10kwpm から 2027 年には少なくとも 25kwpm へ拡大することだと指摘している。
ベンチマークによると、TSMC の通常の生産能力拡張サイクルは 12-18 ヶ月であり、このタイムスケジュールは 2027 年半ばまで PIC 生産能力がボトルネックのままとなる可能性があることを意味する。これはまだ PIC の中間生産能力に過ぎず、下流では完全な光学エンジン挿入プロセス、パッケージング歩留まり(現在わずか 20-50%)、および最終的なシステム統合検証を考慮する必要がある。
昨年の実際の光学エンジン出荷量 0.39 万セットから見ると、2027 年の目標はようやく 7.78 万セット、2028 年で 48.60 万セットに達する。
光学エンジンの歩留まりの困難さが 2 番目のボトルネックだ。報告書は重要なデータに言及している。Insertion 2 の EPIC ウエハテストが「1 日 1 枚」から「6 時間 1 枚」に短縮された。
これはポジティブに聞こえるが、逆に言えば、テストプロセスを大幅に加速させる必要があるほど、以前の歩留まり問題が深刻であったことを示している。現在のインストール歩留まりは依然として 20-50% に過ぎず、2028 年の目標は 50% だ。
もし歩留まりが 2027 年末までに 30-40% で頭打ちになれば、実際に利用可能な光学エンジンの生産量は名目生産能力を大きく下回ることを意味する。
TSMC を保有する投資家にとって、CPO 事業は今後 2 年間で利益に貢献する可能性が、経営陣の楽観的な発言よりもはるかに小さいかもしれない。TSMC は財務報告で通常 CPO 生産能力の拡張を強調するが、実際の生産能力利用率と歩留まりの圧力により、この事業の総利益率が予想を下回る可能性がある。
TSM の 2026-2027 年財務ガイダンスには、CPO に関する慎重な表現(例:「歩留まり改善の不確実性」)が含まれると予想され、これが株価の圧力点となる可能性がある。NVDA の Spectrum スイッチ出荷曲線(23k→59k→100k)は、この事業が 2026-2027 年に売上高に貢献する度は極めて小さく、「新たな成長エンジン」という物語にはなり得ないことを意味する。
もし NVDA が 2027 年の財務報告で Spectrum 出荷が予想に達하지 않아 データセンター部門の成長率を下方修正しても、驚いてはならない。AVGO のリスクはより高い。AVGO の基数は NVDA よりも小さいからだ。一旦 Broadcom の CPO 注文が下方修正されれば、株価の反応はより激しい可能性がある。
光学機器企業の CPO 機会は深刻に過大評価されている
米国株の光ファイバーおよび光学機器企業(例:Lumentum、Coherent)の CPO 機会は深刻に過大評価されている。モルガン・スタンレーの報告書で言及された FAU および光学エンジンサプライヤーは主に台湾と日本の企業(FOCI、TFC、Senko)だが、米国株投資家は問うだろう。このような光学機器企業はどうなのか?
報告書が出した答えは率直だ。CPO 注文はまだ小さすぎり、ゲームチェンジャーにはなり得ない。光学エンジンを例にとると、2026 年通年の実際出荷はわずか 0.39 万セット、2027 年 7.78 万セット、2028 年になってようやく 48.60 万セットだ。
Lumentum の年間売上高は通常 15-20 億ドル規模であることを比較すると、CPO 事業は総利益率が高くても、2026-2027 年に貢献できる収入はせいぜい数千万ドルだ。さらに重要なのは技術路線の不確実性だ。伝統的な FAU 路線は Corning GlassBridge からの長期的な挑戦に直面している。
GlassBridge はガラス導波路のパッシブアライメントを通じて精密製造を回避しており、これは伝統的に工程集約的な FAU が徐々に代替される可能性があることを意味する。GlassBridge 自体は現在まだ大規模应用されておらず(報告書は明確に「大量生産段階には程遠い」と述べている)、そのため誰が最終的にこの技術競争を制するかは不確実だ。
しかし、もし GlassBridge が最終的に勝利すれば、伝統的な高精度 FAU 工藝に依存する企業(米国株光学デバイス企業を含む)の長期的な収益空間は圧迫されるだろう。
LITE、COHR などの光学機器株を保有する投資家へのアドバイスは、「CPO 需要」だけで購入または増資してはならないということだ。2026-2027 年に CPO が貢献する収入は極めて小さく、これらの企業の全体的な軌道を変えることはできない。
CPO ではなく、これらの企業の他の高速信号應用(データセンターの高速相互接続、5G 基地局など)におけるパフォーマンスに注目すべきだ。2026 年に LITE または COHR が「CPO 注文の見通し」に基づいてガイダンスを上方修正するのを見ても、慎重に対応すべきだ。これは経営陣が小さな注文の意義を誇張している可能性がある。
AllRing は CoWoS 生産能力の下方修正リスクに直面し、A 株の CPO 関与度は低い
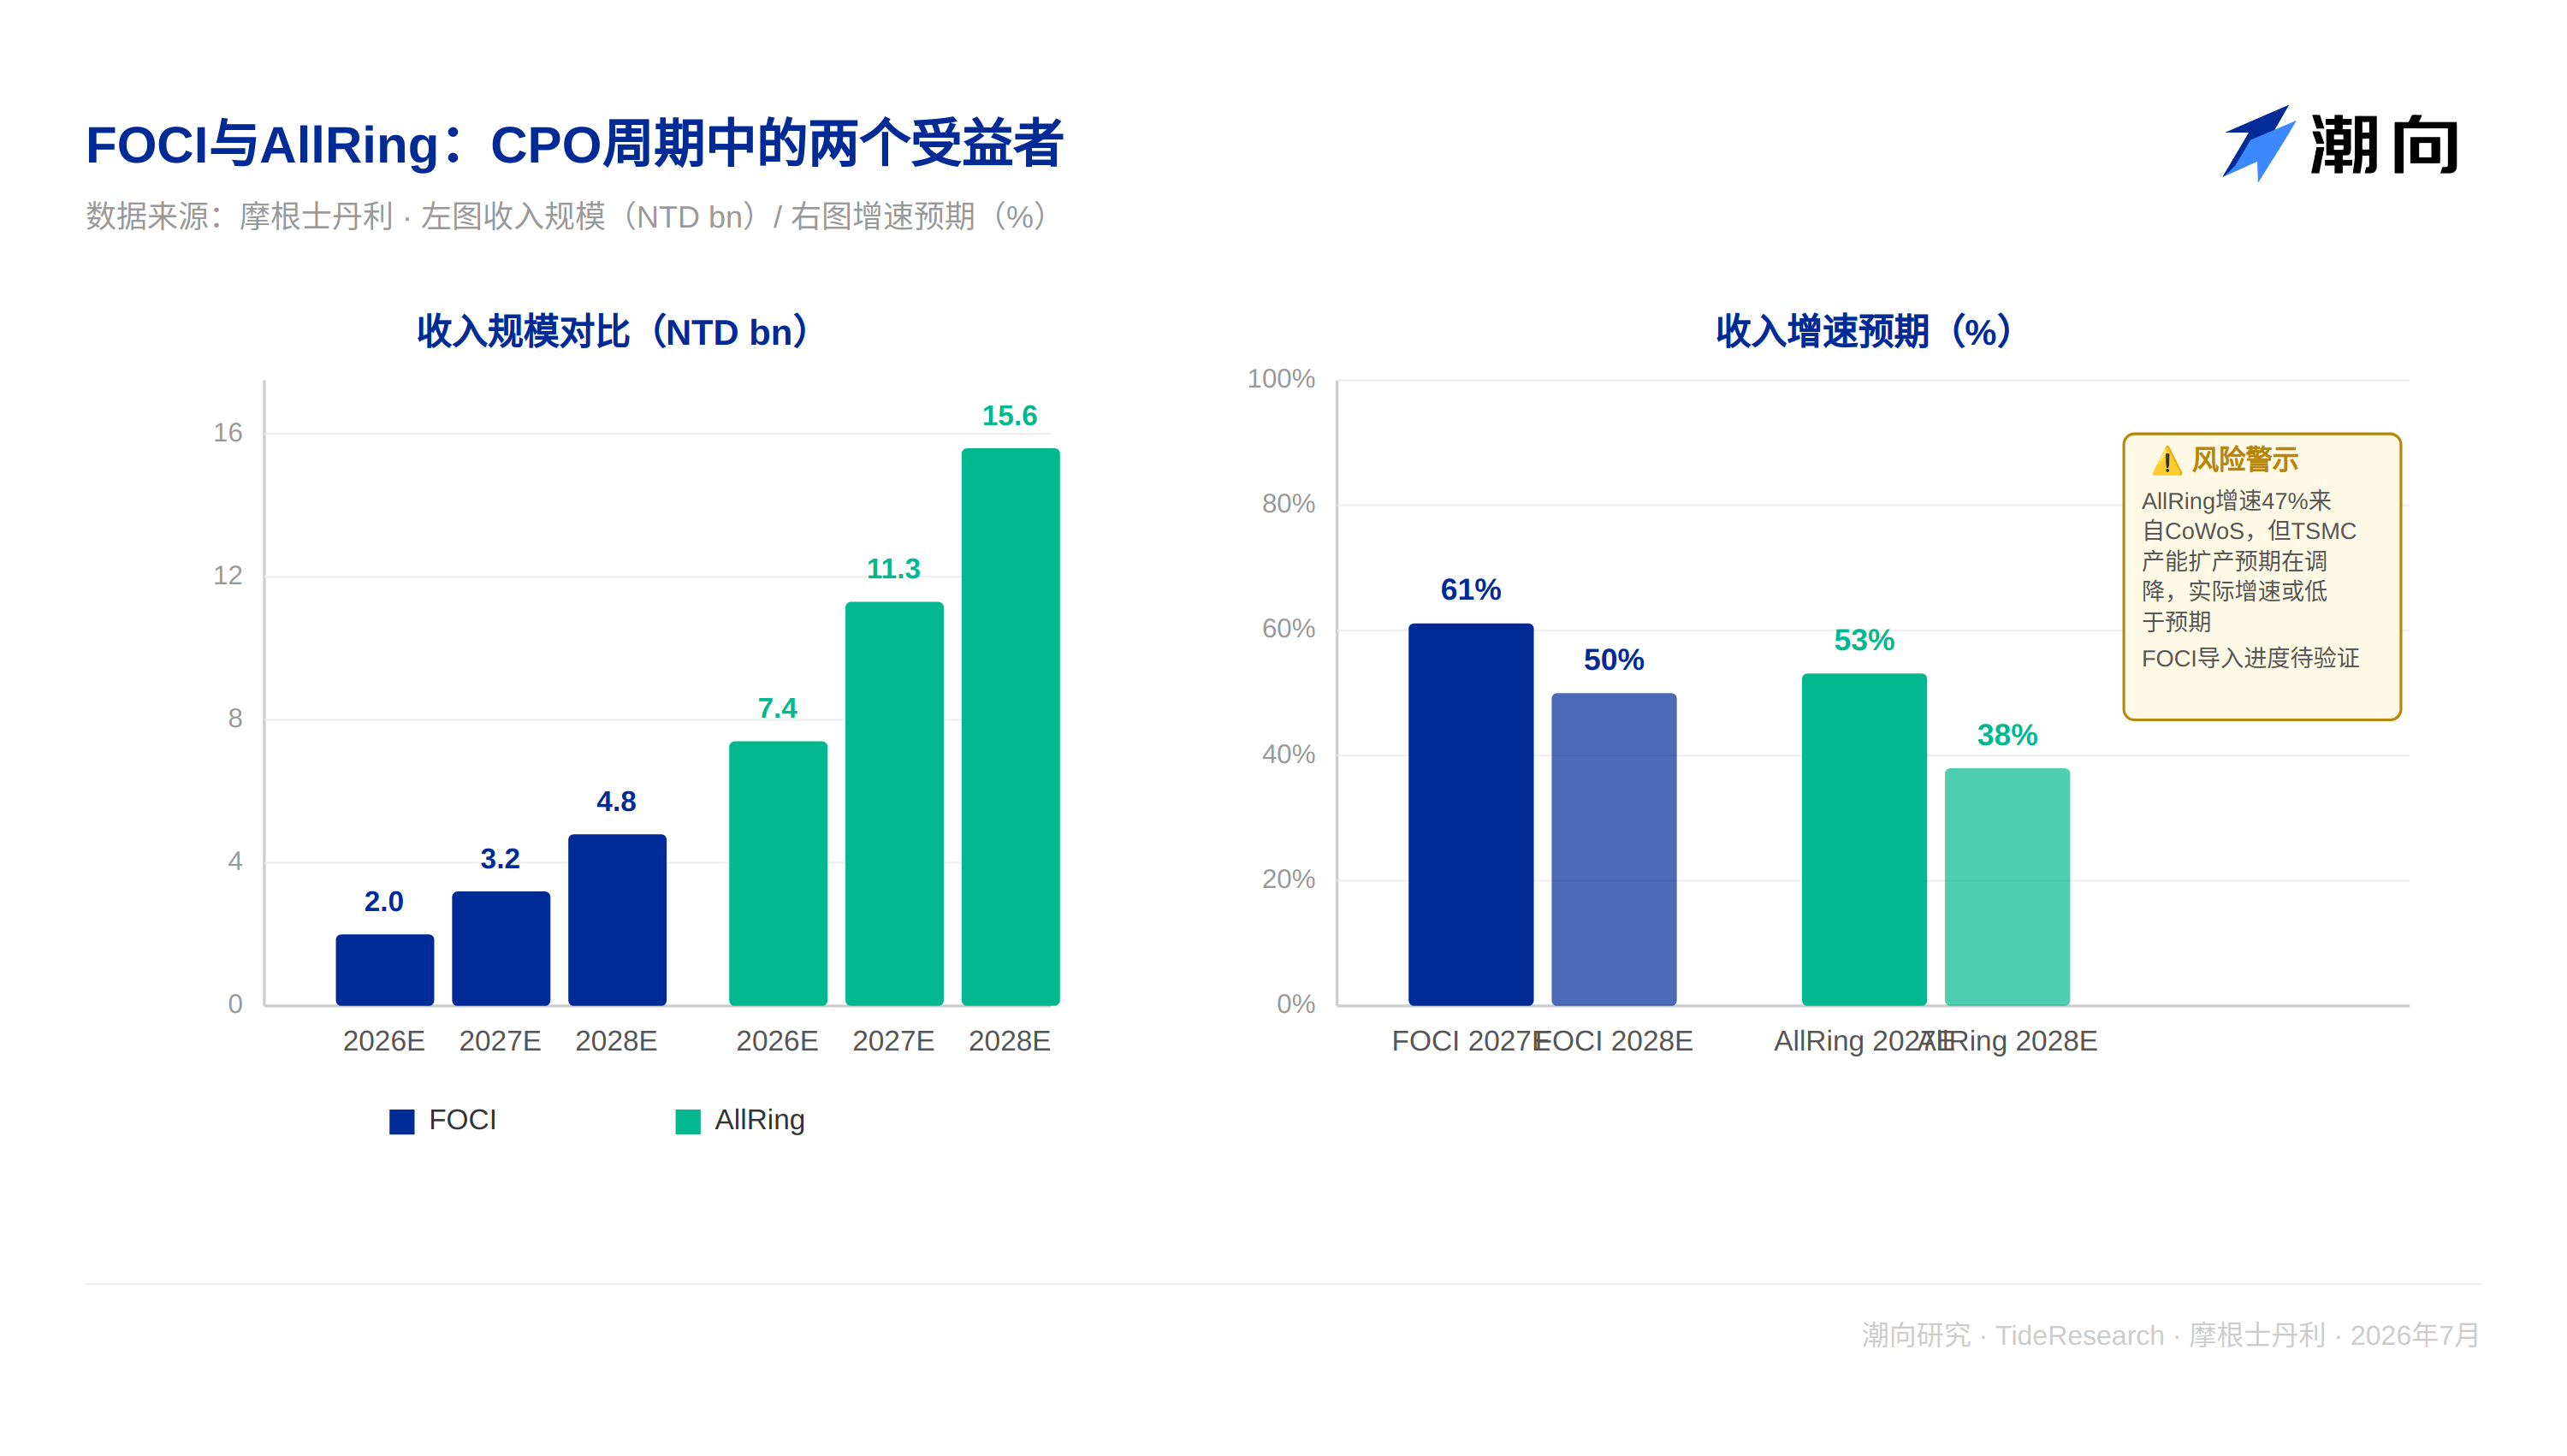
AllRing の物語はより複雑だ。2026 年、その CoWoS 関連収入は総収入の 79% を占めると予想され、主に TSMC および ASE/SPIL への装置供給によるものだ。しかし、モルガン・スタンレーのサプライチェーンチェックはある転換を示している。TSMC の CoWoS 生産能力予想は 2027 年の 45kwpm(以前)から 40kwpm へ下方修正され、2028 年は 75kwpm から 70kwpm へ低下した。
これは TSMC の CoWoS 増産の勢いが弱まっていることを意味し、その理由はハイエンド AI チップの CoWoS に対する需要が無限に膨張するわけではなく、CoPOS などの新型工藝が 2027 年以降徐々に代替する可能性があるためだ。
AllRing の 2027 年收入增速予想は 53%(74 億ドルから 113 億ドルへ)だが、この增速予測の前提は CoWoS の円滑な増産、Flip Chip の堅調な成長、そして新しい CPO パッケージングの迅速な実現だ。いずれかの工程の遅延(例えば TSMC の CoPOS テスト歩留まりがまだ予想に達していない、またはある顧客の CPO 導入が後ろ倒しになるなど)は、全体の增速を低下させるだろう。
A 株の CPO 関与度について、実際状況は「完全欠如」よりも複雑だ。中芯国際(688981)は国内最大のファウンドリとして、確実に CPO 工藝方面的な研究開発投入を行っている。光モジュール大手の中際旭創(300308)と新易盛(300502)もハイエンド光相互接続分野で関連製品ラインを持っている。
天孚通信(300394)のハイエンド光コネクターは伝統的な低頻応用に限定されない。Huawei などのチップ設計企業も自有 CPO 方案を推進している。真のボトルネックは、A 株企業が核心工藝設備(PIC 加工設備、光学エンジン製造など)やハイエンド FAU/GlassBridge といった工程で依然として欠如していることだ。
主な恩恵は下流の光モジュール、チップ設計など比較的成熟した工程に集中している。これにより、A 株投資家が「CPO 概念」を追捧しても、実際に得られるのは間接的な恩恵に過ぎず、核心設備/工藝からの直接的な恩恵ではない。
TechFlow の視点
モルガン・スタンレーがこの報告書で行った最も価値あることは、GlassBridge がどのように FAU を覆すかを解説するのではなく、CPO サイクルにおける真の緊縮制約を明らかにしたことだ。報告書は、CPO が急速に爆発できるかどうかを本当に決定するのは、TSMC の PIC 生産能力が如期に 25kwpm へ拡大できるか、光学エンジンの挿入歩留まりが 20-50% からより高い水準(特に 2028 年の 50% 目標)へ迅速に向上できるか、そして NVIDIA、Broadcom などの重要顧客のシステムレベル検証が按时に推進できるかだと指摘している。
この 3 つの条件のいずれかが滞れば、CPO サイクル全体は後ろに延期されるだろう。重要な制約条件はファウンドリの容量と工藝ノードの兑现であり、FAU コネクターの革新そのものではない。これに比べ、GlassBridge 自体の技術成熟度はむしろ相対的に確定しており、真のリスクはサプライチェーンの深さにある。
米国株投資家へのアドバイスは明確だ。NVDA、AVGO、TSM の「CPO 概念」株価を追って高値掴みしてはならない。2026 年第 2 四半期、第 3 四半期に、これらが CPO 需要の強勁さによって大幅高するのを見ても、それはむしろ売り方の機会だ。2027 年第 2 四半期後の失望を待て。
この頃には TSMC の歩留まりデータがより明確になり、真の CPO 需要も徐々に顕在化するだろう。その時こそが真の買い機会だ。LITE、COHR などの光学企業には慎重であれ。CPO が貢献する収入は 2026-2027 年に小さすぎて、これらの企業の高い評価額を支えるには不十分だ。
A 株投資家へのアドバイスは、この報告書を「逆指標」として捉えることだ。A 株チップ概念株が「CPO 機会」によって大幅高するのを見れば、それはむしろ市場がこの機会を過度に炒作していることを示しており、この時は調整リスクに警戒すべきだ。
真の国産代替機会は、CPO 産業チェーンが成熟した後、海外サプライヤーが貿易障壁の制限に直面した時に初めて現れるだろう。現在、A 株はハイエンドチップパッケージングと光相互接続分野でほとんど実質的な参与していない。
光コネクター分野には天孚通信があるが、天孚は主にデータセンターの低頻光コネクターを手掛けており、CPO の高速光集成には関与していない。フォトレジストと特殊ガスはチップ生産能力拡張の恩恵を受けるだろうが、CPO との関連度は米国株ほど直接的ではない。
免責事項
本文は TechFlow 研究が第三者証券会社の研究報告書に対して整理・解釈したものだ。文中で引用されたレーティング、目標株価、利益予測および関連判断はすべてモルガン・スタンレーのアナリストの視点であり、同機関の立場仅代表するものであり、TechFlow 研究の視点を代表するものではなく、いかなる投資アドバイスも構成しない。
市場にはリスクがあり、決策は独立して行う必要がある。本文はいかなる証券の売買の根拠としてはならない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo














