


機関投資家の参入は、暗号資産の勝利なのか、それとも崩壊なのか?
執筆:Meltem Demirors
翻訳:Saoirse、Foresight News
機関投資家がついに「暗号資産業界に参入した」——しかし、彼らは救済に来たのではない。
彼らは、暗号経済を自社の運用資産総額(AUM)拡大マシンへと変えるための手数料キャッシュフローとして利用しに来ているのだ。
これは評価でも批判でもなく、単なる事実観察である。
注意:以下で述べる私の見解は、主にトークン/デジタル通貨としての暗号資産を対象としており、金融インフラストラクチャーとしてのブロックチェーン(後者はそもそもトークンを必要とせず、現在の大多数のDeFiガバナンストークンもその点を示している)には必ずしも適用されない。
昨年のデジタル資産サミットから、私はこの立場を一貫して主張してきた。当時の基調講演のタイトルは『Believe in Something』であった。過去1年間、私の考えを変える出来事は何一つなかったどころか、むしろ状況はより明確になった。
最近、私の友人であるWintermuteのEvgeny氏およびMarkets IncのDean氏が、それぞれ暗号資産分野におけるいわゆる「機関採用」とそれが市場サイクルに与える影響について優れた記事を発表した。これらの記事に触発され、私は第三の論考を書き下ろすことにした。そこでは、両氏の議論を踏まえつつ、新たな視点——激変する資本構造と熾烈化するAUM争奪戦——を加えた。
全文を読む時間がない? 一言で要約すると:
「機関採用」は使命ではなく、搾取戦略である。
真の問題はただ一つ:暗号資産業界が、経済的価値をチェーン上に留め、伝統的金融(TradFi)へと絶え間なく流出させることなく、自らのネイティブな機関を十分に迅速に構築・育成できるかどうかである。
伝統的金融はすでに暗号経済の大部分の収益を搾取している
資金の流れを追うと、誰が暗号資産分野で実際に利益を得ているかは一目瞭然である:
DeFiプロトコルではなく、中本聡がビットコインのホワイトペーパーで本来排除しようとした金融機関である。
- USDTおよびUSDCのみで、年間約100億ドルの純金利差が生み出されており、その収益はTether、Coinbase、Circleに帰属する。これらは暗号エコシステムの重要な参加者ではあるが、最終的には株主に責任を負う。
- 米商務長官Howard Lutnick氏が率いるCantor Fitzgerald社は、Tetherの米国債運用やデジタル資産企業・投資商品向けの取引仲介を通じて、年間数億ドルを稼ぎ出している。
- トランプ元大統領、その一族およびパートナーは、一連の暗号資産関連プロジェクトおよびトークンツールを通じて、合計数十億ドルの利益を上げている。
- ブラックロック社のビットコインETF「IBIT」は、約18カ月でAUMを約1,000億ドルに達成し、史上で最も急速に規模を拡大したETFとなり、同社にとって最も収益性の高い商品となった。
- アポロ・グローバル・マネジメントなどの機関は、静かに暗号担保資産および国庫資金を自社のクレジットファンドおよびマルチアセットファンドへと導入している。
毎年、伝統的金融機関は暗号経済から数百億ドル乃至数千億ドル規模の資産と利益を搾取しており、しばしば価値を真正に創出するネイティブなプロトコルよりも多く稼いでいる。
無数のカンファレンスで機関参入を熱心に推進する「業界の革新者」と、X(旧Twitter)上でMemeコインを熱狂的に投機する「最前線の闘士」は、あなたが想像する以上に似ている。
私たちは、無批判的な称賛をやめて、自立した思考を始めるべき時だ。
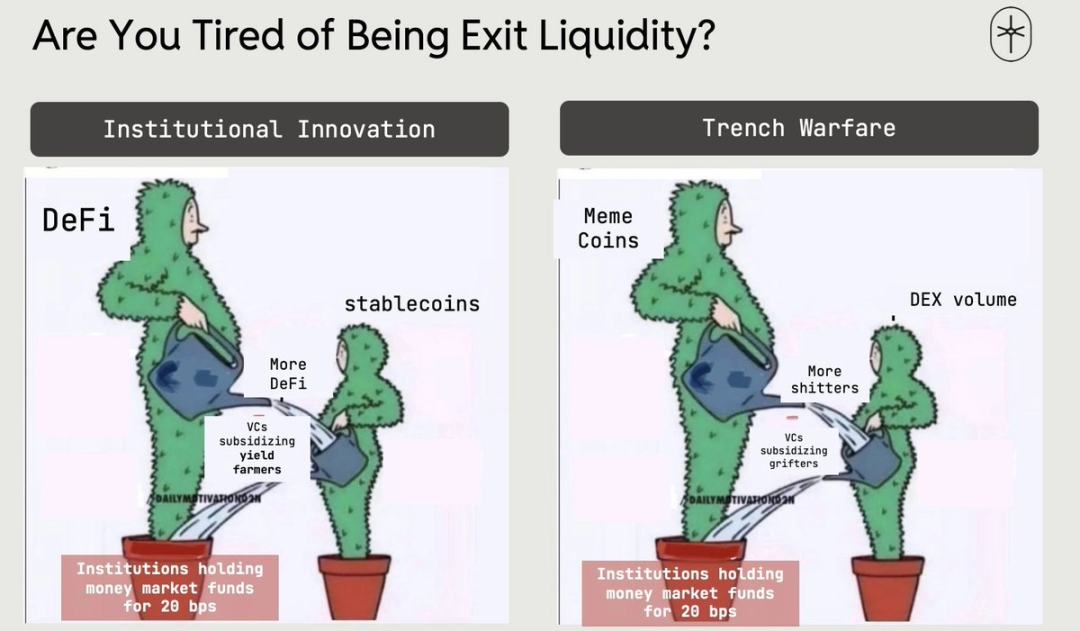
機関投資家は一体何を考えているのか?
企業の唯一の目的は、利益の最大化である。
暗号資産は、以下の2つの面で彼らの収益向上に貢献できる:
- コスト削減
分散型台帳、チェーン上担保、リアルタイム決済により、バックオフィスおよびミドルオフィスのコストを大幅に削減でき、担保資産の流動性および利用率を高めることができる。
- 収益創出
暗号資産をETF、トークン化ファンド、構造化商品、保管サービス、貸付、キャッシュ・マネジメントソリューションなどにパッケージ化すれば、すべてが豊かで持続的な手数料収入を生み出すだけでなく、暗号コミュニティからの熱狂的支持も得られる。
過去10年間、機関投資家は前者のみに注目していた。
2015年に私がDCGを設立した際、私は3年間、すべての金融機関に対し、ビットコインのグローバル台帳および最終決済の優位性を説いて回った。当時、金融機関は暗号資産を新たな収益源とは見なしておらず、むしろリスクが高すぎると判断し、取締役会にとってビットコインやトークン・エコシステムへの関与はまったく割に合わないと考えていた。
2018年初頭、私はDCGを退職しCoinSharesに加入した。当時、当社のAUMは数千万ドルから数十億ドルへと急成長した。少数ながらもビットコインに大胆に投資を始めた独立系投資マネジャーは、いずれも驚異的なリターンを獲得した。
2024年初頭が転換点であり、機関投資家は暗号資産を第二の収益創出手段——新たな収益マシン——として捉え始めた。
ブラックロック社のIBITの登場は、まさにダムを押し流す最後の一撃であった。
IBITは史上最も成功したETFとなり、ブラックロック社の利益水準を大きく押し上げた。
いくつかの重要な事実:
- IBITは上場から1年以内に700億ドル規模に達し、従来の記録保持者であるゴールドETF「GLD」の約5倍のスピードで成長した。
- 2024年末にIBITオプションが上場されると、さらに300億ドル超の資金が流入し、シェアは競合他社を圧倒、ビットコインETF全体の規模の半分以上を占めるに至った。
- IBITはブラックロック社が保有する最も収益性の高いETFである:約1,000億ドルのAUMから年間数億ドルの手数料を生み出し、同社が管理する約1兆ドル規模のS&P500ファンドを上回る収益を上げている。
IBITは業界全体に一つの標準解答を示した:
ビットコインおよびデジタル資産を、伝統的なファンド構造に組み込み、上場させ、安定的かつ豊かな手数料収入を生む「乳牛」へと変えること。
DAT(デジタル・アセット・トークン)、トークン化米国債、チェーン上マネーファンドに至るまで、すべてがこの手法のコピー&ペーストである。
AI関連資本支出のスーパーサイクルが世界の資本を食い尽くそうとしている
話題を少し変え、もう一つの重要なトレンドについて触れる——これこそが、私が2024年にIBITが上場した直後にCrucibleを設立した最大の理由でもある。
コンピューティング能力およびエネルギーのバリューチェーンが、今まさに世界の資本構造を再編している。
今後10年間で、AI経済(チップ、データセンター、電力、工場など)を構築するには、数十兆ドル規模の資本支出が必要となる。
その資金はどこから来るのか?
AIと直接結びついていないあらゆる流動資産——暗号資産、非AI株式、さらにはクレジット資産——が売却され、「必須のAI資産」と見なされるものへと交換されている。
同時に、多くのLP(有限責任出資者)は私募市場への配置比率が過剰であり、退出および返金が遅れており、静かに新たな私募クレジットおよびPE(私募株式)出資を削減または延期している。
資金調達サイクルは、より長期化・不安定化・予測困難化している。
質の高いAUM(運用資産総額)チャネルを巡る競争は白熱化している。
その結果として:
資産運用会社および私募ファンドが、保険資金、小口投資家および富裕層、主権財産基金から資金を必死に調達しようとしている一方で、従来の年金基金および寄付基金は撤退しつつある。
市場は現金に対して極度に飢えている。
見た目が資金プールに似ているものは、すべて吸い尽くされる。
チェーン上の資本は、次なるAUMの主戦場である
AUM(運用資産総額)争奪戦において、暗号資産はもはや奇妙なおもちゃではない——
それは、明々白々に眼前に広がる、数兆ドル規模の潜在的AUMなのである。
IBITは、暗号資産が巨額の収益マシンとなり得ること、そして機関投資家の「ハニーポット」になり得ることを証明した。
トランプ政権もまた、暗号イノベーションのために極めて緩和的な環境を全面的に整備することを表明している。
現在、チェーン上での資産運用および国庫資金は、すでに数千億ドル規模に達している。
- ステーブルコインの発行総額は約3,000億ドルで、うちUSDTが約60%、USDCが約25%を占める。
- マルチチェーンDeFiの総ロックアップ金額(TVL)は約900–1,000億ドル。
- トークン化マネーファンド、トークン化ゴールド、消費者ローン商品などのリアルワールドアセット(RWA)がさらに数百億ドル規模を加える。
- しかしながら、チェーン上の平均利回りは2–4%にとどまり、伝統的なマネーファンドの約4.1%を下回っている。Lidoの約180億ドル規模のstETHプールですら、利回りはわずか約2.3%に過ぎない。
資産蓄積を強く求めている投資家にとっては、これは「DeFiのロックアップ金額」ではなく、まだ十分に貨幣化されていないキャッシュフロー——パッケージ化・担保提供・再貸付・課金可能な資産——なのである。
これは道徳的評価ではなく、機関投資家の本能であり、人が呼吸するのと同じくらい自然なものである。
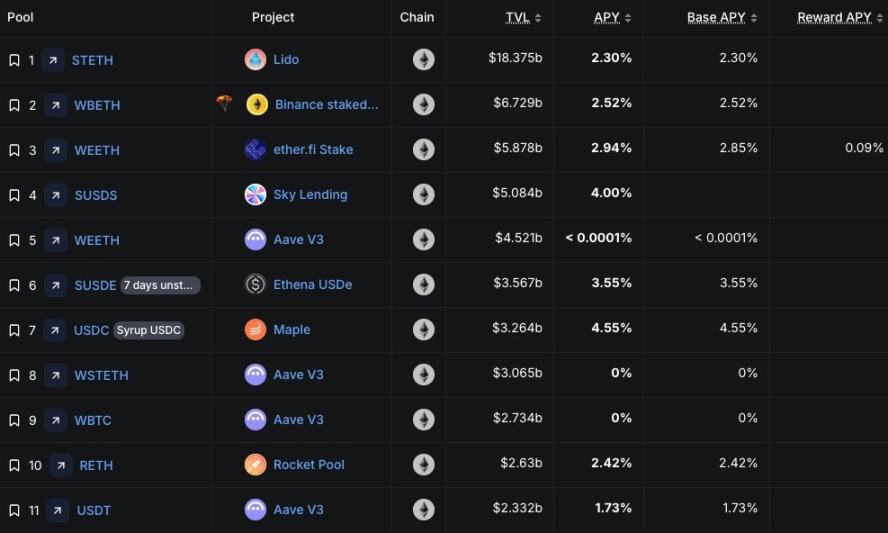
出典:DefiLlama
トークン化および規制適合パッケージングによって、もともと「禁じられた領域」であった暗号資産の資本が、伝統的な信託管理およびリスク管理フレームワークに適合した課金型AUMへと変貌した。
企業、DAO、プロトコルが巨額の暗号財務資金を蓄積し、より安全な外部収益を求める際に、資産運用会社はこうした資産を再びトークン化ファンド、マネーファンド、構造化商品へと再パッケージ化できる。
資金圧力に直面し、トラフィック競争が激化している企業にとって:
暗号資産の貸借対照表を「略奪」することは、既に飽和状態にある伝統的チャネルを切り開かずに済む、課金型AUM拡大の最も潔い方法の一つである。
警鐘:行動を起こさなければ、ただ飲み込まれるだけである
西側諸国が、自国の文化や価値観を共有しない集団を招き入れ、今まさに社会的・経済的な代償を支払っているように、暗号資産業界も同様の生存危機に直面している。
暗号経済およびその中心的な意見指導者は、業界の核心的価値観を共有せず、ネイティブな経済成長にも貢献しようとしない伝統的金融機関を招き入れている。
業界全体は、近い将来、社会的・経済的な代償を支払うことになるだろう。
このまま放置すれば、暗号経済は最終的に、伝統的金融機関によるAUM(運用資産総額)拡大のための、また一つの流動性従属体にすぎなくなるだろう。
唯一の出口は:
自らのネイティブな機関を、できるだけ速く構築・強化することである。
チェーン上資産運用、リスク管理・引き受け、ネイティブな金融商品、暗号資産ネイティブなポートフォリオ配分機関など——
こうした機関は、財務資金のAUM競争に対応し、暗号資産の長期的利益に奉仕する商品を設計し、経済的価値を暗号エコシステム内部に留め、伝統的大手企業の利益水準を高めるための外部流出を防ぐことができる。
もし今、暗号資産ネイティブな機関の育成を最優先課題としなければ、「機関採用」という言葉は勝利ではなく、単なる買収・吸収を意味するだろう。
何かを守り抜かねば、何も残らない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @Melt_Dem
















