制御された衰退:金融そのものが経済となるとき
執筆:arndxt
翻訳:AididiaoJP、Foresight News
市場は自ら修正されることはない。政府が再び生産関数のキーファクターとなっている。
最終的な結末は崩壊ではなく、反射的な流動性と政策的足場に依存して生き延びる金融システムによる、統制された減速衰退となる可能性がある。それは生産的な再投資ではなく、金融そのものが経済の主導権を握った結果である。
アメリカ経済は管理型資本主義の時代へと突入している。
-
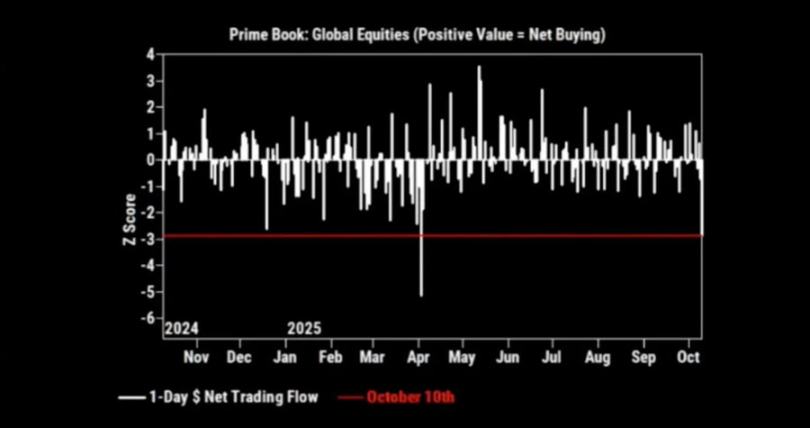
株式は下落局面にある
-
債務が支配的となっている
-
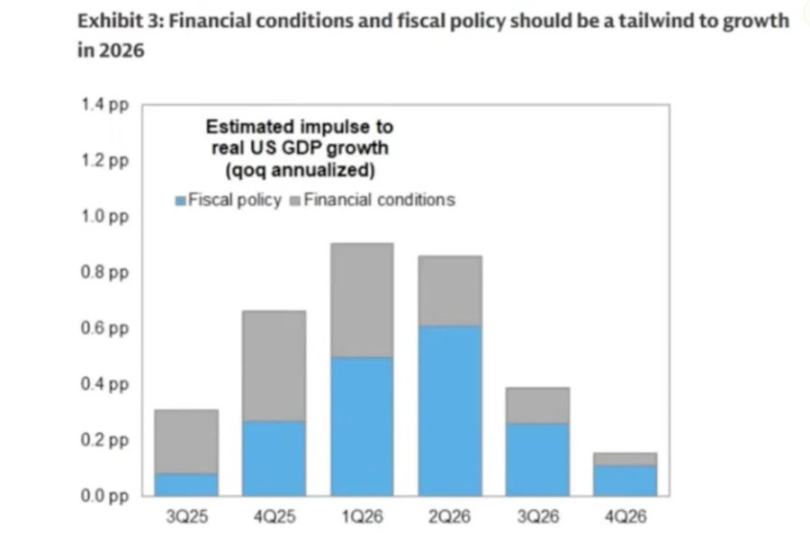
政策が新たな成長推進力になっている
-
金融そのものが経済の主導部門となっている
名目成長は作り出すことができるが、真の生産性を回復するには、資本、労働力、イノベーションの間のつながりを取り戻さなければならない。
この点が欠けている限り、体制は維持されるかもしれないが、複利効果をもたらすことはなくなる。
資本構成の構造的変化
かつてアメリカ資本主義の中心的エンジンであった株式市場は、現在、広範なアメリカ企業に対して体系的に利用可能な資本を提供できていない。その結果、中堅市場および資本集約型業界の大部分で、プライベートクレジットへの大規模なシフトが起こっており、ここではプライベートクレジットが事実上の資本配分者として機能している。
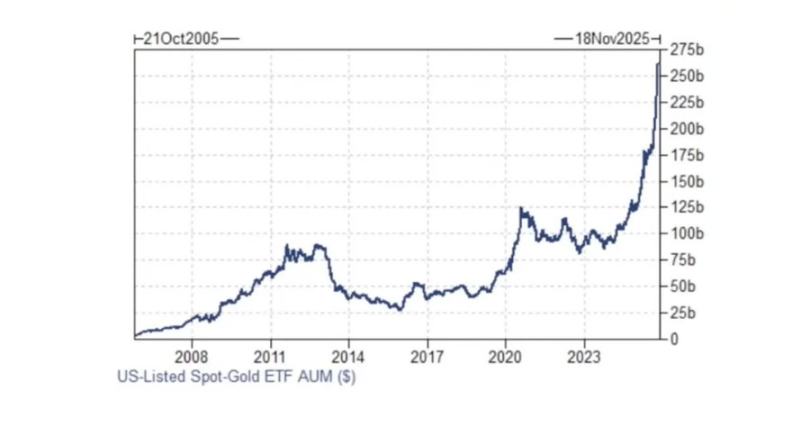
公開株式発行件数は依然として数十年来の低水準近くにあり、一方でプライベート債務の運用資産総額は1.7兆ドルを超えている。これは金融化後期の鏡像である。企業が株式ではなく債務を好むのは、信用度が高くなったからではなく、公開市場の構造が損なわれているためである。低い流動性、パッシブ投資の集中、資産集約型ビジネスモデルに対する評価倍率のペナルティにより、上場することが最適選択ではなくなっている。
これにより異常なインセンティブループが生じている。誰も貸借対照表を持ちたがらないのだ。資産を軽くし、家賃収益を搾取するビジネスモデルが評価フレームワークを支配し、資本集約型のイノベーションは株式資金を得られないまま放置されている。一方で、プライベートクレジットは「資産獲得(アセット・キャプチャ)」モデルを採用している。貸し手は成功時には高金利スプレッドを得て、失敗時にはハードアセットを取得するという、どちらの結果でも勝者となる構造だ。
金融化の時代
この傾向は40年にわたる過剰な金融化実験の頂点である。金利が構造的に成長率を下回る中、投資家は生産的投資を通じてではなく、金融資産の値上がりとレバレッジ拡大によってリターンを追求するようになった。
主な帰結:
-
家計は停滞する賃金の代わりに、資産価格の上昇で生活を支えるようになった。
-
企業は株主至上主義を優先し、生産を外部委託し、ファイナンシャル・エンジニアリングを追求する。
-
経済成長は生産性と乖離し、需要を維持するために資産インフレに依存するようになる。
この「債務が生産的用途を持たない」というダイナミクスは国内工業基盤を空洞化させ、労働報酬ではなく資本報酬を最適化した経済を生み出した。
排除効果と信用の反射性
パンデミック後の財政体制はこの問題をさらに悪化させた。記録的な主権債務発行が公開信用市場において民間借り手を排除し、資本をプライベートローン構造へと押しやった。
現在、プライベートクレジットファンドは人為的に圧縮された公開利回り差に基づいて融資価格を設定しており、反身的なフィードバックループを生み出している。
-
公開発行が減少
-
強制的な買い手が限られたハイイールド供給を追いかける
-
利回り差が縮小
-
プライベートクレジットの再価格が低下
-
より多くの発行がプライベートへ移行
-
ループが強化される
同時に、2020年以降、FRBが社債市場に対して行った暗黙の支援は利回り差そのものの情報的価値を歪めており、違約リスクはもはや市場で価格付けられておらず、政策によって管理されている。
パッシブ投資の問題
パッシブ投資の台頭は価格発見をさらに破壊した。インデックスに基づく資金フローが株式取引量を支配し、所有権は少数の兆ドル規模の資産運用会社に集中している。これらの機関のインセンティブは均質化され、ベンチマーク拘束されている。
その結果:
-
中小規模の上場企業は構造的な流動性不足に苦しんでいる。
-
株式調査のカバレッジが崩壊している。
-
IPO市場は縮小し、一般投資家が参加できない後期プライベートラウンド(Fシリーズ、Gシリーズなど)に置き換えられている。
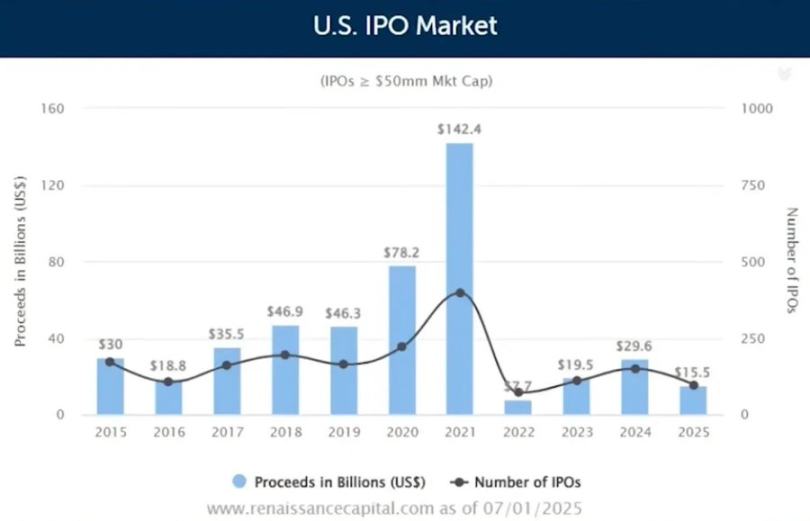
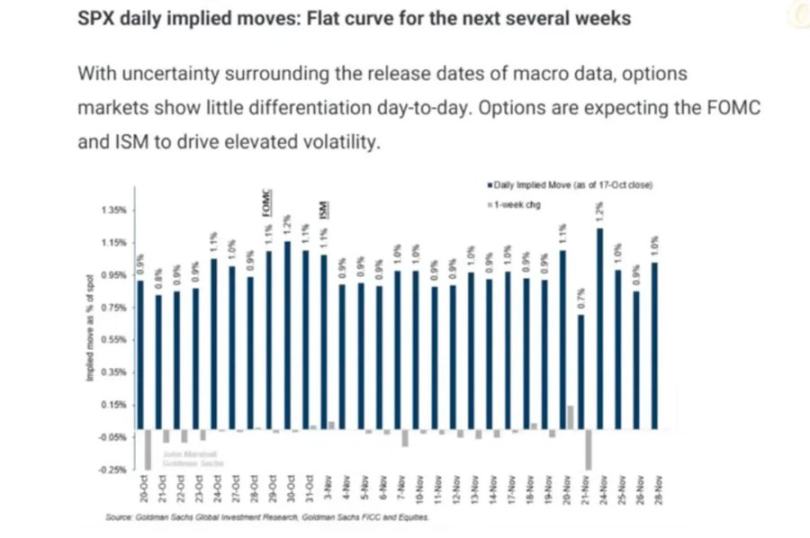
市場の広がりと活力は寡占的集中とアルゴリズム的流動性に取って代わられ、資金フローが逆転した際にボラティリティのクラスタリングを引き起こす。
イノベーションの排除
金融の均質性は実体経済にも反映されている。健全な資本主義体制には、異質的なインセンティブが必要である。起業家、貸し手、投資家がそれぞれ異なる目標と時間軸を持つことで、多様なリスクが生まれる。一方、今日の市場構造はリスクテイキングを単一の次元に圧縮している――リスク制約下でのリターン最大化のみ。
歴史的に、イノベーションは多様な業界と資本構造の交差点で繁栄してきた。「誰もが貸し出しを行い、誰も投資しない」という生態系の崩壊は、偶発的なイノベーションと長期的生産性向上の機会を減少させている。
新産業政策の必要性
こうした構造的劣化が有機的成長の潜在力を蝕む中、国家が再び主要な経済主体として登場している。《半導体法》からグリーン補助金まで、財政的産業政策が民間資本の失敗を補うために活用されている。
これは米中モデルの部分的逆転を意味する。アメリカは今や、特定の官民パートナーシップを通じてサプライチェーンを再アンカーし、名目成長を創出しようとしている。一方中国は国営企業と製造業を駆使して世界的覇権を主張している。
しかし、実行は依然として不均衡であり、政治的制約、資源の非効率性、地理的ミスマッチ(例:水不足のアリゾナ州に半導体工場を建設)に悩まされている。それでも、哲学的転換は決定的である。
社会的契約と政治的反射性
40年に及ぶ金融化の結果は、資産富と賃金所得の格差に現れている。住宅と株式はGDPに占める割合が記録的な水準に達している一方で、実質賃金は横ばいが続いている。
機会の再分配を、移転支払いではなく所有権を通じて行えない限り、政治的安定は侵食される。関税から産業的ナショナリズムまで、ポピュリズムと保護主義運動の台頭は、経済的権利の剥奪の症状である。アメリカはこれに対して免疫ではなく、むしろこの実験の先頭に立っている。
展望:停滞、国家資本主義、そして選択的成長
単一の「ミンスキー・モーメント」とは異なり、この体制は漸進的な劣化を意味する。実質リターンの低下、緩やかな非株式化、政策介入による断続的な変動の管理である。
注目すべき主要テーマ:
-
公的信用の支配:赤字が継続する中、排除効果はますます強まる
-
産業の本国回帰:補助金を通じた政府主導の名目成長
-
プライベートクレジットの飽和:最終的には利益率の圧迫と個別的違約を招く
-
株式市場の停滞:成長よりも確実性を求める資本の流れにより、PERは10年にわたり圧縮される
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @arndxt_xo