


LINK 研究レポート解説:ドルのトークン化で隠れた大勝者、30倍の上昇余地はどこから来るのか?
最近暗号資産市場に注目しているなら、LINKの強力なパフォーマンスに気づいたことだろう。
公開データによると、LINKはここ1か月で約30%上昇した。物語がさほど盛り上がらない古いコインとしては、このパフォーマンスは十分に目立っており、最近SNS上でのLINKに関する議論もますます増えている。
しかし、大多数の人々がまだLINKが単なる「オラクルトークン」なのかどうかを議論している間に、モルガン・スタンレー、SWIFT、マスターカード、DTCCといった世界最大の金融機関はすでにChainlinkをブロックチェーン戦略の中核に静かに採用している。
最近、暗号資産投資機関M31 Capitalは90ページに及ぶ詳細なリサーチレポートを発表し、大胆な予測を提示した。LINKにはまだ20〜30倍の上昇余地があるというものだ。
同レポートは、世界の金融資産のトークン化の波が30兆ドル規模のチャンスをもたらすと指摘しており、Chainlinkはその一参加者ではなく、ブロックチェーンミドルウェア分野における唯一のインフラ独占企業であるとしている。
TechFlowは当該レポートを解釈・整理し、主要な見解とデータを抽出して、より良い読解を可能にした。
(注:本レポートおよび解説はいかなる投資助言にも該当しません。暗号資産市場は変動が激しいため、各自で調査と判断を行うようお願いします。)
核心的な投資ロジック:相対的に価値が割安、「買い」のストーリーが浮上
報告書は全体として、LINKは現在の暗号資産市場において最も優れたリスク/リターンの投資機会の一つであると評価しており、主な根拠は以下の通り。
-
30兆ドル規模の大トレンドの主要受益者 ― 世界の金融システムがトークン化へと移行中
-
オンチェーン金融ミドルウェアにおける完全独占的地位 ― 技術的信頼性と機関的信任という点で同等の競合他社は存在しない
-
誤解されている資産 ― 無類の統合度と支配的な市場シェアを持つにもかかわらず、時価総額は戦略的価値に比べてはるかに低い
-
現実的な20〜30倍の上昇余地 ― 客観的に劣る比較対象資産XRPの取引価格はLINKの15倍
具体的には、報告書はLINKがなぜ現在割安とされているのかを3つの観点から詳述している。
-
RWAの波の見えない受益者
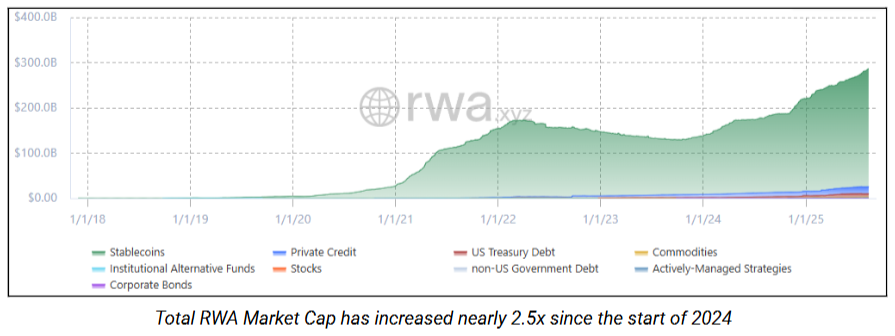
2024年以降、リアルワールドアセット(RWA)のトークン化市場は2.5倍に成長した。BlackRockのBUIDLトークン化マネーファンドはすでに20億ドルの規模に達しており、モルガン・チェース、ゴールドマン・サックス、チャールズ・シュワブなどの伝統的金融大手も試験段階を超え、実際に展開を開始している。
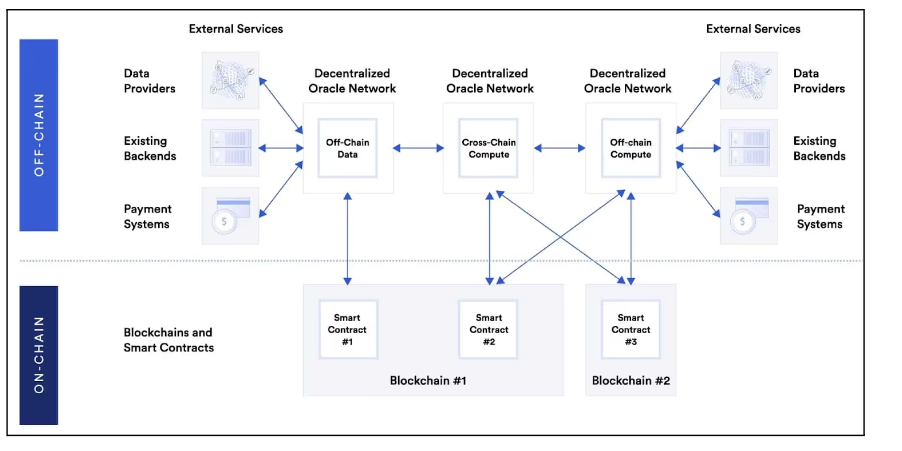
だが、トークン化された米国国債はどのように現在の金利を知るのか? ブロックチェーン上の金トークンは実物準備をどう検証するのか? 跨ぎチェーン間の資産移転は安全かつ規制遵守をどう保証するのか?
これらすべてにChainlinkが必要となる。すべての前提は、信頼できるデータおよび相互運用性レイヤーの存在にある。
-
ビジネスでは独占状態だが、価値は過小評価
Chainlinkはその分野において真の独占企業である:
-
24兆ドル以上のオンチェーン取引価値がChainlinkを通じて実現
-
850億ドルの保護された総価値(TVS)
-
180億回以上の検証済みメッセージ数
-
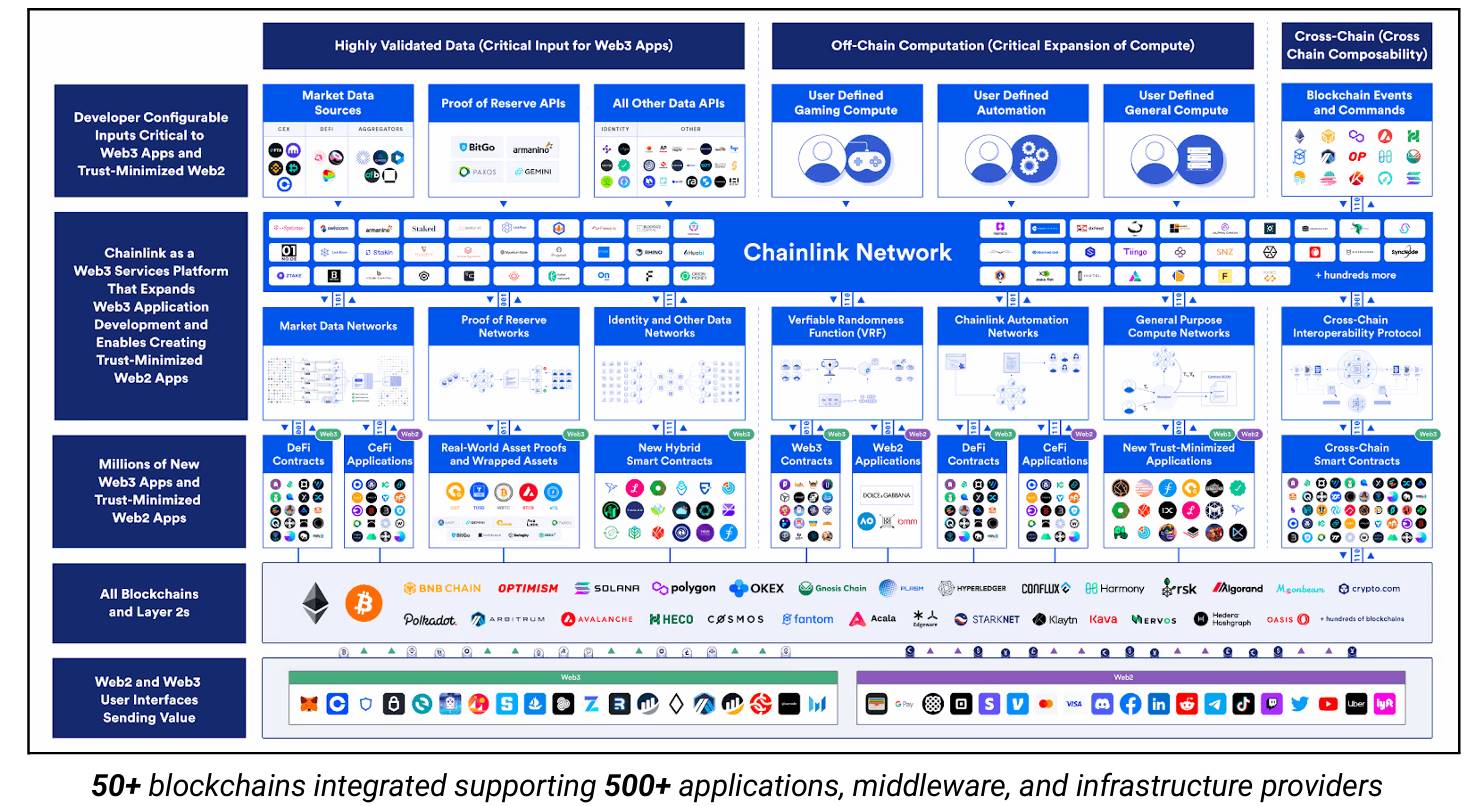
50以上のブロックチェーン、500以上のアプリケーションとの統合
どの競合も、Chainlinkが持つ技術的信頼性、製品の広範性、コンプライアンス能力、機関的信任の組み合わせを提供することはできない。一度統合されれば、高い切り替えコストと自己強化ネットワーク効果を持つキーミッションインフラとなる。
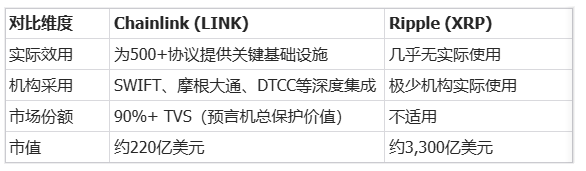
比較として、XRPの時価総額はLINKの15倍だが、実際に提供する価値はLINKの10分の1にも満たない。
-
ストーリーの反転
長年にわたり、LINKは「チームによる売り浴びせ」という否定的なストーリーを背負ってきた。しかし、2024年8月に導入されたLINKリザーブメカニズムが状況を変えた。
以前:Chainlink Labsは運営資金を得るためにトークンを売却しており、継続的な売り圧力を生んでいた
現在:数億ドル規模の企業収益が自動的にLINK購入に回され、継続的な買い需要を創出
さらに多くの提携の期待、そして今後12〜18か月以内に多数の機関パイロットが実稼働に入ることで、検証可能なオンチェーン収益は大幅に急増すると見込まれる。
市場は依然として旧来の視点でLINKを見ているが、ファンダメンタルズはすでに根本的に変化している。この認識のギャップこそ、巨大な投資機会の源泉なのである。
世界の金融大手が採用するChainlinkの地図
報告書は、特に伝統的金融機関との重要な提携事例をいくつか紹介している。
-
SWIFT:2024年11月、Chainlink CCIPを使用して従来のSWIFTメッセージがオンチェーンのトークン操作をトリガー
-
参加機関:ANZ、BNPパリバ、バンク・オブ・ニューヨーク・メロン、シティグループ、クリアストリーム、ユーロクリア、ロイズ銀行など。パブリックチェーンとプライベートチェーン間でのトークン化資産の移転を成功裏にシミュレーション
-
モルガン・チェースKinexys:2025年6月、モルガン・チェースのブロックチェーン部門KinexysがOndo Financeと初の跨ぎチェーンDvP決済(代金引換)を完了
-
Chainlinkの役割:CRE(エンタープライズランタイム環境)がワークフローを調整、CCIPプロトコルが跨ぎチェーンメッセージの安全性を確保
-
ホワイトハウスの承認、技術および政策的支援
-
ホワイトハウスの暗号サミットに創設者Sergey Nazarovが招待され、大統領および閣僚と直接対話
-
ホワイトハウスのデジタル資産報告書にて、Chainlinkが正式にデジタル資産エコシステムの中核インフラと認定
-
Chainlinkは連邦政府機関向けに10以上のブロックチェーン利用ケースの詳細なプランを発表
最も重要なのは、これらが孤立した実験ではないことであり、成功した各パイロットはそれぞれのユースケースを示している。これらのユースケースにはすべてChainLinkの影があり、ただ表舞台に立っていないだけだ。
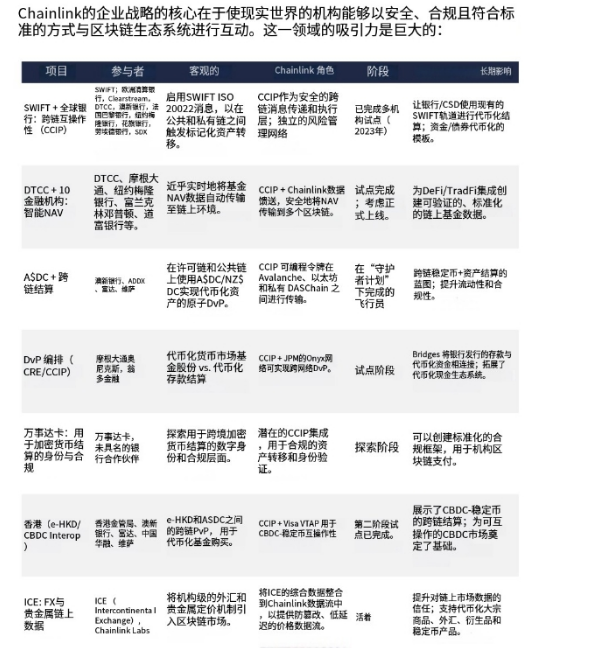
(Chainlinkの典型的な企業提携事例、AI翻訳)
オラクルにとどまらず、ミドルウェアにおける独占的地位
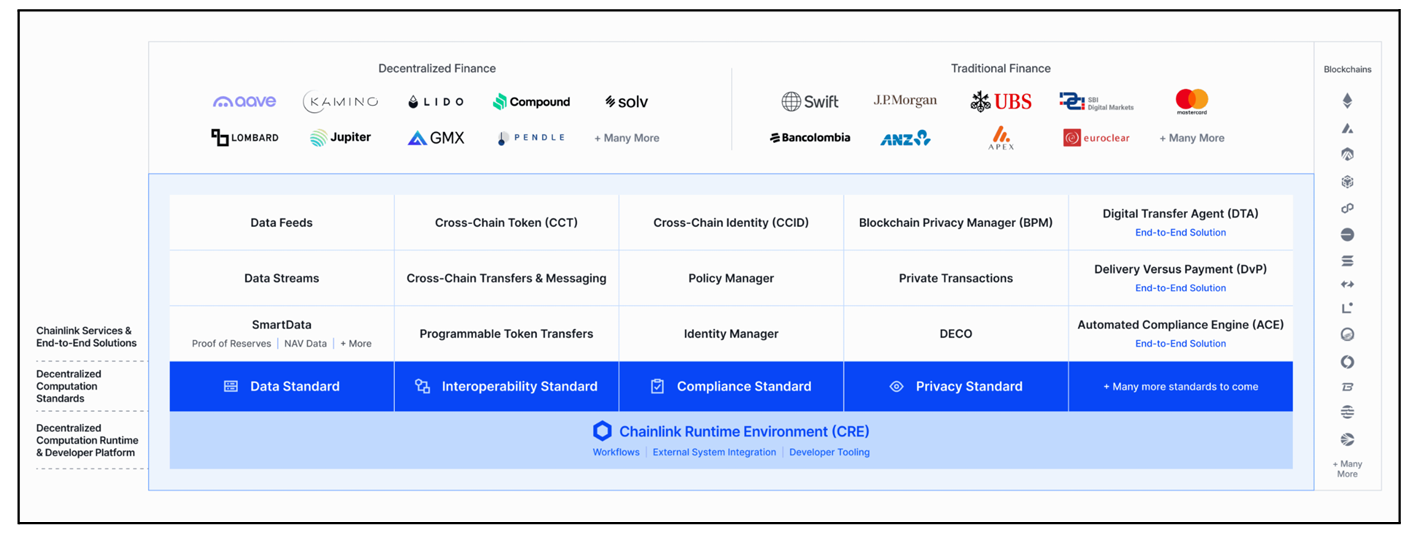
多くの人々は依然としてChainlinkを「価格オラクル」としてしか認識していない。実際には、Chainlinkはブロックチェーンと現実世界を結ぶ不可欠な橋渡しとなる、完全なブロックチェーンミドルウェアエコシステムを構築している。
その製品は5つの主要分野をカバーしている:
-
データ(Data)
-
市場データストリーム(価格情報源)、準備証明(Proof-of-Reserve)、検証可能な乱数(Verifiable Randomness)、超低遅延データストリームなどを提供。
-
これらの機能により、ブロックチェーンアプリは外部データを確実に取得でき、金融アプリ、ゲーム、保険など多様なシーンを支える。
-
-
計算(Compute)
-
Functionsなどを通じたオフチェーン計算機能やイベント駆動型の自動化機能を提供。
-
これにより、ブロックチェーンは複雑なロジックや計算を処理でき、オンチェーンリソースの過剰消費を避けられる。
-
-
跨ぎチェーン相互運用性(Cross-Chain Interoperability)
-
CCIP(跨ぎチェーン相互運用プロトコル)を提供し、マルチネットワークリスク管理をサポート。
-
CCIPにより、異なるブロックチェーン間での資産およびデータの安全な送信が可能となり、跨ぎチェーン通信の課題を解決。
-
-
コンプライアンス(Compliance)
-
自動コンプライアンスエンジン(ACE)を提供し、管轄地域の法規則に基づいてコンプライアンス要件をプログラム可能にする。
-
これは機関ユーザーにとって特に重要であり、規制遵守を支援する。
-
-
企業統合レイヤー(Enterprise Integration Layer)
-
Chainlink Runtime Environment (CRE) を提供し、プライベートチェーンとパブリックチェーン間のワークフローを調整。
-
CREは企業がブロックチェーンと既存システムをシームレスに統合することを可能にし、摩擦とリスクを低減。
-
これらは独立した製品ではなく、協調して動作するシステムである。SWIFTがChainlinkを使うとき、彼らは単なるオラクルを使っているのではなく、完全なインフラにアクセスしているのだ。
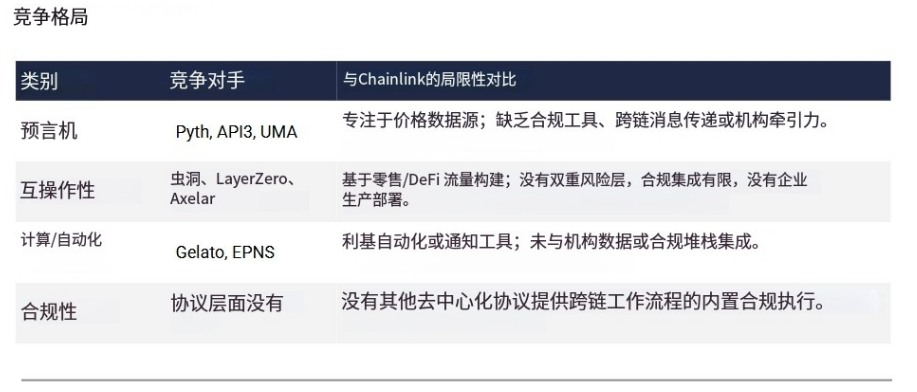
ここで競争優位となるのは、他の市場参加者は通常1つか2つの分野しかカバーできないのに対し、Chainlinkだけがすべての主要分野を網羅しているという点である。
機関がChainLinkを使うメリットは、それを唯一の統合ポイントとして使えるため、統合の摩擦とリスクが大幅に低下することにある。
このフルスタック能力に、長年の安全記録と機関的信任が加わることで、ほぼ複製不可能なテクノロジーのモートが形成されている。
LINKの適正評価とは?
ここで最も重要な問題に到達する。LINKの本当の価値はいくらか?
報告書は複数の独立した評価手法を用いているが、いずれも似たような結論に至っている。
方法1:XRPとの比較、相対評価法
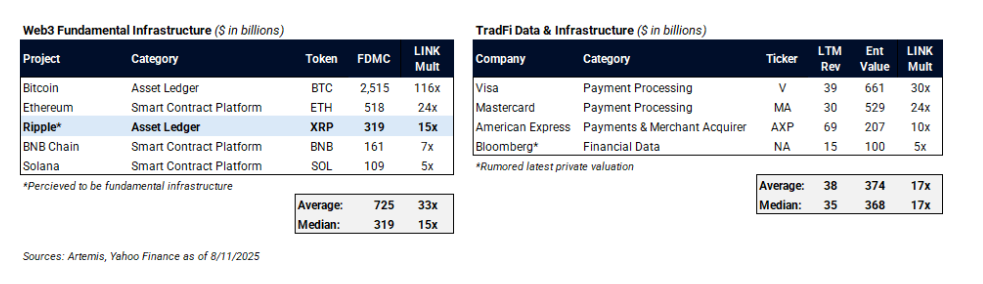
XRPを例に挙げると、2012年に作られたこの「銀行コイン」はいまだに約束されたユースケースを実現できず、実質的な機関採用もほとんどないが、完全希薄化時価総額は3300億ドルに達している。
一方、Chainlinkは世界トップクラスの金融機関から採用されていながら、時価総額はXRPのわずか1/15である。
もしLINKが少なくともXRPと同等の価値を持つと仮定すれば、現時点でXRPの時価総額はLINKの15倍であり、これは投資家にとって非常に魅力的なリスク/リターンの機会を提供している。
Chainlinkの明らかに優れたファンダメンタルズを考慮すれば、LINKの評価はむしろVisaやMastercardのような伝統的金融企業との比較が適切であり、これらは支払い処理およびデータインフラ分野で類似のポジショニングを持っている。
これらの企業の時価総額を基準に比較すれば、LINKには20〜30倍の上昇余地がある。
方法2:伝統企業の論理、市場シェア法
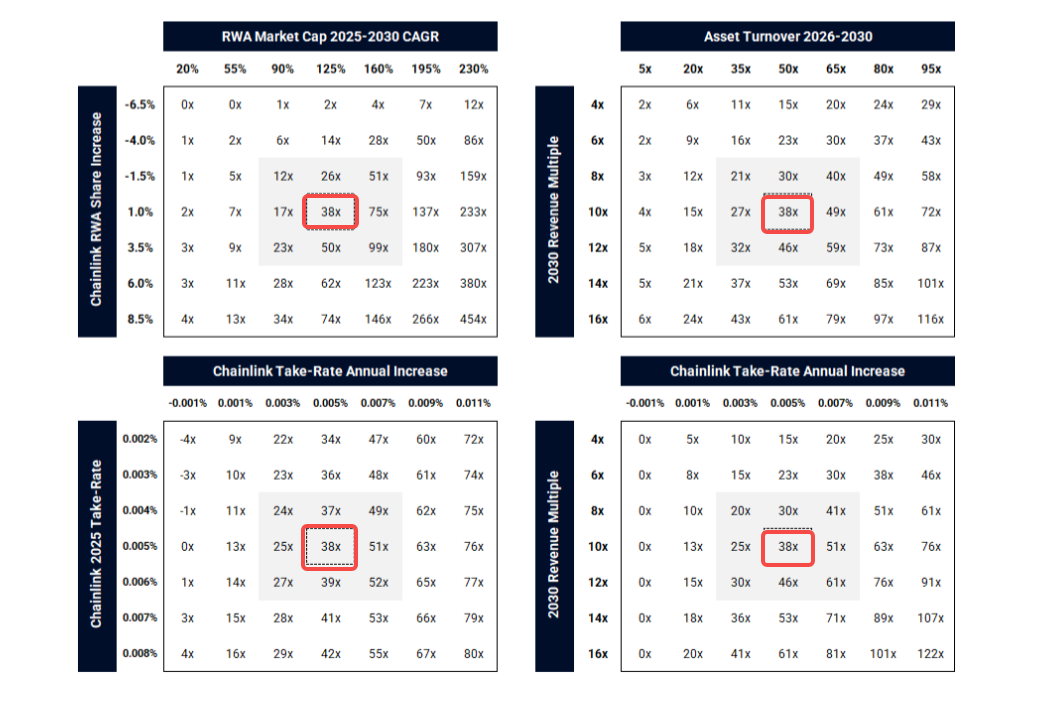
2030年までに、世界で約19兆ドル規模のリアルワールドアセットがトークン化されると予想される。
Chainlinkはこうした資産の「データパイプライン」と「跨ぎチェーンブリッジ」として、そのうち40%の市場シェアを獲得し、約7.6兆ドルのトークン化資産をサービスすると予測されている。
これらの資産により、Chainlinkは年間約380兆ドルの取引量を処理することになる。料金率が徐々に上昇(現在は取引1件あたり0.005%)すると仮定すれば、2030年におけるChainlinkの年間収益は824億ドルに達する。
824億ドルの年間収益に対して、10倍のPS比率(時価総額/売上高)を適用すると、Chainlinkの企業価値は約8240億ドルとなる。
LINKの総供給量が約10億枚で維持されると仮定すれば、8240億ドルのネットワーク価値は1枚あたり約824ドルの理論価値を意味する。現在の価格は約22ドルであるため、およそ38倍の上昇余地がある。
もちろん、この38倍という数字は筆者にとっては理論的評価であり、仮定の一つ一つの変更によって結果は大きく変わる。
近々の催化剂(Q3/Q4)
LINkリザーブメカニズム
長年にわたり、Chainlinkは業界発展を促進するために大量のサービス補助を行ってきたが、これにより収益性の可能性が曖昧になり、Chainlink Labsは運営維持のためにトークン販売を強いられてきた。新たに導入されたLINKリザーブメカニズムはこの状況を完全に変える:
-
資金の流れが逆転し、年間数億ドル規模のオフチェーン企業収益が自動的にLINKの市場買い戻しに使用される
-
市場プレッシャーが、継続的な売り圧力から純買い圧力へと転換
-
ChainLinkのエンタープライズレベルの収益性の可能性を確認できる
データサービスの拡張
-
Data Streamsが伝統的金融資産をカバー:8月4日に米国株式およびETFのリアルタイム価格提供を正式開始。トークン化ファンド、シンセティック資産、オンチェーン構造化商品にデータを提供
-
ICEとのパートナーシップ:8月11日、インターコンチネンタル取引所(ICE)の外国為替および貴金属統合データストリームとの連携を発表。機関レベルのオンチェーン価格付けに重要な支援を提供
-
CCIPがSolanaに登場:5月にCCIPがSolanaのメインネットに導入され、EVMおよびSVM環境間の跨ぎエコシステム決済およびメッセージングが実現
製品機能のアップグレード:プライバシーとステーキング報酬に注目
プライバシーおよび許可機能:CCIPの秘匿取引の提供、銀行の跨ぎチェーン取引における機密保持要件への対応、Chainlinkプライバシーマネージャーにより、センシティブデータがパブリックチェーンに漏れないように保証
プライバシーとセキュリティは、銀行がChainLinkをパイロットから本番運用に移行するための必須条件である。
ステーキングv0.2および手数料分配:現在すでに実装されており、より多くのサービスタイプのステーキングをサポート
将来のアップグレードにより、ユーザー手数料が直接ステーキング参加者に報酬として支払われるようになる。データストリームおよびCCIPの取引量が増加するにつれて、ステーキング報酬は著しく向上する。
これはイーサリアムのマージ後のステーキング報酬に似ているが、実際のエンタープライズレベルの収益に基づいている点が異なる。
結論
Chainlinkは、すべての金融市場の中で最も非対称的なリスク/リターン構成の一つを提供している。
統合の広さ、技術的信頼性、規制遵守、機関的信任という点で、Chainlinkに匹敵する競合は存在しない。注目を集めるパイロットプロジェクトは、今後12〜18か月以内に本番環境へと拡大していく。各統合は、高い切り替えコスト、ネットワーク効果、確立されたコンプライアンスプロセスを通じて、その防御線をさらに深めていく。
財務面でも、ChainlinkはCCIP取引手数料、機関向けデータサブスクリプション、準備証明認証、自動化サービスなど、多様で継続的かつ拡張可能な収益源を提供しており、トークン化資産の普及に直接連動した持続的な成長エンジンを生み出している。世界のトークン化が数十兆ドル規模に達することが予想される中、対象市場は巨大でありながら未だ有効に浸透していない。
こうしたファンダメンタルズの強みを持つにもかかわらず、LINkは依然として価格が不適切な資産であり、その評価は投機的プロジェクトに近く、独占的な金融インフラプロバイダーとしての評価になっていない。
トークン化経済が成熟し、Chainlinkの統合が本番環境に移行するにつれて、市場はLINKのシステミックな重要性、収益の可能性、および世界の金融システムにおける代替不能な役割を反映して、大幅に再評価を迫られることになるだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow













