暗号資産KOLが教えない真実:新規プロジェクト上陸時の4大錯覚とデータによる検証
著者:rosie、暗号資産KOL
翻訳:Felix、PANews
暗号資産ツイッター(CT)は、常に「トークンをどう発行すべきか」を教えてくれる。たとえば、まず10万人のフォロワーを獲得し、タスクを通じてエンゲージメントを高め、第一級VCから資金調達を行い、流通供給量を発行時に2%に抑え、トークン生成イベント(TGE)の週に最大限のバズを生み出すことだ。
問題はこれすべてがデタラメだということだ。
Simplicity Groupが最近発表したリサーチレポートでは、2025年の主要な40件のトークン発行に関する5万件のデータを分析し、CTで説かれる伝統的手法は実際のトークン発行において機能しないことを明らかにしている。
エンゲージメントに関する嘘
誰もが(筆者自身を含めて)ツイッター上の各種指標に夢中になる。いいね、リツイート、返信、インプレッション数――こうした見せかけの指標すべてだ。プロジェクトチームはエンゲージメントファーミング、タスクプラットフォーム、フォロワー購入に数千ドルを費やす。
これらが価格パフォーマンスと一週間以内に関連するか? ほぼゼロだ。
Simplicity Groupの回帰分析によると、エンゲージメント指標と価格パフォーマンスの相関係数R²はわずか0.038である。つまり、エンゲージメントはトークンの成功をほとんど説明できない。
いいね、コメント、リツイートは実際には価格パフォーマンスとわずかに負の相関がある。つまり、エンゲージメントが高いプロジェクトほどむしろパフォーマンスが悪くなる場合さえあるのだ。GoPlus、SonicSVM、RedStoneは次々とコンテンツを投稿しているが、そのユーザー参加度は実際のユーザーベースとは比例していない。
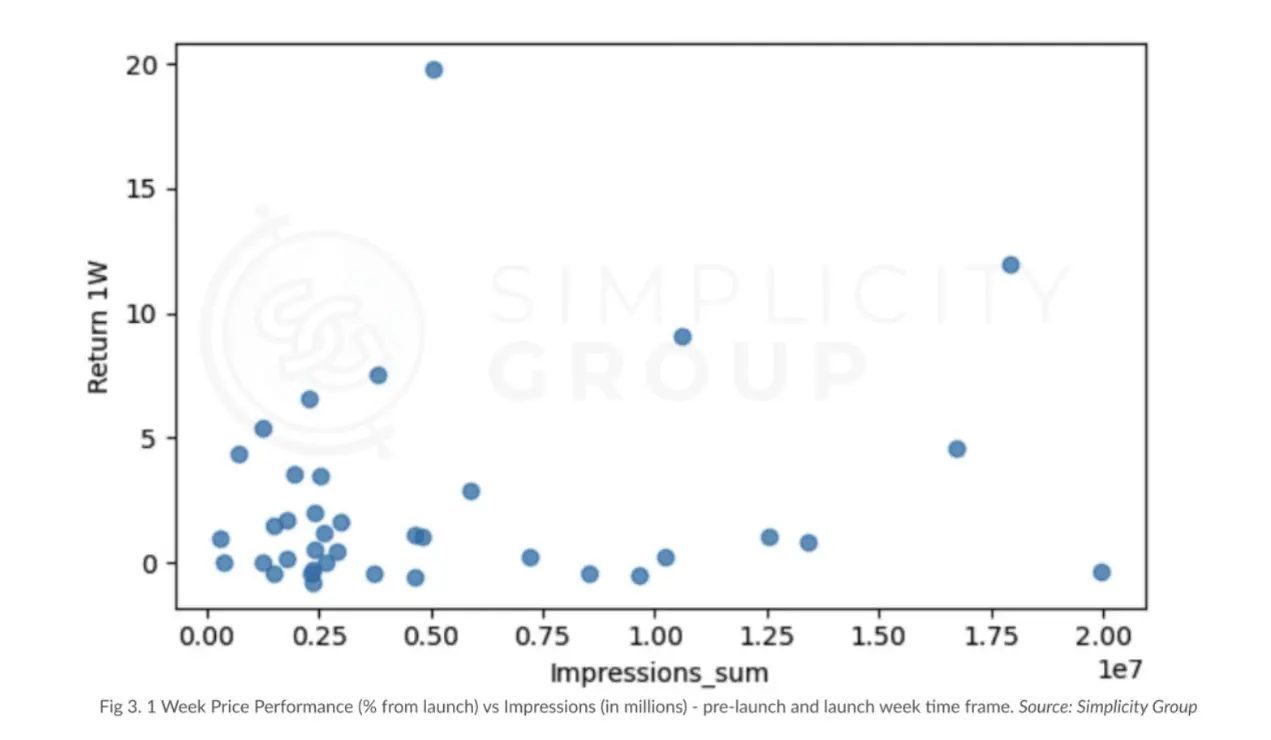
唯一正の相関を示したのは意外にも、発行前の1週間のリツイート数だった。p値は0.094であり、統計的に有意とは言い難いが、それでも弱いながらも相関が存在する。
つまり、外部でボットを雇ったり、複雑なタスク活動を仕掛けて金を燃やす行為は、まったく意味のない無駄遣いにすぎない。
低流通量神話
CTは「低流通量・高FDV」のプロジェクトに夢中だ。「極小の流通供給量で発行し、人為的な希少性を作り出せば、価格は自然に跳ね上がる」という主張だ。
しかし、これもまた間違いである。
初期流通量が総供給量に占める割合は、価格パフォーマンスとまったく関係がない。研究では、統計的に有意な相関はまったく認められなかった。
本当に重要なのは「初期時価総額のドル建て価値」だ。
R²は0.273、調整後R²は0.234であり、この関係は明確だ。初期時価総額(IMC)が1単位増加するごとに、1週間後のリターンは約1.37単位低下する。
つまり、初期時価総額が2.7倍増えるごとに、最初の月の価格パフォーマンスは約1.56%低下する。この関係は非常に強く、因果関係に近いと言える。
教訓:鍵となるのはロック解除されるトークンの割合ではなく、市場に投入される総ドル価値なのだ。
VC支援の幻想
「わあ、彼らはa16zから1億ドル調達した! 絶対に暴騰するぞ!」
ナレーション:結果は暴騰しなかった。
資金調達額と1週間リターンの相関は0.1186、p値は0.46。資金調達額と1か月リターンの相関は0.2、p値は0.22。
いずれも統計的に有意ではない。つまり、プロジェクトが調達した資金額とそのトークンのパフォーマンスの間には、実質的に何の関係もないのだ。
なぜか? 調達額が多いほど通常評価額も高く、それだけ大きな売り圧力に対処しなければならないからだ。追加の資金が魔法のように優れたトークンに変わるわけではない。
だがCTは資金調達の発表を買いシグナルと見なす。まるでレストランの良し悪しを、店主が支払った家賃の額で判断するようなものだ。
完璧な例:研究対象の中で巨額の資金を調達したプロジェクトが、必ずしも調達額の少ないプロジェクトより優れたパフォーマンスを出したわけではない。1億ドルの調達が、1000万ドルの調達よりも優れたトークンエコノミーや強固なコミュニティを保証するわけではない。
バズのタイミング誤謬
従来の考え方は、「プロジェクト立ち上げ週に最も重要な情報を残しておき、最大限のFOMO(恐怖による購買)を煽れ」と言う。トークン上場時に注目を集めようというわけだ。
しかし、データは正反対を示している。
プロジェクト立ち上げ後、ユーザーのエンゲージメントは低下する。ユーザーは次のエアドロ付きプロジェクトへ移動し、あなたが丹精込めて作ったコンテンツは無視される。
持続的に良好なパフォーマンスを維持するプロジェクトは、立ち上げ週に注目を集めたのではなく、それ以前に認知を築いていた。彼らは、立ち上げ前の注目が真のバイヤーを呼び込み、立ち上げ週の注目はただの「通りすがり」しか引き寄せないと理解している。エンゲージメントはTGE前にピークを迎え、そのとき彼らは上場予告を発表していた。上場後に全員が次の機会に向かってしまったときではない。
実際に効果のある方法
では、Twitterエンゲージメント、低流通量、VC支援、バズのタイミングが重要でないなら、何が重要なのか?
実際の製品ユーティリティ
自然にコンテンツを生み出すプロジェクト(例:オンチェーン調査機能を持つBubblemapsや、ナラティブ追跡機能を持つKaito)は、meme中心のアカウントより優れたパフォーマンスを示す。BubblemapsやKaitoは、製品自体がアルファ豊富なコンテンツを自然に創出するため、大量かつ継続的なユーザー参加を維持している。
取引残留率
初期のバズ後も取引量を維持するトークンは、明らかに価格パフォーマンスが良い。スピアマン順位相関係数(PANews 注:2つの変数間の依存性を測るノンパラメトリック指標)は-0.356(p = 0.014)――取引量の減少幅が大きいほど、価格パフォーマンスは悪くなる傾向にある。発行後1か月で取引量残留率が最も高い四分位数(PANews 注:統計学的分位数の一種。すべての数値を昇順に並べ四等分したとき、三つの分割点に位置する数値)は、価格パフォーマンスの中間値および平均値ともに顕著に高い。
妥当な初期時価総額
成功を予測する最強の指標。相関係数は-1.56で、統計的に有意。妥当な評価で上場すれば、成長の余地がある。10億ドル超の時価総額で上場するのは、天と逆らって進むようなものだ。
本物のコミュニケーション
製品に見合った一貫したトーン。Powerloomの520万ドルの資金調達と、軽薄すぎるトーンは不一致だった――POWERは初週77%急落し、上場以来95%下落した。一方、Walrusは誠実でユーモラスなトーンでツイートし、1か月後のTGEで価格が357%上昇した。Hyperlaneは事実に基づくアップデートを貫き、初週533%急騰した。
CTがなぜ間違うのか?
この乖離は悪意によるものではなく、構造的問題だ。
CTは正確性ではなくエンゲージメントを報酬として与える。「トークン発行で100倍達成する10の方法」といった投稿は、「データが実際に示していること」よりも多くのリツイートを得る。
KOLはプロジェクトに迎合することでフォロワーを増やし、挑戦はしない。ユーザーに「エンゲージメントファーミングは意味がない」と伝えても、リターンは得られない。
さらに、CT上の大多数のKOLは実際にトークンを発行したことがない。まるで一度もプレイしたことのないゲームについて語っているようなものだ。一方、Story Protocolのように実際に製品をリリースしたプロジェクトは、ツイッターフォロワー数に関係なく、持続的に良好なパフォーマンスを示している。
真のMeta
以下はデータに基づく、成功プロジェクトの実際の行動だ:
-
人々が使いたくなる製品の構築に集中する
-
トークン発行時に適正価格を設定する
-
オーディエンスとの誠実なコミュニケーションを行う
-
いいね数ではなく、本当に重要なものを測定する
これはまさに革命的なことだ。
Quai Networkを例に取ろう――彼らは技術的解説や独自のブロックチェーンコンセンサスモデルに関する教育的ポストに重点を置いた。TGE期間中の平均閲覧数は約2万4千回。QUAIは上場初週に150%上昇した。これは数百万人のフォロワーを持っていたからではなく、彼らの革新性に人々が真剣に興味を持ったからだ。
一方、タスクプラットフォームやエンゲージメントマーケティングに金を浪費したプロジェクトは、誰もがその構築内容を理解せず関心を持たないために、トークン価格が急落した。
皮肉なことに、誰もがツイッターアルゴリズムに迎合する中で、真に成功するのは、ひっそりと有用なものを作り、賢く発信するプロジェクトなのである。
ケーススタディ:Zoraはトークン経済の詳細を適切に開示しなかったため、TGE後1週間で50%急落した。一方、透明性の高い手法を取り、製品主導のコンテンツに焦点を当てたプロジェクトは、常に優れた成果を挙げている。
CTは意図的に嘘をついているわけではない。しかし、インセンティブがハードデータよりも流行の意見を報いる仕組みになっている限り、有益な情報はノイズに埋もれてしまうのだ。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @therosieum